
Taille et part du marché de l'eau de bouleau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 282.41 Millions de dollars américains |
| Taille du Marché (2031) | 329.27 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de l'eau de bouleau par Mordor Intelligence
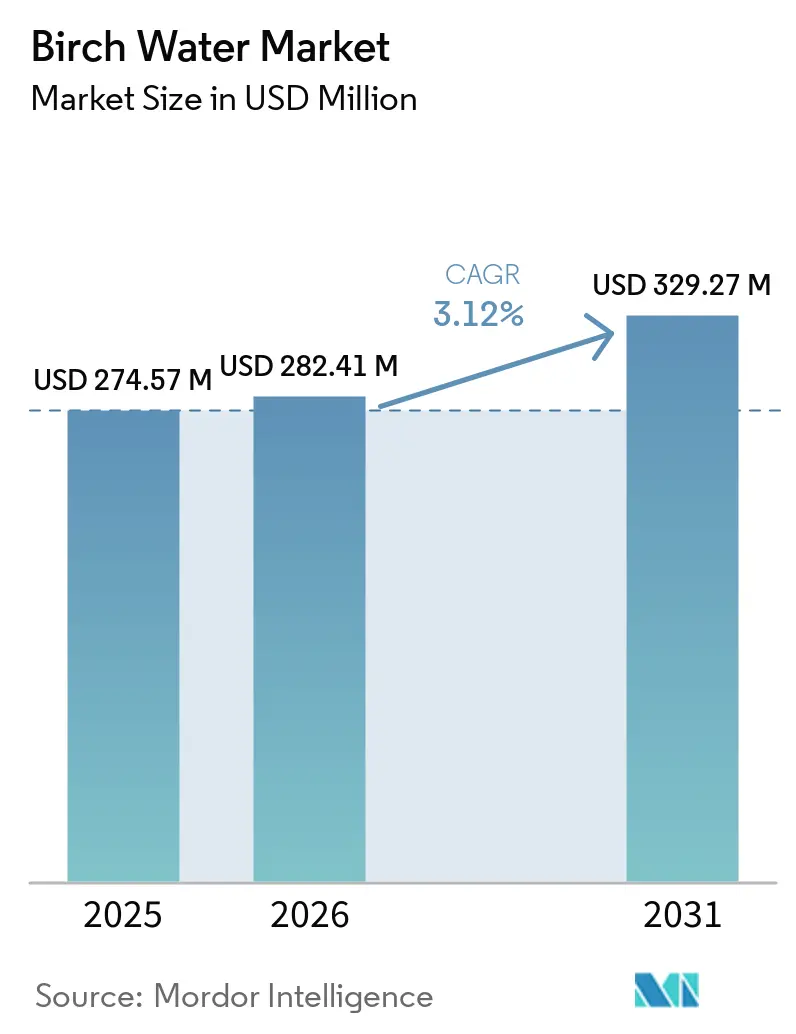
La taille du marché de l'eau de bouleau devrait croître de 274,57 millions USD en 2025 à 282,41 millions USD en 2026 et devrait atteindre 329,27 millions USD d'ici 2031, à un CAGR de 3,12% sur la période 2026-2031. Une courte période de collecte printanière limite l'approvisionnement en matières premières et soutient le positionnement premium de la catégorie. La demande des consommateurs est portée par l'intérêt pour les listes d'ingrédients simples, l'hydratation d'origine végétale et les produits à l'origine traçable. Selon CBI Pays-Bas, une étude soutenue par l'association a révélé qu'environ 99% des fabricants européens prennent en compte les produits à étiquette propre en 2025[1]Source : Centre pour la Promotion des Importations en provenance des Pays en Développement, "Quelles tendances offrent des opportunités ou constituent une menace sur le marché européen des additifs alimentaires naturels", cbi.eu. Les marques disposant d'un accès sécurisé aux droits de récolte forestière peuvent planifier leur production de manière plus fiable que celles qui achètent la sève sur le marché libre. La nécessité de préserver la fraîcheur après la collecte accroît également l'importance de capacités de traitement efficaces et de la chaîne du froid. Le marché de l'eau de bouleau demeure une catégorie de boissons spécialisée ; par conséquent, une information claire sur le produit et des achats répétés seront plus importants qu'une politique de remises généralisées. La concurrence de l'eau de coco, d'érable et de cactus rend le goût, l'origine et le positionnement du produit déterminants pour les marques cherchant à obtenir des espaces en rayon.
Points clés du rapport
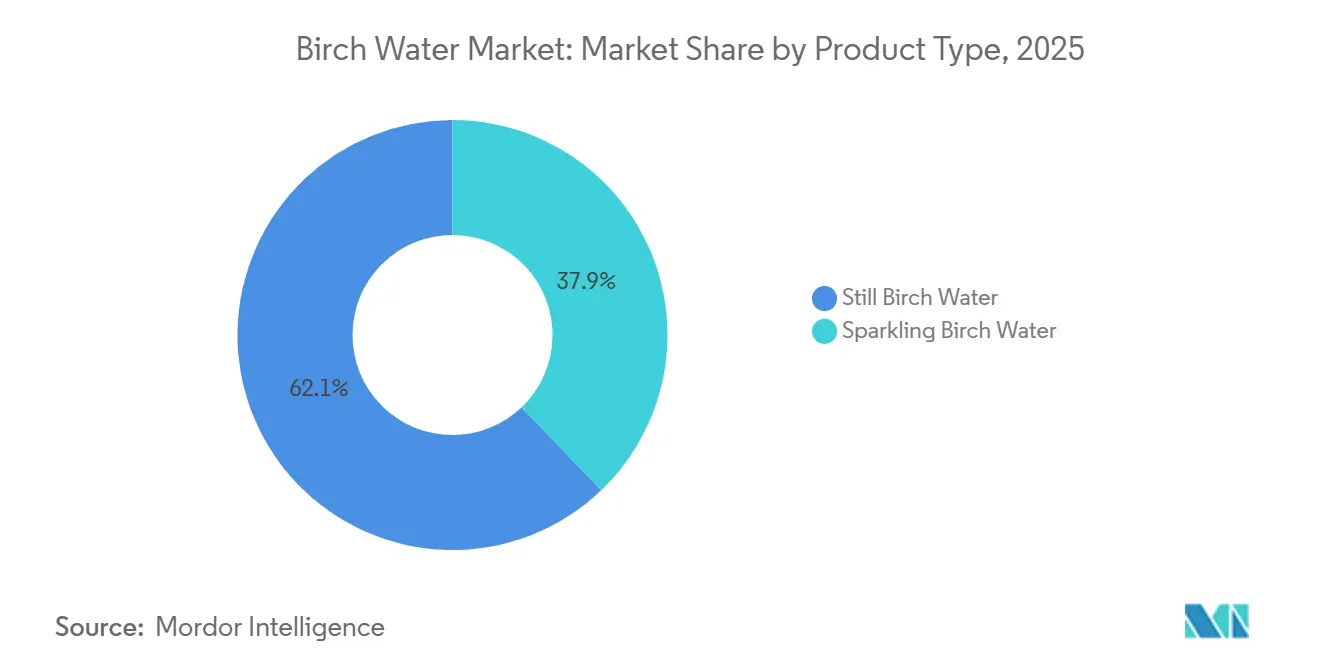
- Par type de produit, l'eau de bouleau plate représentait la plus grande part du marché de l'eau de bouleau, à 62,15% en 2025, tandis que l'eau de bouleau pétillante devrait croître au CAGR le plus rapide de 4,25% durant 2026-2031.
- Par profil aromatique, l'eau de bouleau non aromatisée ou originale représentait la plus grande part du marché de l'eau de bouleau, à 64,72% en 2025, tandis que l'eau de bouleau aromatisée devrait croître au CAGR le plus rapide de 3,99% durant 2026-2031.
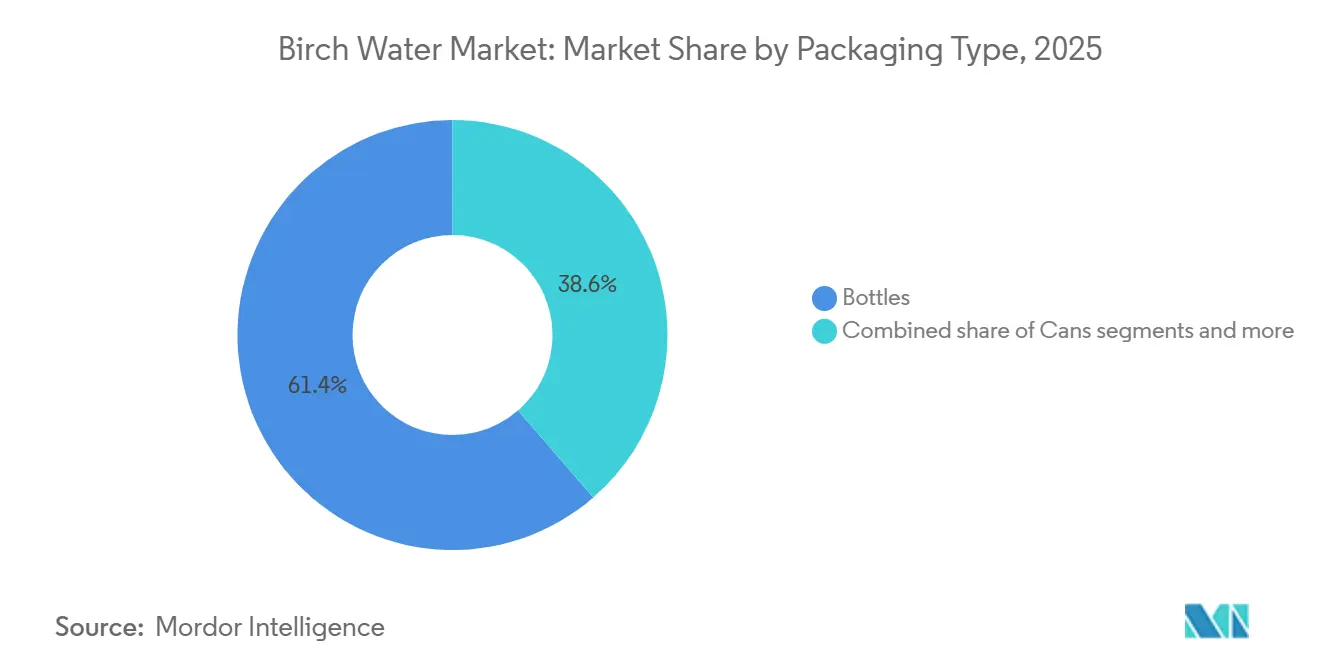
- Par type d'emballage, les bouteilles représentaient la plus grande part du marché de l'eau de bouleau, à 61,37% en 2025, tandis que les canettes devraient croître au CAGR le plus rapide de 3,85% durant 2026-2031.
- Par canal de distribution, les supermarchés et hypermarchés représentaient la plus grande part du marché de l'eau de bouleau, à 39,77% en 2025, tandis que les magasins de vente au détail en ligne devraient croître au CAGR le plus rapide de 4,15% durant 2026-2031.
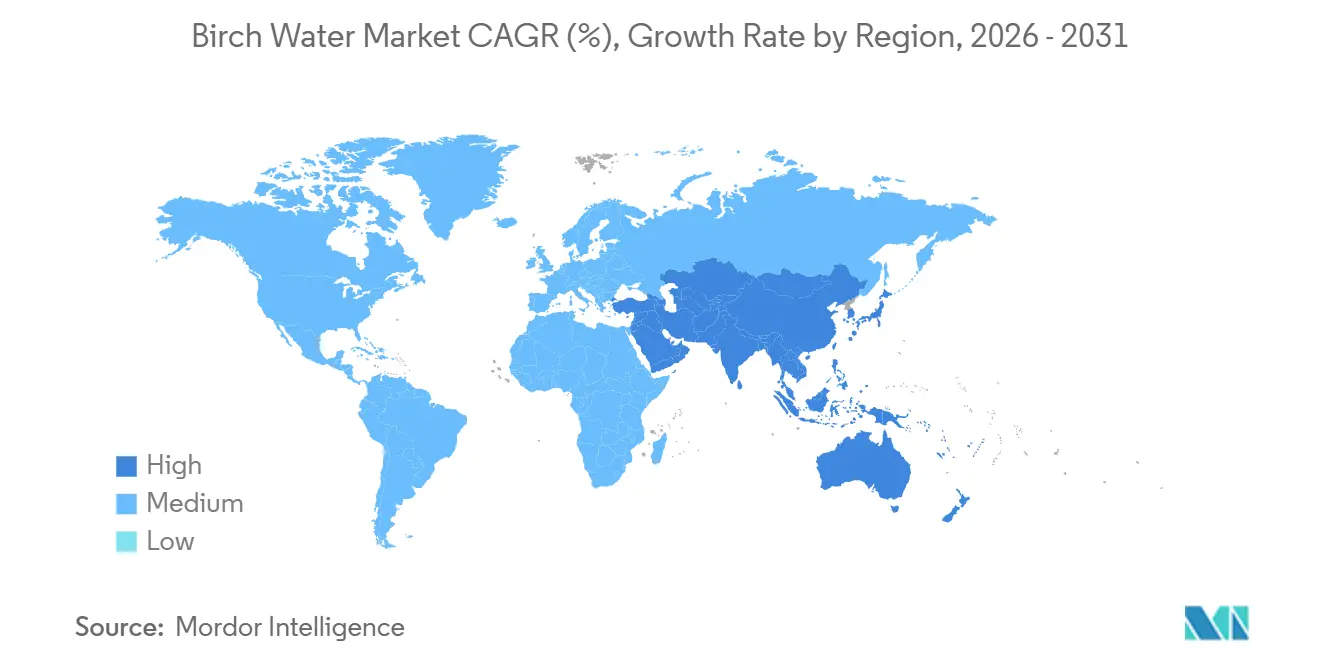
- Par zone géographique, l'Europe représentait la plus grande part du marché de l'eau de bouleau, à 44,91% en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 4,42% durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de boissons naturelles, à étiquette propre et faibles en calories | +0.5% | Mondial, avec un impact central en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de l'hydratation fonctionnelle d'origine végétale | +0.4% | Mondial, avec un impact central en Asie-Pacifique et des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Premiumisation des boissons biologiques et d'origine forestière | +0.3% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion du commerce électronique et des ventes de boissons en direct au consommateur | +0.3% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Opportunités d'infrastructure de collecte de sève en climat froid | +0.3% | Pays nordiques, Amérique du Nord et région baltique | Long terme (≥ 4 ans) |
| Traçabilité numérique pour les ingrédients forestiers saisonniers | +0.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de boissons naturelles, à étiquette propre et faibles en calories
Le marché de l'eau de bouleau bénéficie de l'intérêt croissant des consommateurs pour des boissons aux ingrédients reconnaissables, à faible teneur en sucre et aux pratiques de production transparentes. Les marques positionnent la sève de bouleau comme une boisson peu transformée, leur permettant de communiquer sur l'origine du produit sans recourir à de longues listes d'ingrédients ajoutés. Son profil faible en calories s'aligne sur la demande d'alternatives aux boissons très sucrées et offre aux consommateurs une base pratique pour la comparer à d'autres produits d'eau premium. Ces préférences soutiennent les produits à listes d'ingrédients courtes et sans additifs artificiels, notamment dans les circuits de distribution spécialisés et axés sur la santé. Cependant, la catégorie nécessite un étiquetage clair et une communication consommateur efficace, car de nombreux consommateurs restent peu familiers avec la sève de bouleau, son processus de récolte saisonnier et son adéquation en tant que boisson quotidienne.
Adoption croissante de l'hydratation fonctionnelle d'origine végétale
Le marché de l'eau de bouleau bénéficie de la demande pour des produits d'hydratation d'origine végétale qui ne dépendent pas de niveaux élevés de caféine ni de formulations fortement enrichies. La sève de bouleau contient du glucose, du fructose, de l'acide malique, de l'acide citrique et d'autres composés mesurables qui contribuent à sa composition naturelle. Cette composition permet aux marques de communiquer sur les caractéristiques du produit sans détourner l'attention de la sève ni créer un message produit trop complexe. La catégorie est en concurrence pour les consommateurs qui envisagent également l'eau de coco premium et d'autres boissons botaniques, ce qui accroît l'importance de la teneur en sucre, du goût et de l'origine du produit. Une communication produit claire et conforme reste essentielle, car les allégations fonctionnelles nécessitent une justification appropriée au titre de la réglementation européenne sur l'étiquetage alimentaire.
Premiumisation des boissons biologiques et d'origine forestière
La certification biologique et l'origine forestière documentée soutiennent le positionnement premium sur le marché de l'eau de bouleau, notamment dans les régions où les consommateurs attendent des pratiques d'approvisionnement et de production vérifiables. La certification exige des enregistrements des zones de récolte et des méthodes de prélèvement, ce qui en fait un engagement opérationnel plutôt qu'une simple mention sur l'emballage ajoutée tardivement dans le développement du produit. Les points de vente premium, les épiceries spécialisées et les établissements de restauration sont des canaux adaptés aux produits à faible volume et à valeur unitaire élevée, car ils fournissent un contexte pour l'origine du produit. Les bouteilles en verre, les étiquettes détaillées et les informations sur la récolte peuvent aider à expliquer le produit aux consommateurs peu familiers avec la sève de bouleau. Des recherches sur la traçabilité alimentaire indiquent que les systèmes de codes QR peuvent renforcer la perception des consommateurs en matière de transparence et de qualité du produit.
Expansion du commerce électronique et des ventes de boissons en direct au consommateur
Le commerce en ligne permet aux marques d'eau de bouleau de fournir des informations détaillées sur l'origine du produit, les ingrédients, les suggestions de service et les usages, au-delà de ce que permet l'espace en rayon. Cette capacité est particulièrement précieuse pour une catégorie que de nombreux consommateurs n'ont pas encore essayée et qu'ils ne comprennent peut-être pas entièrement à partir du seul emballage. Les modèles d'abonnement en direct au consommateur peuvent encourager les achats répétés, permettre aux consommateurs d'acheter des formats multipacks et aider les marques à gérer la demande au-delà de la période de collecte. Les canaux en ligne offrent également aux marques plus petites un accès aux consommateurs lorsque les référencements en grande surface sont indisponibles ou lorsque les produits nécessitent plus d'explications que les marques d'eau conventionnelles. Par exemple, selon la Commission européenne, il est révélé qu'environ 78 % des internautes ont acheté des produits alimentaires et d'autres produits en ligne en 2025[2]Source : Commission européenne, « Statistiques sur le commerce électronique pour les particuliers », ec.europa.eu. La forte croissance prévue des boutiques de commerce en ligne indique que la découverte numérique, l'information sur le produit et les commandes récurrentes resteront importants pour le développement de la catégorie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fenêtre de récolte de la sève de bouleau courte et dépendante des conditions météorologiques | -0.4% | Mondial, plus aigu dans les zones d'approvisionnement nordiques, baltiques et canadiennes | Long terme (≥ 4 ans) |
| Prix premium par rapport aux produits d'hydratation grand public | -0.4% | Marchés émergents, Amérique du Sud, Moyen-Orient et Afrique, et Asie-Pacifique intérieure | Moyen terme (2-4 ans) |
| Périssabilité de la sève fraîche et exigences de traitement | -0.3% | Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Compréhension limitée des consommateurs quant aux bénéfices et usages de l'eau de bouleau | -0.3% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fenêtre de récolte de la sève de bouleau courte et dépendante des conditions météorologiques
Le marché de l'eau de bouleau repose sur une saison de collecte biologiquement limitée, ce qui restreint la capacité à augmenter rapidement l'offre en réponse à une demande croissante. La sève s'écoule avant le débourrement au début du printemps, et la fenêtre de collecte dure généralement 10 à 14 jours à un endroit donné. Une étude de 2026 portant sur les forêts de bouleaux du nord-ouest de l'Espagne a rapporté des rendements moyens de 9,5 litres par arbre sur sept jours, allant de 1,6 litre à 28,5 litres par arbre. Des printemps plus chauds peuvent accélérer le débourrement, tandis que le gel peut réduire la pression de la sève et perturber la collecte, laissant les producteurs avec peu de temps pour réagir. L'approvisionnement en Finlande, dans les États baltes et en Amérique du Nord peut réduire la dépendance à une seule récolte locale ; cependant, cela peut accroître la complexité logistique et nécessiter un contrôle qualité et une gestion de l'origine plus rigoureux.
Prix premium par rapport aux produits d'hydratation grand public
L'eau de bouleau coûte généralement trois à cinq fois plus cher que l'eau en bouteille grand public, ce qui limite les essais des consommateurs dans les contextes sensibles aux prix et rend les achats répétés plus difficiles. Les courtes fenêtres de récolte, les exigences de chaîne du froid, les coûts de certification biologique et les faibles volumes de production contribuent à ces prix plus élevés. Ce défi est particulièrement significatif en Amérique du Sud et au Moyen-Orient et en Afrique, où les boissons conditionnées premium ont des bases de consommateurs plus étroites et où les produits importés engendrent des coûts de distribution supplémentaires. Réduire les prix peut éroder les marges avant que les marques n'atteignent des volumes suffisants pour compenser des rendements unitaires plus faibles, notamment compte tenu de la disponibilité saisonnière des matières premières. L'éducation des consommateurs, les placements dans l'hôtellerie premium, l'information produit en ligne et les formats adaptés à des occasions spécifiques peuvent aider les marques à communiquer sur la valeur sans recourir aux remises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le format plat domine, tandis que le pétillant crée des occasions premiumL'eau de bouleau plate représentait 62,15 % de la part de marché de l'eau de bouleau en 2025. Ce format reflète l'identité de la catégorie en tant que produit d'hydratation pur et peu transformé, directement lié à la collecte de sève de bouleau. Sa proposition de produit simple s'aligne sur la demande de boissons à étiquette propre et permet aux marques de communiquer un message familier aux consommateurs qui préfèrent les produits à ingrédients limités. Les produits plats permettent également aux marques de mettre en avant l'origine forestière, le calendrier de récolte et les qualités naturelles de la sève, plutôt que de se concentrer sur la formulation. Le format nécessite peu de reformulation, ce qui contribue à préserver le positionnement établi de la catégorie dans la distribution spécialisée et les segments de boissons naturelles premium.
L'eau de bouleau pétillante devrait croître à un CAGR de 4,25 % de 2026 à 2031. Ce format permet aux marques de s'implanter dans les mixers premium, les menus de restaurants et les occasions de consommation sociale, où les consommateurs peuvent rechercher des alternatives aux eaux pétillantes conventionnelles. Elle peut également concurrencer l'eau minérale pétillante dans les établissements où les consommateurs souhaitent une option sans alcool tout en attendant une expérience de dégustation premium. La carbonatation permet au marché de l'eau de bouleau d'élargir les occasions de consommation sans s'éloigner de la sève de bouleau comme ingrédient principal ni affaiblir son message axé sur l'origine. Les réglementations en matière d'étiquetage alimentaire restent pertinentes lorsque les marques ajoutent des vitamines ou formulent des allégations fonctionnelles ; par conséquent, le développement de produits doit s'aligner sur les allégations autorisées.


Par profil aromatique :
les produits originaux dominent, tandis que les produits aromatisés favorisent l'essaiL'eau de bouleau non aromatisée ou originale représentait 64,72 % de la valeur du marché mondial de l'eau de bouleau en 2025. Ce segment bénéficie de la demande des consommateurs pour des produits peu transformés qui restent proches de leur forme récoltée. Il permet également aux producteurs de mettre en avant la source du produit, la méthode de récolte, la disponibilité saisonnière et le goût naturel. Étant donné que les ingrédients ajoutés nécessitent un étiquetage clair, les produits originaux jouent un rôle central dans les stratégies de marque axées sur l'origine et occupent une position distincte au sein des portefeuilles premium. Les formats originaux restent particulièrement importants dans les magasins spécialisés et parmi les consommateurs qui préfèrent des compositions de produits simples aux options de boissons axées sur les arômes.
L'eau de bouleau aromatisée devrait croître à un CAGR de 3,99 % durant 2026-2031. Les formulations aux baies et aux agrumes peuvent rendre l'eau de bouleau plus accessible aux consommateurs qui ne connaissent pas le goût de la sève de bouleau nature ou qui recherchent plus de variété dans les boissons premium. En Suède, Hammars Bryggeri a lancé de la sève de bouleau biologique en variantes canneberge et citron, positionnant ces produits comme des boissons fonctionnelles naturelles pour les consommateurs cherchant des alternatives aux boissons énergisantes caféinées. Les formats aromatisés peuvent également créer des opportunités en restauration dans les cocktails et les préparations de desserts, où leurs notes botaniques distinctives peuvent offrir une plus grande utilité que les boissons en bouteille standard. Ces applications peuvent aider les producteurs à étendre l'utilisation de la sève de bouleau au-delà des occasions de consommation au détail et à optimiser l'utilisation de l'approvisionnement saisonnier.
Par type d'emballage :
les bouteilles conservent une visibilité premium, tandis que les canettes améliorent la distributionLes bouteilles représentaient 61,37 % du marché de l'eau de bouleau en 2025. L'emballage en verre soutient le positionnement premium axé sur l'origine forestière utilisé dans la distribution spécialisée et la restauration, où la présentation influence la façon dont les acheteurs perçoivent un produit peu familier. Il offre aux marques un format établi pour communiquer les détails du produit à travers les étiquettes, le design de l'emballage et les informations sur la source de la sève. Les bouteilles sont particulièrement pertinentes dans les contextes d'Europe du Nord et de l'Ouest, où les boissons naturelles premium ont déjà une présence en distribution, et où les consommateurs sont habitués aux boissons spécialisées conditionnées. Le format reste étroitement lié à l'image de petite production et d'orientation vers l'origine de la catégorie, même si les producteurs envisagent d'autres formats pour une distribution plus large.
Les canettes devraient enregistrer un CAGR de 3,85 % de 2026 à 2031. Leur poids plus faible peut réduire les contraintes de livraison pour les expéditions en e-commerce et les packs par abonnement, ce qui est utile pour les marques développant des modèles de livraison directe. L'aluminium peut également soutenir la communication sur l'emballage axée sur le recyclage et offrir un format familier aux consommateurs achetant des boissons pour une consommation immédiate. D'autres formats, notamment les tetrapaks, peuvent servir les points de vente où les chaînes d'approvisionnement réfrigérées sont limitées ou où les distances de transport augmentent la valeur pratique de la stabilité à température ambiante. SourceBirch a présenté sa technologie de sève de bouleau stable à température ambiante à l'Exposition universelle d'Osaka 2025, indiquant que le procédé offre une durée de conservation de 12 mois sans conservateurs.

Par canal de distribution :
les supermarchés assurent le volume, tandis que le commerce en ligne soutient la découverteLes supermarchés et hypermarchés représentaient 39,77 % du marché de l'eau de bouleau en 2025. Ces magasins offrent un potentiel de volume pour les marques qui disposent de la notoriété nécessaire pour concourir pour l'espace en rayon des boissons et expliquer rapidement leur valeur. Ils soutiennent également les achats réguliers pour les consommateurs qui comprennent déjà la catégorie et sont prêts à la choisir aux côtés de produits d'hydratation plus familiers. Les épiceries et supérettes de proximité servent les achats impulsifs et les occasions de réapprovisionnement, bien que l'espace en rayon limité puisse rendre l'éducation à la catégorie plus difficile. Le secteur de l'eau de bouleau peut utiliser ces canaux physiques pour améliorer la visibilité en dehors des circuits de distribution spécialisés et atteindre des consommateurs qui pourraient ensuite commander en ligne.
Les magasins de vente au détail en ligne devraient croître à un CAGR de 4,15 % durant 2026-2031. Les vitrines numériques peuvent fournir des détails sur le produit, des informations sur l'approvisionnement et des suggestions de service qui sont difficiles à communiquer lors d'une courte interaction en magasin. Les offres d'abonnement peuvent soutenir les achats répétés, l'expédition de commandes en packs multiples et l'accès des consommateurs à des produits qui ne sont peut-être pas disponibles localement. OOZ a lancé de l'eau de sève de bouleau biologique aux États-Unis en juin 2026 via des détaillants premium de la côte Est, notamment des épiceries axées sur le bien-être et des établissements hôteliers, avant d'élargir son circuit vers les consommateurs. L'entrée progressive de l'entreprise montre comment les implantations physiques et les commandes en ligne peuvent fonctionner ensemble pour une boisson spécialisée qui nécessite encore une éducation des consommateurs.
Analyse géographique
Marché européen de l'eau de bouleau
L'Europe représentait 44,91 % du marché de l'eau de bouleau en 2025. Les pays nordiques et baltes entretiennent une longue familiarité avec la sève de bouleau, tandis que l'Allemagne, le Royaume-Uni et la France offrent des circuits de distribution bio et de spécialité bien établis qui soutiennent les produits premium. La Finlande associe une familiarité des consommateurs à une base de producteurs qui soutient l'approvisionnement régional, faisant de l'origine forestière un élément crédible du positionnement de marque. Les ventes allemandes d'eaux minérales et médicinales devraient augmenter à un taux nominal en 2025, ce qui témoigne d'un intérêt croissant des consommateurs pour les options d'hydratation naturelles. Les producteurs et importateurs européens doivent se conformer aux exigences en matière d'hygiène alimentaire et de certification biologique, qui établissent des normes de qualité, de documentation, de manipulation des produits et d'étiquetage, en raison de l'acceptation et de l'adoption croissantes des aliments et boissons certifiés biologiques à travers l'EuropeSource : Commission européenne,Règlement biologique adapté à l'avenir", agriculture.ec.europa.eu">[3].
Marché de l'eau de bouleau en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 4,4 % entre 2026 et 2031, ce qui en fait la région à la croissance la plus rapide sur le marché de l'eau de bouleau. La Chine développe une production nationale d'eau de bouleau dans le Heilongjiang, tandis que le Japon et la Corée du Sud offrent une demande portée par les applications bien-être et soins de la peau, qui diffèrent de l'axe principal d'hydratation des marchés occidentaux. SourceBirch devrait profiter de l'Exposition universelle d'Osaka 2025 pour présenter sa technologie de sève de bouleau stable à température ambiante aux délégués internationaux et aux distributeurs potentiels. Les formats stables à température ambiante revêtent une importance particulière dans la région, car ils réduisent la dépendance à la distribution réfrigérée et peuvent améliorer la praticité de la desserte de zones situées au-delà des principaux marchés urbains.
Marché de l'eau de bouleau dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord représente le deuxième marché régional en importance, soutenu par les circuits de distribution d'aliments naturels et de spécialité aux États-Unis et par des groupes de consommateurs soucieux de leur santé au Canada. La catégorie reste moins établie qu'en Europe, ce qui rend l'éducation en point de vente, les essais produits et le contenu en ligne importants pour développer la familiarité des consommateurs. OOZ devrait intégrer plus de 50 points de vente premium sur la côte Est en juin 2026, illustrant le rôle des réseaux de distribution sélectifs dans le développement d'une catégorie en phase initiale. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des marchés en phase initiale, où la dépendance aux importations, la sensibilité aux prix et les coûts de la chaîne du froid limitent une adoption plus large. Les hôtels haut de gamme, les bars, les spas, les restaurants axés sur la santé, les emballages stables à température ambiante et le commerce électronique offrent des voies d'entrée ciblées sur le marché avant que les entreprises ne puissent maintenir une présence en grande distribution.

Paysage concurrentiel
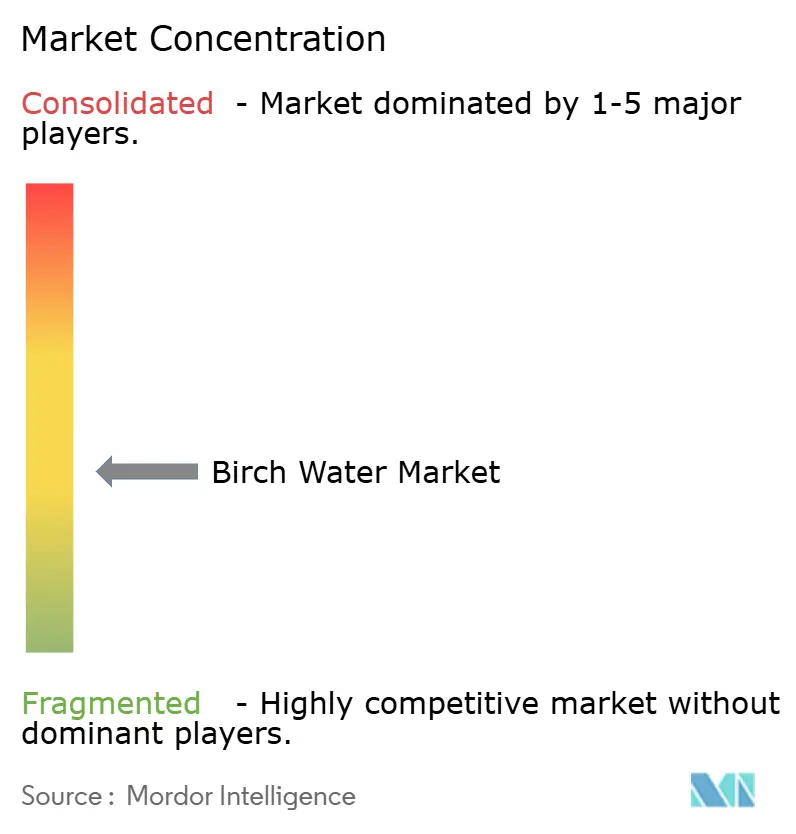
Le marché de l'eau de bouleau est modérément concentré, aucune marque ne détenant une position dominante à l'échelle mondiale. Les marques européennes historiques comprennent Sibberi, Tapped Birch Water, Sealand Birk, BelSeva et Nordic Koivu, qui ont contribué à établir la catégorie via les circuits de distribution d'aliments naturels et spécialisés. Leur positionnement s'articule généralement autour des certifications biologiques, de la foresterie durable et de l'origine du produit, tandis que les nouveaux entrants en Amérique du Nord et en Asie-Pacifique utilisent l'activité directe aux consommateurs et le commerce social pour atteindre des consommateurs qui découvrent encore la catégorie. Cette structure rend l'accès à l'approvisionnement, l'éducation sur le produit, les choix d'emballage et la sélection des canaux plus importants que la concurrence par les prix.
Les droits de récolte sécurisés constituent un enjeu concurrentiel central sur le marché de l'eau de bouleau, car la période de collecte de sève est courte et sensible aux conditions météorologiques. Les marques qui s'approvisionnent dans les zones nordiques, baltes et nord-américaines peuvent réduire leur exposition à un seul site de récolte et soutenir un plan d'approvisionnement plus stable. Un approvisionnement plus large peut accroître les besoins de transport, nécessiter des contrôles qualité plus étroits et rendre plus difficile le maintien d'une histoire d'origine claire à travers les produits. SourceBirch a adopté une approche axée sur le traitement en présentant une technologie de sève de bouleau stable à température ambiante avec une durée de conservation de 12 mois sans conservateurs. OOZ a lancé de l'eau de sève de bouleau certifiée USDA et Euro Organic aux États-Unis en juin 2026 et a développé une disponibilité initiale via des détaillants premium de la côte Est.
L'extension de gamme est une autre façon pour les marques de se démarquer tout en restant proches du positionnement naturel de la catégorie. Hammars Bryggeri a introduit des produits biologiques de sève de bouleau à la canneberge et au citron en Suède, offrant des alternatives aux boissons énergisantes caféinées. La traçabilité numérique peut aider les marques à afficher les informations sur le lot forestier et la récolte, et des recherches indiquent que les outils de traçabilité peuvent renforcer la perception de transparence par les consommateurs. La restauration, la fourniture d'ingrédients, les soins de la peau et les usages culinaires peuvent offrir des débouchés supplémentaires pour la sève et donner aux marques d'autres façons d'utiliser une matière première saisonnière limitée. La structure concurrentielle fragmentée laisse de la place aux marques différenciées, mais limite les avantages d'échelle disponibles pour tout participant.
Leaders du secteur de l'eau de bouleau
-
Sealand Birk
-
Nordic Koivu Ltd.
-
Treo Brands, LLC
-
Nature On Tap Ltd.
-
The Birch Factory Aps
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau de bouleau
- Nordic Koivu Ltd.
- Alaska Wild Harvest LLC
- Sibberi
- The Birch Factory Aps
- TreeVitalise Organic Birch Water
- Tapped Birch Water
- Sealand Birk
- BelSeva
- OselBirch
- Nature On Tap Ltd.
- Treo Brands, LLC
- Sapp Inc.
- Birch Tree Water Co.
- DrinkBirk
- Byarozavik
- Absolutely Wild
- Nordic Tree Water
- OOZ
- Hammers Family Birch
- Birkentree

Recent Industry Developments in Marché de l'eau de bouleau
- Juin 2026 : OOZ a lancé de l'eau de sève de bouleau certifiée USDA Organic et EU Organic sur le marché américain, obtenant des implantations dans plus de 50 points de vente premium sur la côte Est dans les deux mois suivant le lancement. Ces points de vente comprenaient Happier Grocery, Pearl River Mart et Westside Market. Fondée par Christina Zhang et Tia Gong, la marque a positionné son entrée sur le marché comme la création d'une nouvelle catégorie d'hydratation forestière.
- Juin 2026 : OOZ a annoncé sa participation au Summer Fancy Food Show 2026 au Javits Center de New York. L'entreprise utilisera l'événement pour présenter sa marque aux acheteurs de la distribution spécialisée et élargir sa distribution au-delà de son réseau initial de la côte Est.
- Août 2025 : SourceBirch a dévoilé sa technologie de sève de bouleau stable à température ambiante lors de la journée promotionnelle de la province du Heilongjiang à l'Exposition universelle d'Osaka 2025. La technologie offre une durée de conservation de 12 mois sans conservateurs.
- Avril 2025 : SourceBirch a présenté son approche de traitement de sève de bouleau stable à température ambiante à des distributeurs potentiels au Japon et en Corée du Sud lors de sa présentation à l'Exposition universelle d'Osaka.


Périmètre du rapport mondial sur le marché de l'eau de bouleau
| Eau de bouleau plate |
| Eau de bouleau pétillante |
| Eau de bouleau aromatisée |
| Eau de bouleau non aromatisée/originale |
| Bouteilles |
| Canettes |
| Autres (tetrapaks, |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Boutiques de commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Belgique | |
| Finlande | |
| Norvège | |
| Reste de l'Europe | |
| Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Par type de produit | Eau de bouleau plate | |
| Eau de bouleau pétillante | ||
| Par profil aromatique | Eau de bouleau aromatisée | |
| Eau de bouleau non aromatisée/originale | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Autres (tetrapaks, | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Boutiques de commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | |
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Belgique | ||
| Finlande | ||
| Norvège | ||
| Reste de l'Europe | ||
| Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'eau de bouleau jusqu'en 2031 ?
La catégorie devrait croître à un CAGR de 3,12 % de 2026 à 2031, passant de 282,41 millions USD en 2026 à 329,27 millions USD d'ici 2031.
Quel format d'eau de bouleau devrait connaître la croissance la plus rapide ?
L'eau de bouleau pétillante devrait croître à un CAGR de 4,25 % entre 2026 et 2031, soutenue par les occasions de mixers premium et de restauration.
Quelle région détenait la plus grande part en 2025 ?
L'Europe était en tête avec une part de 44,91 % en 2025, soutenue par la familiarité avec la sève de bouleau et des circuits de distribution biologiques et spécialisés établis.
Quelle zone régionale devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 4,42 % durant 2026-2031, soutenue par le développement de la production en Chine et la demande régionale en matière de bien-être.
Dernière mise à jour de la page le:



