
バーチウォーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 282.41 百万米ドル |
| 市場規模 (2031) | 329.27 百万米ドル |
| Growth Rate (2026 - 2031) | 3.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるバーチウォーター市場分析
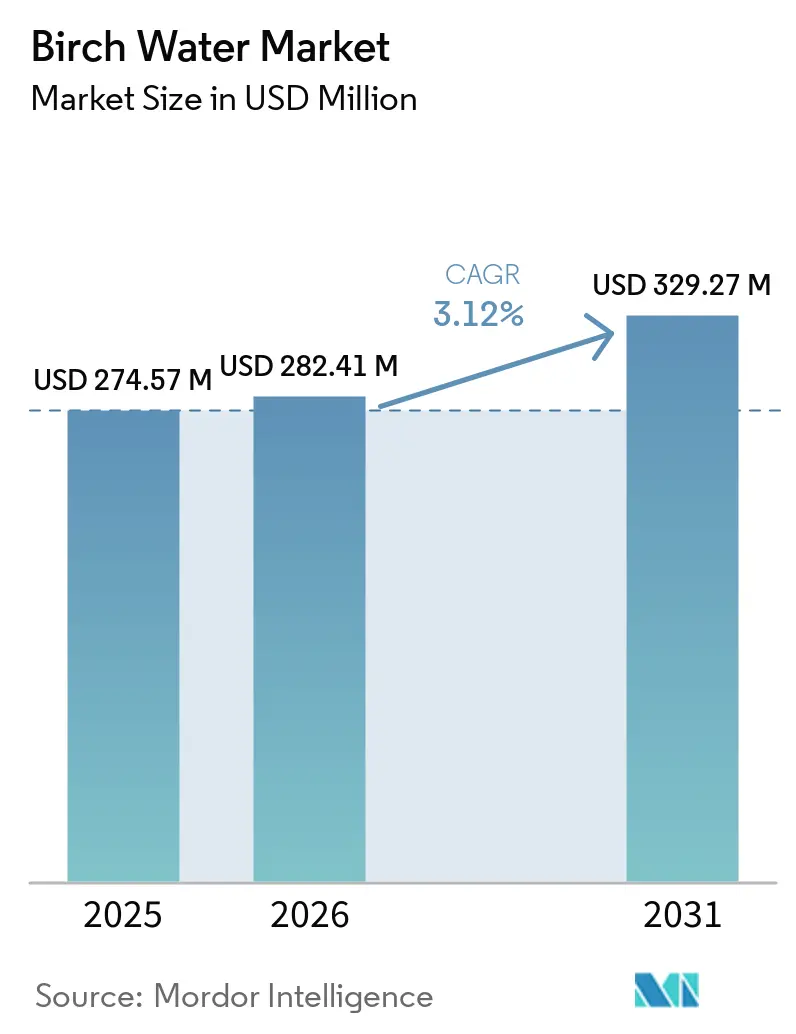
バーチウォーター市場規模は、2025年の2億7,457万米ドルから2026年には2億8,241万米ドルへと成長し、2026年から2031年にかけて3.12%のCAGRで2031年までに3億2,927万米ドルに達すると予測されています。春の短い採取期間が原材料の供給を制限し、このカテゴリーのプレミアムポジショニングを支えています。消費者需要は、シンプルな原材料リスト、植物由来の水分補給、およびトレーサブルな原産地を持つ製品への関心によって牽引されています。CBI オランダによると、同協会が支援した調査により、欧州のメーカーの約99%が2025年にクリーンラベル製品を考慮していることが明らかになりました[1]出典:開発途上国からの輸入促進センター、「欧州の天然食品添加物市場においてどのようなトレンドが機会または脅威をもたらすか」、cbi.eu。森林採取権への安定したアクセスを持つブランドは、公開市場で樹液を購入するブランドよりも生産計画を確実に立てることができます。採取後の鮮度を保つ必要性も、効率的な加工および低温流通チェーン能力の重要性を高めています。バーチウォーター市場は依然として特した飲料カテゴリーであるため、広範な値引きよりも明確な製品教育とリピート購入がより重要になります。ココナッツウォーター、メープルウォーター、カクタスウォーターとの競争により、棚スペースを求めるブランドにとって味、原産地、製品ポジショニングが重要な要素となっています。
主要レポートのポイント
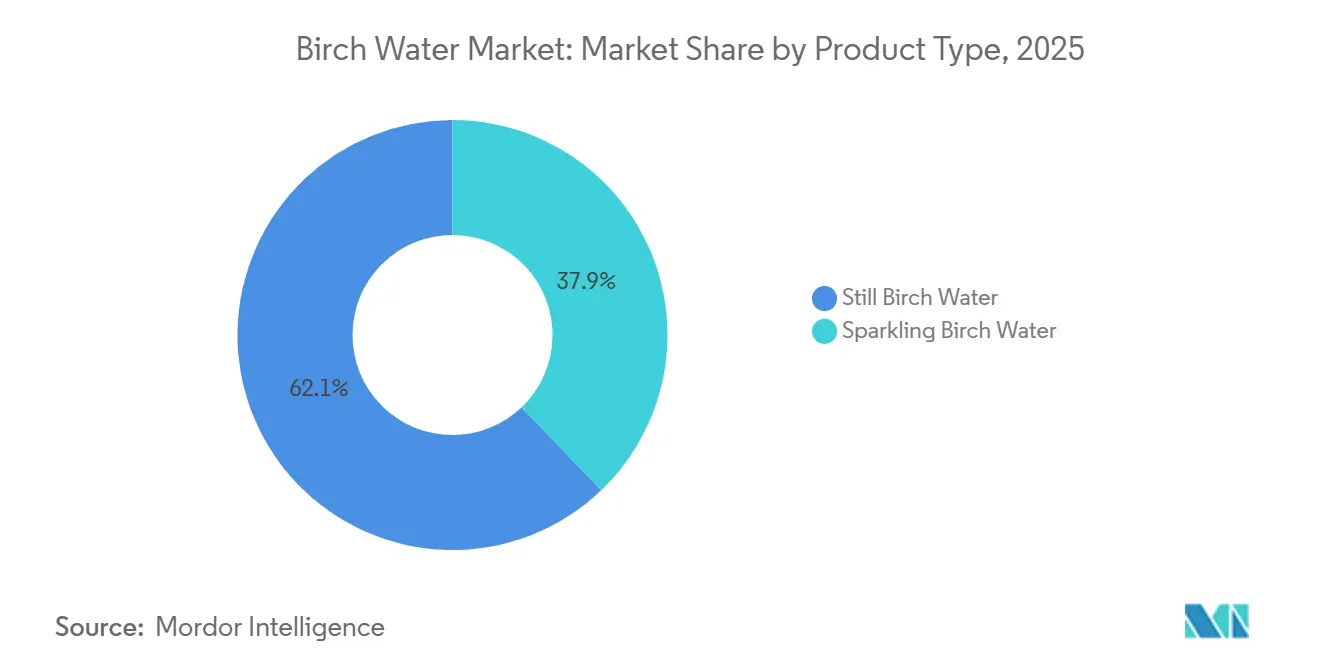
- 製品タイプ別では、スティルバーチウォーターが2025年に62.15%でバーチウォーター市場の最大シェアを占め、スパークリングバーチウォーターは2026年から2031年にかけて最も速い4.25%のCAGRで成長すると予測されています。
- フレーバープロファイル別では、無香料またはオリジナルのバーチウォーターが2025年に64.72%でバーチウォーター市場の最大シェアを占め、フレーバー付きバーチウォーターは2026年から2031年にかけて最も速い3.99%のCAGRで成長すると予測されています。
- 包装タイプ別では、ボトルが2025年に61.37%でバーチウォーター市場の最大シェアを占め、缶は2026年から2031年にかけて最も速い3.85%のCAGRで成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に39.77%でバーチウォーター市場の最大シェアを占め、オンライン小売店は2026年から2031年にかけて最も速い4.15%のCAGRで成長すると予測されています。
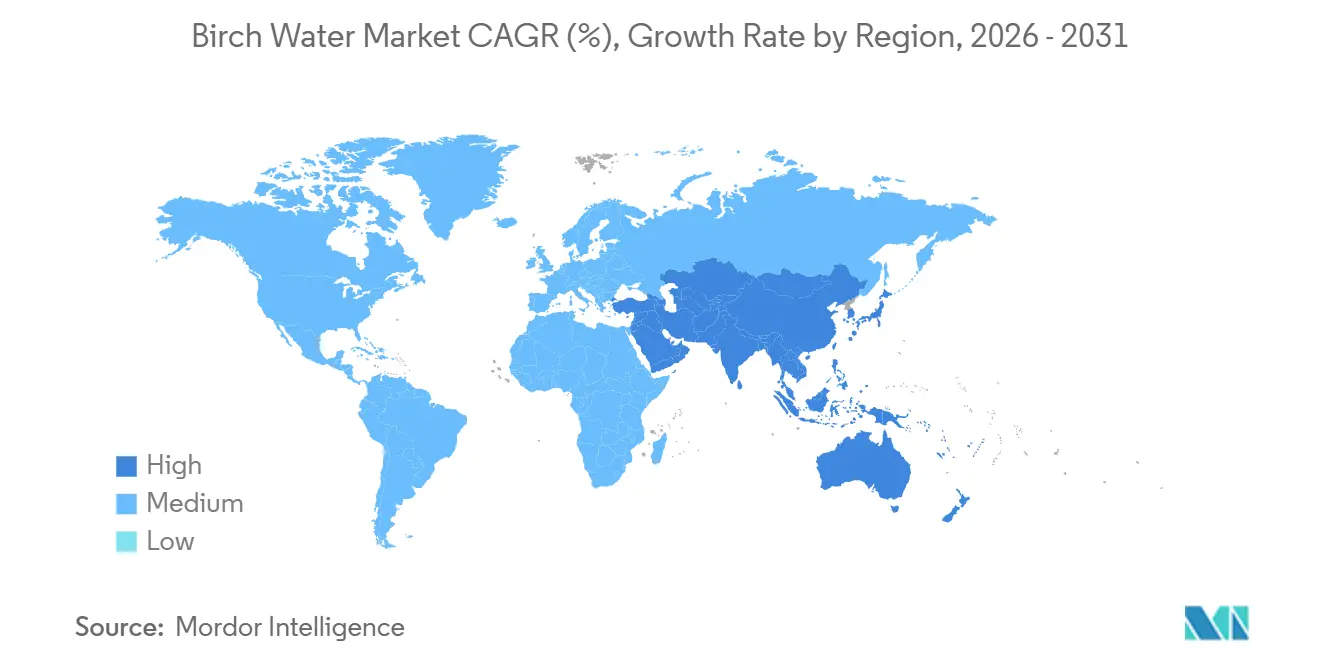
- 地域別では、欧州が2025年に44.91%でバーチウォーター市場の最大シェアを占め、アジア太平洋地域は2026年から2031年にかけて最も速い4.42%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 天然・クリーンラベル・低カロリー飲料への需要 | +0.5% | 欧州および北米に中核的影響を持つグローバル | 中期(2〜4年) |
| 植物由来の機能性水分補給の採用 | +0.4% | アジア太平洋に中核的影響を持ち、中東・アフリカへの波及効果があるグローバル | 中期(2〜4年) |
| 有機・森林由来飲料のプレミアム化 | +0.3% | 欧州および北米 | 長期(4年以上) |
| 電子商取引および消費者直販飲料販売の拡大 | +0.3% | 北米およびアジア太平洋で最も強いグローバル | 短期(2年以内) |
| 寒冷地における樹液採取インフラの機会 | +0.3% | 北欧諸国、北米、およびバルト地域 | 長期(4年以上) |
| 季節性森林原材料のデジタルトレーサビリティ | +0.2% | 欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
天然・クリーンラベル・低カロリー飲料への需要
バーチウォーター市場は、認識可能な原材料、低糖分含有量、および透明な生産慣行を持つ飲料への消費者の関心の高まりから恩恵を受けています。ブランドはバーチ樹液を最小限に加工された飲料として位置づけ、添加原材料の長いリストに頼ることなく製品の原産地を伝えることができます。その低カロリープロファイルは、甘味料を多用した飲料の代替品への需要と一致しており、消費者が他のプレミアムウォーター製品と比較するための実用的な根拠を提供します。これらの嗜好は、特に専門店や健康志向の小売チャネルにおいて、原材料リストが短く人工添加物を含まない製品を支持します。ただし、多くの消費者がバーチ樹液、その季節的な採取プロセス、および日常的な飲料としての適合性に不慣れなため、このカテゴリーには明確なラベリングと消費者コミュニケーションが必要です。
植物由来の機能性水分補給の採用拡大
バーチウォーター市場は、高いカフェインレベルや大量に強化された処方に依存しない植物由来の水分給製品への需要から恩恵を受けています。バーチ樹液にはグルコース、フルクトース、リンゴ酸、クエン酸、およびその自然発生的な組成に寄与するその他の測定可能な化合物が含まれています。この組成により、ブランドは樹液から注意をそらしたり、過度に複雑な製品メッセージを作成したりすることなく、製品の特性を伝えることができます。このカテゴリーは、プレミアムなココナッツウォーターやその他のボタニカル飲料も検討する消費者と競合しており、糖分含有量、味、および製品原産地の重要性が高まっています。機能性表示には欧州食品表示規制の下で適切な実証が必要なため、明確で準拠した製品コミュニケーションが引き続き不可欠です。
有機・森林由来飲料のプレミアム化
有機認証と文書化された森林原産地は、消費者が検証可能な調達および生産慣行を期待する地域において、バーチウォーター市場のプレミアムポジショニングを支えています。認証には採取エリアとタッピング方法の記録が必要であり、製品開発の後半に追加されるパッケージングの主張ではなく、運営のコミットメントとなっています。プレミアム小売店、専門店、およびフードサービス施設は、製品の原産地のコンテキストを提供するため、単価が高い少量製品に適したチャネルです。ガラスボトル、詳細なラベル、および収穫情報は、バーチ樹液に不慣れな消費者への製品説明に役立ちます。食品トレーサビリティに関する研究では、QRコードシステムが透明性と製品品質に対する消費者の認識を強化できることが示されています。
電子商取引および消費者直販飲料販売の拡大
オンライン小売により、バーチウォーターブランドは製品の原産地、原材料、提供方法の提案、および小売棚スペースが許す以上の使用方法に関する詳細情報を提供できます。この機能は、多くの消費者が試したことがなく、パッケージだけでは完全に理解できない可能性があるカテゴリーにとって特に価値があります。消費者直販のサブスクリプションモデルは、繰り返し購入を促進し、消費者がマルチパック形式を購入できるようにし、採取期間を超えた需要管理をブランドが行うのに役立ちます。オンラインチャネルはまた、スーパーマーケットへの広範な掲載が利用できない場合や、製品が従来のウォーターブランドよりも多くの説明を必要とする場合に、小規模ブランドが消費者にアクセスする手段を提供します。例えば、欧州委員会によると、2025年にインターネットユーザーの約78%がオンラインで食料品やその他の製品を購入したことが明らかになっています[2]出典:欧州委員会、「個人向け電子商取引統計」、ec.europa.eu。オンライン小売店の急速な予測成長は、デジタルによる発見、製品教育、および定期注文がカテゴリーの発展にとって引き続き重要であることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイライン |
|---|---|---|---|
| バーチ樹液の採取期間が短く天候に左右される | -0.4% | 北欧、バルト、およびカナダの供給ゾーンで最も深刻なグローバル | 長期(4年以上) |
| 主流の水分補給製品に対するプレミアム価格設定 | -0.4% | 新興市場、南米、中東・アフリカ、および内陸アジア太平洋 | 中期(2〜4年) |
| 生鮮樹液の腐敗しやすさと加工要件 | -0.3% | アジア太平洋および南米 | 中期(2〜4年) |
| バーチウォーターの効能と使用方法に対する消費者の理解が限られている | -0.3% | 北米およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バーチ樹液採取期間の短さと天候依存性
バーチウォーター市場は生物学的に制限された採取シーズンに依存しており、需要の増加に応じて供給を迅速に拡大する能力を制限しています。樹液は早春の芽吹き前に流れ、特定の場所での採取期間は通常10〜14日間続きます。スペイン北西部のシラカバ林を対象とした2026年の研究では、7日間で1本あたり平均9.5リットルの収量が報告され、1本あたり1.6リットルから28.5リットルの範囲でした。暖かい春は芽吹きを早める可能性があり、霜は樹液の圧力を低下させて採取妨げ、生産者が対応できる時間を限られたものにします。フィンランド、バルト諸国、および北米からの調達は、単一の地域収穫への依存を減らすことができますが、物流の複雑さを増加させ、より厳格な品質管理と原産地管理を必要とする可能性があります。
主流の水分補給製品に対するプレミアム価格設定
バーチウォーターは通常、主流のボトルウォーターの3〜5倍のコストがかかり、価格に敏感な環境での消費者トライアルを制限し、繰り返し購入をより困難にします。短い収穫期間、低温輸送要件、有機認証コスト、および低い生産量がこれらの高い価格に寄与しています。この課題は、プレミアムパッケージ飲料の消費者基盤が狭く、輸入品に追加の流通コストが発生する南米および中東・アフリカで特に重要です。価格を下げると、特に原材料の季節的な入手可能性を考慮すると、ブランドが低い単位収益を相殺するのに十分な量を達成する前にマージンが侵食される可能性があります。消費者教育、プレミアムホスピタリティへの配置、オンライン製品情報、および場面特定のフォーマットは、値引きに頼ることなく価値を伝えるのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティルフォーマットがリードし、スパークリングがプレミアムな機会を構築スティルバーチウォーターは2025年のバーチウォーター市場シェアの62.15%を占めた。このフォーマットは、バーチ樹液採取に直結した純粋で最小限の加工による水分補給製品としてのカテゴリーのアイデンティティを反映している。そのシンプルな製品提案は、クリーンラベル飲料への需要と一致しており、限られた原材料を好む消費者に対して親しみやすいメッセージを伝えることをブランドに可能にする。スティル製品はまた、ブランドが配合に焦点を当てるのではなく、森林の原産地、収穫のタイミング、および樹液の自然な品質を強調することを可能にする。このフォーマットは限られた再配合を必要とし、専門小売およびプレミアム天然飲料の場におけるカテゴリーの確立されたポジショニングを維持するのに役立つ。
スパークリングバーチウォーターは2026年から2031年にかけて4.25%のCAGRで成長すると予測されている。このフォーマットにより、ブランドはプレミアムミキサー、レストランのメュー、および社交的な飲酒の場に参入することができ、消費者は従来のスパークリングウォーターの代替品を求める可能性がある。また、消費者がプレミアムな飲酒体験を期待しながらもノンアルコールの選択肢を求める場において、スパークリングミネラルウォーターと競合することもできる。炭酸化により、バーチウォーター市場は、バーチ樹液を主要原材料から外したり、原産地ベースのメッセージを弱めたりすることなく、使用機会を拡大することができる。ブランドがビタミンを添加したり機能性を主張したりする場合、食品表示規制が引き続き関連するため、製品開発は許可された主張と一致させる必要がある。


フレーバープロファイル別:
オリジナル製品がリードし、フレーバー製品がトライアルを支援無香料またはオリジナルのバーチウォーターは2025年のグローバルバーチウォーター市場価値の64.72%を占めた。このセグメントは、収穫された形態に近い最小限の加工製品への消費者需要から恩恵を受けている。また、生産者が製品の産地、収穫方法、季節的な入手可能性、および自然な味を強調することも可能にする。添加成分には明確な表示が必要なため、オリジナル製品は原地主導のブランド戦略において中心的な役割を果たし、プレミアムポートフォリオ内で独自のポジションを占めている。オリジナルフォーマットは、フレーバー主導の飲料オプションよりもシンプルな製品構成を好む消費者の間で、専門店において特に重要であり続けている。
フレーバー付きバーチウォーターは2026年から2031年にかけて3.99%のCAGRで成長すると予測されている。ベリーおよびシトラスの配合は、プレーンなバーチ樹液の味に不慣れな消費者や、プレミアム飲料においてより多様性を求める消費者にとって、バーチウォーターをより身近なものにすることができる。スウェーデンでは、Hammers Bryggeriがクランベリーとレモンのバリアントでオーガニックバーチ樹液を発売し、カフェイン入りエナジードリンクの代替品を求める消費者向けの天然機能性飲料としてこれらの製品を位置づけた。フレーバーフォーマットはまた、カクテルやデザートの調理においてフードサービスの機会を生み出すことができ、その独特のボタニカルノートが標準的なボトル飲料よりも高い有用性を提供する可能性がる。これらの用途は、生産者がコアな小売消費の機会を超えてバーチ樹液の使用を拡大し、季節的な供給の活用を最適化するのに役立つ可能性がある。
包装タイプ別:
ボトルがプレミアムな視認性を維持し、缶が流通を改善ボトルは2025年のバーチウォーター市場の61.37%を占めた。ガラス包装は、専門小売およびフードサービスで使用されるプレミアムな森林原産地のポジショニングを支え、プレゼンテーションが買い物客の未知の製品に対する理解を形成する。ブランドがラベル、包装デザイン、および樹液の産地に関する情報を通じて製品の詳細を伝えるための確立されたフォーマットを提供する。ボトルは、プレミアム天然飲料がすでに小売の存在感を持ち、消費者が包装された専門飲料に慣れている北欧および西欧の環境において特に関連性が高い。このフォーマットは、生産者がより広い流通のために他のフォーマットを検討する場合でも、カテゴリーの小ロットおよび原産地重視のイメージと密接に結びついたままである。
缶は2026年から2031年にかけて3.85%のCAGRを記録すると予測されている。その軽量性は、直接配送モデルを構築するブランドにとって有用、eコマースの出荷やサブスクリプションパックの配送負担を軽減することができる。アルミニウムはまた、リサイクル重視の包装コミュニケーションをサポートし、即時消費のために飲料を購入する消費者に親しみやすいフォーマットを提供することができる。テトラパックを含む他のフォーマットは、冷蔵サプライチェーンが限られている場所や、輸送距離が常温安定性の実用的な価値を高める場所に対応することができる。SourceBirchは2025年大阪万博において常温安定バーチ樹液技術を発表し、このプロセスが防腐剤なしで12ヶ月の賞味期限を提供すると述べた。
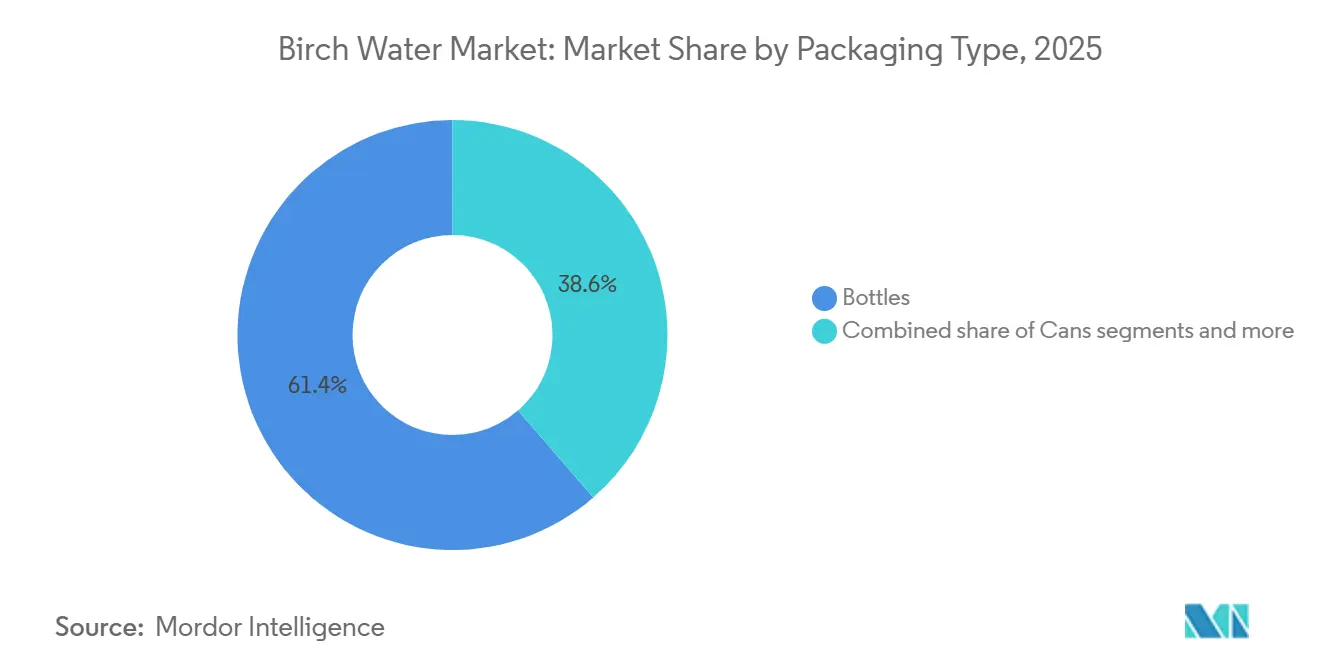
注記: すべての個別グメントのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:
スーパーマーケットが規模を提供し、オンライン小売が発見を支援スーパーマーケットおよびハイパーマーケットは2025年のバーチウォーター市場の39.77%を占めた。これらの店舗は、飲料棚スペースを競争するために必要な認知度を持ち、その価値を迅速に説明できるブランドに対してボリュームポテンシャルを提供する。また、カテゴリーをすでに理解しており、より馴染みのある水分補給製品と並んで選択する意欲のある消費者の定期的な購入をサポートするコンビニエンスストアおよび食料品店は衝動買いや補充の機会に対応するが、限られた棚スペースはカテゴリー教育をより困難にする可能性がある。バーチウォーター業界はこれらの物理的チャネルを使用して、専門小売の場を超えた認知度を向上させ、後にオンラインで再注文する可能性のある消費者にリーチすることができる。
オンライン小売店は2026年から2031年にかけて4.15%のCAGRで成長すると予測されている。デジタルストアフロントは、短い店内でのやり取りでは伝えることが難しい製品の詳細、調達情報、および提供の提案を提供することができる。サブスクリプションオファーは、リピート購入、マルチパック注文の出荷、および地元では在庫されていない可能性のある製品への消費者アクセスをサポートすることができる。OOZは2026年6月に、ウェルネス志向の食料品店やホスピタリティ会場を含むプレミアムな東海岸の小売業者を通じて米国でオーガニックバーチ樹液水を発売し、その後消費者へのルートを拡大した。同社の段階的な参入は、消費者教育がまだ必要な専門飲料において、物理な配置とオンライン注文がどのように連携できるかを示している。
地域分析
ヨーロッパ バーチウォーター市場
ヨーロッパは2025年のバーチウォーター市場において44.91%のシェアを占めた。北欧およびバルト諸国はバーチ樹液に対する長年の親しみを持ち、ドイツ、イギリス、フランスはプレミアム製品を支えるオーガニックおよびスペシャルティ小売チャネルが確立されている。フィンランドは消費者の親しみやすさと、地域供給を支える生産者基盤を兼ね備えており、森林由来であることをブランドポジショニングの信頼できる要素としている。ドイツのミネラルウォーターおよび薬用水の売上は2025年に名目ベースで増加すると予測されており、天然水分補給オプションに対する消費者の関心の高まりを示している。ヨーロッパ全域でオーガニック認証食品・飲料の受容と用が拡大していることを背景に、ヨーロッパの生産者および輸入業者は食品衛生およびオーガニック要件を遵守する必要があり、これにより品質、文書管理、製品取り扱い、およびラベル表示に関する基準が設けられている出典:欧州委員会、「未来に向けたオーガニック規則集」、agriculture.ec.europa.eu">[3]
アジア太平洋 バーチウォーター市場
アジア太平洋地域は2026年から2031年にかけてCAGR 4.4%で成長すると予測されており、バーチウォーター市場において最も成長の速い地域となっている。中国は黒竜江省で国内バーチウォーター生産を発展させており、日本と韓国ではウェルネスおよびスキンケア用途による需要が見られ、これは西洋市場における主要な水分補給という用途とは異なる。SourceBirchは2025年の大阪万博を活用し、常温保存可能なバーチ樹液技術を国際的な代表者および潜在的な販売代理店に披露することが期待されている。常温保存可能なフォーマットは、冷蔵流通への依存を低減し、主要な都市市場を超えた地域への供給の実用性を向上させる可能性があることから、この地域において特に重要である。 北米は第2位の地域市場を形成しており、米国における自然食品およびスペシャルティ食品小売チャネル、ならびにカナダの健康意識の高い消費者層に支えられている。このカテゴリーはヨーロッパほど確立されておらず、消費者の認知度を高めるためには小売教育、製品トライアル、およびオンラインコンテンツが重要となる。OOZは2026年6月に東海岸の50か所以上のプレミアム店舗への展開を予定しており、カテゴリー形成初期段階におけるキュレーションされた小売ネットワークの役割を示している。南米、中東、アフリカは依然として初期段階の市場であり、輸入依存、価格感応度、およびコールドチェーンコストが広範な普及を制限している。プレミアムホテル、バー、スパ、健康志向のレストラン、常温保存可能なパッケージング、およびeコマースは、企がより広範な小売プレゼンスを維持できるようになる前の段階における、ターゲットを絞った市場参入の潜在的な経路を提供している。
南北アメリカおよびMEA バーチウォーター市場

競合環境
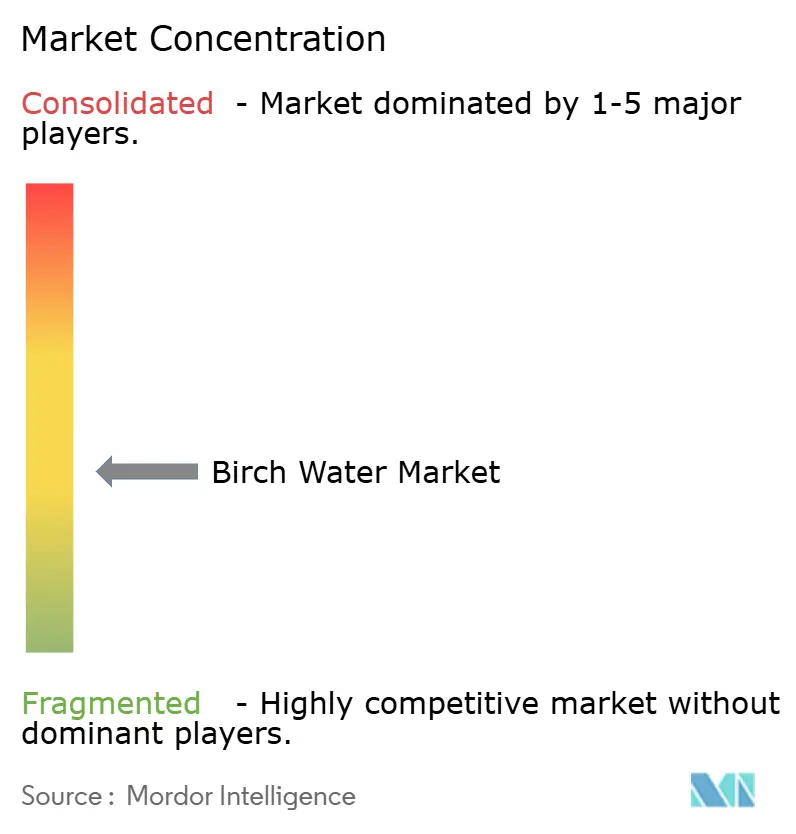
バーチウォーター市場は中程度に集中しており、単一のブランドが支配的なグローバルポジションを持っているわけではない。欧州のヘリテージブランドには、Sibberi、Tapped Birch Water、Sealand Birk、BelSeva、Nordic Koivuが含まれており、これらは天然食品および専門小売チャネルを通じてカテゴリーの確立に貢献してきた。これらのポジショニングは一般的にーガニック認証、持続可能な林業、および製品の原産地を中心としており、北米およびアジア太平洋地域の新規参入者は、カテゴリーについてまだ学んでいる消費者にリーチするためにダイレクト・トゥ・コンシューマー活動とソーシャルコマースを使用している。この構造により、供給アクセス、製品教育、包装の選択、およびチャネル選択が、広範な価格競争よりも重要となっている。
安定した収穫権はバーチウォーター市場における中心的な競争上の問題であり、樹液の採取期間が短く天候に左右されるためである。北欧、バルト、および北米地域にわたって調達するブランドは、単一の収穫場所へのエクスポージャーを減らし、より安定した供給計画をサポートすることができる。より広い調達は輸送ニーズを増加させ、より厳密な品質管理を必要とし、製品全体で明確な原産地ストーリーを維持することをより困難にする可能性がある。SourceBirchは、防腐剤なしで12ヶ月の賞味期限を持つ常温安定バーチ樹液技術を発表することで、加工主導のアプローチを追求してきた。OOZは2026年6月に米国でUSDAよびユーロオーガニック認証バーチ樹液水を発売し、プレミアムな東海岸の小売業者を通じて早期の入手可能性を構築した。
製品拡張は、ブランドがカテゴリーの自然なポジショニングに近い状態を保ちながら競争できるもう一つの方法である。Hammars Bryggeriはスウェーデンでオーガニックのクランベリーとレモンのバーチ樹液製品を導入し、カフェイン入りエナジー飲料の代替品を提供した。デジタルトレーサビリティは、ブランドが森林ロットと収穫情報を示すのに役立ち、研究によるとトレーサビリティツールは透明性に対する消費者の認識を強化できることが示されている。フードサービス、原材料供給、スキンケア、および料理用途は、樹液の追加的な販路を提供し、限られた季節的な原材料を活用するための他の方法をブランドに与えることができる。断片化した競争構造は差別化されたブランドに余地を残しているが、いずれの参加者にとっても利用可能な規模の優位性を制限している。
バーチウォーター産業のリーダー
-
Sealand Birk
-
Nordic Koivu Ltd.
-
Treo Brands, LLC
-
Nature On Tap Ltd.
-
The Birch Factory Aps
- *免責事項:主要選手の並び順不同
バーチウォーター市場
- Nordic Koivu Ltd.
- Alaska Wild Harvest LLC
- Sibberi
- The Birch Factory Aps
- TreeVitalise Organic Birch Water
- Tapped Birch Water
- Sealand Birk
- BelSeva
- OselBirch
- Nature On Tap Ltd.
- Treo Brands, LLC
- Sapp Inc.
- Birch Tree Water Co.
- DrinkBirk
- Byarozavik
- Absolutely Wild
- Nordic Tree Water
- OOZ
- Hammers Family Birch
- Birkentree

Recent Industry Developments in バーチウォーター市場
- 2026年6月:OOZは米国市場でUSDAオーガニックおよびEUオーガニック認証バーチ樹液水を発売し発売から2ヶ月以内に東海岸全域の50以上のプレミアム小売ロケーションでの取り扱いを確保した。これらのロケーションにはHappier Grocery、Pearl River Mart、Westside Marketが含まれていた。Christina ZhangとTia Gongによって設立されたこのブランドは、その市場参入を新しい森林水分補給カテゴリーの創出として位置づけた。
- 2026年6月:OOZはニューヨーク市のジャビッツセンターで開催される2026年サマーファンシーフードショーへの参加を発表した。同社はこのイベントを活用して専門小売バイヤーにブランドを紹介し、初期の東海岸ネットワークを超えた流通を拡大する予定である。
- 2025年8月:SourceBirchは2025年大阪万博における黒竜江省のプロモーションデーで常温安定バーチ樹液技術をデビューさせた。この技術は防腐剤なしで12ヶ月の賞味期限を提供する。
- 2025年4月:SourceBirchは大阪万博でのプレゼンテーションにおいて、日本と韓国の潜在的な流通業者に常温安定バーチ樹液加工アプローチを紹介した。


世界のバーチウォーター市場レポートの範囲
| スティルバーチウォーター |
| スパークリングバーチウォーター |
| フレーバー付きバーチウォーター |
| 無フレーバー/オリジナルバーチウォーター |
| ボトル |
| 缶 |
| その他(テトラパックなど) |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ベルギー | |
| フィンランド | |
| ルウェー | |
| 欧州その他 | |
| アジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| 製品タイプ別 | スティルバーチウォーター | |
| スパークリングバーチウォーター | ||
| フレーバープロファイル別 | フレーバー付きバーチウォーター | |
| 無フレーバー/オリジナルバーチウォーター | ||
| 包装タイプ別 | ボトル | |
| 缶 | ||
| その他(テトラパックなど) | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | |
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ベルギー | ||
| フィンランド | ||
| ルウェー | ||
| 欧州その他 | ||
| アジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのバーチウォーターの予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけて3.12%のCAGRで成長すると予測されており、2026年282.41 ミリオン 米ドルから2031年までに329.27 ミリオン 米ドルへと増加する。
どのバーチウォーターフォーマットが最も速く成長すると予測されていますか?
スパークリングバーチウォーターは2026年から2031年にかけて4.25%のCAGRで成長すると予測されており、プレミアムミキサーおよびフードサービスの機会によって支えられている。
2025年に最大のシェアを持っていた地域はどこですか?
欧州は2025年に44.91%のシェアでリードし、バーチ樹液への親しみと確立された有機および専門小売チャネルによって支えられています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて4.42%のCAGRで拡大すると予測されており、中国における生産の発展および地域のウェルネス需要によって支えられている。
最終更新日:



