
Tamaño y Participación del Mercado de Agua de Abedul
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
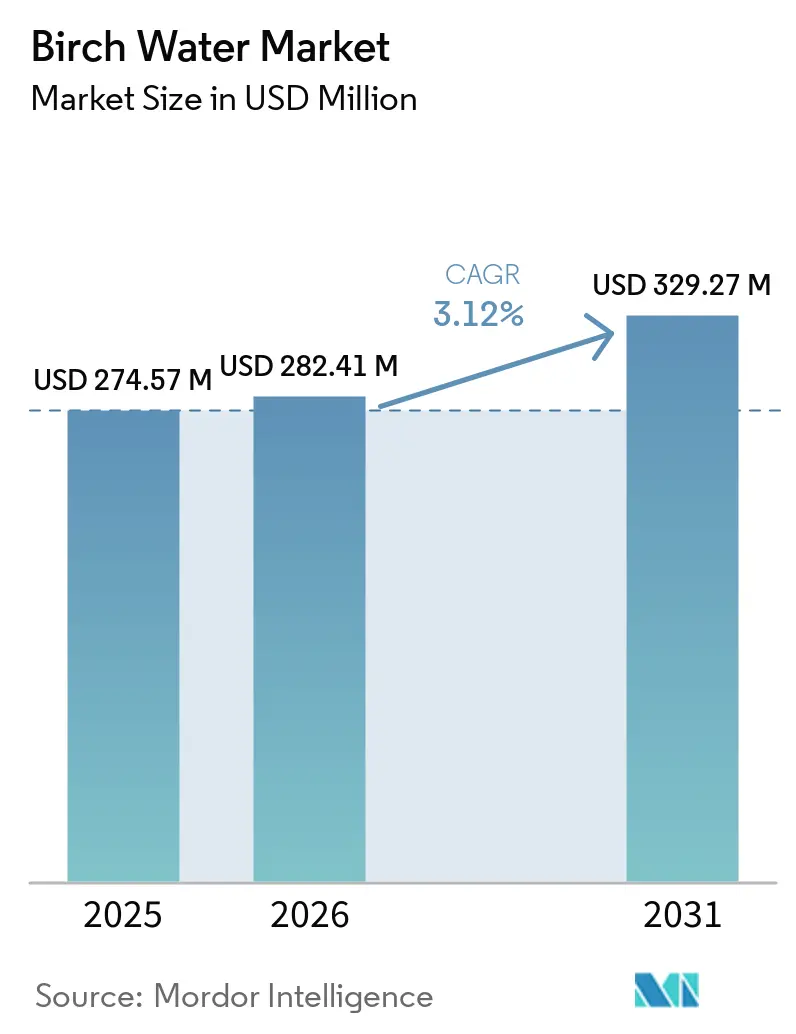
| Tamaño del Mercado (2026) | 282.41 Millones de dólares |
| Tamaño del Mercado (2031) | 329.27 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Agua de Abedul por Mordor Intelligence
Se espera que el tamaño del mercado de agua de abedul crezca de 274,57 millones de USD en 2025 a 282,41 millones de USD en 2026, y se prevé que alcance los 329,27 millones de USD para 2031, a una CAGR del 3,12% durante 2026-2031. Un breve período de recolección primaveral limita el suministro de materia prima y refuerza el posicionamiento premium de la categoría. La demanda de los consumidores está impulsada por el interés en listas de ingredientes simples, hidratación de origen vegetal y productos con orígenes trazables. Según CBI Países Bajos, un estudio respaldado por la asociación reveló que aproximadamente el 99% de los fabricantes europeos consideran los productos de etiqueta limpia en 2025[1]Fuente: Centro para la Promoción de las Importaciones de Países en Desarrollo, "¿Qué tendencias ofrecen oportunidades o representan una amenaza en el mercado europeo de aditivos alimentarios naturales?", cbi.eu. Las marcas con acceso garantizado a derechos de aprovechamiento forestal pueden planificar la producción de manera más fiable que aquellas que adquieren savia en el mercado abierto. La necesidad de preservar la frescura tras la recolección también incrementa la importancia de un procesamiento eficiente y de capacidades de cadena de frío. El mercado de agua de abedul sigue siendo una categoría de bebidas especializada; por lo tanto, la educación clara sobre el producto y las compras recurrentes serán más importantes que los descuentos generalizados. La competencia del agua de coco, arce y cactus hace que el sabor, el origen y el posicionamiento del producto sean factores críticos para las marcas que buscan espacio en los lineales.
Conclusiones Clave del Informe
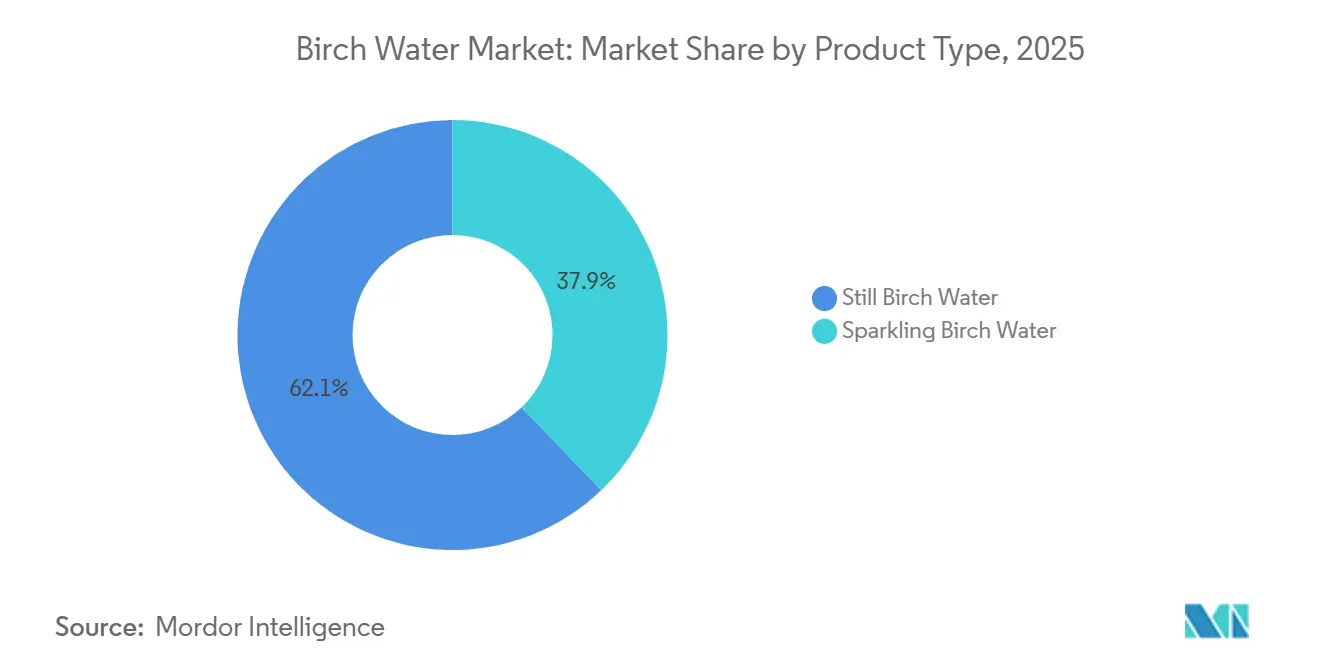
- Por tipo de producto, el agua de abedul sin gas representó la mayor cuota del mercado de agua de abedul, con un 62,15% en 2025, mientras que se proyecta que el agua de abedul con gas crezca a la CAGR más rápida, del 4,25%, durante 2026-2031.
- Por perfil de sabor, el agua de abedul sin sabor u original representó la mayor cuota del mercado de agua de abedul, con un 64,72% en 2025, mientras que se proyecta que el agua de abedul con sabor crezca a la CAGR más rápida, del 3,99%, durante 2026-2031.
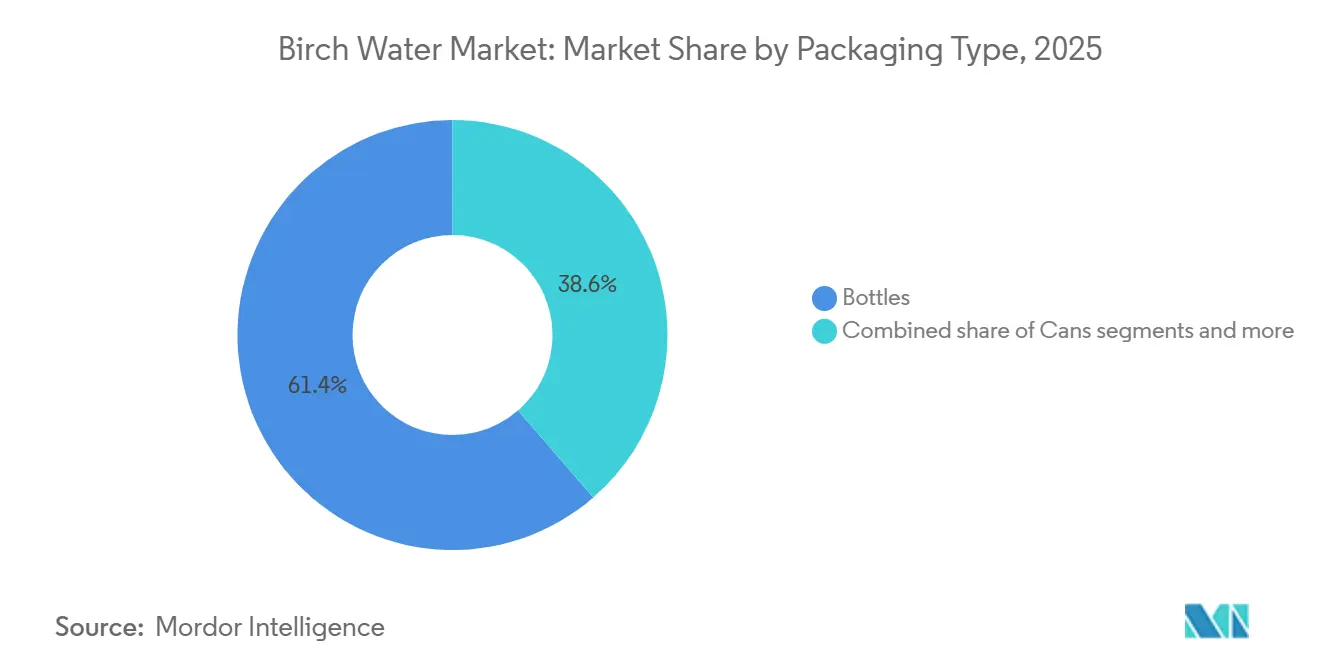
- Por tipo de envase, las botellas representaron la mayor cuota del mercado de agua de abedul, con un 61,37% en 2025, mientras que se proyecta que las latas crezcan a la CAGR más rápida, del 3,85%, durante 2026-2031.
- Por canal de distribución, los supermercados e hipermercados representaron la mayor cuota del mercado de agua de abedul, con un 39,77% en 2025, mientras que se proyecta que las tiendas minoristas en línea crezcan a la CAGR más rápida, del 4,15%, durante 2026-2031.
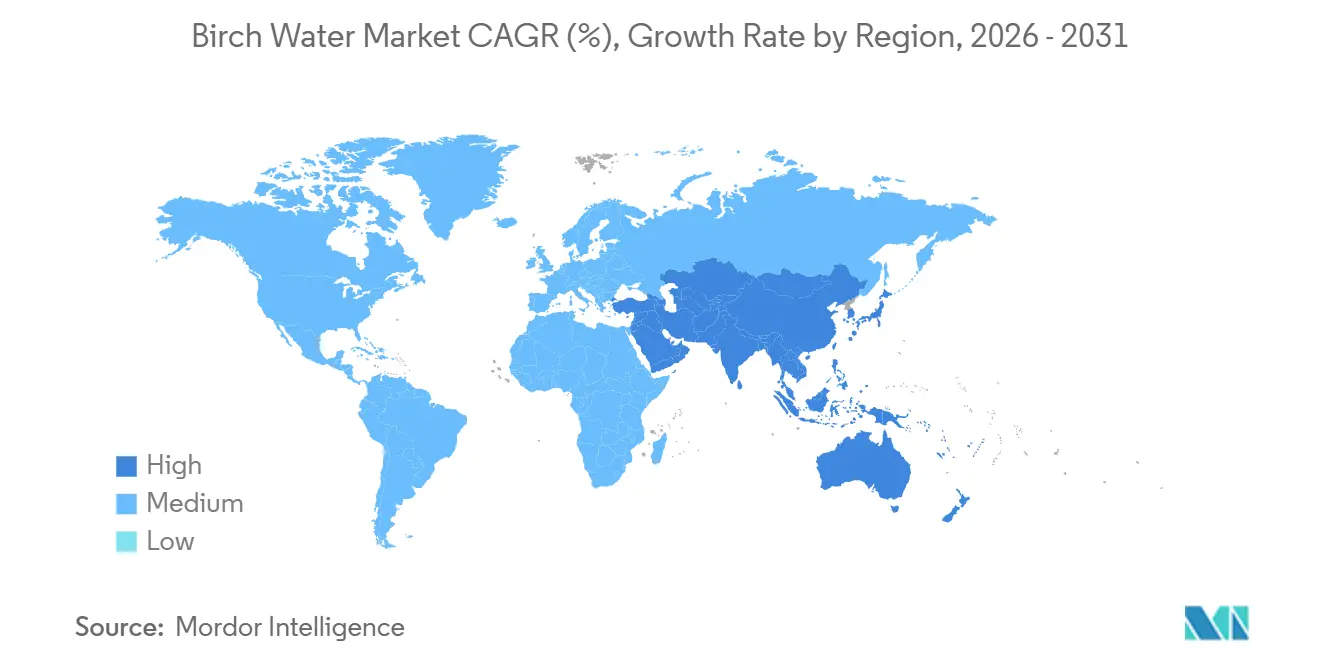
- Por geografía, Europa representó la mayor cuota del mercado de agua de abedul, con un 44,91% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida, del 4,42%, durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de bebidas naturales, de etiqueta limpia y bajas en calorías | +0.5% | Global, con impacto principal en Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción de hidratación funcional de origen vegetal | +0.4% | Global, con impacto principal en Asia-Pacífico y extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Premiumización de bebidas orgánicas y de origen forestal | +0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y ventas de bebidas directas al consumidor | +0.3% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Oportunidades de infraestructura de recolección de savia en climas fríos | +0.3% | Países nórdicos, América del Norte y región báltica | Largo plazo (≥ 4 años) |
| Trazabilidad digital para ingredientes forestales de temporada | +0.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Bebidas Naturales, de Etiqueta Limpia y Bajas en Calorías
El mercado de agua de abedul se beneficia del creciente interés de los consumidores en bebidas con ingredientes reconocibles, menor contenido de azúcar y prácticas de producción transparentes. Las marcas posicionan la savia de abedul como una bebida mínimamente procesada, lo que les permite comunicar el origen del producto sin depender de extensas listas de ingredientes añadidos. Su perfil bajo en calorías se alinea con la demanda de alternativas a las bebidas muy azucaradas y proporciona a los consumidores una base práctica para compararla con otros productos de agua premium. Estas preferencias respaldan productos con listas cortas de ingredientes y sin aditivos artificiales, particularmente en canales minoristas especializados y orientados a la salud. Sin embargo, la categoría requiere un etiquetado claro y comunicación con el consumidor, ya que muchos consumidores siguen sin estar familiarizados con la savia de abedul, su proceso de recolección estacional y su idoneidad como bebida cotidiana.
Creciente Adopción de Hidratación Funcional de Origen Vegetal
El mercado de agua de abedul se beneficia de la demanda de productos de hidratación de origen vegetal que no dependen de altos niveles de cafeína ni de formulaciones fuertemente enriquecidas. La savia de abedul contiene glucosa, fructosa, ácido málico, ácido cítrico y otros compuestos medibles que contribuyen a su composición de origen natural. Esta composición permite a las marcas comunicar las características del producto sin desviar la atención de la savia ni crear un mensaje de producto excesivamente complejo. La categoría compite por consumidores que también consideran el agua de coco premium y otras bebidas botánicas, lo que aumenta la importancia del contenido de azúcar, el sabor y el origen del producto. La comunicación del producto clara y conforme a la normativa sigue siendo esencial, ya que las declaraciones funcionales requieren una justificación adecuada bajo las regulaciones europeas de etiquetado de alimentos.
Premiumización de Bebidas Orgánicas y de Origen Forestal
La certificación orgánica y el origen forestal documentado respaldan el posicionamiento premium en el mercado de agua de abedul, particularmente en regiones donde los consumidores esperan prácticas de abastecimiento y producción verificables. La certificación requiere registros de las áreas de recolección y los métodos de extracción, lo que la convierte en un compromiso operativo más que en una declaración de envase añadida tardíamente en el desarrollo del producto. Los puntos de venta minoristas premium, las tiendas especializadas y los establecimientos de restauración son canales adecuados para productos de bajo volumen con valores unitarios más altos, ya que proporcionan contexto sobre el origen del producto. Las botellas de vidrio, las etiquetas detalladas y la información sobre la cosecha pueden ayudar a explicar el producto a los consumidores no familiarizados con la savia de abedul. La investigación sobre la trazabilidad alimentaria indica que los sistemas de códigos QR pueden fortalecer las percepciones de los consumidores sobre la transparencia y la calidad del producto.
Expansión del Comercio Electrónico y las Ventas de Bebidas Directas al Consumidor
El comercio minorista en línea permite a las marcas de agua de abedul proporcionar información detallada sobre el origen del producto, los ingredientes, las sugerencias de consumo y el uso más allá de lo que permite el espacio en los estantes minoristas. Esta capacidad es particularmente valiosa para una categoría que muchos consumidores no han probado y que quizás no comprendan completamente solo por el envase. Los modelos de suscripción directa al consumidor pueden fomentar las compras repetidas, permitir a los consumidores adquirir formatos de paquetes múltiples y ayudar a las marcas a gestionar la demanda más allá del período de recolección. Los canales en línea también proporcionan a las marcas más pequeñas acceso a los consumidores cuando las listas en supermercados amplios no están disponibles o cuando los productos requieren más explicación que las marcas de agua convencionales. Por ejemplo, según la Comisión Europea, se reveló que aproximadamente el 78% de los usuarios de internet compraron comestibles y otros productos en línea en 2025[2]Fuente: Comisión Europea, "Estadísticas de comercio electrónico para particulares", ec.europa.eu. El rápido crecimiento previsto de las tiendas minoristas en línea indica que el descubrimiento digital, la educación sobre el producto y los pedidos recurrentes seguirán siendo importantes para el desarrollo de la categoría.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventana de recolección de savia de abedul corta y dependiente del clima | -0.4% | Global, más aguda en las zonas de suministro nórdicas, bálticas y canadienses | Largo plazo (≥ 4 años) |
| Precios premium en relación con los productos de hidratación convencionales | -0.4% | Mercados emergentes, América del Sur, Oriente Medio y África, y Asia-Pacífico interior | Mediano plazo (2-4 años) |
| Perecibilidad de la savia fresca y requisitos de procesamiento | -0.3% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Comprensión limitada del consumidor sobre los beneficios y el uso del agua de abedul | -0.3% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ventana de Recolección de Savia de Abedul Corta y Dependiente del Clima
El mercado de agua de abedul depende de una temporada de recolección biológicamente limitada, lo que restringe la capacidad de ampliar el suministro rápidamente en respuesta a la creciente demanda. La savia fluye antes de la brotación a principios de primavera, y la ventana de recolección suele durar de 10 a 14 días en una ubicación determinada. Un estudio de 2026 sobre bosques de abedul del noroeste de España reportó rendimientos promedio de 9,5 litros por árbol durante siete días, con un rango de 1,6 litros a 28,5 litros por árbol. Las primaveras más cálidas pueden acelerar la brotación, mientras que las heladas pueden reducir la presión de la savia y perturbar la recolección, dejando a los productores con poco tiempo para responder. El abastecimiento desde Finlandia, los estados bálticos y América del Norte puede reducir la dependencia de una única cosecha local; sin embargo, puede aumentar la complejidad logística y requerir un control de calidad y una gestión del origen más rigurosos.
Precios Premium en Relación con los Productos de Hidratación Convencionales
El agua de abedul suele costar entre tres y cinco veces más que el agua embotellada convencional, lo que limita las pruebas de los consumidores en entornos sensibles al precio y dificulta las compras repetidas. Las cortas ventanas de cosecha, los requisitos de cadena de frío, los costos de certificación orgánica y los bajos volúmenes de producción contribuyen a estos precios más elevados. Este desafío es particularmente significativo en América del Sur y en Oriente Medio y África, donde las bebidas envasadas premium tienen bases de consumidores más reducidas y los productos importados incurren en costos de distribución adicionales. Reducir los precios puede erosionar los márgenes antes de que las marcas alcancen volúmenes suficientes para compensar los menores rendimientos unitarios, especialmente dada la disponibilidad estacional de las materias primas. La educación del consumidor, las ubicaciones en hostelería premium, la información del producto en línea y los formatos específicos para ocasiones pueden ayudar a las marcas a comunicar valor sin depender de los descuentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Formato Sin Gas Lidera, Mientras que el Con Gas Construye Ocasiones PremiumEl agua de abedul sin gas representó el 62,15% de la cuota del mercado de agua de abedul en 2025. Este formato refleja la identidad de la categoría como un producto de hidratación puro y mínimamente procesado, directamente vinculado a la recolección de savia de abedul. Su propuesta de producto sencilla se alinea con la demanda de bebidas de etiqueta limpia y permite a las marcas comunicar un mensaje familiar a los consumidores que prefieren productos con ingredientes limitados. Los productos sin gas también permiten a las marcas destacar el origen forestal, el momento de la cosecha y las cualidades naturales de la savia, en lugar de centrarse en la formulación. El formato requiere una reformulación mínima, lo que contribuye a preservar el posicionamiento consolidado de la categoría en el comercio minorista especializado y en entornos de bebidas naturales premium.
Se prevé que el agua de abedul con gas crezca a un CAGR del 4,25% entre 2026 y 2031. Este formato permite a las marcas acceder a mezcladores premium, menús de restaurantes y ocasiones de consumo social, donde los consumidores pueden buscar alternativas al agua con gas convencional. También puede competir con el agua mineral con gas en establecimientos donde los consumidores desean una opción sin alcohol pero esperan igualmente una experiencia de consumo premium. La carbonatación permite al mercado de agua de abedul ampliar las ocasiones de uso sin alejarse de la savia de abedul como ingrediente principal ni debilitar su mensaje basado en el origen. Las regulaciones de etiquetado de alimentos siguen siendo relevantes cuando las marcas añaden vitaminas o realizan declaraciones funcionales; por lo tanto, el desarrollo de productos debe alinearse con las declaraciones permitidas.


Por Perfil de Sabor:
Los Productos Originales Lideran, Mientras que los Productos con Sabor Apoyan la PruebaEl agua de abedul sin sabor u original representó el 64,72% del valor del mercado global de agua de abedul en 2025. Este segmento se beneficia de la demanda de los consumidores de productos mínimamente procesados que se mantienen próximos a su forma recolectada. También permite a los productores destacar el origen del producto, el método de recolección, la disponibilidad estacional y el sabor natural. Dado que los ingredientes añadidos requieren un etiquetado claro, los productos originales desempeñan un papel central en las estrategias de marca basadas en el origen y ocupan una posición diferenciada dentro de los portafolios premium. Los formatos originales siguen siendo especialmente importantes en las tiendas especializadas y entre los consumidores que prefieren composiciones de producto sencillas frente a opciones de bebidas orientadas al sabor.
Se prevé que el agua de abedul con sabor crezca a un CAGR del 3,99% durante 2026-2031. Las formulaciones de frutos rojos y cítricos pueden hacer que el agua de abedul sea más accesible para los consumidores que no están familiarizados con el sabor de la savia de abedul pura o que buscan mayor variedad en las bebidas premium. En Suecia, Hammars Bryggeri lanzó savia de abedul orgánica en variantes de arándano rojo y limón, posicionando estos productos como bebidas funcionales naturales para consumidores que buscan alternativas a las bebidas energéticas con cafeína. Los formatos con sabor también pueden crear oportunidades en el sector de la restauración en cócteles y preparaciones de postres, donde sus distintivas notas botánicas pueden ofrecer mayor utilidad que las bebidas embotelladas estándar. Estas aplicaciones pueden ayudar a los productores a extender el uso de la savia de abedul más allá de las ocasiones de consumo minorista principales y a optimizar el uso del suministro estacional.
Por Tipo de Envase:
Las Botellas Mantienen la Visibilidad Premium, Mientras que las Latas Mejoran la DistribuciónLas botellas capturaron el 61,37% del mercado de agua de abedul en 2025. El envase de vidrio refuerza el posicionamiento premium y de origen forestal utilizado en el comercio minorista especializado y en la restauración, donde la presentación determina cómo los compradores perciben un producto poco conocido. Ofrece a las marcas un formato consolidado para comunicar los detalles del producto a través de etiquetas, diseño de envase e información sobre el origen de la savia. Las botellas son especialmente relevantes en los mercados del norte y oeste de Europa, donde las bebidas naturales premium ya tienen presencia en el comercio minorista y los consumidores están acostumbrados a las bebidas especializadas envasadas. El formato sigue estrechamente vinculado a la imagen de pequeña producción y enfoque en el origen de la categoría, incluso cuando los productores consideran otros formatos para una distribución más amplia.
Se proyecta que las latas registren un CAGR del 3,85% entre 2026 y 2031. Su menor peso puede reducir la carga logística en los envíos de comercio electrónico y en los paquetes de suscripción, lo que resulta útil para las marcas que desarrollan modelos de entrega directa. El aluminio también puede respaldar la comunicación de envases orientados al reciclaje y proporcionar un formato familiar para los consumidores que adquieren bebidas para consumo inmediato. Otros formatos, incluidos los tetrabrik, pueden servir en ubicaciones donde las cadenas de suministro refrigeradas son limitadas o donde las distancias de transporte incrementan el valor práctico de la estabilidad a temperatura ambiente. SourceBirch presentó su tecnología de savia de abedul estable a temperatura ambiente en la Exposición Mundial de Osaka 2025, indicando que el proceso proporciona una vida útil de 12 meses sin conservantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Supermercados Proporcionan Escala, Mientras que el Comercio Minorista en Línea Apoya el DescubrimientoLos supermercados e hipermercados representaron el 39,77% del mercado de agua de abedul en 2025. Estos establecimientos ofrecen potencial de volumen para las marcas que cuentan con el reconocimiento necesario para competir por el espacio en los lineales de bebidas y explicar su valor rápidamente. También favorecen las compras habituales de los consumidores que ya conocen la categoría y están dispuestos a elegirla junto a productos de hidratación más familiares. Las tiendas de conveniencia y los supermercados de proximidad atienden las compras por impulso y las ocasiones de reposición, aunque el espacio limitado en los lineales puede dificultar la educación sobre la categoría. La industria del agua de abedul puede utilizar estos canales físicos para mejorar la visibilidad fuera de los entornos de venta especializada y llegar a consumidores que posteriormente podrían realizar pedidos en línea.
Se proyecta que las tiendas minoristas en línea crezcan a un CAGR del 4,15% durante 2026-2031. Los escaparates digitales pueden proporcionar detalles del producto, información sobre el abastecimiento y sugerencias de consumo que resultan difíciles de comunicar en una breve interacción en tienda. Las ofertas de suscripción pueden favorecer las compras repetidas, el envío de pedidos en paquetes múltiples y el acceso de los consumidores a productos que pueden no estar disponibles localmente. OOZ lanzó agua de savia de abedul orgánica en los Estados Unidos en junio de 2026 a través de minoristas premium de la Costa Este, incluidas tiendas de alimentación orientadas al bienestar y establecimientos de hostelería, antes de ampliar su canal de distribución al consumidor. La entrada escalonada de la empresa muestra cómo los puntos de venta físicos y los pedidos en línea pueden complementarse para una bebida especializada que aún requiere educación del consumidor.
Análisis Geográfico
Mercado de Agua de Abedul en Europa
Europa representó el 44,91% del mercado de agua de abedul en 2025. Los países nórdicos y bálticos tienen una larga familiaridad con la savia de abedul, mientras que Alemania, el Reino Unido y Francia ofrecen canales de venta minorista orgánicos y especializados bien establecidos que respaldan los productos premium. Finlandia combina la familiaridad del consumidor con una base de productores que apoya el suministro regional, lo que convierte el origen forestal en un elemento creíble del posicionamiento de marca. Se prevé que las ventas de agua mineral y medicinal alemana aumenten a una tasa nominal en 2025, lo que indica un creciente interés de los consumidores en opciones de hidratación naturales. Los productores e importadores europeos deben cumplir con los requisitos de higiene alimentaria y orgánicos, que establecen normas de calidad, documentación, manejo de productos y etiquetado, debido a la creciente aceptación y adopción de alimentos y bebidas con certificación orgánica en toda EuropaFuente: Comisión Europea,Reglamento orgánico adaptado al futuro", agriculture.ec.europa.eu">[3].
Mercado de Agua de Abedul en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 4,4% durante 2026–2031, lo que la convierte en la región de mayor crecimiento en el mercado de agua de abedul. China está desarrollando la producción doméstica de agua de abedul en Heilongjiang, mientras que Japón y Corea del Sur ofrecen una demanda impulsada por aplicaciones de bienestar y cuidado de la piel, que difieren del enfoque principal de hidratación de los mercados occidentales. Se espera que SourceBirch utilice la Exposición Mundial de Osaka 2025 para presentar su tecnología de savia de abedul estable a temperatura ambiente a delegados internacionales y distribuidores potenciales. Los formatos estables en estantería son especialmente importantes en la región, ya que reducen la dependencia de la distribución refrigerada y pueden mejorar la practicidad de atender ubicaciones más allá de los principales mercados urbanos.
Mercado de Agua de Abedul en las Américas y Oriente Medio y África
América del Norte representa el segundo mercado regional más grande, respaldado por canales de venta minorista de alimentos naturales y especializados en los Estados Unidos y grupos de consumidores preocupados por la salud en Canadá. La categoría sigue siendo menos consolidada que en Europa, lo que hace que la educación en el punto de venta, las pruebas de producto y el contenido en línea sean importantes para generar familiaridad entre los consumidores. Se espera que OOZ ingrese a más de 50 ubicaciones premium en la Costa Este en junio de 2026, lo que demuestra el papel de las redes minoristas especializadas en el desarrollo de categorías en etapas tempranas. América del Sur, Oriente Medio y África siguen siendo mercados en etapa inicial, donde la dependencia de las importaciones, la sensibilidad al precio y los costos de la cadena de frío limitan una adopción más amplia. Los hoteles premium, bares, spas, restaurantes orientados a la salud, el envasado estable en estantería y el comercio electrónico ofrecen posibles vías de entrada al mercado de forma focalizada antes de que las empresas puedan sostener una presencia minorista más amplia.

Panorama Competitivo
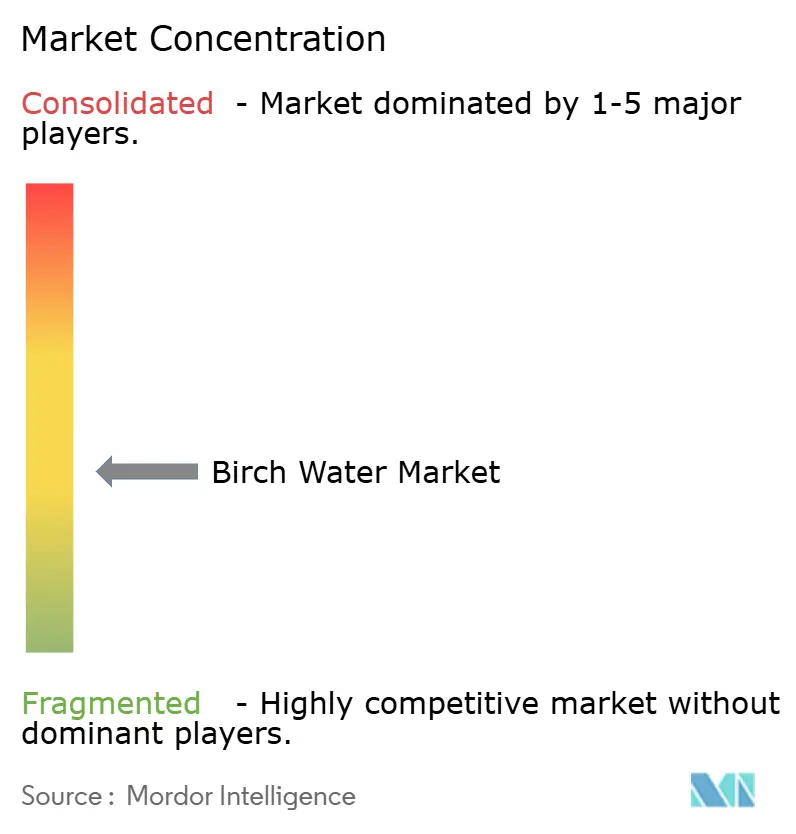
El mercado de agua de abedul está moderadamente concentrado, sin que ninguna marca ocupe una posición dominante a nivel global. Las marcas europeas con trayectoria incluyen Sibberi, Tapped Birch Water, Sealand Birk, BelSeva y Nordic Koivu, que han contribuido a establecer la categoría a través de canales de alimentación natural y venta minorista especializada. Su posicionamiento se centra habitualmente en credenciales ecológicas, silvicultura sostenible y origen del producto, mientras que los nuevos participantes en América del Norte y Asia-Pacífico utilizan la actividad directa al consumidor y el comercio social para llegar a consumidores que aún están aprendiendo sobre la categoría. Esta estructura hace que el acceso al suministro, la educación sobre el producto, las opciones de envase y la selección de canales sean más importantes que la competencia generalizada por precio.
Los derechos de recolección garantizados son un factor competitivo central en el mercado de agua de abedul, dado que el período de recolección de savia es corto y sensible a las condiciones meteorológicas. Las marcas que abastecen su suministro en áreas nórdicas, bálticas y norteamericanas pueden reducir la exposición a una única ubicación de cosecha y respaldar un plan de suministro más estable. Un abastecimiento más amplio puede incrementar las necesidades de transporte, requerir controles de calidad más estrictos y dificultar el mantenimiento de una historia de origen clara en todos los productos. SourceBirch ha adoptado un enfoque orientado al procesamiento, presentando tecnología de savia de abedul estable a temperatura ambiente con una vida útil de 12 meses sin conservantes. OOZ lanzó agua de savia de abedul con certificación USDA Orgánico y Euro Orgánico en los Estados Unidos en junio de 2026 y construyó su disponibilidad inicial a través de minoristas premium de la Costa Este.
La extensión de producto es otra forma en que las marcas pueden competir manteniéndose próximas al posicionamiento natural de la categoría. Hammars Bryggeri introdujo productos orgánicos de savia de abedul con arándano rojo y limón en Suecia, ofreciendo alternativas a las bebidas energéticas con cafeína. La trazabilidad digital puede ayudar a las marcas a mostrar información sobre el lote forestal y la cosecha, y la investigación indica que las herramientas de trazabilidad pueden fortalecer la percepción de transparencia por parte de los consumidores. La restauración, el suministro de ingredientes, el cuidado de la piel y los usos culinarios pueden proporcionar salidas adicionales para la savia y ofrecer a las marcas otras formas de aprovechar una materia prima estacional limitada. La estructura competitiva fragmentada deja espacio para marcas diferenciadas, pero limita las ventajas de escala disponibles para cualquier participante.
Líderes de la Industria del Agua de Abedul
-
Sealand Birk
-
Nordic Koivu Ltd.
-
Treo Brands, LLC
-
Nature On Tap Ltd.
-
The Birch Factory Aps
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agua de Abedul
- Nordic Koivu Ltd.
- Alaska Wild Harvest LLC
- Sibberi
- The Birch Factory Aps
- TreeVitalise Organic Birch Water
- Tapped Birch Water
- Sealand Birk
- BelSeva
- OselBirch
- Nature On Tap Ltd.
- Treo Brands, LLC
- Sapp Inc.
- Birch Tree Water Co.
- DrinkBirk
- Byarozavik
- Absolutely Wild
- Nordic Tree Water
- OOZ
- Hammers Family Birch
- Birkentree

Recent Industry Developments in Mercado de Agua de Abedul
- Junio de 2026: OOZ lanzó agua de savia de abedul con certificación USDA Orgánico y UE Orgánico en el mercado estadounidense, asegurando presencia en más de 50 ubicaciones minoristas premium a lo largo de la Costa Este en los dos meses posteriores al lanzamiento. Estas ubicaciones incluyeron Happier Grocery, Pearl River Mart y Westside Market. Fundada por Christina Zhang y Tia Gong, la marca posicionó su entrada al mercado como la creación de una nueva categoría de hidratación forestal.
- Junio de 2026: OOZ anunció su participación en el Summer Fancy Food Show 2026 en el Javits Center de Nueva York. La empresa utilizará el evento para presentar su marca a los compradores de venta minorista especializada y ampliar la distribución más allá de su red inicial de la Costa Este.
- Agosto de 2025: SourceBirch presentó su tecnología de savia de abedul estable a temperatura ambiente en el día promocional de la Provincia de Heilongjiang durante la Exposición Mundial de Osaka 2025. La tecnología proporciona una vida útil de 12 meses sin conservantes.
- Abril de 2025: SourceBirch presentó su enfoque de procesamiento de savia de abedul estable a temperatura ambiente a posibles distribuidores en Japón y Corea del Sur durante su presentación en la Exposición Mundial de Osaka.


Alcance del Informe Global del Mercado de Agua de Abedul
| Agua de Abedul Sin Gas |
| Agua de Abedul Con Gas |
| Agua de Abedul con Sabor |
| Agua de Abedul Sin Sabor/Original |
| Botellas |
| Latas |
| Otros (tetrabrik, |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Comestibles |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Suecia | |
| Bélgica | |
| Finlandia | |
| Noruega | |
| Resto de Europa | |
| Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Por Tipo de Producto | Agua de Abedul Sin Gas | |
| Agua de Abedul Con Gas | ||
| Por Perfil de Sabor | Agua de Abedul con Sabor | |
| Agua de Abedul Sin Sabor/Original | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Otros (tetrabrik, | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Comestibles | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | |
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Bélgica | ||
| Finlandia | ||
| Noruega | ||
| Resto de Europa | ||
| Asia-Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el agua de abedul hasta 2031?
Se prevé que la categoría crezca a un CAGR del 3,12% entre 2026 y 2031, aumentando de 282,41 millones de USD en 2026 a 329,27 millones de USD en 2031.
¿Qué formato de agua de abedul se espera que crezca más rápido?
Se proyecta que el agua de abedul con gas crezca a un CAGR del 4,25% entre 2026 y 2031, impulsada por las ocasiones de mezcladores premium y restauración.
¿Qué región tuvo la mayor participación en 2025?
Europa lideró con una participación del 44,91% en 2025, respaldada por la familiaridad con la savia de abedul y los canales minoristas orgánicos y especializados establecidos.
¿Qué área regional se espera que crezca más rápido?
Se prevé que Asia-Pacífico se expanda a un CAGR del 4,42% durante 2026-2031, respaldada por el desarrollo de la producción en China y la demanda regional de bienestar.
Última actualización de la página el:



