
Birkenwasser-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
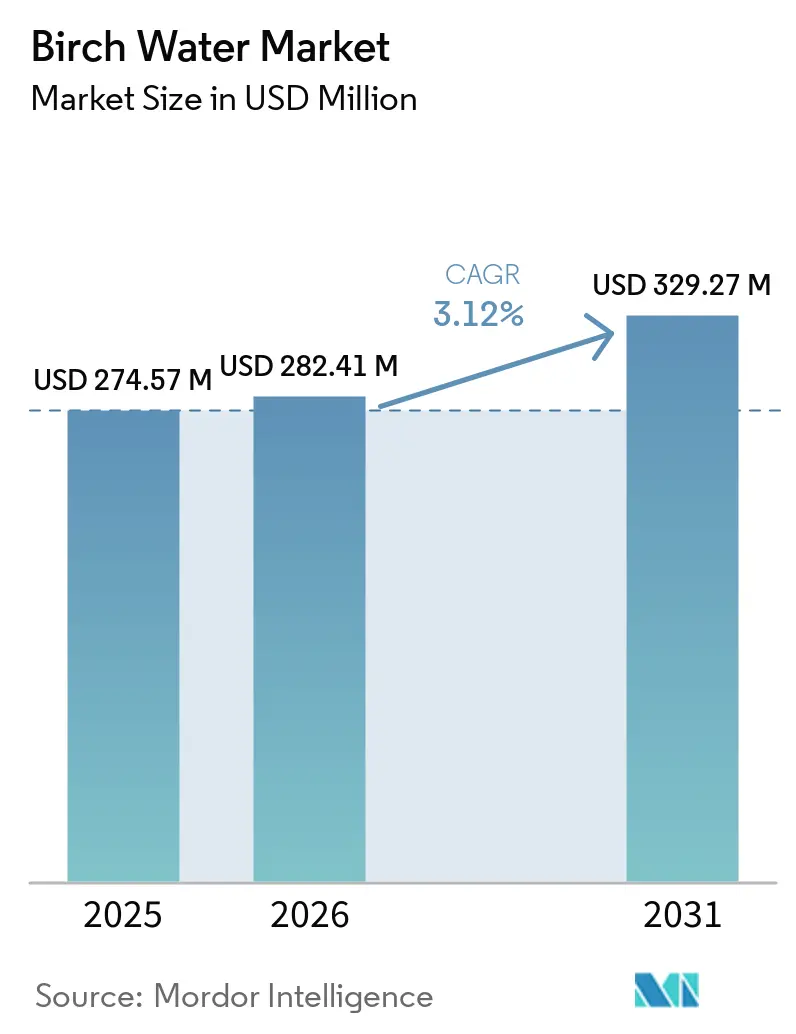
| Marktgröße (2026) | 282.41 Millionen US-Dollar |
| Marktgröße (2031) | 329.27 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Birkenwasser-Marktanalyse von Mordor Intelligence
Die Marktgröße für Birkenwasser wird voraussichtlich von 274,57 Millionen USD im Jahr 2025 auf 282,41 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 3,12 % über 2026–2031 einen Wert von 329,27 Millionen USD erreichen. Eine kurze Frühjahrssammelperiode begrenzt das Rohstoffangebot und unterstützt die Premiumpositionierung der Kategorie. Die Verbrauchernachfrage wird durch das Interesse an einfachen Zutatenlisten, pflanzenbasierter Hydratation und Produkten mit nachverfolgbarer Herkunft angetrieben. Laut CBI Niederlande ergab eine von der Vereinigung unterstützte Studie, dass rund 99 % der europäischen Hersteller im Jahr 2025 Clean-Label-Produkte berücksichtigen[1]Quelle: Zentrum zur Förderung von Importen aus Entwicklungsländern, „Welche Trends bieten Chancen oder stellen eine Bedrohung auf dem europäischen Markt für natürliche Lebensmittelzusatzstoffe dar”, cbi.eu. Marken mit gesichertem Zugang zu Waldernterechten können ihre Produktion zuverlässiger planen als jene, die Baumsaft auf dem freien Markt einkaufen. Die Notwendigkeit, die Frische nach der Ernte zu erhalten, erhöht zudem die Bedeutung effizienter Verarbeitungs- und Kühlkettenkapazitäten. Der Birkenwassermarkt bleibt eine spezialisierte Getränkekategorie; daher werden klare Produktaufklärung und Wiederholungskäufe wichtiger sein als breite Rabattaktionen. Der Wettbewerb durch Kokos-, Ahorn- und Kaktuswassr macht Geschmack, Herkunft und Produktpositionierung für Marken, die Regalfläche anstreben, entscheidend.
Wichtigste Erkenntnisse des Berichts
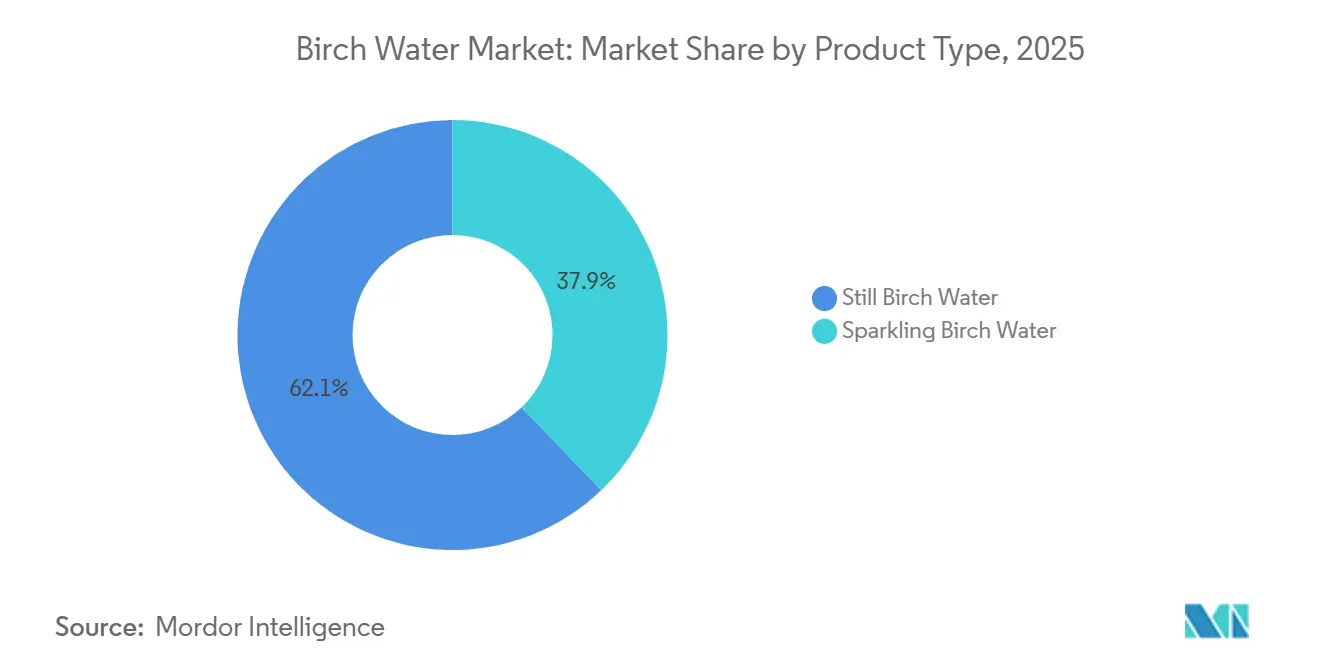
- Nach Produkttyp entfiel auf stilles Birkenwasser der größte Anteil am Birkenwassermarkt mit 62,15 % im Jahr 2025, während Birkenwasser mit Kohlensäure im Zeitraum 2026–2031 mit dem schnellsten CAGR von 4,25 % wachsen soll.
- Nach Geschmacksprofil entfiel auf ungesüßtes oder naturbelassenes Birkenwasser der größte Anteil am Birkenwassermarkt mit 64,72 % im Jahr 2025, während aromatisiertes Birkenwasser im Zeitraum 2026–2031 mit dem schnellsten CAGR von 3,99 % wachsen soll.
- Nach Verpackungstyp entfiel auf Flaschen der größte Anteil am Birkenwassermarkt mit 61,37 % im Jahr 2025, während Dosen im Zeitraum 2026–2031 mit dem schnellsten CAGR von 3,85 % wachsen sollen.
- Nach Vertriebskanal entfielen auf Supermärkte und Verbrauchermärkte der größte Anteil am Birkenwassermarkt mit 39,77 % im Jahr 2025, während Online-Einzelhandelsgeschäfte im Zeitraum 2026–2031 mit dem schnellsten CAGR von 4,15 % wachsen sollen.
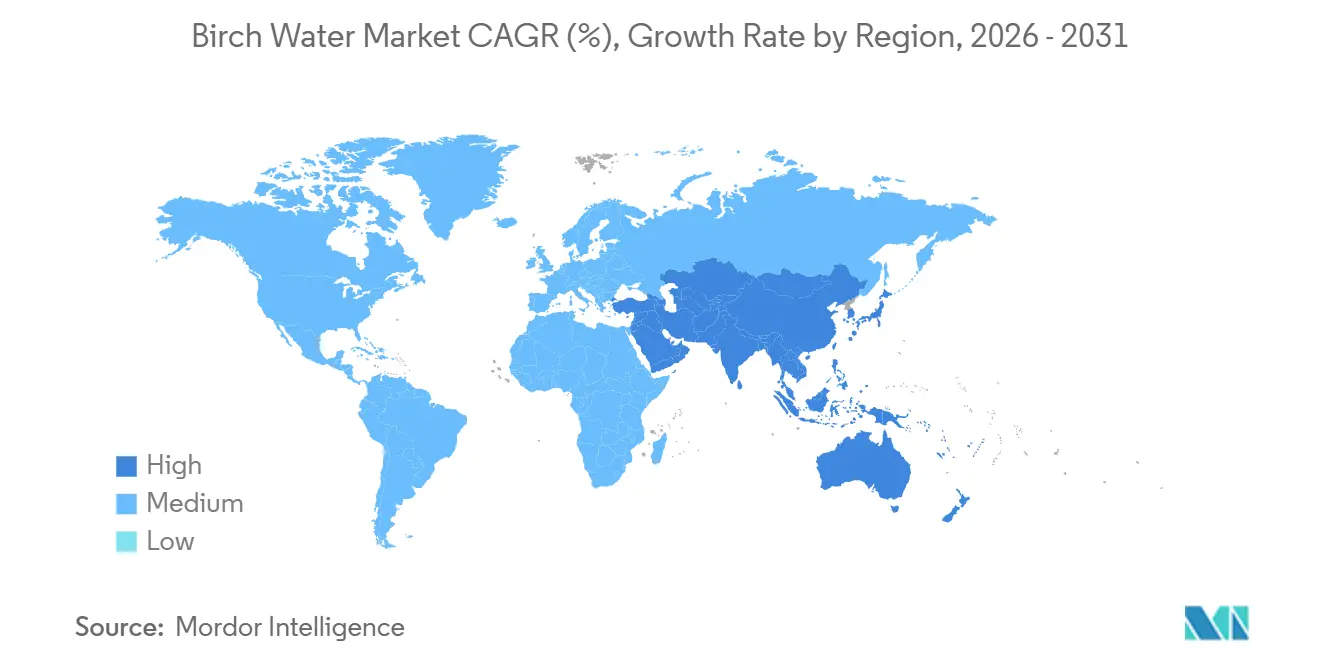
- Nach Geografie entfiel auf Europa der größte Anteil am Birkenwassermarkt mit 44,91 % im Jahr 2025, während Asien-Pazifik im Zeitraum 2026–2031 mit dem schnellsten CAGR von 4,42 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach natürlichen, Clean-Label- und kalorienarmen Getränken | +0.5% | Global, mit Kernschwerpunkt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Übernahme pflanzenbasierter funktionaler Hydratation | +0.4% | Global, mit Kernschwerpunkt in Asien-Pazifik und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Bio- und Waldherkunftsgetränken | +0.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion des E-Commerce und des Direktvertriebs an Verbraucher im Getränkebereich | +0.3% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturmöglichkeiten für die Saftgewinnung in Kaltklimagebieten | +0.3% | Nordische Länder, Nordamerika und baltische Region | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit für saisonale Waldzutaten | +0.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach natürlichen, Clean-Label- und kalorienarmen Getränken
Der Birkenwasser-Markt profitiert vom wachsenden Verbraucherinteresse an Getränken mit erkennbaren Zutaten, geringerem Zuckergehalt und transparenten Produktionspraktiken. Marken positionieren Birkensaft als minimal verarbeitetes Getränk, das es ihnen ermöglicht, die Herkunft des Produkts zu kommunizieren, ohne auf umfangreiche Listen von zugesetzten Zutaten angewiesen zu sein. Sein kalorienarmes Profil entspricht der Nachfrage nach Alternativen zu stark gesüßten Getränken und bietet Verbrauchern eine praktische Grundlage für den Vergleich mit anderen Premium-Wasserprodukten. Diese Präferenzen unterstützen Produkte mit kurzen Zutatenlisten und ohne künstliche Zusatzstoffe, insbesondere in Fachhandels- und gesundheitsorientierten Einzelhandelskanälen. Die Kategorie erfordert jedoch eine klare Kennzeichnung und Verbraucherkommunikation, da viele Verbraucher mit Birkensaft, seinem saisonalen Ernteprozess und seiner Eignung als Alltagsgetränk noch nicht vertraut sind.
Zunehmende Übernahme pflanzenbasierter funktionaler Hydratation
Der Birkenwasser-Markt profitiert von der Nachfrage nach pflanzenbasierten Hydratationsprodukten, die nicht auf hohen Koffeingehalten oder stark angereicherten Formulierungen basieren. Birkensaft enthält Glukose, Fruktose, Äpfelsäure, Zitronensäure und andere messbare Verbindungen, die zu seiner natürlich vorkommenden Zusammensetzung beitragen. Diese Zusammensetzung ermöglicht es Marken, die Eigenschaften des Produkts zu kommunizieren, ohne die Aufmerksamkeit vom Saft abzulenken oder eine übermäßig komplexe Produktbotschaft zu erzeugen. Die Kategorie konkurriert um Verbraucher, die auch Premium-Kokoswasser und andere botanische Getränke in Betracht ziehen, was die Bedeutung von Zuckergehalt, Geschmack und Produktherkunft erhöht. Eine klare, konforme Produktkommunikation bleibt unerlässlich, da funktionale Angaben gemäß den europäischen Lebensmittelkennzeichnungsvorschriften einer angemessenen Substantiierung bedürfen.
Premiumisierung von Bio- und Waldherkunftsgetränken
Bio-Zertifizierung und dokumentierte Waldherkunft unterstützen die Premiumpositionierung im Birkenwasser-Markt, insbesondere in Regionen, in denen Verbraucher nachprüfbare Beschaffungs- und Produktionspraktiken erwarten. Die Zertifizierung erfordert Aufzeichnungen über Erntebereiche und Zapfmethoden, was sie zu einer operativen Verpflichtung macht und nicht zu einem Verpackungsversprechen, das spät in der Produktentwicklung hinzugefügt wird. Premium-Einzelhandelsgeschäfte, Fachgeschäfte und Gastronomiebetriebe sind geeignete Kanäle für Produkte mit geringem Volumen und höheren Stückwerten, da sie den Kontext für die Herkunft des Produkts liefern. Glasflaschen, detaillierte Etiketten und Ernteinformationen können dazu beitragen, das Produkt Verbrauchern zu erklären, die mit Birkensaft nicht vertraut sind. Forschungen zur Lebensmittelrückverfolgbarkeit zeigen, dass QR-Code-Systeme die Wahrnehmung von Transparenz und Produktqualität durch Verbraucher stärken können.
Expansion des E-Commerce und des Direktvertriebs an Verbraucher im Getränkebereich
Der Online-Einzelhandel ermöglicht es Birkenwasser-Marken, detaillierte Informationen zu Produktherkunft, Zutaten, Serviervorschlägen und Verwendungsmöglichkeiten bereitzustellen, die über das hinausgehen, was der Regalplatz im Einzelhandel erlaubt. Diese Möglichkeit ist besonders wertvoll für eine Kategorie, die viele Verbraucher noch nicht ausprobiert haben und möglicherweise nicht vollständig aus der Verpackung allein verstehen. Direkt-an-Verbraucher-Abonnementmodelle können Wiederholungskäufe fördern, Verbrauchern den Kauf von Mehrfachpackungen ermöglichen und Marken helfen, die Nachfrage über den Sammelzeitraum hinaus zu steuern. Online-Kanäle bieten kleineren Marken auch Zugang zu Verbrauchern, wenn breite Supermarktlistungen nicht verfügbar sind oder wenn Produkte mehr Erklärung erfordern als herkömmliche Wassermarken. Laut der Europäischen Kommission wurde beispielsweise festgestellt, dass im Jahr 2025 etwa 78 % der Internetnutzer Lebensmittel und andere Produkte online gekauft haben[2]Quelle: Europäische Kommission, „E-Commerce-Statistiken für Einzelpersonen”, ec.europa.eu. Das rasche prognostizierte Wachstum von Online-Einzelhandelsgeschäften zeigt, dass digitale Entdeckung, Produktaufklärung und wiederkehrende Bestellungen für die Entwicklung der Kategorie weiterhin wichtig sein werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurzes und wetterabhängiges Birkensaft-Erntezeitfenster | -0.4% | Global, am stärksten ausgeprägt in nordischen, baltischen und kanadischen Versorgungszonen | Langfristig (≥ 4 Jahre) |
| Premiumpreisgestaltung im Vergleich zu gängigen Hydratationsprodukten | -0.4% | Schwellenmärkte, Südamerika, Naher Osten und Afrika sowie das Binnenland Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verderblichkeit von frischem Saft und Verarbeitungsanforderungen | -0.3% | Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Verbraucherkenntnis über Vorteile und Verwendung von Birkenwasser | -0.3% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurzes und wetterabhängiges Erntezeitfenster für Birkensaft
Der Birkenwasser-Markt ist auf eine biologisch begrenzte Sammelsaison angewiesen, die die Möglichkeit einschränkt, das Angebot als Reaktion auf eine steigende Nachfrage schnell auszuweiten. Der Saft fließt vor dem Knospenaufbruch im frühen Frühjahr, und das Sammelzeitfenster dauert an einem bestimmten Standort typischerweise 10 bis 14 Tage. Eine Studie aus dem Jahr 2026 über nordwestspanische Birkenwälder berichtete von durchschnittlichen Erträgen von 9,5 Litern pro Baum über sieben Tage, mit einer Spanne von 1,6 Litern bis 28,5 Litern pro Baum. Wärmere Frühjahre können den Knospenaufbruch beschleunigen, während Frost den Saftdruck verringern und die Ernte stören kann, sodass den Produzenten nur begrenzte Zeit zur Reaktion bleibt. Die Beschaffung aus Finnland, den baltischen Staaten und Nordamerika kann die Abhängigkeit von einer einzigen lokalen Ernte verringern; sie kann jedoch die logistische Komplexität erhöhen und eine strengere Qualitätskontrolle und Herkunftsverwaltung erfordern.
Premiumpreisgestaltung im Vergleich zu gängigen Hydratationsprodukten
Birkenwasser kostet in der Regel drei- bis fünfmal mehr als herkömmliches Flaschenwasser, was Verbrauchertests in preissensiblen Umgebungen einschränkt und Wiederholungskäufe erschwert. Kurze Erntezeitfenster, Anforderungen an die Kühlkette, Kosten für die Bio-Zertifizierung und geringe Produktionsmengen tragen zu diesen höheren Preisen bei. Diese Herausforderung ist besonders bedeutsam in Südamerika sowie im Nahen Osten und Afrika, wo Premium-Verpackungsgetränke eine engere Verbraucherbasis haben und importierte Produkte zusätzliche Vertriebskosten verursachen. Eine Preissenkung kann die Margen erodieren, bevor Marken ausreichende Mengen erreichen, um geringere Stückrenditen auszugleichen, insbesondere angesichts der saisonalen Verfügbarkeit von Rohstoffen. Verbraucheraufklärung, Premium-Gastronomieplacements, Online-Produktinformationen und anlassspezifische Formate können Marken helfen, Wert zu kommunizieren, ohne auf Rabattaktionen angewiesen zu sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stilles Format führt, während Sprudelndes Premium-Anlässe aufbautStilles Birkenwasser entfiel im Jahr 2025 auf 62,15 % des Marktanteils am Birkenwasser-Markt. Dieses Format spiegelt die Identität der Kategorie als reines, minimal verarbeitetes Hydratationsprodukt wider, das direkt mit der Birkensaftgewinnung verbunden ist. Seine unkomplizierte Produktaussage entspricht der Nachfrage nach Clean-Label-Getränken und ermöglicht es Marken, Verbrauchern, die Produkte mit wenigen Zutaten bevorzugen, eine vertraute Botschaft zu vermitteln. Stille Produkte ermöglichen es Marken zudem, die Waldherkunft, den Erntezeitpunkt und die natürlichen Eigenschaften des Saftes in den Vordergrund zu stellen, anstatt sich auf die Rezeptur zu konzentrieren. Das Format erfordert nur geringe Umformulierungen und trägt dazu bei, die etablierte Positionierung der Kategorie im Facheinzelhandel und im Premium-Naturgetränkesegment zu erhalten.
Kohlensäurehaltiges Birkenwasser soll von 2026 bis 2031 mit einer CAGR von 4,25 % wachsen. Dieses Format ermöglicht es Marken, in den Bereich der Premium-Mixer, Restaurantmenüs und gesellschaftlichen Trinkanlässe einzutreten, wo Verbraucher möglicherweise Alternativen zu herkömmlichem Sprudelwasser suchen. Es kann auch mit Mineralwasser mit Kohlensäure in Gaststätten konkurrieren, in denen Verbraucher eine alkoholfreie Option wünschen, aber dennoch ein hochwertiges Trinkerlebnis erwarten. Kohlensäure ermöglicht es dem Birkenwasser-Markt, die Verwendungsanlässe zu erweitern, ohne Birkensaft als Hauptzutat aufzugeben oder die herkunftsbasierte Botschaft zu schwächen. Lebensmittelkennzeichnungsvorschriften bleiben relevant, wenn Marken Vitamine hinzufügen oder funktionale Aussagen machen; daher muss die Produktentwicklung mit den zulässigen Angaben übereinstimmen.


Nach Geschmacksprofil:
Originalprodukte führen, während aromatisierte Produkte Versuche unterstützenUngesüßtes oder naturbelassenes Birkenwasser entfiel im Jahr 2025 auf 64,72 % des globalen Birkenwasser-Marktwerts. Dieses Segment profitiert von der Verbrauchernachfrage nach minimal verarbeiteten Produkten, die ihrer geernteten Form nahe bleiben. Es ermöglicht den Herstellern zudem, die Herkunft des Produkts, die Erntemethode, die saisonale Verfügbarkeit und den natürlichen Geschmack hervorzuheben. Da zugesetzte Zutaten eine klare Kennzeichnung erfordern, spielen Originalprodukte eine zentrale Rolle in herkunftsorientierten Markenstrategien und nehmen eine eigenständige Position innerhalb von Premium-Portfolios ein. Originalformate sind besonders wichtig in Fachgeschäften und bei Verbrauchern, die unkomplizierte Produktzusammensetzungen gegenüber geschmacksorientierten Getränkeoptionen bevorzugen.
Aromatisiertes Birkenwasser soll im Zeitraum 2026–2031 mit einer CAGR von 3,99 % wachsen. Beeren- und Zitrusformulierungen können Birkenwasser für Verbraucher zugänglicher machen, die mit dem Geschmack von reinem Birkensaft nicht vertraut sind oder die eine größere Vielfalt bei Premium-Getränken suchen. In Schweden brachte Hammars Bryggeri biologischen Birkensaft in Preiselbeere- und Zitronenvarianten auf den Markt und positionierte diese Produkte als natürliche Funktionsgetränke für Verbraucher, die Alternativen zu koffeinhaltigen Energydrinks suchen. Aromatisierte Formate können auch Möglichkeiten im Gastronomiebereich bei Cocktails und Dessertkreationen schaffen, wo ihre charakteristischen botanischen Noten einen größeren Nutzen bieten können als herkömmliche Flaschengetränke. Diese Anwendungen können Herstellern helfen, die Verwendung von Birkensaft über den Kerneinzelhandelskonsum hinaus auszuweiten und den Einsatz des saisonalen Angebots zu optimieren.
Nach Verpackungstyp:
Flaschen behalten Premium-Sichtbarkeit, während Dosen den Vertrieb verbessernFlaschen entfielen im Jahr 2025 auf 61,37 % des Birkenwasser-Marktes. Glasverpackungen unterstützen die Premium-Waldherkunftspositionierung, die im Facheinzelhandel und in der Gastronomie eingesetzt wird, wo die Präsentation beeinflusst, wie Käufer ein unbekanntes Produkt wahrnehmen. Sie bieten Marken ein etabliertes Format zur Kommunikation von Produktdetails durch Etiketten, Verpackungsdesign und Informationen über die Herkunft des Saftes. Flaschen sind besonders relevant in nord- und westeuropäischen Umgebungen, wo Premium-Naturgetränke bereits eine Einzelhandelspräsenz haben und Verbraucher an verpackte Spezialitätengetränke gewöhnt sind. Das Format bleibt eng mit dem Kleinserien- und herkunftsorientierten Image der Kategorie verbunden, auch wenn Hersteller andere Formate für eine breitere Distribution in Betracht ziehen.
Für Dosen wird von 2026 bis 2031 eine CAGR von 3,85 % prognostiziert. Ihr geringeres Gewicht kann die Lieferbelastung für E-Commerce-Sendungen und Abonnementpakete reduzieren, was für Marken nützlich ist, die Direktliefermodelle aufbauen. Aluminium kann auch recyclingorientierte Verpackungskommunikation unterstützen und ein vertrautes Format für Verbraucher bieten, die Getränke für den sofortigen Konsum kaufen. Andere Formate, einschließlich Tetrapaks, können Standorte bedienen, an denen gekühlte Lieferketten begrenzt sind oder wo Transportentfernungen den praktischen Wert der Umgebungsstabilität erhöhen. SourceBirch präsentierte auf der Weltausstellung Osaka 2025 eine umgebungsstabile Birkensafttechnologie und erklärte, dass das Verfahren eine Haltbarkeit von 12 Monaten ohne Konservierungsstoffe ermöglicht.
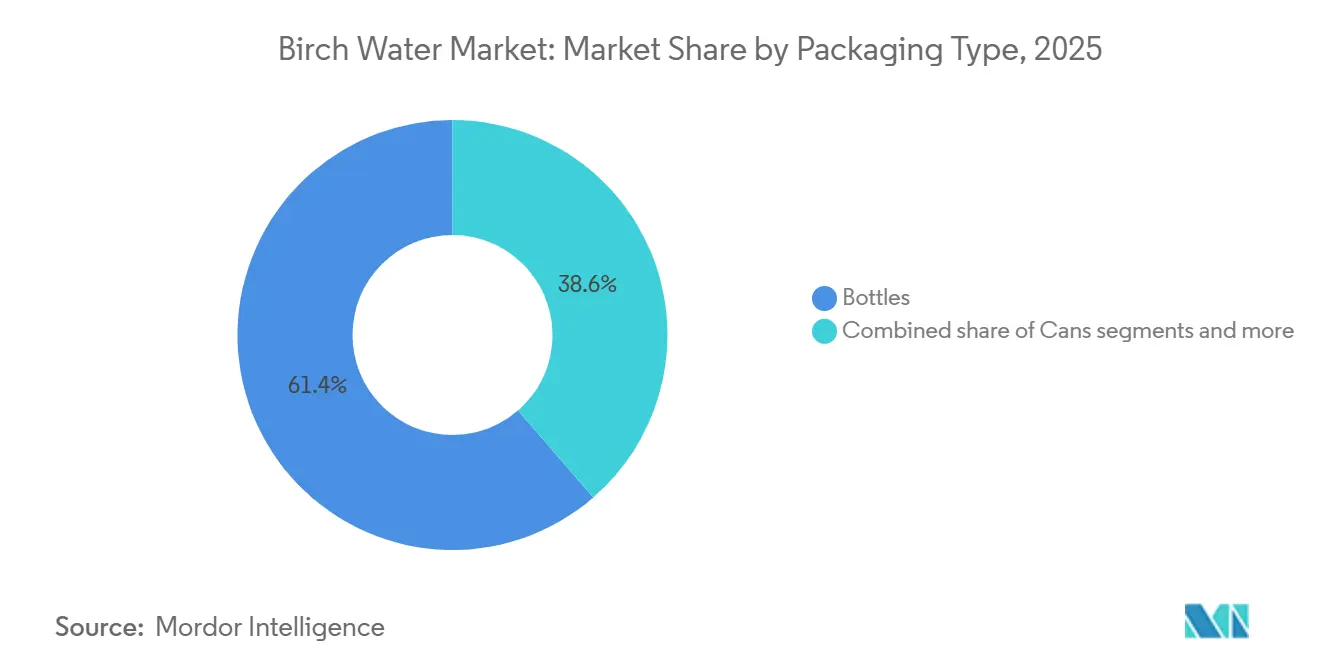
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Supermärkte bieten Skalierung, während Online-Einzelhandel Entdeckung unterstütztSupermärkte und Verbrauchermärkte entfielen im Jahr 2025 auf 39,77 % des Birkenwasser-Marktes. Diese Geschäfte bieten Volumenpotenzial für Marken, die den nötigen Bekanntheitsgrad haben, um um Regalfläche für Getränke zu konkurrieren und ihren Mehrwert schnell zu erklären. Sie unterstützen auch den regelmäßigen Kauf für Verbraucher, die die Kategorie bereits kennen und bereit sind, sie neben vertrauteren Hydratationsprodukten auszuwählen. Convenience- und Lebensmittelgeschäfte bedienen Impulskäufe und Ergänzungsanlässe, obwohl begrenzte Regalfläche die Kategorieaufklärung erschweren kann. Die Birkenwasser-Branche kann diese physischen Kanäle nutzen, um die Sichtbarkeit außerhalb des Facheinzelhandels zu verbessern und Verbraucher zu erreichen, die möglicherweise später online nachbestellen.
Online-Einzelhandelsgeschäfte sollen im Zeitraum 2026–2031 mit einer CAGR von 4,15 % wachsen. Digitale Verkaufsplattformen können Produktdetails, Beschaffungsinformationen und Serviervorschläge bereitstellen, die in einer kurzen Interaktion im Geschäft schwer zu kommunizieren sind. Abonnementangebote können Wiederholungskäufe, den Versand von Mehrfachpackungsbestellungen und den Verbraucherzugang zu Produkten unterstützen, die möglicherweise nicht lokal vorrätig sind. OOZ brachte im Juni 2026 biologisches Birkensaftwasser in den Vereinigten Staaten über Premium-Einzelhändler an der Ostküste auf den Markt, darunter gesundheitsorientierte Lebensmittelhändler und Gastronomiebetriebe, bevor das Unternehmen seinen Weg zu den Verbrauchern ausbaute. Der stufenweise Markteintritt des Unternehmens zeigt, wie physische Platzierungen und Online-Bestellungen für ein spezialisiertes Getränk, das noch Verbraucheraufklärung benötigt, zusammenwirken können.
Geografische Analyse
Birkenwasser-Markt Europa
Europa hatte im Jahr 2025 einen Anteil von 44,91 % am Birkenwasser-Markt. Nordische und baltische Länder verfügen über eine langjährige Vertrautheit mit Birkensaft, während Deutschland, das Vereinigte Königreich und Frankreich etablierte Bio- und Spezialeinzelhandelskanäle bieten, die Premiumprodukte unterstützen. Finnland verbindet Verbrauchervertrautheit mit einer Produzentenbasis, die die regionale Versorgung unterstützt, wodurch die Waldherkunft zu einem glaubwürdigen Element der Markenpositionierung wird. Der Absatz von deutschen Mineral- und Heilwässern wird voraussichtlich im Jahr 2025 mit einer nominalen Rate steigen, was auf ein wachsendes Verbraucherinteresse an natürlichen Hydratationsoptionen hindeutet. Europäische Produzenten und Importeure müssen die Anforderungen an Lebensmittelhygiene und Bio-Zertifizierung erfüllen, die Standards für Qualität, Dokumentation, Produkthandhabung und Kennzeichnung festlegen, bedingt durch die zunehmende Akzeptanz und Verbreitung von biologisch zertifizierten Lebensmitteln und Getränken in ganz EuropaQuelle: Europäische Kommission,Bio-Regelwerk fit für die Zukunft", agriculture.ec.europa.eu">[3].
Birkenwasser-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 4,4 % wachsen und ist damit die am schnellsten wachsende Region im Birkenwasser-Markt. China entwickelt die heimische Birkenwasserproduktion in Heilongjiang, während Japan und Südkorea eine Nachfrage aufweisen, die durch Wellness- und Hautpflegeanwendungen angetrieben wird und sich vom primären Hydratationsfokus der westlichen Märkte unterscheidet. SourceBirch wird voraussichtlich die Weltausstellung Osaka 2025 nutzen, um seine Technologie für lagerstabilen Birkensaft internationalen Delegierten und potenziellen Distributoren vorzustellen. Lagerstabile Formate sind in der Region besonders wichtig, da sie die Abhängigkeit von Kühlverteilung verringern und die Praktikabilität der Versorgung von Standorten jenseits der städtischen Kernmärkte verbessern können.
Birkenwasser-Markt Amerika und MEA
Nordamerika ist der zweitgrößte regionale Markt, unterstützt durch Natur- und Speziallebensmittel-Einzelhandelskanäle in den Vereinigten Staaten und gesundheitsbewusste Verbrauchergruppen in Kanada. Die Kategorie ist weniger etabliert als in Europa, weshalb Einzelhandelsaufklärung, Produkttests und Online-Inhalte wichtig sind, um die Verbrauchervertrautheit aufzubauen. OOZ wird voraussichtlich im Juni 2026 in mehr als 50 Premium-Standorten an der Ostküste eingeführt, was die Rolle kuratierter Einzelhandelsnetzwerke in der frühen Kategorienetablierung verdeutlicht. Südamerika, der Nahe Osten und Afrika sind noch frühe Märkte, in denen die Abhängigkeit von Importen, Preissensibilität und Kühlkettenkosten eine breitere Verbreitung einschränken. Premiumhotels, Bars, Spas, gesundheitsorientierte Restaurants, lagerstabile Verpackungen und E-Commerce bieten potenzielle Wege für einen gezielten Markteintritt, bevor Unternehmen eine breitere Einzelhandelspräsenz aufrechterhalten können.

Wettbewerbslandschaft
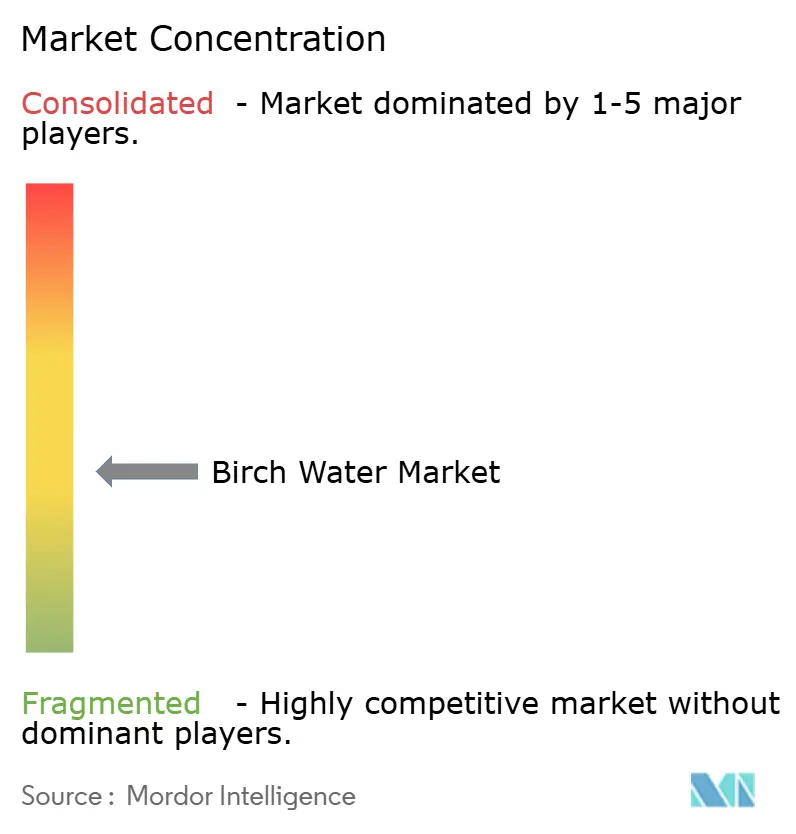
Der Birkenwasser-Markt ist mäßig konzentriert, wobei keine einzelne Marke eine dominante globale Position innehat. Zu den europäischen Traditionsmarken gehören Sibberi, Tapped Birch Water, Sealand Birk, BelSeva und Nordic Koivu, die dazu beigetragen haben, die Kategorie über Naturkost- und Facheinzelhandelskanäle zu etablieren. Ihre Positionierung konzentriert sich häufig auf Bio-Zertifizierungen, nachhaltige Forstwirtschaft und Produktherkunft, während neuere Marktteilnehmer in Nordamerika und dem asiatisch-pazifischen Raum Direktvertriebsaktivitäten und Social Commerce nutzen, um Verbraucher zu erreichen, die die Kategorie noch kennenlernen. Diese Struktur macht Versorgungszugang, Produktaufklärung, Verpackungsentscheidungen und Kanalauswahl wichtiger als breiter Preiswettbewerb.
Gesicherte Ernterechte sind ein zentrales Wettbewerbsthema im Birkenwasser-Markt, da die Saftsammelperiode kurz und wetterabhängig ist. Marken, die aus nordischen, baltischen und nordamerikanischen Gebieten beziehen, können die Abhängigkeit von einem einzigen Erntestandort reduzieren und einen stabileren Versorgungsplan unterstützen. Eine breitere Beschaffung kann den Transportbedarf erhöhen, engere Qualitätskontrollen erfordern und es schwieriger machen, eine klare Herkunftsgeschichte über alle Produkte hinweg aufrechtzuerhalten. SourceBirch hat einen verarbeitungsorientierten Ansatz verfolgt, indem das Unternehmen umgebungsstabile Birkensafttechnologie mit einer 12-monatigen konservierungsstofffreien Haltbarkeit präsentiert hat. OOZ brachte im Juni 2026 USDA- und Euro-Bio-zertifiziertes Birkensaftwasser in den Vereinigten Staaten auf den Markt und baute frühe Verfügbarkeit über Premium-Einzelhändler an der Ostküste auf.
Produkterweiterung ist eine weitere Möglichkeit für Marken, wettbewerbsfähig zu bleiben und dabei der natürlichen Positionierung der Kategorie treu zu bleiben. Hammars Bryggeri führte in Schweden biologische Preiselbeere- und Zitronen-Birkensaftprodukte ein und bot Alternativen zu koffeinhaltigen Energiegetränken. Digitale Rückverfolgbarkeit kann Marken helfen, Waldparzellen- und Ernteinformationen anzuzeigen, und Forschungsergebnisse deuten darauf hin, dass Rückverfolgbarkeitswerkzeuge die Verbraucherwahrnehmung von Transparenz stärken können. Gastronomie, Zulieferung von Zutaten, Hautpflege und kulinarische Verwendungen können zusätzliche Absatzmöglichkeiten für Saft bieten und Marken andere Wege geben, ein begrenztes saisonales Rohmaterial zu nutzen. Die fragmentierte Wettbewerbsstruktur lässt Raum für differenzierte Marken, begrenzt jedoch die Skalenvorteile, die einem einzelnen Marktteilnehmer zur Verfügung stehen.
Marktführer der Birkenwasser-Branche
-
Sealand Birk
-
Nordic Koivu Ltd.
-
Treo Brands, LLC
-
Nature On Tap Ltd.
-
The Birch Factory Aps
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Birkenwasser-Markt
- Nordic Koivu Ltd.
- Alaska Wild Harvest LLC
- Sibberi
- The Birch Factory Aps
- TreeVitalise Organic Birch Water
- Tapped Birch Water
- Sealand Birk
- BelSeva
- OselBirch
- Nature On Tap Ltd.
- Treo Brands, LLC
- Sapp Inc.
- Birch Tree Water Co.
- DrinkBirk
- Byarozavik
- Absolutely Wild
- Nordic Tree Water
- OOZ
- Hammers Family Birch
- Birkentree

Recent Industry Developments in Birkenwasser-Markt
- Juni 2026: OOZ brachte USDA-Bio- und EU-Bio-zertifiziertes Birkensaftwasser auf dem US-Markt auf den Markt und sicherte sich innerhalb von zwei Monaten nach dem Launch Platzierungen in mehr als 50 Premium-Einzelhandelsstandorten an der Ostküste. Zu diesen Standorten gehörten Happier Grocery, Pearl River Mart und Westside Market. Die von Christina Zhang und Tia Gong gegründete Marke positionierte ihren Markteintritt als Schaffung einer neuen Waldhydratationskategorie.
- Juni 2026: OOZ gab seine Teilnahme an der Summer Fancy Food Show 2026 im Javits Center in New York City bekannt. Das Unternehmen wird die Veranstaltung nutzen, um seine Marke Facheinzelhandelskäufern vorzustellen und den Vertrieb über sein erstes Ostküstennetzwerk hinaus auszubauen.
- August 2025: SourceBirch debütierte seine umgebungsstabile Birkensafttechnologie am Aktionstag der Provinz Heilongjiang während der Weltausstellung Osaka 2025. Die Technologie bietet eine Haltbarkeit von 12 Monaten ohne Konservierungsstoffe.
- April 2025: SourceBirch stellte seinen lagerstabilen Birkensaftverarbeitungsansatz potenziellen Distributoren in Japan und Südkorea während seiner Präsentation auf der Weltausstellung Osaka vor.


Berichtsumfang des globalen Birkenwasser-Markts
| Stilles Birkenwasser |
| Sprudelndes Birkenwasser |
| Aromatisiertes Birkenwasser |
| Unaromatisiertes/Originales Birkenwasser |
| Flaschen |
| Dosen |
| Sonstige (Tetrapaks, |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Belgien | |
| Finnland | |
| Norwegen | |
| Übriges Europa | |
| Asien-Pazifik | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Produkttyp | Stilles Birkenwasser | |
| Sprudelndes Birkenwasser | ||
| Nach Geschmacksprofil | Aromatisiertes Birkenwasser | |
| Unaromatisiertes/Originales Birkenwasser | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Sonstige (Tetrapaks, | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | |
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Belgien | ||
| Finnland | ||
| Norwegen | ||
| Übriges Europa | ||
| Asien-Pazifik | ||
| Südamerika | ||
| Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Birkenwasser bis 2031?
Die Kategorie soll von 2026 bis 2031 mit einer CAGR von 3,12 % wachsen und von 282,41 Millionen USD im Jahr 2026 auf 329,27 Millionen USD bis 2031 steigen.
Welches Birkenwasserformat soll am schnellsten wachsen?
Kohlensäurehaltiges Birkenwasser soll zwischen 2026 und 2031 mit einer CAGR von 4,25 % wachsen, unterstützt durch Premium-Mixer- und Gastronomieanlässe.
Welche Region hatte im Jahr 2025 den größten Marktanteil?
Europa führte im Jahr 2025 mit einem Anteil von 44,91 %, unterstützt durch die Vertrautheit mit Birkensaft sowie etablierte Bio- und Fachhandelskanäle.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll im Zeitraum 2026–2031 mit einer CAGR von 4,42 % expandieren, unterstützt durch die sich entwickelnde Produktion in China und die regionale Wellness-Nachfrage.
Seite zuletzt aktualisiert am:



