
Tamanho e Participação do Mercado de Unidade de Banda Base
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 22.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 43.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Unidade de Banda Base por Mordor Intelligence
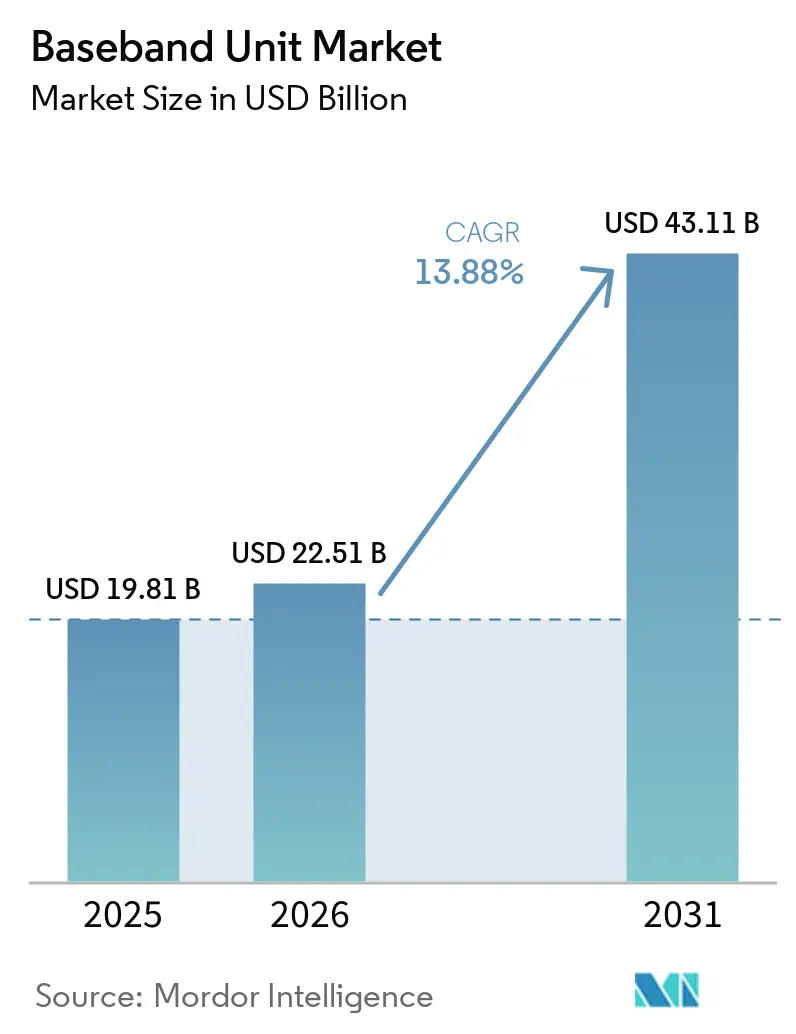
O tamanho do Mercado de Unidade de Banda Base deve crescer de 19,81 bilhões de USD em 2025 para 22,51 bilhões de USD em 2026 e está previsto para atingir 43,11 bilhões de USD até 2031, a um CAGR de 13,88% no período de 2026 a 2031. O Mercado de Unidade de Banda Base está sendo moldado pela transição de redes não autônomas para o 5G autônomo, que requer novas capacidades de núcleo e banda base. As implantações de 5G privado também estão impulsionando a demanda além das operadoras de redes públicas para fábricas, portos, locais de logística e ambientes de segurança pública. O hardware permanece importante durante a fase de expansão de cobertura, enquanto o software e os serviços estão assumindo um papel maior à medida que as redes se tornam virtualizadas e nativas em nuvem. As estratégias dos fornecedores combinam cada vez mais processamento de propósito específico, eficiência energética, interoperabilidade de software e contratos de serviço plurianuais. Essas condições criam oportunidades em atualizações de capacidade, conectividade interna, redes empresariais e modernização de redes autônomas.
Principais Conclusões do Relatório
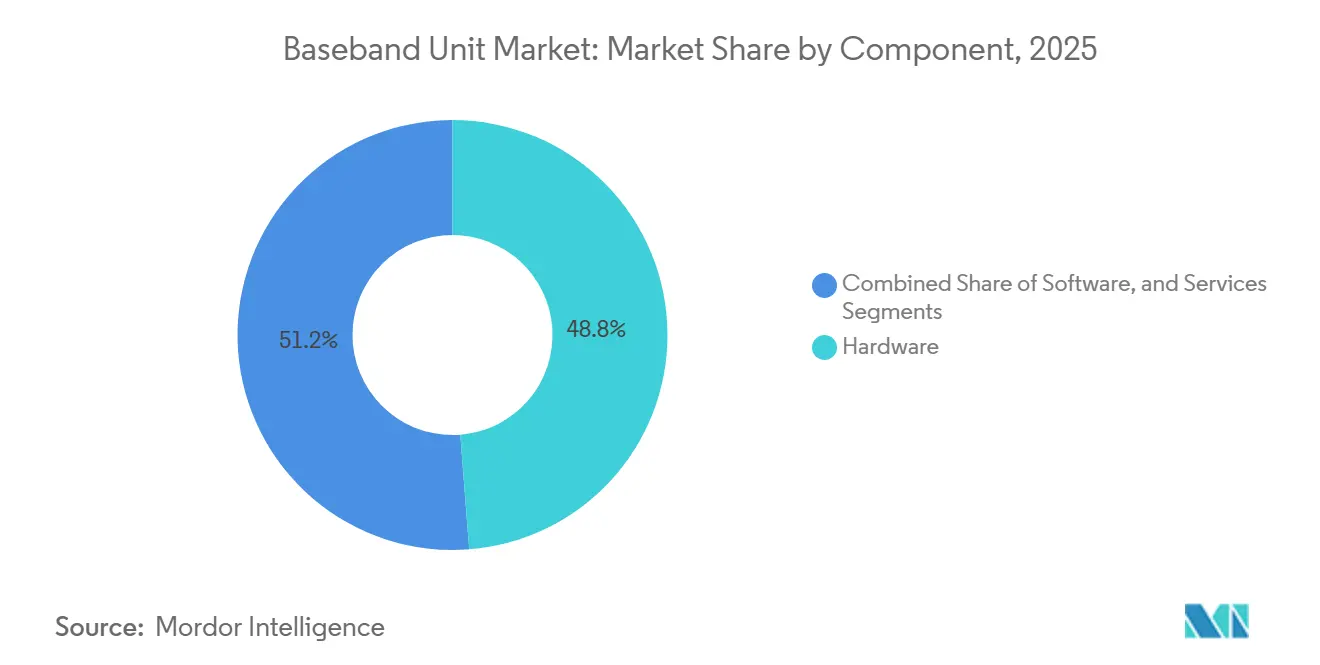
- Por componente, o hardware detinha 48,76% da participação do Mercado de Unidade de Banda Base em 2025, enquanto o software deve expandir a um CAGR de 14,77% até 2031.
- Por configuração MIMO, o MIMO Massivo detinha 49,11% da receita em 2025, enquanto o Elemento de Antena Massiva deve expandir a um CAGR de 15,01% até 2031.
- Por implantação, as instalações externas representaram 51,22% da receita em 2025, enquanto as implantações internas devem expandir a um CAGR de 14,87% até 2031.
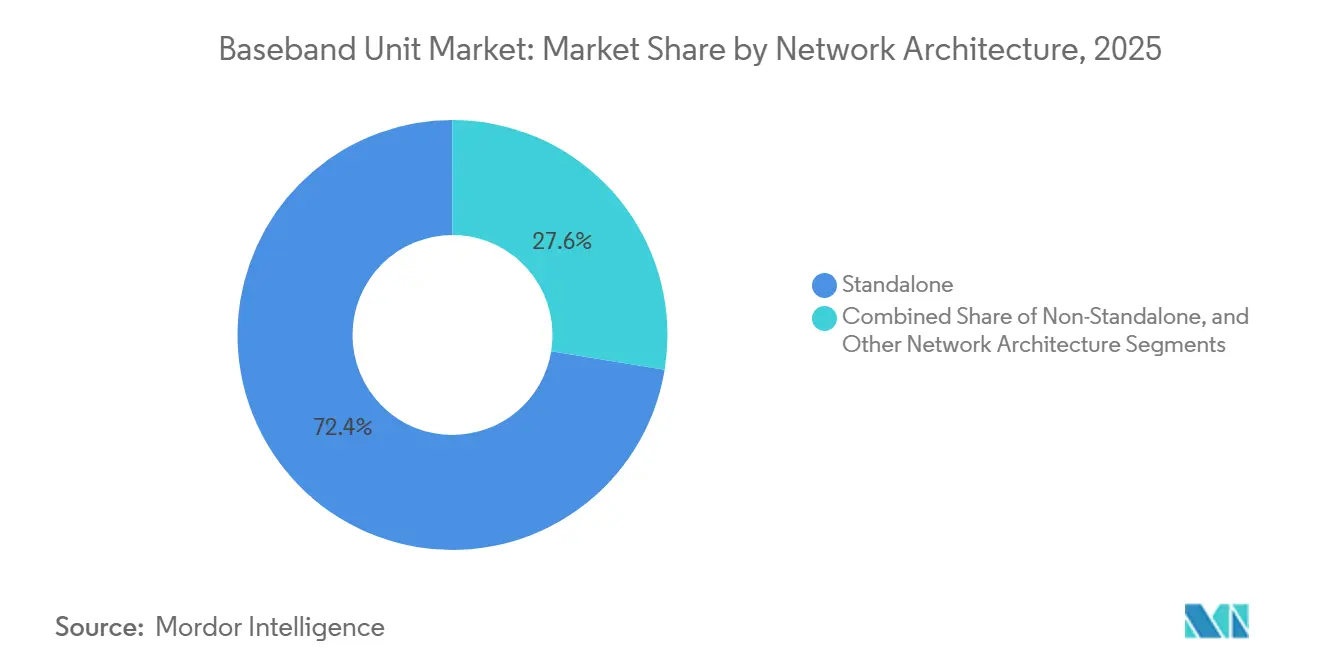
- Por arquitetura de rede, a arquitetura autônoma detinha 39,99% da receita em 2025, enquanto a arquitetura não autônoma deve expandir a um CAGR de 15,23% até 2031.
- Por usuário final, as operadoras de telecomunicações detinham 32,18% da demanda em 2025, enquanto as empresas e redes privadas devem expandir a um CAGR de 15,11% até 2031 no Mercado de Unidade de Banda Base.
- Por geografia, a Ásia-Pacífico representou 30,12% da receita em 2025 e deve crescer a um CAGR de 15,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Unidade de Banda Base
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão Global da Rede 5G Autônoma | +3.2% | Global, com concentração na América do Norte, Ásia-Pacífico e GCC | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Capacidade de Rede e Menor Latência | +2.8% | Global, mais forte na América do Norte, Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Crescimento de Redes 5G Privadas e Industriais | +2.2% | Global, liderado pela América do Norte, Europa e pelos polos industriais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Open RAN e RAN Virtualizada | +1.8% | América do Norte, Japão e Europa | Médio prazo (2 a 4 anos) |
| Otimização de Recursos de Rádio Habilitada por IA | +1.4% | Global, com concentração inicial na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Implantação de Computação de Borda e RAN Nativa em Nuvem | +1.1% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Global da Rede 5G Autônoma
A implantação do 5G autônomo é um impulsionador central do Mercado de Unidade de Banda Base porque requer um núcleo 5G e funções de banda base projetadas para uma rede 5G independente. A Associação Global de Fornecedores de Dispositivos Móveis informou que 95 operadoras haviam lançado serviços comerciais de 5G autônomo até o primeiro trimestre de 2026, um aumento de 42% em relação ao primeiro trimestre de 2025.[1]Associação Global de Fornecedores de Dispositivos Móveis, "Relatório sobre o Estado do Mercado", Associação Global de Fornecedores de Dispositivos Móveis, gsacom.com As redes autônomas suportam fatiamento de rede, serviços de menor latência e ofertas empresariais diferenciadas que são difíceis de entregar por meio de arranjos de rede legados. A transição frequentemente requer mais do que uma atualização de rádio, pois o equipamento de banda base instalado e a integração do núcleo devem suportar a nova arquitetura. As operadoras também precisam manter o desempenho dos serviços existentes enquanto introduzem capacidades autônomas, o que incentiva a aquisição de equipamentos em fases. O Mercado de Unidade de Banda Base se beneficia quando as redes de cobertura estabelecidas são adaptadas em plataformas de serviço para clientes industriais e empresariais.
Demanda Crescente por Capacidade de Rede e Menor Latência
O aumento dos volumes de tráfego requer maior capacidade de processamento na camada de acesso por rádio, sustentando a demanda no Mercado de Unidade de Banda Base. A Ericsson informou que o 5G representou 48% do tráfego global de dados móveis no final de 2025 e projetou que essa participação atingiria 85% até 2031. O relatório também identificou um crescimento mais rápido do tráfego de uplink para alguns provedores, associado a cargas de trabalho de IA, vigilância por vídeo e sensores industriais conectados à internet.[2]Ericsson, "Relatório de Mobilidade da Ericsson: Assinaturas 5G Ultrapassam Três Bilhões com Ganhos de Uplink", Ericsson, prnewswire.com Essas aplicações requerem mais recursos de agendamento e processamento do que o tráfego convencional de banda larga para consumidores, especialmente quando muitos dispositivos transmitem dados simultaneamente. Em julho de 2026, a NTT DOCOMO concluiu a primeira implantação comercial no Japão do Processador RAN 6672 da Ericsson, entregando até 4 vezes maior eficiência de capacidade e mais de 50% de redução no consumo de energia em comparação com a geração anterior.[3]NTT DOCOMO, "DOCOMO Conclui a Primeira Implantação Comercial no Japão do Mais Recente Processador RAN de Alta Capacidade 6672 da Ericsson", NTT DOCOMO, docomo.ne.jp A implantação demonstra por que as atualizações de capacidade são cada vez mais baseadas em novas gerações de equipamentos em vez de pequenas alterações de software.
Crescimento de Redes 5G Privadas e Industriais
As implantações de redes celulares privadas criam um canal de demanda para o Mercado de Unidade de Banda Base que é separado dos ciclos de gastos das operadoras públicas. Os usuários industriais requerem conectividade confiável para automação, robótica, trabalhadores conectados, inspeção visual e outras atividades intensivas em dados. Em fevereiro de 2026, a Cargill implantou a rede 5G privada da NTT DATA em 50 locais globalmente, com locais adicionais planejados durante 2026. A implantação suportou aplicações de robótica, automação e trabalhadores conectados em instalações de manufatura e processamento. As redes privadas requerem recursos como suporte a dispositivos densos, agregação de portadoras, MIMO Massivo e integração de borda, tornando seus requisitos de equipamentos semelhantes aos das redes públicas avançadas. Os clientes empresariais não têm as vantagens de escala das operadoras nacionais, o que pode aumentar o valor do equipamento por local e suportar ofertas de fornecedores mais orientadas a soluções.
Adoção de Open RAN e RAN Virtualizada
A adoção de Open RAN e RAN virtualizada está mudando a forma como os fornecedores abordam o Mercado de Unidade de Banda Base. As interfaces abertas separam funções selecionadas de hardware e software, permitindo que as implantações utilizem uma combinação mais ampla de plataformas de processamento e fornecedores de software. A abordagem anyRAN da Nokia suporta vários caminhos de hardware, incluindo bandas base personalizadas, servidores comerciais com unidades de processamento gráfico NVIDIA e cartões de aceleração de IA. Essa abordagem pode gerar receita de software e serviços mesmo quando a implantação não utiliza hardware proprietário. A implantação pela NTT DOCOMO em julho de 2026 do Processador RAN 6672 da Ericsson estava em conformidade com as especificações da Aliança O-RAN e suportava interoperabilidade entre múltiplos fornecedores. A interoperabilidade é cada vez mais um requisito de aquisição, portanto os fornecedores devem demonstrar que suas plataformas podem funcionar em projetos de rede mais amplos e com múltiplos fornecedores.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Consumo de Energia e Requisitos de Gestão Térmica | -1.2% | Global, com impacto agudo nas implantações densas da Ásia-Pacífico e mercados de clima quente | Médio prazo (2 a 4 anos) |
| Concentração no Fornecimento de Semicondutores e Risco de Prazo de Entrega de Componentes | -1% | Global, com gravidade impulsionada por controles de exportação em mercados com acesso restrito a fundições de ponta | Curto prazo (≤ 2 anos) |
| Complexidade de Integração em Infraestrutura Existente | -0.7% | Europa e América do Norte, onde a densidade de infraestrutura 4G existente é mais alta | Médio prazo (2 a 4 anos) |
| Restrições Geopolíticas a Fornecedores e Fragmentação da Cadeia de Suprimentos | -0.8% | Global, concentrado em mercados com restrições relacionadas à Huawei na América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Consumo de Energia e Requisitos de Gestão Térmica
O consumo de energia e a gestão térmica podem restringir o Mercado de Unidade de Banda Base, especialmente em implantações densas de RAN centralizada. A Huawei documentou um consumo máximo de energia de 5G BBU de 2.000 W no modo de RAN centralizada. A União Internacional de Telecomunicações identifica os requisitos de resfriamento líquido para sistemas 5G BBU utilizados no modo de RAN centralizada.[4]União Internacional de Telecomunicações, "Recomendação UIT-T L.1326: Requisitos para Resfriamento Líquido e Soluções de Alta Eficiência Energética para 5G BBU no Modo de RAN Centralizada", União Internacional de Telecomunicações, itu.int O ETSI também estabeleceu requisitos e casos de uso para soluções de resfriamento líquido e alta eficiência energética projetadas para instalações de 5G BBU nessa configuração. Climas quentes e agrupamentos internos de alta densidade podem aumentar os custos de resfriamento, os requisitos de infraestrutura do local, a instalação de equipamentos e a complexidade operacional. Os fornecedores devem combinar melhorias de capacidade com menor consumo de energia e projetos de resfriamento que possam ser implantados dentro dos limites físicos e de energia de cada local.
Concentração no Fornecimento de Semicondutores e Risco de Prazo de Entrega de Componentes
A concentração de semicondutores cria riscos de fornecimento e de roteiro de produtos para o Mercado de Unidade de Banda Base. O processamento avançado de banda base para MIMO Massivo e funções de IA depende de silício especializado, o que limita a flexibilidade de fornecimento quando um fornecedor de componentes sofre uma interrupção. Os controles de exportação que restringem o acesso à tecnologia de semicondutores de ponta criam condições de fornecimento distintas para certos fornecedores de redes de acesso por rádio. A mudança anterior da Nokia de componentes Intel para Broadcom e Marvell, após os atrasos no desenvolvimento do processo de 10 nanômetros da Intel, demonstrou como uma dependência de silício pode exigir um redesenho prolongado do produto. As mudanças resultantes podem afetar a disponibilidade de equipamentos, os cronogramas de engenharia, os planos de implantação dos clientes, a qualificação de componentes e o momento das adições de capacidade. O risco é mais imediato quando as operadoras precisam de atualizações rápidas ou quando os fornecedores devem validar componentes alternativos enquanto continuam a suportar sistemas já em campo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Receita de Software Está Crescendo Junto com uma Base Densa em Hardware
O hardware deve representar 48,76% do Mercado de Unidade de Banda Base em 2025, refletindo a intensidade de capital das implantações físicas durante a fase de expansão de cobertura, particularmente para construções de macrossites na Ásia-Pacífico e na América do Norte. O software deve crescer a um CAGR de 14,77% de 2026 a 2031, à medida que as plataformas RAN nativas em IA e nativas em nuvem avançam do desenvolvimento de produtos para a implantação em redes comerciais. A Nokia deve lançar uma plataforma RAN nativa em IA em julho de 2026, composta por um cartão plug-in AirScale acelerado por IA, um nó AI-RAN alimentado por GPU e uma base de software anyRAN que suporta cargas de trabalho 4G, 5G e futuras de 6G. Esse design suporta uma transição de vendas únicas de equipamentos para acordos de software que podem permanecer vigentes em múltiplos ciclos de atualização de rede. Os serviços também representam um fluxo de receita significativo, pois as empresas frequentemente requerem instalação, integração, gestão do ciclo de vida e suporte operacional.
A diferença de receita entre hardware e software deve diminuir durante o período de previsão, à medida que o Mercado de Unidade de Banda Base aumenta sua adoção de funções virtualizadas. O software AI in RAN da Ericsson incorpora modelos de IA em equipamentos de banda base e rádio para permitir otimização em tempo real e gestão de energia. A Samsung concluiu uma chamada vRAN comercial na rede ativa de uma operadora Tier-1 dos Estados Unidos usando hardware Intel Xeon 6, demonstrando que servidores comerciais podem suportar cargas de trabalho de computação de banda base. O licenciamento de software pode, portanto, gerar valor independentemente do chassi proprietário implantado em um local específico. As implantações com múltiplos fornecedores também requerem integração e suporte ao ciclo de vida, aumentando o papel dos serviços à medida que as configurações de rede se tornam mais complexas.


Por Configuração MIMO: O Elemento de Antena Massiva Eleva os Requisitos de Eficiência Espectral
O MIMO Massivo deve representar 49,11% do Mercado de Unidade de Banda Base por configuração em 2025, sustentado pela demanda por maior eficiência espectral em áreas urbanas densas e faixas de espectro sub-6 GHz. O MIMO Massivo deve crescer a um CAGR de 15,01% de 2026 a 2031, à medida que as operadoras aumentam as contagens de antenas além das configurações convencionais 32T32R e 64T64R. Esses sistemas permitem maior densidade de throughput sem exigir compras adicionais de espectro. A Ericsson deve iniciar a implantação comercial de seu rádio MIMO Massivo AIR 3255 de 4,5 GHz para a NTT DOCOMO em dezembro de 2025, demonstrando a adoção comercial de configurações mais recentes. A mudança para contagens de antenas mais altas requer maior capacidade de processamento de banda base e sustenta a demanda por processadores projetados para cargas de trabalho intensivas em matrizes.
As configurações de MIMO Não Massivo manterão relevância em implantações rurais e suburbanas, onde custos de local mais baixos são mais importantes do que a eficiência espectral máxima. As operadoras devem avaliar a capacidade de fronthaul e midhaul, pois as restrições de transporte podem impedir que sistemas de antenas avançados atinjam seu desempenho projetado. O Processador RAN 6672 da NTT DOCOMO agrega 280 MHz de espectro nas faixas de 3,5 GHz, 3,7 GHz e 4,5 GHz e suporta unidades de MIMO Massivo. O sistema demonstra como a plataforma de banda base serve como uma camada de agregação e controle de espectro, e não apenas como um roteador de sinais. Contagens mais altas de cadeias de radiofrequência também aumentam o consumo de energia e os requisitos térmicos, exigindo uma avaliação coletiva da capacidade de transporte, disponibilidade de energia e custos de resfriamento.
Por Implantação: A Conectividade Interna Recebe Mais Atenção de Capital
A implantação externa deve representar 51,22% do Mercado de Unidade de Banda Base em 2025, consistente com os gastos em densificação de macrocélulas em áreas de cobertura suburbanas e urbanas. A implantação interna deve crescer a um CAGR de 14,87% de 2026 a 2031, porque os sinais de macro públicos nem sempre fornecem conectividade confiável dentro de estruturas reforçadas. Instalações de manufatura, campi de saúde, aeroportos e centros de logística requerem conectividade dedicada em edifícios para suportar atividades críticas. A implantação de 5G privado em 50 locais da Cargill suporta aplicações de robótica, automação e trabalhadores conectados em ambientes de manufatura e processamento. Os sistemas de antenas distribuídas e os projetos de pequenas células incorporam cada vez mais ferramentas de gestão nativas em nuvem, permitindo que as empresas gerenciem a infraestrutura de banda base interna por meio de processos de TI estabelecidos.
Os usuários industriais requerem latência previsível para robótica, veículos guiados automatizados e inspeção de qualidade em tempo real, suportando investimentos em 5G privado onde o Wi-Fi não pode fornecer o mesmo nível de consistência operacional. Grandes campi frequentemente requerem cobertura integrada interna e externa em vez de instalações isoladas, criando demanda por projetos de equipamentos integrados. Os projetos internos podem exigir configurações de banda base personalizadas porque os materiais de construção, os processos operacionais, os perfis de tráfego e as densidades de dispositivos necessárias variam substancialmente de local para local. Essa diferenciação técnica pode suportar implantações de maior valor para usuários que requerem desempenho garantido e compromissos operacionais estendidos. O Mercado de Unidade de Banda Base se beneficia dessa mudança porque os clientes internos frequentemente adquirem equipamentos, software, integração e suporte contínuo como uma solução agrupada.
Por Arquitetura de Rede: A Implantação Autônoma Define o Próximo Ciclo de Capital
A arquitetura autônoma deve representar 39,99% do Mercado de Unidade de Banda Base em 2025, refletindo o progresso na China, na América do Norte e no Conselho de Cooperação do Golfo. A arquitetura não autônoma deve crescer a um CAGR de 15,23% de 2026 a 2031, pois muitas operadoras requerem capacidade adicional enquanto se preparam para uma futura migração autônoma. A GSA deve reportar 95 lançamentos comerciais de 5G autônomo no primeiro trimestre de 2026, representando um aumento de 42% em relação ao primeiro trimestre de 2025. A arquitetura autônoma habilita um núcleo 5G completo e capacidades avançadas de serviço, como fatiamento de rede, enquanto os sistemas não autônomos continuarão a transportar tráfego substancial e a suportar a demanda de rede instalada. Outras configurações, incluindo bancadas de teste iniciais de 6G e arquiteturas de redes não públicas, permanecerão menores, mas ajudarão os fornecedores a estabelecer posições de plataforma futuras.
A transição da arquitetura não autônoma para a autônoma requer uma implantação de núcleo 5G e hardware de banda base compatível, tornando-a mais intensiva em capital do que uma atualização apenas de software. Espera-se, portanto, que as operadoras distribuam a transição por múltiplos ciclos orçamentários para gerenciar a substituição de equipamentos, a implantação do núcleo e a introdução de serviços. A Ericsson deve se tornar o principal parceiro de RAN da Virgin Media O2 em março de 2026, quando se espera que a rede autônoma da operadora cubra 87% da população do Reino Unido. Esse desenvolvimento indica que uma alta cobertura não elimina a necessidade de investimentos em capacidade e plataformas compatíveis. Os fornecedores que suportam ambas as arquiteturas de rede podem reduzir o risco de migração, embora os requisitos de arquitetura dupla aumentem a complexidade de engenharia para fornecedores menores.
Por Usuário Final: As Empresas Estão Mudando o Panorama da Demanda
As operadoras de telecomunicações devem representar 32,18% da demanda do Mercado de Unidade de Banda Base em 2025, pois as construções de redes públicas requerem cobertura extensa e volumes substanciais de equipamentos. As empresas e redes privadas devem crescer a um CAGR de 15,11% de 2026 a 2031, à medida que usuários industriais, de saúde, de logística e de campus adotam infraestrutura celular dedicada. Os clientes governamentais e de defesa também requerem infraestrutura de rede própria onde as políticas de espectro e os requisitos de missão crítica favorecem sistemas dedicados. Os provedores de serviços gerenciados reduzem o ônus operacional para organizações que não possuem equipes internas de redes de acesso por rádio. Esses fatores expandem a base de clientes além das operadoras de telecomunicações nacionais e regionais.
Os compradores empresariais avaliam os sistemas de banda base como investimentos em tecnologia operacional, colocando ênfase significativa no custo total de propriedade, na integração com sistemas de TI existentes, no suporte do fornecedor e nos compromissos de nível de serviço. Essa abordagem difere da aquisição por operadoras, que se concentra na capacidade de rede, cobertura e padronização de equipamentos em toda a rede. As operadoras de telecomunicações também estão celebrando acordos plurianuais com fornecedores primários que reduzem o número de eventos de aquisição enquanto aumentam o escopo e a duração dos contratos. Os fornecedores estão respondendo combinando equipamentos, software, integração e suporte contínuo em suas ofertas comerciais. O Mercado de Unidade de Banda Base, portanto, atrai demanda de clientes com diferentes critérios de aquisição, mas com uma necessidade comum de conectividade celular confiável e de alta capacidade.
Análise Geográfica
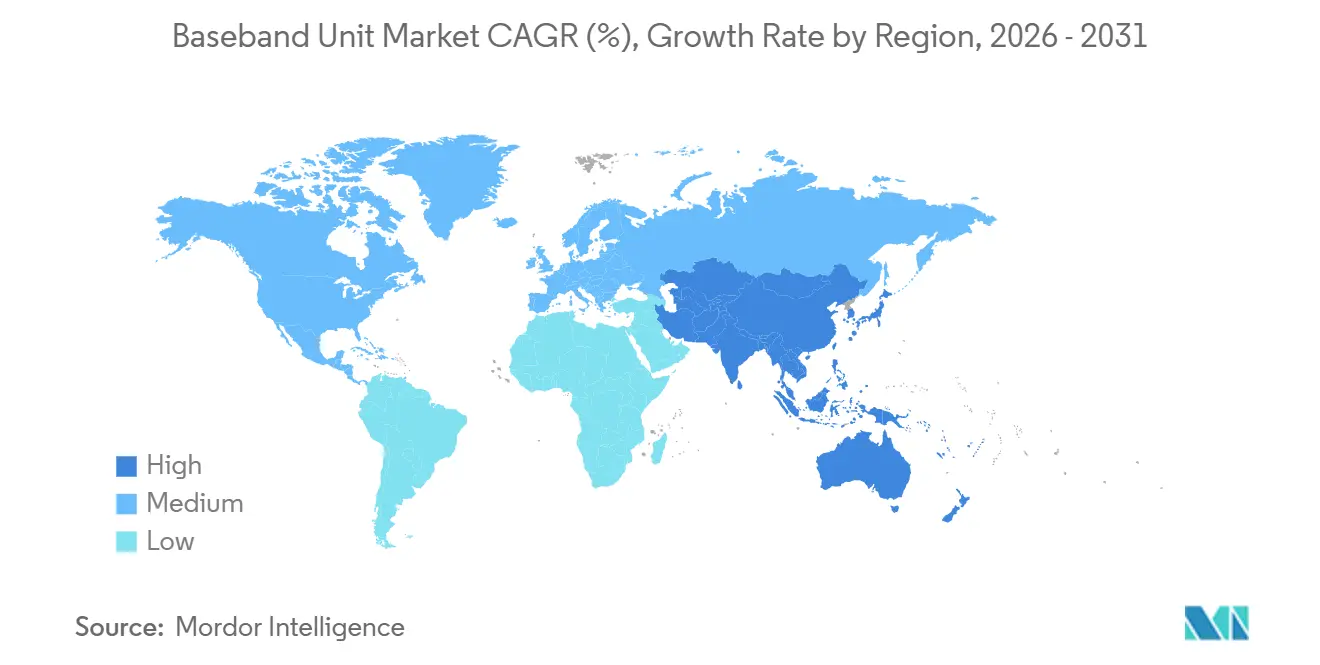
A Ásia-Pacífico deve deter uma participação de 30,12% do Mercado de Unidade de Banda Base em 2025 e expandir a um CAGR de 15,87% durante o período de previsão (2026 a 2031). A implantação de mais de 3,5 milhões de estações base 5G pela China até o final de 2025 deve suportar a posição de volume da região. Após a fase inicial de cobertura, a região continuará a requerer equipamentos de capital para densificação de rede e atividades pré-comerciais de 5G Avançado. Espera-se que a Índia entre em um período de rápida expansão do 5G após os leilões de espectro em 2024 e 2025. A Coreia do Sul permanece um mercado-chave para adoção de tecnologia, com seu projeto de Infraestrutura de Rede Hyper AI testando AI-RAN e 5G autônomo em ambientes industriais. Espera-se que a NTT DOCOMO, a SoftBank e a KDDI estabeleçam acordos sucessivos de RAN com a Ericsson em 2026, indicando um período de consolidação de fornecedores no Japão.
A América do Norte e a Europa têm perfis de demanda distintos, porém complementares. Espera-se que os Estados Unidos concluam as implantações de 5G autônomo em escala nacional em suas três operadoras Tier-1, deslocando os gastos de curto prazo da cobertura inicial para a densificação de capacidade e atualizações preparadas para IA. O Canadá e o México permanecem em estágios anteriores de densificação e continuam a desenvolver estruturas de espectro 5G de banda média. A Europa está avançando nos investimentos em 5G autônomo por meio de acordos de estrutura plurianuais, incluindo trabalhos planejados para 2026 envolvendo Ericsson e Nokia com VodafoneThree e Virgin Media O2.
A América do Sul permanece em uma fase de implantação com foco em capacidade, com o Brasil e a Argentina liderando os lançamentos regionais. A região apresenta uma oportunidade de longo prazo à medida que a disponibilidade de espectro e os orçamentos de modernização de rede se desenvolvem.
O Oriente Médio e a África têm condições de demanda contrastantes. Os países do Conselho de Cooperação do Golfo (CCG) são adotantes iniciais do 5G autônomo, pois as alocações de espectro premium e os programas de cidades inteligentes requerem infraestrutura de rede de alta capacidade. Os compromissos de infraestrutura digital da Arábia Saudita e os programas de conectividade de cidades inteligentes dos Emirados Árabes Unidos devem suportar a demanda plurianual por equipamentos. A África permanece em um estágio anterior de desenvolvimento, com a África do Sul e a Nigéria liderando as implantações, enquanto grande parte da região continua a se concentrar na consolidação do 4G. Espera-se que o investimento seletivo em 5G aumente à medida que os leilões de espectro e os programas de backhaul de fibra amadurecem. Embora o Golfo seja mais compacto do que mercados regionais maiores, a alta intensidade de demanda por local suporta o tamanho do Mercado de Unidade de Banda Base na região. Esse ambiente cria um segmento de alto valor para fornecedores capazes de atender aos requisitos de desempenho, eficiência energética e serviço.

Cenário Competitivo
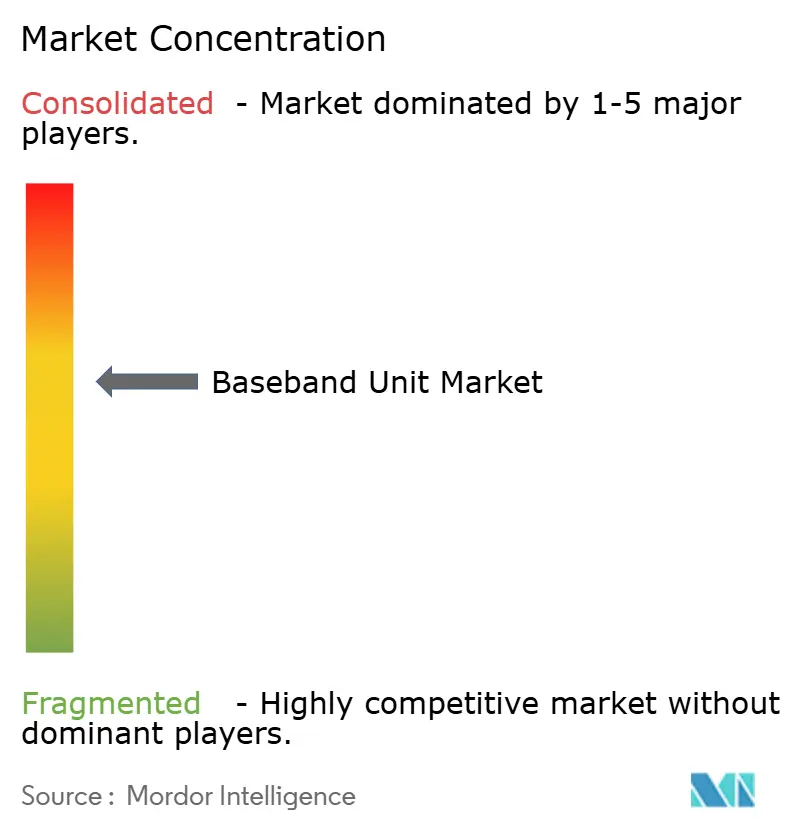
O Mercado de Unidade de Banda Base é moderadamente consolidado, com Huawei Technologies, Ericsson, Nokia, Samsung Electronics e ZTE representando a maioria da receita global. Os provedores de Open RAN e RAN virtualizada, incluindo Mavenir, Parallel Wireless e JMA Wireless, competem em segmentos de mercado selecionados. As restrições de acesso a semicondutores da Huawei e os controles de exportação em curso criam oportunidades para Ericsson e Nokia em mercados onde a Huawei historicamente manteve uma posição forte. Espera-se que a Ericsson assegure acordos de RAN com NTT DOCOMO, SoftBank e KDDI em 2026, colocando as três principais operadoras japonesas em sua plataforma de silício personalizado. A Nokia diferencia sua oferta por meio do anyRAN, que suporta bandas base AirScale personalizadas, servidores comerciais equipados com GPUs NVIDIA e cartões de aceleração de IA plug-in.
A concorrência também se concentra no uso de silício proprietário versus silício de mercado combinado com software. A Ericsson utiliza software RAN habilitado por IA em seus equipamentos de banda base e rádio para permitir otimização em tempo real e economia de energia. A implantação planejada pela NTT DOCOMO em julho de 2026 do Processador RAN 6672 da Ericsson deve combinar 280 MHz de espectro com MIMO Massivo e suportar interoperabilidade entre múltiplos fornecedores. As iniciativas de vRAN comercial da Samsung usando hardware Intel Xeon 6 demonstram que o processamento de banda base de alto desempenho pode operar em plataformas de servidores comerciais. Essa abordagem diferencia a Samsung dos fornecedores focados principalmente em silício personalizado. Os fornecedores sem portfólios estabelecidos em conformidade com O-RAN podem enfrentar maiores barreiras à aquisição para operações com múltiplos fornecedores.
O Mercado de Unidade de Banda Base também reflete a concorrência por grandes acordos de estrutura plurianuais. Em março de 2026, espera-se que a Ericsson seja nomeada parceira principal de RAN da Virgin Media O2 sob uma extensão de cinco anos cobrindo a maior parte de sua rede de rádio no Reino Unido, com foco em otimização baseada em IA e expansão do 5G autônomo. Espera-se que a Nokia receba um contrato separado de modernização da Virgin Media O2 para seu portfólio AirScale, incluindo plataformas de banda base modulares e habilitadas por IA e MIMO Massivo de Banda Dupla. Nokia e Ericsson também devem assegurar o contrato de implantação autônoma da VodafoneThree cobrindo mais de 10.000 locais. Esses contratos favorecem fornecedores que podem fornecer equipamentos, software, integração e suporte ao longo de um período operacional estendido.
Líderes do Setor de Unidade de Banda Base
-
Huawei Technologies Co., Ltd.
-
Ericsson AB
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Intel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A NTT DOCOMO concluiu a primeira implantação comercial no Japão do Processador RAN 6672 da Ericsson, entregando até 4 vezes maior eficiência de capacidade e mais de 50% de redução no consumo de energia em comparação com a geração anterior de banda base. A solução utiliza 280 MHz de espectro combinado de 3,5 GHz, 3,7 GHz e 4,5 GHz junto com unidades de MIMO Massivo, está em conformidade com as especificações da Aliança O-RAN e suporta interoperabilidade entre múltiplos fornecedores, avançando a prontidão da DOCOMO para o 6G.
- Julho de 2026: A Nokia lançou a primeira plataforma RAN nativa em IA do setor, composta por um cartão plug-in AirScale acelerado por IA para bandas base existentes, um nó AI-RAN autônomo alimentado por GPU e uma base de software anyRAN suportando cargas de trabalho 4G, 5G e futuras de 6G em uma plataforma unificada, com testes comerciais em andamento na T-Mobile, Indosat e SoftBank.
- Junho de 2026: A Agência Nacional de Sociedade da Informação da Coreia do Sul lançou o projeto de Infraestrutura de Rede Hyper AI no valor de 17,2 bilhões de KRW (11,6 milhões de USD) com a SK Telecom e a KT, pilotando arquiteturas AI-RAN e 5G autônomo em ambientes industriais, incluindo estaleiros e instalações de manufatura, para acelerar aplicações de IA física.
- Junho de 2026: A TERAGO e a Ericsson implantaram uma rede 5G privada empresarial no Instituto de Pesquisa em Manufatura da Universidade McMaster no Canadá, habilitando automação orientada por IA, robótica e processamento de dados em tempo real em um campus utilizando espectro designado para a indústria canadense.


Escopo do Relatório Global do Mercado de Unidade de Banda Base
O Relatório do Mercado de Unidade de Banda Base é Segmentado por Componente (Hardware, Software e Serviços), MIMO (MIMO Não Massivo, MIMO Massivo e Elemento de Antena Massiva), Implantação (Interno, Externo e Outras Implantações), Arquitetura de Rede (Autônomo, Não Autônomo e Outras Arquiteturas de Rede), Usuário Final (Operadoras de Telecomunicações, Empresas e Redes Privadas, Governo e Defesa e Provedores de Serviços Gerenciados) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| MIMO Não Massivo |
| MIMO Massivo |
| Elemento de Antena Massiva |
| Interno |
| Externo |
| Outras Implantações |
| Autônomo |
| Não Autônomo |
| Outras Arquiteturas de Rede |
| Operadoras de Telecomunicações |
| Empresas e Redes Privadas |
| Governo e Defesa |
| Provedores de Serviços Gerenciados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Configuração MIMO | MIMO Não Massivo | |
| MIMO Massivo | ||
| Elemento de Antena Massiva | ||
| Por Implantação | Interno | |
| Externo | ||
| Outras Implantações | ||
| Por Arquitetura de Rede | Autônomo | |
| Não Autônomo | ||
| Outras Arquiteturas de Rede | ||
| Por Usuário Final | Operadoras de Telecomunicações | |
| Empresas e Redes Privadas | ||
| Governo e Defesa | ||
| Provedores de Serviços Gerenciados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Unidade de Banda Base?
Espera-se que o Mercado de Unidade de Banda Base aumente de 22,5 bilhões de USD em 2026 para 43,11 bilhões de USD até 2031, a um CAGR de 13,89%.
O que está impulsionando a demanda por unidades de banda base?
A implantação de 5G autônomo, o aumento do tráfego móvel, as redes 5G privadas e a conectividade industrial interna estão suportando a demanda por equipamentos.
Qual componente lidera a receita de unidade de banda base?
O hardware representou 48,76% da receita em 2025, enquanto o software deve crescer a um CAGR de 14,77% até 2031.
Por que as redes 5G privadas são importantes para os equipamentos de banda base?
As redes privadas suportam automação, robótica e trabalhadores conectados, criando demanda fora da expansão de redes de operadoras públicas.
Qual região lidera a demanda por unidades de banda base?
A Ásia-Pacífico representou 30,12% da receita em 2025 e deve crescer a um CAGR de 15,87% até 2031.
Quais empresas competem em sistemas de unidade de banda base?
Huawei Technologies, Ericsson, Nokia, Samsung Electronics e ZTE são os principais fornecedores, com concorrentes de Open RAN ativos em implantações selecionadas.
Página atualizada pela última vez em:



