
Taille et part du marché des unités de bande de base
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 22.51 Milliards de dollars |
| Taille du Marché (2031) | 43.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des unités de bande de base par Mordor Intelligence
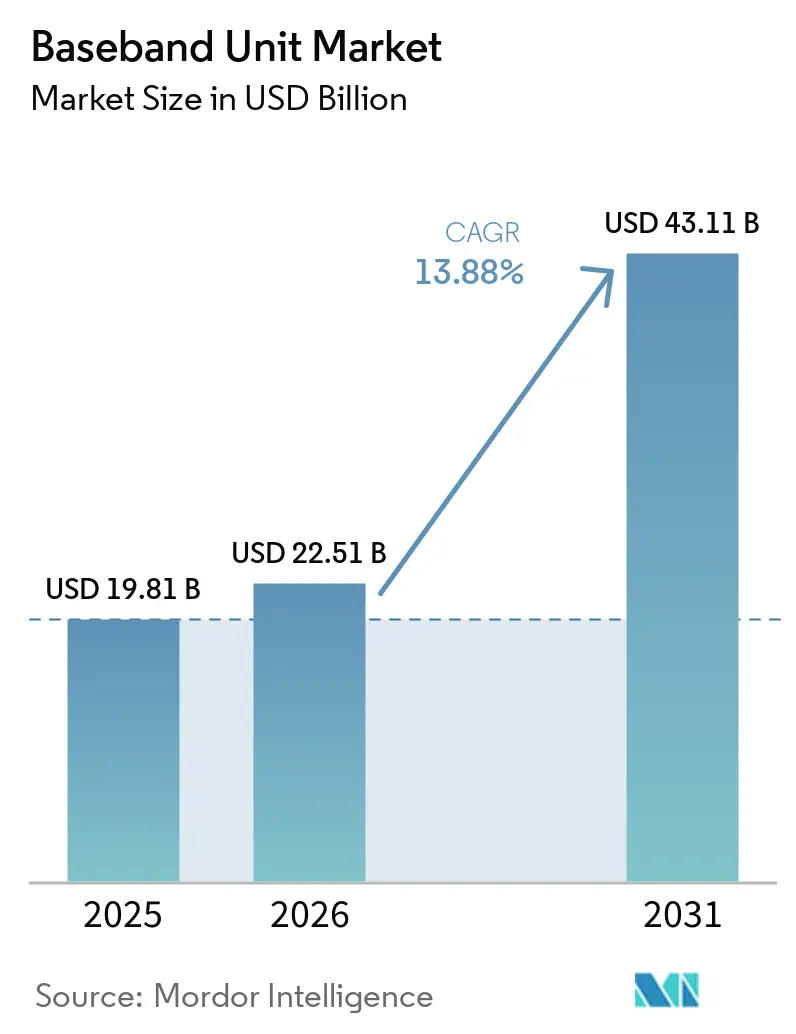
La taille du marché des unités de bande de base devrait croître de 19,81 milliards USD en 2025 à 22,51 milliards USD en 2026 et devrait atteindre 43,11 milliards USD d'ici 2031 à un CAGR de 13,88 % sur la période 2026-2031. Le marché des unités de bande de base est façonné par la transition des réseaux non autonomes vers la 5G autonome, qui nécessite de nouvelles capacités de cœur de réseau et de bande de base. Les déploiements de 5G privée stimulent également la demande au-delà des opérateurs de réseaux publics vers les usines, les ports, les sites logistiques et les environnements de sécurité publique. Le matériel reste important pendant la phase d'expansion de la couverture, tandis que les logiciels et les services jouent un rôle croissant à mesure que les réseaux se virtualisent et deviennent natifs du cloud. Les stratégies des fournisseurs combinent de plus en plus le traitement dédié, l'efficacité énergétique, l'interopérabilité logicielle et les contrats de service pluriannuels. Ces conditions créent des opportunités dans les mises à niveau de capacité, la connectivité intérieure, les réseaux d'entreprise et la modernisation des réseaux autonomes.
Principaux enseignements du rapport
- Par composant, le matériel détenait 48,76 % de la part du marché des unités de bande de base en 2025, tandis que le logiciel devrait se développer à un CAGR de 14,77 % jusqu'en 2031.
- Par configuration MIMO, le MIMO massif détenait 49,11 % des revenus en 2025, tandis que l'élément d'antenne massif devrait se développer à un CAGR de 15,01 % jusqu'en 2031.
- Par déploiement, les installations extérieures représentaient 51,22 % des revenus en 2025, tandis que les déploiements intérieurs devraient se développer à un CAGR de 14,87 % jusqu'en 2031.
- Par architecture réseau, l'architecture autonome détenait 39,99 % des revenus en 2025, tandis que l'architecture non autonome devrait se développer à un CAGR de 15,23 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de télécommunications détenaient 32,18 % de la demande en 2025, tandis que les entreprises et les réseaux privés devraient se développer à un CAGR de 15,11 % jusqu'en 2031 sur le marché des unités de bande de base.
- Par géographie, l'Asie-Pacifique représentait 30,12 % des revenus en 2025 et devrait croître à un CAGR de 15,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des unités de bande de base
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion mondiale des réseaux 5G autonomes | +3.2% | Mondial, avec une concentration en Amérique du Nord, en Asie-Pacifique et dans le GCC | Court terme (≤ 2 ans) |
| Demande croissante de capacité réseau et de latence réduite | +2.8% | Mondial, plus fort en Amérique du Nord, en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Croissance des réseaux 5G privés et industriels | +2.2% | Mondial, porté par l'Amérique du Nord, l'Europe et les pôles industriels d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'Open RAN et du RAN virtualisé | +1.8% | Amérique du Nord, Japon et Europe | Moyen terme (2-4 ans) |
| Optimisation des ressources radio par l'IA | +1.4% | Mondial, avec une concentration précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Déploiement de l'informatique en périphérie et du RAN natif du cloud | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion mondiale des réseaux 5G autonomes
Le déploiement de la 5G autonome est un moteur central du marché des unités de bande de base, car il nécessite un cœur 5G et des fonctions de bande de base conçus pour un réseau 5G indépendant. L'Association mondiale des fournisseurs mobiles a signalé que 95 opérateurs avaient lancé des services 5G autonomes commerciaux au premier trimestre 2026, soit une augmentation de 42 % par rapport au premier trimestre 2025.[1]Association mondiale des fournisseurs mobiles, « Rapport sur l'état du marché », Association mondiale des fournisseurs mobiles, gsacom.com Les réseaux autonomes prennent en charge le découpage du réseau, les services à faible latence et les offres d'entreprise différenciées qui sont difficiles à fournir via des configurations réseau héritées. La transition nécessite souvent plus qu'une mise à niveau radio, car l'équipement de bande de base installé et l'intégration du cœur de réseau doivent prendre en charge la nouvelle architecture. Les opérateurs doivent également maintenir les performances des services existants tout en introduisant des capacités autonomes, ce qui encourage l'approvisionnement en équipements par phases. Le marché des unités de bande de base bénéficie lorsque les réseaux de couverture établis sont adaptés en plateformes de services pour les clients industriels et d'entreprise.
Demande croissante de capacité réseau et de latence réduite
La hausse des volumes de trafic nécessite une plus grande capacité de traitement au niveau de la couche d'accès radio, soutenant la demande sur le marché des unités de bande de base. Ericsson a rapporté que la 5G représentait 48 % du trafic mondial de données mobiles à la fin de 2025 et a prévu que cette part atteindrait 85 % d'ici 2031. Le rapport a également identifié une croissance plus rapide du trafic en liaison montante pour certains fournisseurs, liée aux charges de travail d'IA, à la vidéosurveillance et aux capteurs industriels connectés à Internet.[2]Ericsson, « Rapport de mobilité Ericsson : les abonnements 5G dépassent les trois milliards alors que la liaison montante prend de l'élan », Ericsson, prnewswire.com Ces applications nécessitent davantage de ressources de planification et de traitement que le trafic haut débit grand public conventionnel, en particulier lorsque de nombreux appareils transmettent des données simultanément. En juillet 2026, NTT DOCOMO a achevé le premier déploiement commercial au Japon du processeur RAN 6672 d'Ericsson, offrant jusqu'à 4 fois une meilleure efficacité de capacité et plus de 50 % de réduction de la consommation d'énergie par rapport à la génération précédente.[3]NTT DOCOMO, « DOCOMO achève le premier déploiement commercial au Japon du dernier processeur RAN haute capacité 6672 d'Ericsson », NTT DOCOMO, docomo.ne.jp Ce déploiement montre pourquoi les mises à niveau de capacité reposent de plus en plus sur de nouvelles générations d'équipements plutôt que sur des modifications logicielles mineures.
Croissance des réseaux 5G privés et industriels
Les déploiements cellulaires privés créent un canal de demande pour le marché des unités de bande de base qui est distinct des cycles de dépenses des opérateurs publics. Les utilisateurs industriels ont besoin d'une connectivité fiable pour l'automatisation, la robotique, les travailleurs connectés, l'inspection visuelle et d'autres activités à forte intensité de données. En février 2026, Cargill a déployé le réseau 5G privé de NTT DATA sur 50 sites dans le monde, avec des sites supplémentaires prévus en 2026. Le déploiement a soutenu des applications de robotique, d'automatisation et de travailleurs connectés dans des installations de fabrication et de traitement. Les réseaux privés nécessitent des fonctionnalités telles que la prise en charge de dispositifs denses, l'agrégation de porteuses, le MIMO massif et l'intégration en périphérie, rendant leurs exigences en matière d'équipements similaires à celles des réseaux publics avancés. Les clients d'entreprise ne bénéficient pas des avantages d'échelle des opérateurs nationaux, ce qui peut augmenter la valeur des équipements par site et soutenir des offres fournisseurs davantage axées sur les solutions.
Adoption de l'Open RAN et du RAN virtualisé
L'adoption de l'Open RAN et du RAN virtualisé modifie la façon dont les fournisseurs abordent le marché des unités de bande de base. Les interfaces ouvertes séparent certaines fonctions matérielles et logicielles, permettant aux déploiements d'utiliser un plus large éventail de plateformes de traitement et de fournisseurs de logiciels. L'approche anyRAN de Nokia prend en charge plusieurs chemins matériels, notamment les bandes de base personnalisées, les serveurs commerciaux avec des unités de traitement graphique NVIDIA et les cartes d'accélération IA. Cette approche peut générer des revenus de logiciels et de services même lorsque le déploiement n'utilise pas de matériel propriétaire. Le déploiement par NTT DOCOMO en juillet 2026 du processeur RAN 6672 d'Ericsson était conforme aux spécifications de l'Alliance O-RAN et prenait en charge l'interopérabilité multi-fournisseurs. L'interopérabilité est de plus en plus une exigence d'approvisionnement, de sorte que les fournisseurs doivent démontrer que leurs plateformes peuvent fonctionner dans des conceptions de réseau multi-fournisseurs plus larges.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Consommation d'énergie élevée et exigences de gestion thermique | -1.2% | Mondial, avec un impact aigu dans les déploiements denses d'Asie-Pacifique et les marchés à climat chaud | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en semi-conducteurs et risque de délai d'approvisionnement des composants | -1% | Mondial, avec une sévérité liée aux contrôles à l'exportation dans les marchés restreints d'accès aux fonderies de pointe | Court terme (≤ 2 ans) |
| Complexité de l'intégration dans les environnements existants | -0.7% | Europe et Amérique du Nord, où la densité des infrastructures 4G existantes est la plus élevée | Moyen terme (2-4 ans) |
| Restrictions géopolitiques sur les fournisseurs et fragmentation de la chaîne d'approvisionnement | -0.8% | Mondial, concentré dans les marchés soumis à des restrictions liées à Huawei en Amérique du Nord, en Europe et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation d'énergie élevée et exigences de gestion thermique
La consommation d'énergie et la gestion thermique peuvent freiner le marché des unités de bande de base, en particulier dans les déploiements RAN centralisés denses. Huawei a documenté une consommation maximale d'énergie de 2 000 W pour une unité de bande de base 5G en mode RAN centralisé. L'Union internationale des télécommunications identifie les exigences de refroidissement par liquide pour les systèmes d'unités de bande de base 5G utilisés en mode RAN centralisé.[4]Union internationale des télécommunications, « Recommandation UIT-T L.1326 : Exigences relatives au refroidissement par liquide et aux solutions à haute efficacité énergétique pour les unités de bande de base 5G en mode RAN centralisé », Union internationale des télécommunications, itu.int L'ETSI a également fixé des exigences et des cas d'utilisation pour les solutions de refroidissement par liquide et à haute efficacité énergétique conçues pour les installations d'unités de bande de base 5G dans cette configuration. Les climats chauds et les clusters intérieurs à haute densité peuvent augmenter les coûts de refroidissement, les exigences en matière d'infrastructure de site, l'installation des équipements et la complexité opérationnelle. Les fournisseurs doivent combiner des améliorations de capacité avec une consommation d'énergie réduite et des conceptions de refroidissement pouvant être déployées dans les limites physiques et d'alimentation de chaque site.
Concentration de l'approvisionnement en semi-conducteurs et risque de délai d'approvisionnement des composants
La concentration des semi-conducteurs crée des risques d'approvisionnement et de feuille de route produit pour le marché des unités de bande de base. Le traitement avancé de la bande de base pour le MIMO massif et les fonctions d'IA repose sur des puces spécialisées, ce qui limite la flexibilité d'approvisionnement lorsqu'un fournisseur de composants subit une perturbation. Les contrôles à l'exportation qui restreignent l'accès aux technologies de semi-conducteurs de pointe créent des conditions d'approvisionnement distinctes pour certains fournisseurs de réseaux d'accès radio. Le passage antérieur de Nokia des composants Intel à Broadcom et Marvell après les retards de développement du processus 10 nanomètres d'Intel a montré comment une dépendance au silicium peut nécessiter une longue reconception du produit. Les changements qui en résultent peuvent affecter la disponibilité des équipements, les calendriers d'ingénierie, les plans de déploiement des clients, la qualification des composants et le calendrier des ajouts de capacité. Le risque est le plus immédiat lorsque les opérateurs ont besoin de mises à niveau rapides ou lorsque les fournisseurs doivent valider des composants alternatifs tout en continuant à prendre en charge les systèmes déjà déployés sur le terrain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les revenus des logiciels augmentent parallèlement à une base dense en matériel
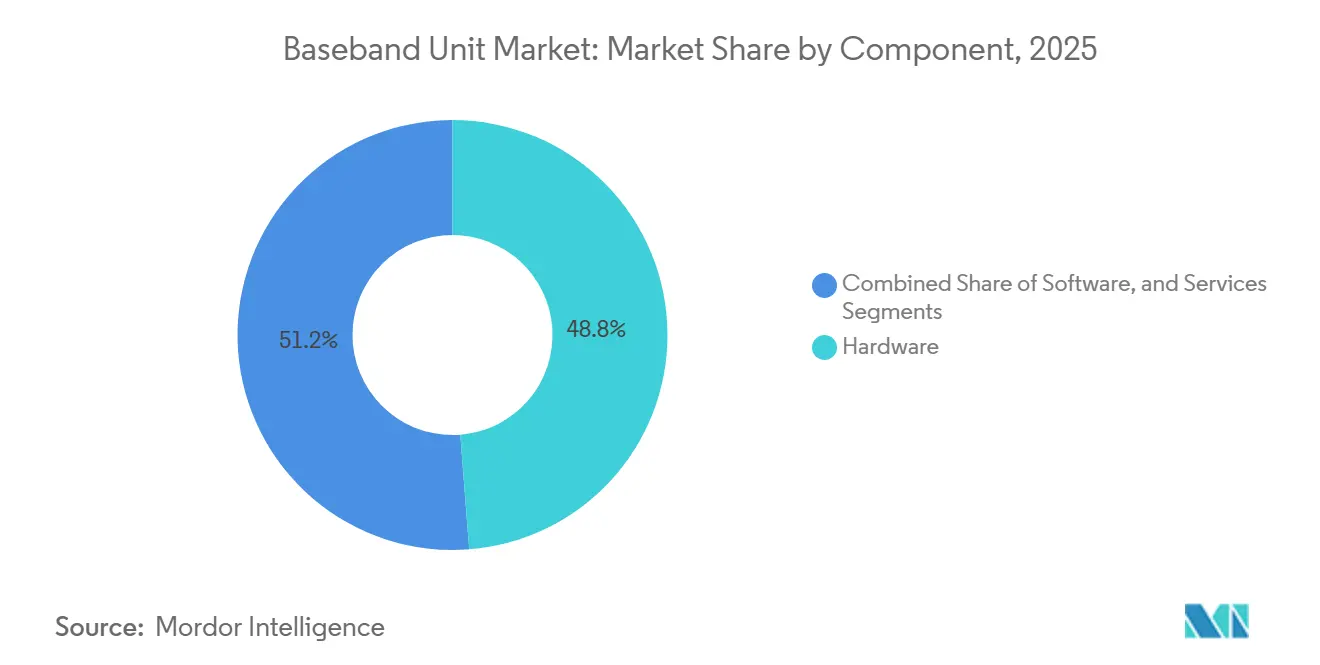
Le matériel devrait représenter 48,76 % du marché des unités de bande de base en 2025, reflétant l'intensité capitalistique des déploiements physiques pendant la phase d'expansion de la couverture, en particulier pour les constructions de sites macro en Asie-Pacifique et en Amérique du Nord. Le logiciel devrait croître à un CAGR de 14,77 % de 2026 à 2031, à mesure que les plateformes RAN natives de l'IA et du cloud progressent du développement de produits au déploiement commercial sur les réseaux. Nokia devrait lancer une plateforme RAN native de l'IA en juillet 2026, comprenant une carte d'extension AirScale accélérée par IA, un nœud AI-RAN alimenté par GPU et une base logicielle anyRAN prenant en charge les charges de travail 4G, 5G et futures 6G. Cette conception soutient une transition des ventes d'équipements ponctuelles vers des accords logiciels pouvant rester en place sur plusieurs cycles de mise à niveau du réseau. Les services représentent également un flux de revenus important, car les entreprises nécessitent souvent l'installation, l'intégration, la gestion du cycle de vie et le support opérationnel.
L'écart de revenus entre le matériel et le logiciel devrait se réduire pendant la période de prévision, à mesure que le marché des unités de bande de base accroît son adoption de fonctions virtualisées. Le logiciel IA dans le RAN d'Ericsson intègre des modèles d'IA dans les équipements de bande de base et radio pour permettre l'optimisation en temps réel et la gestion de l'énergie. Samsung a réalisé un appel vRAN commercial sur le réseau en direct d'un opérateur américain de niveau 1 utilisant du matériel Intel Xeon 6, démontrant que les serveurs commerciaux peuvent prendre en charge les charges de travail de calcul de bande de base. La licence logicielle peut donc générer de la valeur indépendamment du châssis propriétaire déployé sur un site spécifique. Les déploiements multi-fournisseurs nécessitent également une intégration et un support de cycle de vie, augmentant le rôle des services à mesure que les configurations réseau deviennent plus complexes.


Par configuration MIMO : l'élément d'antenne massif augmente les exigences d'efficacité spectrale
Le MIMO massif devrait représenter 49,11 % du marché des unités de bande de base par configuration en 2025, soutenu par la demande d'une plus grande efficacité spectrale dans les zones urbaines denses et les bandes de spectre inférieures à 6 GHz. Le MIMO massif devrait croître à un CAGR de 15,01 % de 2026 à 2031, à mesure que les opérateurs augmentent le nombre d'antennes au-delà des configurations conventionnelles 32T32R et 64T64R. Ces systèmes permettent une densité de débit plus élevée sans nécessiter d'achats de spectre supplémentaires. Ericsson devrait commencer le déploiement commercial de sa radio MIMO massif AIR 3255 à 4,5 GHz pour NTT DOCOMO en décembre 2025, démontrant l'adoption commerciale de nouvelles configurations. Le passage vers des nombres d'antennes plus élevés nécessite une plus grande capacité de traitement de la bande de base et soutient la demande de processeurs conçus pour les charges de travail intensives en matrices.
Les configurations MIMO non massives conserveront leur pertinence dans les déploiements ruraux et suburbains, où des coûts de site plus faibles sont plus importants que l'efficacité spectrale maximale. Les opérateurs doivent évaluer la capacité de la liaison frontale et de la liaison intermédiaire, car les contraintes de transport peuvent empêcher les systèmes d'antennes avancés d'atteindre leurs performances conçues. Le processeur RAN 6672 de NTT DOCOMO agrège 280 MHz de spectre sur les bandes 3,5 GHz, 3,7 GHz et 4,5 GHz et prend en charge les unités MIMO massives. Le système démontre comment la plateforme de bande de base sert de couche d'agrégation et de contrôle du spectre plutôt que simplement de routeur de signal. Des nombres plus élevés de chaînes de fréquences radio augmentent également la consommation d'énergie et les exigences thermiques, nécessitant une évaluation collective de la capacité de transport, de la disponibilité de l'alimentation et des coûts de refroidissement.
Par déploiement : la connectivité intérieure reçoit davantage d'attention en capital
Le déploiement extérieur devrait représenter 51,22 % du marché des unités de bande de base en 2025, conformément aux dépenses de densification des macrocellules dans les zones de couverture suburbaines et urbaines. Le déploiement intérieur devrait croître à un CAGR de 14,87 % de 2026 à 2031, car les signaux macro publics ne fournissent pas toujours une connectivité fiable à l'intérieur des structures renforcées. Les installations de fabrication, les campus de soins de santé, les aéroports et les hubs logistiques nécessitent une connectivité dédiée en bâtiment pour soutenir les activités critiques. Le déploiement de 5G privée sur 50 sites de Cargill prend en charge des applications de robotique, d'automatisation et de travailleurs connectés dans des environnements de fabrication et de traitement. Les systèmes d'antennes distribuées et les conceptions de petites cellules intègrent de plus en plus des outils de gestion natifs du cloud, permettant aux entreprises de gérer l'infrastructure de bande de base intérieure via des processus informatiques établis.
Les utilisateurs industriels ont besoin d'une latence prévisible pour la robotique, les véhicules à guidage automatique et l'inspection qualité en temps réel, soutenant les investissements en 5G privée là où le Wi-Fi ne peut pas fournir le même niveau de cohérence opérationnelle. Les grands campus nécessitent souvent une couverture intérieure et extérieure intégrée plutôt que des installations isolées, créant une demande pour des conceptions d'équipements intégrés. Les projets intérieurs peuvent nécessiter des configurations de bande de base personnalisées, car les matériaux de construction, les processus opérationnels, les profils de trafic et les densités de dispositifs requises varient considérablement d'un site à l'autre. Cette différenciation technique peut soutenir des déploiements à plus haute valeur pour les utilisateurs qui nécessitent des performances assurées et des engagements opérationnels prolongés. Le marché des unités de bande de base bénéficie de ce changement, car les clients intérieurs procurent souvent des équipements, des logiciels, une intégration et un support continu sous forme de solution groupée.
Par architecture réseau : le déploiement autonome définit le prochain cycle d'investissement
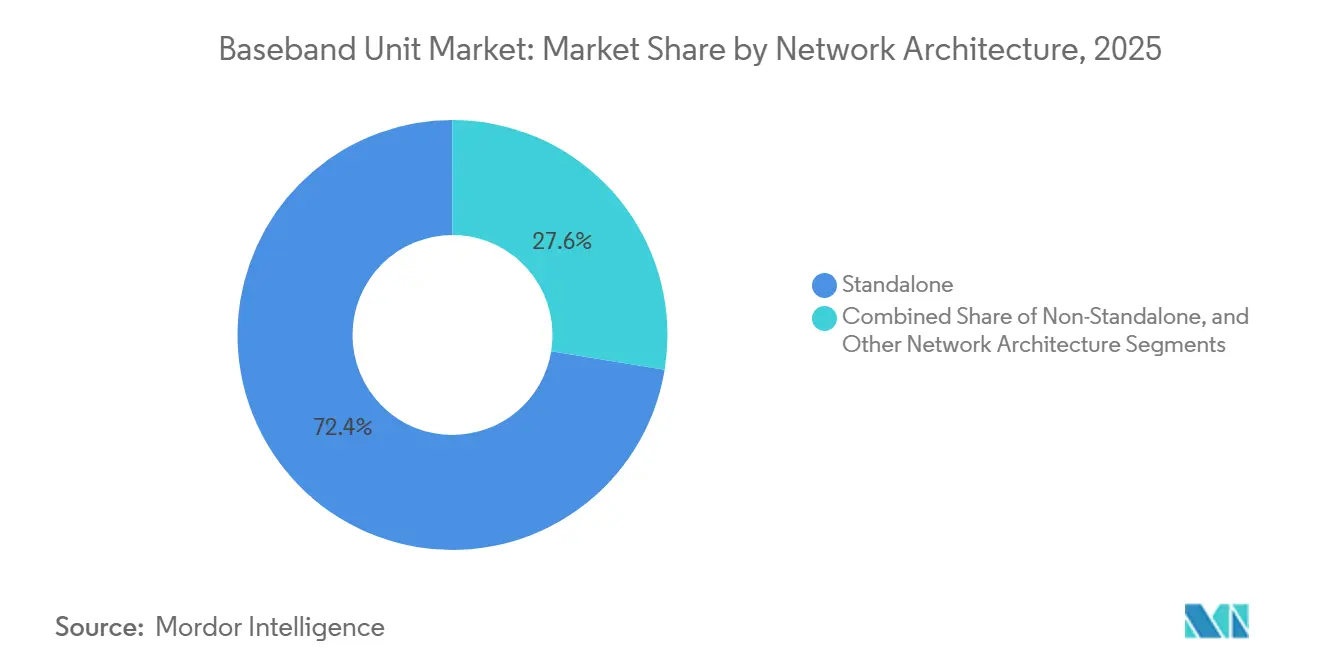
L'architecture autonome devrait représenter 39,99 % du marché des unités de bande de base en 2025, reflétant les progrès en Chine, en Amérique du Nord et dans le Conseil de coopération du Golfe. L'architecture non autonome devrait croître à un CAGR de 15,23 % de 2026 à 2031, car de nombreux opérateurs ont besoin de capacité supplémentaire tout en se préparant à une future migration vers l'autonome. L'Association mondiale des fournisseurs mobiles devrait signaler 95 lancements commerciaux de 5G autonome au premier trimestre 2026, représentant une augmentation de 42 % par rapport au premier trimestre 2025. L'architecture autonome permet un cœur 5G complet et des capacités de service avancées, telles que le découpage du réseau, tandis que les systèmes non autonomes continueront à transporter un trafic substantiel et à soutenir la demande réseau installée. D'autres configurations, notamment les bancs d'essai 6G précoces et les architectures de réseaux non publics, resteront plus petites mais aideront les fournisseurs à établir des positions de plateforme futures.
La transition de l'architecture non autonome vers l'architecture autonome nécessite un déploiement du cœur 5G et un matériel de bande de base compatible, la rendant plus intensive en capital qu'une mise à niveau logicielle uniquement. Les opérateurs devraient donc répartir la transition sur plusieurs cycles budgétaires pour gérer le remplacement des équipements, le déploiement du cœur et l'introduction des services. Ericsson devrait devenir le principal partenaire RAN de Virgin Media O2 en mars 2026, lorsque le réseau autonome de l'opérateur devrait couvrir 87 % de la population du Royaume-Uni. Ce développement indique qu'une couverture élevée n'élimine pas le besoin d'investissements dans des capacités et des plateformes compatibles. Les fournisseurs qui prennent en charge les deux architectures réseau peuvent réduire le risque de migration, bien que les exigences à double architecture augmentent la complexité d'ingénierie pour les fournisseurs plus petits.
Par utilisateur final : les entreprises transforment le paysage de la demande
Les opérateurs de télécommunications devraient représenter 32,18 % de la demande du marché des unités de bande de base en 2025, car les déploiements de réseaux publics nécessitent une couverture étendue et des volumes d'équipements substantiels. Les entreprises et les réseaux privés devraient croître à un CAGR de 15,11 % de 2026 à 2031, à mesure que les utilisateurs industriels, de soins de santé, de logistique et de campus adoptent une infrastructure cellulaire dédiée. Les clients gouvernementaux et de défense nécessitent également une infrastructure réseau propre là où les politiques de spectre et les exigences critiques favorisent les systèmes dédiés. Les fournisseurs de services gérés réduisent la charge opérationnelle pour les organisations qui ne disposent pas d'équipes internes de réseaux d'accès radio. Ces facteurs élargissent la base de clients au-delà des opérateurs de télécommunications nationaux et régionaux.
Les acheteurs d'entreprise évaluent les systèmes de bande de base comme des investissements en technologie opérationnelle, accordant une importance significative au coût total de possession, à l'intégration avec les systèmes informatiques existants, au support fournisseur et aux engagements de niveau de service. Cette approche diffère de l'approvisionnement des opérateurs, qui se concentre sur la capacité à l'échelle du réseau, la couverture et la standardisation des équipements. Les opérateurs de télécommunications concluent également des accords pluriannuels avec des fournisseurs principaux qui réduisent le nombre d'événements d'approvisionnement tout en augmentant la portée et la durée des contrats. Les fournisseurs répondent en combinant équipements, logiciels, intégration et support continu dans leurs offres commerciales. Le marché des unités de bande de base attire donc la demande de clients aux critères d'approvisionnement différents mais ayant un besoin commun de connectivité cellulaire fiable et à haute capacité.
Analyse géographique
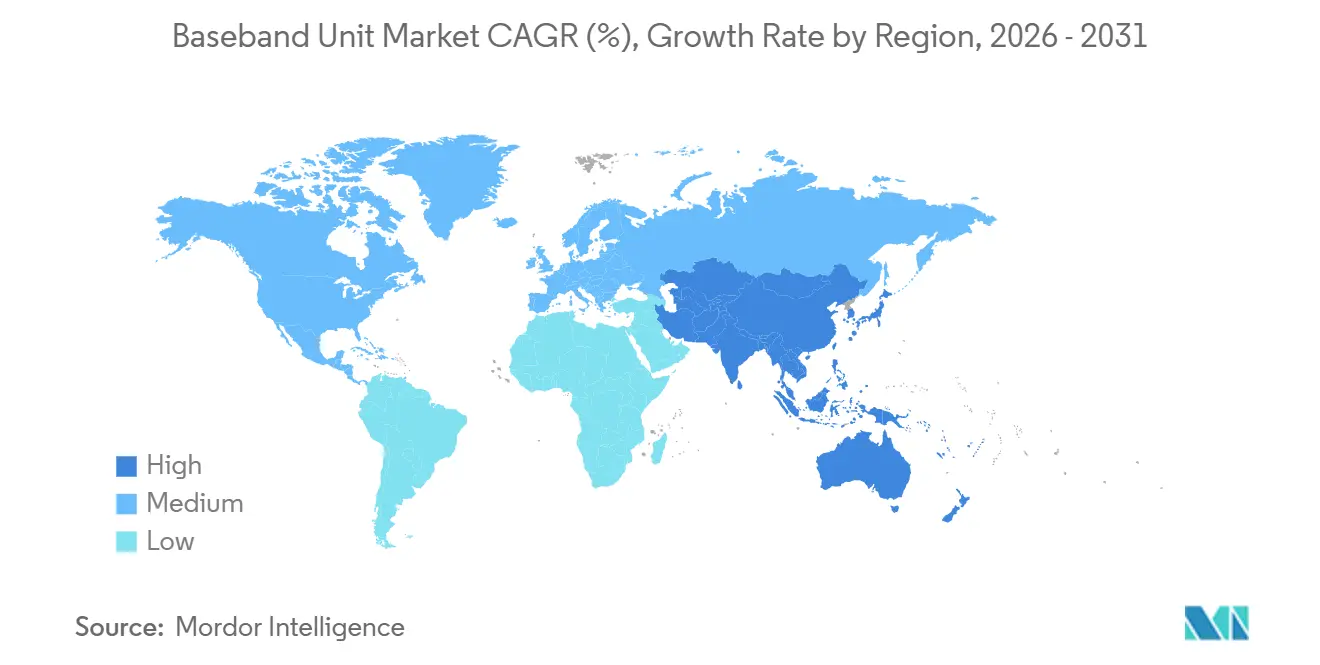
L'Asie-Pacifique devrait détenir une part de 30,12 % du marché des unités de bande de base en 2025 et se développer à un CAGR de 15,87 % pendant la période de prévision (2026 à 2031). Le déploiement par la Chine de plus de 3,5 millions de stations de base 5G d'ici fin 2025 devrait soutenir la position volumique de la région. Après la phase de couverture initiale, la région continuera à nécessiter des équipements d'investissement pour la densification du réseau et les activités 5G-Advanced précommerciales. L'Inde devrait entrer dans une période d'expansion rapide de la 5G à la suite des enchères de spectre de 2024 et 2025. La Corée du Sud reste un marché clé pour l'adoption technologique, avec son projet d'infrastructure réseau Hyper AI testant l'AI-RAN et la 5G autonome dans des environnements industriels. NTT DOCOMO, SoftBank et KDDI devraient conclure des accords RAN successifs avec Ericsson en 2026, indiquant une période de consolidation des fournisseurs au Japon.
L'Amérique du Nord et l'Europe ont des profils de demande distincts mais complémentaires. Les États-Unis devraient achever les déploiements nationaux de 5G autonome auprès de leurs trois opérateurs de niveau 1, déplaçant les dépenses à court terme de la couverture initiale vers la densification de la capacité et les mises à niveau prêtes pour l'IA. Le Canada et le Mexique restent à des stades antérieurs de densification et continuent de développer des cadres de spectre 5G en bande médiane. L'Europe fait progresser les investissements en 5G autonome grâce à des accords-cadres pluriannuels, notamment des travaux prévus en 2026 impliquant Ericsson et Nokia avec VodafoneThree et Virgin Media O2.
L'Amérique du Sud reste dans une phase de déploiement axée sur la capacité, avec le Brésil et l'Argentine en tête des déploiements régionaux. La région présente une opportunité à plus long terme à mesure que la disponibilité du spectre et les budgets de modernisation des réseaux se développent.
Le Moyen-Orient et l'Afrique présentent des conditions de demande contrastées. Les pays du Conseil de coopération du Golfe (CCG) sont des adopteurs précoces de la 5G autonome, car les allocations de spectre premium et les programmes de villes intelligentes nécessitent une infrastructure réseau à haute capacité. Les engagements de l'Arabie saoudite en matière d'infrastructure numérique et les programmes de connectivité des villes intelligentes des Émirats arabes unis devraient soutenir une demande d'équipements pluriannuelle. L'Afrique reste à un stade de développement antérieur, avec l'Afrique du Sud et le Nigéria en tête des déploiements tandis qu'une grande partie de la région continue de se concentrer sur la consolidation de la 4G. Les investissements sélectifs en 5G devraient augmenter à mesure que les enchères de spectre et les programmes de fibre optique arrivent à maturité. Bien que le Golfe soit plus compact que les marchés régionaux plus grands, la forte intensité de la demande par site soutient la taille du marché des unités de bande de base dans la région. Cet environnement crée un segment à haute valeur pour les fournisseurs capables de répondre aux exigences de performance, d'efficacité énergétique et de service.

Paysage concurrentiel
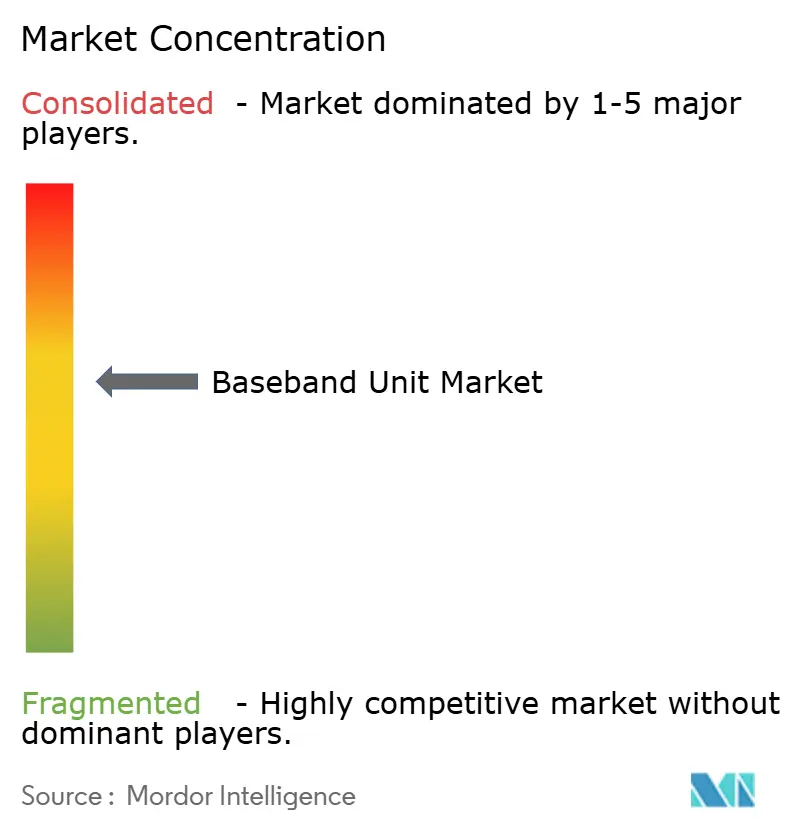
Le marché des unités de bande de base est modérément consolidé, Huawei Technologies, Ericsson, Nokia, Samsung Electronics et ZTE représentant la majorité des revenus mondiaux. Les fournisseurs d'Open RAN et de RAN virtualisé, notamment Mavenir, Parallel Wireless et JMA Wireless, sont en concurrence dans des segments de marché sélectionnés. Les contraintes d'accès aux semi-conducteurs de Huawei et les contrôles à l'exportation en cours créent des opportunités pour Ericsson et Nokia sur les marchés où Huawei a historiquement maintenu une position forte. Ericsson devrait sécuriser des accords RAN avec NTT DOCOMO, SoftBank et KDDI en 2026, plaçant les trois principaux opérateurs japonais sur sa plateforme à silicium personnalisé. Nokia différencie son offre grâce à anyRAN, qui prend en charge des bandes de base AirScale personnalisées, des serveurs commerciaux équipés de GPU NVIDIA et des cartes d'accélération IA enfichables.
La concurrence porte également sur l'utilisation du silicium propriétaire par rapport au silicium marchand combiné avec des logiciels. Ericsson utilise un logiciel RAN activé par l'IA dans ses équipements de bande de base et radio pour permettre l'optimisation en temps réel et les économies d'énergie. Le déploiement prévu par NTT DOCOMO en juillet 2026 du processeur RAN 6672 d'Ericsson devrait combiner 280 MHz de spectre avec le MIMO massif et prendre en charge l'interopérabilité multi-fournisseurs. Les initiatives vRAN commerciales de Samsung utilisant du matériel Intel Xeon 6 démontrent que le traitement de bande de base haute performance peut fonctionner sur des plateformes de serveurs commerciaux. Cette approche différencie Samsung des fournisseurs axés principalement sur le silicium personnalisé. Les fournisseurs sans portefeuilles conformes à l'O-RAN établis peuvent faire face à des barrières plus importantes à l'approvisionnement pour les opérations multi-fournisseurs.
Le marché des unités de bande de base reflète également la concurrence pour les grands accords-cadres pluriannuels. En mars 2026, Ericsson devrait être nommé principal partenaire RAN de Virgin Media O2 dans le cadre d'une extension de cinq ans couvrant la majeure partie de son réseau radio au Royaume-Uni, avec un accent sur l'optimisation basée sur l'IA et l'expansion de la 5G autonome. Nokia devrait recevoir un contrat de modernisation séparé de Virgin Media O2 pour son portefeuille AirScale, comprenant des plateformes de bande de base modulaires et activées par l'IA et le MIMO massif double bande. Nokia et Ericsson devraient également sécuriser le contrat de déploiement autonome VodafoneThree couvrant plus de 10 000 sites. Ces contrats favorisent les fournisseurs capables de fournir des équipements, des logiciels, une intégration et un support tout au long d'une période d'exploitation prolongée.
Leaders du secteur des unités de bande de base
Huawei Technologies Co., Ltd.
Ericsson AB
Nokia Corporation
Cisco Systems, Inc.
Intel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : NTT DOCOMO a achevé le premier déploiement commercial au Japon du processeur RAN 6672 d'Ericsson, offrant jusqu'à 4 fois une meilleure efficacité de capacité et plus de 50 % de réduction de la consommation d'énergie par rapport à la génération de bande de base précédente. La solution utilise 280 MHz de spectre combiné 3,5 GHz, 3,7 GHz et 4,5 GHz avec des unités MIMO massives, est conforme aux spécifications de l'Alliance O-RAN et prend en charge l'interopérabilité multi-fournisseurs, faisant progresser la préparation de DOCOMO pour la 6G.
- Juillet 2026 : Nokia a lancé la première plateforme RAN native de l'IA du secteur, comprenant une carte d'extension AirScale accélérée par IA pour les bandes de base existantes, un nœud AI-RAN autonome alimenté par GPU et une base logicielle anyRAN prenant en charge les charges de travail 4G, 5G et futures 6G sur une plateforme unifiée, avec des essais commerciaux en cours chez T-Mobile, Indosat et SoftBank.
- Juin 2026 : L'Agence nationale de la société de l'information de Corée du Sud a lancé le projet d'infrastructure réseau Hyper AI d'une valeur de 17,2 milliards KRW (11,6 millions USD) avec SK Telecom et KT, pilotant des architectures AI-RAN et 5G autonomes dans des environnements industriels, notamment des chantiers navals et des installations de fabrication, pour accélérer les applications d'IA physique.
- Juin 2026 : TERAGO et Ericsson ont déployé un réseau 5G privé d'entreprise à l'Institut de recherche en fabrication de l'Université McMaster au Canada, permettant l'automatisation pilotée par l'IA, la robotique et le traitement des données en temps réel sur un campus utilisant le spectre désigné pour l'industrie canadienne.


Portée du rapport mondial sur le marché des unités de bande de base
Le rapport sur le marché des unités de bande de base est segmenté par composant (matériel, logiciel et services), MIMO (MIMO non massif, MIMO massif et élément d'antenne massif), déploiement (intérieur, extérieur et autres déploiements), architecture réseau (autonome, non autonome et autres architectures réseau), utilisateur final (opérateurs de télécommunications, entreprises et réseaux privés, gouvernement et défense, et fournisseurs de services gérés) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| MIMO non massif |
| MIMO massif |
| Élément d'antenne massif |
| Intérieur |
| Extérieur |
| Autres déploiements |
| Autonome |
| Non autonome |
| Autres architectures réseau |
| Opérateurs de télécommunications |
| Entreprises et réseaux privés |
| Gouvernement et défense |
| Fournisseurs de services gérés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par configuration MIMO | MIMO non massif | |
| MIMO massif | ||
| Élément d'antenne massif | ||
| Par déploiement | Intérieur | |
| Extérieur | ||
| Autres déploiements | ||
| Par architecture réseau | Autonome | |
| Non autonome | ||
| Autres architectures réseau | ||
| Par utilisateur final | Opérateurs de télécommunications | |
| Entreprises et réseaux privés | ||
| Gouvernement et défense | ||
| Fournisseurs de services gérés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des unités de bande de base ?
Le marché des unités de bande de base devrait passer de 22,5 milliards USD en 2026 à 43,11 milliards USD d'ici 2031, à un CAGR de 13,89 %.
Qu'est-ce qui stimule la demande d'unités de bande de base ?
Le déploiement de la 5G autonome, la hausse du trafic mobile, les réseaux 5G privés et la connectivité industrielle intérieure soutiennent la demande en équipements.
Quel composant domine les revenus des unités de bande de base ?
Le matériel représentait 48,76 % des revenus en 2025, tandis que le logiciel devrait croître à un CAGR de 14,77 % jusqu'en 2031.
Pourquoi les réseaux 5G privés sont-ils importants pour les équipements de bande de base ?
Les réseaux privés prennent en charge l'automatisation, la robotique et les travailleurs connectés, créant une demande en dehors de l'expansion des réseaux des opérateurs publics.
Quelle région est en tête de la demande d'unités de bande de base ?
L'Asie-Pacifique représentait 30,12 % des revenus en 2025 et devrait croître à un CAGR de 15,87 % jusqu'en 2031.
Quelles entreprises sont en concurrence dans les systèmes d'unités de bande de base ?
Huawei Technologies, Ericsson, Nokia, Samsung Electronics et ZTE sont les principaux fournisseurs, avec des challengers Open RAN actifs dans des déploiements sélectionnés.
Dernière mise à jour de la page le:



