
Tamaño y Participación del Mercado de Unidades de Banda Base
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 22.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Unidades de Banda Base por Mordor Intelligence
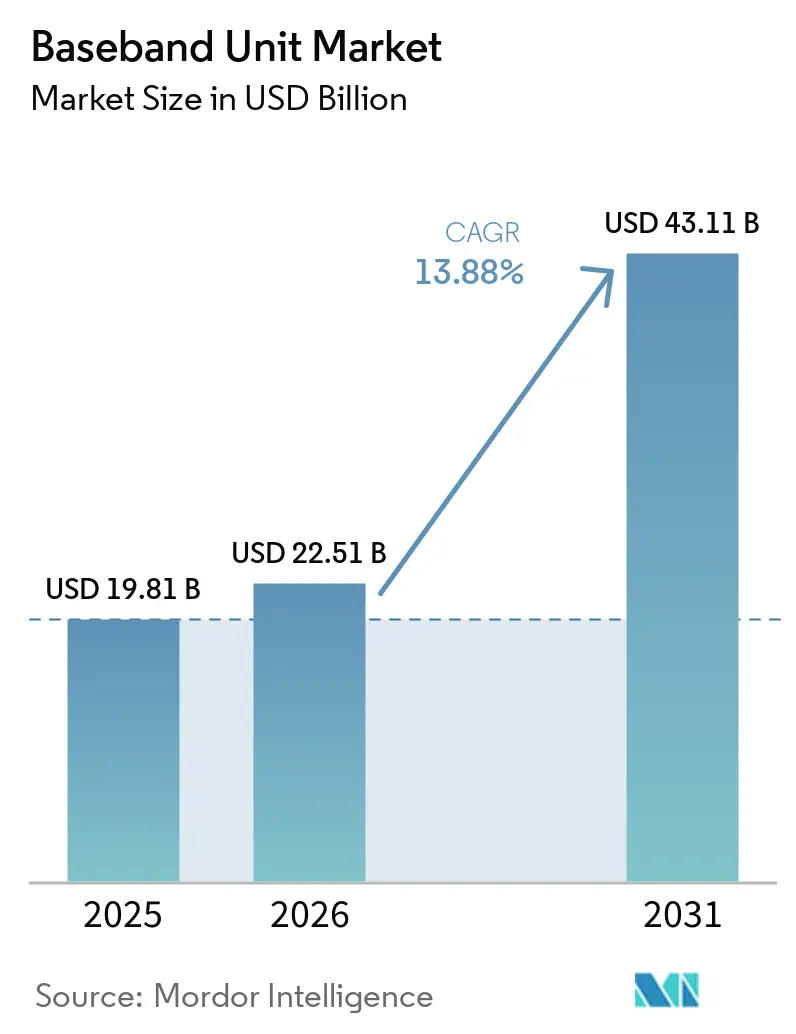
Se espera que el tamaño del Mercado de Unidades de Banda Base crezca de 19,81 mil millones de USD en 2025 a 22,51 mil millones de USD en 2026 y se prevé que alcance los 43,11 mil millones de USD en 2031 a una CAGR del 13,88% durante 2026-2031. El Mercado de Unidades de Banda Base está siendo moldeado por el cambio de redes no independientes hacia el 5G independiente, que requiere nuevas capacidades de núcleo y banda base. Los despliegues de 5G privado también están impulsando la demanda más allá de los operadores de redes públicas hacia fábricas, puertos, sitios logísticos y entornos de seguridad pública. El hardware sigue siendo importante durante la fase de expansión de cobertura, mientras que el software y los servicios están adquiriendo un papel más relevante a medida que las redes se virtualizan y se vuelven nativas de la nube. Las estrategias de los proveedores combinan cada vez más procesamiento de propósito específico, eficiencia energética, interoperabilidad de software y contratos de servicio plurianuales. Estas condiciones crean oportunidades en actualizaciones de capacidad, conectividad interior, redes empresariales y modernización de redes independientes.
Conclusiones Clave del Informe
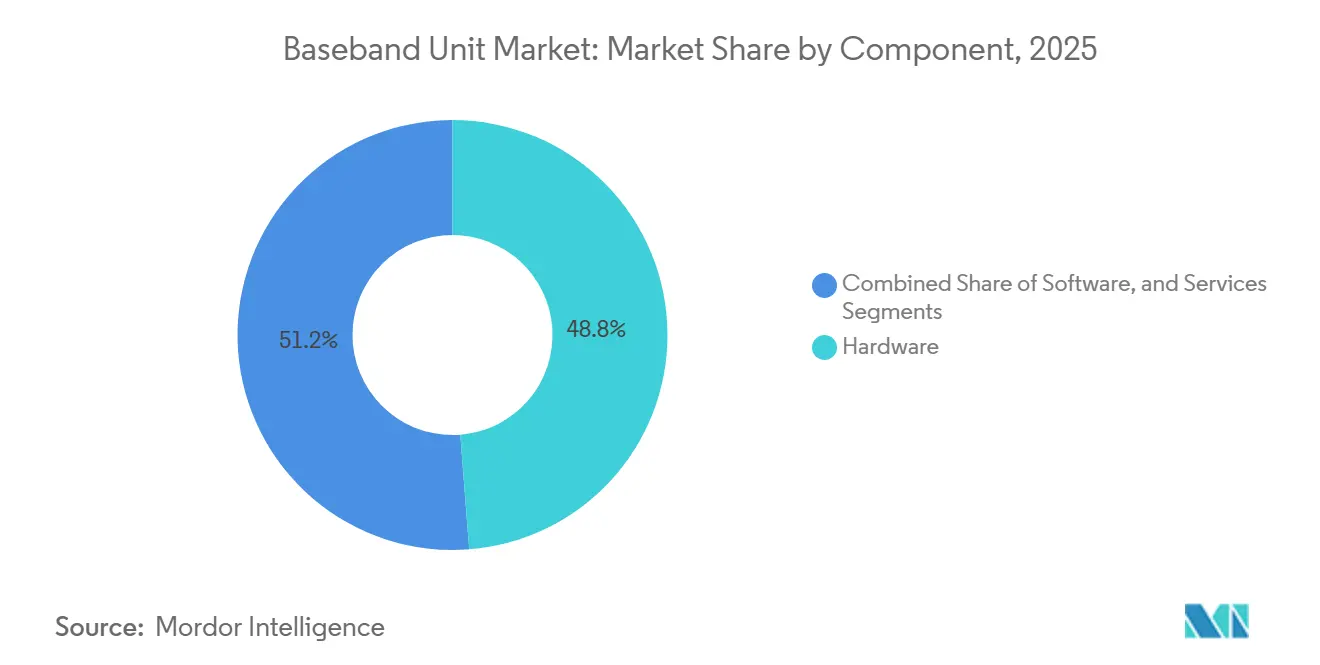
- Por componente, el hardware representó el 48,76% de la participación del Mercado de Unidades de Banda Base en 2025, mientras que se proyecta que el software se expanda a una CAGR del 14,77% hasta 2031.
- Por configuración MIMO, el MIMO Masivo representó el 49,11% de los ingresos en 2025, mientras que se proyecta que el Elemento de Antena Masiva se expanda a una CAGR del 15,01% hasta 2031.
- Por despliegue, las instalaciones exteriores representaron el 51,22% de los ingresos en 2025, mientras que se proyecta que los despliegues interiores se expandan a una CAGR del 14,87% hasta 2031.
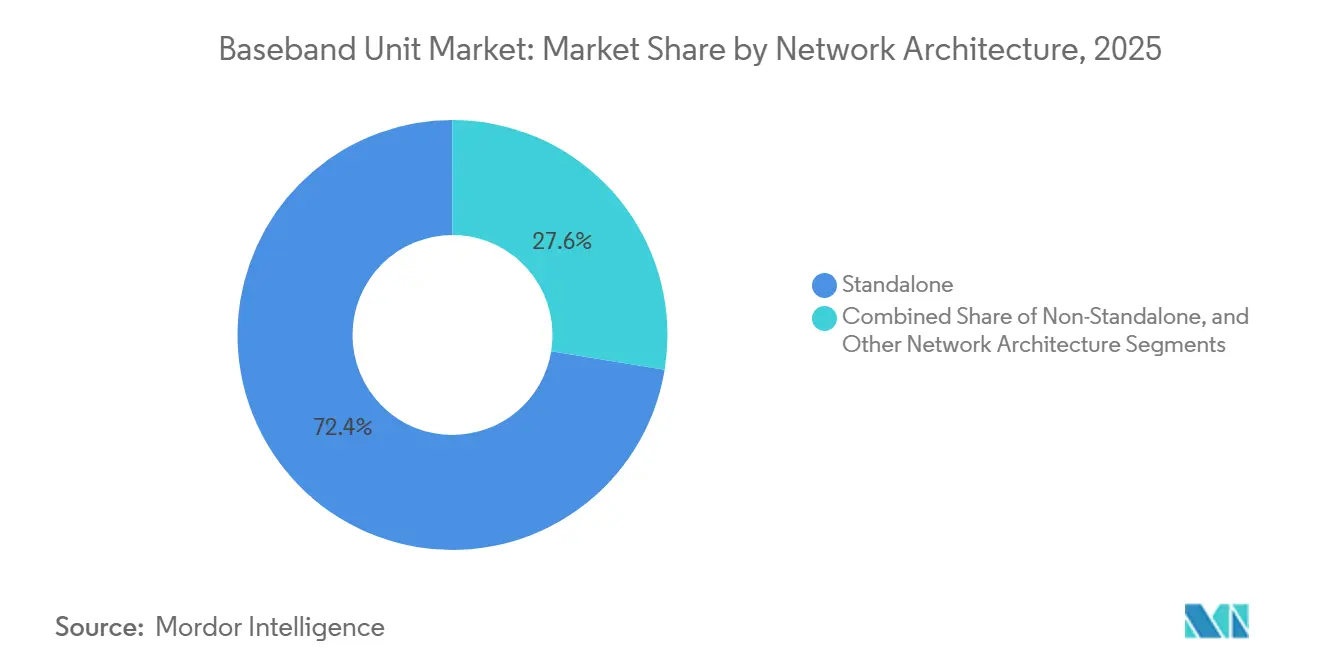
- Por arquitectura de red, la arquitectura independiente representó el 39,99% de los ingresos en 2025, mientras que se proyecta que la arquitectura no independiente se expanda a una CAGR del 15,23% hasta 2031.
- Por usuario final, los operadores de telecomunicaciones representaron el 32,18% de la demanda en 2025, mientras que se proyecta que las empresas y redes privadas se expandan a una CAGR del 15,11% hasta 2031 en el Mercado de Unidades de Banda Base.
- Por geografía, Asia-Pacífico representó el 30,12% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 15,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Unidades de Banda Base
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión Global de Redes 5G Independientes | +3.2% | Global, con concentración en América del Norte, Asia-Pacífico y el CCG | Corto plazo (≤ 2 años) |
| Creciente Demanda de Capacidad de Red y Menor Latencia | +2.8% | Global, más fuerte en América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Crecimiento de Redes 5G Privadas e Industriales | +2.2% | Global, liderado por América del Norte, Europa y los centros industriales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Open RAN y RAN Virtualizada | +1.8% | América del Norte, Japón y Europa | Mediano plazo (2-4 años) |
| Optimización de Recursos de Radio Habilitada por IA | +1.4% | Global, con concentración temprana en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Despliegue de Computación en el Borde y RAN Nativa de la Nube | +1.1% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Global de Redes 5G Independientes
El despliegue de 5G independiente es un impulsor central del Mercado de Unidades de Banda Base porque requiere un núcleo 5G y funciones de banda base diseñadas para una red 5G independiente. La Asociación Global de Proveedores de Telefonía Móvil informó que 95 operadores habían lanzado servicios comerciales de 5G independiente en el primer trimestre de 2026, un aumento del 42% respecto al primer trimestre de 2025.[1]Asociación Global de Proveedores de Telefonía Móvil, "Informe sobre el Estado del Mercado", Asociación Global de Proveedores de Telefonía Móvil, gsacom.com Las redes independientes admiten la segmentación de red, servicios de menor latencia y ofertas empresariales diferenciadas que son difíciles de ofrecer a través de configuraciones de red heredadas. La transición a menudo requiere más que una actualización de radio, ya que el equipo de banda base instalado y la integración del núcleo deben admitir la nueva arquitectura. Los operadores también necesitan mantener el rendimiento del servicio existente mientras introducen capacidades independientes, lo que fomenta la adquisición de equipos por fases. El Mercado de Unidades de Banda Base se beneficia cuando las redes de cobertura establecidas se adaptan a plataformas de servicios para clientes industriales y empresariales.
Creciente Demanda de Capacidad de Red y Menor Latencia
El aumento de los volúmenes de tráfico requiere mayor capacidad de procesamiento en la capa de acceso de radio, lo que respalda la demanda en el Mercado de Unidades de Banda Base. Ericsson informó que el 5G representó el 48% del tráfico global de datos móviles a finales de 2025 y proyectó que esa participación alcanzaría el 85% en 2031. El informe también identificó un crecimiento más rápido del tráfico de enlace ascendente para algunos proveedores, vinculado a cargas de trabajo de IA, videovigilancia y sensores industriales conectados a internet.[2]Ericsson, "Informe de Movilidad de Ericsson: Las Suscripciones 5G Superan los Tres Mil Millones a Medida que el Enlace Ascendente Gana Impulso", Ericsson, prnewswire.com Estas aplicaciones requieren más recursos de programación y procesamiento que el tráfico convencional de banda ancha para consumidores, especialmente cuando muchos dispositivos transmiten datos simultáneamente. En julio de 2026, NTT DOCOMO completó el primer despliegue comercial en Japón del Procesador RAN 6672 de Ericsson, ofreciendo hasta 4 veces mayor eficiencia de capacidad y más del 50% de reducción en el consumo de energía en comparación con la generación anterior.[3]NTT DOCOMO, "DOCOMO Completa el Primer Despliegue Comercial en Japón del Último Procesador RAN de Alta Capacidad 6672 de Ericsson", NTT DOCOMO, docomo.ne.jp El despliegue muestra por qué las actualizaciones de capacidad se basan cada vez más en nuevas generaciones de equipos en lugar de cambios menores de software.
Crecimiento de Redes 5G Privadas e Industriales
Los despliegues celulares privados crean un canal de demanda para el Mercado de Unidades de Banda Base que es independiente de los ciclos de gasto de los operadores públicos. Los usuarios industriales requieren conectividad confiable para automatización, robótica, trabajadores conectados, inspección visual y otras actividades intensivas en datos. En febrero de 2026, Cargill desplegó la red 5G privada de NTT DATA en 50 sitios a nivel mundial, con sitios adicionales planificados durante 2026. El despliegue respaldó aplicaciones de robótica, automatización y trabajadores conectados en instalaciones de fabricación y procesamiento. Las redes privadas necesitan características como soporte denso de dispositivos, agregación de portadoras, MIMO Masivo e integración en el borde, lo que hace que sus requisitos de equipos sean similares a los de las redes públicas avanzadas. Los clientes empresariales no tienen las ventajas de escala de los operadores nacionales, lo que puede aumentar el valor del equipo por sitio y respaldar ofertas de proveedores más orientadas a soluciones.
Adopción de Open RAN y RAN Virtualizada
La adopción de Open RAN y RAN virtualizada está cambiando la forma en que los proveedores abordan el Mercado de Unidades de Banda Base. Las interfaces abiertas separan determinadas funciones de hardware y software, lo que permite que los despliegues utilicen una combinación más amplia de plataformas de procesamiento y proveedores de software. El enfoque anyRAN de Nokia admite varias rutas de hardware, incluidas bandas base personalizadas, servidores comerciales con unidades de procesamiento gráfico de NVIDIA y tarjetas de aceleración de IA. Este enfoque puede generar ingresos por software y servicios incluso cuando el despliegue no utiliza hardware propietario. El despliegue de julio de 2026 del Procesador RAN 6672 de Ericsson por parte de NTT DOCOMO cumplió con las especificaciones de la Alianza O-RAN y admitió la interoperabilidad entre múltiples proveedores. La interoperabilidad es cada vez más un requisito de adquisición, por lo que los proveedores deben demostrar que sus plataformas pueden funcionar dentro de diseños de red más amplios y de múltiples proveedores.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Alto Consumo de Energía y Requisitos de Gestión Térmica | -1.2% | Global, con impacto agudo en los despliegues densos de Asia-Pacífico y mercados de clima cálido | Mediano plazo (2-4 años) |
| Concentración del Suministro de Semiconductores y Riesgo de Plazos de Entrega de Componentes | -1% | Global, con mayor gravedad impulsada por controles de exportación en mercados con acceso restringido a fundiciones de vanguardia | Corto plazo (≤ 2 años) |
| Complejidad de Integración en Infraestructura Existente | -0.7% | Europa y América del Norte, donde la densidad de infraestructura 4G existente es mayor | Mediano plazo (2-4 años) |
| Restricciones Geopolíticas a Proveedores y Fragmentación de la Cadena de Suministro | -0.8% | Global, concentrado en mercados con restricciones relacionadas con Huawei en América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía y Requisitos de Gestión Térmica
El consumo de energía y la gestión térmica pueden restringir el Mercado de Unidades de Banda Base, especialmente en despliegues densos de RAN centralizada. Huawei documentó un consumo máximo de energía de la unidad de banda base 5G de 2.000 W en modo RAN centralizada. La Unión Internacional de Telecomunicaciones identifica los requisitos de enfriamiento líquido para los sistemas de unidades de banda base 5G utilizados en modo RAN centralizada.[4]Unión Internacional de Telecomunicaciones, "Recomendación UIT-T L.1326: Requisitos para Soluciones de Enfriamiento Líquido y Alta Eficiencia Energética para Unidades de Banda Base 5G en Modo RAN Centralizada", Unión Internacional de Telecomunicaciones, itu.int El ETSI también estableció requisitos y casos de uso para soluciones de enfriamiento líquido y alta eficiencia energética diseñadas para instalaciones de unidades de banda base 5G en esta configuración. Los climas cálidos y los grupos interiores de alta densidad pueden aumentar los costos de enfriamiento, los requisitos de infraestructura del sitio, la instalación de equipos y la complejidad operativa. Los proveedores deben combinar mejoras de capacidad con menor consumo de energía y diseños de enfriamiento que puedan desplegarse dentro de los límites físicos y de energía de cada sitio.
Concentración del Suministro de Semiconductores y Riesgo de Plazos de Entrega de Componentes
La concentración de semiconductores crea riesgos de suministro y de hoja de ruta de productos para el Mercado de Unidades de Banda Base. El procesamiento avanzado de banda base para MIMO Masivo y funciones de IA depende de silicio especializado, lo que limita la flexibilidad de aprovisionamiento cuando un proveedor de componentes experimenta una interrupción. Los controles de exportación que restringen el acceso a tecnología de semiconductores de vanguardia crean condiciones de aprovisionamiento distintas para ciertos proveedores de redes de acceso de radio. El cambio anterior de Nokia de componentes de Intel a Broadcom y Marvell tras los retrasos en el desarrollo del proceso de 10 nanómetros de Intel demostró cómo una dependencia del silicio puede requerir un rediseño prolongado del producto. Los cambios resultantes pueden afectar la disponibilidad de equipos, los calendarios de ingeniería, los planes de despliegue de los clientes, la calificación de componentes y el momento de las adiciones de capacidad. El riesgo es más inmediato cuando los operadores necesitan actualizaciones rápidas o cuando los proveedores deben validar componentes alternativos mientras continúan dando soporte a los sistemas ya desplegados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Ingresos por Software Aumentan junto a una Base Densa en Hardware
Se proyecta que el hardware represente el 48,76% del Mercado de Unidades de Banda Base en 2025, lo que refleja la intensidad de capital de los despliegues físicos durante la fase de expansión de cobertura, particularmente para la construcción de macroestaciones en Asia-Pacífico y América del Norte. Se proyecta que el software crezca a una CAGR del 14,77% de 2026 a 2031 a medida que las plataformas RAN nativas de IA y nativas de la nube avanzan desde el desarrollo de productos hasta el despliegue en redes comerciales. Se espera que Nokia lance una plataforma RAN nativa de IA en julio de 2026, que comprende una tarjeta de complemento AirScale acelerada por IA, un nodo AI-RAN impulsado por GPU y una base de software anyRAN que admite cargas de trabajo de 4G, 5G y futuro 6G. Este diseño respalda una transición de ventas únicas de equipos a acuerdos de software que pueden mantenerse vigentes a lo largo de múltiples ciclos de actualización de red. Los servicios también representan un flujo de ingresos significativo, ya que las empresas a menudo requieren instalación, integración, gestión del ciclo de vida y soporte operativo.
Se espera que la brecha de ingresos entre hardware y software se reduzca durante el período de pronóstico a medida que el Mercado de Unidades de Banda Base aumenta su adopción de funciones virtualizadas. El software AI en RAN de Ericsson incorpora modelos de IA dentro del equipo de banda base y radio para permitir la optimización en tiempo real y la gestión de energía. Samsung completó una llamada vRAN comercial en la red activa de un operador de nivel 1 de los Estados Unidos utilizando hardware Intel Xeon 6, demostrando que los servidores comerciales pueden admitir cargas de trabajo de cómputo de banda base. Por lo tanto, las licencias de software pueden generar valor independientemente del chasis propietario desplegado en un sitio específico. Los despliegues de múltiples proveedores también requieren integración y soporte del ciclo de vida, lo que aumenta el papel de los servicios a medida que las configuraciones de red se vuelven más complejas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Configuración MIMO: El Elemento de Antena Masiva Eleva los Requisitos de Eficiencia Espectral
Se proyecta que el MIMO Masivo represente el 49,11% del Mercado de Unidades de Banda Base por configuración en 2025, respaldado por la demanda de mayor eficiencia espectral en áreas urbanas densas y bandas de espectro sub-6 GHz. Se proyecta que el MIMO Masivo crezca a una CAGR del 15,01% de 2026 a 2031 a medida que los operadores aumentan el número de antenas más allá de las configuraciones convencionales 32T32R y 64T64R. Estos sistemas permiten una mayor densidad de rendimiento sin requerir compras adicionales de espectro. Se espera que Ericsson comience el despliegue comercial de su radio MIMO Masivo AIR 3255 de 4,5 GHz para NTT DOCOMO en diciembre de 2025, demostrando la adopción comercial de configuraciones más recientes. El cambio hacia un mayor número de antenas requiere mayor capacidad de procesamiento de banda base y respalda la demanda de procesadores diseñados para cargas de trabajo intensivas en matrices.
Las configuraciones MIMO No Masivo mantendrán su relevancia en despliegues rurales y suburbanos, donde los menores costos de sitio son más importantes que la máxima eficiencia espectral. Los operadores deben evaluar la capacidad de fronthaul y midhaul, ya que las restricciones de transporte pueden impedir que los sistemas de antenas avanzados alcancen su rendimiento diseñado. El Procesador RAN 6672 de NTT DOCOMO agrega 280 MHz de espectro en las bandas de 3,5 GHz, 3,7 GHz y 4,5 GHz y admite unidades MIMO Masivo. El sistema demuestra cómo la plataforma de banda base sirve como capa de agregación y control de espectro en lugar de ser únicamente un enrutador de señales. Los recuentos más altos de cadenas de radiofrecuencia también aumentan el consumo de energía y los requisitos térmicos, lo que requiere una evaluación conjunta de la capacidad de transporte, la disponibilidad de energía y los costos de enfriamiento.
Por Despliegue: La Conectividad Interior Recibe Mayor Atención de Capital
Se proyecta que el despliegue exterior represente el 51,22% del Mercado de Unidades de Banda Base en 2025, en consonancia con el gasto en densificación de macroceldas en áreas de cobertura suburbanas y urbanas. Se proyecta que el despliegue interior crezca a una CAGR del 14,87% de 2026 a 2031 porque las señales de macro públicas no siempre proporcionan conectividad confiable dentro de estructuras reforzadas. Las instalaciones de fabricación, los campus de atención médica, los aeropuertos y los centros logísticos requieren conectividad dedicada en el interior del edificio para respaldar actividades críticas. El despliegue de 5G privado en 50 sitios de Cargill respalda aplicaciones de robótica, automatización y trabajadores conectados en entornos de fabricación y procesamiento. Los sistemas de antenas distribuidas y los diseños de pequeñas celdas incorporan cada vez más herramientas de gestión nativas de la nube, lo que permite a las empresas gestionar la infraestructura de banda base interior a través de procesos de TI establecidos.
Los usuarios industriales requieren latencia predecible para robótica, vehículos guiados automatizados e inspección de calidad en tiempo real, lo que respalda las inversiones en 5G privado donde el Wi-Fi no puede proporcionar el mismo nivel de consistencia operativa. Los grandes campus a menudo requieren cobertura interior y exterior integrada en lugar de instalaciones aisladas, lo que crea demanda de diseños de equipos integrados. Los proyectos interiores pueden requerir configuraciones de banda base personalizadas porque los materiales de construcción, los procesos operativos, los perfiles de tráfico y las densidades de dispositivos requeridas varían sustancialmente de un sitio a otro. Esta diferenciación técnica puede respaldar despliegues de mayor valor para los usuarios que requieren rendimiento garantizado y compromisos operativos extendidos. El Mercado de Unidades de Banda Base se beneficia de este cambio porque los clientes interiores a menudo adquieren equipos, software, integración y soporte continuo como una solución integrada.
Por Arquitectura de Red: El Despliegue Independiente Define el Próximo Ciclo de Capital
Se proyecta que la arquitectura independiente represente el 39,99% del Mercado de Unidades de Banda Base en 2025, lo que refleja el progreso en China, América del Norte y el Consejo de Cooperación del Golfo. Se proyecta que la arquitectura no independiente crezca a una CAGR del 15,23% de 2026 a 2031, ya que muchos operadores requieren capacidad adicional mientras se preparan para una futura migración a arquitectura independiente. Se espera que la GSA informe 95 lanzamientos comerciales de 5G independiente en el primer trimestre de 2026, lo que representa un aumento del 42% respecto al primer trimestre de 2025. La arquitectura independiente habilita un núcleo 5G completo y capacidades de servicio avanzadas, como la segmentación de red, mientras que los sistemas no independientes continuarán transportando tráfico sustancial y respaldando la demanda de red instalada. Otras configuraciones, incluidos los bancos de pruebas tempranos de 6G y las arquitecturas de redes no públicas, seguirán siendo más pequeñas, pero ayudarán a los proveedores a establecer posiciones de plataforma futuras.
La transición de la arquitectura no independiente a la independiente requiere un despliegue del núcleo 5G y hardware de banda base compatible, lo que la hace más intensiva en capital que una actualización solo de software. Por lo tanto, se espera que los operadores distribuyan la transición a lo largo de múltiples ciclos presupuestarios para gestionar el reemplazo de equipos, el despliegue del núcleo y la introducción de servicios. Se espera que Ericsson se convierta en el socio RAN principal de Virgin Media O2 en marzo de 2026, cuando se espera que la red independiente del operador cubra el 87% de la población del Reino Unido. Este desarrollo indica que una alta cobertura no elimina la necesidad de inversiones en capacidad y plataformas compatibles. Los proveedores que admiten ambas arquitecturas de red pueden reducir el riesgo de migración, aunque los requisitos de doble arquitectura aumentan la complejidad de ingeniería para los proveedores más pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Las Empresas Están Cambiando el Panorama de la Demanda
Se proyecta que los operadores de telecomunicaciones representen el 32,18% de la demanda del Mercado de Unidades de Banda Base en 2025, ya que las construcciones de redes públicas requieren una cobertura extensa y volúmenes sustanciales de equipos. Se proyecta que las empresas y redes privadas crezcan a una CAGR del 15,11% de 2026 a 2031 a medida que los usuarios industriales, de atención médica, logísticos y de campus adoptan infraestructura celular dedicada. Los clientes gubernamentales y de defensa también requieren infraestructura de red propia donde las políticas de espectro y los requisitos de misión crítica favorecen los sistemas dedicados. Los proveedores de servicios gestionados reducen la carga operativa para las organizaciones que carecen de equipos internos de redes de acceso de radio. Estos factores amplían la base de clientes más allá de los operadores de telecomunicaciones nacionales y regionales.
Los compradores empresariales evalúan los sistemas de banda base como inversiones en tecnología operativa, poniendo un énfasis significativo en el costo total de propiedad, la integración con los sistemas de TI existentes, el soporte del proveedor y los compromisos de nivel de servicio. Este enfoque difiere de la adquisición de operadores, que se centra en la capacidad de toda la red, la cobertura y la estandarización de equipos. Los operadores de telecomunicaciones también están celebrando acuerdos plurianuales con proveedores principales que reducen el número de eventos de adquisición al tiempo que aumentan el alcance y la duración de los contratos. Los proveedores están respondiendo combinando equipos, software, integración y soporte continuo dentro de sus ofertas comerciales. El Mercado de Unidades de Banda Base, por lo tanto, atrae demanda de clientes con diferentes criterios de adquisición pero una necesidad común de conectividad celular confiable y de alta capacidad.
Análisis Geográfico
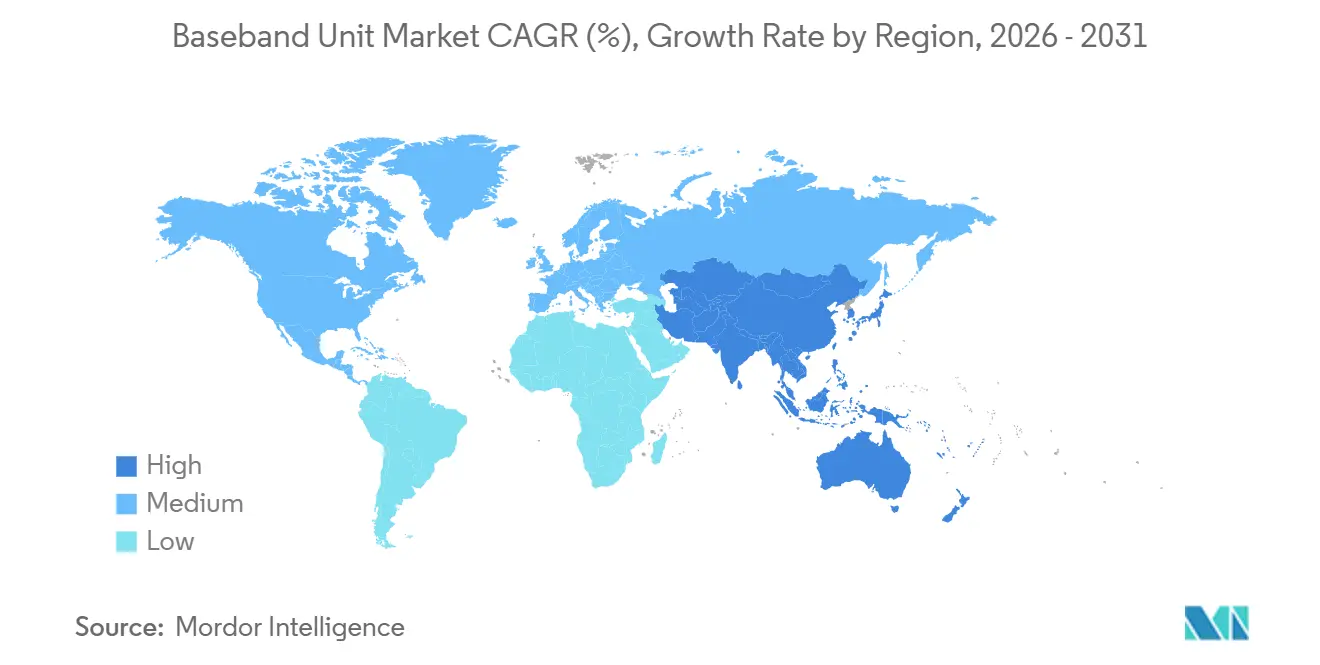
Se proyecta que Asia-Pacífico tenga una participación del 30,12% del Mercado de Unidades de Banda Base en 2025 y se expanda a una CAGR del 15,87% durante el período de pronóstico (2026 a 2031). Se espera que el despliegue de más de 3,5 millones de estaciones base 5G en China para finales de 2025 respalde la posición de volumen de la región. Tras la fase inicial de cobertura, la región continuará requiriendo equipos de capital para la densificación de redes y actividades precomerciales de 5G Avanzado. Se espera que India entre en un período de rápida expansión del 5G tras las subastas de espectro de 2024 y 2025. Corea del Sur sigue siendo un mercado clave para la adopción de tecnología, con su proyecto de Infraestructura de Red Hiper IA probando AI-RAN y 5G independiente en entornos industriales. Se espera que NTT DOCOMO, SoftBank y KDDI establezcan acuerdos RAN sucesivos con Ericsson en 2026, lo que indica un período de consolidación de proveedores en Japón.
América del Norte y Europa tienen perfiles de demanda distintos pero complementarios. Se espera que los Estados Unidos completen los despliegues de 5G independiente a nivel nacional en sus tres operadores de Nivel 1, desplazando el gasto a corto plazo desde la cobertura inicial hacia la densificación de capacidad y las actualizaciones preparadas para IA. Canadá y México se encuentran en etapas más tempranas de densificación y continúan desarrollando marcos de espectro 5G de banda media. Europa está avanzando en la inversión en 5G independiente a través de acuerdos marco plurianuales, incluidos trabajos planificados para 2026 que involucran a Ericsson y Nokia con VodafoneThree y Virgin Media O2.
América del Sur sigue en una fase de despliegue centrada en la capacidad, con Brasil y Argentina liderando los despliegues regionales. La región presenta una oportunidad a largo plazo a medida que se desarrollan la disponibilidad de espectro y los presupuestos de modernización de redes.
Oriente Medio y África tienen condiciones de demanda contrastantes. Los países del Consejo de Cooperación del Golfo (CCG) son adoptantes tempranos del 5G independiente, ya que las asignaciones de espectro premium y los programas de ciudades inteligentes requieren infraestructura de red de alta capacidad. Se espera que los compromisos de infraestructura digital de Arabia Saudita y los programas de conectividad de ciudades inteligentes de los Emiratos Árabes Unidos respalden la demanda de equipos plurianuales. África se encuentra en una etapa de desarrollo más temprana, con Sudáfrica y Nigeria liderando los despliegues mientras gran parte de la región continúa enfocándose en la consolidación del 4G. Se espera que la inversión selectiva en 5G aumente a medida que maduren las subastas de espectro y los programas de backhaul de fibra. Aunque el Golfo es más compacto que los mercados regionales más grandes, la alta intensidad de demanda por sitio respalda el tamaño del Mercado de Unidades de Banda Base en la región. Este entorno crea un segmento de alto valor para los proveedores capaces de cumplir con los requisitos de rendimiento, eficiencia energética y servicio.

Panorama Competitivo
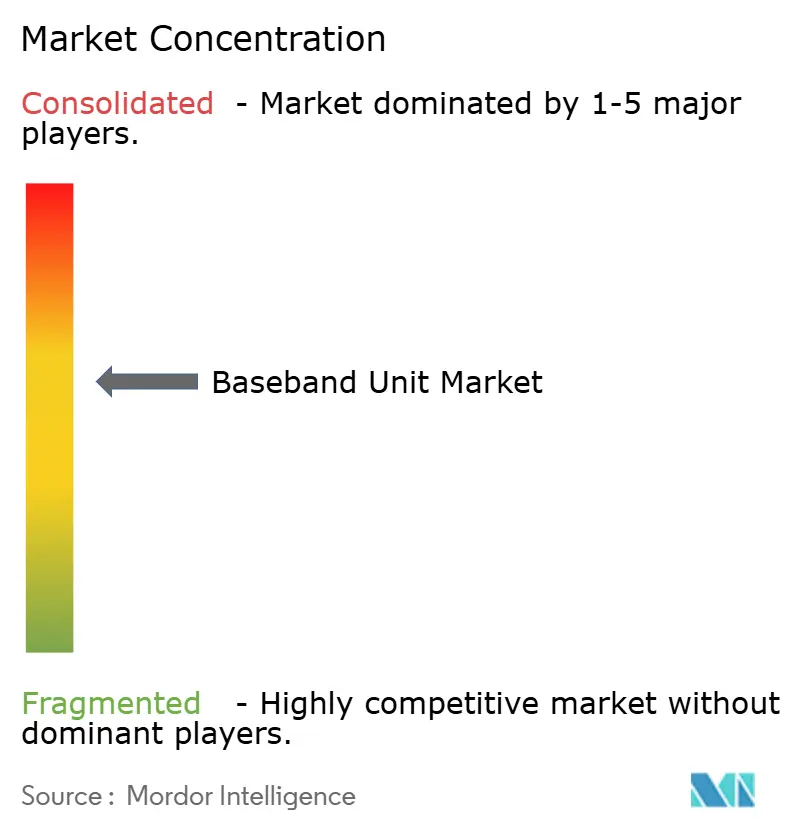
El Mercado de Unidades de Banda Base está moderadamente consolidado, con Huawei Technologies, Ericsson, Nokia, Samsung Electronics y ZTE representando la mayoría de los ingresos globales. Los proveedores de Open RAN y RAN virtualizada, incluidos Mavenir, Parallel Wireless y JMA Wireless, compiten en segmentos de mercado seleccionados. Las restricciones de acceso a semiconductores de Huawei y los controles de exportación en curso crean oportunidades para Ericsson y Nokia en mercados donde Huawei ha mantenido históricamente una posición sólida. Se espera que Ericsson asegure acuerdos RAN con NTT DOCOMO, SoftBank y KDDI en 2026, colocando a los tres principales operadores japoneses en su plataforma de silicio personalizado. Nokia diferencia su oferta a través de anyRAN, que admite bandas base AirScale personalizadas, servidores comerciales equipados con GPU de NVIDIA y tarjetas de aceleración de IA de complemento.
La competencia también se centra en el uso de silicio propietario frente a silicio de mercado combinado con software. Ericsson utiliza software RAN habilitado por IA dentro de su equipo de banda base y radio para permitir la optimización en tiempo real y el ahorro de energía. El despliegue planificado por NTT DOCOMO del Procesador RAN 6672 de Ericsson en julio de 2026 se espera que combine 280 MHz de espectro con MIMO Masivo y admita la interoperabilidad entre múltiples proveedores. Las iniciativas vRAN comerciales de Samsung que utilizan hardware Intel Xeon 6 demuestran que el procesamiento de banda base de alto rendimiento puede operar en plataformas de servidores comerciales. Este enfoque diferencia a Samsung de los proveedores centrados principalmente en silicio personalizado. Los proveedores sin carteras compatibles con O-RAN establecidas pueden enfrentar mayores barreras para la adquisición en operaciones de múltiples proveedores.
El Mercado de Unidades de Banda Base también refleja la competencia por acuerdos marco grandes y plurianuales. En marzo de 2026, se espera que Ericsson sea nombrado socio RAN principal de Virgin Media O2 bajo una extensión de cinco años que cubre la mayor parte de su red de radio en el Reino Unido, con un enfoque en la optimización basada en IA y la expansión del 5G independiente. Se espera que Nokia reciba un contrato de modernización separado de Virgin Media O2 para su cartera AirScale, incluidas plataformas de banda base modulares habilitadas por IA y MIMO Masivo de Banda Dual. También se espera que Nokia y Ericsson aseguren el contrato de despliegue independiente de VodafoneThree que cubre más de 10.000 sitios. Estos contratos favorecen a los proveedores que pueden proporcionar equipos, software, integración y soporte durante un período operativo extendido.
Líderes de la Industria de Unidades de Banda Base
-
Huawei Technologies Co., Ltd.
-
Ericsson AB
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Intel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: NTT DOCOMO completó el primer despliegue comercial en Japón del Procesador RAN 6672 de Ericsson, ofreciendo hasta 4 veces mayor eficiencia de capacidad y más del 50% de reducción en el consumo de energía en comparación con la generación de banda base anterior. La solución utiliza 280 MHz de espectro combinado de 3,5 GHz, 3,7 GHz y 4,5 GHz junto con unidades MIMO Masivo, cumple con las especificaciones de la Alianza O-RAN y admite la interoperabilidad entre múltiples proveedores, avanzando en la preparación de DOCOMO para el 6G.
- Julio de 2026: Nokia lanzó la primera plataforma RAN nativa de IA de la industria, que comprende una tarjeta de complemento AirScale acelerada por IA para bandas base existentes, un nodo AI-RAN independiente impulsado por GPU y una base de software anyRAN que admite cargas de trabajo de 4G, 5G y futuro 6G en una plataforma unificada, con ensayos comerciales en curso en T-Mobile, Indosat y SoftBank.
- Junio de 2026: La Agencia Nacional de la Sociedad de la Información de Corea del Sur lanzó el proyecto de Infraestructura de Red Hiper IA de 17.200 millones de KRW (11,6 millones de USD) con SK Telecom y KT, pilotando arquitecturas AI-RAN y 5G independiente en entornos industriales, incluidos astilleros e instalaciones de fabricación, para acelerar las aplicaciones de IA física.
- Junio de 2026: TERAGO y Ericsson desplegaron una red 5G privada empresarial en el Instituto de Investigación de Manufactura de la Universidad McMaster en Canadá, habilitando automatización impulsada por IA, robótica y procesamiento de datos en tiempo real en un campus que utiliza espectro designado para la industria canadiense.


Alcance del Informe Global del Mercado de Unidades de Banda Base
El Informe del Mercado de Unidades de Banda Base está segmentado por Componente (Hardware, Software y Servicios), MIMO (MIMO No Masivo, MIMO Masivo y Elemento de Antena Masiva), Despliegue (Interior, Exterior y Otros Despliegues), Arquitectura de Red (Independiente, No Independiente y Otras Arquitecturas de Red), Usuario Final (Operadores de Telecomunicaciones, Empresas y Redes Privadas, Gobierno y Defensa, y Proveedores de Servicios Gestionados) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| MIMO No Masivo |
| MIMO Masivo |
| Elemento de Antena Masiva |
| Interior |
| Exterior |
| Otros Despliegues |
| Independiente |
| No Independiente |
| Otras Arquitecturas de Red |
| Operadores de Telecomunicaciones |
| Empresas y Redes Privadas |
| Gobierno y Defensa |
| Proveedores de Servicios Gestionados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Configuración MIMO | MIMO No Masivo | |
| MIMO Masivo | ||
| Elemento de Antena Masiva | ||
| Por Despliegue | Interior | |
| Exterior | ||
| Otros Despliegues | ||
| Por Arquitectura de Red | Independiente | |
| No Independiente | ||
| Otras Arquitecturas de Red | ||
| Por Usuario Final | Operadores de Telecomunicaciones | |
| Empresas y Redes Privadas | ||
| Gobierno y Defensa | ||
| Proveedores de Servicios Gestionados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Unidades de Banda Base?
Se espera que el Mercado de Unidades de Banda Base aumente de 22,5 mil millones de USD en 2026 a 43,11 mil millones de USD en 2031, a una CAGR del 13,89%.
¿Qué está impulsando la demanda de unidades de banda base?
El despliegue de 5G independiente, el aumento del tráfico móvil, las redes 5G privadas y la conectividad industrial interior están respaldando la demanda de equipos.
¿Qué componente lidera los ingresos de las unidades de banda base?
El hardware representó el 48,76% de los ingresos en 2025, mientras que se proyecta que el software crezca a una CAGR del 14,77% hasta 2031.
¿Por qué son importantes las redes 5G privadas para los equipos de banda base?
Las redes privadas respaldan la automatización, la robótica y los trabajadores conectados, creando demanda fuera de la expansión de redes de operadores públicos.
¿Qué región lidera la demanda de unidades de banda base?
Asia-Pacífico representó el 30,12% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 15,87% hasta 2031.
¿Qué empresas compiten en sistemas de unidades de banda base?
Huawei Technologies, Ericsson, Nokia, Samsung Electronics y ZTE son los principales proveedores, con competidores de Open RAN activos en despliegues seleccionados.
Última actualización de la página el:



