
Baseband Unit Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 22.51 Milliarden US-Dollar |
| Marktgröße (2031) | 43.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Baseband Unit Marktanalyse von Mordor Intelligence
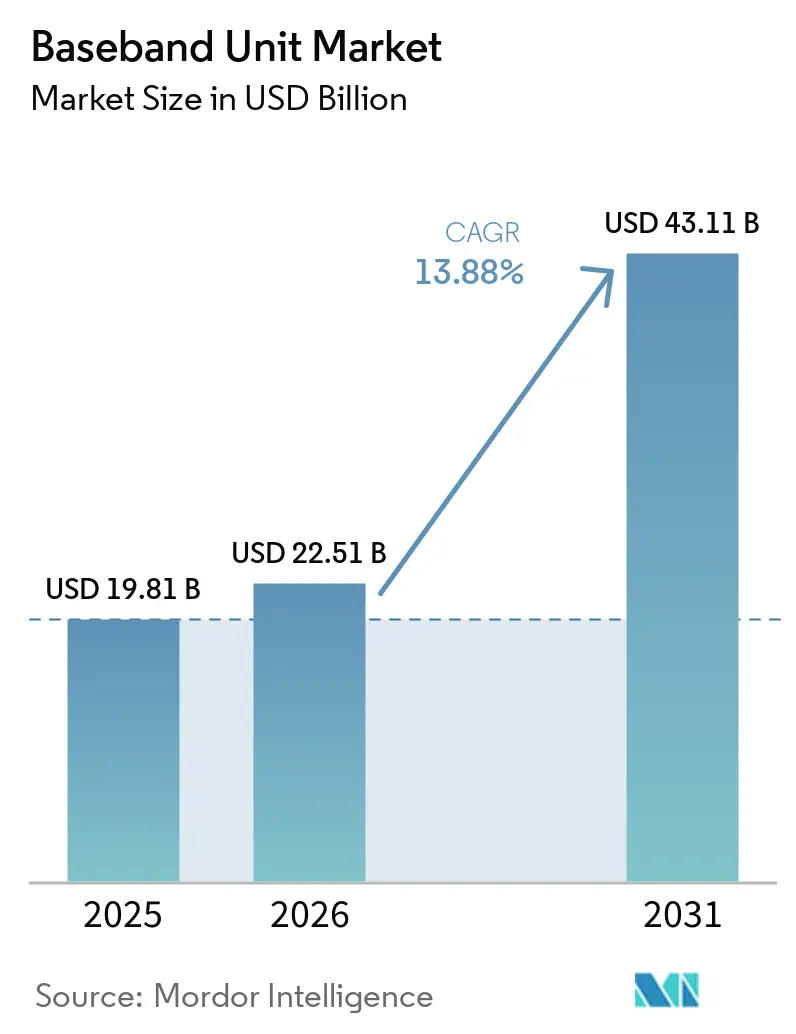
Die Baseband Unit Marktgröße wird voraussichtlich von 19,81 Milliarden USD im Jahr 2025 auf 22,51 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 13,88 % über den Zeitraum 2026–2031 43,11 Milliarden USD erreichen. Der Baseband Unit Markt wird durch den Übergang von Nicht-Standalone-Netzwerken hin zu Standalone-5G geprägt, was neue Kern- und Baseband-Fähigkeiten erfordert. Private 5G-Bereitstellungen treiben die Nachfrage über öffentliche Netzbetreiber hinaus auf Fabriken, Häfen, Logistikstandorte und Bereiche der öffentlichen Sicherheit aus. Hardware bleibt während der Abdeckungsausbauphase wichtig, während Software und Dienstleistungen eine größere Rolle übernehmen, da Netzwerke virtualisiert und cloud-nativ werden. Anbieterstrategien kombinieren zunehmend zweckgebundene Verarbeitung, Energieeffizienz, Software-Interoperabilität und mehrjährige Serviceverträge. Diese Bedingungen schaffen Chancen bei Kapazitätserweiterungen, Indoor-Konnektivität, Unternehmensnetzwerken und der Modernisierung von Standalone-Netzwerken.
Wichtigste Erkenntnisse des Berichts
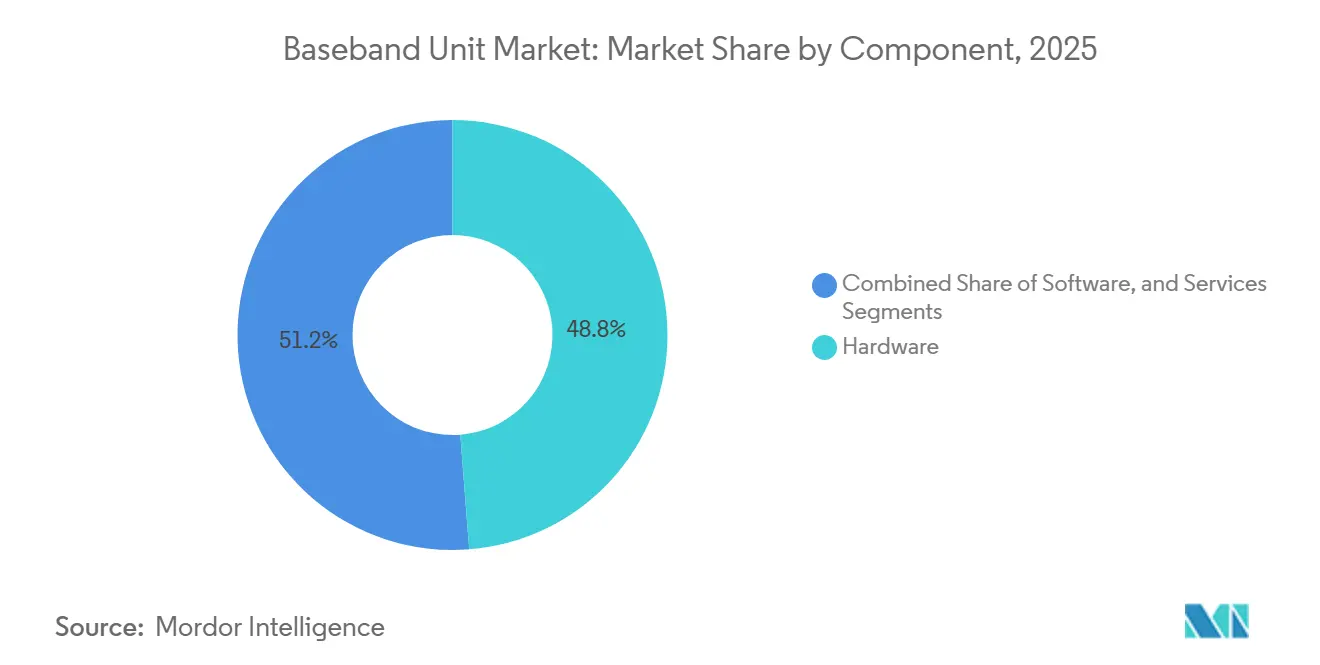
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 48,76 % am Baseband Unit Markt, während Software bis 2031 voraussichtlich mit einer CAGR von 14,77 % wachsen wird.
- Nach MIMO-Konfiguration hielt Massives MIMO im Jahr 2025 einen Umsatzanteil von 49,11 %, während das Massive Antennenelement bis 2031 voraussichtlich mit einer CAGR von 15,01 % wachsen wird.
- Nach Bereitstellung entfielen im Jahr 2025 51,22 % des Umsatzes auf Außeninstallationen, während Indoor-Bereitstellungen bis 2031 voraussichtlich mit einer CAGR von 14,87 % wachsen werden.
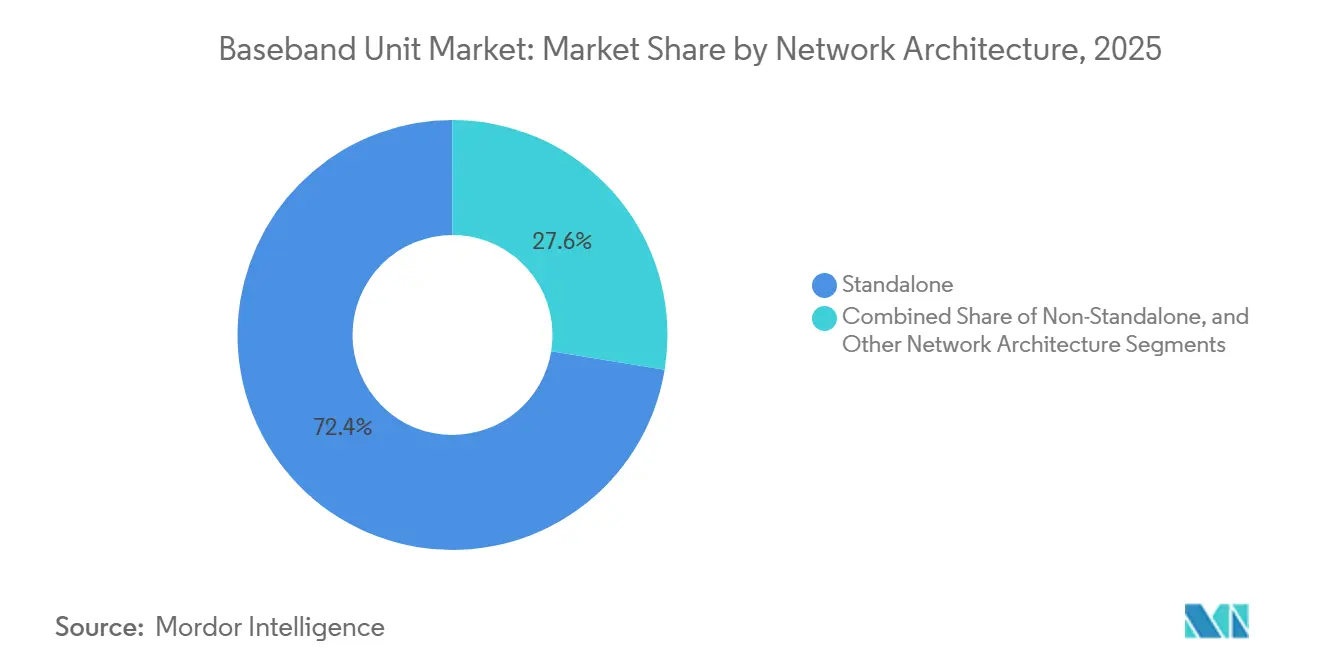
- Nach Netzwerkarchitektur hielt die Standalone-Architektur im Jahr 2025 einen Umsatzanteil von 39,99 %, während die Nicht-Standalone-Architektur bis 2031 voraussichtlich mit einer CAGR von 15,23 % wachsen wird.
- Nach Endnutzer hielten Telekommunikationsbetreiber im Jahr 2025 einen Nachfrageanteil von 32,18 %, während Unternehmen und private Netzwerke im Baseband Unit Markt bis 2031 voraussichtlich mit einer CAGR von 15,11 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 30,12 % des Umsatzes auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einer CAGR von 15,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Baseband Unit Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Globale Expansion von 5G-Standalone-Netzwerken | +3.2% | Global, mit Schwerpunkt in Nordamerika, dem asiatisch-pazifischen Raum und dem GCC | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Netzwerkkapazität und geringerer Latenz | +2.8% | Global, am stärksten in Nordamerika, dem asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum privater 5G- und Industrienetzwerke | +2.2% | Global, angeführt von Nordamerika, Europa und den Industriezentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von Open RAN und virtualisiertem RAN | +1.8% | Nordamerika, Japan und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Optimierung der Funkressourcen | +1.4% | Global, mit früher Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Edge-Computing und cloud-native RAN-Bereitstellung | +1.1% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Expansion von 5G-Standalone-Netzwerken
Die Bereitstellung von Standalone-5G ist ein zentraler Treiber für den Baseband Unit Markt, da sie einen 5G-Kern und Baseband-Funktionen erfordert, die für ein unabhängiges 5G-Netzwerk konzipiert sind. Die Global Mobile Suppliers Association berichtete, dass bis Q1 2026 95 Betreiber kommerzielle 5G-Standalone-Dienste gestartet hatten, was einem Anstieg von 42 % gegenüber Q1 2025 entspricht.[1]Global Mobile Suppliers Association, "State of the Market Report," Global Mobile Suppliers Association, gsacom.com Standalone-Netzwerke unterstützen Network Slicing, Dienste mit geringer Latenz und differenzierte Unternehmensangebote, die über herkömmliche Netzwerkarrangements schwer bereitzustellen sind. Der Übergang erfordert oft mehr als ein Funk-Upgrade, da die installierte Baseband-Ausrüstung und die Kernintegration die neue Architektur unterstützen müssen. Betreiber müssen außerdem die bestehende Dienstleistungsqualität aufrechterhalten, während sie Standalone-Fähigkeiten einführen, was einen schrittweisen Gerätebeschaffungsprozess fördert. Der Baseband Unit Markt profitiert, wenn etablierte Abdeckungsnetzwerke zu Dienstleistungsplattformen für Industrie- und Unternehmenskunden umgestaltet werden.
Steigende Nachfrage nach Netzwerkkapazität und geringerer Latenz
Steigende Datenverkehrsvolumina erfordern mehr Verarbeitungskapazität auf der Funkzugangsschicht und stützen die Nachfrage im Baseband Unit Markt. Ericsson berichtete, dass 5G Ende 2025 48 % des globalen mobilen Datenverkehrs ausmachte und prognostizierte, dass dieser Anteil bis 2031 auf 85 % steigen würde. Der Bericht identifizierte auch ein schnelleres Wachstum des Uplink-Datenverkehrs bei einigen Anbietern, das mit KI-Workloads, Videoüberwachung und industriellen mit dem Internet verbundenen Sensoren zusammenhängt.[2]Ericsson, "Ericsson Mobility Report: 5G Subscriptions Top Three Billion as Uplink Gains Momentum," Ericsson, prnewswire.com Diese Anwendungen erfordern mehr Planungs- und Verarbeitungsressourcen als herkömmlicher Verbraucher-Breitbandverkehr, insbesondere wenn viele Geräte gleichzeitig Daten übertragen. Im Juli 2026 schloss NTT DOCOMO Japans erste kommerzielle Bereitstellung von Ericssons RAN-Prozessor 6672 ab, der eine bis zu 4-mal höhere Kapazitätseffizienz und mehr als 50 % geringeren Energieverbrauch im Vergleich zur vorherigen Generation liefert.[3]NTT DOCOMO, "DOCOMO Completes Japan's First Commercial Deployment of Ericsson's Latest High-Capacity RAN Processor 6672," NTT DOCOMO, docomo.ne.jp Die Bereitstellung zeigt, warum Kapazitätserweiterungen zunehmend auf neuen Gerätegenerationen statt auf geringfügigen Softwareänderungen basieren.
Wachstum privater 5G- und Industrienetzwerke
Private Mobilfunkbereitstellungen schaffen einen Nachfragekanal für den Baseband Unit Markt, der von den Ausgabenzyklen öffentlicher Betreiber getrennt ist. Industrielle Nutzer benötigen zuverlässige Konnektivität für Automatisierung, Robotik, vernetzte Mitarbeiter, visuelle Inspektion und andere datenintensive Aktivitäten. Im Februar 2026 stellte Cargill das private 5G-Netzwerk von NTT DATA an 50 Standorten weltweit bereit, mit weiteren geplanten Standorten im Jahr 2026. Die Bereitstellung unterstützte Robotik-, Automatisierungs- und Anwendungen für vernetzte Mitarbeiter in Fertigungs- und Verarbeitungsanlagen. Private Netzwerke benötigen Funktionen wie dichte Geräteunterstützung, Carrier-Aggregation, Massives MIMO und Edge-Integration, wodurch ihre Geräteanforderungen denen fortschrittlicher öffentlicher Netzwerke ähneln. Unternehmenskunden verfügen nicht über die Skalenvorteile nationaler Betreiber, was den Gerätewert pro Standort erhöhen und lösungsorientierte Anbieterangebote unterstützen kann.
Einführung von Open RAN und virtualisiertem RAN
Die Einführung von Open RAN und virtualisiertem RAN verändert die Art und Weise, wie Anbieter den Baseband Unit Markt adressieren. Offene Schnittstellen trennen ausgewählte Hardware- und Softwarefunktionen und ermöglichen Bereitstellungen mit einer breiteren Mischung aus Verarbeitungsplattformen und Softwareanbietern. Nokias anyRAN-Ansatz unterstützt mehrere Hardware-Pfade, darunter benutzerdefinierte Basebands, kommerzielle Server mit NVIDIA-Grafikprozessoren und KI-Beschleunigungskarten. Dieser Ansatz kann Software- und Serviceumsätze generieren, auch wenn die Bereitstellung keine proprietäre Hardware verwendet. NTT DOCOMOs Bereitstellung von Ericssons RAN-Prozessor 6672 im Juli 2026 entsprach den Spezifikationen der O-RAN Alliance und unterstützte die Interoperabilität mehrerer Anbieter. Interoperabilität ist zunehmend eine Beschaffungsanforderung, sodass Anbieter nachweisen müssen, dass ihre Plattformen in breiteren Multi-Vendor-Netzwerkdesigns funktionieren können.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hoher Energieverbrauch und Anforderungen an das Wärmemanagement | -1.2% | Global, mit starken Auswirkungen auf dichte Bereitstellungen im asiatisch-pazifischen Raum und in Märkten mit warmem Klima | Mittelfristig (2–4 Jahre) |
| Konzentration der Halbleiterversorgung und Risiko langer Komponentenlieferzeiten | -1% | Global, mit durch Exportkontrolle bedingter Schwere in Märkten, die keinen Zugang zu führenden Halbleiterfabriken haben | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration in bestehende Infrastruktur | -0.7% | Europa und Nordamerika, wo die Dichte der bestehenden 4G-Infrastruktur am höchsten ist | Mittelfristig (2–4 Jahre) |
| Geopolitische Anbieterrestriktionen und Fragmentierung der Lieferkette | -0.8% | Global, konzentriert in Märkten mit Huawei-bezogenen Einschränkungen in Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch und Anforderungen an das Wärmemanagement
Energieverbrauch und Wärmemanagement können den Baseband Unit Markt hemmen, insbesondere bei dichten zentralisierten RAN-Bereitstellungen. Huawei dokumentierte einen maximalen 5G-BBU-Energieverbrauch von 2.000 W im zentralisierten RAN-Modus. Die Internationale Fernmeldeunion identifiziert die Anforderungen an die Flüssigkühlung für 5G-BBU-Systeme, die im zentralisierten RAN-Modus eingesetzt werden.[4]Internationale Fernmeldeunion, "Empfehlung ITU-T L.1326: Anforderungen an Flüssigkühlung und hochenergieffiziente Lösungen für 5G-BBU im zentralisierten RAN-Modus," Internationale Fernmeldeunion, itu.int ETSI hat ebenfalls Anforderungen und Anwendungsfälle für Flüssigkühlungs- und hochenergieffiziente Lösungen festgelegt, die für 5G-BBU-Installationen in dieser Konfiguration konzipiert sind. Warme Klimazonen und dichte Indoor-Cluster können Kühlkosten, Anforderungen an die Standortinfrastruktur, Geräteinstallation und Betriebskomplexität erhöhen. Anbieter müssen Kapazitätsverbesserungen mit geringerem Energieverbrauch und Kühlungsdesigns kombinieren, die innerhalb der physischen und leistungsbezogenen Grenzen jedes Standorts eingesetzt werden können.
Konzentration der Halbleiterversorgung und Risiko langer Komponentenlieferzeiten
Die Halbleiterkonzentration schafft Versorgungs- und Produkt-Roadmap-Risiken für den Baseband Unit Markt. Die fortschrittliche Baseband-Verarbeitung für Massives MIMO und KI-Funktionen ist auf spezialisiertes Silizium angewiesen, was die Beschaffungsflexibilität einschränkt, wenn ein Komponentenlieferant eine Störung erlebt. Exportkontrollen, die den Zugang zu modernster Halbleitertechnologie einschränken, schaffen für bestimmte Funkzugangsnetzanbieter besondere Beschaffungsbedingungen. Nokias früherer Wechsel von Intel-Komponenten zu Broadcom und Marvell nach Intels Verzögerungen bei der 10-Nanometer-Entwicklung zeigte, wie eine Siliziumabhängigkeit ein langwieriges Produktredesign erforderlich machen kann. Die daraus resultierenden Änderungen können die Geräteverfügbarkeit, Ingenieurpläne, Rollout-Pläne der Kunden, die Komponentenqualifizierung und den Zeitplan für Kapazitätserweiterungen beeinflussen. Das Risiko ist am unmittelbarsten, wenn Betreiber schnelle Upgrades benötigen oder wenn Anbieter alternative Komponenten validieren müssen, während sie weiterhin bereits im Einsatz befindliche Systeme unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Softwareumsatz steigt neben einer hardware-intensiven Basis
Hardware wird voraussichtlich im Jahr 2025 48,76 % des Baseband Unit Marktes ausmachen, was die Kapitalintensität physischer Bereitstellungen während der Abdeckungsausbauphase widerspiegelt, insbesondere für Makrostandort-Ausbauten im asiatisch-pazifischen Raum und in Nordamerika. Software wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,77 % wachsen, da KI-native und cloud-native RAN-Plattformen von der Produktentwicklung zur kommerziellen Netzwerkbereitstellung übergehen. Nokia wird voraussichtlich im Juli 2026 eine KI-native RAN-Plattform einführen, bestehend aus einer KI-beschleunigten AirScale-Steckkarte, einem GPU-gestützten KI-RAN-Knoten und einer anyRAN-Softwarebasis, die 4G-, 5G- und zukünftige 6G-Workloads unterstützt. Dieses Design unterstützt einen Übergang von einmaligen Geräteverkäufen zu Softwarevereinbarungen, die über mehrere Netzwerk-Upgrade-Zyklen hinweg bestehen bleiben können. Dienstleistungen stellen ebenfalls einen bedeutenden Umsatzstrom dar, da Unternehmen häufig Installation, Integration, Lebenszyklusmanagement und Betriebsunterstützung benötigen.
Die Umsatzlücke zwischen Hardware und Software wird sich voraussichtlich während des Prognosezeitraums verringern, da der Baseband Unit Markt die Einführung virtualisierter Funktionen verstärkt. Ericssons KI in RAN-Software bettet KI-Modelle in Baseband- und Funkgeräte ein, um Echtzeit-Optimierung und Energiemanagement zu ermöglichen. Samsung schloss einen kommerziellen vRAN-Anruf im Live-Netzwerk eines Tier-1-US-Betreibers mit Intel Xeon 6-Hardware ab und demonstrierte damit, dass kommerzielle Server Baseband-Compute-Workloads unterstützen können. Software-Lizenzierung kann daher unabhängig vom proprietären Chassis, das an einem bestimmten Standort eingesetzt wird, Wert generieren. Multi-Vendor-Bereitstellungen erfordern auch Integration und Lebenszyklusunterstützung, was die Rolle von Dienstleistungen erhöht, da Netzwerkkonfigurationen komplexer werden.


Nach MIMO-Konfiguration: Massives Antennenelement erhöht die Anforderungen an die spektrale Effizienz
Massives MIMO wird voraussichtlich im Jahr 2025 49,11 % des Baseband Unit Marktes nach Konfiguration ausmachen, unterstützt durch die Nachfrage nach höherer spektraler Effizienz in dichten städtischen Gebieten und Sub-6-GHz-Frequenzbändern. Massives MIMO wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,01 % wachsen, da Betreiber die Antennenanzahl über herkömmliche 32T32R- und 64T64R-Konfigurationen hinaus erhöhen. Diese Systeme ermöglichen eine höhere Durchsatzdichte, ohne zusätzliche Spektrumkäufe zu erfordern. Ericsson wird voraussichtlich im Dezember 2025 mit der kommerziellen Bereitstellung seines AIR 3255 4,5-GHz-Massiv-MIMO-Funks für NTT DOCOMO beginnen, was die kommerzielle Einführung neuerer Konfigurationen demonstriert. Der Übergang zu höheren Antennenanzahlen erfordert eine größere Baseband-Verarbeitungskapazität und unterstützt die Nachfrage nach Prozessoren, die für matrixintensive Workloads ausgelegt sind.
Nicht-Massiv-MIMO-Konfigurationen werden in ländlichen und vorstädtischen Bereitstellungen relevant bleiben, wo niedrigere Standortkosten wichtiger sind als maximale spektrale Effizienz. Betreiber müssen die Fronthaul- und Midhaul-Kapazität bewerten, da Transportbeschränkungen fortschrittliche Antennensysteme daran hindern können, ihre geplante Leistung zu erreichen. NTT DOCOMOs RAN-Prozessor 6672 aggregiert 280 MHz Spektrum über die Bänder 3,5 GHz, 3,7 GHz und 4,5 GHz und unterstützt Massiv-MIMO-Einheiten. Das System demonstriert, wie die Baseband-Plattform als Spektrumaggregations- und Steuerungsschicht dient und nicht nur als Signalrouter. Höhere Anzahlen von Hochfrequenzketten erhöhen auch den Energieverbrauch und die thermischen Anforderungen, was eine gemeinsame Bewertung von Transportkapazität, Stromverfügbarkeit und Kühlkosten erforderlich macht.
Nach Bereitstellung: Indoor-Konnektivität erhält mehr Kapitalaufmerksamkeit
Außenbereitstellungen werden voraussichtlich im Jahr 2025 51,22 % des Baseband Unit Marktes ausmachen, was den Ausgaben für die Verdichtung von Makrozellen in vorstädtischen und städtischen Abdeckungsgebieten entspricht. Indoor-Bereitstellungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,87 % wachsen, da öffentliche Makrosignale nicht immer eine zuverlässige Konnektivität innerhalb von Stahlbetongebäuden bieten. Fertigungsanlagen, Gesundheitscampusse, Flughäfen und Logistikzentren benötigen dedizierte Gebäudekonnektivität zur Unterstützung kritischer Aktivitäten. Cargills 50-Standort-Private-5G-Bereitstellung unterstützt Robotik-, Automatisierungs- und Anwendungen für vernetzte Mitarbeiter in Fertigungs- und Verarbeitungsumgebungen. Verteilte Antennensysteme und Small-Cell-Designs integrieren zunehmend cloud-native Verwaltungstools, die es Unternehmen ermöglichen, die Indoor-Baseband-Infrastruktur über etablierte IT-Prozesse zu verwalten.
Industrielle Nutzer benötigen vorhersehbare Latenz für Robotik, automatisch geführte Fahrzeuge und Echtzeit-Qualitätsprüfung, was private 5G-Investitionen unterstützt, wo Wi-Fi nicht das gleiche Maß an betrieblicher Konsistenz bieten kann. Große Campusse erfordern oft integrierte Indoor- und Outdoor-Abdeckung statt isolierter Installationen, was die Nachfrage nach integrierten Gerätedesigns schafft. Indoor-Projekte können benutzerdefinierte Baseband-Konfigurationen erfordern, da Baumaterialien, Betriebsprozesse, Verkehrsprofile und erforderliche Gerätedichten von Standort zu Standort erheblich variieren. Diese technische Differenzierung kann höherwertige Bereitstellungen für Nutzer unterstützen, die gesicherte Leistung und erweiterte Betriebsverpflichtungen benötigen. Der Baseband Unit Markt profitiert von diesem Wandel, da Indoor-Kunden häufig Geräte, Software, Integration und laufende Unterstützung als gebündelte Lösung beschaffen.
Nach Netzwerkarchitektur: Standalone-Bereitstellung definiert den nächsten Kapitalzyklus
Die Standalone-Architektur wird voraussichtlich im Jahr 2025 39,99 % des Baseband Unit Marktes ausmachen, was den Fortschritten in China, Nordamerika und dem Golf-Kooperationsrat widerspiegelt. Die Nicht-Standalone-Architektur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,23 % wachsen, da viele Betreiber zusätzliche Kapazität benötigen, während sie sich auf eine zukünftige Standalone-Migration vorbereiten. Die GSA wird voraussichtlich 95 kommerzielle 5G-Standalone-Starts in Q1 2026 melden, was einem Anstieg von 42 % gegenüber Q1 2025 entspricht. Die Standalone-Architektur ermöglicht einen vollständigen 5G-Kern und erweiterte Servicefähigkeiten wie Network Slicing, während Nicht-Standalone-Systeme weiterhin erheblichen Datenverkehr tragen und die installierte Netznachfrage unterstützen werden. Andere Konfigurationen, einschließlich früher 6G-Testbeds und nicht-öffentlicher Netzwerkarchitekturen, werden kleiner bleiben, aber Anbietern helfen, zukünftige Plattformpositionen zu etablieren.
Der Übergang von der Nicht-Standalone- zur Standalone-Architektur erfordert einen 5G-Kern-Rollout und kompatible Baseband-Hardware, was ihn kapitalintensiver macht als ein reines Software-Upgrade. Es wird daher erwartet, dass Betreiber den Übergang über mehrere Budgetzyklen verteilen, um Geräteaustausch, Kernbereitstellung und Dienstleistungseinführung zu verwalten. Ericsson wird voraussichtlich im März 2026 zum primären RAN-Partner von Virgin Media O2, wenn das Standalone-Netzwerk des Betreibers voraussichtlich 87 % der britischen Bevölkerung abdecken wird. Diese Entwicklung zeigt, dass eine hohe Abdeckung den Bedarf an Investitionen in kompatible Kapazitäten und Plattformen nicht beseitigt. Anbieter, die beide Netzwerkarchitekturen unterstützen, können das Migrationsrisiko reduzieren, obwohl Dual-Architektur-Anforderungen die Ingenieurkomplexität für kleinere Anbieter erhöhen.
Nach Endnutzer: Unternehmen verändern die Nachfragelandschaft
Telekommunikationsbetreiber werden voraussichtlich im Jahr 2025 32,18 % der Nachfrage im Baseband Unit Markt ausmachen, da öffentliche Netzwerkausbauten eine umfangreiche Abdeckung und erhebliche Gerätevolumina erfordern. Unternehmen und private Netzwerke werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,11 % wachsen, da Industrie-, Gesundheits-, Logistik- und Campus-Nutzer dedizierte Mobilfunkinfrastruktur einführen. Regierungs- und Verteidigungskunden benötigen ebenfalls eigene Netzwerkinfrastruktur, wo Spektrumrichtlinien und unternehmenskritische Anforderungen dedizierte Systeme bevorzugen. Managed-Service-Anbieter reduzieren den Betriebsaufwand für Organisationen, denen interne Funkzugangsnetzwerk-Teams fehlen. Diese Faktoren erweitern den Kundenstamm über nationale und regionale Telekommunikationsbetreiber hinaus.
Unternehmenskäufer bewerten Baseband-Systeme als Investitionen in Betriebstechnologie und legen großen Wert auf Gesamtbetriebskosten, Integration in bestehende IT-Systeme, Anbieterunterstützung und Service-Level-Verpflichtungen. Dieser Ansatz unterscheidet sich von der Betreiberbeschaffung, die sich auf netzwerkweite Kapazität, Abdeckung und Gerätestandardisierung konzentriert. Telekommunikationsbetreiber schließen auch mehrjährige Primäranbietervereinbarungen ab, die die Anzahl der Beschaffungsereignisse reduzieren und gleichzeitig den Umfang und die Dauer der Verträge erhöhen. Anbieter reagieren darauf, indem sie Geräte, Software, Integration und laufende Unterstützung in ihren kommerziellen Angeboten kombinieren. Der Baseband Unit Markt zieht daher Nachfrage von Kunden mit unterschiedlichen Beschaffungskriterien, aber einem gemeinsamen Bedarf an zuverlässiger, hochkapazitiver Mobilfunkkonnektivität an.
Geografische Analyse
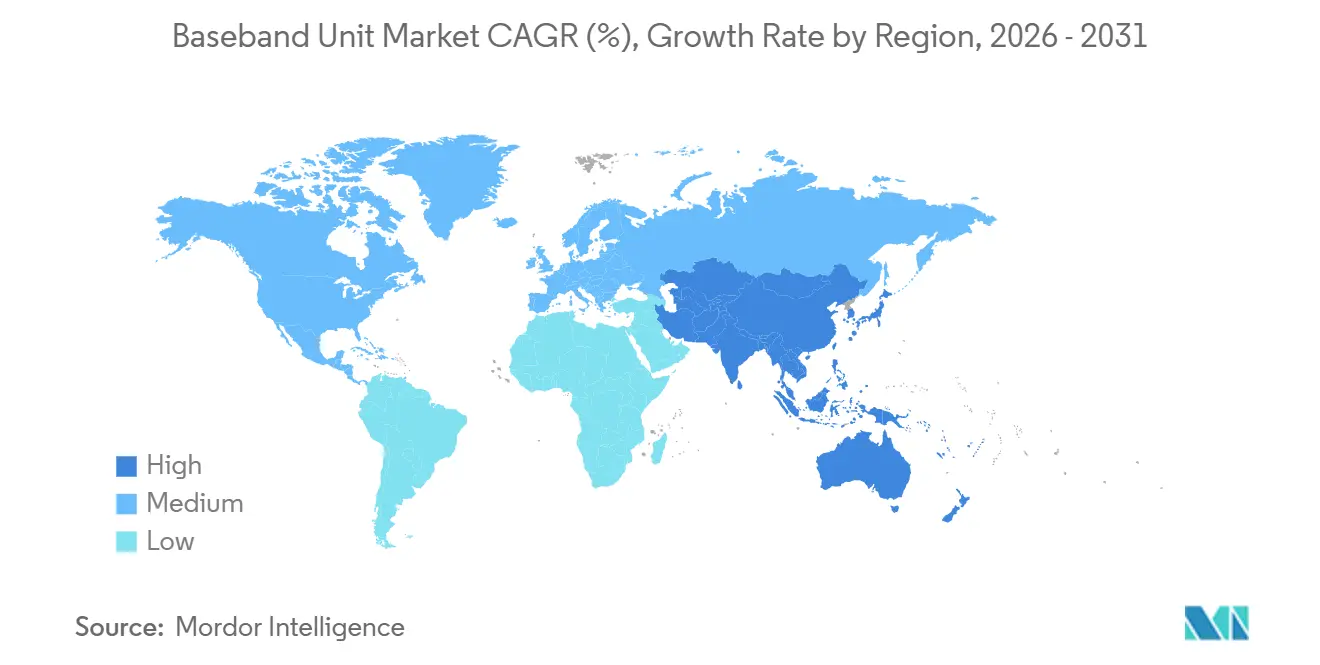
Der asiatisch-pazifische Raum wird voraussichtlich im Jahr 2025 einen Anteil von 30,12 % am Baseband Unit Markt halten und während des Prognosezeitraums (2026 bis 2031) mit einer CAGR von 15,87 % wachsen. Chinas Bereitstellung von mehr als 3,5 Millionen 5G-Basisstationen bis Ende 2025 wird voraussichtlich die Volumenposition der Region unterstützen. Nach der anfänglichen Abdeckungsphase wird die Region weiterhin Investitionsgüter für die Netzwerkverdichtung und vorkommerzielle 5G-Advanced-Aktivitäten benötigen. Indien wird voraussichtlich nach Spektrumauktionen in den Jahren 2024 und 2025 in eine Phase der raschen 5G-Expansion eintreten. Südkorea bleibt ein wichtiger Markt für die Technologieeinführung, mit seinem Hyper-KI-Netzwerkinfrastrukturprojekt, das KI-RAN und Standalone-5G in industriellen Umgebungen testet. NTT DOCOMO, SoftBank und KDDI werden voraussichtlich im Jahr 2026 aufeinanderfolgende Ericsson-RAN-Vereinbarungen abschließen, was auf eine Phase der Anbieterkonsolidierung in Japan hindeutet.
Nordamerika und Europa haben unterschiedliche, aber sich ergänzende Nachfrageprofile. Die Vereinigten Staaten werden voraussichtlich landesweite Standalone-5G-Bereitstellungen bei ihren drei Tier-1-Betreibern abschließen, wobei sich die kurzfristigen Ausgaben von der anfänglichen Abdeckung hin zur Kapazitätsverdichtung und KI-fähigen Upgrades verlagern. Kanada und Mexiko befinden sich noch in früheren Phasen der Verdichtung und entwickeln weiterhin Mittelband-5G-Spektrum-Rahmenbedingungen. Europa treibt Standalone-5G-Investitionen durch mehrjährige Rahmenvereinbarungen voran, einschließlich geplanter Arbeiten im Jahr 2026 mit Ericsson und Nokia bei VodafoneThree und Virgin Media O2.
Südamerika befindet sich noch in einer kapazitätsorientierten Bereitstellungsphase, wobei Brasilien und Argentinien die regionalen Rollouts anführen. Die Region bietet eine längerfristige Chance, da sich die Spektrumverfügbarkeit und die Budgets für die Netzwerkmodernisierung weiterentwickeln.
Der Nahe Osten und Afrika haben unterschiedliche Nachfragebedingungen. Die Länder des Golf-Kooperationsrats (GCC) sind frühe Anwender von Standalone-5G, da Premium-Spektrumzuteilungen und Smart-City-Programme eine hochkapazitive Netzwerkinfrastruktur erfordern. Saudi-Arabiens Verpflichtungen zur digitalen Infrastruktur und die Smart-City-Konnektivitätsprogramme der Vereinigten Arabischen Emirate werden voraussichtlich eine mehrjährige Gerätenachfrage unterstützen. Afrika befindet sich noch in einem früheren Entwicklungsstadium, wobei Südafrika und Nigeria die Bereitstellungen anführen, während sich ein Großteil der Region weiterhin auf die 4G-Konsolidierung konzentriert. Selektive 5G-Investitionen werden voraussichtlich zunehmen, wenn Spektrumauktionen und Glasfaser-Backhaul-Programme reifen. Obwohl der Golf kompakter ist als größere regionale Märkte, unterstützt die hohe Nachfrageintensität pro Standort die Baseband Unit Marktgröße in der Region. Dieses Umfeld schafft ein hochwertiges Segment für Anbieter, die Leistungs-, Energieeffizienz- und Serviceanforderungen erfüllen können.

Wettbewerbslandschaft
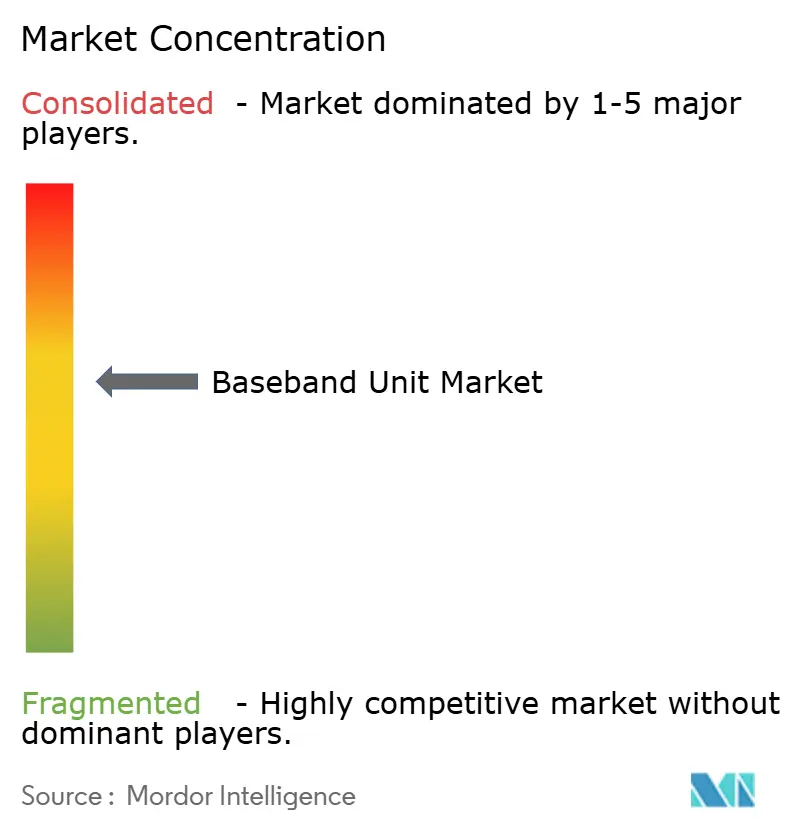
Der Baseband Unit Markt ist mäßig konsolidiert, wobei Huawei Technologies, Ericsson, Nokia, Samsung Electronics und ZTE den Großteil des globalen Umsatzes ausmachen. Open-RAN- und virtualisierte RAN-Anbieter, darunter Mavenir, Parallel Wireless und JMA Wireless, konkurrieren in ausgewählten Marktsegmenten. Huaweis Einschränkungen beim Halbleiterzugang und anhaltende Exportkontrollen schaffen Chancen für Ericsson und Nokia in Märkten, in denen Huawei historisch eine starke Position gehalten hat. Ericsson wird voraussichtlich im Jahr 2026 RAN-Vereinbarungen mit NTT DOCOMO, SoftBank und KDDI abschließen und damit alle drei großen japanischen Mobilfunkanbieter auf seine Custom-Silicon-Plattform bringen. Nokia differenziert sein Angebot durch anyRAN, das benutzerdefinierte AirScale-Basebands, kommerzielle Server mit NVIDIA-GPUs und Plug-in-KI-Beschleunigungskarten unterstützt.
Der Wettbewerb konzentriert sich auch auf den Einsatz von proprietärem Silizium gegenüber Merchant-Silizium in Kombination mit Software. Ericsson verwendet KI-fähige RAN-Software in seinen Baseband- und Funkgeräten, um Echtzeit-Optimierung und Energieeinsparungen zu ermöglichen. NTT DOCOMOs geplante Bereitstellung von Ericssons RAN-Prozessor 6672 im Juli 2026 wird voraussichtlich 280 MHz Spektrum mit Massivem MIMO kombinieren und die Interoperabilität mehrerer Anbieter unterstützen. Samsungs kommerzielle vRAN-Initiativen mit Intel Xeon 6-Hardware demonstrieren, dass hochleistungsfähige Baseband-Verarbeitung auf kommerziellen Serverplattformen betrieben werden kann. Dieser Ansatz unterscheidet Samsung von Anbietern, die sich primär auf benutzerdefiniertes Silizium konzentrieren. Anbieter ohne etablierte O-RAN-konforme Portfolios können bei der Beschaffung für Multi-Vendor-Betriebe auf größere Hindernisse stoßen.
Der Baseband Unit Markt spiegelt auch den Wettbewerb um große, mehrjährige Rahmenvereinbarungen wider. Im März 2026 wird Ericsson voraussichtlich zum primären RAN-Partner von Virgin Media O2 unter einer fünfjährigen Verlängerung ernannt, die den Großteil seines britischen Funknetzes abdeckt, mit Schwerpunkt auf KI-basierter Optimierung und Standalone-5G-Expansion. Nokia wird voraussichtlich einen separaten Virgin-Media-O2-Modernisierungsvertrag für sein AirScale-Portfolio erhalten, einschließlich modularer, KI-fähiger Baseband-Plattformen und Dual-Band-Massivem MIMO. Nokia und Ericsson werden voraussichtlich auch den VodafoneThree-Standalone-Bereitstellungsvertrag für mehr als 10.000 Standorte erhalten. Diese Verträge bevorzugen Anbieter, die Geräte, Software, Integration und Unterstützung über einen längeren Betriebszeitraum bereitstellen können.
Führende Unternehmen der Baseband Unit Branche
-
Huawei Technologies Co., Ltd.
-
Ericsson AB
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Intel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: NTT DOCOMO schloss Japans erste kommerzielle Bereitstellung von Ericssons RAN-Prozessor 6672 ab und lieferte damit eine bis zu 4-mal höhere Kapazitätseffizienz und mehr als 50 % geringeren Energieverbrauch im Vergleich zur vorherigen Baseband-Generation. Die Lösung nutzt 280 MHz kombiniertes Spektrum aus den Bändern 3,5 GHz, 3,7 GHz und 4,5 GHz zusammen mit Massiv-MIMO-Einheiten, entspricht den Spezifikationen der O-RAN Alliance und unterstützt die Interoperabilität mehrerer Anbieter, was DOCOMOs 6G-Bereitschaft vorantreibt.
- Juli 2026: Nokia brachte die erste KI-native RAN-Plattform der Branche auf den Markt, bestehend aus einer KI-beschleunigten AirScale-Steckkarte für bestehende Basebands, einem eigenständigen GPU-gestützten KI-RAN-Knoten und einer anyRAN-Softwarebasis, die 4G-, 5G- und zukünftige 6G-Workloads auf einer einheitlichen Plattform unterstützt, mit laufenden kommerziellen Tests bei T-Mobile, Indosat und SoftBank.
- Juni 2026: Südkoreas Nationale Informationsgesellschaftsagentur startete das Hyper-KI-Netzwerkinfrastrukturprojekt im Wert von 17,2 Milliarden KRW (11,6 Millionen USD) mit SK Telecom und KT und pilotierte KI-RAN- und 5G-Standalone-Architekturen in industriellen Umgebungen, einschließlich Werften und Fertigungsanlagen, um physische KI-Anwendungen zu beschleunigen.
- Juni 2026: TERAGO und Ericsson stellten ein privates 5G-Unternehmensnetzwerk am Manufacturing Research Institute der McMaster University in Kanada bereit und ermöglichten KI-gesteuerte Automatisierung, Robotik und Echtzeit-Datenverarbeitung auf einem Campus unter Verwendung von für die kanadische Industrie bestimmtem Spektrum.


Umfang des globalen Baseband Unit Marktberichts
Der Baseband Unit Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), MIMO (Nicht-Massives MIMO, Massives MIMO und Massives Antennenelement), Bereitstellung (Innen, Außen und andere Bereitstellungen), Netzwerkarchitektur (Standalone, Nicht-Standalone und andere Netzwerkarchitekturen), Endnutzer (Telekommunikationsbetreiber, Unternehmen und private Netzwerke, Regierung und Verteidigung sowie Managed-Service-Anbieter) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Nicht-Massives MIMO |
| Massives MIMO |
| Massives Antennenelement |
| Innen |
| Außen |
| Andere Bereitstellungen |
| Standalone |
| Nicht-Standalone |
| Andere Netzwerkarchitekturen |
| Telekommunikationsbetreiber |
| Unternehmen und private Netzwerke |
| Regierung und Verteidigung |
| Managed-Service-Anbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach MIMO-Konfiguration | Nicht-Massives MIMO | |
| Massives MIMO | ||
| Massives Antennenelement | ||
| Nach Bereitstellung | Innen | |
| Außen | ||
| Andere Bereitstellungen | ||
| Nach Netzwerkarchitektur | Standalone | |
| Nicht-Standalone | ||
| Andere Netzwerkarchitekturen | ||
| Nach Endnutzer | Telekommunikationsbetreiber | |
| Unternehmen und private Netzwerke | ||
| Regierung und Verteidigung | ||
| Managed-Service-Anbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Baseband Unit Markt?
Der Baseband Unit Markt wird voraussichtlich von 22,5 Milliarden USD im Jahr 2026 auf 43,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,89 %.
Was treibt die Nachfrage nach Baseband Units an?
Standalone-5G-Bereitstellung, steigendes mobiles Datenverkehrsaufkommen, private 5G-Netzwerke und industrielle Indoor-Konnektivität unterstützen die Gerätenachfrage.
Welche Komponente führt beim Baseband Unit Umsatz?
Hardware machte im Jahr 2025 48,76 % des Umsatzes aus, während Software bis 2031 voraussichtlich mit einer CAGR von 14,77 % wachsen wird.
Warum sind private 5G-Netzwerke für Baseband-Geräte wichtig?
Private Netzwerke unterstützen Automatisierung, Robotik und vernetzte Mitarbeiter und schaffen Nachfrage außerhalb der öffentlichen Betreiber-Netzwerkexpansion.
Welche Region führt bei der Nachfrage nach Baseband Units?
Der asiatisch-pazifische Raum machte im Jahr 2025 30,12 % des Umsatzes aus und wird bis 2031 voraussichtlich mit einer CAGR von 15,87 % wachsen.
Welche Unternehmen konkurrieren bei Baseband Unit Systemen?
Huawei Technologies, Ericsson, Nokia, Samsung Electronics und ZTE sind die führenden Anbieter, wobei Open-RAN-Herausforderer in ausgewählten Bereitstellungen aktiv sind.
Seite zuletzt aktualisiert am:



