
ベースバンドユニット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
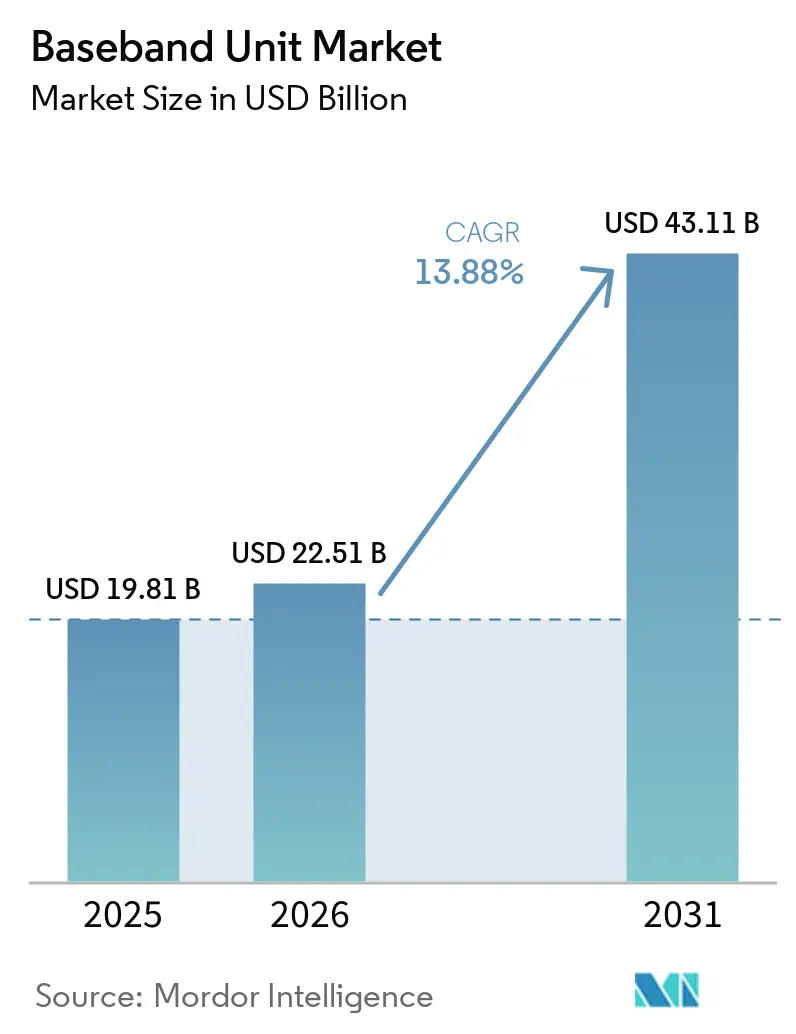
| 市場規模 (2026) | 22.51 十億米ドル |
| 市場規模 (2031) | 43.11 十億米ドル |
| Growth Rate (2026 - 2031) | 13.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベースバンドユニット市場分析
ベースバンドユニット市場規模は、2025年の19.81 ビリオン 米ドルから2026年には22.51 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 13.88%で推移し、2031年までに43.11 ビリオン 米ドルに達すると予測されています。ベースバンドユニット市場は、非スタンドアロンネットワークからスタンドアロン5Gへの移行によって形成されており、これには独立した5Gネットワーク向けに設計された新たなコアおよびベースバンド機能が必要です。プライベート5Gの展開も、公共ネットワーク事業者を超えて、工場、港湾、物流拠点、公共安全分野への需要を牽引しています。カバレッジ拡大フェーズではハードウェアが引き続き重要な役割を担う一方、ネットワークの仮想化およびクラウドネイティブ化が進むにつれ、ソフトウェアとサービスの役割が拡大しています。ベンダー戦略は、専用処理、エネルギー効率、ソフトウェアの相互運用性、および複数年にわたるサービス契約を組み合わせる方向へと進化しています。こうした状況は、容量アップグレード、屋内接続、企業ネットワーク、およびスタンドアロンネットワークの近代化において機会を創出しています。
主要レポートのポイント
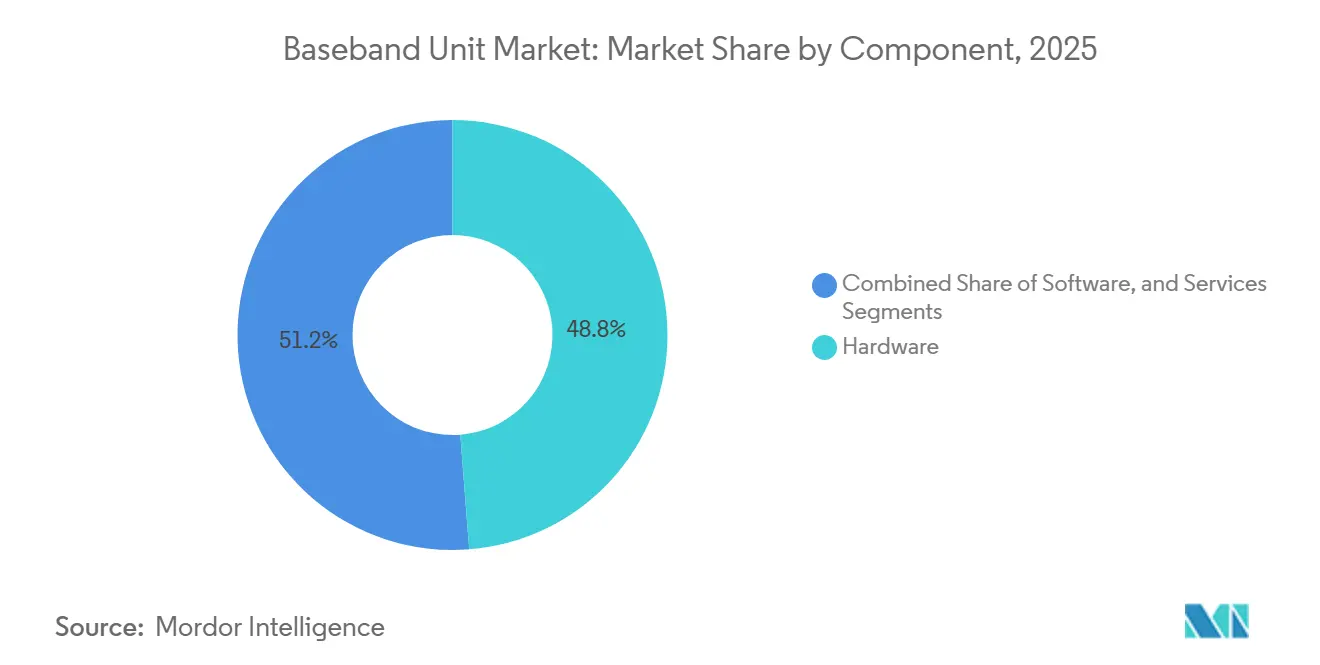
- コンポーネント別では、ハードウェアが2025年のベースバンドユニット市場シェアの48.76%を占め、ソフトウェアは2031年にかけてCAGR 14.77%で拡大すると予測されています。
- MIMO構成別では、マッシブMIMOが2025年の収益の49.11%を占め、マッシブアンテナエレメントは2031年にかけてCAGR 15.01%で拡大すると予測されています。
- 展開形態別では、屋外設置が2025年の収益の51.22%を占め、屋内展開は2031年にかけてCAGR 14.87%で拡大すると予測されています。
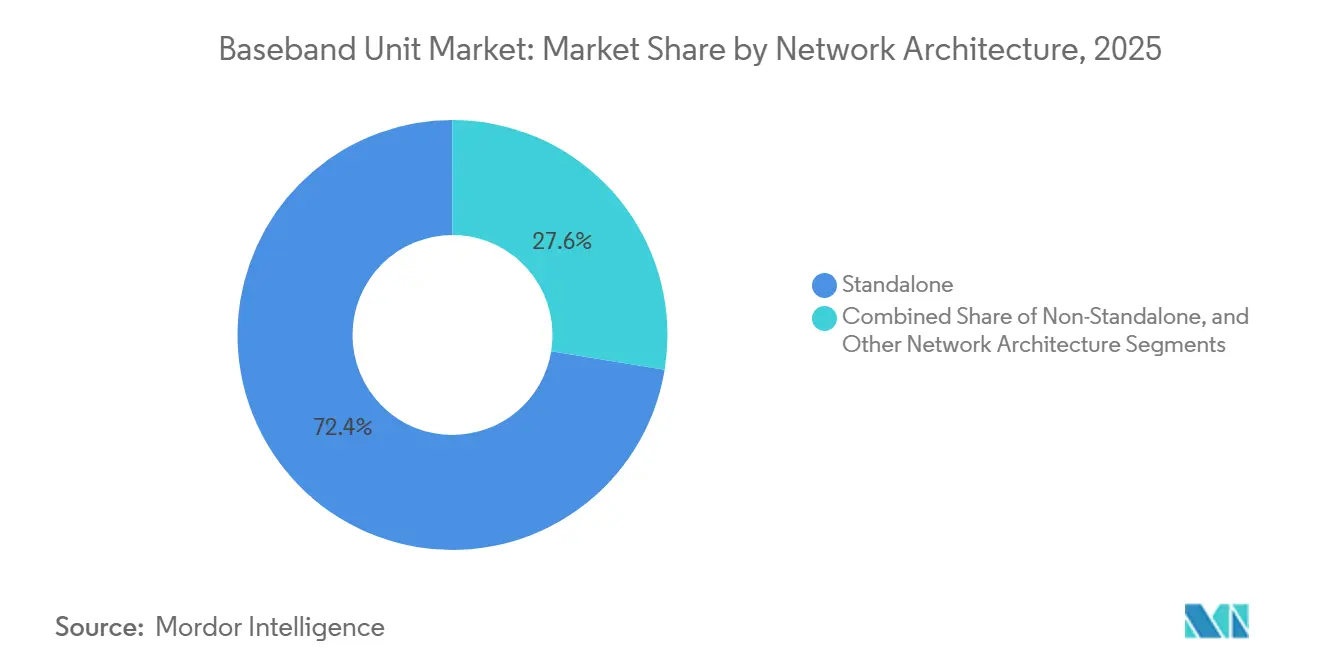
- ネットワークアーキテクチャ別では、スタンドアロンアーキテクチャが2025年の収益の39.99%を占め、非スタンドアロンアーキテクチャは2031年にかけてCAGR 15.23%で拡大すると予測されています。
- エンドユーザー別では、通信事業者が2025年の需要の32.18%を占め、企業・プライベートネットワークはベースバンドユニット市場において2031年にかけてCAGR 15.11%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の30.12%を占め、2031年にかけてCAGR 15.87%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルベースバンドユニット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバル5Gスタンドアロンネットワークの拡大 | +3.2% | 北米、アジア太平洋、GCCに集中するグローバル市場 | 短期(2年以内) |
| ネットワーク容量需要の増大と低遅延化 | +2.8% | 北米、アジア太平洋、欧州で最も強いグローバル市場 | 中期(2〜4年) |
| プライベート5Gおよび産業用ネットワークの成長 | +2.2% | 北米、欧州、アジア太平洋の産業ハブが主導するグローバル市場 | 中期(2〜4年) |
| オープンRANおよび仮想化RANの普及 | +1.8% | 北米、日本、欧州 | 中期(2〜4年) |
| AI対応無線リソース最適化 | +1.4% | 北米およびアジア太平洋での早期集中を伴うグローバル市場 | 長(4年以上) |
| エッジコンピューティングおよびクラウドネイティブRANの展開 | +1.1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバル5Gスタンドアロンネットワークの拡大
スタンドアロン5Gの展開は、独立した5Gネットワーク向けに設計された5Gコアおよびベースバンド機能を必要とするため、ベースバンドユニット市場の中心的なドライバーとなっています。グローバルモバイルサプライヤーズアソシエーションは、2026年第1四半期までに95の事業者が商用5Gスタンドアロンサービスを開始したと報告しており、これは2025年第1四半期から42%増加しています。[1]グローバルモバイルサプライヤーズアソシエーション、「市場状況レポート」、グローバルモバイルサプライヤーズアソシエーション、gsacom.com スタンドアロンネットワークは、ネットワークスライシング、低遅延サービス、および従来のネットワーク構成では提供が困難な差別化された企業向けサービスをサポートします。この移行は、設置済みのベースバンド機器とコア統合が新しいアーキテクチャをサポートする必要があるため、単なる無線アップグレード以上のものを必要とすることが多いです。事業者はまた、スタンドアロン機能を導入しながら既存のサービスパフォーマンスを維持する必要があり、これが段階的な機器調達を促進しています。ベースバンドユニット市場は、既存のカバレッジネットワークが産業・企業顧客向けのサービスプラットフォームへと適応される際に恩恵を受けます。
ネットワーク容量需要の増大と低遅延化
トラフィック量の増加は、無線アクセス層における処理容量の拡大を必要とし、ベースバンドユニット市場の需要を支えています。Ericssonは、2025年末時点で5Gがグローバルモバイルデータトラフィックの48%を占め、2031年までにそのシェアが85%に達すると予測しています。同レポートはまた、AIワークロード、映像監視、産業用インターネット接続センサーに関連する一部のプロバイダーにおけるアップリンクトラフィックの急速な成長を指摘しています。[2]Ericsson、「エリクソンモビリティレポート:5Gサブスクリプションが30 ビリオン件を突破し、アップリンクが勢いを増す」、Ericsson、prnewswire.com これらのアプリケーションは、特に多数のデバイスが同時にデータを送信する場合、従来の一般消費者向けブロードバンドトラフィックよりも多くのスケジューリングおよび処理リソースを必要とします。2026年7月、NTT DOCOMOはEricssonのRANプロセッサー6672の日本初の商用展開を完了し、前世代と比較して最大4倍の容量効率と50%以上の低消費電力を実現しました。[3]NTT DOCOMO、「DOCOMOがEricssonの最新高容量RANプロセッサー6672の日本初商用展開を完了」、NTT DOCOMO、docomo.ne.jp この展開は、容量アップグレードが軽微なソフトウェア変更ではなく、新世代機器に基づくようになっている理由を示しています。
プライベート5Gおよび産業用ネットワークの成長
プライベートセルラー展開は、公共事業者の支出サイクルとは独立したベースバンドユニット市場の需要チャネルを生み出しています。産業ユーザーは、自動化、ロボティクス、コネクテッドワーカー、視覚検査、その他のデータ集約型活動のための信頼性の高い接続性を必要としています。2026年2月、Cargillはグローバルで50拠点にNTT DATAのプライベート5Gネットワークを展開し、2026年中にさらなる拠点の追加を計画しています。この展開は、製造・加工施設全体でロボティクス、自動化、コネクテッドワーカーアプリケーションをサポートしました。プライベートネットワークは、高密度デバイスサポート、キャリアアグリゲーション、マッシブMIMO、エッジ統合などの機能を必要とし、その機器要件は先進な公共ネットワークのものと類似しています。企業顧客は全国規模の事業者が持つスケールメリットを持たないため、拠点あたりの機器価値が高まり、よりソリューション主導型のベンダー提案を支持する傾向があります。
オープンRANおよび仮想化RANの普及
オープンRANおよび仮想化RANの普及は、ベンダーがベースバンドユニット市場に対応する方法を変えています。オープンインターフェースは選択されたハードウェアとソフトウェア機能を分離し、より幅広い処理プラットフォームとソフトウェアサプライヤーの組み合わせを使用した展開を可能にします。NokiaのanyRANアプローチは、カスタムベースバンド、NVIDIAグラフィックス処理ユニットを搭載した商用サーバー、AIアクセラレーションカードを含む複数のハードウェアパスをサポートしています。このアプローチは、展開が独自ハードウェアを使用しない場合でも、ソフトウェアおよびサービス収益を生み出すことができます。NTT DOCOMOの2026年7月のEricssonのRANプロセッサー6672展開は、O-RANアライアンスの仕様に準拠し、マルチベンダーの相互運用性をサポートしました。相互運用性は調達要件としてますます重要になっており、サプライヤーはより広範なマルチベンダーネットワーク設計の中で自社プラットフォームが機能することを実証する必要があります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高消費電力と熱管理要件 | -1.2% | アジア太平洋の高密度展開および温暖気候市場で深刻な影響を受けるグローバル市場 | 中期(2〜4年) |
| 半導体供給の集中とコンポーネントリードタイムリスク | -1% | 先端ファウンドリーへのアクセスが制限された市場において輸出規制による深刻度が高いグローバル市場 | 短期(2年以内) |
| ブラウンフィールド統合の複雑性 | -0.7% | 既存4Gインフラ密度が最も高い欧州および北米 | 中期(2〜4年) |
| 地政学的なベンダー規制とサプライチェーンの断片化 | -0.8% | 北米、欧州、オーストラリアにおけるHuawei関連規制が集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高消費電力と熱管理要件
消費電力と熱管理は、特に高密度の集中型RAN展開において、ベースバンドユニット市場を制約する可能性があります。Huaweiは集中型RANモードにおける5G BBUの最大消費電力を2,000Wと記録しています。国際電気通信連合は、集中型RANモードで使用される5G BBUシステムの液体冷却要件を特定しています。[4]国際電気通信連合、「勧告ITU-T L.1326:集中型RANモードにおける5G BBUの液体冷却および高エネルギー効率ソリューションの要件」、国際電気通信連合、itu.int ETSIもまた、この構成における5G BBU設置向けに設計された液体冷却および高エネルギー効率ソリューションの要件とユースケースを設定しています。温暖な気候と高密度の屋内クラスターは、冷却コスト、サイトインフラ要件、機器設置、および運用の複雑性を増大させる可能性があります。ベンダーは、各サイトの物理的・電力的制限の範囲内で展開可能な、容量改善と低消費電力および冷却計を組み合わせる必要があります。
半導体供給の集中とコンポーネントリードタイムリスク
半導体の集中は、ベースバンドユニット市場にとって供給および製品ロードマップのリスクをもたらします。マッシブMIMOおよびAI機能向けの先進的なベースバンド処理は特殊なシリコンに依存しており、コンポーネントサプライヤーが障害を経験した場合の調達柔軟性を制限します。先端半導体技術へのアクセスを制限する輸出規制は、特定の無線アクセスネットワークサプライヤーに対して独自の調達条件を生み出しています。Intelの10ナノメートル開発遅延後にNokiaがIntelコンポーネントからBroadcomおよびMarvellへ移行した事例は、シリコン依存が長期にわたる製品再設計を必要とする可能性を示しています。こうした変更は、機器の可用性、エンジニアリングスケジュール、顧客の展開計画、コンポーネント認定、および容量追加のタイミングに影響を与える可能性があります。このリスクは、事業者が迅速なアップグレードを必要とする場合、またはベンダーがすでにフィールドに展開されているシステムサポートを継続しながら代替コンポーネントを検証しなければならない場合に最も顕在化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェア密度の高いベースにおけるソフトウェア収益の増加
ハードウェアは、特にアジア太平洋および北米におけるマクロサイト構築を中心としたカバレッジ拡大フェーズにおける物理的展開の資本集約性を反映し、2025年のベースバンドユニット市場の48.76%を占めると予測されています。ソフトウェアは、AIネイティブおよびクラウドネイティブRANプラットフォームが製品開発から商用ネットワーク展開へと進展するにつれ、2026年から2031年にかけてCAGR 14.77%で成長すると予測されています。Nokiaは2026年7月にAIネイティブRANプラットフォームを発売する予定であり、AIアクセラレーション対応のAirScaleプラグインカード、GPUを搭載したAI-RANノード、および4G、5G、将来の6GワークロードをサポートするanyRANソフトウェア基盤で構成されています。この設計は、一回限りの機器販売から複数のネットワークアップグレードサイクルにわたって継続可能なソフトウェア契約への移行を支援します。サービスも重要な収益源を構成しており、企業はしばしばインストール、統合、ライフサイクル管理、および運用サポートを必要とします。
ベースバンドユニット市場が仮想化機能の採用を拡大するにつれ、ハードウェアとソフトウェアの収益格差は予測期間中に縮小すると予想されます。EricssonのAI in RANソフトウェアは、リアルタイム最適化とエネルギー管理を可能にするためにベースバンドおよび無線機器内にAIモデルを組み込んでいます。SamsungはIntel Xeon 6ハードウェアを使用して米国の大手事業者のライブネットワーク上で商用仮想RANコールを完了し、商用サーバーがベースバンドコンピューティングワークロードをサポートできることを実証しました。したがって、ソフトウェアライセンスは特定のサイトに展開された独自シャーシとは独立して価値を生み出すことができます。マルチベンダー展開も統合とライフサイクルサポートを必要とし、ネットワーク構成がより複雑になるにつれてサービスの役割が増大しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


MIMO構成別:マッシブアンテナエレメントによるスペクトル効率要件の向上
マッシブMIMOは、高密度都市部および6GHz以下のスペクトル帯域における高いスペクトル効率への需要に支えられ、2025年の構成別ベースバンドユニット市場の49.11%を占めると予測されています。マッシブMIMOは、事業者が従来の32T32Rおよび64T64R構成を超えてアンテナ数を増加させるにつれ、2026年から2031年にかけてCAGR 15.01%で成長すると予測されています。これらのシステムは、追加のスペクトル購入を必要とせずに高いスループット密度を実現します。Ericssonは2025年12月にNTT DOCOMO向けのAIR 3255 4.5GHzマッシブMIMO無線の商用展開を開する予定であり、新しい構成の商用採用を示しています。より高いアンテナ数への移行は、より大きなベースバンド処理容量を必要とし、行列集約型ワークロード向けに設計されたプロセッサーへの需要を支えています。
非マッシブMIMO構成は、最大スペクトル効率よりも低いサイトコストが重要な農村部および郊外展開において引き続き重要性を持ちます。事業者は、輸送制約が先進アンテナシステムの設計性能の達成を妨げる可能性があるため、フロントホールおよびミッドホール容量を評価する必要があります。NTT DOCOMOのRANプロセッサー6672は、3.5GHz、3.7GHz、4.5GHz帯にわたる280MHzのスペクトルを集約し、マッシブMIMOユニットをサポートします。このシステムは、ベースバンドプラットフォームが単なる信号ルーターとしてではなく、スペクトル集約および制御レイヤーとして機能することを示しています。より高い無線周波数チェーン数はエネルギー消費と熱要件も増大させ、輸送容量、電力可用性、および冷却コストの総合的な評価を必要とします。
展開形態別:屋内接続への資本投資の増加
屋外展開は、郊外および都市カバレッジエリアにわたるマクロセル高密度化への支出と一致して、2025年のベースバンドユニット市場の51.22%を占めると予測されています。屋内展開は、公共マクロ信号が強化構造物内で常に信頼性の高い接続性を提供するわけではないため、2026年から2031年にかけてCAGR 14.87%で成長すると予測されています。製造施設、医療キャンパス、空港、物流ハブは、重要な活動をサポートするための専用屋内接続性を必要としています。Cargillの50拠点プライベート5G展開は、製造・加工環境においてロボティクス、自動化、コネクテッドワーカーアプリケーションをサポートしています。分散アンテナシステムおよびスモールセル設計は、クラウドネイティブ管理ツールをますます組み込んでおり、企業が確立されたITプロセスを通じて屋内ベースバンドインフラを管理できるようにしています。
産業ユーザーは、ロボティクス、自動搬送車、リアルタイム品質検査のための予測可能な遅延を必要とし、Wi-Fiが同レベルの運用一貫性を提供できない場合にプライベート5G投資を支援しています。大規模キャンパスは、孤立した設置ではなく統合された屋内外カバレッジを必要とすることが多く、統合機器設計への需要を生み出しています。建築材料、運用プロセス、トラフィックプロファイル、および必要なデバイス密度がサイトごとに大きく異なるため、屋内プロジェクトはカスタマイズされたベースバンド構成を必要とする場合があります。この技術的差別化は、確実なパフォーマンスと長期的な運用コミットメントを必要とするユーザーに対してより高い価値の展開を支援できます。ベースバンドユニット市場は、屋内顧客が機器、ソフトウェア、統合、および継続的なサポートをバンドルソリューションとして調達することが多いため、この移行から恩恵を受けます。
ネットワークアーキテクチャ別:スタンドアロン展開が次の資本サイクルを定義
スタンドアロンアーキテクチャは、中国、北米、湾岸協力会議における進展を反映し、2025年のベースバンドユニット市場の39.99%を占めると予測されています。非スタンドアロンアーキテクチャは、多くの事業者が将来のスタンドロン移行に備えながら追加容量を必要とするため、2026年から2031年にかけてCAGR 15.23%で成長すると予測されています。GSAは2026年第1四半期に95件の商用5Gスタンドアロン開始を報告する見込みであり、これは2025年第1四半期から42%増加しています。スタンドアロンアーキテクチャは完全な5Gコアとネットワークスライシングなどの高度なサービス機能を実現する一方、非スタンドアロンシステムは引き続き相当量のトラフィックを担い、設置済みネットワーク需要をサポートします。初期の6Gテストベッドや非公共ネットワークアーキテクチャを含むその他の構成は規模が小さいままですが、サプライヤーが将来のプラットフォームポジションを確立するのに役立ちます。
非スタンドアロンからスタンドアロンアーキテクチャへの移行は、5Gコアの展開と互換性のあるベースバンドハードウェアを必要とし、ソフトウェアのみのアップグレードよりも資本集約的です。したがって、事業者は機器交換、コア展開、およびサービス導入を管理するために移行を複数の予算サイクルにわたって分散させることが予想さます。Ericssonは2026年3月にVirgin Media O2の主要RANパートナーとなる見込みであり、同事業者のスタンドアロンネットワークは英国人口の87%をカバーすることが期待されています。この展開は、高いカバレッジが互換性のある容量とプラットフォームへの投資の必要性を排除しないことを示しています。両方のネットワークアーキテクチャをサポートするベンダーは移行リスクを軽減できますが、デュアルアーキテクチャ要件は小規模サプライヤーにとってエンジニアリングの複雑性を増大させます。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー別:企業が需要の状況を変える
通信事業者は、公共ネットワーク構築が広範なカバレッジと大量の機器を必要とするため、2025年のベースバンドユニット市場需要の32.18%を占めると予測されています。企業・プライベートネットワークは、産業、医療、物流、キャンパスユーザーが専用セルラーインフラを採用するにつれ、2026年から2031年にかけてCAGR 15.11%で成長すると予測されています。政府・防衛顧客も、スペクトル政策とミッションクリティカルな要件が専用システムを優先する場合に、自社所有のネットワークインフラを必要としています。マネージドサービスプロバイダーは、社内に無線アクセスネットワークチームを持たない組織の運用負担を軽減します。これらの要因により、顧客基盤が全国・地域の通信事業者を超えて拡大しています。
企業の購買担当者は、ベースバンドシステムを運用技術投資として評価し、総所有コスト、既存ITシステムとの統合、ベンダーサポート、およびサービスレベルコミットメントを重視します。このアプローチは、ネットワーク全体の容量、カバレッジ、および機器の標準化に焦点を当てた事業者の調達とは異なります。通信事業者も、調達イベントの数を減らしながら契約の範囲と期間を拡大する複数年の主要ベンダー契約を締結しています。ベンダーは、機器、ソフトウェア、統合、および継続的なサポートを商業的提案の中に組み合わせることで対応しています。したがって、ベースバンドユニット市場は、異なる調達基準を持ちながらも信頼性の高い高容量セルラー接続という共通のニーズを持つ顧客から需要を引き出しています。
地域分析
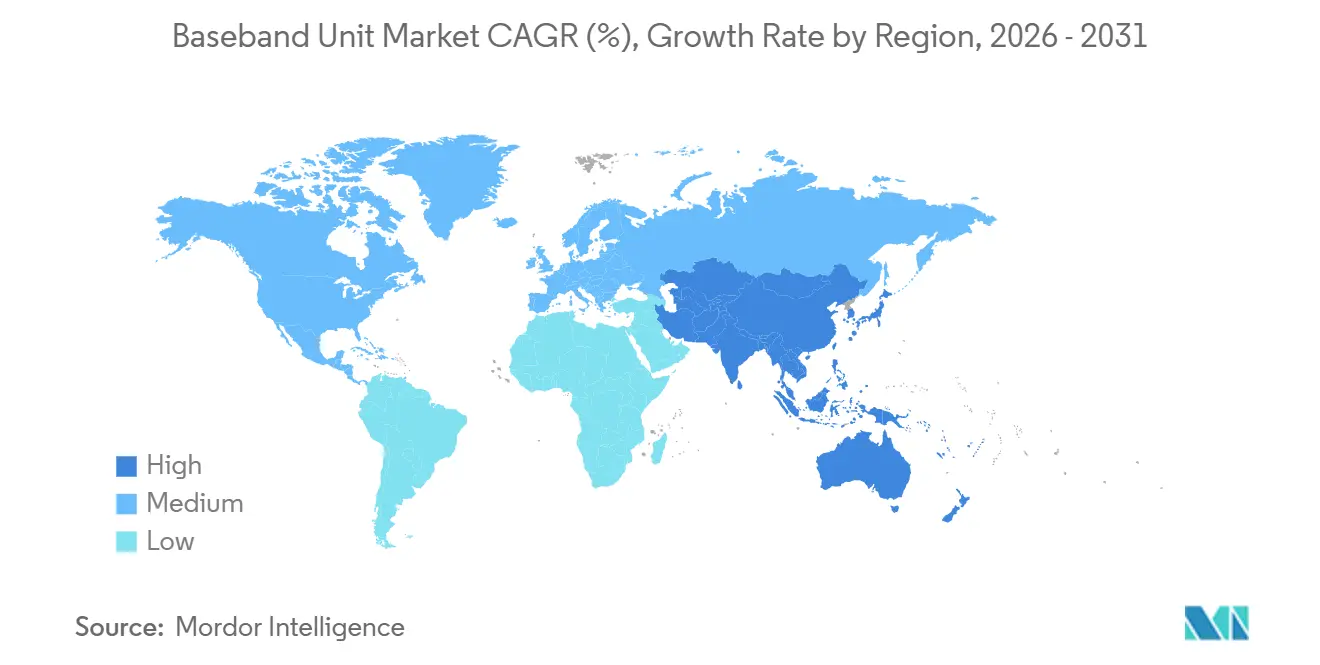
アジア太平洋は2025年のベースバンドユニット市場の30.12%のシェアを占め、予測期間(2026年から2031年)にCAGR 15.87%で拡大すると予測されています。中国が2025年末までに350万基以上の5G基地局を展開することが、同地域の数量的地位を支えると予想されます。初期カバレッジフェーズに続き、同地域はネットワーク高密度化および5G-Advancedの商用前活動のための資本機器を引き続き必要とします。インドは2024年および2025年のスペクトルオークション後に急速な5G拡大期に入ることが予想されます。韓国は、AI-RANおよびスタンドアロン5Gを産業環境でテストするハイパーAIネットワークインフラプロジェクトにより、技術採用の主要市場であり続けています。NTT DOCOMO、SoftBank、KDDIは2026年に相次いでEricssonとのRAN契約を締結することが予想されており、日本におけるベンダー統合の時期を示しています。
北米と欧州は異なりながらも補完的な需要プロファイルを持っています。米国は3つの大手事業者全体で全国規模のスタンドアロン5G展開を完了することが予想されており、近期の支出は初期カバレッジから容量高密度化およびAI対応アップグレードへとシフトしています。カナダとメキシコは高密度化の初期段階にあり、ミッドバンド5Gスペクトルフレームワークの開発を継続しています。欧州は、VodafoneThreeおよびVirgin Media O2とのEricssonおよびNokiaが関与する2026年の計画作業を含む複数年のフレームワーク契約を通じてスタンドアロン5G投資を推進しています。
南米はブラジルとアルゼンチンが地域展開をリードする容量優先の展開フェーズにあります。同地域は、スペクトルの可用性とネットワーク近代化予算が発展するにつれ、長期的な機会を提供します。
中東とアフリカは対照的な需要条件を持っています。湾岸協力会議(GCC)諸国は、プレミアムスペクトル割り当てとスマートシティプログラムが高容量ネットワークインフラを必要とするため、スタンドアロン5Gの早期採用者です。サウジアラビアのデジタルインフラへのコミットメントとUAEのスマートシティ接続プログラムは、複数年にわたる機器需要を支えると予想されます。アフリカは開発の初期段階にあり、南アフリカとナイジェリアが展開をリードする一方、地域の多くは4G統合に引き続き注力しています。スペクトルオークションと光ファイバーバックホールプログラムが成熟するにつれ、選択的な5G投資が増加すると予想されます。湾岸はより大きな地域市場よりもコンパクトですが、高い拠点あたりの需要強度が同地域のベースバンドユニット市場規模を支えています。この環境は、パフォーマンス、エネルギー効率、およびサービス要件を満たすことができるサプライヤーにとって高価値セグメントを生み出しています。

競合状況
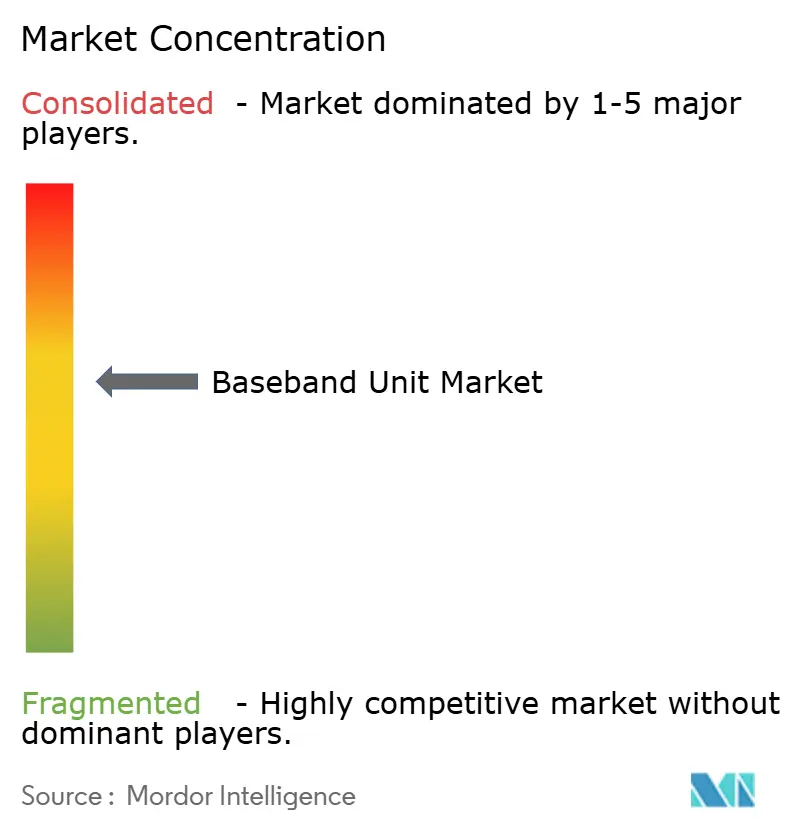
ベースバンドユニット市場は適度に集中しており、Huawei Technologies、Ericsson、Nokia、Samsung Electronics、ZTEがグローバル収益の大部分を占めています。Mavenir、Parallel Wireless、JMA Wirelessを含むオープンRANおよび仮想化RANプロバイダーは、選択された市場セグメントで競合しています。Huaweiの半導体アクセス制約と継続的な輸出規制は、Huaweiが歴史的に強いポジションを維持してきた市場においてEricssonとNokiaに機会を生み出しています。Ericssonは2026年にNTT DOCOMO、SoftBank、KDDIとのRAN契約を締結することが予想されており、日本の3大キャリアすべてをカスタムシリコンプラットフォームに移行させます。NokiaはanyRANを通じて提供を差別しており、カスタマイズされたAirScaleベースバンド、NVIDIAのGPUを搭載した商用サーバー、プラグインAIアクセラレーションカードをサポートしています。
競争はまた、独自シリコンとソフトウェアを組み合わせたマーチャントシリコンの使用にも焦点を当てています。EricssonはAI対応RANソフトウェアをベースバンドおよび無線機器内に組み込み、リアルタイム最適化とエネルギー節約を実現しています。NTT DOCOMOの2026年7月のEricssonのRANプロセッサー6672展開計画は、280MHzのスペクトルとマッシブMIMOを組み合わせ、マルチベンダーの相互運用性をサポートすることが期待されています。SamsungのIntel Xeon 6ハードウェアを使用した商用仮想RAN取り組みは、高性能ベースバンド処理が商用サーバープラットフォーム上で動作できることを実証しています。このアプローチは、主にカスタムシリコンに注力するサプライヤーとSamsungを差別化しています。O-RAN準拠のポートフォリオを確立していないサプライヤーは、マルチベンダー運用の調達においてより大きな障壁に直面する可能性があります。
ベースバンドユニット市場はまた、大規模な複数年フレームワーク契約をめぐる競争を反映しています。2026年3月、Ericssonは英国の無線ネットワークの大部分をカバーする5年間の延長契約のもとでVirgin Media O2の主要RANパートナーに指名される見込みであり、AIベースの最適化とスタンドアロン5G拡大に焦点を当てています。Nokiaは、モジュール式のAI対応ベースバンドプラットフォームとデュアルバンドマッシブMIMOを含むAirScaleポートフォリオに関して、別途Virgin Media O2の近代化契約を受注することが予想されています。NokiaとEricssonはまた、10,000拠点以上をカバーするVodafoneThreeのスタンドアロン展開契約を獲得することが予想されています。これらの契約は、長期にわたる運用期間を通じて機器、ソフトウェア、統合、およびサポートを提供できるサプライヤーを優遇します。
ベースバンドユニット産業のリーダー企業
Huawei Technologies Co., Ltd.
Ericsson AB
Nokia Corporation
Cisco Systems, Inc.
Intel Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:NTT DOCOMOがEricssonのRANプロセッサー6672の日本初の商用展開を完了し、前世代のベースバンドと比較して最大4倍の容量効率と50%以上の低消費電力を実現しました。このソリューションは3.5GHz、3.7GHz、4.5GHz帯の合計280MHzのスペクトルとマッシブMIMOユニットを使用し、O-RANアライアンスの仕様に準拠し、ルチベンダーの相互運用性をサポートし、DOCOMOの6G対応を推進しています。
- 2026年7月:Nokiaが業界初のAIネイティブRANプラットフォームを発売しました。既存のベースバンド向けAIアクセラレーション対応AirScaleプラグインカード、スタンドアロンGPU搭載AI-RANノード、および統合プラットフォーム上で4G、5G、将来の6GワークロードをサポートするanyRANソフトウェア基盤で構成されており、T-Mobile、Indosat、SoftBankで商用トライアルが進行中です。
- 2026年6月:韓国の国家情報社会振興院がSK TelecomおよびKTとともに172 ビリオン韓国ウォン(1,160万 米ドル)のハイパーAIネットワークインフラプロジェクトを開始し、造船所や製造施設を含む産業環境においてAI-RANおよび5Gスタンドアロンアーキテクチャをパイロット展開し、フィジカルAIアプリケーションの加速を図っています。
- 2026年6月:TERAGOとEricssonがカナダのマクマスター大学製造研究所に企業向けプライベート5Gネットワークを展開し、カナダの産業指定スペクトルを使用したキャンパスでのAI駆動の自動化、ロボティクス、リアルタイムデータ処理を現しました。


グローバルベースバンドユニット市場レポートの調査範囲
ベースバンドユニット市場レポートは、コンポーネント(ハーウェア、ソフトウェア、サービス)、MIMO(非マッシブMIMO、マッシブMIMO、マッシブアンテナエレメント)、展開形態(屋内、屋外、その他の展開形態)、ネットワークアーキテクチャ(スタンドアロン、非スタンドアロン、その他のネットワークアーキテクチャ)、エンドユーザー(通信事業者、企業・プライベートネットワーク、政府・防衛、マネージドサービスプロバイダー)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 非マッシブMIMO |
| マッシブMIMO |
| マッシブアンテナエレメント |
| 屋内 |
| 屋外 |
| その他の展開形態 |
| スタンドアロン |
| 非スタンドアロン |
| その他のネットワークアーキテクチャ |
| 通信事業者 |
| 企業・プライベートネットワーク |
| 政府・防衛 |
| マネージドサービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| MIMO構成別 | 非マッシブMIMO | |
| マッシブMIMO | ||
| マッシブアンテナエレメント | ||
| 展開形態別 | 屋内 | |
| 屋外 | ||
| その他の展開形態 | ||
| ネットワークアーキテクチャ別 | スタンドアロン | |
| 非スタンドアロン | ||
| その他のネットワークアーキテクチャ | ||
| エンドユーザー別 | 通信事業者 | |
| 企業・プライベートネットワーク | ||
| 政府・防衛 | ||
| マネージドサービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
ベースバンドユニット市場の規模はどのくらいですか?
ベースバンドユニット市場は2026年の22.5 ビリオン 米ドルから2031年までに43.11 ビリオン 米ドルへと、CAGR 13.89%で拡大すると予想されています。
ベースバンドユニットの需要を牽引しているものは何ですか?
スタンドアロン5Gの展開、モバイルトラフィックの増加、プライベート5Gネットワーク、および屋内産業用接続が機器需要を支えています。
ベースバンドユニットの収益をリードするコンポーネントはどれですか?
ハードウェアが2025年の収益の48.76%を占め、ソフトウェアは2031年にかけてCAGR 14.77%で成長すると予測されています。
プライベート5Gネットワークがベースバンド機器にとって重要な理由は何ですか?
プライベートネットワークは自動化、ロボティクス、コネクテッドワーカーをサポートし、公共事業者のネットワーク拡大以外での需要を生み出しています。
ベースバンドユニットの需要をリードする地域はどこですか?
アジア太平洋が2025年の収益の30.12%を占め、2031年にかけてCAGR 15.87%で成長すると予測されています。
ベースバンドユニットシステムで競合する企業はどこですか?
Huawei Technologies、Ericsson、Nokia、Samsung Electronics、ZTEが主要サプライヤーであり、オープンRANの挑戦者が選択された展開で活動しています。
最終更新日:



