
Tamanho e Participação do Mercado de Ingredientes para Panificação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
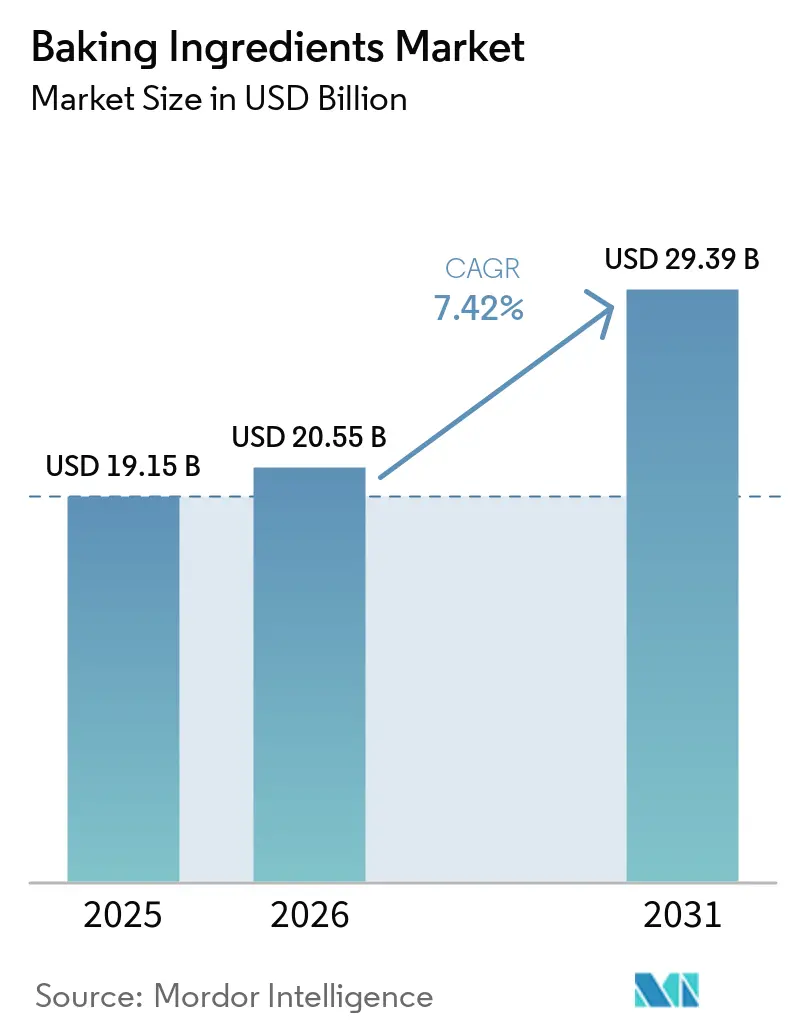
| Tamanho do Mercado (2026) | 20.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
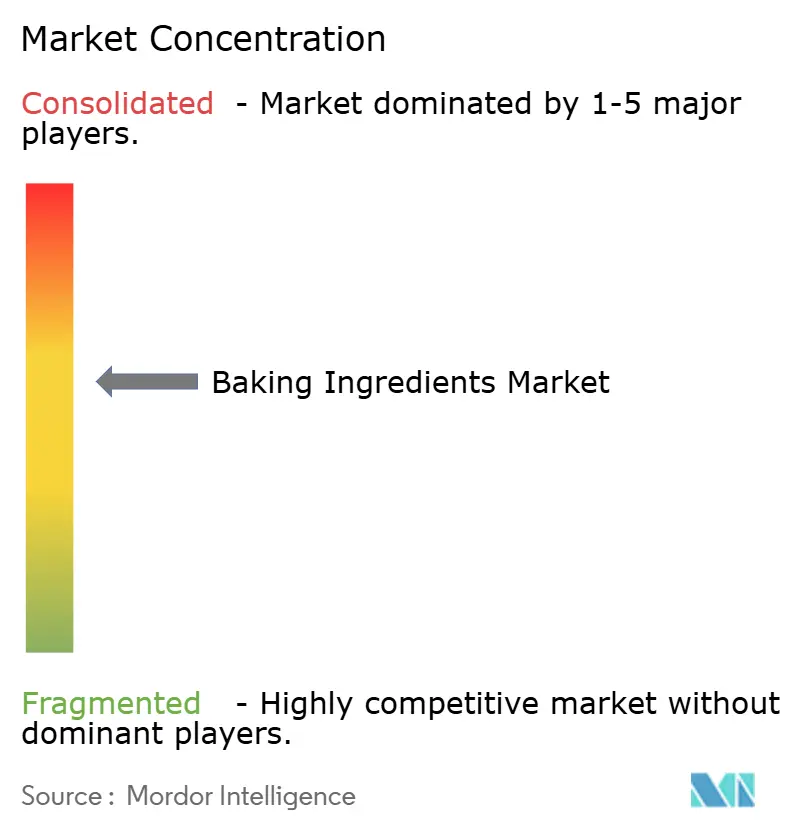
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes para Panificação por Mordor Intelligence
O tamanho do mercado de ingredientes para panificação está projetado para expandir de 19,15 bilhões de USD em 2025 e 20,55 bilhões de USD em 2026 para 29,39 bilhões de USD até 2031, registrando um CAGR de 7,42% entre 2026 e 2031. O mercado de ingredientes para panificação está sendo remodelado pela demanda por rótulos mais limpos, produtos premium e ingredientes que melhoram a textura, a frescura ou a nutrição. Os fornecedores estão indo além dos insumos a granel em direção a sistemas enzimáticos, conservantes naturais e misturas especiais que podem apoiar a reformulação sem interromper as operações de panificação. A pressão sobre os preços das commodities torna o custo de uso e o fornecimento confiável mais importantes, especialmente para gorduras, farinhas e adoçantes. As mudanças regulatórias estão encurtando os ciclos de desenvolvimento para fornecedores que ainda dependem de aditivos sintéticos. O mercado de ingredientes para panificação também favorece empresas que conseguem combinar suporte técnico, conhecimento regulatório local e ampla capacidade de fabricação.
Principais Conclusões do Relatório
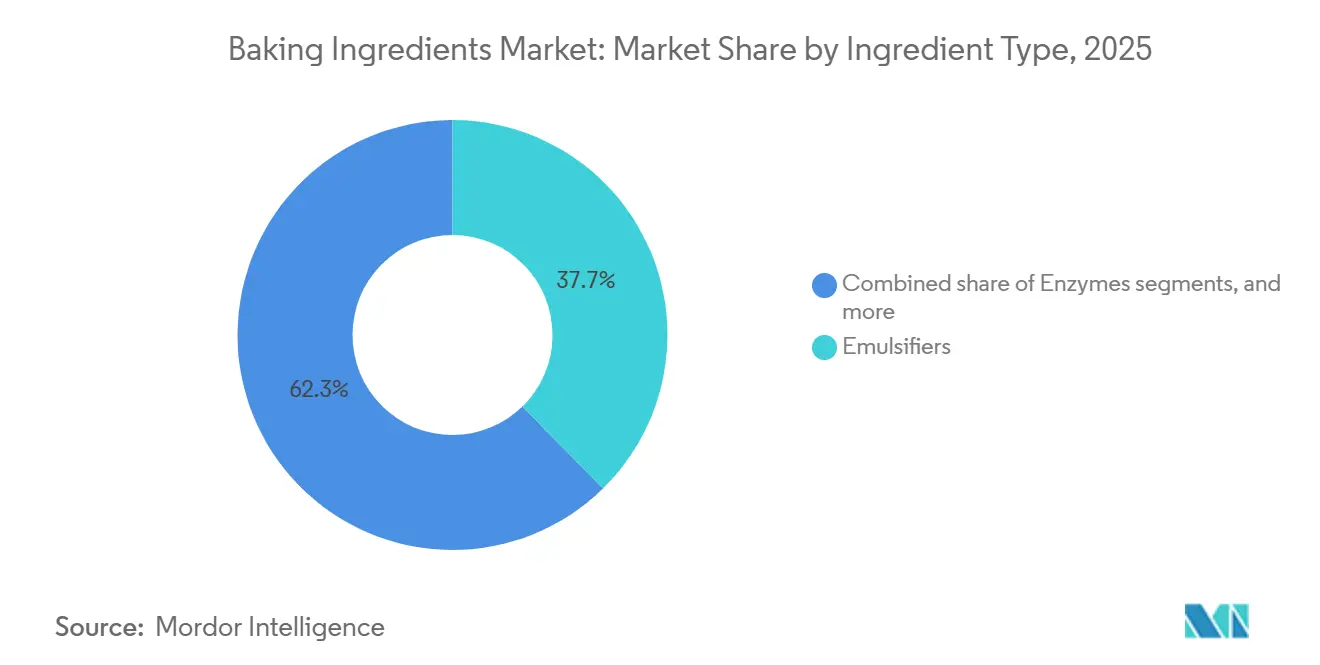
- Por tipo de ingrediente, os emulsificantes detinham 37,66% da participação do mercado de ingredientes para panificação em 2025, enquanto as enzimas têm previsão de expansão a um CAGR de 8,15% até 2031.
- Por forma, os ingredientes secos ou em pó representaram 64,72% do tamanho do mercado de ingredientes para panificação em 2025, enquanto os ingredientes líquidos têm projeção de crescimento a um CAGR de 7,78% até 2031.
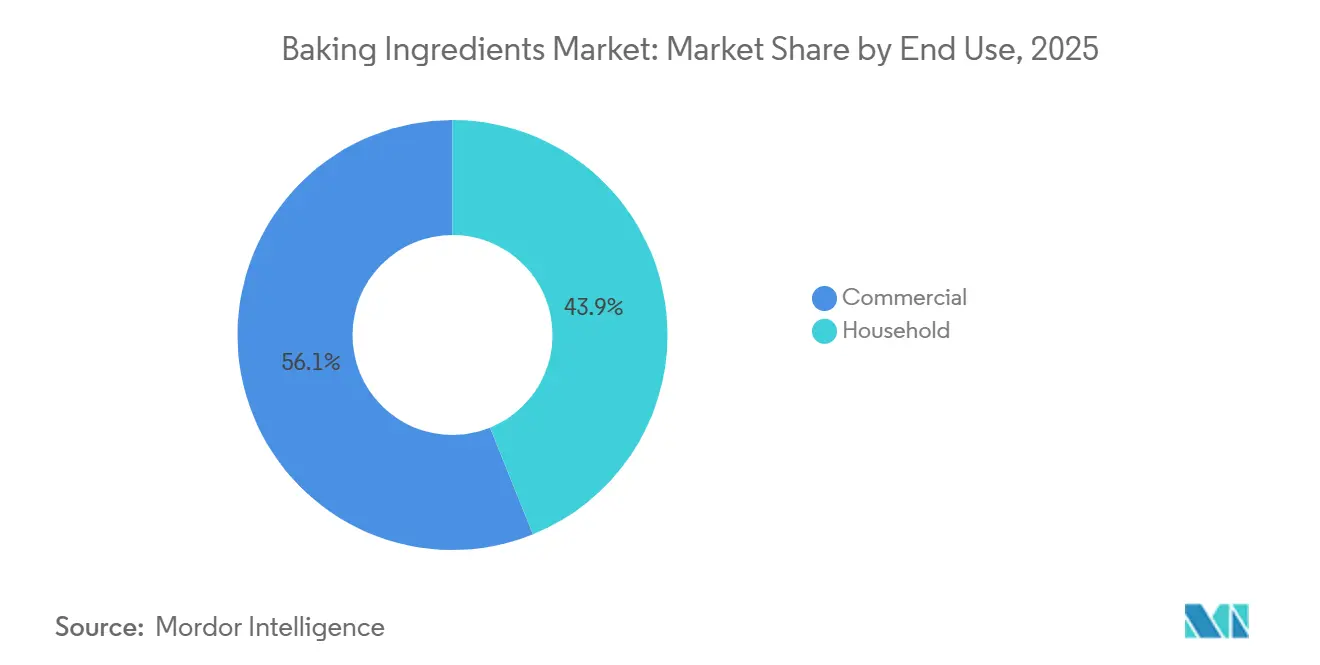
- Por uso final, os usuários comerciais detinham 56,11% da participação do mercado de ingredientes para panificação em 2025, enquanto os usuários domésticos têm previsão de crescimento a um CAGR de 7,69% até 2031.
- Por aplicação, o pão representou 43,27% do tamanho do mercado de ingredientes para panificação em 2025, enquanto bolos e doces têm projeção de crescimento a um CAGR de 8,31% até 2031.
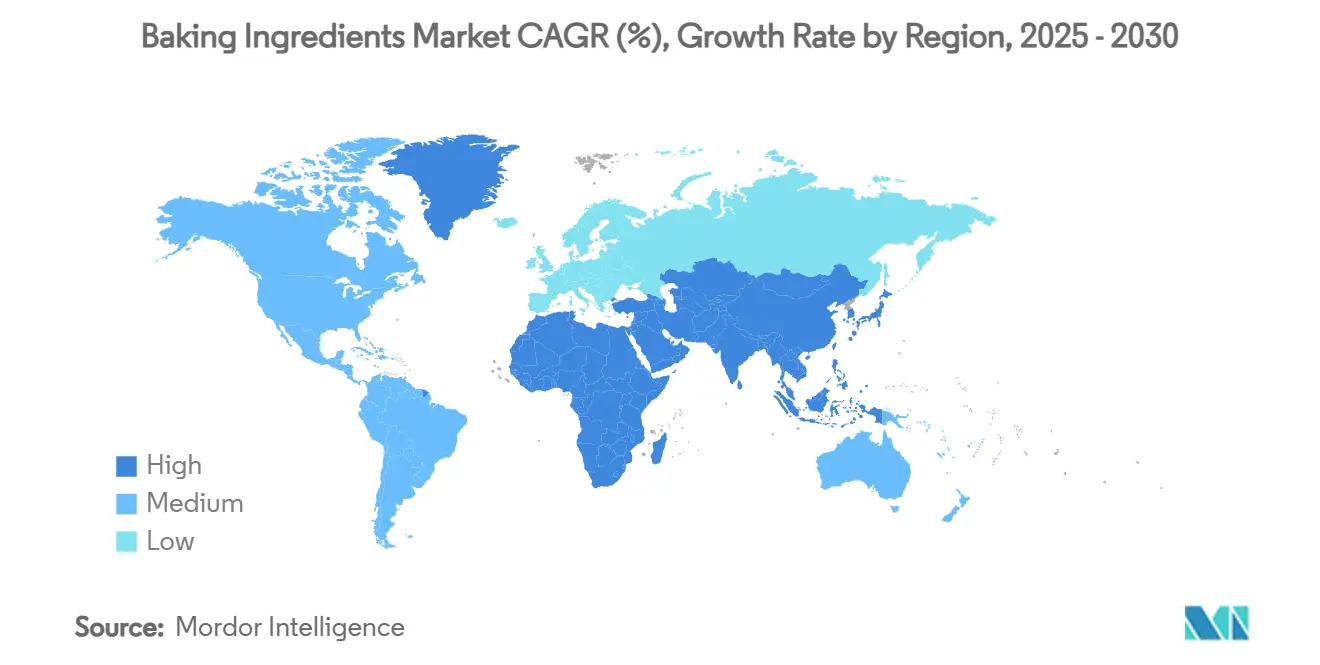
- Por geografia, a Europa detinha 34,63% da receita do mercado em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Insumos de Panificação com Rótulo Limpo e Naturais | +1.8% | Global, com ganhos iniciais na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Aumento do Consumo de Pão e Doces | +1.5% | Global, mais forte na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Ingredientes Funcionais para Saúde Intestinal e Alto Teor de Proteína | +1.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços Tecnológicos nos Processos de Panificação | +1.0% | Global, concentrado na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Expansão do Comércio Eletrônico de Kits de Ingredientes para Panificação Doméstica | +0.5% | América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Aproveitamento de Resíduos Alimentares em Farinhas Ricas em Fibras Inovadoras | +0.4% | Europa, Austrália e América do Norte em estágio inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Insumos de Panificação com Rótulo Limpo e Naturais
As estratégias de aquisição de ingredientes estão passando por uma mudança fundamental devido às crescentes expectativas de transparência dos consumidores. As formulações com rótulo limpo passaram de uma oferta premium para um requisito básico. Refletindo essa tendência, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) emitiu orientações em 2024 sobre a autorização de novos alimentos, enfatizando a demanda por ingredientes reconhecíveis e minimamente processados [1]. Os fornecedores que investem em tecnologias de extração natural e práticas de abastecimento sustentável têm a ganhar vantagens competitivas neste cenário em evolução. A reformulação com rótulo limpo tornou-se um requisito comercial para muitos fornecedores de ingredientes. Em abril de 2025, 2 agências federais dos Estados Unidos anunciaram medidas para remover corantes sintéticos à base de petróleo do fornecimento de alimentos até o final de 2026. O Compromisso de Cores FD&C da Associação Americana de Padeiros compromete mais de 90% de suas empresas membros a concluir a eliminação gradual até 31 de dezembro de 2028.
Aumento do Consumo de Pão e Doces
O pão detinha 43,27% da receita em 2025, mas a demanda está se deslocando para formatos funcionais e premium. A Kerry estimou a produção global de pão em 143 milhões de toneladas métricas por ano em março de 2026. A empresa também afirmou que 10% da produção é perdida ou desperdiçada, criando demanda por sistemas de extensão de vida útil. O consumo de alimentos assados na China era de 7 a 8 kg por pessoa em 2025, em comparação com 40 kg nos Estados Unidos e 25 kg no Japão. Essa diferença sustenta uma expansão de volume a longo prazo à medida que o consumo de panificação chinesa se desenvolve. Bolos e doces também estão aumentando a demanda por adoçantes especiais, gorduras com rótulo limpo e sistemas enzimáticos que mantêm a estrutura e a frescura.
Ingredientes Funcionais Voltados para a Saúde Intestinal e Necessidades de Alto Teor de Proteína
As alegações de saúde intestinal e alto teor de proteína estão mudando as prioridades de desenvolvimento de produtos no mercado de ingredientes para panificação. A Novonesis lançou 33 novas biossoluções em 2025, e os produtos introduzidos durante os 5 anos anteriores representaram 25% de suas vendas. O fortalecedor de massa ENOVERA da IFF, à base de fosfolipase, pode reduzir ou substituir o DATEM e emulsificantes similares, melhorando a estabilidade da massa. Um estudo científico de 2026 descobriu que alfa-glucanos produzidos por meio de amilossucrase podem alterar as propriedades viscoelásticas da massa. Isso apoia o desenvolvimento de pão rico em fibras e modificado por enzimas com declarações de ingredientes mais simples. Os fornecedores que combinam posicionamento nutricional com desempenho de processamento confiável provavelmente estarão melhor posicionados em formatos de panificação premium.
Avanços Tecnológicos nos Processos de Panificação
A automação, a fermentação de precisão e a triagem de enzimas estão mudando o desenvolvimento de ingredientes e a fabricação. A Novonesis utiliza uma biblioteca de mais de 10 milhões de estruturas enzimáticas e 100.000 cepas microbianas em seu pipeline de inovação. Essa escala torna mais difícil para fornecedores menores acompanhar o ritmo do desenvolvimento de produtos. A Kerry afirmou que sua enzima Biobake GTNCA pode substituir o glúten de trigo vital e reduzir os custos em até 50%, ou EUR 32 por tonelada métrica de farinha. A FERM FOOD adquiriu um antigo local da Orkla na Dinamarca em abril de 2026 para atingir uma produção anual de até 20.000 toneladas de aglutinantes fermentados para panificação. Essas ferramentas encurtam os ciclos de teste e permitem que os produtores abordem a variabilidade da farinha com mais rapidez.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Trigo e dos Óleos Vegetais Comprimindo as Margens | -1.2% | Global, mais agudo na Ásia-Pacífico dependente de importações, no Oriente Médio e África e na América do Sul | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas e Normas de Segurança Alimentar | -0.8% | América do Norte e Europa, com crescente carga de conformidade na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Interrupções na Cadeia de Suprimentos e Escassez de Ingredientes | -0.6% | Global, concentrado no Oriente Médio e África e na América do Sul | Curto prazo (≤ 2 anos) |
| Concorrência de Produtos de Panificação Artesanal e Caseiros | -0.4% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Trigo e dos Óleos Vegetais Comprimindo as Margens
A instabilidade das matérias-primas é uma preocupação imediata para as equipes de compras de panificação. O Índice de Preços de Cereais da FAO subiu 17,2% em relação ao ano anterior em setembro de 2026 e atingiu seu nível mais alto desde agosto de 2023. A alta foi associada a restrições logísticas no Mar Negro e ao clima seco nas áreas de trigo de inverno da América do Norte. O Banco Mundial informou que o consumo global de óleos vegetais deve superar o crescimento da oferta em quase 3 milhões de toneladas métricas em 2025-26. Isso pressiona as gorduras e os shortenings usados em doces, massas laminadas e biscoitos. Os fornecedores convencionais de ingredientes enfrentam risco de substituição quando as padarias reformulam, enquanto os sistemas enzimáticos podem ajudar a reduzir os requisitos de insumos.
Regulamentações Rigorosas e Normas de Segurança Alimentar
À medida que os principais mercados intensificam o controle sobre as normas de segurança alimentar, os fornecedores menores se veem suportando o peso dos crescentes custos de conformidade. As atualizações de 2024 do Código Alimentar da FDA determinam mudanças operacionais significativas em toda a cadeia de suprimentos, introduzindo medidas aprimoradas para desinfecção de superfícies, fortalecimento da defesa alimentar e aperfeiçoamento dos sistemas de gestão de segurança alimentar [2]. Enquanto isso, o Regulamento da Comissão da União Europeia 2023/915 estabelece níveis máximos rigorosos de contaminantes para produtos de panificação, respaldados por mecanismos de fiscalização que impedem itens não conformes de entrar no mercado. Restrições em nível estadual em 8 estados dos Estados Unidos aumentaram a pressão sobre os fornecedores que atendem programas de refeições escolares. A Autoridade de Segurança Alimentar e Padrões da Índia expandiu os requisitos obrigatórios de fortificação de farinha, alterando os requisitos de formulação no Sul e no Sudeste Asiático.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ingrediente:
As Enzimas Aceleram enquanto os Emulsificantes Mantêm a EscalaAs enzimas são o tipo de ingrediente de crescimento mais rápido, com o tamanho do mercado de ingredientes para panificação para enzimas projetado para crescer a um CAGR de 8,15% até 2031. Os sistemas de fosfolipase, amilase e lipase podem igualar o desempenho dos emulsificantes sintéticos em operações comerciais de panificação. Kerry, Novonesis e IFF relatam que sistemas multienzimaticos podem reduzir o uso de glúten de trigo vital em até 50% por tonelada métrica de farinha. A Novonesis utilizou aprendizado de máquina para avaliar 35 variedades comerciais de farinha e identificar parâmetros enzimáticos que podem reduzir os testes. O mercado de ingredientes para panificação, portanto, está recompensando soluções que melhoram o processamento enquanto ajudam os clientes a simplificar os rótulos.
Os emulsificantes detinham 37,66% da participação do mercado de ingredientes para panificação em 2025 porque continuam sendo amplamente utilizados como auxiliares multifuncionais na produção industrial de pão e doces. Sua grande base instalada oferece aos fornecedores uma base de receita significativa, mesmo com a aceitação crescente das alternativas enzimáticas. Os açúcares e adoçantes estão vendo maior interesse em alternativas naturais, embora o custo e a replicação do sabor limitem o uso mais amplo em produtos de valor. As gorduras e os shortenings continuam sendo essenciais para a produção de doces laminados e croissants, apesar da pressão do rótulo limpo. Os agentes de fermentação são comparativamente estáveis, enquanto as enzimas são cada vez mais usadas para complementá-los em produtos comerciais projetados para uma vida útil mais longa. O setor de ingredientes para panificação mais amplo está se deslocando para sistemas que desempenham várias funções ao mesmo tempo.


Por Forma:
A Eficiência de Escala do Pó Encontra a Vantagem de Precisão do LíquidoA forma seca ou em pó detinha 64,72% da receita em 2025 porque funciona bem com sistemas de dosagem automatizados e armazenamento em temperatura ambiente. Os ingredientes em pó também evitam os custos de cadeia de frio associados a muitas alternativas líquidas. Agentes de fermentação, misturas de pó enzimático e pré-misturas de farinha especial são especialmente adequados para processamento estável em prateleira. Essas vantagens tornam o pó uma escolha prática para locais de panificação de alto volume onde a consistência do lote é importante. O mercado de ingredientes para panificação continua a depender de formatos em pó em regiões onde a infraestrutura de cadeia de frio é limitada.
Os ingredientes líquidos têm previsão de crescimento a um CAGR de 7,78% até 2031, liderados por preparações enzimáticas e soluções de adoçantes por processo úmido. Os insumos líquidos podem proporcionar uma dispersão mais uniforme em linhas de mistura contínua do que a dosagem de pó. Essa mudança é mais avançada em padarias industriais europeias e norte-americanas, onde a mistura contínua tornou-se mais comum do que o processamento em lotes. Os adoçantes líquidos naturais, incluindo xaropes de glicose, xaropes de açúcar invertido e variantes de mel, ajudam os produtores a gerenciar a textura e a atividade de água em produtos doces macios. A logística refrigerada e os custos de armazenamento mais elevados limitam a adoção de líquidos em partes da Ásia-Pacífico, do Oriente Médio e África e da América do Sul. A vantagem de escala do pó, portanto, continuará sendo importante mesmo com os sistemas líquidos assumindo um papel maior em linhas de produção sofisticadas.
Por Uso Final:
A Escala Comercial Define o Ritmo, o Doméstico se PremiumizaOs usuários comerciais detinham 56,11% da receita em 2025, apoiados por padarias industriais, grandes redes de serviço rápido de alimentação e balcões de panificação de supermercados. Esses compradores valorizam muito o desempenho consistente e a eficiência do custo de uso. Grandes fornecedores integrados podem atender a essas necessidades oferecendo uma ampla gama de insumos de commodities a sistemas especiais. A parte comercial do mercado de ingredientes para panificação também se beneficia da crescente necessidade de receitas padronizadas em grandes redes de pontos de venda. Neste canal, o suporte técnico e a confiabilidade do fornecimento continuam sendo centrais para a seleção de fornecedores.
Os usuários domésticos têm previsão de crescimento a um CAGR de 7,69% até 2031, à medida que os kits de comércio eletrônico e a cultura de panificação impulsionada pelas redes sociais continuam a apoiar a panificação doméstica premium. Misturas de farinha artesanal, misturas de panificação com rótulo limpo e açúcares especiais ganharam espaço no varejo online. A Puratos adquiriu a Vör Foods em janeiro de 2026, fortalecendo sua capacidade de atender à demanda por recheios à base de nozes e inovação em produtos doces nos Estados Unidos. As redes de serviço rápido de alimentação em expansão na Ásia-Pacífico também usam condicionadores pré-misturados, misturas de emulsificantes líquidos e enzimas padronizadas para reduzir os requisitos de habilidade em locais individuais. As ideias de produtos de embalagens domésticas premium estão sendo cada vez mais utilizadas por padeiros comerciais que buscam alegações de saúde e bem-estar.
Por Aplicação:
Bolos e Doces Impulsionam a PremiumizaçãoO pão representou 43,27% da receita em 2025 e continua sendo a maior aplicação no mercado de ingredientes para panificação. A concorrência dos fornecedores no segmento de pão concentra-se na extensão da vida útil, nos condicionadores com rótulo limpo e nas combinações enzimáticas que reduzem a contagem de ingredientes declarados. A Kerry estimou que 10% da produção global de pão é perdida ou desperdiçada. Isso dá aos produtores de panificação uma razão clara para investir em sistemas antienvelhecimento. O pão também oferece aos grandes fornecedores uma rota estabelecida para escalar novas tecnologias enzimáticas e de preservação.
Bolos e doces têm previsão de crescimento a um CAGR de 8,31% até 2031, à medida que sobremesas premium e produtos orientados para presentes se expandem. As redes de confeitaria cresceram nas cidades de primeiro e segundo nível da China, aumentando a demanda por chocolate especial, recheios à base de nozes e gorduras premium. Biscoitos e bolachas continuam sendo apoiados pela demanda por lanches e por um segmento de rótulo limpo em crescimento. Pãezinhos e tortas mantêm demanda estável nos mercados de serviços de alimentação na Europa e na América do Norte. Croissants, waffles e donuts estão se beneficiando da expansão dos formatos de massa laminada europeia para os mercados da Ásia-Pacífico e do Golfo. O mercado de ingredientes para panificação oferece aos fornecedores especializados uma forte abertura nessas aplicações porque a textura e a aparência consistentes são importantes para o posicionamento premium.
Análise Geográfica
Mercado Europeu de Ingredientes para Panificação
Em 2024, a Europa detém uma participação de mercado dominante de 33,50%, impulsionada por suas ricas tradições de panificação, gostos refinados dos consumidores e marcos regulatórios que priorizam ingredientes com rótulo limpo e sustentáveis. O maduro cenário de mercado da região não apenas abre caminho para o posicionamento de produtos premium, mas também incentiva a integração de ingredientes funcionais. Os fornecedores estão investindo cada vez mais em laboratórios de aplicação e serviços técnicos, reforçando seu compromisso com o fomento à inovação dos clientes. Os rigorosos padrões de segurança alimentar e ambientais da Europa, que frequentemente estabelecem o referencial global, obrigam os fornecedores a adaptar suas formulações. Um exemplo disso: a reavaliação realizada em 2024 pela Autoridade Europeia para a Segurança dos Alimentos do dióxido de silício (E 551) como aditivo alimentar, que incluiu especificações atualizadas de limites para elementos tóxicos, evidencia a vigilância da região em matéria de segurança de ingredientes. Enquanto isso, as ramificações do Brexit persistem, impactando a logística da cadeia de suprimentos e a conformidade regulatória. Em resposta, os fornecedores estão adotando estratégias de dupla localização, equilibrando o acesso ao mercado com as complexidades das crescentes exigências administrativas.
Mercado de Ingredientes para Panificação da Ásia-Pacífico
A Ásia-Pacífico está em rápida ascensão, com um CAGR projetado de 7,12% até 2030. Esse crescimento é amplamente atribuído à urbanização, ao aumento da renda disponível e a uma dieta ocidentalizada, fatores que estão impulsionando o consumo de pães e produtos de confeitaria. Os esforços para harmonizar as regulamentações nos mercados da ASEAN não apenas estão eliminando barreiras comerciais, mas também alinhando os padrões de segurança alimentar às melhores práticas globais. Esse alinhamento representa uma oportunidade de ouro para fornecedores experientes em conformidade regulatória. Além disso, em razão do crescente consumo, a importação de produtos de panificação também está aumentando na região. De acordo com dados do Observatory of Economic Complexity de 2024, a China importou 952 milhões de USD em produtos de panificação[3]. À medida que a região consolida seu status como polo manufatureiro, ela desfruta de vantagens na cadeia de suprimentos para a distribuição global.
Mercado de Ingredientes para Panificação da América do Norte
A América do Norte está registrando um crescimento constante, graças à sua bem consolidada infraestrutura de panificação comercial e a um segmento criterioso de panificação doméstica que impulsiona a demanda por ingredientes premium. Navegar pelo complexo labirinto regulatório da região, que inclui atualizações da FDA e restrições estaduais específicas a aditivos, não é tarefa simples. No entanto, essa complexidade está impulsionando a inovação, particularmente em formulações com rótulo limpo. No que diz respeito ao Canadá, o mercado de produtos de panificação e tortilhas deve registrar uma queda nominal nas vendas de 3,4% em 2024, mas uma recuperação com crescimento de volume de 4,3% está no horizonte. Essa alta é sustentada pela queda nos preços da farinha, que melhora a rentabilidade mesmo com outras categorias de ingredientes exercendo pressão sobre as margens. O comércio eletrônico está remodelando o cenário, com um aumento nas vendas de kits de ingredientes para panificação doméstica. Os fornecedores estão aproveitando esse momento, desenvolvendo estratégias diretas ao consumidor que não apenas contornam os canais de varejo tradicionais, mas também fomentam a fidelidade à marca e elevam a educação do consumidor.

Cenário Competitivo
O mercado de ingredientes para panificação inclui Cargill, Incorporated, Kerry Group, Puratos e AB Mauri entre seus principais fornecedores globais, enquanto especialistas regionais competem por meio de serviço local e velocidade de formulação. Os fornecedores globais estão fortalecendo suas posições por meio de aquisições, tecnologia de fermentação e portfólios mais amplos de ingredientes especiais. A Ingredion anunciou uma oferta totalmente em dinheiro pela Tate & Lyle em junho de 2026, com um valor empresarial de 3,7 bilhões de GBP e receita combinada de 9,9 bilhões de USD. A transação mostra como a escala está se tornando mais importante em sensação na boca, adoçamento, gomas e sistemas de múltiplos ingredientes. Ela também fortalece a capacidade das empresas maiores de distribuir os custos regulatórios e de pesquisa em mais mercados.
A Puratos concordou em adquirir a Dawn Foods em março de 2026, sujeito a aprovações regulatórias. A combinação une a tecnologia de fermentação, massa azeda e grãos da Puratos com a rede de fabricação e distribuição da Dawn, que atende mais de 50.000 operadores de panificação em mais de 100 países. A CVC Capital Partners concordou em adquirir a Irca em junho de 2026 da Advent International. A receita da Irca cresceu de 370 milhões de EUR em 2021 para 1,5 bilhão de EUR em 2026, e a CVC planeja apoiar a expansão nos Estados Unidos e na EMEA por meio de aquisições complementares. Essas transações demonstram interesse em fornecedores que atendem a aplicações de confeitaria, panificação, chocolate e outros alimentos premium.
A Novonesis tem como meta um CAGR de vendas orgânicas de 6 a 9% até 2030, com a panificação identificada como uma prioridade para seus sistemas de cultura e enzimas. Seu portfólio é apoiado por aproximadamente 10.000 patentes e uma grande biblioteca de estruturas enzimáticas. A FERM FOOD está construindo um modelo alternativo por meio de fermentação em estado sólido e um local de produção dinamarquês com produção planejada de até 20.000 toneladas por ano. Esses fornecedores estão desafiando os negócios convencionais de conservantes e condicionadores no norte da Europa. O setor de ingredientes para panificação continua competitivo porque os especialistas regionais ainda podem vencer em regulamentações locais, proximidade com o cliente e suporte rápido de formulação.
Líderes do Setor de Ingredientes para Panificação
-
Archer Daniels Midland Company
-
Kerry Group
-
Associated British Foods Plc
-
General Mills Inc.
-
Cargill, Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes para Panificação
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group
- Associated British Foods Plc
- Puratos Group
- Lesaffre
- AB Enzymes
- Ingredion Inc.
- DSM-Firmenich
- Tate & Lyle plc
- CSM Ingredients
- Bakels Group
- Novozymes
- International Flavors and Fragrances Inc.
- General Mills Inc.
- Biocatalyst Ltd
- Riken Vitamin Co.
- Jungbunzlauer Suisse AG
- Stern Ingredients

Recent Industry Developments in Mercado de Ingredientes para Panificação
- Junho de 2026: O CVC Capital Partners Fund IX celebrou um acordo para adquirir a Irca, fabricante italiana B2B de soluções de ingredientes para confeitaria, panificação, chocolate e sorvete, da Advent International. A receita da Irca cresceu de 370 milhões de EUR em 2021 para 1,5 bilhão de EUR no momento do anúncio, e a CVC planeja acelerar a expansão nos Estados Unidos e na EMEA por meio de aquisições complementares seletivas.
- Março de 2026: Puratos e Dawn Foods anunciaram um acordo definitivo de aquisição, sujeito a aprovações regulatórias esperadas até o final de 2026. A combinação une a tecnologia de fermentação, massa azeda e grãos da Puratos com a rede de fabricação e distribuição da Dawn Foods, que atende mais de 50.000 operadores de panificação em mais de 100 países.
- Março de 2026: A FERM FOOD adquiriu o antigo local de fabricação da Orkla em Skovlund, Dinamarca, com vigência a partir de 1º de abril de 2026, para escalar a produção de ingredientes fermentados em estado sólido. Em plena capacidade, a instalação tem como meta até 20.000 toneladas por ano de leguminosas, aveia, trigo e aglutinantes fermentados para aplicações de pão, panificação e à base de plantas.


Escopo do Relatório Global do Mercado de Ingredientes para Panificação
O Relatório do Mercado de Ingredientes para Panificação é Segmentado por Tipo de Ingrediente (Farinhas e Amidos, Açúcares e Adoçantes, Gorduras e Shortenings, Emulsificantes e Mais), Forma (Seco/Pó, Líquido), Uso Final (Comercial, Doméstico), Aplicações (Pão, Bolos e Doces, e Mais) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Farinhas e Amidos |
| Açúcares e Adoçantes |
| Gorduras e Shortenings |
| Emulsificantes |
| Agentes de Fermentação |
| Enzimas |
| Outros (Corantes e Aromas, Fibras) |
| Seco/Pó |
| Líquido |
| Comercial |
| Doméstico |
| Pão |
| Bolos e Doces |
| Biscoitos e Bolachas |
| Pãezinhos e Tortas |
| Outros (Croissants, Waffles, Donuts) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Ingrediente | Farinhas e Amidos | |
| Açúcares e Adoçantes | ||
| Gorduras e Shortenings | ||
| Emulsificantes | ||
| Agentes de Fermentação | ||
| Enzimas | ||
| Outros (Corantes e Aromas, Fibras) | ||
| Forma | Seco/Pó | |
| Líquido | ||
| Uso Final | Comercial | |
| Doméstico | ||
| Aplicações | Pão | |
| Bolos e Doces | ||
| Biscoitos e Bolachas | ||
| Pãezinhos e Tortas | ||
| Outros (Croissants, Waffles, Donuts) | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual forma de ingrediente para panificação é mais amplamente utilizada?
Os ingredientes secos ou em pó detinham 64,72% da receita em 2025 porque se adequam à dosagem automatizada, ao armazenamento em temperatura ambiente e à produção de alto volume.
Qual é o valor projetado do mercado de ingredientes para panificação até 2031?
O mercado de ingredientes para panificação tem projeção de atingir 29,39 bilhões de USD até 2031, a partir de 20,55 bilhões de USD em 2026, a um CAGR de 7,42%.
Qual tipo de ingrediente para panificação está crescendo mais rapidamente?
As enzimas têm projeção de crescimento a um CAGR de 8,15% até 2031 porque podem substituir ou reduzir alguns condicionadores de massa e emulsificantes convencionais.
Qual canal de uso final está crescendo mais rapidamente?
O uso doméstico tem previsão de crescimento a um CAGR de 7,69% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
