
Tamanho e Participação do Mercado de Rodas de Retificação Traseira
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
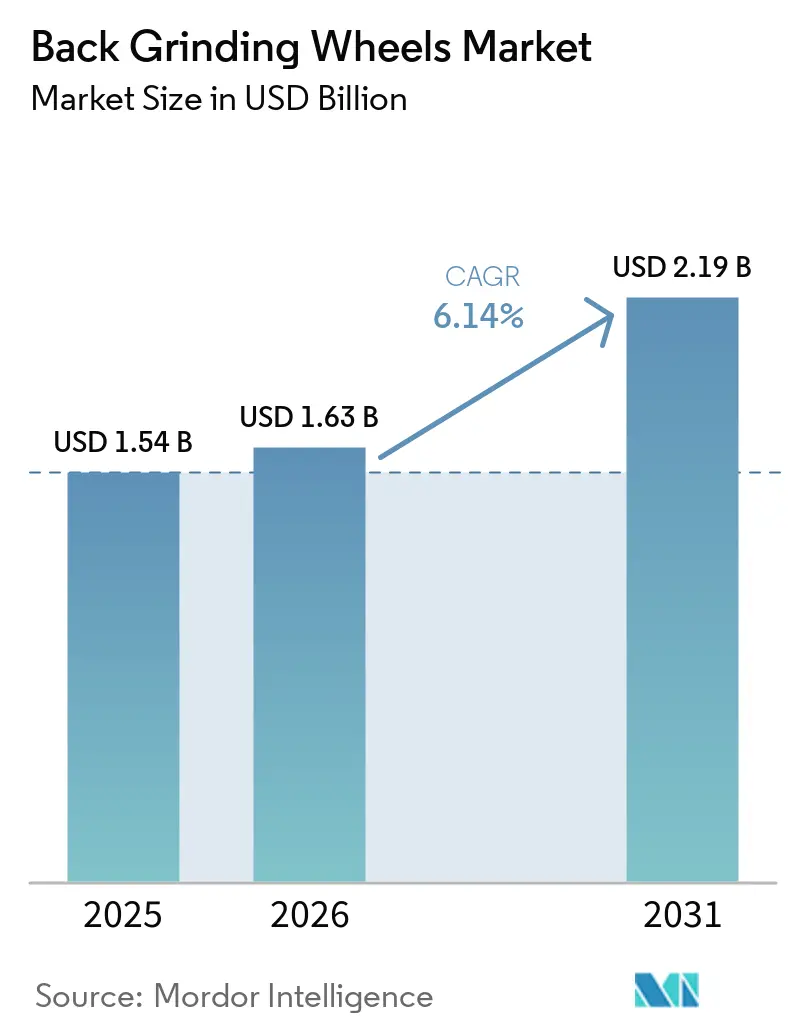
| Tamanho do Mercado (2026) | 1.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Rodas de Retificação Traseira por Mordor Intelligence
O tamanho do mercado de rodas de retificação traseira foi avaliado em 1,54 bilhões de USD em 2025 e estima-se que cresça de 1,63 bilhões de USD em 2026 para atingir 2,19 bilhões de USD até 2031, a um CAGR de 6,14% durante o período de previsão (2026-2031). O mercado de rodas de retificação traseira é moldado pelo encapsulamento avançado, onde dies finos e dispositivos empilhados tornam a variação total de espessura e os danos subsuperficiais critérios centrais de seleção. A integração heterogênea aumentou a necessidade de controle de processo em dispositivos lógicos, de memória e de energia dentro de um único pacote. Isso muda o papel do fornecedor de vender um consumível para apoiar uma sequência de processo qualificada. O mercado também se beneficia da transição para wafers maiores e materiais de substrato mais duros, que exigem novas especificações de rodas em vez de transferências diretas de linhas de produção mais antigas. A demanda permanece vinculada à utilização das fábricas, pois a substituição de rodas segue a atividade de produção com um curto intervalo.
Principais Conclusões do Relatório
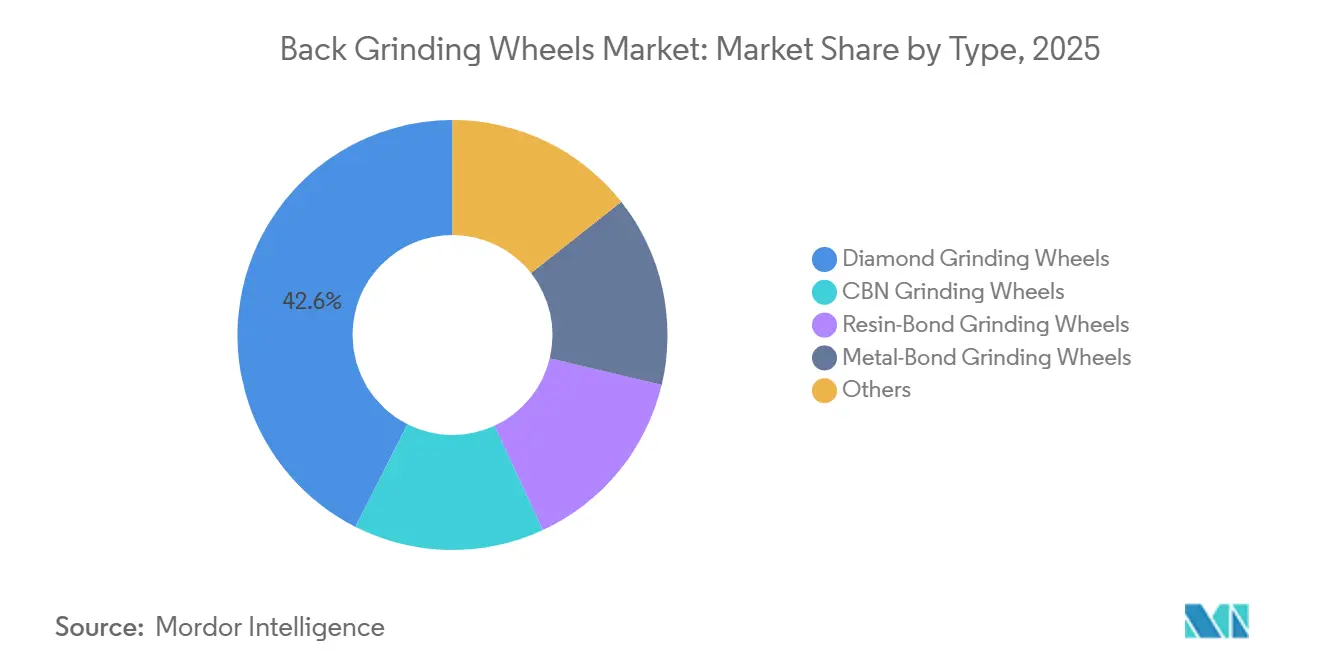
- Por tipo, as Rodas de Retificação de Diamante lideraram com 42,56% de participação na receita em 2025, enquanto as Rodas de Retificação de Ligação Metálica têm previsão de expansão a um CAGR de 7,32% até 2031.
- Por aplicação, a Retificação de Wafer Semicondutor representou 35,13% da receita de 2025, enquanto LED e Optoeletrônica têm previsão de expansão a um CAGR de 7,57% até 2031.
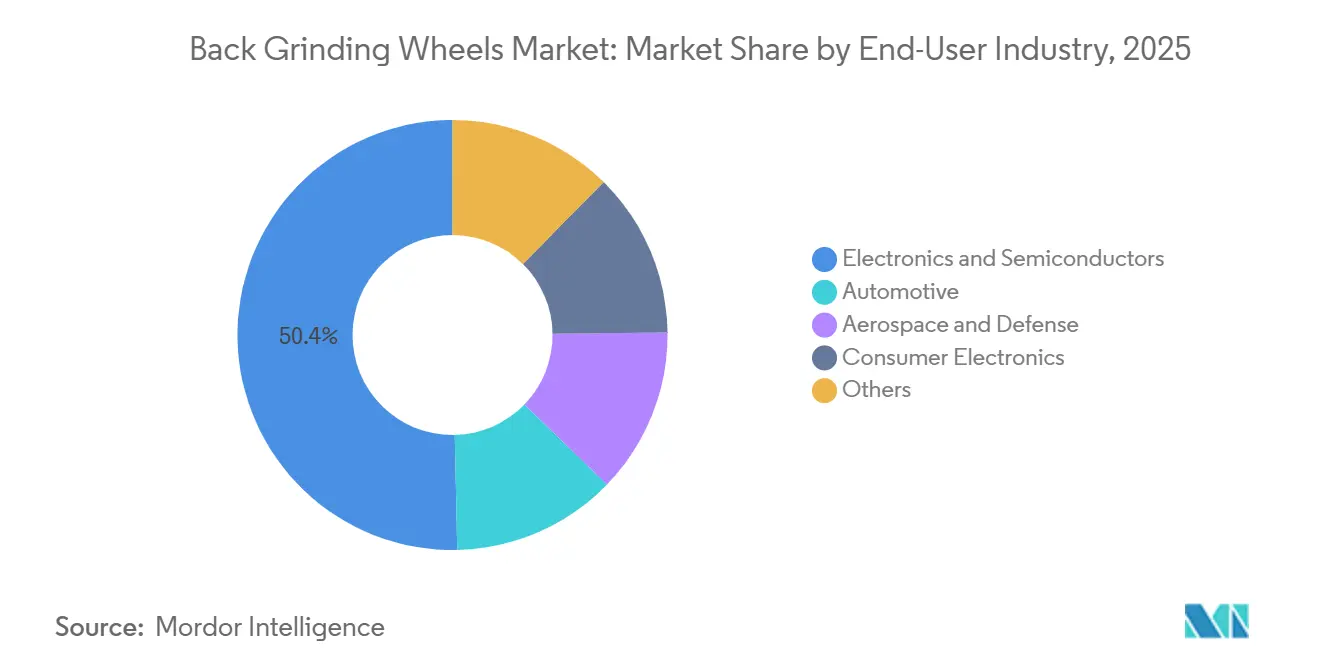
- Por indústria do usuário final, Eletrônica e Semicondutores representaram 50,35% da receita em 2025 e têm previsão de expansão a um CAGR de 8,13% até 2031.
- Por geografia, a Ásia-Pacífico deteve 43,79% da receita em 2025 e tem previsão de crescimento a um CAGR de 7,76% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Encapsulamento Avançado e Adoção de Dies Ultrafinos | +1.8% | Global, com maior densidade em Taiwan, Coreia do Sul e Japão | Curto prazo (≤ 2 anos) |
| Migração para o Processamento de Wafers de 300 mm | +1.5% | Global, com América do Norte e Ásia-Pacífico como principais beneficiários | Médio prazo (2-4 anos) |
| Requisitos de Afinamento de Wafers de SiC e GaN | +1.2% | Global, com centros da cadeia de suprimentos de veículos elétricos na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Demanda por Dispositivos de IA, Memória de Alta Largura de Banda (HBM) e Computação de Alto Desempenho | +1.0% | Global, com maior gasto de capital na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Retificação Automatizada e Controle Preditivo de Processo | +0.6% | Global, com adoção antecipada no Japão e em Taiwan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Encapsulamento Avançado e Adoção de Dies Ultrafinos
O crescimento do empilhamento de chips 3D e da integração heterogênea sustenta a demanda no mercado de rodas de retificação traseira, pois essas tecnologias exigem afinamento mais preciso do que os processos de silício em massa anteriores. As pilhas de dies HBM4 exigem que os dies individuais sejam afinados para 30-50 μm antes da montagem, tornando o controle da variação total de espessura em wafers de 300 mm um requisito crítico de processo. A DISCO documentou que os ajustes no ponto de processamento afetam a variação total de espessura e estão deslocando as especificações para formulações de ligação vitrificada de granulação mais fina, capazes de fornecer superfícies com qualidade de Planarização Química Mecânica (CMP) sem uma etapa intermediária de polimento. A produção de dies ultrafinos utiliza tanto etapas de retificação grosseira quanto de retificação fina, aumentando o consumo de rodas por wafer em comparação com os alvos de afinamento convencionais. Os fornecedores devem, portanto, demonstrar qualidade de superfície repetível além da capacidade de remoção de material. O mercado de rodas de retificação traseira se beneficia dessa mudança, pois os engenheiros de encapsulamento devem qualificar o desempenho das rodas juntamente com outros parâmetros de processo.
Migração para o Processamento de Wafers de 300 mm
A conversão de linhas de fabricação legadas para o processamento de 300 mm também sustenta o mercado de rodas de retificação traseira. Um wafer maior aumenta a área de contato de retificação e eleva a demanda de material colocada em cada roda durante cada ciclo de processo. A SEMI projetou 142 bilhões de USD em gastos globais com equipamentos de front-end de 300 mm para 2026, um aumento de 25% em relação ao ano anterior, e relatou que a capacidade instalada de 300 mm estava crescendo 7% ao ano até 2029. Em dezembro de 2025, a DISCO lançou sua retificadora totalmente automática DFG8561 de 300 mm, oferecendo 1,6 vezes o rendimento de seu predecessor para clientes de Unidade de Microcontrolador (MCU) automotivo e CI analógico em transição de plataformas de 5 e 6 polegadas. Cada migração requer uma nova qualificação, pois as especificações aprovadas para o processamento de 200 mm não se transferem diretamente para uma linha de 300 mm. Isso cria oportunidades discretas para fornecedores de rodas quando as fábricas atualizam suas plataformas de processo e redefinem as receitas de processo aprovadas.
Requisitos de Afinamento de Wafers de SiC e GaN
O mercado de rodas de retificação traseira se beneficia do processamento de SiC e GaN porque esses substratos são mais duros e mais frágeis do que o silício. Suas propriedades físicas aumentam o desgaste das rodas e exigem um gerenciamento mais rigoroso de ligação, controle de calor e desempenho de variação de espessura em ciclos de produção repetidos. A Infineon lançou seus primeiros produtos de SiC de 200 mm para clientes no primeiro trimestre de 2025 e continuou a expandir sua operação Kulim Módulo 3 em direção à produção de alto volume. A JTEKT relatou que sua roda de retificação nanoVi entregou uma vida útil 2,3 vezes maior do que a das rodas convencionais em wafers de semicondutores de energia de SiC, modificando os grãos abrasivos, o agente de ligação e a estrutura de poros[1]JTEKT Corporation, "Desenvolvimento de Roda de Retificação com Vida Útil Estendida para Wafers de Semicondutores de Energia de SiC," Jornal de Engenharia JTEKT, jtekt.co.jp.. A vida útil da roda permanece um fator importante de custo de produção mesmo quando os rendimentos do substrato melhoram. Como resultado, os semicondutores compostos contribuem mais para a demanda por rodas de retificação traseira do que suas contagens unitárias isoladamente sugeririam.
Demanda por Dispositivos de IA, HBM e Computação de Alto Desempenho
O mercado de rodas de retificação traseira está vinculado à demanda de computação de IA tanto pelo afinamento de dies HBM quanto pela maior utilização em fábricas de fabricação de memória e lógica. A SEMI relatou faturamentos globais de equipamentos semicondutores de 135,1 bilhões de USD em 2025, alta de 15% em relação ao ano anterior, enquanto os faturamentos de equipamentos de montagem e encapsulamento subiram 21%. Esses investimentos em encapsulamento exigem afinamento preciso de wafers antes da montagem de dispositivos de alta densidade, sustentando assim a demanda por consumíveis à medida que as arquiteturas de dispositivos se tornam mais complexas. Pesquisa publicada no Journal of Intelligent Manufacturing descobriu que o monitoramento de retificação baseado em aprendizado de máquina pode melhorar a produção e a eficiência de mão de obra em até 20%. Espera-se que a retificação automatizada e o controle preditivo de processo ganhem adoção primeiro no Japão e em Taiwan, onde a adoção antecipada já é evidente. O mercado de rodas de retificação traseira pode se beneficiar quando os fornecedores de rodas fornecem dados de processo rastreáveis juntamente com ferramentas físicas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade dos Gastos de Capital em Semicondutores | -0.8% | Global, mais aguda em mercados com peso em memória na Coreia do Sul e China | Curto prazo (≤ 2 anos) |
| Altos Custos de Qualificação para Novas Especificações de Rodas | -0.5% | Global, concentrado em fábricas de nós avançados em Taiwan e Coreia do Sul | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Diamante, Nitreto Cúbico de Boro (CBN) e Materiais de Ligação | -0.4% | Global, com maior vulnerabilidade da cadeia de suprimentos na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclicidade dos Gastos de Capital em Semicondutores
O mercado de rodas de retificação traseira segue o ciclo de equipamentos semicondutores, pois as fábricas substituem as rodas com menos frequência quando a utilização diminui. Isso pode criar contrações de demanda mesmo quando a necessidade de longo prazo por dies finos e substratos compostos permanece intacta. A DISCO relatou um ambiente de duas velocidades em seus resultados fiscais de 2026, com demanda de lógica impulsionada por IA e Memória de Alta Largura de Banda (HBM) elevada, enquanto as remessas de semicondutores de energia foram mais fracas devido à demanda suave por veículos elétricos. Os fornecedores devem gerenciar estoque e exposição de clientes em produção de memória, lógica, energia e display. As restrições de fornecimento de diamante, CBN e materiais de ligação podem complicar ainda mais o planejamento quando os fabricantes precisam responder rapidamente à recuperação da utilização. O mercado de rodas de retificação traseira permanece estruturalmente sustentado, mas a demanda de curto prazo pode ser irregular.
Altos Custos de Qualificação para Novas Especificações de Rodas
Novas especificações de rodas enfrentam um longo processo de qualificação em fábricas de semicondutores avançadas. O processo requer validação de rugosidade superficial, variação total de espessura, resistência do die e danos subsuperficiais sob condições de produção. Pesquisa publicada pela IOP Science em 2025 desenvolveu modelos preditivos para rugosidade superficial e profundidade de danos subsuperficiais durante a retificação de materiais semicondutores, ilustrando a complexidade técnica dessas avaliações[2]IOP Publishing, "Modelos Preditivos para a Rugosidade Superficial e Profundidade de Danos Subsuperficiais de Materiais Semicondutores na Retificação de Precisão," IOP Science, iopscience.iop.org.. O trabalho de qualificação pode levar meses e exigir recursos de engenharia dedicados, retardando os design-ins e os esforços dos clientes para reduzir a dependência de uma única fonte. A KINIK declarou que estava visando crescimento de receita de dois dígitos em sua unidade de rodas de retificação em 2026, após as aquisições de MKS no Japão e MGT na Tailândia em abril de 2025. Essa estratégia de aquisição pode ajudar a empresa a aproveitar as qualificações estabelecidas em um conjunto mais amplo de locais de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Rodas de Retificação de Diamante Lideram em Participação, Enquanto Rodas de Ligação Metálica Ganham Tração em Substratos CompostosAs rodas de retificação de diamante detinham 42,56% da participação do mercado de rodas de retificação traseira em 2025. Sua posição reflete a dureza do abrasivo de diamante, o comportamento de desgaste previsível e a compatibilidade com métodos de dressagem de rodas já utilizados nas receitas de processo das fábricas. Essas ferramentas são adequadas para aplicações de silício estabelecidas, onde os clientes valorizam a remoção consistente de material e o comportamento de processo comprovado. As rodas de retificação CBN são usadas em aplicações que exigem forças de retificação menores em substratos termicamente sensíveis. As rodas de retificação de ligação de resina permanecem comuns em estágios de retificação fina, onde o acabamento superficial é mais importante do que a taxa de remoção.
As rodas de retificação de ligação metálica têm projeção de crescimento a um CAGR de 7,32% até 2031, a taxa mais rápida entre as categorias de tipo. Seu uso está aumentando com a produção de SiC e GaN, onde as alternativas de ligação de resina podem enfrentar limites no gerenciamento térmico e na vida útil da ferramenta. A Asahi Diamond Industrial Co., Ltd. declarou que sua série porosa M-Cloud permite a retificação de granulação fina em SiC e GaN, proporcionando maior resistência ao desgaste do que as rodas de ligação vitrificada em tamanho de grão equivalente. Os produtos de ligação vitrificada e eletrodepositados na categoria Outros atendem a trabalhos de alta precisão e protótipos, onde especificações personalizadas importam mais do que participação. O mercado de rodas de retificação traseira requer vários tipos de ligação porque nenhum design único de roda cobre toda a sequência de processo de semicondutores compostos.


Por Aplicação:
Retificação de Wafer Semicondutor Lidera Enquanto LED e Optoeletrônica Expandem Mais RapidamenteA retificação de wafer semicondutor representou 35,13% do mercado de rodas de retificação traseira em 2025. A produção de wafers de silício sustenta essa aplicação, enquanto os designs de dies finos de nós avançados e de pacote sobre pacote aumentam o consumo de rodas por wafer. A retificação deve gerenciar espessura, condição superficial e possíveis danos antes das etapas de encapsulamento a jusante. A aplicação permanece a base de demanda primária para fornecedores com processos de silício qualificados. Sua escala também torna a eficiência de produção e a confiabilidade de reposição fatores de compra importantes.
LED e optoeletrônica têm expectativa de crescimento a um CAGR de 7,57% até 2031, a taxa mais rápida entre as aplicações. Os substratos de safira e GaN usados em produtos de micro-LED e de display de próxima geração exigem precisão além do afinamento padrão de silício. Um artigo de abril de 2026 na Photonics descreveu a fabricação de safira em precisão nanométrica como dependente do controle de processo de morfologia e danos subsuperficiais. Ciclos de qualificação mais curtos na produção de micro-LED podem colocar novas especificações de rodas em uso mais rapidamente do que em fábricas de memória ou lógica. A eletrônica automotiva também adiciona demanda à medida que o SiC avança para wafers de 200 mm. A Bosch introduziu seus MOSFETs SiC de 3ª geração em 2026 em wafers de 200 mm para aplicações de veículos elétricos premium e de mercado de massa.
Por Indústria do Usuário Final:
Eletrônica e Semicondutores Lideram tanto em Participação quanto em Taxa de CrescimentoEletrônica e semicondutores representaram 50,35% da receita global em 2025. Os clientes de fundição e memória de nós avançados precisam de controle rigoroso da variação total de espessura, retificação em estágios e mudanças frequentes de processo para novas introduções de dispositivos. O silício de IA, a memória de alta largura de banda (HBM) e o encapsulamento avançado aumentam o número de casos de uso que exigem dies finos e mecanicamente estáveis. A eletrônica de consumo cria um padrão de demanda separado em torno de processadores de aplicativos de smartphones ultrafinos e encapsulamento de sensores de imagem. Esses requisitos sustentam a demanda por especificações de retificação fina mesmo quando os produtos finais têm ciclos de atualização mais curtos.
Eletrônica e semicondutores têm previsão de crescimento a um CAGR de 8,13% até 2031, a taxa mais rápida entre as categorias de usuário final. A demanda automotiva é estrategicamente importante porque o conteúdo de dispositivos de energia SiC aumenta com a adoção de plataformas de veículos de 800 V. A One Virtual Fab da Infineon vincula a otimização de processo entre Villach, Áustria, e Kulim, Malásia, apoiando uma abordagem de produção de SiC em múltiplos locais. Aeroespacial e defesa permanecem um segmento premium menor com requisitos rigorosos de qualificação e relacionamentos duráveis com fornecedores. Usuários médicos, industriais e de pesquisa dentro da categoria Outros exigem processamento de substrato de baixa produção e alta precisão e podem aceitar especificações personalizadas a preços mais altos.
Análise Geográfica
Mercado de Rodas de Retificação Traseira da APAC
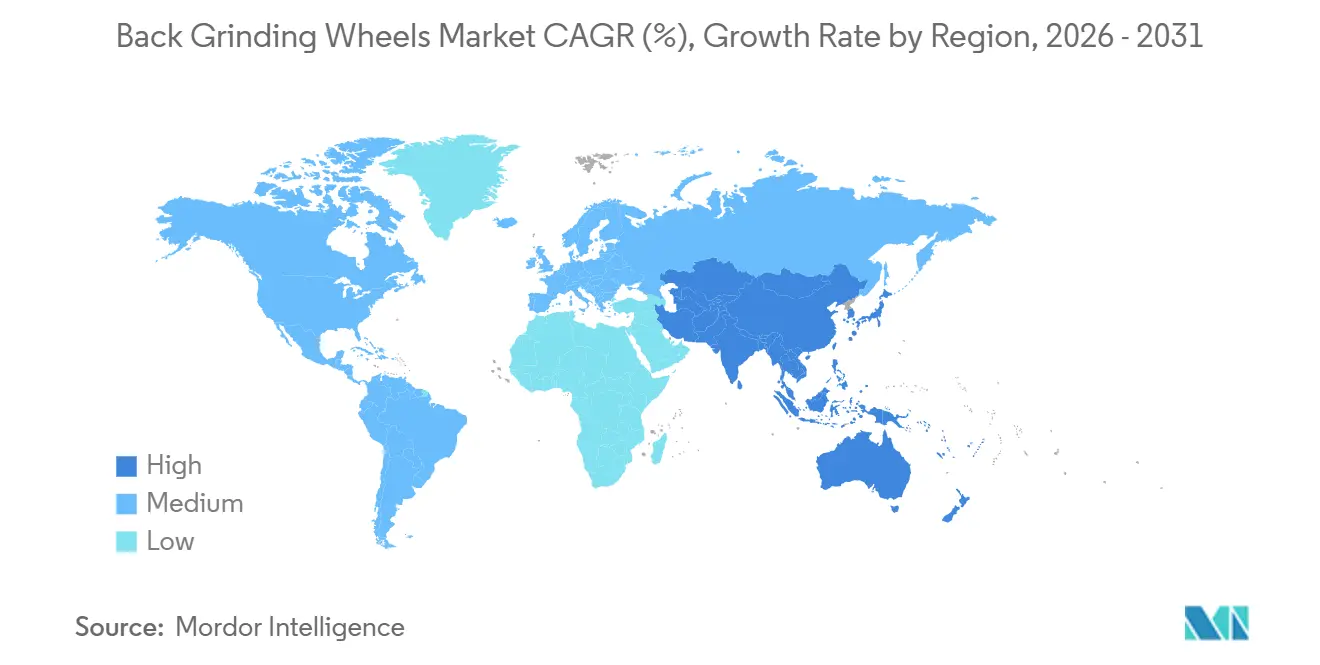
A Ásia-Pacífico detinha 43,79% da participação no mercado de rodas de retificação traseira em 2025 e tem previsão de crescimento a um CAGR de 7,76% até 2031. Taiwan, Coreia do Sul, Japão e China abrigam fábricas de wafers, instalações de Montagem e Teste de Semicondutores Terceirizados (OSAT) e fabricantes de LED que exigem substituição frequente de consumíveis. A base de fundição e embalagem de Taiwan requer controle rigoroso da variação de espessura total, o que aumenta a frequência de substituição em nós de embalagem avançada. A atividade de memória e embalagem da Coreia do Sul representa outro grande centro de demanda. O Japão permanece como uma fonte-chave de tecnologia de rodas por meio de fornecedores como DISCO e Tokyo Diamond Tools.
Mercado de Rodas de Retificação Traseira da APAC, América do Norte e Europa
A China está expandindo capacidade em nós de semicondutores maduros, apoiando a demanda regional por ferramentas de processamento e consumíveis. Sua posição na cadeia de suprimentos de diamante sintético também afeta as condições de aquisição para fabricantes de rodas fora da China. A América do Norte e a Europa possuem perfis de demanda distintos, moldados por substratos especiais, semicondutores de potência e internalização de capacidade. A Lei de Matérias-Primas Críticas da Comissão Europeia identifica o diamante sintético e o compacto de diamante policristalino como materiais estratégicos, o que poderia fortalecer a resiliência regional da cadeia de suprimentos.
Mercado de Rodas de Retificação Traseira do MEA e América do Sul
A América do Sul, o Oriente Médio e a África permanecem como mercados em estágio inicial para a demanda especializada de rodas de retificação traseira. O Brasil apoia a atividade regional por meio de montagem de eletrônicos e fabricação de componentes. Os programas Visão 2030 da Arábia Saudita estão gerando interesse em investimentos downstream em semicondutores. A demanda nessas regiões está principalmente ligada a atividades de montagem e teste que processam componentes fabricados na Ásia-Pacífico e na América do Norte. O consumo direto de rodas especializadas permanece modesto até 2031, mantendo o mercado de rodas de retificação traseira centrado nos centros estabelecidos de fabricação e embalagem.

Cenário Competitivo
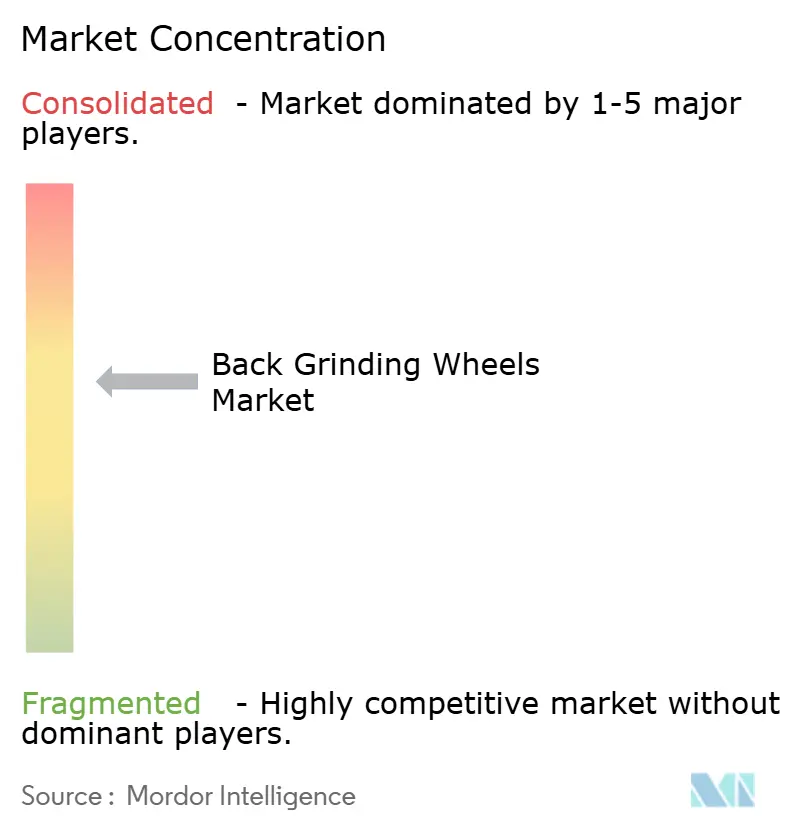
O mercado de rodas de retificação traseira é moderadamente consolidado, com fabricantes japoneses, coreanos, taiwaneses e suíços mantendo relacionamentos de qualificação estabelecidos nas principais fábricas de wafers. Sua posição técnica é construída sobre conhecimento de processo, especificações aprovadas e a capacidade de atender a requisitos exigentes para wafers finos e substratos compostos. A DISCO integra equipamentos de retificação com ferramentas de processamento de precisão, o que a ajuda a garantir design-ins de rodas quando os clientes selecionam equipamentos. A DISCO relatou gastos de capital fiscal de 2026 de JPY 33 bilhões (~0,20 bilhões de USD) e gastos em pesquisa e desenvolvimento de JPY 38 bilhões (~0,23 bilhões de USD), apoiando essa abordagem integrada. Esse modelo posiciona a roda como parte de uma solução de processo mais ampla, em vez de um consumível independente.
A KINIK adquiriu a MKS no Japão e a MGT na Tailândia em abril de 2025, expandindo sua rede de fábricas para cinco locais em Taiwan, Japão e Tailândia. Essa expansão melhora a cobertura geográfica para fábricas que buscam resiliência regional da cadeia de suprimentos. A Meister Abrasives oferece rodas UF DIA de auto-afiação que reduzem o entupimento e podem produzir superfícies com capacidade de Planarização Química Mecânica (CMP) em substratos de SiC pré-retificados. A Asahi Diamond Industrial tem se concentrado em produtos de ligação metálica porosa para retificação de granulação fina de SiC e GaN.
O mercado de rodas de retificação traseira também inclui fornecedores chineses que competem em aplicações de nós maduros e substratos especiais com produtos de menor custo. Os fornecedores estabelecidos mantêm vantagem onde qualificações de semicondutores compostos e desempenho de encapsulamento avançado são necessários. O monitoramento do desempenho da roda em tempo real está se tornando cada vez mais relevante à medida que os clientes buscam dados para apoiar decisões de controle de processo. A DISCO registrou um pedido de patente em junho de 2026 para um aparelho de processamento de wafer que usa ajuste do centro de gravidade de carga e controle de inclinação do fuso. Os fornecedores capazes de suportar essa interface estão melhor posicionados para atingir as metas de variação total de espessura na produção de HBM e lógica avançada.
Líderes da Indústria de Rodas de Retificação Traseira
-
DISCO CORPORATION
-
Saint-Gobain
-
Asahi Diamond Industrial Co.,Ltd.
-
KINIK COMPANY
-
EHWA DIAMOND
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rodas de Retificação Traseira
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DIPROTEX S.A.S.
- DISCO CORPORATION
- EHWA DIAMOND
- Henan E-Grind Abrasives Co., Ltd.
- KINIK COMPANY
- KURE GRINDING WHEEL
- Meister Abrasives AG
- More SuperHard Products Co., Ltd
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- TOKYO DIAMOND TOOLS MFG.CO.,LTD.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG

Recent Industry Developments in Mercado de Rodas de Retificação Traseira
- Junho de 2026: A SK Siltron expandiu sua nova fábrica de wafers de silício de 300 mm em Gumi, Coreia do Sul, concluindo um programa de investimento plurianual de KRW 2,3 trilhões (~1,6 bilhões de USD). A instalação visa utilização acima de 90%, sustentada por pedidos garantidos dos clientes âncora Samsung e SK Hynix.
- Março de 2026: A Tower Semiconductor anunciou planos para assumir a propriedade total da instalação Fab 7 de 300 mm em Uozu, Japão, com apoio do METI, e para expandir a capacidade de Fotônica de Silício e Germânio de Silício de 300 mm, criando demanda sustentada por consumíveis em uma fábrica japonesa de nós avançados em crescimento.


Escopo do Relatório Global do Mercado de Rodas de Retificação Traseira
As rodas de retificação traseira são ferramentas abrasivas especializadas usadas na fabricação de semicondutores para afinar a parte traseira de wafers de silício e remover o estresse superficial após a fabricação microeletrônica. Elas retificam o lado em branco de um wafer, oposto aos padrões de circuito, para atingir espessura, planicidade e resistência estrutural precisas.
O mercado de rodas de retificação traseira é segmentado por tipo, aplicação, indústria do usuário final e geografia. Por tipo, o mercado é segmentado em rodas de retificação de diamante, rodas de retificação CBN, rodas de retificação de ligação de resina, rodas de retificação de ligação metálica e outros. Por aplicação, o mercado é segmentado em retificação de wafer semicondutor, LED e optoeletrônica, retificação de componentes eletrônicos, eletrônica automotiva e outros. Por indústria do usuário final, o mercado é segmentado em eletrônica e semicondutores, automotivo, aeroespacial e defesa, eletrônica de consumo e outros. O relatório também cobre o tamanho do mercado e as previsões para as rodas de retificação traseira em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Rodas de Retificação de Diamante |
| Rodas de Retificação CBN |
| Rodas de Retificação de Ligação de Resina |
| Rodas de Retificação de Ligação Metálica |
| Outros |
| Retificação de Wafer Semicondutor |
| LED e Optoeletrônica |
| Retificação de Componentes Eletrônicos |
| Eletrônica Automotiva |
| Outros |
| Eletrônica e Semicondutores |
| Automotivo |
| Aeroespacial e Defesa |
| Eletrônica de Consumo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Rodas de Retificação de Diamante | |
| Rodas de Retificação CBN | ||
| Rodas de Retificação de Ligação de Resina | ||
| Rodas de Retificação de Ligação Metálica | ||
| Outros | ||
| Por Aplicação | Retificação de Wafer Semicondutor | |
| LED e Optoeletrônica | ||
| Retificação de Componentes Eletrônicos | ||
| Eletrônica Automotiva | ||
| Outros | ||
| Por Indústria do Usuário Final | Eletrônica e Semicondutores | |
| Automotivo | ||
| Aeroespacial e Defesa | ||
| Eletrônica de Consumo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Rodas de Retificação Traseira?
O tamanho do mercado de rodas de retificação traseira foi avaliado em 1,54 bilhões de USD em 2025 e estima-se que cresça de 1,63 bilhões de USD em 2026 para atingir 2,19 bilhões de USD até 2031, a um CAGR de 6,14% durante o período de previsão (2026-2031).
Qual tipo de roda impulsiona a receita de rodas de retificação?
As Rodas de Retificação de Diamante lideraram com uma participação de receita de 42,56% em 2025 devido à sua dureza, comportamento de desgaste previsível e compatibilidade com processos de silício estabelecidos.
Qual aplicação de roda de retificação traseira está crescendo mais rapidamente?
LED e Optoeletrônica tem projeção de crescimento a um CAGR de 7,57% até 2031, sustentado pelas necessidades de precisão para substratos de safira e GaN.
Por que os wafers de SiC e GaN são importantes para os fornecedores de rodas?
SiC e GaN são mais duros e mais frágeis do que o silício, o que aumenta a necessidade de design de ligação controlado, gerenciamento de calor e maior vida útil da roda.
Página atualizada pela última vez em:



