
Marktgröße und Marktanteil für Rückschleifscheiben
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.63 Milliarden US-Dollar |
| Marktgröße (2031) | 2.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Rückschleifscheiben von Mordor Intelligence
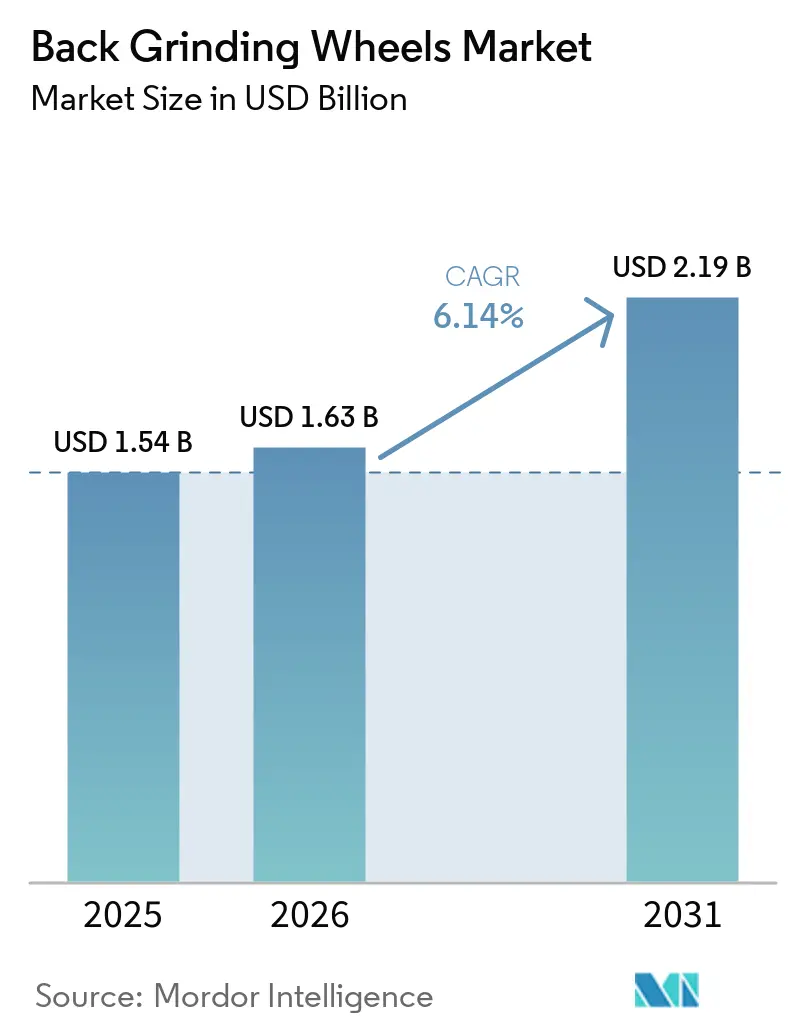
Die Marktgröße für Rückschleifscheiben wurde im Jahr 2025 auf 1,54 Milliarden USD geschätzt und soll von 1,63 Milliarden USD im Jahr 2026 auf 2,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2026–2031). Der Markt für Rückschleifscheiben wird durch Advanced Packaging geprägt, bei dem dünne Dies und gestapelte Bauelemente die Gesamtdickenvariation und Schäden unterhalb der Oberfläche zu zentralen Auswahlkriterien machen. Die heterogene Integration hat den Bedarf an Prozesskontrolle über Logik-, Speicher- und Leistungsbauelemente innerhalb eines einzigen Gehäuses hinweg erhöht. Dies verlagert die Rolle des Lieferanten vom Verkauf eines Verbrauchsmaterials hin zur Unterstützung einer qualifizierten Prozesssequenz. Der Markt profitiert auch vom Übergang zu größeren Wafern und härteren Substratmaterialien, die neue Scheibenspezifikationen erfordern und nicht direkt von älteren Produktionslinien übernommen werden können. Die Nachfrage bleibt an die Fab-Auslastung gebunden, da der Scheibenaustausch der Produktionsaktivität mit einer kurzen Verzögerung folgt.
Wichtigste Erkenntnisse des Berichts
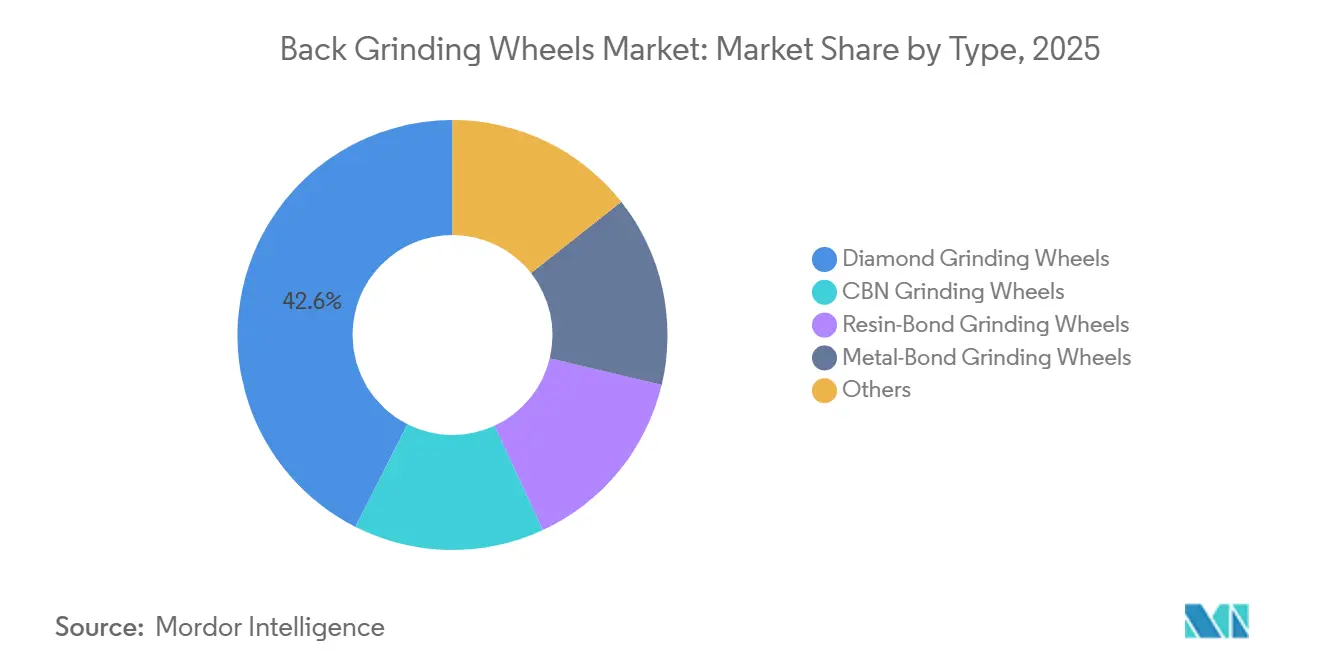
- Nach Typ führten Diamantschleifscheiben im Jahr 2025 mit einem Umsatzanteil von 42,56 %, während Metallbindungs-Schleifscheiben bis 2031 voraussichtlich mit einer CAGR von 7,32 % wachsen werden.
- Nach Anwendung entfiel auf das Halbleiter-Wafer-Schleifen im Jahr 2025 ein Anteil von 35,13 % am Umsatz, während LED und Optoelektronik bis 2031 voraussichtlich mit einer CAGR von 7,57 % wachsen werden.
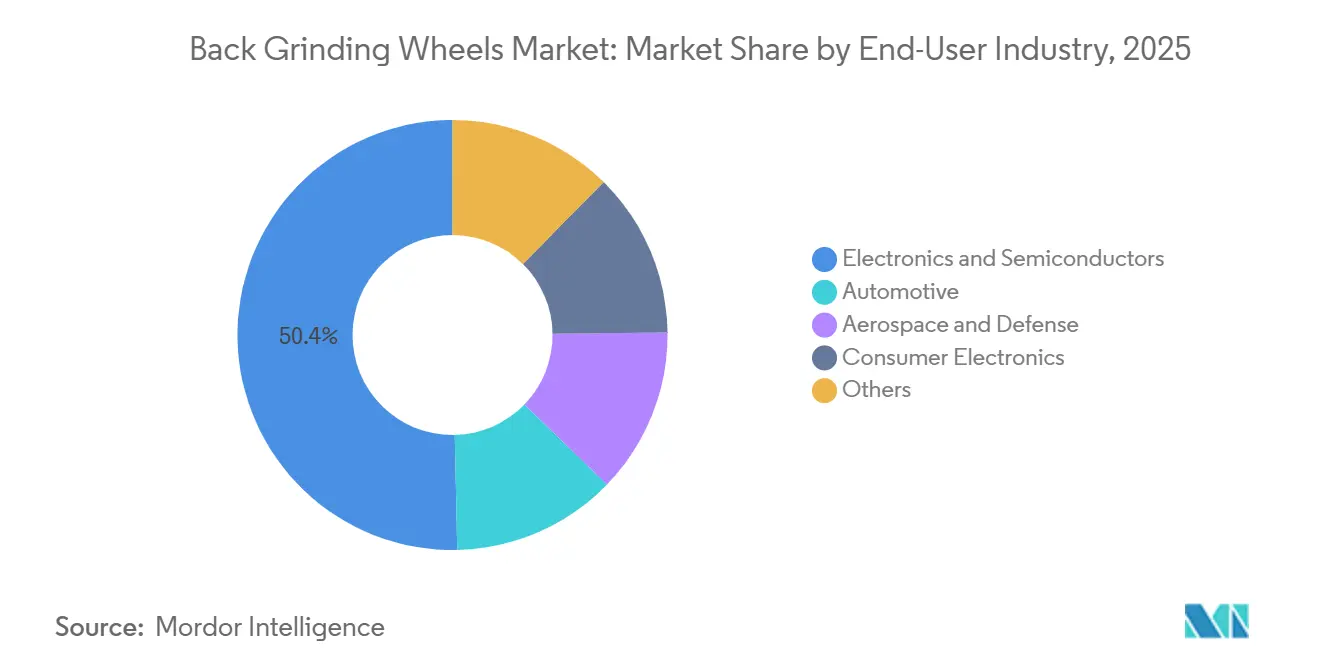
- Nach Endverbraucherbranche entfiel auf Elektronik und Halbleiter im Jahr 2025 ein Umsatzanteil von 50,35 %, und es wird prognostiziert, dass dieser Bereich bis 2031 mit einer CAGR von 8,13 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 43,79 % und soll bis 2031 mit einer CAGR von 7,76 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Advanced Packaging und Einführung ultradünner Dies | +1.8% | Global, mit der höchsten Dichte in Taiwan, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Migration zur 300-mm-Wafer-Verarbeitung | +1.5% | Global, mit Nordamerika und Asien-Pazifik als Hauptnutznießern | Mittelfristig (2–4 Jahre) |
| Anforderungen an das Ausdünnen von SiC- und GaN-Wafern | +1.2% | Global, mit EV-Lieferkettenstandorten in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach KI-, High Bandwidth Memory (HBM)- und Hochleistungsrechenbauelementen | +1.0% | Global, mit den höchsten Kapitalausgaben in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Automatisiertes Schleifen und prädiktive Prozesskontrolle | +0.6% | Global, mit früher Einführung in Japan und Taiwan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Advanced Packaging und Einführung ultradünner Dies
Das Wachstum von 3D-Chip-Stapelung und heterogener Integration unterstützt die Nachfrage im Markt für Rückschleifscheiben, da diese Technologien eine präzisere Ausdünnung erfordern als frühere Bulk-Silizium-Prozesse. HBM4-Die-Stapel erfordern, dass einzelne Dies vor der Montage auf 30–50 μm ausgedünnt werden, was die Kontrolle der Gesamtdickenvariation über 300-mm-Wafer hinweg zu einer kritischen Prozessanforderung macht. DISCO dokumentierte, dass Anpassungen am Verarbeitungspunkt die Gesamtdickenvariation beeinflussen und die Spezifikationen in Richtung feinkörniger, glasgebundener Formulierungen verschieben, die in der Lage sind, Oberflächen in Chemical Mechanical Planarization (CMP)-Qualität ohne einen zwischengeschalteten Polierschritt zu liefern. Die Produktion ultradünner Dies verwendet sowohl Grob- als auch Feinschleifphasen, was den Scheibenverbrauch pro Wafer im Vergleich zu herkömmlichen Ausdünnungszielen erhöht. Lieferanten müssen daher neben der Materialabtragsfähigkeit auch eine wiederholbare Oberflächenqualität nachweisen. Der Markt für Rückschleifscheiben profitiert von diesem Wandel, da Verpackungsingenieure die Scheibenleistung zusammen mit anderen Prozessparametern qualifizieren müssen.
Migration zur 300-mm-Wafer-Verarbeitung
Die Umstellung von Legacy-Fertigungslinien auf die 300-mm-Verarbeitung unterstützt ebenfalls den Markt für Rückschleifscheiben. Ein größerer Wafer vergrößert die Schleifkontaktfläche und erhöht den Materialbedarf, der bei jedem Prozesszyklus an jede Scheibe gestellt wird. SEMI prognostizierte für 2026 globale Ausgaben für 300-mm-Front-End-Ausrüstung in Höhe von 142 Milliarden USD, ein Anstieg von 25 % gegenüber dem Vorjahr, und berichtete, dass die installierte 300-mm-Kapazität bis 2029 jährlich um 7 % stieg. Im Dezember 2025 brachte DISCO seinen vollautomatischen 300-mm-Schleifer DFG8561 auf den Markt, der einen 1,6-fachen Durchsatz im Vergleich zu seinem Vorgänger für Kunden aus den Bereichen Automobil-Mikrocontrollereinheit (MCU) und analoge integrierte Schaltkreise bietet, die von 5-Zoll- und 6-Zoll-Plattformen migrieren. Jede Migration erfordert eine neue Qualifizierung, da für die 200-mm-Verarbeitung genehmigte Spezifikationen nicht direkt auf eine 300-mm-Linie übertragen werden können. Dies schafft diskrete Möglichkeiten für Scheibenlieferanten, wenn Fertigungsanlagen ihre Prozessplattformen aufrüsten und genehmigte Prozessrezepte zurücksetzen.
Anforderungen an das Ausdünnen von SiC- und GaN-Wafern
Der Markt für Rückschleifscheiben profitiert von der SiC- und GaN-Verarbeitung, da diese Substrate härter und spröder als Silizium sind. Ihre physikalischen Eigenschaften erhöhen den Scheibenverschleiß und erfordern ein engeres Bindungsmanagement, eine bessere Wärmekontrolle und eine bessere Dickenvariationsleistung über wiederholte Produktionsläufe hinweg. Infineon brachte seine ersten 200-mm-SiC-Produkte im ersten Quartal 2025 auf den Markt und setzte den Hochlauf seines Kulim-Moduls 3 in Richtung Hochvolumenproduktion fort. JTEKT berichtete, dass seine nanoVi-Schleifscheibe durch Modifikation der Schleifkörner, des Bindungsmittels und der Porenstruktur eine 2,3-mal längere Standzeit als herkömmliche Scheiben bei SiC-Leistungshalbleiter-Wafern erzielte[1]JTEKT Corporation, "Entwicklung einer Schleifscheibe mit verlängerter Standzeit für SiC-Leistungshalbleiter-Wafer," JTEKT Engineering Journal, jtekt.co.jp.. Die Standzeit der Scheiben bleibt ein wichtiger Produktionskostenfaktor, selbst wenn sich die Substratausbeuten verbessern. Infolgedessen tragen Verbindungshalbleiter mehr zur Nachfrage nach Rückschleifscheiben bei, als ihre Stückzahlen allein vermuten lassen würden.
Nachfrage nach KI, HBM und Hochleistungsrechenbauelementen
Der Markt für Rückschleifscheiben ist durch das Ausdünnen von HBM-Dies und eine höhere Auslastung in Speicher- und Logikfertigungsanlagen mit der KI-Rechennachfrage verknüpft. SEMI berichtete von globalen Abrechnungen für Halbleiterausrüstung in Höhe von 135,1 Milliarden USD im Jahr 2025, ein Anstieg von 15 % gegenüber dem Vorjahr, während die Abrechnungen für Montage- und Verpackungsausrüstung um 21 % stiegen. Diese Verpackungsinvestitionen erfordern eine präzise Wafer-Ausdünnung vor der Hochdichte-Bauelementemontage und sichern damit die Nachfrage nach Verbrauchsmaterialien, da die Bauelementarchitekturen komplexer werden. In der Zeitschrift Journal of Intelligent Manufacturing veröffentlichte Forschungsergebnisse ergaben, dass eine auf maschinellem Lernen basierende Schleifüberwachung die Produktionsleistung und Arbeitseffizienz um bis zu 20 % verbessern kann. Es wird erwartet, dass automatisiertes Schleifen und prädiktive Prozesskontrolle zunächst in Japan und Taiwan eingeführt werden, wo eine frühe Akzeptanz bereits erkennbar ist. Der Markt für Rückschleifscheiben kann davon profitieren, wenn Scheibenlieferanten nachvollziehbare Prozessdaten zusammen mit physischen Werkzeugen bereitstellen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklizität der Kapitalausgaben in der Halbleiterindustrie | -0.8% | Global, am stärksten ausgeprägt in speicherlastigen Märkten in Südkorea und China | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifizierungskosten für neue Scheibenspezifikationen | -0.5% | Global, konzentriert in Fabs mit fortschrittlichen Knoten in Taiwan und Südkorea | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Diamant, kubischem Bornitrid (CBN) und Bindungsmaterialien | -0.4% | Global, mit der höchsten Lieferkettenanfälligkeit in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklizität der Kapitalausgaben in der Halbleiterindustrie
Der Markt für Rückschleifscheiben folgt dem Halbleiterausrüstungszyklus, da Fabs Scheiben seltener ersetzen, wenn die Auslastung sinkt. Dies kann zu Nachfragerückgängen führen, selbst wenn der langfristige Bedarf an dünnen Dies und Verbundsubstraten intakt bleibt. DISCO berichtete in seinen Ergebnissen für das Geschäftsjahr 2026 von einem Zwei-Geschwindigkeiten-Umfeld, mit erhöhter KI-getriebener Logik- und High Bandwidth Memory (HBM)-Nachfrage, während die Lieferungen von Leistungshalbleitern aufgrund schwacher EV-Nachfrage schwächer ausfielen. Lieferanten müssen Lagerbestände und Kundenexposition über Speicher-, Logik-, Leistungs- und Displayproduktion hinweg verwalten. Versorgungsengpässe bei Diamant, CBN und Bindungsmaterialien können die Planung weiter erschweren, wenn Hersteller schnell auf eine Auslastungserholung reagieren müssen. Der Markt für Rückschleifscheiben bleibt strukturell unterstützt, aber die kurzfristige Nachfrage kann ungleichmäßig sein.
Hohe Qualifizierungskosten für neue Scheibenspezifikationen
Neue Scheibenspezifikationen durchlaufen in fortschrittlichen Halbleiter-Fabs einen langwierigen Qualifizierungsprozess. Der Prozess erfordert die Validierung von Oberflächenrauheit, Gesamtdickenvariation, Die-Festigkeit und Schäden unterhalb der Oberfläche unter Produktionsbedingungen. Im Jahr 2025 bei IOP Science veröffentlichte Forschungsergebnisse entwickelten Vorhersagemodelle für Oberflächenrauheit und Tiefe von Schäden unterhalb der Oberfläche beim Schleifen von Halbleitermaterialien und veranschaulichten die technische Komplexität dieser Bewertungen[2]IOP Publishing, "Vorhersagemodelle für die Oberflächenrauheit und die Tiefe von Schäden unterhalb der Oberfläche von Halbleitermaterialien beim Präzisionsschleifen," IOP Science, iopscience.iop.org.. Qualifizierungsarbeiten können Monate dauern und dedizierte Ingenieurressourcen erfordern, was Design-ins und Kundenbemühungen zur Reduzierung der Abhängigkeit von einer einzigen Quelle verlangsamt. KINIK erklärte, dass es im Jahr 2026 ein zweistelliges Umsatzwachstum in seiner Schleifscheibeneinheit anstrebt, nach den Übernahmen von MKS in Japan und MGT in Thailand im April 2025. Diese Akquisitionsstrategie kann dem Unternehmen helfen, etablierte Qualifizierungen über eine breitere Anzahl von Produktionsstandorten zu nutzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Diamantschleifscheiben führen nach Marktanteil, während Metallbindungsscheiben bei Verbundsubstraten an Bedeutung gewinnenDiamantschleifscheiben hielten im Jahr 2025 einen Marktanteil von 42,56 % am Markt für Rückschleifscheiben. Ihre Position spiegelt die Härte des Diamantschleifmittels, das vorhersehbare Verschleißverhalten und die Kompatibilität mit Scheibenabrichtmethoden wider, die bereits in Fab-Prozessrezepten verwendet werden. Diese Werkzeuge eignen sich für etablierte Siliziumanwendungen, bei denen Kunden einen konsistenten Materialabtrag und ein bewährtes Prozessverhalten schätzen. CBN-Schleifscheiben werden in Anwendungen eingesetzt, die geringere Schleifkräfte auf thermisch empfindlichen Substraten erfordern. Kunstharzgebundene Schleifscheiben bleiben in Feinschleifphasen üblich, bei denen die Oberflächengüte wichtiger ist als die Abtragsrate.
Metallbindungs-Schleifscheiben sollen bis 2031 mit einer CAGR von 7,32 % wachsen, der schnellsten Rate unter den Typkategorien. Ihr Einsatz nimmt mit der Produktion von SiC und GaN zu, wo kunstharzgebundene Alternativen möglicherweise Grenzen beim Wärmemanagement und der Werkzeugstandzeit haben. Asahi Diamond Industrial Co., Ltd. erklärte, dass seine poröse M-Cloud-Serie das Feinschleifen von SiC und GaN ermöglicht und dabei eine stärkere Verschleißfestigkeit als glasgebundene Scheiben bei äquivalenter Korngröße bietet. Glasgebundene und galvanisch beschichtete Produkte in der Kategorie Sonstige adressieren Hochpräzisions- und Prototypenarbeiten, bei denen individuelle Spezifikationen wichtiger sind als der Marktanteil. Der Markt für Rückschleifscheiben erfordert mehrere Bindungstypen, da kein einzelnes Scheibendesign die gesamte Verbundhalbleiter-Prozesssequenz abdeckt.


Nach Anwendung:
Halbleiter-Wafer-Schleifen führt, während LED und Optoelektronik schneller wächstDas Halbleiter-Wafer-Schleifen entfiel im Jahr 2025 auf 35,13 % des Marktes für Rückschleifscheiben. Die Siliziumwafer-Produktion unterstützt diese Anwendung, während fortschrittliche Knoten für dünne Dies und Package-on-Package-Designs den Scheibenverbrauch pro Wafer erhöhen. Das Schleifen muss Dicke, Oberflächenzustand und potenzielle Schäden vor nachgelagerten Verpackungsstufen kontrollieren. Die Anwendung bleibt die primäre Nachfragebasis für Lieferanten mit qualifizierten Siliziumverfahren. Ihr Umfang macht auch Produktionseffizienz und Versorgungszuverlässigkeit zu wichtigen Einkaufsfaktoren.
LED und Optoelektronik sollen bis 2031 mit einer CAGR von 7,57 % wachsen, der schnellsten Rate unter den Anwendungen. Saphir- und GaN-Substrate, die in Mikro-LED- und Displayprodukten der nächsten Generation verwendet werden, erfordern eine Präzision, die über das standardmäßige Siliziumausdünnen hinausgeht. Ein im April 2026 in Photonics veröffentlichter Artikel beschrieb die Nanometer-Präzisionsfertigung von Saphir als abhängig von der Prozesskontrolle von Morphologie und Schäden unterhalb der Oberfläche. Kürzere Qualifizierungszyklen in der Mikro-LED-Produktion können neue Scheibenspezifikationen schneller in den Einsatz bringen als in Speicher- oder Logik-Fabs. Automobilelektronik erhöht ebenfalls die Nachfrage, da SiC auf 200-mm-Wafer umsteigt. Bosch führte 2026 seine SiC-MOSFETs der dritten Generation auf 200-mm-Wafern für Premium- und Massenmarkt-EV-Anwendungen ein.
Nach Endverbraucherbranche:
Elektronik und Halbleiter führen sowohl nach Marktanteil als auch nach WachstumsrateElektronik und Halbleiter entfielen im Jahr 2025 auf 50,35 % des globalen Umsatzes. Kunden aus fortschrittlichen Knoten in Foundry und Speicher benötigen eine enge Kontrolle der Gesamtdickenvariation, ein stufenweises Schleifen und häufige Prozessänderungen für neue Bauelementeeinführungen. KI-Silizium, High-Bandwidth-Memory (HBM) und Advanced Packaging erhöhen die Anzahl der Anwendungsfälle, die dünne, mechanisch stabile Dies erfordern. Unterhaltungselektronik schafft ein separates Nachfragemuster rund um ultradünne Smartphone-Anwendungsprozessoren und Bildsensorverpackungen. Diese Anforderungen sichern die Nachfrage nach Feinschleifspezifikationen, selbst wenn Endprodukte kürzere Auffrischungszyklen haben.
Für Elektronik und Halbleiter wird bis 2031 eine CAGR von 8,13 % prognostiziert, die schnellste Rate unter den Endverbraucherkategorien. Die Automobilnachfrage ist strategisch wichtig, da der SiC-Leistungsbauelementeinhalt mit der Einführung von 800-V-Fahrzeugplattformen zunimmt. Infineons One Virtual Fab verknüpft die Prozessoptimierung zwischen Villach, Österreich, und Kulim, Malaysia, und unterstützt einen Multi-Standort-SiC-Produktionsansatz. Luft- und Raumfahrt sowie Verteidigung bleiben ein kleineres Premium-Segment mit strengen Qualifizierungsanforderungen und dauerhaften Lieferantenbeziehungen. Medizinische, industrielle und Forschungsanwender in der Kategorie Sonstige erfordern eine Substratverarbeitung mit geringem Ausstoß und hoher Präzision und können individuelle Spezifikationen zu höheren Preisen akzeptieren.
Geografische Analyse
APAC-Markt für Rückschleifscheiben
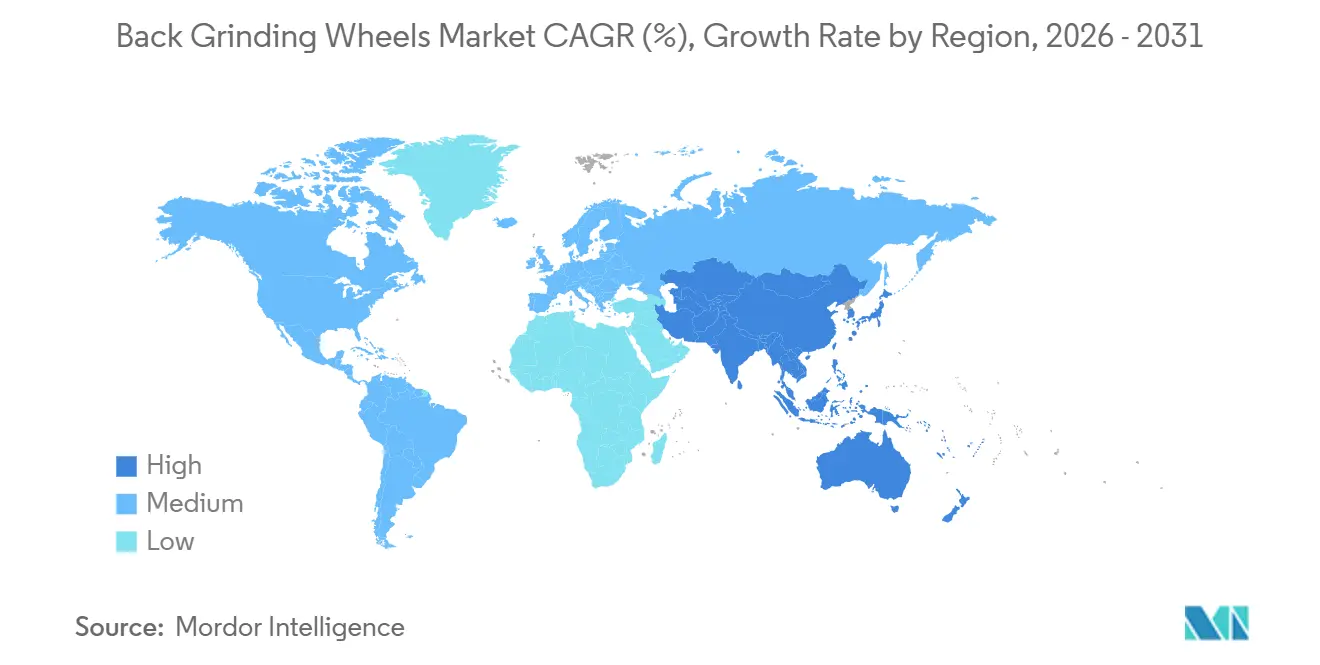
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 43,79 % am Markt für Rückschleifscheiben und wird voraussichtlich bis 2031 mit einer CAGR von 7,76 % wachsen. Taiwan, Südkorea, Japan und China beherbergen Wafer-Fabs, ausgelagerte Halbleitermontage- und Testanlagen (OSAT) sowie LED-Hersteller, die einen häufigen Austausch von Verbrauchsmaterialien erfordern. Taiwans Gießerei- und Verpackungsbasis erfordert eine strenge Kontrolle der Gesamtdickenvariation, was die Austauschfrequenz bei fortgeschrittenen Verpackungsknoten erhöht. Südkoreas Speicher- und Verpackungsaktivitäten stellen ein weiteres wichtiges Nachfragezentrum dar. Japan bleibt durch Lieferanten wie DISCO und Tokyo Diamond Tools eine wichtige Quelle für Scheibentechnologie.
APAC-, Nordamerika- und Europa-Markt für Rückschleifscheiben
China baut Kapazitäten bei reifen Halbleiterknoten aus und unterstützt damit die regionale Nachfrage nach Bearbeitungswerkzeugen und Verbrauchsmaterialien. Seine Position in der Lieferkette für synthetische Diamanten beeinflusst auch die Beschaffungsbedingungen für Scheibenhersteller außerhalb Chinas. Nordamerika und Europa weisen unterschiedliche Nachfrageprofile auf, die durch Spezialsubstrate, Leistungshalbleiter und die Verlagerung von Kapazitäten ins Inland geprägt sind. Das Gesetz der Europäischen Kommission über kritische Rohstoffe identifiziert synthetischen Diamant und polykristallinen Diamantkompakt als strategische Materialien, was die regionale Versorgungsresilienz stärken könnte.
MEA- und Südamerika-Markt für Rückschleifscheiben
Südamerika, der Nahe Osten und Afrika sind nach wie vor Märkte in einem frühen Entwicklungsstadium für die spezialisierte Nachfrage nach Rückschleifscheiben. Brasilien unterstützt regionale Aktivitäten durch Elektronikmontage und Komponentenfertigung. Die Vision-2030-Programme Saudi-Arabiens wecken Interesse an nachgelagerten Halbleiterinvestitionen. Die Nachfrage in diesen Regionen ist in erster Linie mit Montage- und Testaktivitäten verbunden, bei denen in Asien-Pazifik und Nordamerika hergestellte Komponenten verarbeitet werden. Der direkte Verbrauch spezialisierter Scheiben bleibt bis 2031 moderat, sodass der Markt für Rückschleifscheiben auf etablierte Fertigungs- und Verpackungszentren konzentriert bleibt.

Wettbewerbslandschaft
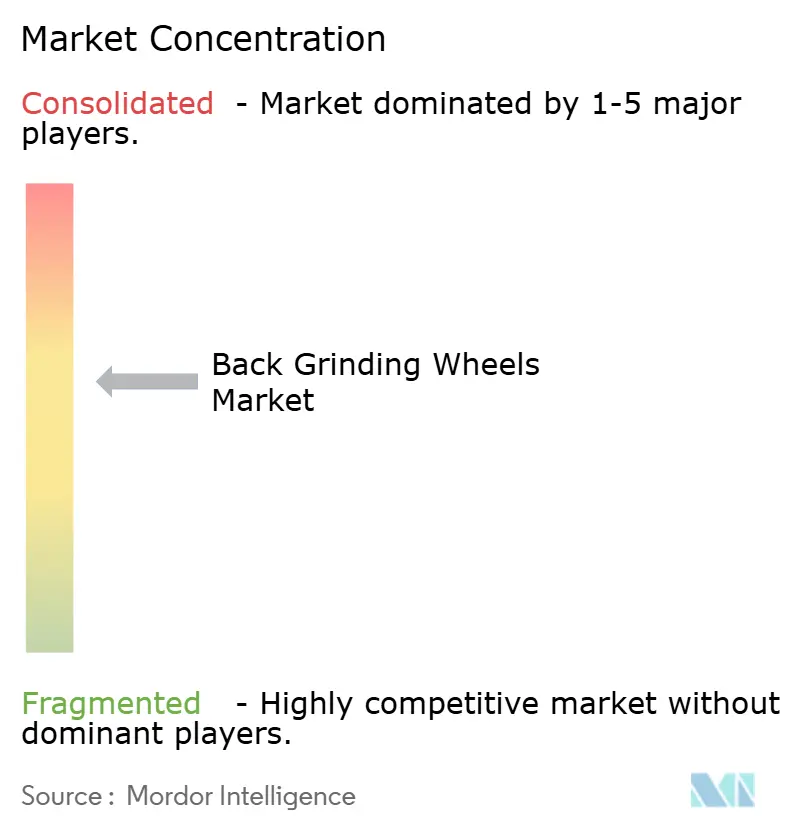
Der Markt für Rückschleifscheiben ist mäßig konsolidiert, wobei japanische, koreanische, taiwanesische und Schweizer Hersteller etablierte Qualifizierungsbeziehungen bei großen Wafer-Fabs unterhalten. Ihre technische Position basiert auf Prozesswissen, genehmigten Spezifikationen und der Fähigkeit, anspruchsvolle Anforderungen für dünne Wafer und Verbundsubstrate zu erfüllen. DISCO integriert Schleifausrüstung mit Präzisionsverarbeitungswerkzeugen, was dem Unternehmen hilft, Scheiben-Design-ins zu sichern, wenn Kunden Ausrüstung auswählen. DISCO berichtete für das Geschäftsjahr 2026 Kapitalausgaben von 33 Milliarden JPY (~0,20 Milliarden USD) und Forschungs- und Entwicklungsausgaben von 38 Milliarden JPY (~0,23 Milliarden USD), was diesen integrierten Ansatz unterstützt. Dieses Modell positioniert die Scheibe als Teil einer umfassenderen Prozesslösung und nicht als eigenständiges Verbrauchsmaterial.
KINIK übernahm im April 2025 MKS in Japan und MGT in Thailand und erweiterte sein Fabriknetzwerk auf fünf Standorte in Taiwan, Japan und Thailand. Diese Expansion verbessert die geografische Abdeckung für Fabs, die regionale Versorgungsresilienz anstreben. Meister Abrasives bietet selbstschärfende UF-DIA-Scheiben an, die Verstopfungen reduzieren und Chemical Mechanical Planarization (CMP)-fähige Oberflächen auf vorgeschliffenen SiC-Substraten erzeugen können. Asahi Diamond Industrial hat sich auf poröse Metallbindungsprodukte für das Feinschleifen von SiC und GaN konzentriert.
Der Markt für Rückschleifscheiben umfasst auch chinesische Lieferanten, die in Anwendungen mit reifen Knoten und Spezialsubstraten mit kostengünstigeren Produkten konkurrieren. Etablierte Lieferanten behalten einen Vorteil, wo Qualifizierungen für Verbundhalbleiter und Advanced-Packaging-Leistung erforderlich sind. Die Echtzeit-Überwachung der Scheibenleistung wird zunehmend relevanter, da Kunden Daten zur Unterstützung von Prozesskontrollentscheidungen suchen. DISCO reichte im Juni 2026 eine Patentanmeldung für eine Wafer-Verarbeitungsvorrichtung ein, die Lastschwerpunktanpassung und Spindelneigungssteuerung verwendet. Lieferanten, die diese Schnittstelle unterstützen können, sind besser positioniert, um Gesamtdickenvariationsziele in der HBM- und Advanced-Logic-Produktion zu adressieren.
Marktführer für Rückschleifscheiben
-
DISCO CORPORATION
-
Saint-Gobain
-
Asahi Diamond Industrial Co.,Ltd.
-
KINIK COMPANY
-
EHWA DIAMOND
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rückschleifscheiben
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DIPROTEX S.A.S.
- DISCO CORPORATION
- EHWA DIAMOND
- Henan E-Grind Abrasives Co., Ltd.
- KINIK COMPANY
- KURE GRINDING WHEEL
- Meister Abrasives AG
- More SuperHard Products Co., Ltd
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- TOKYO DIAMOND TOOLS MFG.CO.,LTD.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG

Recent Industry Developments in Markt für Rückschleifscheiben
- Juni 2026: SK Siltron nahm sein neues 300-mm-Siliziumwafer-Werk in Gumi, Südkorea, in Betrieb und schloss ein mehrjähriges Investitionsprogramm in Höhe von 2,3 Billionen KRW (~1,6 Milliarden USD) ab. Die Anlage zielt auf eine Auslastung von über 90 % ab, unterstützt durch gesicherte Aufträge von Ankerabnehmern Samsung und SK Hynix.
- März 2026: Tower Semiconductor gab Pläne bekannt, die vollständige Eigentümerschaft der 300-mm-Fab 7 in Uozu, Japan, unter METI-Unterstützung zu übernehmen und die 300-mm-Kapazitäten für Silizium-Photonik und Silizium-Germanium auszubauen, was eine anhaltende Nachfrage nach Verbrauchsmaterialien in einer wachsenden japanischen Fab mit fortschrittlichen Knoten schafft.


Berichtsumfang des globalen Marktes für Rückschleifscheiben
Rückschleifscheiben sind spezialisierte Schleifwerkzeuge, die in der Halbleiterfertigung verwendet werden, um die Rückseite von Siliziumwafern auszudünnen und Oberflächenspannungen nach der mikroelektronischen Fertigung zu beseitigen. Sie schleifen die leere Seite eines Wafers, gegenüber den Schaltungsmustern, um eine präzise Dicke, Ebenheit und strukturelle Festigkeit zu erreichen.
Der Markt für Rückschleifscheiben ist nach Typ, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Diamantschleifscheiben, CBN-Schleifscheiben, kunstharzgebundene Schleifscheiben, Metallbindungs-Schleifscheiben und Sonstige segmentiert. Nach Anwendung ist der Markt in Halbleiter-Wafer-Schleifen, LED und Optoelektronik, Schleifen elektronischer Komponenten, Automobilelektronik und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Elektronik und Halbleiter, Automobilindustrie, Luft- und Raumfahrt sowie Verteidigung, Unterhaltungselektronik und Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Rückschleifscheiben in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Diamantschleifscheiben |
| CBN-Schleifscheiben |
| Kunstharzgebundene Schleifscheiben |
| Metallbindungs-Schleifscheiben |
| Sonstige |
| Halbleiter-Wafer-Schleifen |
| LED und Optoelektronik |
| Schleifen elektronischer Komponenten |
| Automobilelektronik |
| Sonstige |
| Elektronik und Halbleiter |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Unterhaltungselektronik |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Diamantschleifscheiben | |
| CBN-Schleifscheiben | ||
| Kunstharzgebundene Schleifscheiben | ||
| Metallbindungs-Schleifscheiben | ||
| Sonstige | ||
| Nach Anwendung | Halbleiter-Wafer-Schleifen | |
| LED und Optoelektronik | ||
| Schleifen elektronischer Komponenten | ||
| Automobilelektronik | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Automobilindustrie | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Unterhaltungselektronik | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Rückschleifscheiben?
Die Marktgröße für Rückschleifscheiben wurde im Jahr 2025 auf 1,54 Milliarden USD geschätzt und soll von 1,63 Milliarden USD im Jahr 2026 auf 2,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2026–2031).
Welcher Scheibentyp treibt den Umsatz mit Schleifscheiben an?
Diamantschleifscheiben führten im Jahr 2025 mit einem Umsatzanteil von 42,56 % aufgrund ihrer Härte, ihres vorhersehbaren Verschleißverhaltens und ihrer etablierten Kompatibilität mit Siliziumverfahren.
Welche Anwendung für Rückschleifscheiben wächst am schnellsten?
LED und Optoelektronik soll bis 2031 mit einer CAGR von 7,57 % wachsen, unterstützt durch Präzisionsanforderungen für Saphir- und GaN-Substrate.
Warum sind SiC- und GaN-Wafer für Scheibenlieferanten wichtig?
SiC und GaN sind härter und spröder als Silizium, was den Bedarf an kontrolliertem Bindungsdesign, Wärmemanagement und längerer Scheibenstandzeit erhöht.
Seite zuletzt aktualisiert am:



