
Taille et part du marché des meules de rectification arrière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
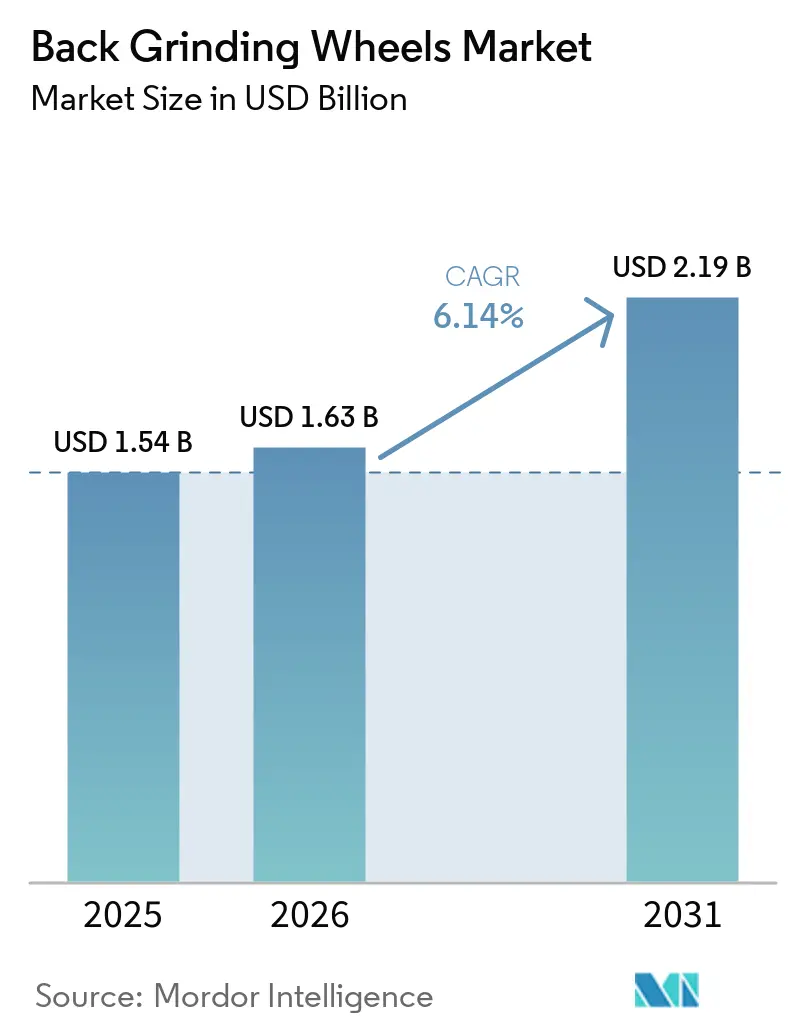
| Taille du Marché (2026) | 1.63 Milliards de dollars |
| Taille du Marché (2031) | 2.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meules de rectification arrière par Mordor Intelligence
La taille du marché des meules de rectification arrière était évaluée à 1,54 milliard USD en 2025 et devrait croître de 1,63 milliard USD en 2026 pour atteindre 2,19 milliards USD d'ici 2031, à un CAGR de 6,14 % durant la période de prévision (2026-2031). Le marché des meules de rectification arrière est façonné par l'emballage avancé, où les puces minces et les dispositifs empilés font de la variation totale d'épaisseur et des dommages en sous-surface des critères de sélection essentiels. L'intégration hétérogène a accru le besoin de contrôle des procédés pour les dispositifs logiques, mémoire et de puissance au sein d'un même boîtier. Cela fait évoluer le rôle du fournisseur, qui passe de la vente d'un consommable au soutien d'une séquence de procédés qualifiée. Le marché bénéficie également de la transition vers des plaquettes de plus grand diamètre et des matériaux de substrat plus durs, qui nécessitent de nouvelles spécifications de meules plutôt qu'un transfert direct depuis les anciennes lignes de production. La demande reste liée au taux d'utilisation des fabs, car le remplacement des meules suit l'activité de production avec un court décalage.
Principaux enseignements du rapport
- Par type, les meules diamantées ont dominé avec une part de revenus de 42,56 % en 2025, tandis que les meules à liant métallique devraient se développer à un CAGR de 7,32 % jusqu'en 2031.
- Par application, la rectification de plaquettes semiconductrices a représenté 35,13 % des revenus de 2025, tandis que les LED et l'optoélectronique devraient se développer à un CAGR de 7,57 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semiconducteurs ont représenté 50,35 % des revenus en 2025 et devraient se développer à un CAGR de 8,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a détenu 43,79 % des revenus en 2025 et devrait croître à un CAGR de 7,76 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Emballage avancé et adoption des puces ultra-minces | +1.8% | Mondial, avec la plus forte densité à Taïwan, en Corée du Sud et au Japon | Court terme (≤ 2 ans) |
| Migration vers le traitement de plaquettes de 300 mm | +1.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique comme principaux bénéficiaires | Moyen terme (2-4 ans) |
| Exigences d'amincissement des plaquettes SiC et GaN | +1.2% | Mondial, avec les pôles de la chaîne d'approvisionnement des véhicules électriques en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Demande en dispositifs d'IA, de mémoire à haute bande passante (HBM) et de calcul haute performance | +1.0% | Mondial, avec les dépenses d'investissement les plus élevées en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Rectification automatisée et contrôle prédictif des procédés | +0.6% | Mondial, avec une adoption précoce au Japon et à Taïwan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Emballage avancé et adoption des puces ultra-minces
La croissance de l'empilement de puces 3D et de l'intégration hétérogène soutient la demande sur le marché des meules de rectification arrière, car ces technologies nécessitent un amincissement plus précis que les procédés antérieurs sur silicium massif. Les empilements de puces HBM4 exigent que les puces individuelles soient amincies à 30-50 μm avant l'assemblage, faisant du contrôle de la variation totale d'épaisseur sur des plaquettes de 300 mm une exigence de procédé critique. DISCO a documenté que les ajustements au point de traitement affectent la variation totale d'épaisseur et font évoluer les spécifications vers des formulations à liant vitrifié à grain fin, capables de délivrer des surfaces de qualité polissage mécano-chimique (CMP) sans étape de polissage intermédiaire. La production de puces ultra-minces utilise à la fois des étapes de rectification grossière et fine, augmentant la consommation de meules par plaquette par rapport aux objectifs d'amincissement conventionnels. Les fournisseurs doivent donc démontrer une qualité de surface reproductible en plus de la capacité d'enlèvement de matière. Le marché des meules de rectification arrière bénéficie de cette évolution, car les ingénieurs en emballage doivent qualifier les performances des meules parallèlement aux autres paramètres de procédé.
Migration vers le traitement de plaquettes de 300 mm
La conversion des lignes de fabrication existantes au traitement de plaquettes de 300 mm soutient également le marché des meules de rectification arrière. Une plaquette de plus grand diamètre augmente la surface de contact de rectification et accroît la demande en matière placée sur chaque meule lors de chaque cycle de procédé. SEMI a projeté 142 milliards USD de dépenses mondiales en équipements frontaux pour plaquettes de 300 mm pour 2026, soit une augmentation de 25 % en glissement annuel, et a indiqué que la capacité installée en 300 mm augmentait de 7 % par an jusqu'en 2029. En décembre 2025, DISCO a lancé son rectifieuse entièrement automatique DFG8561 pour plaquettes de 300 mm, offrant 1,6 fois le débit de son prédécesseur pour les clients d'unités de microcontrôleur (MCU) automobiles et de circuits intégrés analogiques en transition depuis des plateformes 5 et 6 pouces. Chaque migration nécessite une nouvelle qualification, car les spécifications approuvées pour le traitement de plaquettes de 200 mm ne se transfèrent pas directement à une ligne de 300 mm. Cela crée des opportunités distinctes pour les fournisseurs de meules lorsque les usines de fabrication mettent à niveau leurs plateformes de procédés et réinitialisent leurs recettes de procédés approuvées.
Exigences d'amincissement des plaquettes SiC et GaN
Le marché des meules de rectification arrière bénéficie du traitement du SiC et du GaN car ces substrats sont plus durs et plus fragiles que le silicium. Leurs propriétés physiques augmentent l'usure des meules et nécessitent une gestion plus stricte du liant, du contrôle thermique et des performances de variation d'épaisseur sur des séries de production répétées. Infineon a livré ses premiers produits SiC sur 200 mm à ses clients au premier trimestre 2025 et a continué à monter en cadence son opération Kulim Module 3 vers une production à grand volume. JTEKT a indiqué que sa meule de rectification nanoVi offrait une durée de vie 2,3 fois supérieure à celle des meules conventionnelles sur des plaquettes de semiconducteurs de puissance SiC, en modifiant les grains abrasifs, l'agent liant et la structure des pores[1]JTEKT Corporation, "Development of Grinding Wheel with Extended Service Life for SiC Power-Semiconductor Wafers," JTEKT Engineering Journal, jtekt.co.jp.. La durée de vie des meules reste un facteur de coût de production important même lorsque les rendements des substrats s'améliorent. En conséquence, les semiconducteurs composés contribuent davantage à la demande de meules de rectification arrière que leurs seuls volumes unitaires ne le laisseraient supposer.
Demande en dispositifs d'IA, de HBM et de calcul haute performance
Le marché des meules de rectification arrière est lié à la demande en calcul d'IA à travers l'amincissement des puces HBM et une utilisation plus élevée dans les usines de fabrication de mémoires et de logique. SEMI a rapporté des facturations mondiales d'équipements semiconducteurs de 135,1 milliards USD en 2025, en hausse de 15 % en glissement annuel, tandis que les facturations d'équipements d'assemblage et d'emballage ont augmenté de 21 %. Ces investissements en emballage nécessitent un amincissement précis des plaquettes avant l'assemblage de dispositifs à haute densité, soutenant ainsi la demande en consommables à mesure que les architectures de dispositifs deviennent plus complexes. Des recherches publiées dans le Journal of Intelligent Manufacturing ont révélé que la surveillance de la rectification basée sur l'apprentissage automatique peut améliorer la production et l'efficacité de la main-d'œuvre jusqu'à 20 %. La rectification automatisée et le contrôle prédictif des procédés devraient être adoptés en premier au Japon et à Taïwan, où une adoption précoce est déjà visible. Le marché des meules de rectification arrière peut bénéficier lorsque les fournisseurs de meules fournissent des données de procédé traçables en complément des outils physiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyclicité des dépenses d'investissement dans les semiconducteurs | -0.8% | Mondial, plus prononcé sur les marchés à forte composante mémoire en Corée du Sud et en Chine | Court terme (≤ 2 ans) |
| Coûts de qualification élevés pour les nouvelles spécifications de meules | -0.5% | Mondial, concentré dans les fabs à nœuds avancés à Taïwan et en Corée du Sud | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en diamant, nitrure de bore cubique (CBN) et matériaux de liant | -0.4% | Mondial, avec la plus grande vulnérabilité de la chaîne d'approvisionnement en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité des dépenses d'investissement dans les semiconducteurs
Le marché des meules de rectification arrière suit le cycle des équipements semiconducteurs, car les fabs remplacent les meules moins fréquemment lorsque le taux d'utilisation diminue. Cela peut créer des contractions de la demande même lorsque le besoin à long terme en puces minces et en substrats composés reste intact. DISCO a rapporté un environnement à deux vitesses dans ses résultats de l'exercice 2026, avec une demande élevée en logique pilotée par l'IA et en mémoire à haute bande passante (HBM), tandis que les expéditions de semiconducteurs de puissance étaient plus faibles en raison d'une demande molle pour les véhicules électriques. Les fournisseurs doivent gérer les stocks et l'exposition aux clients dans les productions de mémoire, de logique, de puissance et d'affichage. Les contraintes d'approvisionnement en diamant, en CBN et en matériaux de liant peuvent compliquer davantage la planification lorsque les fabricants doivent répondre rapidement à une reprise du taux d'utilisation. Le marché des meules de rectification arrière reste structurellement soutenu, mais la demande à court terme peut être inégale.
Coûts de qualification élevés pour les nouvelles spécifications de meules
Les nouvelles spécifications de meules font face à un long processus de qualification dans les fabs semiconducteurs avancées. Le processus nécessite la validation de la rugosité de surface, de la variation totale d'épaisseur, de la résistance des puces et des dommages en sous-surface dans des conditions de production. Des recherches publiées par IOP Science en 2025 ont développé des modèles prédictifs pour la rugosité de surface et la profondeur des dommages en sous-surface lors de la rectification de matériaux semiconducteurs, illustrant la complexité technique de ces évaluations[2]IOP Publishing, "Predictive Models for the Surface Roughness and Subsurface Damage Depth of Semiconductor Materials in Precision Grinding," IOP Science, iopscience.iop.org.. Les travaux de qualification peuvent prendre des mois et nécessiter des ressources d'ingénierie dédiées, ralentissant les intégrations de conception et les efforts des clients pour réduire leur dépendance à une source unique. KINIK a déclaré cibler une croissance de revenus à deux chiffres dans son unité de meules de rectification en 2026, à la suite des acquisitions en avril 2025 de MKS au Japon et de MGT en Thaïlande. Cette stratégie d'acquisition peut aider l'entreprise à tirer parti des qualifications établies sur un plus grand nombre de sites de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
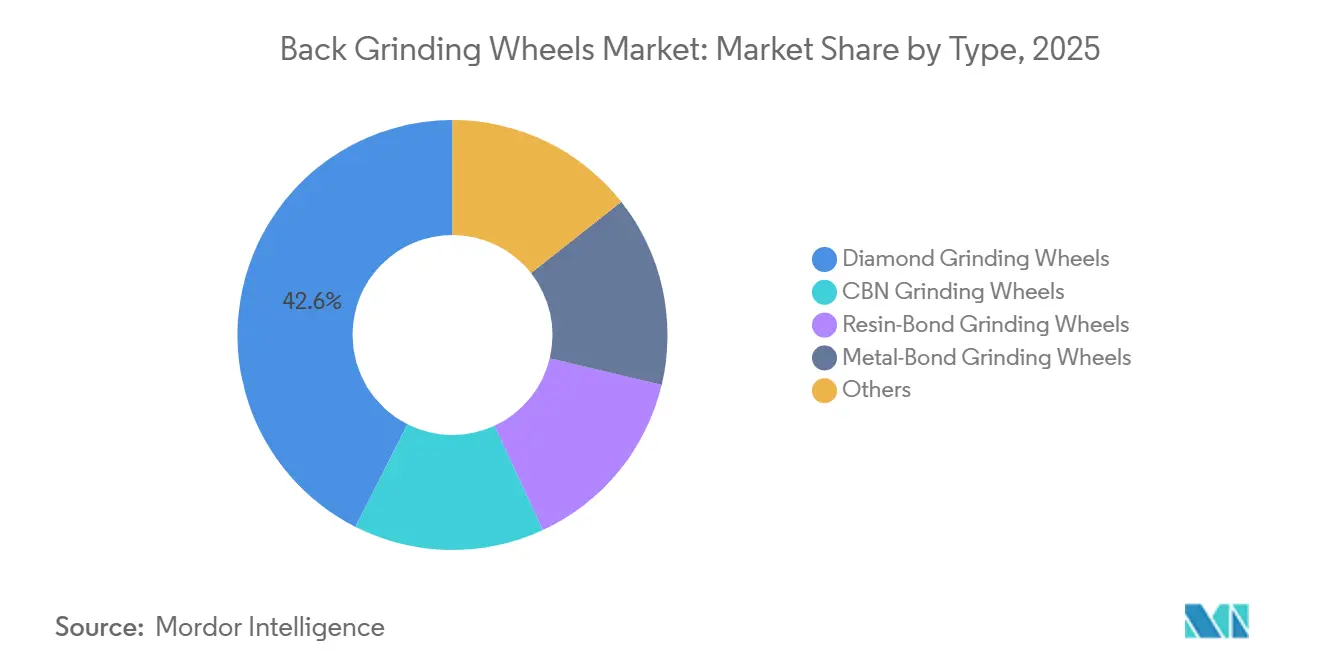
les meules diamantées dominent par leur part, tandis que les meules à liant métallique gagnent du terrain sur les substrats composésLes meules diamantées détenaient 42,56 % de la part du marché des meules de rectification arrière en 2025. Leur position reflète la dureté des abrasifs diamantés, un comportement d'usure prévisible et la compatibilité avec les méthodes de dressage de meules déjà utilisées dans les recettes de procédés des fabs. Ces outils conviennent aux applications silicium établies où les clients valorisent un enlèvement de matière constant et un comportement de procédé éprouvé. Les meules CBN sont utilisées dans des applications nécessitant des forces de rectification plus faibles sur des substrats thermiquement sensibles. Les meules à liant résinoïde restent courantes dans les étapes de rectification fine où la finition de surface est plus importante que le taux d'enlèvement.
Les meules à liant métallique devraient croître à un CAGR de 7,32 % jusqu'en 2031, le taux le plus rapide parmi les catégories de types. Leur utilisation augmente avec la production de SiC et de GaN, où les alternatives à liant résinoïde peuvent atteindre leurs limites en matière de gestion thermique et de durée de vie de l'outil. Asahi Diamond Industrial Co., Ltd. a indiqué que sa série poreuse M-Cloud permet une rectification à grain fin sur SiC et GaN tout en offrant une résistance à l'usure supérieure aux meules à liant vitrifié à granulométrie équivalente. Les produits à liant vitrifié et électrodéposés dans la catégorie Autres s'adressent aux travaux de haute précision et de prototypage où les spécifications personnalisées importent davantage que la part de marché. Le marché des meules de rectification arrière nécessite plusieurs types de liants car aucune conception de meule unique ne couvre l'intégralité de la séquence de procédés pour semiconducteurs composés.


Par application :
la rectification de plaquettes semiconductrices domine tandis que les LED et l'optoélectronique se développent plus rapidementLa rectification de plaquettes semiconductrices a représenté 35,13 % du marché des meules de rectification arrière en 2025. La production de plaquettes de silicium soutient cette application, tandis que les conceptions de puces minces à nœuds avancés et de boîtiers empilés augmentent la consommation de meules par plaquette. La rectification doit gérer l'épaisseur, l'état de surface et les dommages potentiels avant les étapes d'emballage en aval. L'application reste la base de demande principale pour les fournisseurs disposant de procédés silicium qualifiés. Son échelle rend également l'efficacité de production et la fiabilité du réapprovisionnement importants comme facteurs d'achat.
Les LED et l'optoélectronique devraient croître à un CAGR de 7,57 % jusqu'en 2031, le taux le plus rapide parmi les applications. Les substrats de saphir et de GaN utilisés dans les micro-LED et les produits d'affichage de nouvelle génération nécessitent une précision supérieure à l'amincissement standard du silicium. Un article d'avril 2026 dans Photonics a décrit la fabrication de saphir à précision nanométrique comme dépendante du contrôle des procédés de morphologie et des dommages en sous-surface. Des cycles de qualification plus courts dans la production de micro-LED peuvent permettre l'utilisation de nouvelles spécifications de meules plus rapidement que dans les fabs de mémoire ou de logique. L'électronique automobile ajoute également de la demande à mesure que le SiC passe aux plaquettes de 200 mm. Bosch a introduit ses MOSFETs SiC Gen 3 en 2026 sur des plaquettes de 200 mm pour les applications de véhicules électriques haut de gamme et grand public.
Par secteur d'utilisation final :
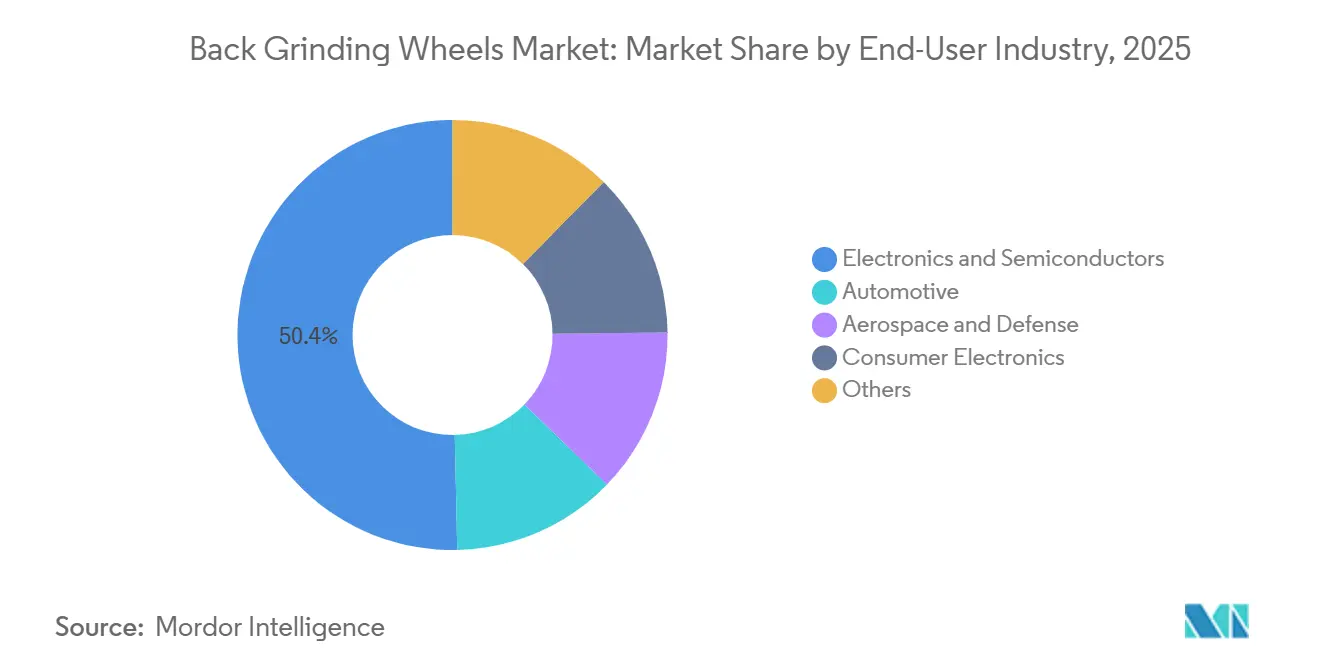
l'électronique et les semiconducteurs dominent à la fois par leur part et leur taux de croissanceL'électronique et les semiconducteurs ont représenté 50,35 % des revenus mondiaux en 2025. Les clients des fonderies à nœuds avancés et de la mémoire ont besoin d'un contrôle strict de la variation totale d'épaisseur, d'une rectification par étapes et de changements de procédés fréquents pour les nouvelles introductions de dispositifs. Le silicium pour l'IA, la mémoire à haute bande passante (HBM) et l'emballage avancé augmentent le nombre de cas d'utilisation nécessitant des puces minces et mécaniquement stables. L'électronique grand public crée un schéma de demande distinct autour des processeurs d'application pour smartphones ultra-minces et de l'emballage des capteurs d'image. Ces exigences soutiennent la demande de spécifications de rectification fine même lorsque les produits finaux ont des cycles de renouvellement plus courts.
L'électronique et les semiconducteurs devraient croître à un CAGR de 8,13 % jusqu'en 2031, le taux le plus rapide parmi les catégories d'utilisateurs finaux. La demande automobile est stratégiquement importante car la teneur en dispositifs de puissance SiC augmente avec l'adoption des plateformes de véhicules à 800 V. Le One Virtual Fab d'Infineon relie l'optimisation des procédés entre Villach, en Autriche, et Kulim, en Malaisie, soutenant une approche de production SiC multi-sites. L'aérospatiale et la défense restent un segment premium plus restreint avec des exigences de qualification strictes et des relations durables avec les fournisseurs. Les utilisateurs médicaux, industriels et de recherche dans la catégorie Autres nécessitent un traitement de substrat à faible volume et haute précision et peuvent accepter des spécifications personnalisées à des prix plus élevés.
Analyse géographique
Marché des Meules de Rectification Arrière en Asie-Pacifique
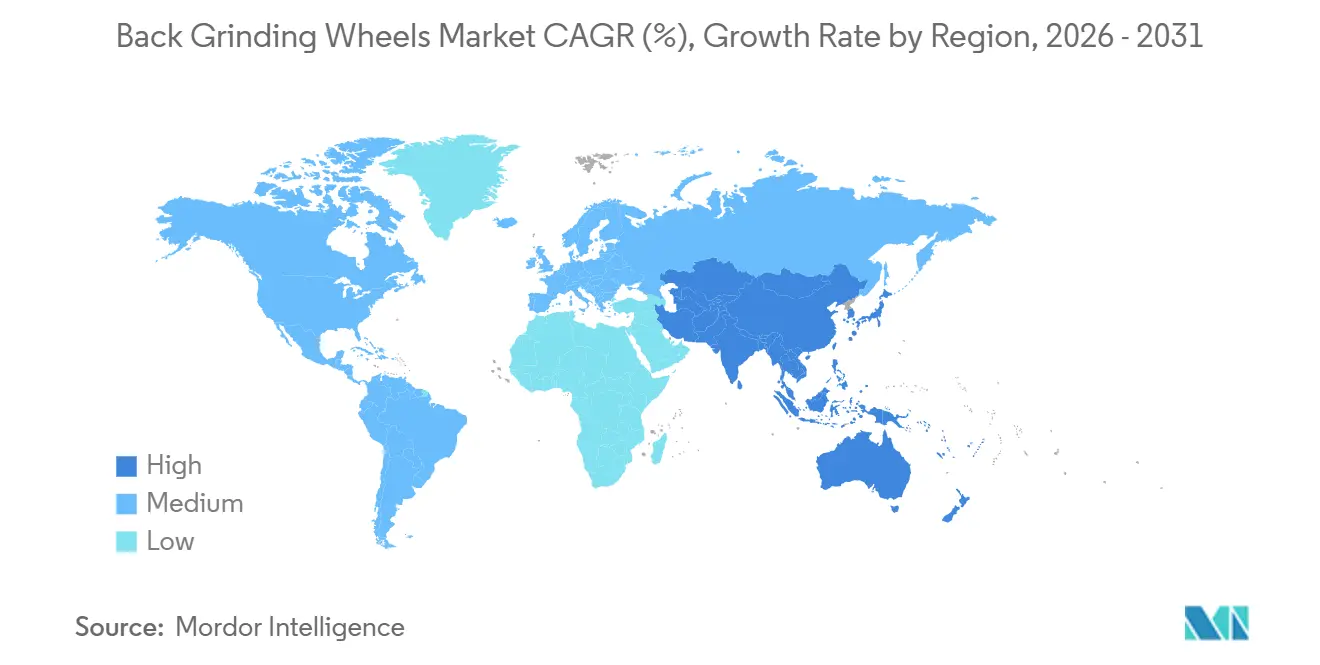
L'Asie-Pacifique détenait 43,79 % de la part de marché des meules de rectification arrière en 2025 et devrait croître à un CAGR de 7,76 % jusqu'en 2031. Taïwan, la Corée du Sud, le Japon et la Chine abritent des usines de fabrication de plaquettes, des installations d'assemblage et de test externalisés (OSAT) et des fabricants de LED qui nécessitent un remplacement fréquent des consommables. La base de fonderie et d'emballage de Taïwan exige un contrôle strict de la variation d'épaisseur totale, ce qui augmente la fréquence de remplacement aux nœuds d'emballage avancés. L'activité de mémoire et d'emballage de la Corée du Sud représente un autre centre majeur de la demande. Le Japon reste une source clé de technologie de meules grâce à des fournisseurs tels que DISCO et Tokyo Diamond Tools.
Marché des Meules de Rectification Arrière en Asie-Pacifique, en Amérique du Nord et en Europe
La Chine étend ses capacités aux nœuds de semi-conducteurs matures, soutenant la demande régionale en outils de traitement et en consommables. Sa position dans la chaîne d'approvisionnement en diamant synthétique affecte également les conditions d'approvisionnement des fabricants de meules hors de Chine. L'Amérique du Nord et l'Europe présentent des profils de demande distincts, façonnés par les substrats spéciaux, les semi-conducteurs de puissance et le rapatriement des capacités. La loi européenne sur les matières premières critiques identifie le diamant synthétique et le compact de diamant polycristallin comme des matériaux stratégiques, ce qui pourrait renforcer la résilience de l'approvisionnement régional.
Marché des Meules de Rectification Arrière au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en phase précoce pour la demande spécialisée en meules de rectification arrière. Le Brésil soutient l'activité régionale grâce à l'assemblage électronique et à la fabrication de composants. Les programmes Vision 2030 de l'Arabie Saoudite suscitent un intérêt pour les investissements en aval dans les semi-conducteurs. La demande dans ces régions est principalement liée aux activités d'assemblage et de test qui traitent des composants fabriqués en Asie-Pacifique et en Amérique du Nord. La consommation directe de meules spécialisées reste modeste jusqu'en 2031, maintenant le marché des meules de rectification arrière centré sur les pôles établis de fabrication et d'emballage.

Paysage concurrentiel
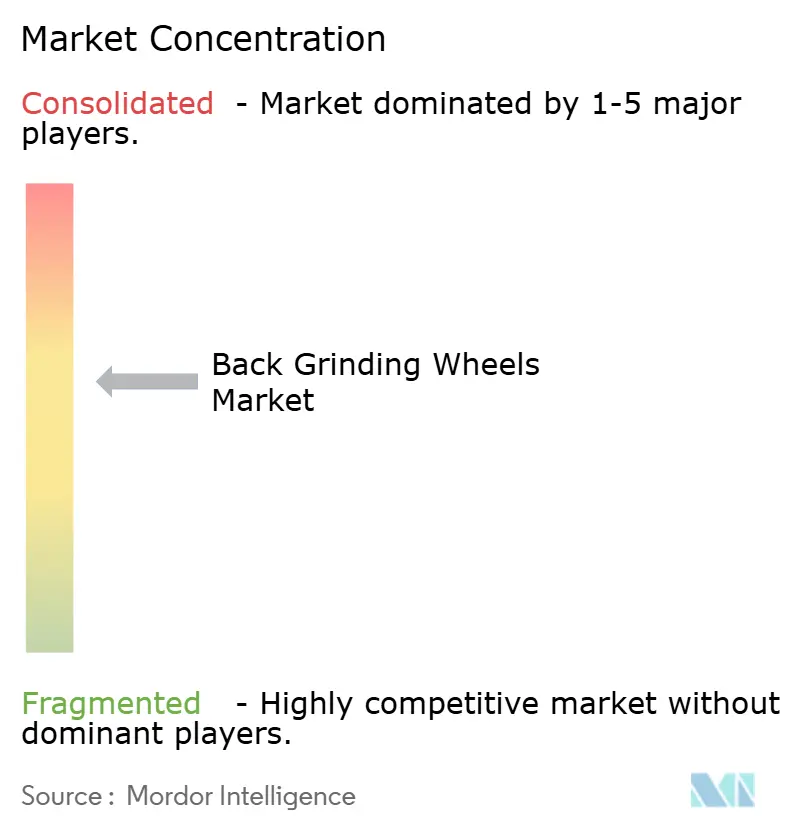
Le marché des meules de rectification arrière est modérément consolidé, avec des fabricants japonais, coréens, taïwanais et suisses entretenant des relations de qualification établies avec les principales fabs de plaquettes. Leur position technique repose sur la connaissance des procédés, les spécifications approuvées et la capacité à répondre aux exigences strictes pour les plaquettes minces et les substrats composés. DISCO intègre des équipements de rectification avec des outils de traitement de précision, ce qui lui permet de sécuriser les intégrations de conception de meules lorsque les clients sélectionnent des équipements. DISCO a rapporté des dépenses d'investissement de l'exercice 2026 de 33 milliards JPY (~0,20 milliard USD) et des dépenses de recherche et développement de 38 milliards JPY (~0,23 milliard USD), soutenant cette approche intégrée. Ce modèle positionne la meule comme faisant partie d'une solution de procédé plus large plutôt que comme un simple consommable.
KINIK a acquis MKS au Japon et MGT en Thaïlande en avril 2025, étendant son réseau d'usines à cinq sites à Taïwan, au Japon et en Thaïlande. Cette expansion améliore la couverture géographique pour les fabs cherchant une résilience d'approvisionnement régionale. Meister Abrasives propose des meules UF DIA auto-affûtantes qui réduisent le colmatage et peuvent produire des surfaces de qualité polissage mécano-chimique (CMP) sur des substrats SiC pré-rectifiés. Asahi Diamond Industrial s'est concentré sur les produits à liant métallique poreux pour la rectification à grain fin du SiC et du GaN.
Le marché des meules de rectification arrière comprend également des fournisseurs chinois qui concurrencent sur les applications à nœuds matures et à substrats de spécialité avec des produits à moindre coût. Les fournisseurs établis conservent un avantage là où les qualifications pour semiconducteurs composés et les performances d'emballage avancé sont requises. La surveillance en temps réel des performances des meules devient de plus en plus pertinente à mesure que les clients cherchent des données pour soutenir les décisions de contrôle des procédés. DISCO a déposé en juin 2026 une demande de brevet pour un appareil de traitement de plaquettes utilisant l'ajustement du centre de gravité de charge et le contrôle de l'inclinaison de la broche. Les fournisseurs capables de prendre en charge cette interface sont mieux positionnés pour atteindre les objectifs de variation totale d'épaisseur dans la production HBM et de logique avancée.
Leaders du secteur des meules de rectification arrière
DISCO CORPORATION
Saint-Gobain
Asahi Diamond Industrial Co.,Ltd.
KINIK COMPANY
EHWA DIAMOND
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Meules de Rectification Arrière
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DIPROTEX S.A.S.
- DISCO CORPORATION
- EHWA DIAMOND
- Henan E-Grind Abrasives Co., Ltd.
- KINIK COMPANY
- KURE GRINDING WHEEL
- Meister Abrasives AG
- More SuperHard Products Co., Ltd
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- TOKYO DIAMOND TOOLS MFG.CO.,LTD.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG

Recent Industry Developments in Marché des Meules de Rectification Arrière
- Juin 2026 : SK Siltron a lancé sa nouvelle usine de plaquettes de silicium de 300 mm à Gumi, en Corée du Sud, achevant un programme d'investissement pluriannuel de 2,3 billions KRW (~1,6 milliard USD). L'installation vise un taux d'utilisation supérieur à 90 %, soutenu par des commandes sécurisées auprès des clients ancres Samsung et SK Hynix.
- Mars 2026 : Tower Semiconductor a annoncé son intention de prendre le contrôle total de l'installation Fab 7 de 300 mm à Uozu, au Japon, avec le soutien du METI, et d'étendre les capacités en photonique sur silicium et en silicium-germanium de 300 mm, créant une demande soutenue en consommables dans une fab japonaise à nœuds avancés en croissance.


Périmètre du rapport mondial sur le marché des meules de rectification arrière
Les meules de rectification arrière sont des outils abrasifs spécialisés utilisés dans la fabrication de semiconducteurs pour amincir la face arrière des plaquettes de silicium et éliminer les contraintes de surface après la fabrication microélectronique. Elles rectifient la face vierge d'une plaquette, à l'opposé des motifs de circuits, pour atteindre une épaisseur, une planéité et une résistance structurelle précises.
Le marché des meules de rectification arrière est segmenté par type, application, secteur d'utilisation final et géographie. Par type, le marché est segmenté en meules diamantées, meules CBN, meules à liant résinoïde, meules à liant métallique et autres. Par application, le marché est segmenté en rectification de plaquettes semiconductrices, LED et optoélectronique, rectification de composants électroniques, électronique automobile et autres. Par secteur d'utilisation final, le marché est segmenté en électronique et semiconducteurs, automobile, aérospatiale et défense, électronique grand public et autres. Le rapport couvre également la taille du marché et les prévisions pour les meules de rectification arrière dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Meules diamantées |
| Meules CBN |
| Meules à liant résinoïde |
| Meules à liant métallique |
| Autres |
| Rectification de plaquettes semiconductrices |
| LED et optoélectronique |
| Rectification de composants électroniques |
| Électronique automobile |
| Autres |
| Électronique et semiconducteurs |
| Automobile |
| Aérospatiale et défense |
| Électronique grand public |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Meules diamantées | |
| Meules CBN | ||
| Meules à liant résinoïde | ||
| Meules à liant métallique | ||
| Autres | ||
| Par application | Rectification de plaquettes semiconductrices | |
| LED et optoélectronique | ||
| Rectification de composants électroniques | ||
| Électronique automobile | ||
| Autres | ||
| Par secteur d'utilisation final | Électronique et semiconducteurs | |
| Automobile | ||
| Aérospatiale et défense | ||
| Électronique grand public | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des meules de rectification arrière ?
La taille du marché des meules de rectification arrière était évaluée à 1,54 milliard USD en 2025 et devrait croître de 1,63 milliard USD en 2026 pour atteindre 2,19 milliards USD d'ici 2031, à un CAGR de 6,14 % durant la période de prévision (2026-2031).
Quel type de meule génère le plus de revenus dans le secteur des meules de rectification ?
Les meules diamantées ont dominé avec une part de revenus de 42,56 % en 2025 en raison de leur dureté, de leur comportement d'usure prévisible et de leur compatibilité avec les procédés silicium établis.
Quelle application de meules de rectification arrière connaît la croissance la plus rapide ?
Les LED et l'optoélectronique devraient croître à un CAGR de 7,57 % jusqu'en 2031, soutenues par les besoins de précision pour les substrats de saphir et de GaN.
Pourquoi les plaquettes SiC et GaN sont-elles importantes pour les fournisseurs de meules ?
Le SiC et le GaN sont plus durs et plus fragiles que le silicium, ce qui accroît le besoin d'une conception de liant contrôlée, d'une gestion thermique et d'une durée de vie plus longue des meules.
Dernière mise à jour de la page le:



