
Tamaño y Participación del Mercado de Ruedas de Rectificado Trasero
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.19 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ruedas de Rectificado Trasero por Mordor Intelligence
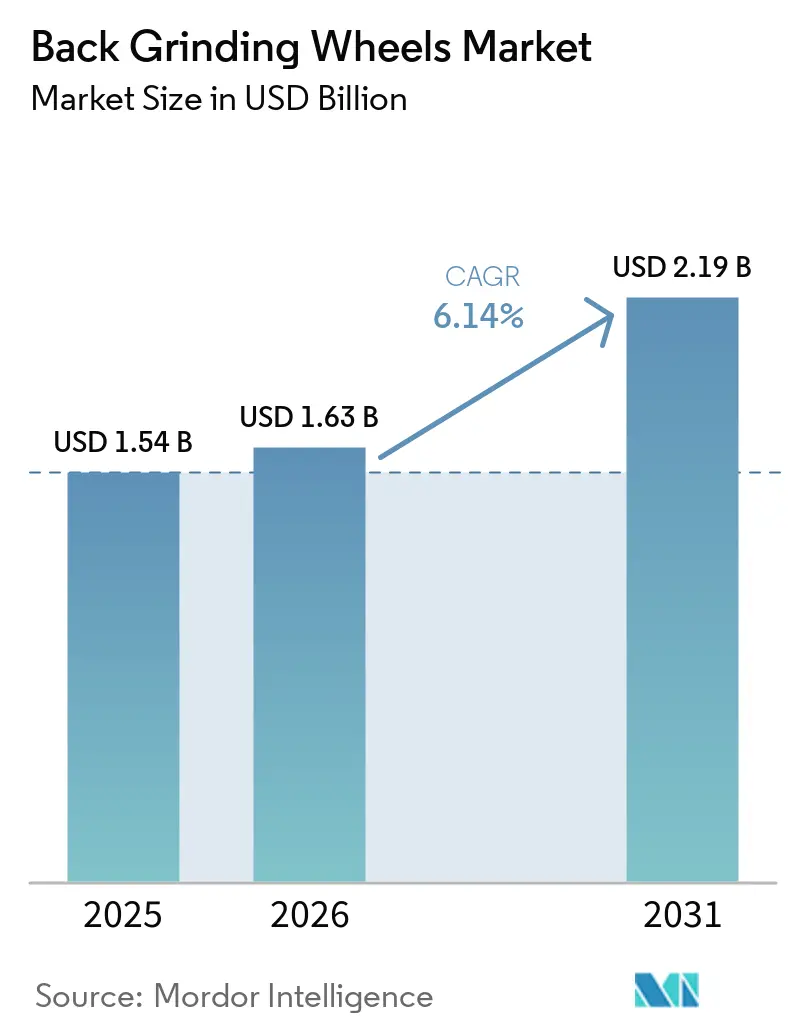
El tamaño del mercado de ruedas de rectificado trasero fue valorado en 1,54 mil millones de USD en 2025 y se estima que crecerá desde 1,63 mil millones de USD en 2026 hasta alcanzar los 2,19 mil millones de USD en 2031, a una CAGR del 6,14% durante el período de pronóstico (2026-2031). El mercado de ruedas de rectificado trasero está moldeado por el envasado avanzado, donde los dados delgados y los dispositivos apilados hacen que la variación total de espesor y el daño subsuperficial sean criterios de selección centrales. La integración heterogénea ha aumentado la necesidad de control de procesos en dispositivos lógicos, de memoria y de potencia dentro de un único paquete. Esto desplaza el rol del proveedor de vender un consumible a respaldar una secuencia de proceso calificada. El mercado también se beneficia de la transición a obleas más grandes y materiales de sustrato más duros, que requieren nuevas especificaciones de ruedas en lugar de transferencias directas desde líneas de producción más antiguas. La demanda sigue vinculada a la utilización de las fábricas, ya que el reemplazo de ruedas sigue la actividad de producción con un breve desfase.
Conclusiones Clave del Informe
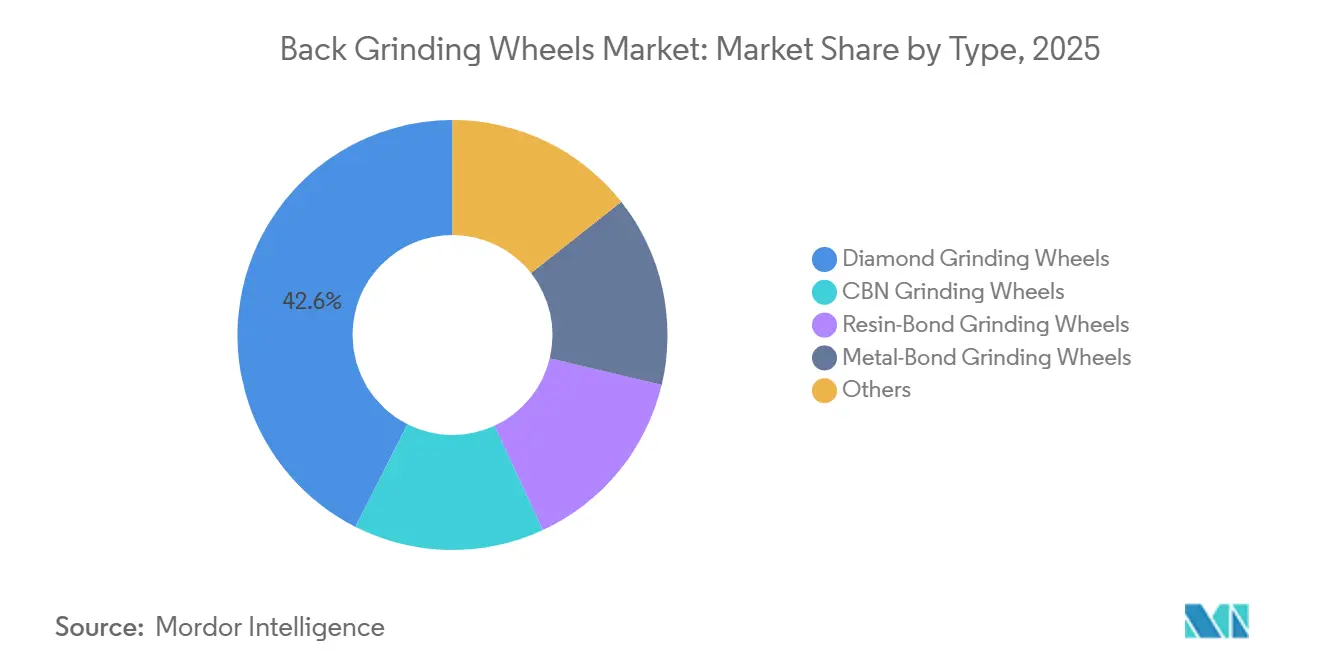
- Por tipo, las Ruedas de Rectificado de Diamante lideraron con una participación de ingresos del 42,56% en 2025, mientras que se pronostica que las Ruedas de Rectificado de Unión Metálica se expandirán a una CAGR del 7,32% hasta 2031.
- Por aplicación, el Rectificado de Obleas de Semiconductores representó el 35,13% de los ingresos de 2025, mientras que se pronostica que LED y Optoelectrónica se expandirán a una CAGR del 7,57% hasta 2031.
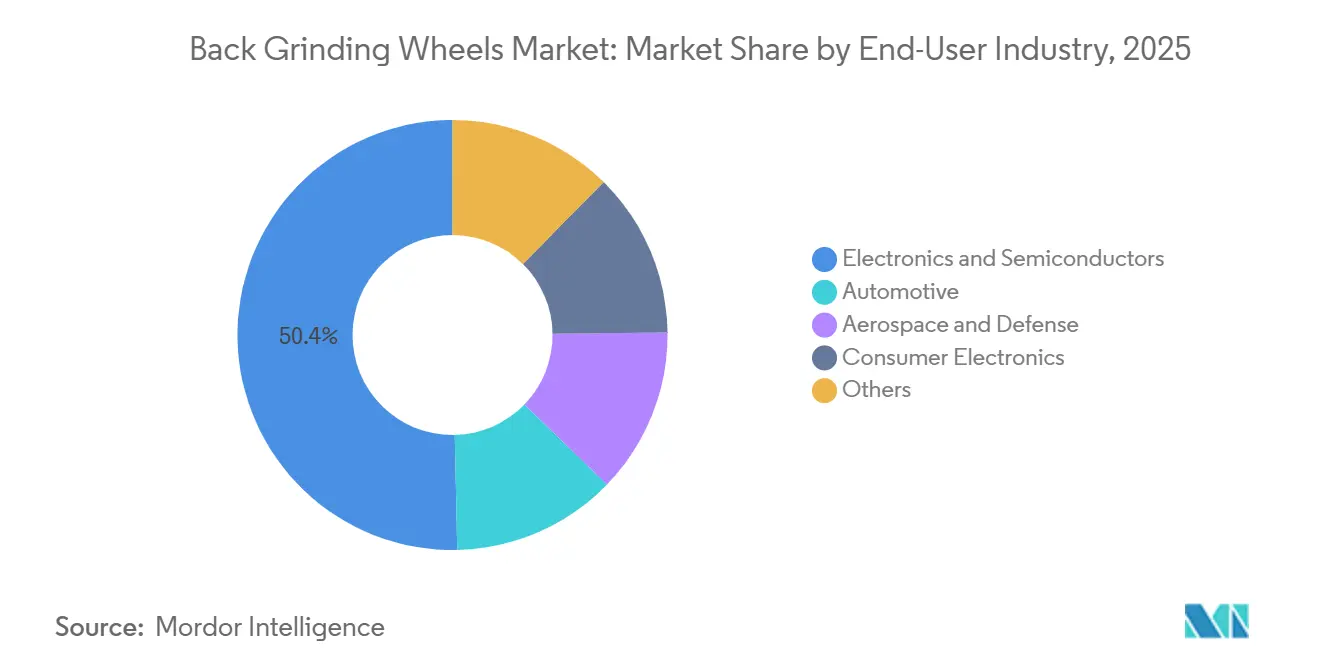
- Por industria de usuario final, Electrónica y Semiconductores representó el 50,35% de los ingresos en 2025 y se pronostica que se expandirá a una CAGR del 8,13% hasta 2031.
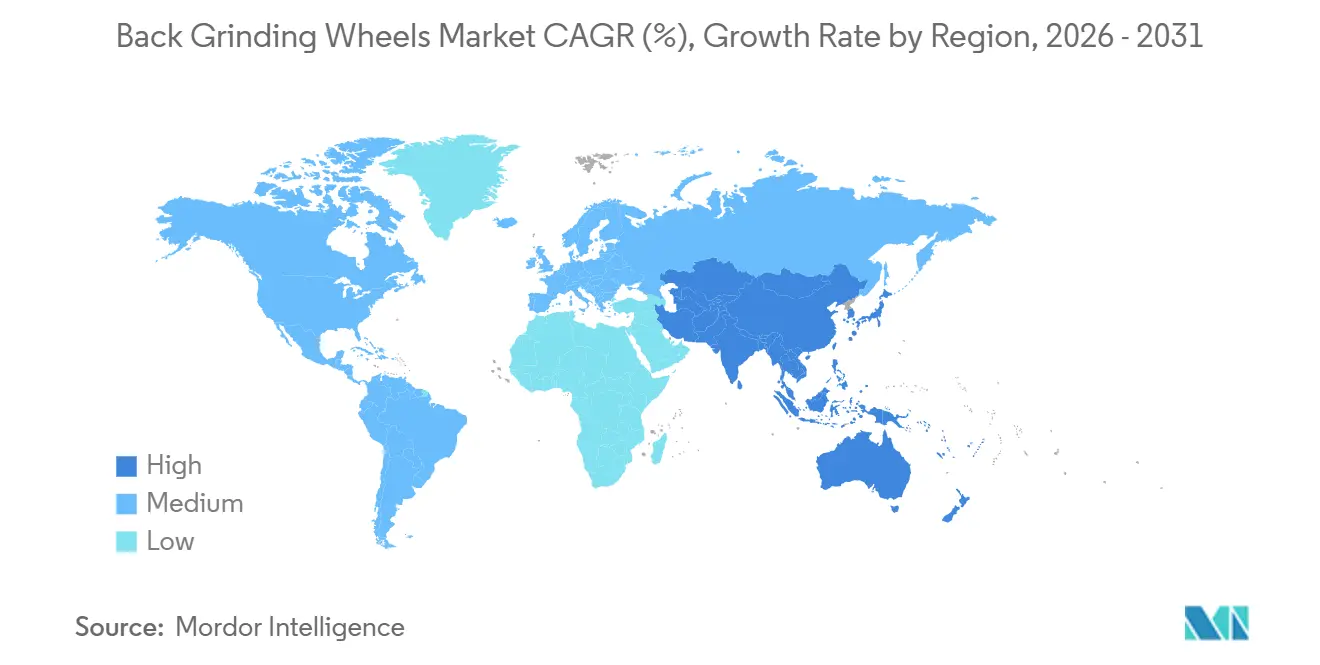
- Por geografía, Asia-Pacífico mantuvo el 43,79% de los ingresos en 2025 y se pronostica que crecerá a una CAGR del 7,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Envasado Avanzado y Dados Ultradelgados | +1.8% | Global, con la mayor densidad en Taiwán, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Migración al Procesamiento de Obleas de 300 mm | +1.5% | Global, con América del Norte y Asia-Pacífico como principales beneficiarios | Mediano plazo (2-4 años) |
| Requisitos de Adelgazamiento de Obleas de SiC y GaN | +1.2% | Global, con centros de cadena de suministro de vehículos eléctricos en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Demanda de Dispositivos de IA, Memoria de Alto Ancho de Banda (HBM) y Computación de Alto Rendimiento | +1.0% | Global, con el mayor gasto de capital en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Rectificado Automatizado y Control Predictivo de Procesos | +0.6% | Global, con adopción temprana en Japón y Taiwán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Envasado Avanzado y Dados Ultradelgados
El crecimiento del apilamiento de chips 3D y la integración heterogénea respalda la demanda en el mercado de ruedas de rectificado trasero, ya que estas tecnologías requieren un adelgazamiento más preciso que los procesos de silicio masivo anteriores. Las pilas de dados HBM4 requieren que los dados individuales se adelgacen a 30-50 μm antes del ensamblaje, lo que hace que el control de la variación total de espesor en obleas de 300 mm sea un requisito crítico del proceso. DISCO documentó que los ajustes en el punto de procesamiento afectan la variación total de espesor y están desplazando las especificaciones hacia formulaciones de unión vitrificada de grano fino capaces de ofrecer superficies de calidad de Planarización Química Mecánica (CMP) sin un paso de pulido intermedio. La producción de dados ultradelgados utiliza tanto etapas de rectificado grueso como de rectificado fino, lo que aumenta el consumo de ruedas por oblea en comparación con los objetivos de adelgazamiento convencionales. Por lo tanto, los proveedores deben demostrar una calidad de superficie repetible además de la capacidad de eliminación de material. El mercado de ruedas de rectificado trasero se beneficia de este cambio, ya que los ingenieros de envasado deben calificar el rendimiento de las ruedas junto con otros parámetros del proceso.
Migración al Procesamiento de Obleas de 300 mm
La conversión de líneas de fabricación heredadas al procesamiento de 300 mm también respalda el mercado de ruedas de rectificado trasero. Una oblea más grande aumenta el área de contacto de rectificado y eleva la demanda de material sobre cada rueda durante cada ciclo de proceso. SEMI proyectó 142 mil millones de USD en gasto global en equipos de extremo frontal de 300 mm para 2026, un aumento interanual del 25%, e informó que la capacidad instalada de 300 mm crecía un 7% anual hasta 2029. En diciembre de 2025, DISCO lanzó su rectificadora totalmente automática DFG8561 de 300 mm, ofreciendo 1,6 veces el rendimiento de su predecesora para clientes de Unidades de Microcontrolador (MCU) automotrices e IC analógicos que realizan la transición desde plataformas de 5 y 6 pulgadas. Cada migración requiere una nueva calificación, ya que las especificaciones aprobadas para el procesamiento de 200 mm no se transfieren directamente a una línea de 300 mm. Esto crea oportunidades discretas para los proveedores de ruedas cuando las plantas de fabricación actualizan sus plataformas de proceso y restablecen las recetas de proceso aprobadas.
Requisitos de Adelgazamiento de Obleas de SiC y GaN
El mercado de ruedas de rectificado trasero se beneficia del procesamiento de SiC y GaN porque estos sustratos son más duros y frágiles que el silicio. Sus propiedades físicas aumentan el desgaste de las ruedas y requieren una gestión más estricta de la unión, el control del calor y el rendimiento de la variación de espesor en repetidas series de producción. Infineon lanzó sus primeros productos de SiC de 200 mm a clientes en el primer trimestre de 2025 y continuó ampliando su operación del Módulo 3 de Kulim hacia la producción de alto volumen. JTEKT informó que su rueda de rectificado nanoVi ofreció una vida útil 2,3 veces mayor que la de las ruedas convencionales en obleas de semiconductores de potencia de SiC al modificar los granos abrasivos, el agente de unión y la estructura de poros[1]JTEKT Corporation, "Desarrollo de Rueda de Rectificado con Vida Útil Extendida para Obleas de Semiconductores de Potencia de SiC," Revista de Ingeniería JTEKT, jtekt.co.jp.. La vida útil de la rueda sigue siendo un factor importante en el costo de producción incluso cuando mejoran los rendimientos del sustrato. Como resultado, los semiconductores compuestos contribuyen más a la demanda de ruedas de rectificado trasero de lo que sus recuentos unitarios por sí solos sugerirían.
Demanda de Dispositivos de IA, HBM y Computación de Alto Rendimiento
El mercado de ruedas de rectificado trasero está vinculado a la demanda de cómputo de IA tanto a través del adelgazamiento de dados HBM como de una mayor utilización en plantas de fabricación de memoria y lógica. SEMI informó facturaciones globales de equipos de semiconductores de 135,1 mil millones de USD en 2025, un aumento interanual del 15%, mientras que las facturaciones de equipos de ensamblaje y envasado aumentaron un 21%. Estas inversiones en envasado requieren un adelgazamiento preciso de obleas antes del ensamblaje de dispositivos de alta densidad, sustentando así la demanda de consumibles a medida que las arquitecturas de dispositivos se vuelven más complejas. Una investigación publicada en el Journal of Intelligent Manufacturing encontró que el monitoreo de rectificado basado en aprendizaje automático puede mejorar la producción y la eficiencia laboral hasta en un 20%. Se espera que el rectificado automatizado y el control predictivo de procesos ganen adopción primero en Japón y Taiwán, donde la adopción temprana ya es evidente. El mercado de ruedas de rectificado trasero puede beneficiarse cuando los proveedores de ruedas proporcionan datos de proceso rastreables junto con las herramientas físicas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclicidad del Gasto de Capital en Semiconductores | -0.8% | Global, más aguda en los mercados con mayor peso en memoria en Corea del Sur y China | Corto plazo (≤ 2 años) |
| Altos Costos de Calificación para Nuevas Especificaciones de Ruedas | -0.5% | Global, concentrado en fábricas de nodos avanzados en Taiwán y Corea del Sur | Mediano plazo (2-4 años) |
| Restricciones de Suministro de Diamante, Nitruro Cúbico de Boro (CBN) y Materiales de Unión | -0.4% | Global, con la mayor vulnerabilidad en la cadena de suministro en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclicidad del Gasto de Capital en Semiconductores
El mercado de ruedas de rectificado trasero sigue el ciclo de equipos de semiconductores, ya que las fábricas reemplazan las ruedas con menor frecuencia cuando la utilización disminuye. Esto puede crear contracciones de demanda incluso cuando la necesidad a largo plazo de dados delgados y sustratos compuestos permanece intacta. DISCO informó un entorno de dos velocidades en sus resultados fiscales de 2026, con la demanda de lógica impulsada por IA y Memoria de Alto Ancho de Banda (HBM) elevada, mientras que los envíos de semiconductores de potencia fueron más débiles debido a la débil demanda de vehículos eléctricos. Los proveedores deben gestionar el inventario y la exposición a clientes en producción de memoria, lógica, potencia y pantallas. Las restricciones de suministro de diamante, CBN y materiales de unión pueden complicar aún más la planificación cuando los fabricantes necesitan responder rápidamente a la recuperación de la utilización. El mercado de ruedas de rectificado trasero sigue siendo estructuralmente respaldado, pero la demanda a corto plazo puede ser desigual.
Altos Costos de Calificación para Nuevas Especificaciones de Ruedas
Las nuevas especificaciones de ruedas enfrentan un largo proceso de calificación en las fábricas de semiconductores avanzados. El proceso requiere la validación de la rugosidad superficial, la variación total de espesor, la resistencia del dado y el daño subsuperficial bajo condiciones de producción. Una investigación publicada por IOP Science en 2025 desarrolló modelos predictivos para la rugosidad superficial y la profundidad del daño subsuperficial durante el rectificado de materiales semiconductores, ilustrando la complejidad técnica de estas evaluaciones[2]IOP Publishing, "Modelos Predictivos para la Rugosidad Superficial y la Profundidad del Daño Subsuperficial de Materiales Semiconductores en Rectificado de Precisión," IOP Science, iopscience.iop.org.. El trabajo de calificación puede llevar meses y requerir recursos de ingeniería dedicados, lo que ralentiza los diseños y los esfuerzos de los clientes para reducir la dependencia de una única fuente. KINIK declaró que tenía como objetivo un crecimiento de ingresos de dos dígitos en su unidad de ruedas de rectificado en 2026, tras las adquisiciones de MKS en Japón y MGT en Tailandia en abril de 2025. Esta estrategia de adquisición puede ayudar a la empresa a aprovechar las calificaciones establecidas en un conjunto más amplio de sitios de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Ruedas de Rectificado de Diamante Lideran por Participación, Mientras que las Ruedas de Unión Metálica Ganan Terreno en Sustratos CompuestosLas ruedas de rectificado de diamante mantuvieron el 42,56% de la participación del mercado de ruedas de rectificado trasero en 2025. Su posición refleja la dureza del abrasivo de diamante, el comportamiento de desgaste predecible y la compatibilidad con los métodos de rectificado de ruedas ya utilizados en las recetas de proceso de las fábricas. Estas herramientas son adecuadas para aplicaciones de silicio establecidas donde los clientes valoran la eliminación consistente de material y el comportamiento de proceso probado. Las ruedas de rectificado CBN se utilizan en aplicaciones que requieren fuerzas de rectificado más bajas en sustratos térmicamente sensibles. Las ruedas de rectificado de unión de resina siguen siendo comunes en las etapas de rectificado fino donde el acabado superficial es más importante que la tasa de eliminación.
Se proyecta que las ruedas de rectificado de unión metálica crecerán a una CAGR del 7,32% hasta 2031, la tasa más rápida entre las categorías de tipo. Su uso está aumentando con la producción de SiC y GaN, donde las alternativas de unión de resina pueden enfrentar limitaciones en la gestión térmica y la vida útil de la herramienta. Asahi Diamond Industrial Co., Ltd. declaró que su serie porosa M-Cloud permite el rectificado de grano fino en SiC y GaN al tiempo que proporciona una mayor resistencia al desgaste que las ruedas de unión vitrificada en un tamaño de grano equivalente. Los productos de unión vitrificada y electrochapados en la categoría Otros abordan trabajos de alta precisión y prototipado donde las especificaciones personalizadas importan más que la participación. El mercado de ruedas de rectificado trasero requiere varios tipos de unión porque ningún diseño de rueda único cubre toda la secuencia de proceso de semiconductores compuestos.


Por Aplicación:
El Rectificado de Obleas de Semiconductores Lidera Mientras que LED y Optoelectrónica se Expanden Más RápidoEl rectificado de obleas de semiconductores representó el 35,13% del mercado de ruedas de rectificado trasero en 2025. La producción de obleas de silicio respalda esta aplicación, mientras que los diseños de dados delgados de nodos avanzados y de paquete sobre paquete aumentan el consumo de ruedas por oblea. El rectificado debe gestionar el espesor, la condición superficial y el posible daño antes de las etapas de envasado posteriores. La aplicación sigue siendo la base de demanda principal para los proveedores con procesos de silicio calificados. Su escala también hace que la eficiencia de producción y la fiabilidad del reabastecimiento sean factores de compra importantes.
Se espera que LED y Optoelectrónica crezcan a una CAGR del 7,57% hasta 2031, la tasa más rápida entre las aplicaciones. Los sustratos de zafiro y GaN utilizados en productos micro-LED y de pantalla de próxima generación requieren una precisión más allá del adelgazamiento estándar de silicio. Un artículo de abril de 2026 en Photonics describió la fabricación de zafiro con precisión nanométrica como dependiente del control de proceso de la morfología y el daño subsuperficial. Los ciclos de calificación más cortos en la producción de micro-LED pueden llevar nuevas especificaciones de ruedas a su uso más rápido que en las fábricas de memoria o lógica. La electrónica automotriz también añade demanda a medida que el SiC avanza hacia obleas de 200 mm. Bosch introdujo sus MOSFETs de SiC de tercera generación en 2026 en obleas de 200 mm para aplicaciones de vehículos eléctricos de gama alta y de mercado masivo.
Por Industria de Usuario Final:
Electrónica y Semiconductores Lidera tanto en Participación como en Tasa de CrecimientoElectrónica y semiconductores representó el 50,35% de los ingresos globales en 2025. Los clientes de fundición y memoria de nodos avanzados necesitan un control estricto de la variación total de espesor, el rectificado por etapas y los cambios frecuentes de proceso para nuevas introducciones de dispositivos. El silicio de IA, la memoria de alto ancho de banda (HBM) y el envasado avanzado aumentan el número de casos de uso que requieren dados delgados y mecánicamente estables. La electrónica de consumo crea un patrón de demanda separado en torno a los procesadores de aplicaciones para teléfonos inteligentes ultradelgados y el envasado de sensores de imagen. Estos requisitos sostienen la demanda de especificaciones de rectificado fino incluso cuando los productos finales tienen ciclos de actualización más cortos.
Se pronostica que Electrónica y Semiconductores crecerá a una CAGR del 8,13% hasta 2031, la tasa más rápida entre las categorías de usuario final. La demanda automotriz es estratégicamente importante porque el contenido de dispositivos de potencia de SiC aumenta con la adopción de plataformas de vehículos de 800 V. La Fábrica Virtual Única de Infineon vincula la optimización de procesos entre Villach, Austria, y Kulim, Malasia, respaldando un enfoque de producción de SiC en múltiples sitios. Aeroespacial y defensa sigue siendo un segmento premium más pequeño con estrictos requisitos de calificación y relaciones duraderas con los proveedores. Los usuarios médicos, industriales y de investigación dentro de la categoría Otros requieren procesamiento de sustratos de baja producción y alta precisión y pueden aceptar especificaciones personalizadas a precios más altos.
Análisis Geográfico
Mercado de Ruedas de Rectificado Posterior en APAC
Asia-Pacífico concentró el 43,79% de la cuota del mercado de ruedas de rectificado posterior en 2025 y se prevé que crezca a una CAGR del 7,76% hasta 2031. Taiwán, Corea del Sur, Japón y China albergan fábricas de obleas, instalaciones de ensamblaje y prueba de semiconductores subcontratados (OSAT) y fabricantes de LED que requieren una sustitución frecuente de consumibles. La base de fundición y envasado de Taiwán exige un control estricto de la variación del grosor total, lo que incrementa la frecuencia de sustitución en los nodos de envasado avanzado. La actividad de memoria y envasado de Corea del Sur representa otro centro importante de demanda. Japón sigue siendo una fuente clave de tecnología de ruedas a través de proveedores como DISCO y Tokyo Diamond Tools.
Mercado de Ruedas de Rectificado Posterior en APAC, América del Norte y Europa
China está ampliando su capacidad en nodos de semiconductores maduros, lo que respalda la demanda regional de herramientas de procesamiento y consumibles. Su posición en la cadena de suministro de diamante sintético también afecta a las condiciones de adquisición de los fabricantes de ruedas fuera de China. América del Norte y Europa presentan perfiles de demanda diferenciados, determinados por sustratos especiales, semiconductores de potencia y la relocalización de capacidad productiva. La Ley de Materias Primas Críticas de la Comisión Europea identifica el diamante sintético y el compacto de diamante policristalino como materiales estratégicos, lo que podría fortalecer la resiliencia de la cadena de suministro regional.
Mercado de Ruedas de Rectificado Posterior en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África siguen siendo mercados en etapa inicial para la demanda especializada de ruedas de rectificado posterior. Brasil apoya la actividad regional a través del ensamblaje de electrónica y la fabricación de componentes. Los programas de Visión 2030 de Arabia Saudita están generando interés en la inversión en semiconductores en fases posteriores de la cadena de valor. La demanda en estas regiones está vinculada principalmente a actividades de ensamblaje y prueba que procesan componentes fabricados en Asia-Pacífico y América del Norte. El consumo directo de ruedas especializadas se mantiene moderado hasta 2031, lo que mantiene el mercado de ruedas de rectificado posterior centrado en los centros de fabricación y envasado consolidados.

Panorama Competitivo
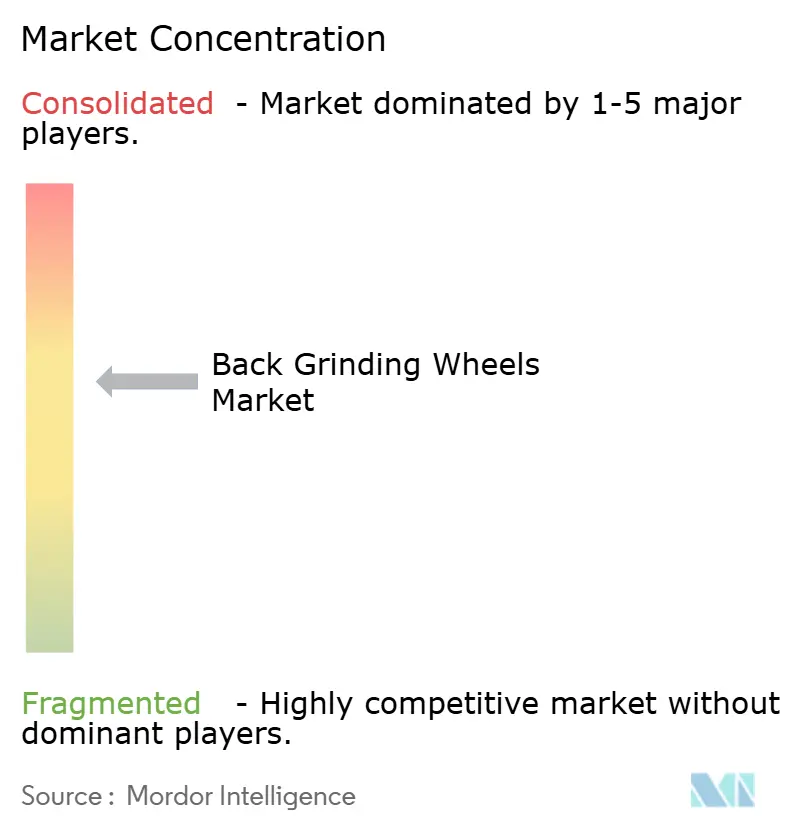
El mercado de ruedas de rectificado trasero está moderadamente consolidado, con fabricantes japoneses, coreanos, taiwaneses y suizos que mantienen relaciones de calificación establecidas en las principales fábricas de obleas. Su posición técnica se basa en el conocimiento del proceso, las especificaciones aprobadas y la capacidad de cumplir con los exigentes requisitos para obleas delgadas y sustratos compuestos. DISCO integra equipos de rectificado con herramientas de procesamiento de precisión, lo que le ayuda a asegurar diseños de ruedas cuando los clientes seleccionan equipos. DISCO informó un gasto de capital fiscal de 2026 de 33 mil millones de JPY (~0,20 mil millones de USD) y un gasto en investigación y desarrollo de 38 mil millones de JPY (~0,23 mil millones de USD), respaldando este enfoque integrado. Este modelo posiciona la rueda como parte de una solución de proceso más amplia en lugar de un consumible independiente.
KINIK adquirió MKS en Japón y MGT en Tailandia en abril de 2025, expandiendo su red de fábricas a cinco sitios en Taiwán, Japón y Tailandia. Esta expansión mejora la cobertura geográfica para las fábricas que buscan resiliencia en el suministro regional. Meister Abrasives ofrece ruedas UF DIA de autoafilado que reducen el atascamiento y pueden producir superficies de calidad de Planarización Química Mecánica (CMP) en sustratos de SiC prerectificados. Asahi Diamond Industrial se ha centrado en productos de unión metálica porosa para el rectificado de grano fino de SiC y GaN.
El mercado de ruedas de rectificado trasero también incluye proveedores chinos que compiten en aplicaciones de nodos maduros y sustratos especiales con productos de menor costo. Los proveedores establecidos retienen una ventaja donde se requieren calificaciones de semiconductores compuestos y rendimiento de envasado avanzado. El monitoreo del rendimiento de las ruedas en tiempo real se está volviendo cada vez más relevante a medida que los clientes buscan datos para respaldar las decisiones de control de procesos. DISCO presentó en junio de 2026 una solicitud de patente para un aparato de procesamiento de obleas que utiliza el ajuste del centro de gravedad de carga y el control de inclinación del husillo. Los proveedores capaces de respaldar esta interfaz están mejor posicionados para abordar los objetivos de variación total de espesor en la producción de HBM y lógica avanzada.
Líderes de la Industria de Ruedas de Rectificado Trasero
DISCO CORPORATION
Saint-Gobain
Asahi Diamond Industrial Co.,Ltd.
KINIK COMPANY
EHWA DIAMOND
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ruedas de Rectificado Posterior
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DIPROTEX S.A.S.
- DISCO CORPORATION
- EHWA DIAMOND
- Henan E-Grind Abrasives Co., Ltd.
- KINIK COMPANY
- KURE GRINDING WHEEL
- Meister Abrasives AG
- More SuperHard Products Co., Ltd
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- TOKYO DIAMOND TOOLS MFG.CO.,LTD.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG

Recent Industry Developments in Mercado de Ruedas de Rectificado Posterior
- Junio de 2026: SK Siltron amplió su nueva planta de obleas de silicio de 300 mm en Gumi, Corea del Sur, completando un programa de inversión plurianual de 2,3 billones de KRW (~1,6 mil millones de USD). La instalación apunta a una utilización superior al 90%, respaldada por pedidos asegurados de los clientes ancla Samsung y SK Hynix.
- Marzo de 2026: Tower Semiconductor anunció planes para tomar la propiedad total de la instalación Fab 7 de 300 mm en Uozu, Japón, con el apoyo del METI, y para expandir la capacidad de Fotónica de Silicio y Germanio de Silicio de 300 mm, creando una demanda sostenida de consumibles en una creciente fábrica japonesa de nodos avanzados.


Alcance del Informe Global del Mercado de Ruedas de Rectificado Trasero
Las ruedas de rectificado trasero son herramientas abrasivas especializadas utilizadas en la fabricación de semiconductores para adelgazar la parte trasera de las obleas de silicio y eliminar el estrés superficial después de la fabricación microelectrónica. Rectifican el lado en blanco de una oblea, opuesto a los patrones de circuito, para lograr un espesor, planitud y resistencia estructural precisos.
El mercado de ruedas de rectificado trasero está segmentado por tipo, aplicación, industria de usuario final y geografía. Por tipo, el mercado está segmentado en ruedas de rectificado de diamante, ruedas de rectificado CBN, ruedas de rectificado de unión de resina, ruedas de rectificado de unión metálica y otros. Por aplicación, el mercado está segmentado en rectificado de obleas de semiconductores, LED y optoelectrónica, rectificado de componentes electrónicos, electrónica automotriz y otros. Por industria de usuario final, el mercado está segmentado en electrónica y semiconductores, automotriz, aeroespacial y defensa, electrónica de consumo y otros. El informe también cubre el tamaño del mercado y los pronósticos para las ruedas de rectificado trasero en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Ruedas de Rectificado de Diamante |
| Ruedas de Rectificado CBN |
| Ruedas de Rectificado de Unión de Resina |
| Ruedas de Rectificado de Unión Metálica |
| Otros |
| Rectificado de Obleas de Semiconductores |
| LED y Optoelectrónica |
| Rectificado de Componentes Electrónicos |
| Electrónica Automotriz |
| Otros |
| Electrónica y Semiconductores |
| Automotriz |
| Aeroespacial y Defensa |
| Electrónica de Consumo |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Ruedas de Rectificado de Diamante | |
| Ruedas de Rectificado CBN | ||
| Ruedas de Rectificado de Unión de Resina | ||
| Ruedas de Rectificado de Unión Metálica | ||
| Otros | ||
| Por Aplicación | Rectificado de Obleas de Semiconductores | |
| LED y Optoelectrónica | ||
| Rectificado de Componentes Electrónicos | ||
| Electrónica Automotriz | ||
| Otros | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Electrónica de Consumo | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ruedas de Rectificado Trasero?
El tamaño del mercado de ruedas de rectificado trasero fue valorado en 1,54 mil millones de USD en 2025 y se estima que crecerá desde 1,63 mil millones de USD en 2026 hasta alcanzar los 2,19 mil millones de USD en 2031, a una CAGR del 6,14% durante el período de pronóstico (2026-2031).
¿Qué tipo de rueda impulsa los ingresos del mercado de ruedas de rectificado?
Las Ruedas de Rectificado de Diamante lideraron con una participación de ingresos del 42,56% en 2025 debido a su dureza, comportamiento de desgaste predecible y compatibilidad con los procesos de silicio establecidos.
¿Qué aplicación de ruedas de rectificado trasero está creciendo más rápido?
Se proyecta que LED y Optoelectrónica crecerá a una CAGR del 7,57% hasta 2031, respaldado por las necesidades de precisión para sustratos de zafiro y GaN.
¿Por qué son importantes las obleas de SiC y GaN para los proveedores de ruedas?
El SiC y el GaN son más duros y frágiles que el silicio, lo que aumenta la necesidad de un diseño de unión controlado, gestión del calor y mayor vida útil de la rueda.
Última actualización de la página el:



