
バックグラインディングホイール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.63 十億米ドル |
| 市場規模 (2031) | 2.19 十億米ドル |
| Growth Rate (2026 - 2031) | 6.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバックグラインディングホイール市場分析
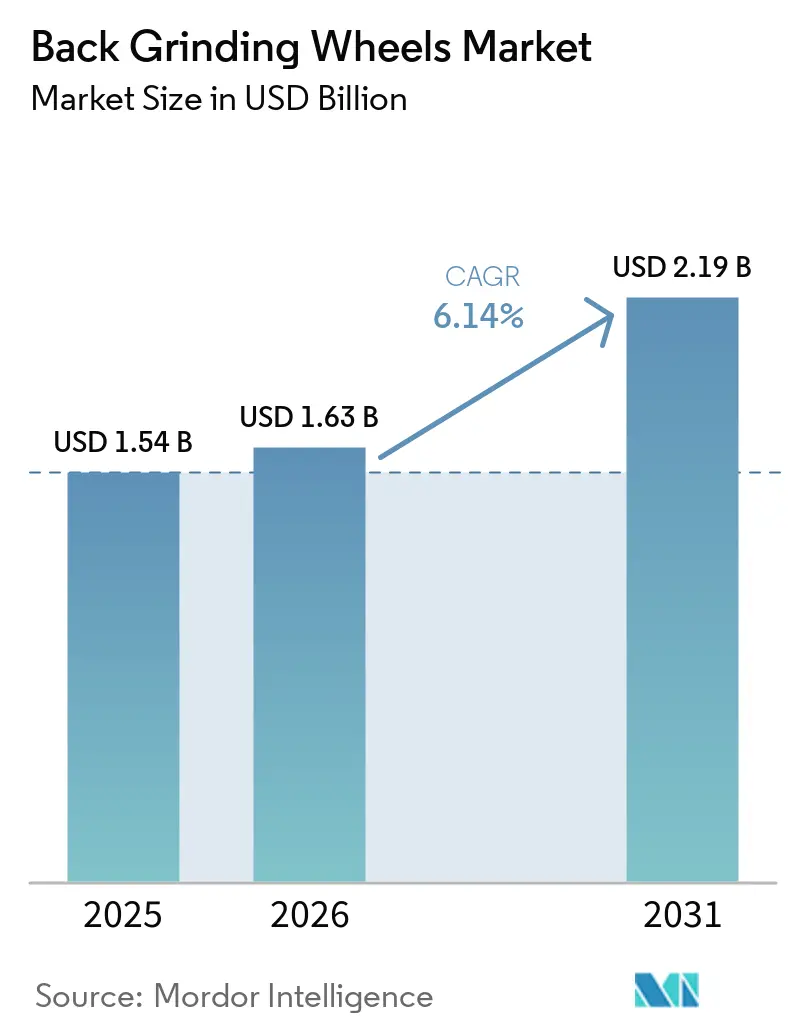
バックグラインディングホイール市場規模は2025年に1.54 ビリオン 米ドルと評価され、2026年の1.63 ビリオン 米ドルから2031年には2.19 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.14%です。バックグラインディングホイール市場は先進パッケージングによって形成されており、薄型ダイおよびスタック型デバイスにより、総厚さ変動(TTV)とサブサーフェスダメージが選定基準の中心となっています。ヘテロジニアスインテグレーションにより、単一パッケージ内のロジック、メモリ、パワーデバイスにわたるプロセス制御の必要性が高まっています。これにより、サプライヤーの役割は消耗品の販売から、認定プロセスシーケンスのサポートへとシフトしています。市場はまた、より大型のウェーハおよびより硬い基板材料への移行からも恩恵を受けており、旧来の生産ラインからの直接転用ではなく、新たなホイール仕様が求められています。需要はファブの稼働率と連動しており、ホイールの交換は生産活動に短いタイムラグを伴って追随します。
レポートの主要ポイント
- タイプ別では、ダイヤモンドグラインディングホイールが2025年に42.56%の収益シェアをリードし、メタルボンドグラインディングホイールは2031年までに7.32%のCAGRで拡大すると予測されています。
- 用途別では、半導体ウェーハグラインディングが2025年の収益の35.13%を占め、LEDおよび光電子工学は2031年までに7.57%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、電子機器・半導体が2025年の収益の50.35%を占め、2031年までに8.13%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の43.79%を占め、2031年までに7.76%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進パッケージングと超薄型ダイの採用 | +1.8% | グローバル、特に台湾、韓国、日本での密度が最も高い | 短期(2年以内) |
| 300mmウェーハ処理への移行 | +1.5% | グローバル、北米とアジア太平洋が主要な恩恵地域 | 中期(2~4年) |
| SiCおよびGaNウェーハの薄型化要件 | +1.2% | グローバル、アジア太平洋と欧州のEVサプライチェーンハブ | 中期(2~4年) |
| AI、高帯域幅メモリ(HBM)、ハイパフォーマンスコンピューティングデバイスの需要 | +1.0% | グローバル、アジア太平洋と北米での設備投資が最も高い | 短期(2年以内) |
| 自動化グラインディングと予測プロセス制御 | +0.6% | グローバル、日本と台湾での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進パッケージングと超薄型ダイの採用
3Dチップスタッキングとヘテロジニアスインテグレーションの成長は、バックグラインディングホイール市場における需要を支えています。これらの技術は、従来のバルクシリコンプロセスよりも精密な薄型化を必要とするためです。HBM4ダイスタックでは、個々のダイを組み立て前に30~50μmまで薄型化する必要があり、300mmウェーハ全体にわたる総厚さ変動(TTV)の制御が重要なプロセス要件となっています。DISCOは、処理ポイントの調整がTTVに影響することを文書化しており、中間研磨工程なしでケミカルメカニカルプラナリゼーション(CMP)品質の表面を実現できる、より細かい粒度のビトリファイドボンド配合へと仕様がシフトしていることを示しています。超薄型ダイの生産では粗研削と精密研削の両工程が使用されるため、従来の薄型化目標と比較してウェーハあたりのホイール消費量が増加します。したがって、サプライヤーは材料除去能力に加えて、繰り返し可能な表面品質を実証する必要があります。パッケージングエンジニアが他のプロセスパラメータと並行してホイール性能を認定しなければならないため、バックグラインディングホイール市場はこのシフトから恩恵を受けています。
300mmウェーハ処理への移行
レガシー製造ラインの300mm処理への転もバックグラインディングホイール市場を支えています。ウェーハが大型化すると研削接触面積が増加し、各プロセスサイクルでホイールにかかる材料需要が高まります。SEMIは2026年のグローバル300mmフロントエンド装置支出を1,420億米ドルと予測しており、前年比25%増となっています。また、2029年まで300mmの設置容量が年間7%増加していると報告しています。2025年12月、DISCOはDFG8561完全自動300mmグラインダーを発売し、5インチおよび6インチプラットフォームから移行する自動車用マイクロコントローラユニット(MCU)およびアナログICの顧客向けに、前モデルの1.6倍のスループットを実現しました。各移行には新たな認定が必要であり、200mm処理で承認された仕様は300mmラインに直接転用できません。これにより、製造工場がプロセスプラットフォームをアップグレードし、承認済みプロセスレシピをリセットする際に、ホイールサプライヤーにとって個別の機会が生まれます。
SiCおよびGaNウェーハの薄型化要件
バックグラインディングホイール市場は、SiCおよびGaN処理から恩恵を受けています。これらの基板はシリコンよりも硬く脆いためです。その物理的特性により、ホイールの摩耗が増加し、繰り返しの生産ランにわたってより厳密なボンド管理、熱制御、および厚さ変動性能が求められます。インフィニオンは2025年第1四半期に最初の200mm SiC製品を顧客にリリースし、クリムモジュール3の操業を高量産に向けて継続的に拡大しました。JTEKTは、研磨粒、ボンド剤、気孔構造を改良することで、nanoViグラインディングホイールがSiCパワー半導体ウェーハにおいて従来のホイールの2.3倍の耐用寿命を実現したと報告しました[1]JTEKT Corporation、「SiCパワー半導体ウェーハ向け長寿命グラインディングホイールの開発」、JTEKTエンジニアリングジャーナル、jtekt.co.jp。。基板の歩留まりが改善した場合でも、ホイール寿命は重要な生産コスト要因であり続けます。その結果、化合物半導体は単数だけから示唆される以上に、バックグラインディングホイールの需要に貢献しています。
AI、HBM、ハイパフォーマンスコンピューティングデバイスの需要
バックグラインディングホイール市場は、HBMダイの薄型化と、メモリおよびロジック製造工場での稼働率向上の両面を通じて、AIコンピューティング需要と連動しています。SEMIは2025年のグローバル半導体装置の請求額が1,351億米ドルと前年比15%増加し、組み立ておよびパッケージング装置の請求額は21%増加したと報告しました。これらのパッケージング投資は、高密度デバイスの組み立て前に精密なウェーハ薄型化を必要とし、デバイスアーキテクチャがより複雑になるにつれて消耗品需要を持続させます。インテリジェントマニュファクチャリングジャーナルに掲載された研究では、機械学習ベースの研削モニタリングにより生産アウトプットと労働効率を最大20%改善できることが示されました。自動化グラインディングと予測プロセス制御は、早期採用がすでに見られる日本と台湾で最初に普及すると予想されています。ホイールサプライヤが物理的ツールとともに追跡可能なプロセスデータを提供できる場合、バックグラインディングホイール市場は恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 半導体設備投資の景気循環性 | -0.8% | グローバル、韓国と中国のメモリ比重の高い市場で最も顕著 | 短期(2年以内) |
| 新ホイール仕様の高い認定コスト | -0.5% | グローバル、台湾と韓国の先端ノードファブに集中 | 中期(2~4年) |
| ダイヤモンド、立方晶窒化ホウ素(CBN)、ボンド材料のサプライ制約 | -0.4% | グローバル、欧州と北米でサプライチェーンの脆弱性が最も高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
半導体設備投資の景気循環性
バックグラインディングホイール市場は半導体装置サイクルに追随しており、稼働率が低下するとファブはホイールの交換頻度を下げます。これにより、薄型ダイや化合物基板に対する長期的な需要が維持されていても、需要の収縮が生じる可能性があります。DISCOは2026年度の決算において、AIを牽引力とするロジックおよび高帯域幅メモ(HBM)の需要が高水準にある一方、EV需要の低迷によりパワー半導体の出荷が弱含みであるという二極化した環境を報告しました。サプライヤーはメモリ、ロジック、パワー、ディスプレイ生産にわたる在庫と顧客エクスポージャーを管理する必要があります。ダイヤモンド、CBN、ボンド材料のサプライ制約は、メーカーが稼働率回復に迅速に対応する必要がある場合に、計画をさらに複雑にする可能性があります。バックグラインディングホイール市場は構造的に支持されていますが、短期的な需要は不均一になる可能性があります。
新ホイール仕様の高い認定コスト
新しいホイール仕様は、先端半導体ファブにおいて長期にわたる認定プロセスに直面します。このプロセスでは、生産条件下での表面粗さ、総厚さ変動(TTV)、ダイ強度、サブサーフェスダメージの検証が必要です。2025年にIOP Scienceに掲載された研究では、半導体材料の精密研削における表面粗さとサブサーフェスダメージ深さの予測モデルが開発され、これらの評価の技術的複雑さが示されました[2]IOP Publishing、「精密研削における半導体材料の表面粗さとサブサーフェスダメージ深さの予測モデル」、IOP Science、iopscience.iop.org。。認定作業には数ヶ月を要し、専任のエンジニアリングリソースが必要となるため、設計採用と単一ソースへの依存度を低減する顧客の取り組みが遅れます。KINIKは、2025年4月の日本のMKSおよびタイのMGTの買収を受けて、2026年のグラインディングホイール部門で二桁の収益成長を目標としていると述べました。この買収戦略により、同社はより広範な生産拠点にわたって確立された認定を活用することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ダイヤモンドグラインディングホイールがシェアをリード、メタルボンドホイールが化合物基板で存在感を高めるダイヤモンドグラインディングホイールは2025年のバックグラインディングホイール市場シェアの42.56%を占めました。その地位、ダイヤモンド砥粒の硬度、予測可能な摩耗挙動、およびファブのプロセスレシピですでに使用されているホイールドレッシング方法との互換性を反映しています。これらのツールは、顧客が一貫した材料除去と実証済みのプロセス挙動を重視する確立されたシリコン用途に適しています。CBNグラインディングホイールは、熱感受性基板での研削力を低減する必要がある用途に使用されます。レジンボンドグラインディングホイールは、除去速度よりも表面仕上げが重要な精密研削段階で一般的に使用されています。
メタルボンドグラインディングホイールは2031年までに7.32%のCAGRで成長すると予測されており、タイプカテゴリの中で最も高い成長率です。SiCおよびGaNの生産において、レジンボンドの代替品が熱管理とツール寿命に限界を示す可能性がある中、その使用が増加しています。Asahi Diamond Industrial Co., Ltd.は、多孔質M-Cloudシリーズが同等の粒度のビトリファイドボンドホイールよりも強い耐摩耗性を提供しながら、SiCおよびGaN上での細粒研削を可能にすると述べました。その他のカテゴリのビトリァイドボンドおよび電着製品は、カスタム仕様がシェアよりも重要な高精度およびプロトタイプ作業に対応しています。単一のホイール設計では化合物半導体プロセスシーケンス全体をカバーできないため、バックグラインディングホイール市場では複数のボンドタイプが必要です。
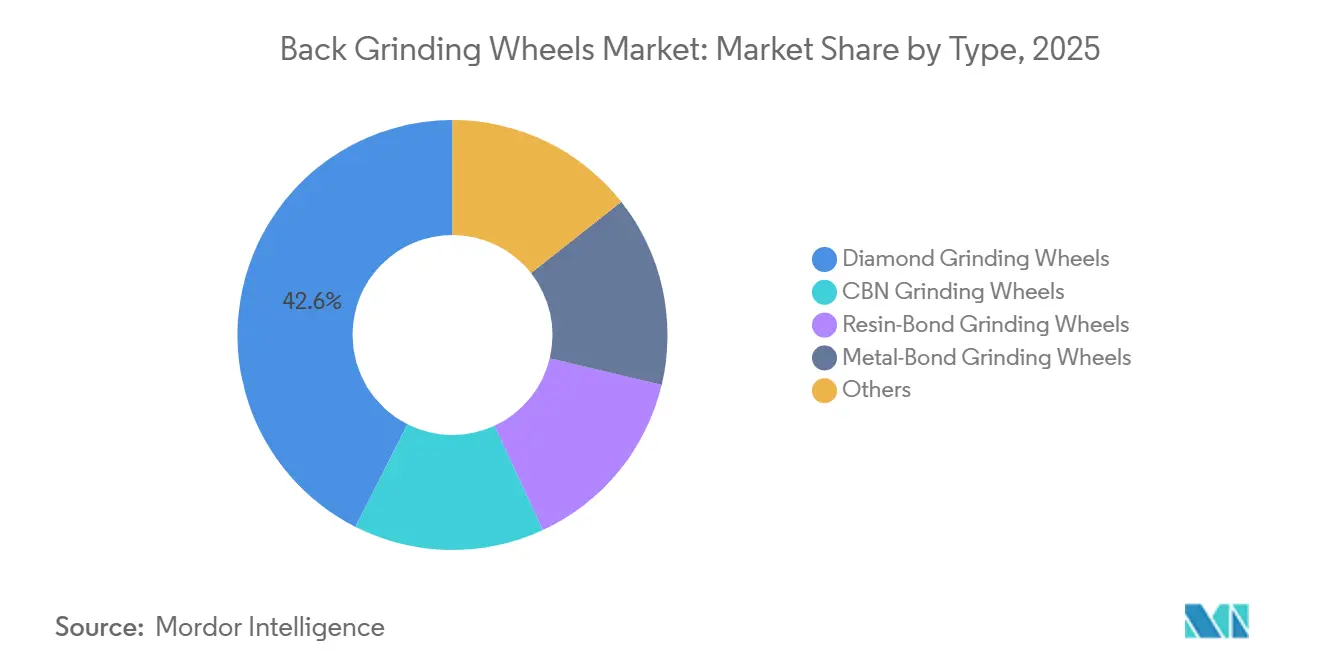
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


用途別:
半導体ウェーハグラインディングがリード、LEDおよび光電子工学がより速く拡大半導体ウェーハグラインディングは2025年のバックグラインディングホイール市場の35.13%を占めました。シリコンウェーハの生産量がこの用途を支えており、先端ノードの薄型ダイおよびパッケージオンパッケージ設計がウェーハあたりのホイール消費量を増加させています。研削は、下流のパッケージング工程の前に厚さ、表面状態、および潜在的なダメージを管理する必要があります。この用途は、認定済みシリコンプロセスを持つサプライヤーにとって主要な需要基盤であり続けています。その規模はまた、生産効率と補充の信頼性を重要な購買要因としています。
LEDおよび光電子工学は2031年までに7.57%のCAGRで成長すると予測されており、用途の中で最も高い成長率です。マイクロLEDおよび次世代ディスプレイ製品に使用されるサファイアおよびGaN基板は、標準的なシリコン薄型化を超える精度を必要とします。2026年4月のPhotonicsに掲載された論文では、サファイアのナノメートル精度製造がモルフォロジーとサブサーフェスダメージのプロセス制御に依存していることが説明されました。マイクLED生産における短い認定サイクルにより、メモリやロジックファブよりも速く新しいホイール仕様が使用に移行できます。自動車用電子機器もSiCが200mmウェーハに移行するにつれて需要を追加しています。ボッシュは2026年に、プレミアムおよびマスマーケットEV用途向けに200mmウェーハ上で第3世代SiC MOSFETを発表しました。
エンドユーザー産業別:
電子機器・半導体がシェアと成長率の両方でリード電子機器・半導体は2025年のグローバル収益の50.35%を占めました。先端ノードのファウンドリおよびメモリの顧客は、総厚さ変動(TTV)の厳密な制御、段階的研削、および新デバイス導入のための頻繁なプロセス変更を必要とします。AIシリコン、高帯域幅メモリ(HBM)、および先進パッケージングにより、薄型で機械的に安定したダイを必要とするユースケースの数が増加しています。コンシューマーエレクトロニクスは、超薄型スマートフォンアプリケーションプロセッサとイメージセンサーパッケージングを中心とした別の需要パターンを生み出しています。これらの要件は、最終製品のリフレッシュイクルが短い場合でも、精密研削仕様の需要を持続させます。
電子機器・半導体は2031年までに8.13%のCAGRで成長すると予測されており、エンドユーザーカテゴリの中で最も高い成長率です。自動車需要は、800Vビークルプラットフォームの採用に伴いSiCパワーデバイスの搭載量が増加するため、戦略的に重要です。インフィニオンのOne Virtual Fabは、オーストリアのフィラッハとマレーシアのクリムにわたるプロセス最適化を連携させ、マルチサイトSiC生産アプローチを支援しています。航空宇宙・防衛は、厳格な認定要件と耐久性のあるサプライヤー関係を持つ、より小規模なプレミアムセグメントであり続けています。その他のカテゴリの医療、産業、研究ユーザーは、低出力・高精度の基板処理を必要とし、より高い価格でカスタム仕様を受け入れることができます。
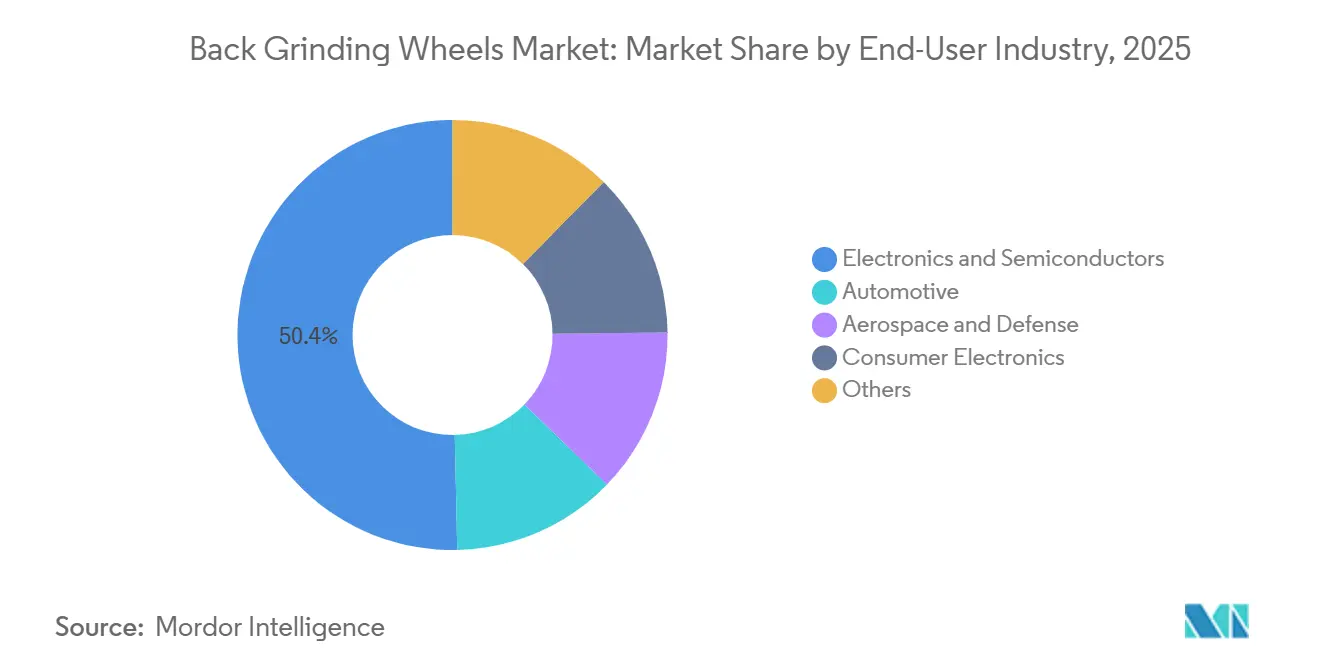
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域バックグラインディングホイール市場
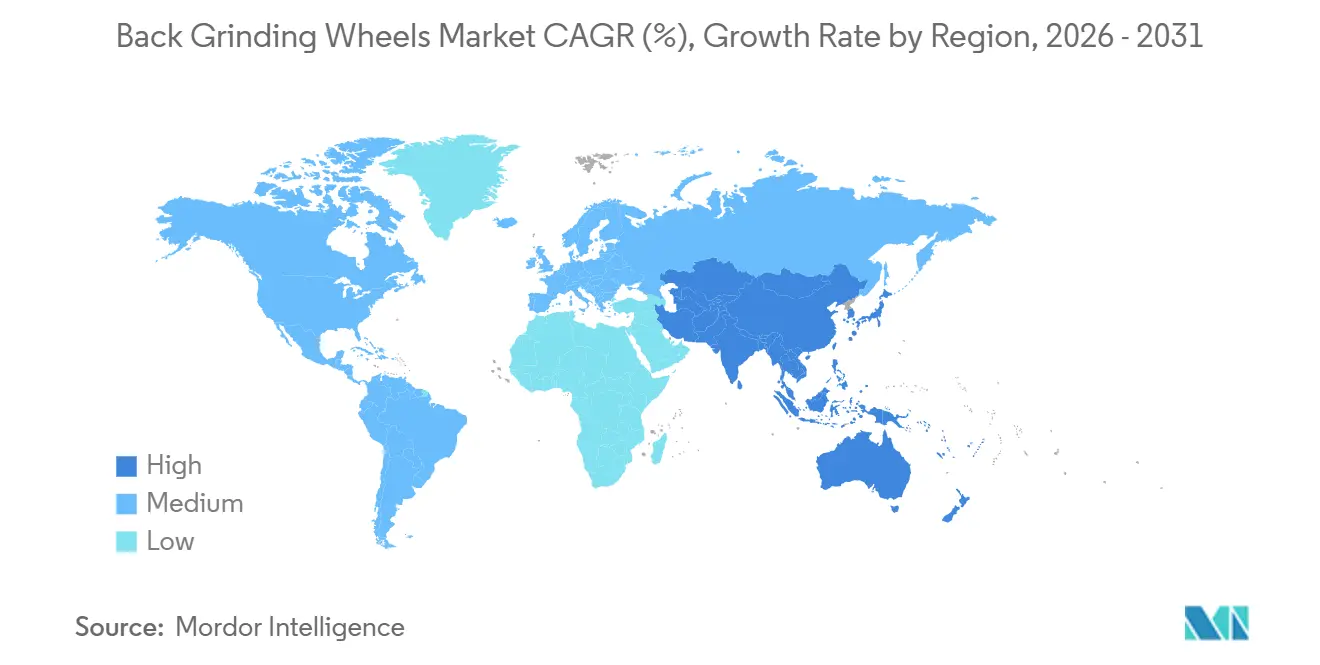
アジア太平洋地域は2025年のバックグラインディングホイール市場シェアの43.79%を占め、2031年にかけて7.76%のCAGRで成長すると予測されている。台湾、韓国、日本、中国には、頻繁な消耗品交換必要とするウェーハファブ、アウトソーシング半導体組立・テスト(OSAT)施設、およびLEDメーカーが集積している。台湾のファウンドリおよびパッケージング基盤は、総厚さばらつきの厳密な管理を必要とし、先端パッケージングノードにおける交換頻度を高めている。韓国のメモリおよびパッケージング活動は、もう一つの主要な需要拠点を形成している。日本は、DISCOやTokyo Diamond Toolsなどのサプライヤーを通じて、ホイール技術の主要な供給源であり続けている。
アジア太平洋地域、北米および欧州バックグラインディングホイール市場
中国は成熟した半導体ノードにおける生産能力を拡大しており、加工ツールおよび消耗品に対する地域需要を支えている。また、合成ダイヤモンドのサプライチェーンにおける中国の地位は、中国以外のホイールメーカーの調達条件にも影響を与えている。北米および欧州は、特殊基板、パワー半導体、および生産能力の国内回帰によって形成された独自の需要プロファイルを有している。欧州委員会の重要原材料法は、合成ダイヤモンドおよび多結晶ダイヤンドコンパクトを戦略的材料として指定しており、地域のサプライチェーン強靭性を強化する可能性がある。
中東・アフリカおよび南米バックグラインディングホイール市場
南米、中東、およびアフリカは、特殊バックグラインディングホイール需要において初期段階の市場にとどまっている。ブラジルは電子機器組立および部品製造を通じて地域の活動を支えている。サウジアラビアのビジョン2030プログラムは、川下半導体投資への関心を生み出している。これらの地域における需要は、主にアジア太平洋地域および北米で製造された部品を処理する組立・テスト活動に関連している。特殊ホイールの直接消費は2031年まで限定的にとどまり、バックグラインディングホイール市場は確立された製造およびパッケージングハブを中心に展開し続けるとみられる。

競合状況
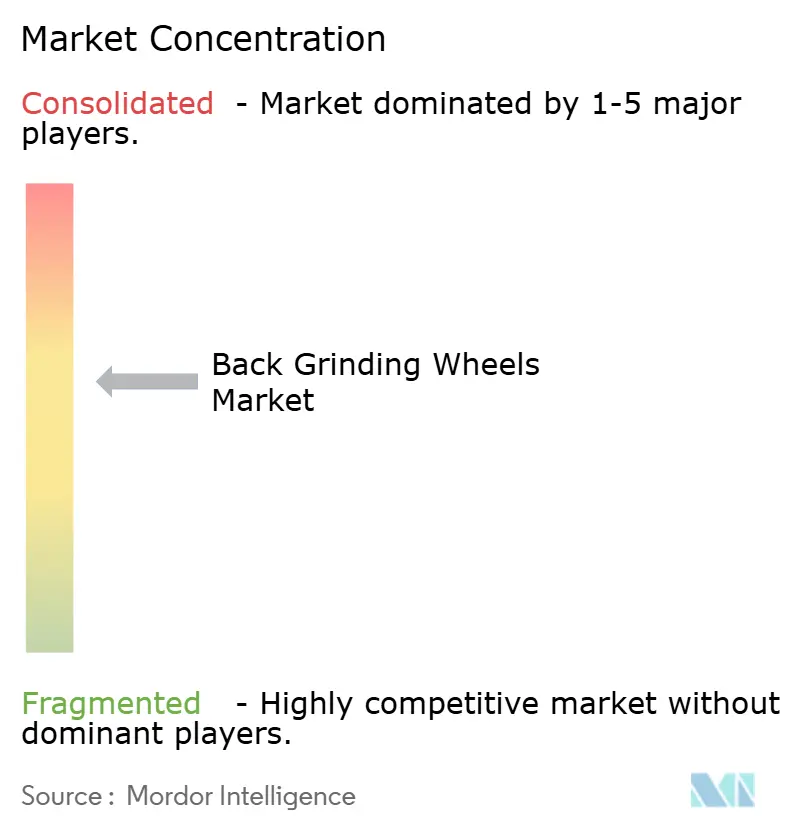
バックグラインディングホイール市場は適度に集約されており、日本、韓国、台湾、スイスのメーカーが主要なウェーハファブとの確立された認定関係を保持しています。彼らの技術的地位は、プロセス知識、承認済み仕様、および薄型ウェーハと化合物基板に対する厳しい要件を満たす能力に基づいています。DISCOは研削装置を精密加工ツールと統合しており、顧客が装置を選択する際にホイールの設計採用を確保するのに役立っています。DISCOは2026年度の設備投資として330億円(約0.20 ビリオン 米ドル)、研究開発費として380億円(約0.23 ビリオン 米ドル)を報告しており、この統合アプローチを支えています。このモデルは、ホイールを単独の消耗品ではなく、より広範なプロセスソリーションの一部として位置づけています。
KINIKは2025年4月に日本のMKSとタイのMGTを買収し、台湾、日本、タイにわたる5拠点のファクトリーネットワークを拡大しました。この拡大により、地域のサプライチェーンの強靭性を求めるファブへの地理的カバレッジが向上します。Meister Abrasivesは、目詰まりを低減し、事前研削されたSiC基板上でCMP対応の表面を実現できる自己研磨UF DIAホイールを提供しています。Asahi Diamond Industrialは、SiCおよびGaNの細粒研削向けの多孔質メタルボンド製品に注力しています。
バックグラインディングホイール市場には、成熟ノードおよび特殊基板用途において低コスト製品で競合する中国サプライヤーも含まれています。化合物半導体の認定と先進パッケージング性能が求められる場合、確立されたサプライヤーが優位性を保持しています。顧客がプロセス制御の意思決定を支援するデータを求めるにつれて、リアルタイムのホイール性能モニタリングがますます重要になっています。DISCOは2026年6月に、荷重重心調整とスピンドル傾斜制御を使用するウェーハ処理装置の許出願を行いました。このインターフェースをサポートできるサプライヤーは、HBMおよび先進ロジック生産における総厚さ変動(TTV)目標への対応においてより有利な立場にあります。
バックグラインディングホイール産業のリーダー企業
DISCO CORPORATION
Saint-Gobain
Asahi Diamond Industrial Co.,Ltd.
KINIK COMPANY
EHWA DIAMOND
- *免責事項:主要選手の並び順不同
バックグラインディングホイール市場
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DIPROTEX S.A.S.
- DISCO CORPORATION
- EHWA DIAMOND
- Henan E-Grind Abrasives Co., Ltd.
- KINIK COMPANY
- KURE GRINDING WHEEL
- Meister Abrasives AG
- More SuperHard Products Co., Ltd
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- TOKYO DIAMOND TOOLS MFG.CO.,LTD.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG

Recent Industry Developments in バックグラインディングホイール市場
- 2026年6月:SKシルトロンが韓国亀尾市に新しい300mmシリコンウェーハ工場を稼働させ、2兆3,000億ウォン(約1.6 ビリオン 米ドル)の複数年にわたる投資プログラムを完了しました。この施設は、アンカー顧客であるサムスンとSKハイニックスからの確保済み受注にえられ、90%台後半の稼働率を目標としています。
- 2026年3月:タワーセミコンダクターは、METI支援のもと、日本の魚津市にある300mmファブ7施設の完全所有権を取得し、300mmシリコンフォトニクスおよびシリコンゲルマニウムの生産能力を拡大する計画を発表しました。これにより、成長する日本の先端ノードファブでの消耗品需要が持続的に生まれます。


グローバルバックグラインディングホイール市場レポートの範囲
バックグラインディングホイールは、半導体製造においてシリコンウェーハの裏面を薄型化し、マイクロエレクトロニクス製造後の表面応力を除去するために使用される特殊な砥粒工具です。回路パターンの反対側にあるウェーハのブランク面を研削し、精密な厚さ、平坦度、および構造的強度を実現します。
バックグラインディングホイール市場は、タイプ、用途、エンドユーザー産業、および地域によってセグメント化されています。タイプ別では、市場はダイヤモンドグラインディングホイール、CBNグラインディングホイール、レジンボンドグラインディングホイール、メタルボンドグラインディングホイール、およびその他にセグメント化されています。用途別では、市場は半導体ウェーハグラインディング、LEDおよび光電子工学、電子部品研削、自動車用電子機器、およびその他にセグメント化されています。エンドユーザー産業別では、市場は電子機器・半導体、自動車、航空宇宙・防衛、コンシューマーエレクトロニクス、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるバックグラインディングホイールの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ダイヤモンドグラインディングホイール |
| CBNグラインディングホイール |
| レジンボンドグラインディングホイール |
| メタルボンドグラインディングホイール |
| その他 |
| 半導体ウェーハグラインディング |
| LEDおよび光電子工学 |
| 電子部品研削 |
| 自動車用電子機器 |
| その他 |
| 電子機器・半導体 |
| 自動車 |
| 航空宇宙・防衛 |
| コンシューマーエレクトロニクス |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ダイヤモンドグラインディングホイール | |
| CBNグラインディングホイール | ||
| レジンボンドグラインディングホイール | ||
| メタルボンドグラインディングホイール | ||
| その他 | ||
| 用途別 | 半導体ウェーハグラインディング | |
| LEDおよび光電子工学 | ||
| 電子部品研削 | ||
| 自動車用電子機器 | ||
| その他 | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| 自動車 | ||
| 航空宇宙・防衛 | ||
| コンシューマーエレクトロニクス | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
バックグラインディングホイール市場の現在の市場規模は?
バックグラインディングホイール市場規模は2025年に1.54 ビリオン 米ドルと評価され、2026年の1.63 ビリオン 米ドルから2031年には2.19 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.14%です。
どのホイールタイプが研削ホイールの収益を牽引していますか?
ダイヤモンドグラインディングホイールは、その硬度、予測可能な摩耗挙動、および確立されたシリコンプロセスとの互換性により、2025年に42.56%の収益シェアをリードしました。
最も速く成長しているバックラインディングホイールの用途はどれですか?
LEDおよび光電子工学は、サファイアおよびGaN基板の精度ニーズに支えられ、2031年までに7.57%のCAGRで成長すると予測されています。
SiCおよびGaNウェーハがホイールサプライヤーにとって重要な理由は何ですか?
SiCおよびGaNはシリコンよりも硬く脆いため、制御されたボンド設計、熱管理、およびより長いホイール寿命の必要性が高まります。
最終更新日:



