
Tamanho e Participação do Mercado de Fabricação de Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 697.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 859.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.27 % |
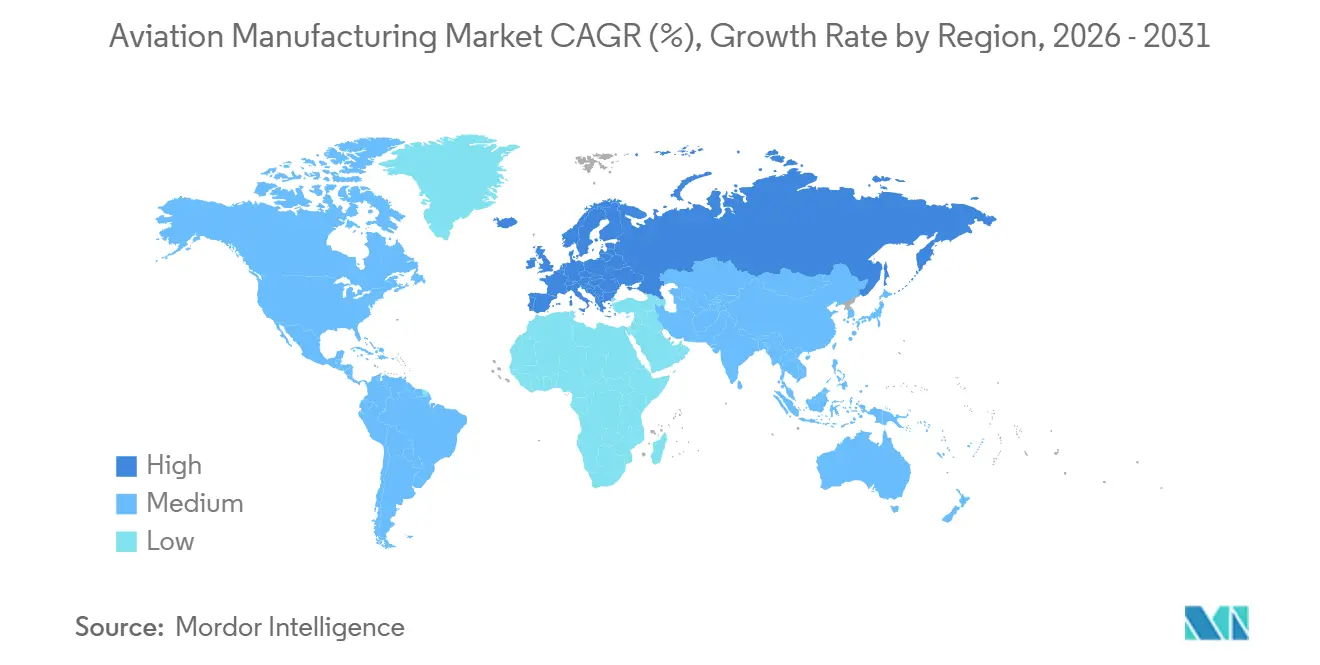
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
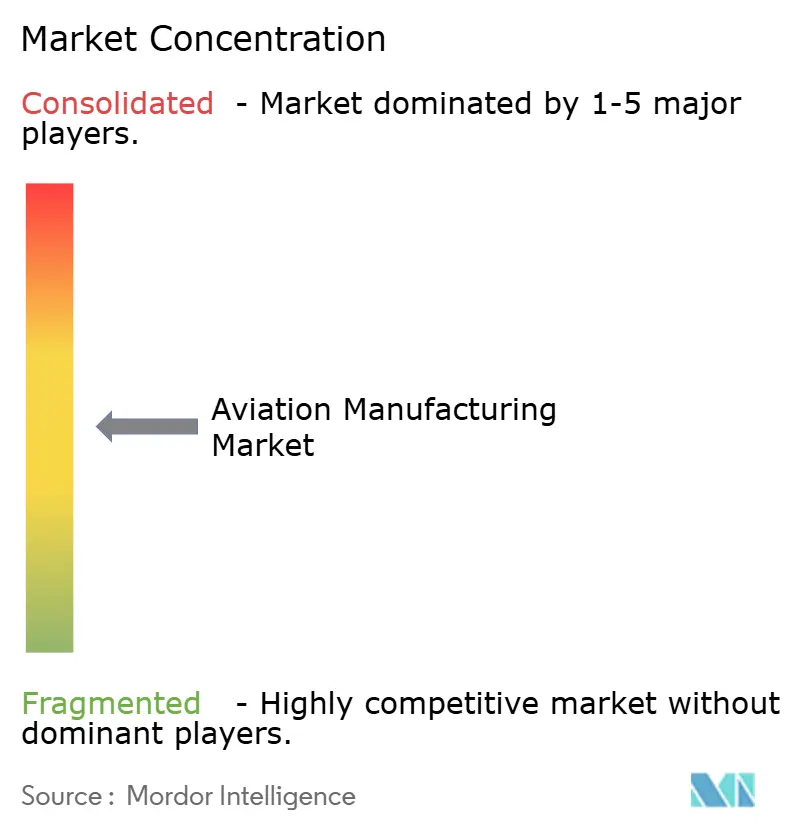
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Aeronaves por Mordor Intelligence
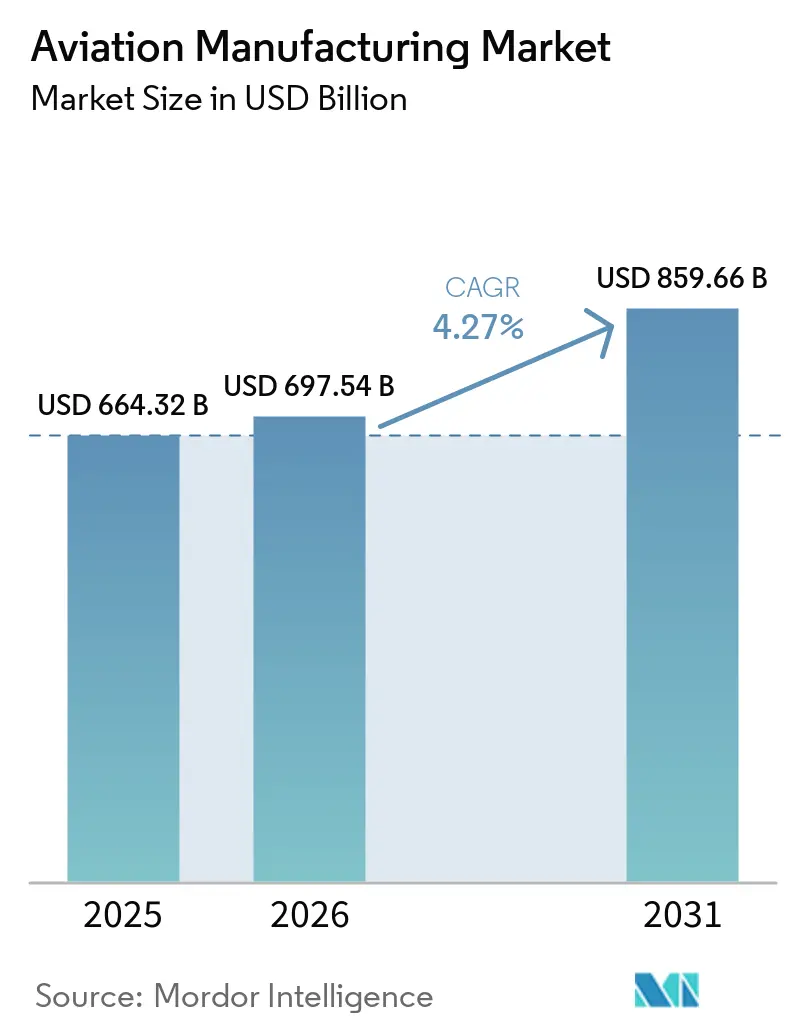
O tamanho do mercado de fabricação de aeronaves foi avaliado em 664,32 bilhões de USD em 2025 e está previsto para crescer de 697,54 bilhões de USD em 2026 para 859,66 bilhões de USD em 2031, a um CAGR de 4,27% no período de 2026 a 2031. A renovação da frota comercial, a modernização da defesa e amplas iniciativas de digitalização ancoram as perspectivas de curto a médio prazo, enquanto a fabricação aditiva e a adoção de compósitos posicionam o setor para ganhos de eficiência de longo prazo. A preferência das companhias aéreas por modelos de fuselagem estreita com eficiência de combustível sustenta elevadas carteiras de pedidos e estabiliza o planejamento de produção, apesar das persistentes fricções na cadeia de suprimentos. Ao mesmo tempo, os incentivos de relocalização industrial na América do Norte e na Europa estimulam ecossistemas localizados de componentes que reduzem a exposição a choques logísticos e riscos geopolíticos. O aumento dos gastos com defesa na OTAN e no Indo-Pacífico complementa a demanda civil, permitindo que o mercado de fabricação de aeronaves equilibre as tendências cíclicas de passageiros com os ciclos plurianuais de aquisição militar.
Principais Conclusões do Relatório
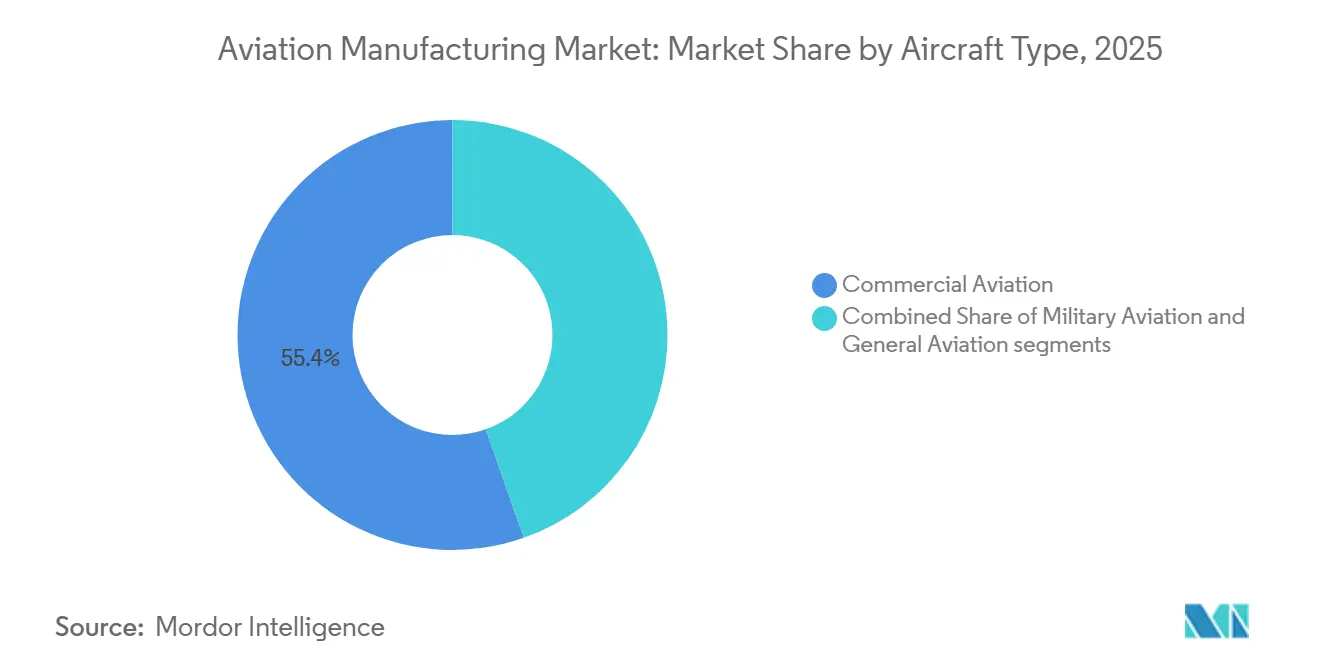
- Por tipo de aeronave, as plataformas de aviação comercial capturaram 55,38% da participação do mercado de fabricação de aeronaves em 2025, enquanto a aviação militar está prevista para crescer a um CAGR de 6,79% até 2031.
- Por componente, as estruturas de fuselagem representaram 43,58% do mercado de fabricação de aeronaves em 2025, e os sistemas de aviônica e controle de voo estão previstos para crescer a um CAGR de 6,28% até 2031.
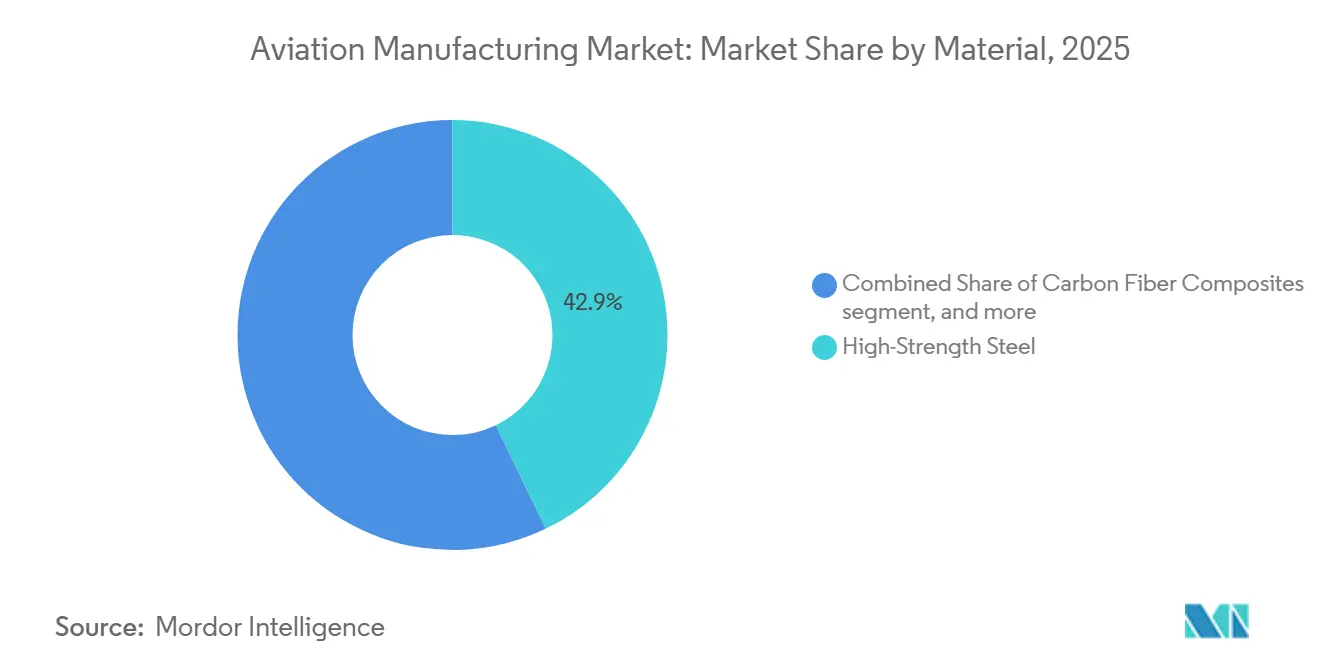
- Por material, os aços de alta resistência detinham 42,87% da participação do mercado de fabricação de aeronaves em 2025; os compósitos de fibra de carbono estão projetados para crescer a um CAGR de 7,38% até 2031.
- Por geografia, a América do Norte representou 40,99% do mercado de fabricação de aeronaves em 2025, enquanto a Europa está prevista para crescer a um CAGR de 5,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de fabricação aditiva para peças estruturais | +1.40% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Recuperação do transporte aéreo comercial e expansão da frota | +1.20% | Global, com maior intensidade na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Programas de modernização da frota do setor de defesa | +1.10% | América do Norte, Europa, Indo-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento da frota de companhias aéreas em mercados emergentes | +0.90% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio, África e América Latina | Médio prazo (2–4 anos) |
| Demanda sustentada por aeronaves de nova geração com eficiência de combustível | +0.80% | Global, liderado pela América do Norte e Europa | Médio prazo (2–4 anos) |
| Incentivos de relocalização da cadeia de suprimentos nos EUA/UE | +0.60% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação das Viagens Aéreas Comerciais e Expansão da Frota
O tráfego global de passageiros recuperou-se para 94,10% dos níveis de 2019 até dezembro de 2024, levando as companhias aéreas a acelerar a substituição de frotas por jatos mais novos e eficientes em termos de combustível, que reduzem a exposição aos custos de energia e atendem a limites de emissões mais rigorosos.[1] As companhias aéreas preferem famílias de fuselagem estreita, como o B737 MAX e o A320neo, utilizando redes ponto a ponto de alta frequência que aumentam a utilização das aeronaves e reduzem os custos unitários. As companhias aéreas de baixo custo (LCCs) continuam a expandir os serviços para cidades secundárias, impulsionando a demanda incremental por plataformas de 100 a 220 assentos, bem adequadas a rotas de menor densidade. Os slots de entrega permanecem escassos ao longo da década, preservando o poder de precificação dos contratantes principais. Essas dinâmicas reforçam coletivamente a trajetória de crescimento de curto prazo do mercado de fabricação de aeronaves.
Programas de Modernização da Frota do Setor de Defesa
Para o exercício fiscal de 2025, as dotações orçamentárias dos Estados Unidos alocaram 61,2 bilhões de USD para aquisição de aeronaves.[2] Iniciativas europeias como o Sistema de Combate Aéreo do Futuro (FCAS) canalizam 8 bilhões de EUR (9,36 bilhões de USD) para pesquisa e desenvolvimento colaborativo, avançando em capacidades de furtividade, fusão de sensores e operação conjunta com sistemas não tripulados, elevando assim a complexidade das plataformas e o valor do mercado de pós-venda. Os aliados da Ásia-Pacífico aceleram as aquisições de caças multifunção e aeronaves de patrulha marítima para fazer frente às ameaças de segurança em evolução. A modernização vai além de novas estruturas e abrange atualizações de aviônica em meia vida, guerra eletrônica (GE) e propulsão, que prolongam a vida útil em serviço e diversificam as receitas para fornecedores de primeiro e segundo nível. A contribuição da defesa proporciona um amortecedor estratégico, estabilizando o mercado de fabricação de aeronaves durante os ciclos de baixa no setor civil.
Adoção de Manufatura Aditiva para Peças Estruturais
O caso de sucesso do bocal de combustível LEAP da General Electric, que reduziu 20 subconjuntos em uma única unidade impressa, demonstra as vantagens de custo e peso da fabricação aditiva.[3] Os contratantes principais estão agora pilotando suportes, dutos e superfícies de controle impressos em 3D, reduzindo o desperdício de matéria-prima e comprimindo os prazos de entrega. Os caminhos regulatórios para peças impressas amadureceram, com a FAA e a EASA emitindo orientações que encurtam os cronogramas de certificação para geometrias qualificadas, acelerando a implantação mais ampla. Os fornecedores podem localizar a produção à medida que os sistemas de deposição em leito de pó e de energia direcionada escalam, mitigando o risco logístico e apoiando os objetivos de relocalização industrial. A longo prazo, a adoção da fabricação aditiva elevará a linha de base de produtividade do mercado de fabricação de aeronaves.
Crescimento da Frota de Companhias Aéreas em Mercados Emergentes
O tráfego doméstico da Índia cresceu 7,6% em 2024, levando companhias aéreas como a IndiGo a encomendar mais de 1.000 jatos para entrega até 2030.[4] As companhias aéreas chinesas concentram-se na expansão doméstica sob a estratégia de dupla circulação, adquirindo aeronaves de corredor único que se adaptam a slots aeroportuários restritos, mas oferecem alto volume de passageiros. Os hubs do Oriente Médio exploram sua neutralidade geográfica para capturar tráfego de conexão, gerando demanda dupla por frotas de fuselagem estreita e larga que alimentam redes de sexta liberdade. Essas regiões privilegiam configurações de cabine simplificadas e alto desempenho de pontualidade, incentivando os fabricantes de equipamentos originais (OEMs) a aprimorar projetos de alta utilização. O aumento do poder de compra nas cidades secundárias amplia a base endereçável da aviação, aumentando a escala de longo prazo do mercado de fabricação de aeronaves.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas de grau aeroespacial | -0.70% | Global, mais elevado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Longos ciclos de certificação e conformidade regulatória | -0.50% | Global, afetando particularmente novos entrantes | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra qualificada em usinagem avançada | -0.40% | Global, com pressão notável na América do Norte e Europa | Médio prazo (2–4 anos) |
| Aumento dos custos de conformidade em cibersegurança em linhas de produção digitalizadas | -0.30% | Global, agudo nas bases de fornecedores de segundo nível da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Matérias-Primas de Grau Aeroespacial
Os preços à vista do alumínio subiram 17,40% em 2025 em meio a restrições de fundição impulsionadas pelos custos de energia, enquanto o fornecimento de titânio se contraiu após sanções que perturbaram as exportações russas. Os contratantes principais utilizam hedges de longo prazo; no entanto, os fornecedores menores de segundo nível enfrentam compressão de margens que os força à consolidação ou à saída do mercado. Os OEMs respondem com dupla fonte de fornecimento, ciclos de reciclagem de sucata e substituições de design que reduzem o uso de metais de alto custo por meio da integração de materiais compósitos onde estruturalmente viável. Cláusulas dinâmicas de reajuste contratual tornaram-se padrão, mas a volatilidade persistente continua a prejudicar o crescimento de curto prazo no mercado de fabricação de aeronaves.
Longos Ciclos de Certificação e Conformidade Regulatória
A revisão de retorno ao serviço do B737 MAX, de 20 meses, ilustrou os rigorosos regimes de teste exigidos para sistemas críticos de voo. Soluções novas de propulsão ou autonomia enfrentam incerteza adicional porque os marcos harmonizados permanecem incompletos entre a FAA, a EASA e a CAAC. Documentação duplicada, sessões em simulador e campanhas de testes de voo estendem o tempo de comercialização em três a cinco anos em relação aos ciclos de produtos de consumo, atrasando a captura de receita. Os novos entrantes com capital limitado consideram esses obstáculos particularmente desafiadores, amortecendo o dinamismo competitivo dentro do mercado de fabricação de aeronaves.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aeronave:
Escala Comercial Encontra o Impulso MilitarA aviação comercial reteve 55,38% da participação do mercado de fabricação de aeronaves em 2025, sublinhando seu domínio apesar das persistentes dificuldades no tráfego internacional. As companhias aéreas favorecem famílias de fuselagem estreita como o B737 MAX e o A320neo, que oferecem alta utilização em redes ponto a ponto, enquanto as conversões de carga adicionam resiliência à medida que o comércio eletrônico eleva os rendimentos de frete. A escassez na cadeia de suprimentos em torno de motores e aerostruturas continua a limitar a produção mensal, levando a Boeing a integrar a Spirit AeroSystems para melhorar o controle de qualidade e reduzir o risco de cronograma. A demanda por fuselagem larga permanece moderada porque as companhias aéreas priorizam a flexibilidade de capacidade, mas as relaxações das cláusulas de escopo permitem que jatos regionais maiores penetrem nas rotas principais, ampliando as séries de produção para fabricantes de equipamentos originais secundários. O aumento do escrutínio regulatório após a recertificação do B737 MAX estende os cronogramas de desenvolvimento e fortalece a confiança dos operadores por meio de protocolos de validação mais rigorosos.
A aviação militar está projetada para expandir a um CAGR de 6,79% até 2031, à medida que pontos de tensão geopolítica na Europa Oriental, no Indo-Pacífico e no Oriente Médio estimulam esforços de modernização de frotas que enfatizam a versatilidade multifunção. Programas como o F-35, com um valor vitalício superior a 400 bilhões de USD, canalizam estruturas de compósitos, controles de voo digitais e motores eficientes em combustível de plataformas civis para aplicações de furtividade e guerra eletrônica que redefinem a doutrina do poder aéreo. A cooperação internacional, exemplificada pelo Sistema de Combate Aéreo do Futuro (FCAS), distribui os encargos de P&D e incorpora a participação industrial doméstica entre as nações parceiras. Ativos não combatentes, incluindo aeronaves de reabastecimento e transporte, registram aquisições constantes à medida que a resiliência logística se torna uma prioridade estratégica. Ao mesmo tempo, o apoio de crédito à exportação ajuda os contratantes principais a converter o sucesso doméstico em vendas militares ao exterior. O volume civil de jatos comerciais e a crescente carteira de pedidos de defesa posicionam o segmento por tipo de aeronave como um motor duplo para o crescimento do mercado de fabricação de aeronaves ao longo da década.

Por Componente:
Sistemas de Aviônica Ancoram a Migração DigitalAs estruturas de fuselagem representaram 43,58% da participação do mercado de fabricação de aeronaves em 2025, impulsionadas pela demanda contínua por fuselagens e asas que escalam diretamente com o volume de entregas. Os fabricantes de equipamentos originais de motores navegam por uma mudança estrutural em direção a acordos de potência por hora, convertendo vendas antecipadas em receita de serviço recorrente que vincula os operadores a estruturas de manutenção de longo prazo. Os sistemas de aviônica e controle de voo estão definidos para expandir a um CAGR de 6,28%, superando outros componentes à medida que as companhias aéreas digitalizam as operações e os reguladores exigem atualizações de equipamentos para modernizar o tráfego aéreo.
Os fornecedores de interiores de cabine redesenham galeias e lavatórios para minimizar pontos de contato, preservando a densidade. Os sistemas de controle ambiental e as unidades de potência auxiliar (APUs) estão migrando de sistemas de sangria pneumática para arquiteturas acionadas eletricamente que reduzem o consumo de combustível. Os fabricantes de trens de pouso utilizam conjuntos de sensores e análises preditivas para otimizar os intervalos de revisão. À medida que os operadores modernizam as cabines de pilotagem com links de dados em tempo real e funções aprimoradas de piloto automático, as receitas de aviônica aumentam, aprofundando a transformação digital que percorre o mercado de fabricação de aeronaves.
Por Material:
A Adoção de Compósitos Desafia as Ligas TradicionaisOs aços de alta resistência convencionais e as ligas associadas ainda representavam 42,87% da participação do mercado de fabricação de aeronaves em 2025, um testemunho das cadeias de suprimentos consolidadas, da usinabilidade comprovada e das posições de custo favoráveis para estruturas não primárias. O alumínio permanece o principal material de fuselagem devido aos ecossistemas de reparo maduros, enquanto o titânio ocupa os nichos da seção quente do motor e do trem de pouso de alta carga graças à sua superior tolerância ao calor. Os compósitos de fibra de carbono estão previstos para registrar um CAGR de 7,38% à medida que os fabricantes de equipamentos originais buscam reduções de peso que se traduzem diretamente em reduções de custo de combustível e extensões de alcance.
As células de colocação robótica de fibra e os processos de cura fora de autoclave reduzem os custos das peças de compósito, ampliando os casos de uso viáveis além das superfícies de asa e das caudas verticais. No entanto, persistem preocupações com a complexidade de inspeção e a reparabilidade, particularmente para companhias aéreas de menor porte em regiões emergentes com infraestrutura de manutenção, reparo e revisão limitada. Soluções de reciclagem como a pirólise e a despolimerização química estão avançando em resposta às crescentes exigências de fim de vida útil. As compensações de materiais continuarão a moldar as escolhas de design, reforçando o caráter multimaterial do mercado de fabricação de aeronaves.
Análise Geográfica
Mercado de Fabricação de Aeronaves da América do Norte
A América do Norte comandou 40,82% da participação do mercado de fabricação de aeronaves em 2025, sustentada pela escala da Boeing, por uma extensa rede de contratantes de defesa e por robusta capacidade de manutenção, reparo e revisão. As facilidades federais de crédito à exportação e os pipelines de vendas militares ao exterior ampliam o alcance internacional, enquanto os incentivos domésticos de relocalização industrial apoiam a localização de componentes. O Canadá contribui com força de nicho em aeronaves regionais e jatos executivos, liderado pelos programas da Bombardier, que mantêm bases de clientes fiéis apesar das pressões competitivas.
Mercado de Fabricação de Aeronaves da Europa
A Europa está prevista para registrar um CAGR de 5,92% até 2031, à medida que a Airbus expande as linhas de montagem de fuselagem estreita e as políticas de autonomia estratégica da UE canalizam financiamento de P&D para fornecedores nacionais.[5] Plataformas de defesa colaborativas como o FCAS impulsionam o intercâmbio tecnológico transfronteiriço e aprofundam a integração industrial. As competências em motores da Alemanha, a expertise em aviônica da França e a especialização em aerostruturas da Itália reforçam coletivamente a autossuficiência regional. O Reino Unido aproveita os vínculos globais de fornecimento enquanto navega pela divergência regulatória pós-Brexit.
Mercado de Fabricação de Aeronaves da Ásia-Pacífico e do Oriente Médio
A Ásia-Pacífico registra o crescimento absoluto de demanda mais dinâmico, impulsionado pelo aumento da renda disponível, pela ampliação da capacidade aeroportuária e por políticas governamentais pró-aviação. A expansão da malha doméstica da China sustenta grandes pedidos de aeronaves de corredor único, enquanto o setor de Aviação na Índia se beneficia do compromisso das companhias aéreas com carteiras de pedidos expressivas, posicionando o subcontinente como um futuro polo de montagem. Japão e Coreia do Sul mantêm exportações de alto valor em subsistemas, e Singapura consolida a liderança regional em MRO. Simultaneamente, as companhias aéreas do Golfo no Oriente Médio exploram seu posicionamento geográfico estratégico, adquirindo aeronaves de fuselagem larga de longo alcance e investindo em centros locais de revisão que se integram ao ecossistema mais amplo do mercado de fabricação de aeronaves.
Cenário Competitivo
A fabricação de aeronaves comerciais permanece um duopólio, com Boeing e Airbus controlando uma parcela majoritária dos pedidos globais de jatos de grande porte. Essa concentração proporciona economias de escala e alavancagem de negociação, mas deixa os fabricantes de equipamentos originais vulneráveis a contratempos de certificação ou problemas de qualidade específicos de programas. Os mercados de defesa são mais fragmentados: Lockheed Martin, Northrop Grumman e BAE Systems lideram os programas de caças, enquanto Embraer, Saab e Korea Aerospace Industries fornecem nichos de ataque leve e treinamento.
As alianças estratégicas proliferam à medida que os fornecedores compartilham o risco de P&D. Exemplos incluem a parceria CFM da GE e da Safran para o demonstrador de ventilador aberto RISE e as parcerias da Rolls-Royce com startups em propulsão híbrida elétrica. As plataformas de gêmeo digital e as análises de manutenção preditiva diferenciam as ofertas de serviços, inclinando a preferência dos operadores para os fabricantes de equipamentos originais que garantem alta confiabilidade de despacho. A fabricação aditiva, o domínio de compósitos e a expertise em cibersegurança de aviônica emergem como vetores competitivos que moldam as decisões de aquisição. Com o tempo, a convergência tecnológica provavelmente redesenhará os limites tradicionais da cadeia de valor dentro do mercado de fabricação de aeronaves.
Líderes do Setor de Fabricação de Aeronaves
-
Airbus SE
-
The Boeing Company
-
Lockheed Martin Corporation
-
RTX Corporation
-
General Electric Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação de Aeronaves Empresas cobertas neste relatório
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- RTX Corporation
- General Electric Company
- Rolls-Royce Holdings plc
- Safran SA
- Northrop Grumman Coporation
- Embraer S.A.
- Leonardo S.p.A.
- Bombardier Inc.
- Saab AB
- Mitsubishi Heavy Industries, Ltd.
- Hindustan Aeronautics Ltd.
- Kawasaki Heavy Industries, Ltd.
- AVIC SAC Commercial Aircraft Company Ltd. (Aviation Industry Corporation of China)
- Israel Aerospace Industries Ltd.
- Korea Aerospace Industries, Ltd.
- GKN Aerospace Services Limited (Melrose Industries plc)
- Eaton Corporation plc
- Parker-Hannifin Corporation
- Honeywell International Inc.
- Singapore Technologies Engineering Ltd.
Desenvolvimentos industriais recentes em Mercado de Fabricação de Aeronaves
- Outubro de 2026: A Índia emitiu uma licitação para 60 aeronaves de transporte médio, com um valor contratual estimado de 10,5 bilhões de USD. O programa visa fortalecer a frota de transporte da Força Aérea Indiana e substituir aeronaves envelhecidas. Cinco empresas indianas, nomeadamente Tata Advanced Systems Limited (TASL), Mahindra Group, Adani Defence & Aerospace, Hindustan Aeronautics Limited (HAL) e Reliance Defence, estão competindo pelo contrato. Espera-se que essas empresas se associem a fabricantes internacionais de aeronaves.
- Setembro de 2025: A Honeywell expandiu sua colaboração com a PT Garuda Maintenance Facility Aero Asia Tbk (GMF), principal fornecedora de manutenção, reparo e revisão de aeronaves da Indonésia. A parceria ampliada inclui um programa de fornecimento de peças APU 131-9A/B e 331-350 por três anos e um programa de reparo a taxa fixa por três anos para as unidades substituíveis em linha (LRUs) da linha APU 331-350, fornecido exclusivamente à GMF.
- Agosto de 2025: A unidade Pratt & Whitney da RTX recebeu um contrato modificado de 2,8 bilhões de USD para a produção do motor F135. O contrato apoia a fabricação de motores para os jatos F-35 da Lockheed Martin, atendendo tanto ao programa norte-americano Joint Strike Fighter (JSF) quanto a clientes internacionais.
- Agosto de 2025: A LOT Polish Airlines selecionou os sistemas avançados de aviônica da Honeywell para suas 13 novas aeronaves B737 MAX. As aeronaves entrarão em serviço em 2026 e contarão com as tecnologias da Honeywell para aprimorar a consciência situacional dos pilotos e apoiar as operações de voo.
Escopo do Relatório do Mercado Global de Fabricação de Aeronaves
O mercado de fabricação de aeronaves abrange a produção de aeronaves comerciais, militares e de aviação geral, bem como seus componentes e sistemas. O mercado se beneficia de uma demanda geograficamente diversificada na Europa e na Ásia-Pacífico.
O mercado de fabricação de aeronaves é segmentado por tipo de aeronave, componente, material e geografia. Por tipo de aeronave, o mercado é segmentado em aviação comercial, aviação militar e aviação geral. Por componente, o mercado é segmentado em estruturas de fuselagem, sistemas de propulsão, sistemas de aviônica e controle de voo, módulos de cabine e interior, trem de pouso e atuação, e outros componentes. Por material, o mercado é segmentado em ligas de alumínio, compósitos de fibra de carbono, ligas de titânio, aço de alta resistência e outros materiais. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de fabricação de aeronaves nos principais países de diferentes regiões. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Aviação Comercial | Aeronaves de Fuselagem Estreita |
| Aeronaves de Fuselagem Larga | |
| Jatos Regionais | |
| Aviação Militar | Aeronaves de Combate |
| Aeronaves Não Combatentes | |
| Helicópteros | |
| Aviação Geral | Jatos Executivos |
| Aeronaves Turboélice | |
| Aeronaves a Pistão | |
| Helicópteros |
| Estruturas de Célula |
| Sistemas de Propulsão |
| Sistemas de Aviônica e Controle de Voo |
| Módulos de Cabine e Interior |
| Trem de Pouso e Atuação |
| Outros Componentes |
| Ligas de Alumínio |
| Compósitos de Fibra de Carbono |
| Ligas de Titânio |
| Aços de Alta Resistência |
| Outros Materiais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Aeronave | Aviação Comercial | Aeronaves de Fuselagem Estreita | |
| Aeronaves de Fuselagem Larga | |||
| Jatos Regionais | |||
| Aviação Militar | Aeronaves de Combate | ||
| Aeronaves Não Combatentes | |||
| Helicópteros | |||
| Aviação Geral | Jatos Executivos | ||
| Aeronaves Turboélice | |||
| Aeronaves a Pistão | |||
| Helicópteros | |||
| Por Componente | Estruturas de Célula | ||
| Sistemas de Propulsão | |||
| Sistemas de Aviônica e Controle de Voo | |||
| Módulos de Cabine e Interior | |||
| Trem de Pouso e Atuação | |||
| Outros Componentes | |||
| Por Material | Ligas de Alumínio | ||
| Compósitos de Fibra de Carbono | |||
| Ligas de Titânio | |||
| Aços de Alta Resistência | |||
| Outros Materiais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Singapura | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de fabricação de aeronaves?
O tamanho do mercado de fabricação de aeronaves foi avaliado em 664,32 bilhões de USD em 2025 e está previsto para crescer de 697,54 bilhões de USD em 2026 para 859,66 bilhões de USD em 2031, a um CAGR de 4,27% no período de 2026 a 2031.
Qual categoria de aeronave domina a produção atual?
Os jatos de aviação comercial detêm 55,38% de participação de mercado devido às estruturas de rotas de alta frequência e eficiência de combustível favorecidas pelas companhias aéreas.
Qual segmento apresenta o maior potencial de crescimento até 2031?
A aviação militar está projetada para se expandir a um CAGR de 6,79% com base no aumento dos gastos com defesa.
Com que rapidez os sistemas de aviônica e controle de voo devem crescer?
Os sistemas de aviônica e controle de voo estão definidos para crescer a um CAGR de 6,28%, apoiados por atualizações digitais obrigatórias e iniciativas de voo autônomo.
Qual região está aumentando seu peso de mercado mais rapidamente?
A Europa está projetada para registrar o CAGR mais rápido de 5,92% à medida que a Airbus expande a capacidade e o financiamento da UE impulsiona a autonomia aeroespacial.
Qual tendência estratégica está remodelando o fornecimento de componentes?
Os incentivos de relocalização dos EUA e da UE estão encorajando os fornecedores a localizar a produção, reduzindo o risco logístico e melhorando a capacidade de resposta.