
Tamanho e Participação do Mercado de Sistemas Autônomos de Inspeção por Drones
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 22.87 % |
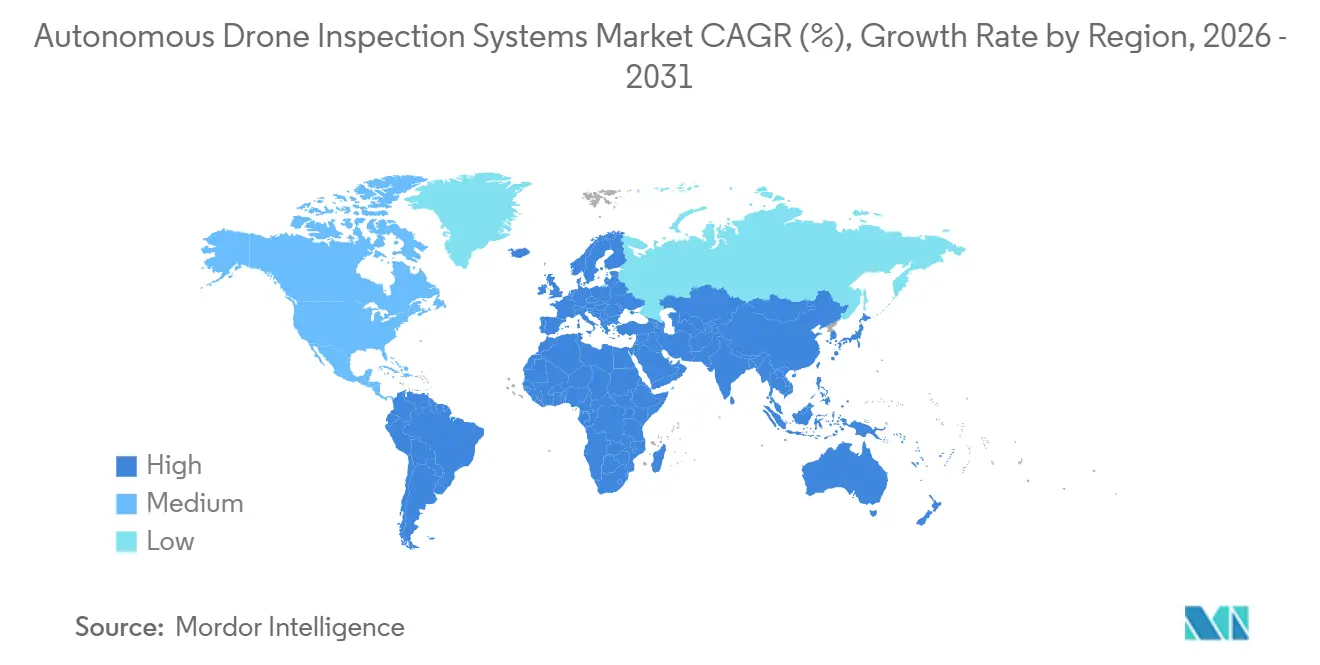
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
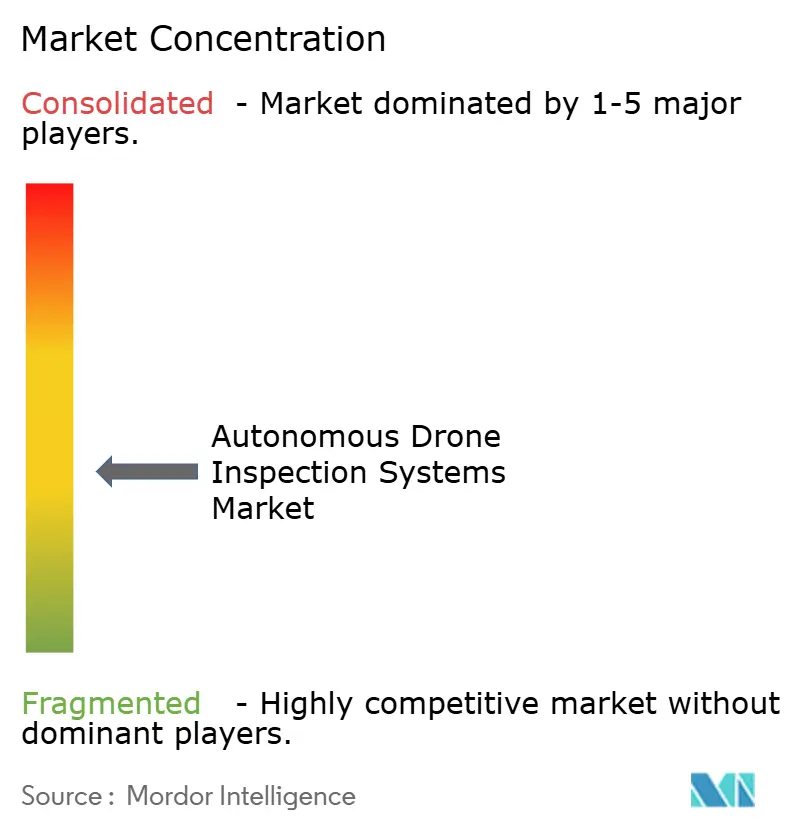
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas Autônomos de Inspeção por Drones por Mordor Intelligence
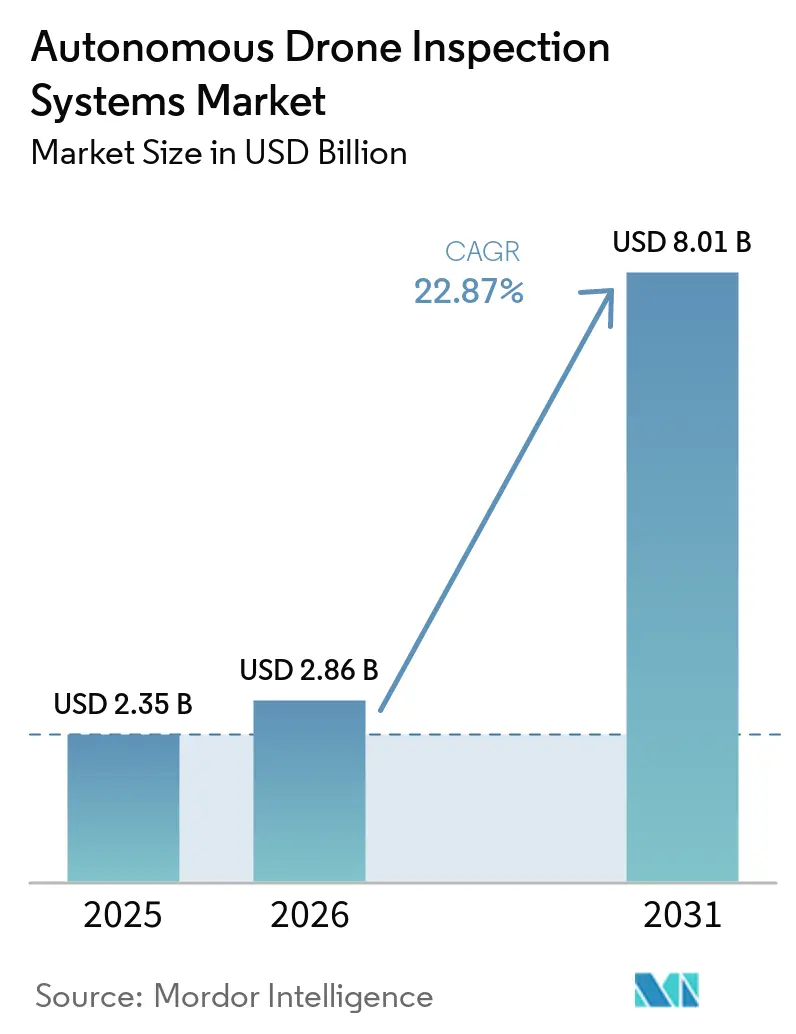
O tamanho do Mercado de Sistemas Autônomos de Inspeção por Drones deve expandir de 2,35 bilhões de USD em 2025 para 2,86 bilhões de USD em 2026, com previsão de atingir 8,01 bilhões de USD até 2031, a um CAGR de 22,87% no período 2026-2031. O mercado de sistemas autônomos de inspeção por drones está migrando de inspeções periódicas conduzidas por pessoal para monitoramento aéreo contínuo que captura dados estruturados de inspeção. Os proprietários de ativos utilizam esses sistemas onde o acesso é difícil, as inspeções são realizadas com frequência ou a exposição dos trabalhadores é uma preocupação. O avanço regulatório nas operações além da linha de visão é importante porque determina se os operadores podem gerenciar voos em grandes portfólios de ativos. Os fornecedores de plataformas também estão construindo posições mais sólidas por meio de software, dados de campo e vínculos com registros de manutenção, em vez de apenas por meio da venda de aeronaves. As aquisições estão se voltando para hardware doméstico certificado em partes dos Estados Unidos, após a inclusão da DJI na Lista de Cobertura da FCC em dezembro de 2025 e a introdução da Lei Americana de Robótica de Segurança em 2026.
Principais Conclusões do Relatório
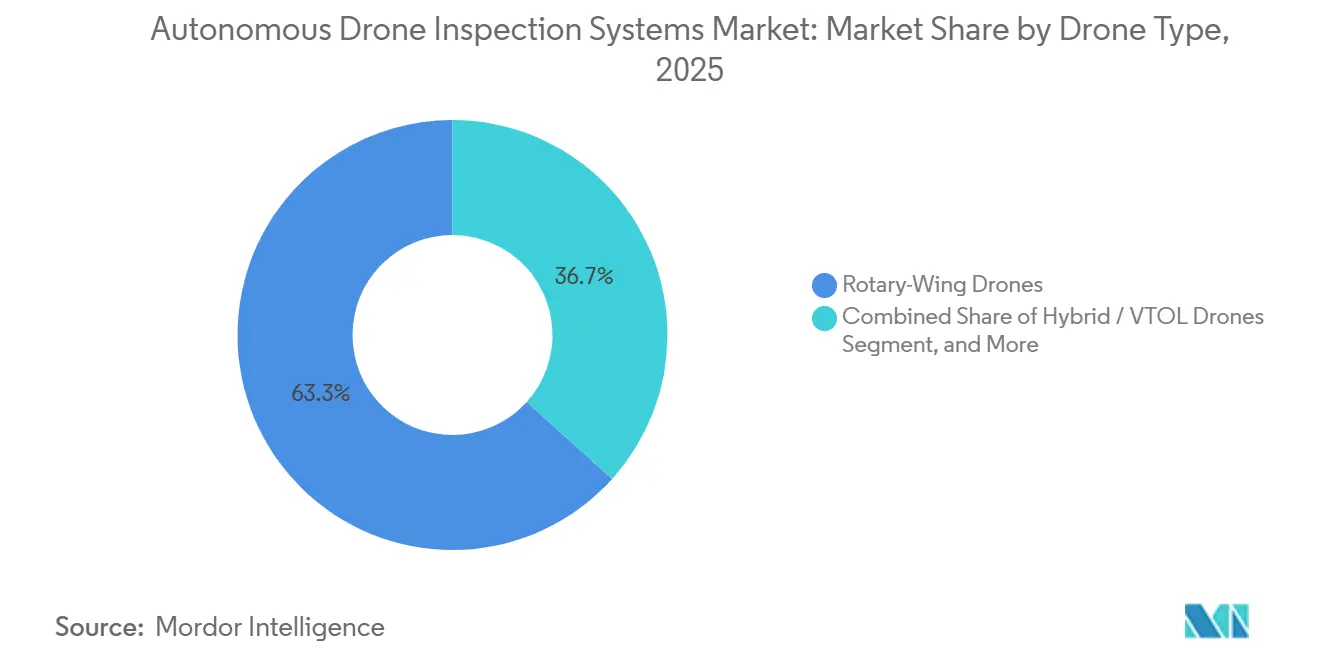
- Por tipo de drone, os drones de asa rotativa detinham 63,33% da participação do Mercado de Sistemas Autônomos de Inspeção por Drones em 2025. Os drones híbridos e VTOL têm projeção de expansão a um CAGR de 27,71% até 2031.
- Por nível de autonomia, os sistemas semiautônomos e com humano no circuito responderam por 51,33% da participação em 2025. A IA adaptativa e a navegação autônoma têm projeção de expansão a um CAGR de 28,54% até 2031.
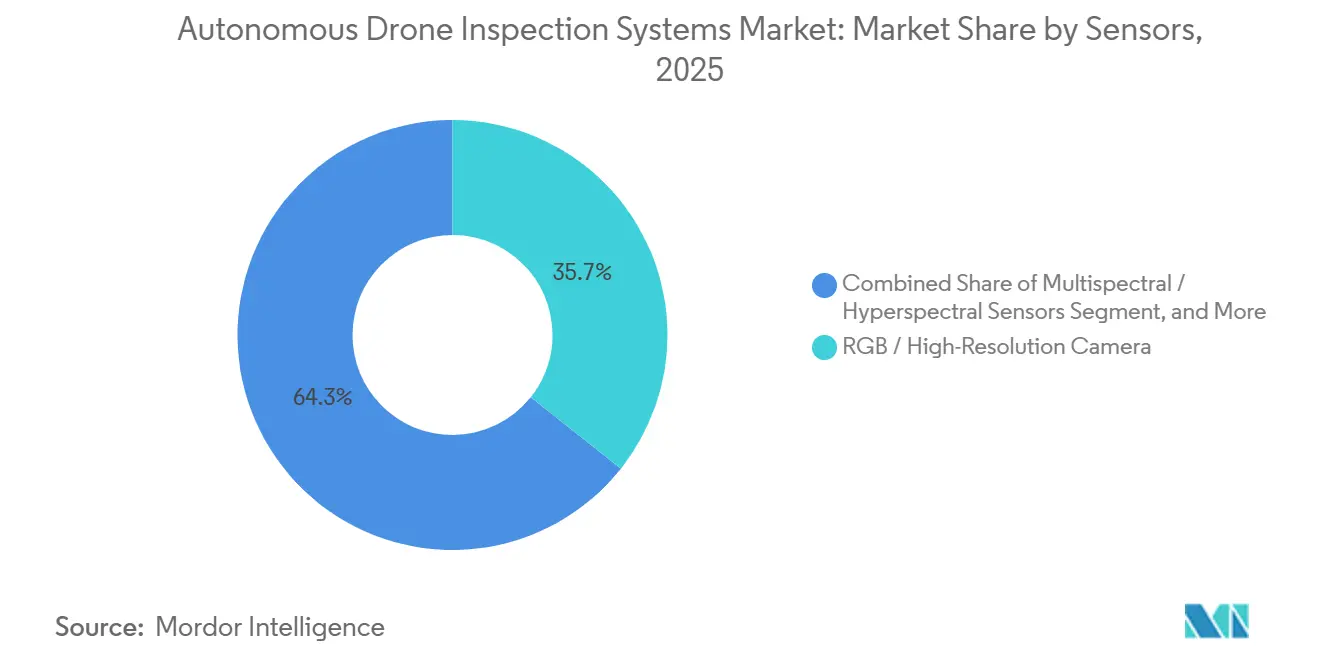
- Entre os sensores, as câmeras RGB e de alta resolução detinham 35,68% da participação do Mercado de Sistemas Autônomos de Inspeção por Drones em 2025. Os sensores multiespectrais e hiperespectrais têm projeção de expansão a um CAGR de 28,31% até 2031.
- Por indústria do usuário final, energia e eletricidade responderam por 26,41% da participação em 2025. Mineração e metais têm projeção de expansão a um CAGR de 25,10% até 2031.
- Por geografia, a América do Norte respondeu por 32,18% da participação do Mercado de Sistemas Autônomos de Inspeção por Drones em 2025. O Oriente Médio e a África têm projeção de expansão a um CAGR de 27,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Autônomos de Inspeção por Drones
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da Infraestrutura Crítica e Atrasos nas Inspeções | +5.8% | Global, maior concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Detecção de Defeitos Baseada em IA e Relatórios Automatizados | +5.0% | Global, aceleração inicial na América do Norte e China | Médio prazo (2-4 anos) |
| Expansão das Permissões de Operação Além da Linha de Visão | +4.2% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento de Energia Renovável e Ativos Distribuídos | +3.5% | Global, maior concentração na Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Operações Remotas Centralizadas com Múltiplos Drones | +2.0% | América do Norte e Europa, ganhos iniciais no Oriente Médio | Médio prazo (2-4 anos) |
| Integração de Dados de Inspeção com Gêmeos Digitais e Sistemas de Gestão de Ativos | +1.5% | Global, adoção inicial na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da Infraestrutura Crítica Impulsionando a Adoção de Inspeção Autônoma
O envelhecimento da infraestrutura criou atrasos nas inspeções que os processos periódicos conduzidos por humanos não conseguem resolver rapidamente. Isso sustenta uma demanda recorrente por monitoramento aéreo autônomo em ativos industriais. A escassez de mão de obra é especialmente aguda em trabalhos de acesso por corda e em espaços confinados, onde especialistas experientes são escassos. Um teste realizado pela ConocoPhillips em 2025 no Parque de Tanques de Greatham constatou que um único voo autônomo capturou 250 imagens ópticas e térmicas em 16 minutos. A inspeção terrestre comparável cobriu a mesma área em 8 horas.[1]ConocoPhillips, "Ambições Aéreas: Teesside Testa Drones Autônomos," SpirItNow Stories, conocophillips.com. Dutos remotos, instalações offshore e linhas de transmissão elevadas criam o caso de produtividade mais forte para o mercado de sistemas autônomos de inspeção por drones.
Detecção de Defeitos Baseada em IA Transformando as Cadeias de Valor da Inspeção
A IA embarcada e de borda aproxima a identificação de defeitos do ponto onde os dados são capturados. Isso reduz a dependência da revisão pós-voo para trabalhos de inspeção de rotina. Um estudo de 2026 sobre imagens de VANTs para infraestrutura de transmissão de energia reportou desempenho de detecção de 88,5% mAP@0,5. A mesma pesquisa reportou capacidade de cobertura 3 vezes maior e até 70% mais rapidez na remediação de defeitos.[2]T. Qazaq et al., "Análise Visual Baseada em Aprendizado Profundo para Otimização de Eficiência e Segurança em Infraestrutura de Energia," Drones, mdpi.com. A Percepto lançou sua plataforma de inteligência de inspeção de próxima geração em junho de 2026, combinando aeronaves, autonomia embarcada, IA contextual e software de inteligência de ativos. O acúmulo de dados específicos do local pode tornar os fornecedores mais difíceis de substituir, uma vez que seus modelos estejam vinculados ao histórico de ativos locais.
Expansão Regulatória Além da Linha de Visão Viabilizando Operações Centralizadas
A aprovação além da linha de visão determina se as inspeções autônomas podem escalar além de locais individuais. A Administração Federal de Aviação publicou sua proposta de regra Parte 108 em 7 de agosto de 2025. A proposta substituiria certos requisitos de isenção caso a caso por critérios operacionais baseados em desempenho.[3]Administração Federal de Aviação, "Normalização das Operações de Sistemas de Aeronaves Não Tripuladas Além da Linha de Visão," Registro Federal, federalregister.gov. A Aker Solutions recebeu certificação plena e irrestrita de operação além da linha de visão na Europa em setembro de 2025, viabilizando voos offshore a partir de uma sala de controle em terra. A National Grid lançou inspeções aéreas autônomas centralizadas para infraestrutura elétrica na Inglaterra e no País de Gales em setembro de 2025. Essas aprovações reduzem o pessoal por inspeção e apoiam modelos de serviço para proprietários de ativos menores.
Expansão das Energias Renováveis Ampliando a Base de Ativos Inspecionáveis
A geração renovável aumenta a base instalada de energia solar e eólica e apoia ativos de rede que requerem inspeções regulares. A IRENA reportou 585 GW de adições de capacidade renovável durante 2024.[4]Agência Internacional de Energia Renovável, "Estatísticas de Capacidade Renovável 2025," Agência Internacional de Energia Renovável, irena.org. Esses ativos necessitam de inspeções de painéis, pás, estruturas e transmissão ao longo de suas vidas operacionais. A vHive introduziu uma plataforma multidrone para imageamento térmico, mapeamento RGB e criação de gêmeos digitais em instalações solares de escala utilitária em julho de 2026. Desertos remotos, zonas offshore e locais em alta altitude frequentemente têm mão de obra de inspeção limitada. A série IEC 62446 também apoia a atividade recorrente de manutenção fotovoltaica que pode sustentar contratos de inspeção plurianuais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Fragmentadas de Operação Além da Linha de Visão e Requisitos de Aprovação | -3.5% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alto Custo de Hardware Autônomo Certificado e Infraestrutura de Ancoragem | -3.0% | Global, mais agudo no Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Requisitos de Cibersegurança e Soberania de Dados para Infraestrutura Crítica | -2.0% | América do Norte e Europa, com extensão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Dados de Referência Limitados para Detecção de Defeitos Raros | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estruturas Fragmentadas de Operação Além da Linha de Visão Limitando a Escalabilidade em Múltiplas Jurisdições
As regras fragmentadas de operação além da linha de visão exigem que os operadores mantenham pacotes de aprovação separados em diferentes jurisdições. As configurações de aeronaves e os procedimentos operacionais também podem diferir por país. A proposta de regra FAA Parte 108 recebeu mais de 3.000 comentários e permanecia em análise em julho de 2026. Os requisitos do espaço aéreo U-space europeu e o modelo UTM dos Estados Unidos podem levar a diferenças no design das plataformas. Isso reduz a portabilidade para programas de inspeção que operam além das fronteiras. Jurisdições com movimentação mais rápida também podem fortalecer os operadores incumbentes que obtêm aprovações antes de seus concorrentes.
Altos Custos de Infraestrutura Desacelerando a Adoção no Mercado Intermediário
A implantação de inspeção autônoma requer mais do que uma aeronave e uma câmera. Estações de ancoragem certificadas, computação de borda, redundância de comunicações e vínculos com sistemas de gestão de ativos somam-se ao custo inicial. Sistemas de drone em caixa com ancoragem à prova de intempéries e certificação podem exigir um investimento de seis dígitos antes do início das operações comerciais. Os sensores LiDAR de estado sólido e as cargas úteis hiperespectrais são tipicamente utilizados onde o valor da inspeção justifica seu custo. Isso cria uma lacuna entre grandes proprietários de infraestrutura e operadores menores. Os modelos de drone como serviço podem reduzir a barreira de entrada ao vender resultados de inspeção em vez de propriedade de hardware.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Drone: Liderança de Asa Rotativa Apoia Inspeção de Curto Alcance
Os drones de asa rotativa detinham 63,33% da participação em 2025. Sua estabilidade em pairamento apoia o posicionamento controlado de sensores próximos a tanques, câmaras de caldeiras, subestações e módulos offshore. São adequados para espaços confinados e captura de dados de curto alcance. As regras existentes para operações de proximidade também se alinham mais facilmente com os perfis de missão de asa rotativa. As aeronaves de asa fixa mantêm um papel em levantamentos de longa distância de dutos e linhas de transmissão, pois sua autonomia permite cobrir longos corredores lineares.
As plataformas híbridas e VTOL têm projeção de crescimento a um CAGR de 27,71% durante 2026-2031. Elas combinam a autonomia de asa fixa com a manobrabilidade de multirrotor para grandes minas e parques eólicos offshore. Um estudo de 2026 da Scientific Reports testou plataformas VTOL ao longo de um corredor de linha de energia de 87,5 km e 220 kV. Foram processados 127.853 triplos de imagens em 36 saídas a 42 milissegundos por quadro, com precisão de campo reportada de 98,4%. O DJI Matrice 4D recebeu certificação C6 independente na Europa em julho de 2026, viabilizando implantação móvel sem infraestrutura de ancoragem fixa.


Por Nível de Autonomia: IA Adaptativa Expande a Capacidade de Missão
Os sistemas semiautônomos e com humano no circuito detinham 51,33% da participação em 2025. Os operadores continuam a manter a tomada de decisão humana durante a transição para aprovações autônomas mais amplas. Esses sistemas podem atender aos requisitos regulatórios mesmo quando o voo totalmente autônomo ainda não está disponível. Eles fornecem um ponto de entrada para a construção de dados operacionais e governança interna. Os sistemas totalmente autônomos e pré-programados são bem adequados para tarefas repetitivas em corredor, incluindo levantamentos de painéis solares e verificações de perímetro de subestações.
A IA adaptativa e a navegação autônoma têm previsão de crescimento a um CAGR de 28,54% durante 2026-2031. Esses sistemas podem ajustar rotas, configurações de sensores e prioridades de inspeção com base nas condições do local e nas entradas de ativos. As implantações da Skydio em mais de 280 empresas de serviços públicos mostram o crescente uso de sistemas de inspeção adaptativa. Uma inspeção com o Skydio X10 em uma subestação da Southern California Edison identificou parafusos de pivô soltos que as equipes terrestres não detectaram. A descoberta reportada evitou uma interrupção de serviço de 30 dias, enquanto modelos treinados com 18 meses de dados do local podem aumentar os custos de substituição.
Por Sensores: Câmeras RGB Lideram Enquanto Cargas Úteis Espectrais Aceleram
As câmeras RGB e de alta resolução responderam por 35,68% do tamanho do mercado de sistemas autônomos de inspeção por drones em 2025. Seu menor custo apoia o uso amplo em inspeções estruturais. Grandes conjuntos de dados de imagens também apoiam modelos de detecção visual de defeitos. As câmeras térmicas e infravermelhas complementam as cargas úteis de luz visível ao identificar pontos quentes elétricos e anomalias de temperatura em fotovoltaicos. Os sensores de gás e químicos atendem a aplicações de petróleo e gás, onde o imageamento óptico de gás apoia atividades de conformidade.
Os sensores multiespectrais e hiperespectrais devem crescer a um CAGR de 28,31% até 2031. Eles apoiam a classificação de defeitos solares, o mapeamento mineral e a avaliação de vegetação ao longo de corredores de transmissão. A Origin Energy assinou um acordo plurianual com a Pointerra em julho de 2026 para monitoramento por drone-LiDAR de 750 km de gasodutos de transmissão em Queensland. O acordo vincula os dados da carga útil aos fluxos de trabalho de gestão de ativos empresariais. A NEOM Energy implantou VANTs de inspeção BlueSun Technology Solar-LIT no Parque Solar de Al-Ula sob um contrato de 28 milhões de USD, enquanto os requisitos de residência de dados da Arábia Saudita podem favorecer o processamento no dispositivo.
Por Indústria do Usuário Final: Energia Lidera Enquanto Mineração Expande
Energia e eletricidade responderam por 26,41% do mercado de sistemas autônomos de inspeção por drones em 2025. Redes de distribuição, parques eólicos e parques solares requerem inspeções repetidas em ativos dispersos. O setor tem experiência na contratação de serviços de inspeção plurianuais, enquanto petróleo e gás é uma aplicação offshore relacionada. A Aker BP concluiu a primeira inspeção offshore além da linha de visão a partir de uma sala de controle em terra na plataforma Edvard Grieg em 2025. Usuários de construção, marítimo e telecomunicações também estão adotando sistemas para reduzir a entrada em espaços confinados e encurtar os ciclos de inspeção.
Mineração e metais tem previsão de crescimento a um CAGR de 25,10% durante 2026-2031. Locais de extração remotos e ambientes subterrâneos com negação de GPS aumentam o valor da inspeção autônoma. A SQM utilizou drones autônomos baseados em DJI Dock em sua operação de lítio chilena de 678 km², produzindo mapas de zonas classificadas em 90 minutos após cada voo. A Critical Metals Corp implantou um sistema autônomo de torre de comunicações Nexus 20 e drone em seu projeto de terras raras Tanbreez na Groenlândia em janeiro de 2026. A operação remota a partir de Perth, Austrália, viabiliza o imageamento geológico em tempo real no local do projeto.
Análise Geográfica
A América do Norte detinha 32,18% da participação do mercado de sistemas autônomos de inspeção por drones em 2025. A região possui um histórico desenvolvido de isenções de operação além da linha de visão, uma grande base de fornecedores de inspeção por drones e aquisições federais ativas. A Percepto recebeu aprovação nacional da FAA para operação além da linha de visão para operação remota centralizada de até 30 drones simultâneos. A orientação de cibersegurança do Canadá de 2026 recomenda uma arquitetura de confiança zero para sistemas de drones que lidam com dados sensíveis, favorecendo pilhas com controles de dados mais robustos.
A Europa é o segundo maior mercado regional. Combina requisitos rigorosos de governança de dados com crescente atividade de operação além da linha de visão. A certificação da Aker Solutions em 2025 e o lançamento da inspeção centralizada da National Grid mostram progresso operacional. A Lei de Dados da UE entrou em vigor em setembro de 2025, enquanto a implementação alemã da NIS2, a partir de dezembro de 2025, aumentou a atenção aos caminhos de dados auditáveis. Isso pode diferenciar os fornecedores que oferecem processamento localizado e auditável.
A atividade na Ásia-Pacífico é liderada pela China, onde a DJI Enterprise venceu um contrato de aquisição de 1,83 bilhões de CNY, equivalente a 250 milhões de USD, da State Grid Corporation of China em março de 2026. O contrato abrange linhas de ultra-alta tensão, subestações urbanas e redes de distribuição em 26 províncias. A Índia representa uma área de crescimento de médio prazo à medida que as permissões de operação além da linha de visão se expandem junto com o Plano Nacional de Eletricidade. O Oriente Médio e a África têm projeção de expansão a um CAGR de 27,12% durante 2026-2031, apoiados por investimentos em energia renovável e localizações remotas de ativos. A Autoridade de Estradas e Transportes de Dubai reduziu o tempo de inspeção de túneis de metrô em 60% após implantar inspeções por drones em 2025. A adoção na América do Sul está concentrada na mineração, onde a SQM do Chile opera inspeção autônoma em grandes locais de mineração a céu aberto.

Cenário Competitivo
O mercado de sistemas autônomos de inspeção por drones é moderadamente fragmentado. Fabricantes de hardware, fornecedores integrados de inspeção e empresas de software de aplicação competem em diferentes partes da cadeia de valor. A DJI compete por meio de economia de aeronaves e escolha de carga útil, como demonstrado pelo contrato da State Grid de março de 2026. Percepto, Flyability e DroneDeploy competem vinculando inspeções a software e registros de ativos empresariais. Essas conexões podem gerar receita recorrente além de uma venda inicial de aeronave.
A Percepto lançou sua plataforma de próxima geração para operadores de infraestrutura de energia em junho de 2026, combinando drones Percepto Air, autonomia embarcada, IA contextual e software AIM. A DJI divulgou os resultados de avaliação independente de cibersegurança para as plataformas Matrice 4E e Air 3S em maio de 2026, cobrindo soberania de dados, vulnerabilidades de hardware e riscos de manipulação de radiofrequência. Um estudo IEEE de 2026 reportou que as atualizações de gêmeos digitais apoiadas por VANTs reduziram a latência em mais de 70% em comparação com fluxos de trabalho manuais. Os fornecedores de software de inspeção utilizam esse valor operacional para apoiar os gastos com integração.
A aprovação regulatória é uma barreira prática nos maiores contratos de inspeção autônoma. A autorização nacional da Percepto pode suportar até 30 drones operando simultaneamente sob operações remotas centralizadas. Tais permissões levam tempo para serem obtidas em sistemas caso a caso. A vHive Systems Ltd. e a Energy Robotics GmbH estão desenvolvendo capacidades de gestão de frota multiplataforma para coordenar sistemas aéreos e terrestres. O mercado intermediário permanece aberto para proprietários de 20 a 200 ativos de inspeção, enquanto os preços de drone como serviço e os caminhos de certificação modular ainda estão em desenvolvimento.
Líderes do Setor de Sistemas Autônomos de Inspeção por Drones
-
SZ DJI Technology Co., Ltd.
-
Skydio, Inc.
-
Terra Drone Corporation
-
Percepto Ltd.
-
Flyability SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A DJI anunciou os vencedores do seu Desafio de IA Embarcada para Drones Empresariais 2026, reconhecendo 5 vencedores do Prêmio de Melhor Modelo de IA Embarcada e 10 vencedores do Prêmio de Excelência em Aplicação Industrial em domínios de inspeção industrial, acelerando o ecossistema de inferência de IA de borda implantada para detecção de defeitos embarcada.
- Julho de 2026: A vHive lançou uma plataforma de software multidrone que coordena imageamento térmico autônomo, mapeamento RGB e geração de gêmeos digitais para inspeções solares de escala utilitária, eliminando a necessidade de pilotos de drones especializados durante levantamentos de ativos fotovoltaicos em larga escala.
- Julho de 2026: A Origin Energy assinou um acordo plurianual com a Pointerra para implantar o Pointerra3D em 750 km de gasoduto de transmissão em Queensland, Austrália, substituindo inspeções manuais de corredor por levantamentos drone-LiDAR e análises de gêmeos digitais em 24 horas.
- Julho de 2026: O DJI Matrice 4D obteve certificação C6 independente na Europa quando operado com o controlador DJI RC Plus 2 Enterprise executando firmware v17.1.5 ou posterior, viabilizando implantações de inspeção móvel fora da infraestrutura de ancoragem fixa, mantendo o status de certificação EASA.


Escopo do Relatório Global do Mercado de Sistemas Autônomos de Inspeção por Drones
Os Sistemas Autônomos de Inspeção por Drones referem-se a veículos aéreos não tripulados equipados com sensores avançados e capacidades de navegação orientadas por IA que realizam inspeções automatizadas e de alta precisão de ativos e infraestrutura, reduzindo o risco humano e o tempo de inatividade operacional, ao mesmo tempo em que fornecem dados precisos para manutenção preditiva e conformidade de segurança.
O Relatório do Mercado de Sistemas Autônomos de Inspeção por Drones é Segmentado por Tipo de Drone (Drones de Asa Rotativa, Drones de Asa Fixa e Drones Híbridos / VTOL), Nível de Autonomia (Semiautônomo / Humano no Circuito, Totalmente Autônomo / Pré-Programado e IA Adaptativa / Navegação Autônoma), Sensores (Câmera RGB / Alta Resolução, Câmera Térmica / Infravermelho, LiDAR, Sensores Multiespectrais / Hiperespectrais, Sensores de Gás e Químicos e Outros Sensores), Indústria do Usuário Final (Energia e Eletricidade, Petróleo e Gás, Construção e Infraestrutura, Mineração e Metais, Manufatura e Industrial, Marítimo e Offshore, Telecomunicações e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Drones de Asa Rotativa |
| Drones de Asa Fixa |
| Drones Híbridos / VTOL |
| Semiautônomo / Humano no Circuito |
| Totalmente Autônomo / Pré-Programado |
| IA Adaptativa / Navegação Autônoma |
| Câmera RGB / Alta Resolução |
| Câmera Térmica / Infravermelho |
| LiDAR |
| Sensores Multiespectrais / Hiperespectrais |
| Sensores de Gás e Químicos |
| Outros Sensores |
| Energia e Eletricidade |
| Petróleo e Gás |
| Construção e Infraestrutura |
| Mineração e Metais |
| Manufatura e Industrial |
| Marítimo e Offshore |
| Telecomunicações |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Drone | Drones de Asa Rotativa | ||
| Drones de Asa Fixa | |||
| Drones Híbridos / VTOL | |||
| Por Nível de Autonomia | Semiautônomo / Humano no Circuito | ||
| Totalmente Autônomo / Pré-Programado | |||
| IA Adaptativa / Navegação Autônoma | |||
| Por Sensores | Câmera RGB / Alta Resolução | ||
| Câmera Térmica / Infravermelho | |||
| LiDAR | |||
| Sensores Multiespectrais / Hiperespectrais | |||
| Sensores de Gás e Químicos | |||
| Outros Sensores | |||
| Por Indústria do Usuário Final | Energia e Eletricidade | ||
| Petróleo e Gás | |||
| Construção e Infraestrutura | |||
| Mineração e Metais | |||
| Manufatura e Industrial | |||
| Marítimo e Offshore | |||
| Telecomunicações | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas autônomos de inspeção por drones?
O tamanho do mercado de sistemas autônomos de inspeção por drones é de 2,86 bilhões de USD em 2026, com previsão de atingir 8,01 bilhões de USD até 2031, a um CAGR de 22,87%.
Qual tipo de drone lidera as implantações de inspeção autônoma?
Os drones de asa rotativa lideraram com 63,33% de participação em 2025, pois podem pairar e posicionar sensores próximos aos ativos.
Qual tecnologia de autonomia está crescendo mais rapidamente?
A IA adaptativa e a navegação autônoma têm projeção de crescimento a um CAGR de 28,54% até 2031.
Qual categoria de sensor está se expandindo mais rapidamente?
Os sensores multiespectrais e hiperespectrais têm previsão de crescimento a um CAGR de 28,31% até 2031.
Qual setor do usuário final tem a maior participação?
Energia e eletricidade detinha 26,41% de participação em 2025, apoiado pelas necessidades de inspeção de redes, eólica e solar.
Qual região está crescendo mais rapidamente para drones de inspeção autônoma?
O Oriente Médio e a África têm projeção de expansão a um CAGR de 27,12% até 2031.
Página atualizada pela última vez em:



