
Taille et part du marché des systèmes autonomes d'inspection par drone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.86 Milliards de dollars |
| Taille du Marché (2031) | 8.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.87 % |
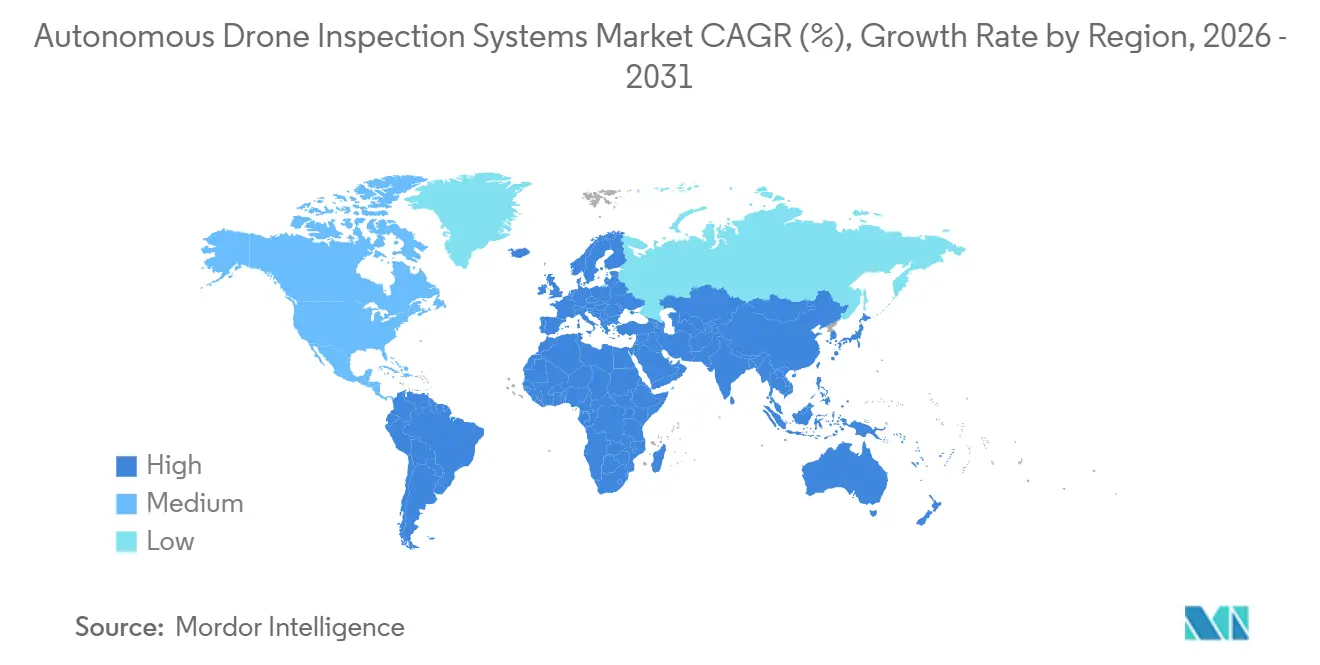
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
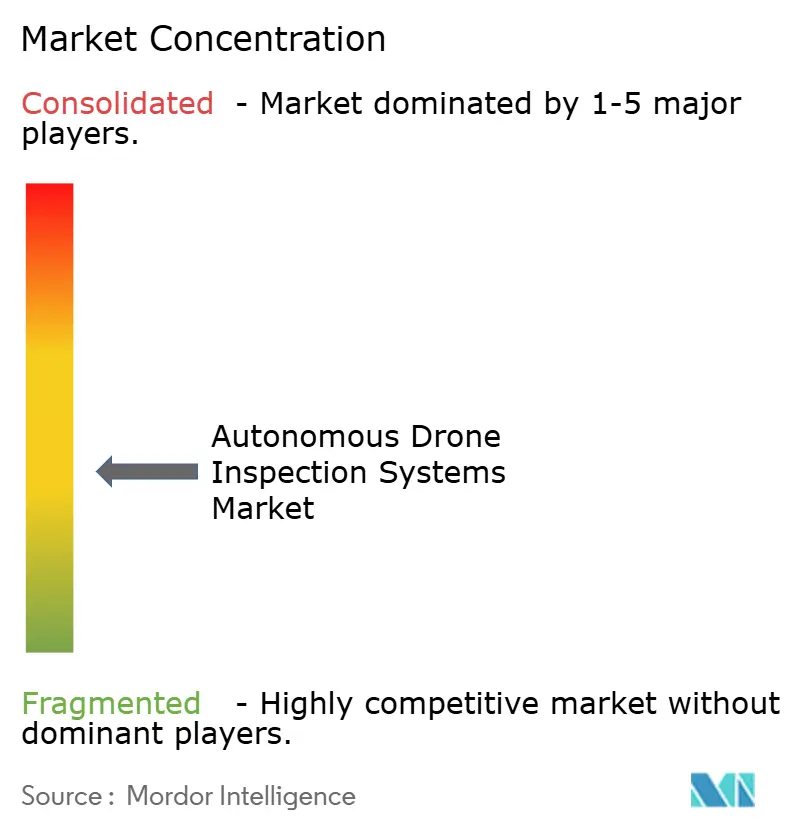
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes autonomes d'inspection par drone par Mordor Intelligence
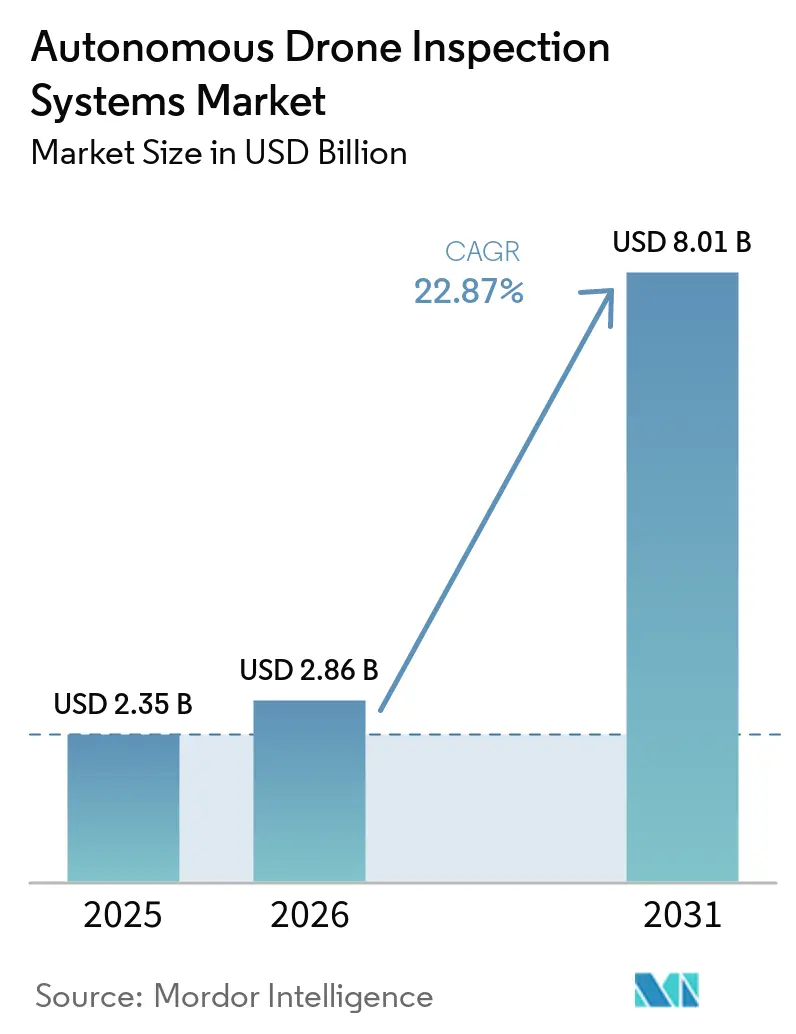
La taille du marché des systèmes autonomes d'inspection par drone devrait s'étendre de 2,35 milliards USD en 2025 à 2,86 milliards USD en 2026, et devrait atteindre 8,01 milliards USD d'ici 2031, à un CAGR de 22,87 % sur la période 2026-2031. Le marché des systèmes autonomes d'inspection par drone évolue des inspections périodiques menées par du personnel vers une surveillance aérienne continue qui capture des données d'inspection structurées. Les propriétaires d'actifs utilisent ces systèmes là où l'accès est difficile, les inspections sont fréquemment répétées ou l'exposition des travailleurs constitue une préoccupation. Les avancées réglementaires concernant les opérations au-delà de la ligne de visée visuelle sont importantes car elles déterminent si les opérateurs peuvent gérer des vols sur de grands portefeuilles d'actifs. Les fournisseurs de plateformes renforcent également leurs positions grâce aux logiciels, aux données de site et aux liens avec les dossiers de maintenance, plutôt que par les seules ventes d'aéronefs. Les achats s'orientent vers du matériel domestique certifié dans certaines parties des États-Unis à la suite de l'inscription de DJI sur la liste couverte de la FCC en décembre 2025 et de l'introduction de l'American Security Robotics Act en 2026.
Principaux enseignements du rapport
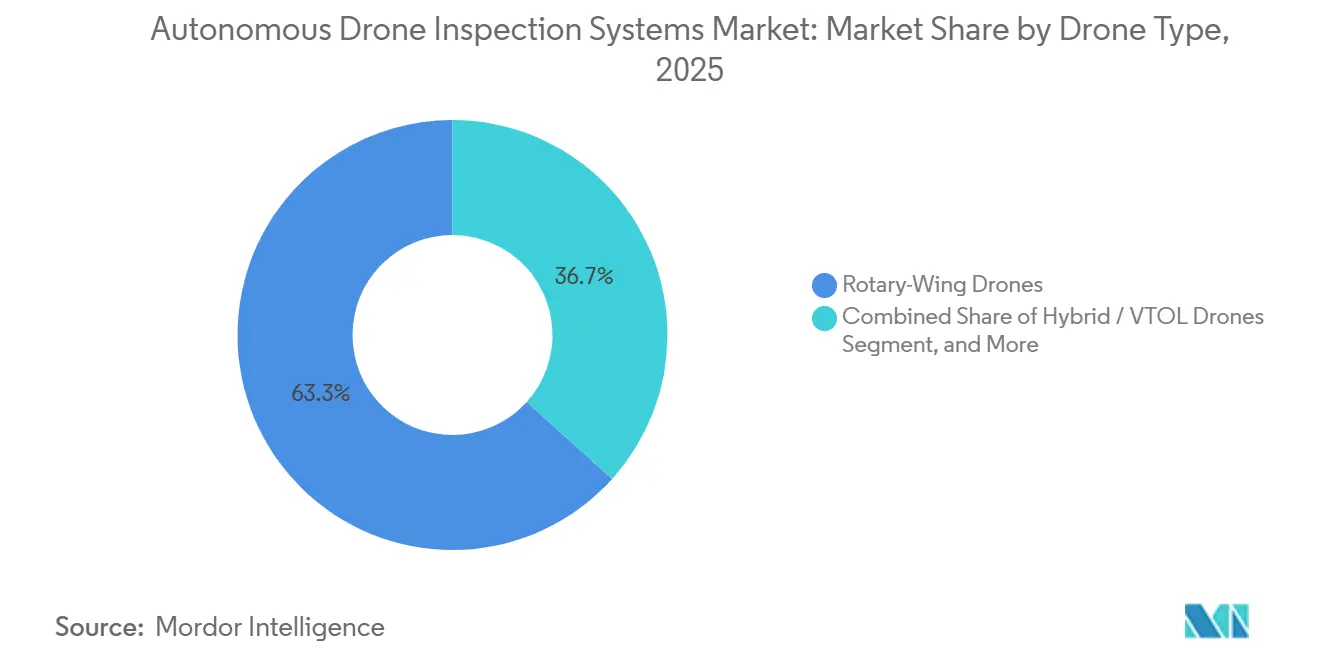
- Par type de drone, les drones à voilure tournante détenaient 63,33 % de la part du marché des systèmes autonomes d'inspection par drone en 2025. Les drones hybrides et VTOL devraient se développer à un CAGR de 27,71 % jusqu'en 2031.
- Par niveau d'autonomie, les systèmes semi-autonomes et humain dans la boucle représentaient 51,33 % de la part en 2025. L'IA adaptative et la navigation autonome devraient se développer à un CAGR de 28,54 % jusqu'en 2031.
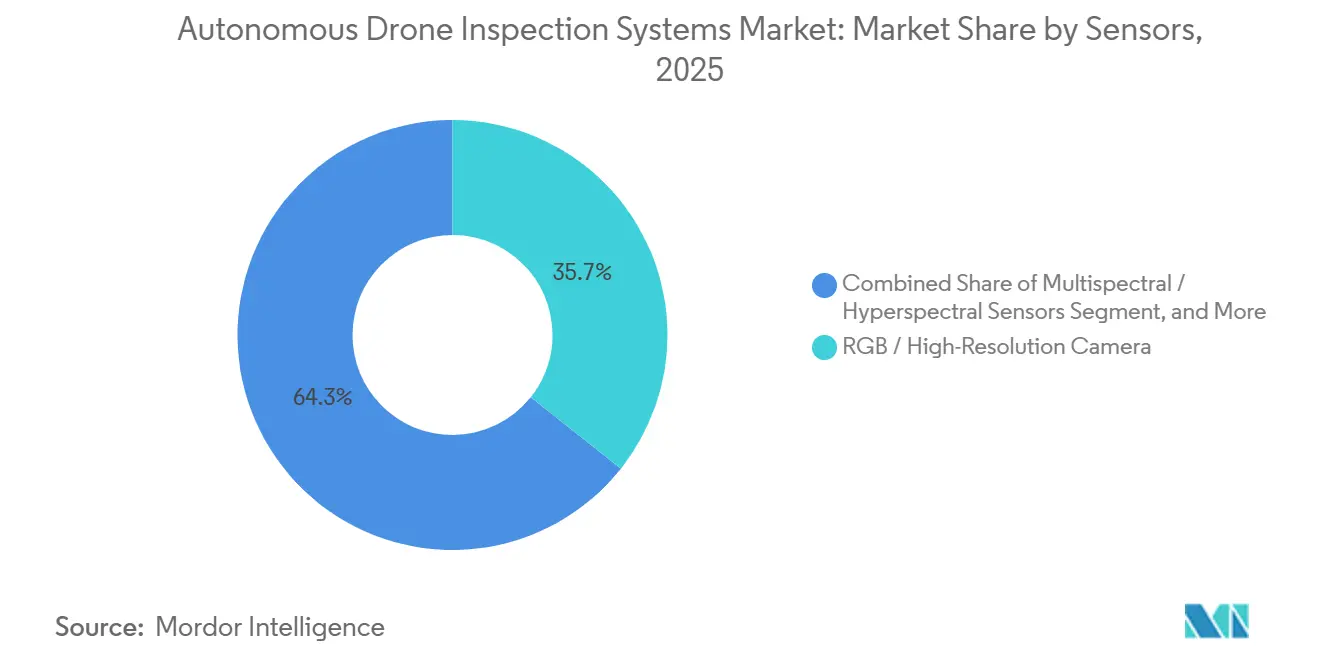
- Parmi les capteurs, les caméras RGB et haute résolution détenaient 35,68 % de la part du marché des systèmes autonomes d'inspection par drone en 2025. Les capteurs multispectraux et hyperspectraux devraient se développer à un CAGR de 28,31 % jusqu'en 2031.
- Par secteur d'utilisation final, l'énergie et l'électricité représentaient 26,41 % de la part en 2025. Les mines et métaux devraient se développer à un CAGR de 25,10 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 32,18 % de la part du marché des systèmes autonomes d'inspection par drone en 2025. Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 27,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes autonomes d'inspection par drone
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des infrastructures critiques et retards d'inspection | +5.8% | Mondial, concentration la plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Détection des défauts basée sur l'IA et rapports automatisés | +5.0% | Mondial, accélération précoce en Amérique du Nord et en Chine | Moyen terme (2-4 ans) |
| Expansion des autorisations d'exploitation au-delà de la ligne de visée visuelle | +4.2% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Croissance des énergies renouvelables et des actifs distribués | +3.5% | Mondial, concentration la plus élevée en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Opérations à distance centralisées multi-drones | +2.0% | Amérique du Nord et Europe, gains précoces au Moyen-Orient | Moyen terme (2-4 ans) |
| Intégration des données d'inspection avec les jumeaux numériques et les systèmes de gestion des actifs | +1.5% | Mondial, adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le vieillissement des infrastructures critiques stimule l'adoption de l'inspection autonome
Le vieillissement des infrastructures a créé des retards d'inspection que les processus périodiques menés par des équipes humaines ne peuvent pas traiter rapidement. Cela soutient une demande récurrente de surveillance aérienne autonome sur les actifs industriels. Les pénuries de main-d'œuvre sont particulièrement aiguës dans les travaux d'accès par corde et en espaces confinés, où les spécialistes expérimentés sont rares. Un essai réalisé par ConocoPhillips en 2025 au parc de réservoirs de Greatham a montré qu'un vol autonome a capturé 250 images optiques et thermiques en 16 minutes. L'inspection terrestre comparable a couvert la même zone en 8 heures.[1]ConocoPhillips, "Aerial Ambitions: Teesside Tests Autonomous Drones," SpirItNow Stories, conocophillips.com. Les pipelines éloignés, les sites offshore et les lignes de transmission en hauteur constituent les cas de productivité les plus solides pour le marché des systmes autonomes d'inspection par drone.
La détection des défauts basée sur l'IA transforme les chaînes de valeur de l'inspection
L'IA embarquée et en périphérie rapproche l'identification des défauts du lieu de capture des données. Cela réduit la dépendance à l'examen post-vol pour les travaux d'inspection de routine. Une étude de 2026 portant sur l'imagerie par drone pour les infrastructures de transmission d'énergie a rapporté une performance de détection mAP@0,5 de 88,5 %. La même recherche a signalé une capacité de couverture 3 fois supérieure et une remédiation des défauts jusqu'à 70 % plus rapide.[2]T. Qazaq et al., "Deep Learning-Based Visual Analytics for Efficiency and Safety Optimization in Power Infrastructure," Drones, mdpi.com. Percepto a lancé sa plateforme d'intelligence d'inspection de nouvelle génération en juin 2026, combinant des aéronefs, une autonomie embarquée, une IA contextuelle et un logiciel d'intelligence des actifs. L'accumulation de données spécifiques au site peut rendre les fournisseurs plus difficiles à remplacer une fois que leurs modèles sont liés aux historiques des actifs locaux.
L'expansion réglementaire au-delà de la ligne de visée visuelle permet des opérations centralisées
L'autorisation au-delà de la ligne de visée visuelle détermine si les inspections autonomes peuvent s'étendre au-delà des sites individuels. La Federal Aviation Administration a publié sa proposition de règle Part 108 le 7 août 2025. La proposition remplacerait certaines exigences de dérogation au cas par cas par des critères d'exploitation basés sur les performances.[3]Federal Aviation Administration, "Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations," Federal Register, federalregister.gov. Aker Solutions a reçu une certification complète et illimitée au-delà de la ligne de visée visuelle en Europe en septembre 2025, permettant des vols offshore depuis une salle de contrôle à terre. National Grid a lancé des inspections aériennes autonomes centralisées pour les infrastructures électriques en Angleterre et au Pays de Galles en septembre 2025. Ces approbations réduisent les effectifs par inspection et soutiennent les modèles de service pour les propriétaires d'actifs de plus petite taille.
L'expansion des énergies renouvelables élargit la base des actifs inspectables
La production d'énergie renouvelable augmente le parc installé de panneaux solaires et d'éoliennes et soutient les actifs de réseau qui nécessitent des inspections régulières. L'IRENA a signalé 585 GW d'ajouts de capacité renouvelable au cours de 2024.[4]Agence internationale pour les énergies renouvelables, "Renewable Capacity Statistics 2025," Agence internationale pour les énergies renouvelables, irena.org. Ces actifs nécessitent des inspections des panneaux, des pales, des structures et des lignes de transmission tout au long de leur durée de vie opérationnelle. vHive a introduit une plateforme multi-drones pour l'imagerie thermique, la cartographie RGB et la création de jumeaux numériques sur des sites solaires à l'échelle des services publics en juillet 2026. Les déserts éloignés, les zones offshore et les sites en haute altitude disposent souvent d'une main-d'œuvre d'inspection limitée. La série IEC 62446 soutient également les activités récurrentes de maintenance photovoltaïque qui peuvent sous-tendre des contrats d'inspection pluriannuels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations fragmentées au-delà de la ligne de visée visuelle et exigences d'approbation | -3.5% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coût élevé du matériel autonome certifié et des infrastructures d'amarrage | -3.0% | Mondial, le plus aigu au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences en matière de cybersécurité et de souveraineté des données pour les infrastructures critiques | -2.0% | Amérique du Nord et Europe, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Données de vérité terrain limitées pour la détection de défauts rares | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les cadres fragmentés au-delà de la ligne de visée visuelle contraignent la scalabilité multi-juridictions
Les règles fragmentées au-delà de la ligne de visée visuelle obligent les opérateurs à maintenir des dossiers d'approbation distincts selon les juridictions. Les configurations des aéronefs et les procédures d'exploitation peuvent également différer selon les pays. La proposition de règle FAA Part 108 a reçu plus de 3 000 commentaires et était toujours en cours d'examen en juillet 2026. Les exigences européennes en matière d'U-space et le modèle américain de gestion du trafic des drones peuvent entraîner des différences dans la conception des plateformes. Cela réduit la portabilité des programmes d'inspection opérant au-delà des frontières. Les juridictions qui avancent plus rapidement peuvent également renforcer les opérateurs en place qui obtiennent des approbations avant leurs concurrents.
Des coûts d'infrastructure élevés ralentissent l'adoption par le marché intermédiaire
Le déploiement d'inspections autonomes nécessite plus qu'un aéronef et une caméra. Les stations d'amarrage certifiées, l'informatique en périphérie, la redondance des communications et les liens avec la gestion des actifs s'ajoutent au coût initial. Les systèmes drone-en-boîte avec amarrage résistant aux intempéries et certification peuvent nécessiter un investissement à six chiffres avant le début des opérations commerciales. Les charges utiles LiDAR à état solide et hyperspectrales sont généralement utilisées lorsque la valeur de l'inspection justifie leur coût. Cela crée un écart entre les grands propriétaires d'infrastructures et les opérateurs plus petits. Les modèles de drone en tant que service peuvent abaisser la barrière à l'entrée en vendant des résultats d'inspection plutôt que la propriété du matériel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de drone : la prédominance des voilures tournantes soutient l'inspection à courte portée
Les drones à voilure tournante détenaient 63,33 % de la part en 2025. Leur stabilité en vol stationnaire soutient un positionnement contrôlé des capteurs à proximité des réservoirs, des chambres de chaudières, des sous-stations et des modules offshore. Ils sont adaptés aux espaces confinés et à la capture de données à courte portée. Les règles existantes pour les opérations de proximité s'alignent également plus facilement avec les profils de mission des voilures tournantes. Les aéronefs à voilure fixe conservent un rôle dans les relevés de pipelines longue distance et de lignes de transmission, car leur endurance leur permet de couvrir de longs couloirs linéaires.
Les plateformes hybrides et VTOL devraient croître à un CAGR de 27,71 % durant 2026-2031. Elles combinent l'endurance des voilures fixes avec la maniabilité des multirotors pour les grandes mines et les sites éoliens offshore. Une étude de 2026 publiée dans Scientific Reports a testé des plateformes VTOL le long d'un couloir de ligne électrique de 87,5 km et 220 kV. Elle a traité 127 853 triplets d'images sur 36 sorties à 42 millisecondes par image et a rapporté une précision terrain de 98,4 %. Le DJI Matrice 4D a reçu une certification C6 autonome en Europe en juillet 2026, permettant un déploiement mobile sans infrastructure d'amarrage fixe.


Par niveau d'autonomie : l'IA adaptative élargit les capacités de mission
Les systèmes semi-autonomes et humain dans la boucle détenaient 51,33 % de la part en 2025. Les opérateurs continuent de maintenir la prise de décision humaine durant la transition vers des approbations autonomes plus larges. Ces systèmes peuvent satisfaire aux exigences réglementaires même lorsque le vol entièrement autonome reste indisponible. Ils constituent un point d'entrée pour la constitution de données opérationnelles et de gouvernance interne. Les systèmes entièrement autonomes et préprogrammés sont bien adaptés aux tâches répétitives en couloir, notamment les relevés de panneaux solaires et les contrôles du périmètre des sous-stations.
L'IA adaptative et la navigation autonome devraient croître à un CAGR de 28,54 % durant 2026-2031. Ces systèmes peuvent ajuster les itinéraires, les paramètres des capteurs et les priorités d'inspection en fonction des conditions du site et des données des actifs. Les déploiements de Skydio auprès de plus de 280 compagnies d'électricité témoignent de l'utilisation croissante des systèmes d'inspection adaptatifs. Une inspection par Skydio X10 dans une sous-station de Southern California Edison a identifié des boulons de pivot desserrés que les équipes au sol n'avaient pas détectés. La constatation signalée a permis d'éviter une interruption de service de 30 jours, tandis que les modèles entraînés sur 18 mois de données de site peuvent augmenter les coûts de remplacement.
Par capteurs : les caméras RGB en tête tandis que les charges utiles spectrales s'accélèrent
Les caméras RGB et haute résolution représentaient 35,68 % de la taille du marché des systèmes autonomes d'inspection par drone en 2025. Leur coût plus faible soutient une utilisation large dans les inspections structurelles. Les grands ensembles de données d'images soutiennent également les modèles de détection de défauts visuels. Les caméras thermiques et infrarouges complètent les charges utiles en lumière visible en identifiant les points chauds électriques et les anomalies de température photovoltaïque. Les capteurs de gaz et chimiques servent les applications pétrolières et gazières, où l'imagerie optique des gaz soutient les activités de conformité.
Les capteurs multispectraux et hyperspectraux devraient croître à un CAGR de 28,31 % jusqu'en 2031. Ils soutiennent le classement des défauts solaires, la cartographie minérale et l'évaluation de la végétation le long des couloirs de transmission. Origin Energy a signé un accord pluriannuel avec Pointerra en juillet 2026 pour la surveillance par drone-LiDAR de 750 km de gazoducs de transport au Queensland. L'accord relie les données de charge utile aux flux de travail de gestion des actifs d'entreprise. NEOM Energy a déployé des drones d'inspection BlueSun Technology Solar-LIT au parc solaire d'Al-Ula dans le cadre d'un contrat de 28 millions USD, tandis que les exigences de résidence des données en Arabie saoudite peuvent favoriser le traitement sur l'appareil.
Par secteur d'utilisation final : l'énergie en tête tandis que les mines se développent
L'énergie et l'électricité représentaient 26,41 % du marché des systèmes autonomes d'inspection par drone en 2025. Les réseaux électriques, les parcs éoliens et les parcs solaires nécessitent des inspections répétées sur des actifs dispersés. Le secteur a l'expérience de la passation de marchés de services d'inspection pluriannuels, tandis que le pétrole et le gaz constituent une application offshore connexe. Aker BP a réalisé la première inspection offshore au-delà de la ligne de visée visuelle depuis une salle de contrôle à terre sur la plateforme Edvard Grieg en 2025. Les utilisateurs dans la construction, le secteur maritime et les télécommunications adoptent également des systèmes pour réduire les entrées en espaces confinés et raccourcir les cycles d'inspection.
Les mines et métaux devraient croître à un CAGR de 25,10 % durant 2026-2031. Les sites d'extraction éloignés et les environnements souterrains où le GPS est indisponible augmentent la valeur de l'inspection autonome. SQM a utilisé des drones autonomes basés sur DJI Dock sur son exploitation lithifère chilienne de 678 km², produisant des cartes de zones classifiées dans les 90 minutes suivant chaque vol. Critical Metals Corp a déployé une tour de communications autonome Nexus 20 et un système de drones sur son projet de terres rares Tanbreez au Groenland en janvier 2026. L'exploitation à distance depuis Perth, en Australie, permet une imagerie géologique en temps réel sur le site du projet.
Analyse géographique
L'Amérique du Nord détenait 32,18 % de la part du marché des systèmes autonomes d'inspection par drone en 2025. La région dispose d'un historique développé de dérogations au-delà de la ligne de visée visuelle, d'une large base de fournisseurs d'inspection par drone et d'une passation de marchés fédéraux active. Percepto a reçu une approbation nationale de la FAA au-delà de la ligne de visée visuelle pour l'exploitation à distance centralisée de jusqu'à 30 drones simultanés. Les orientations canadiennes en matière de cybersécurité de 2026 recommandent une architecture de confiance zéro pour les systèmes de drones qui traitent des données sensibles, favorisant les piles dotées de contrôles de données plus solides.
L'Europe est le deuxième marché régional. Elle combine des exigences strictes en matière de gouvernance des données avec une activité croissante au-delà de la ligne de visée visuelle. La certification d'Aker Solutions en 2025 et le lancement de l'inspection centralisée de National Grid témoignent des progrès opérationnels. La loi européenne sur les données est entrée en vigueur en septembre 2025, tandis que la mise en œuvre allemande de NIS2, à partir de décembre 2025, a accru l'attention portée aux chemins de données auditables. Cela peut différencier les fournisseurs qui proposent un traitement localisé et auditable.
L'activité en Asie-Pacifique est menée par la Chine, où DJI Enterprise a remporté un contrat d'approvisionnement de 1,83 milliard CNY, équivalent à 250 millions USD, auprès de la State Grid Corporation of China en mars 2026. Le contrat couvre les lignes à très haute tension, les sous-stations urbaines et les réseaux de distribution dans 26 provinces. L'Inde représente une zone de croissance à moyen terme à mesure que les autorisations au-delà de la ligne de visée visuelle se développent parallèlement au Plan national d'électricité. Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 27,12 % durant 2026-2031, soutenus par les investissements dans les énergies renouvelables et les emplacements d'actifs éloignés. L'Autorité des routes et des transports de Dubaï a réduit le temps d'inspection des tunnels du métro de 60 % après le déploiement d'inspections par drone en 2025. L'adoption en Amérique du Sud est concentrée dans les mines, où SQM au Chili exploite une inspection autonome sur de grands sites à ciel ouvert.

Paysage concurrentiel
Le marché des systèmes autonomes d'inspection par drone est modérément fragmenté. Les fabricants de matériel, les fournisseurs d'inspection intégrés et les éditeurs de logiciels applicatifs se font concurrence dans différentes parties de la chaîne de valeur. DJI se distingue par l'économie de ses aéronefs et le choix de ses charges utiles, comme en témoigne son contrat State Grid de mars 2026. Percepto, Flyability et DroneDeploy se distinguent en reliant les inspections aux logiciels et aux dossiers d'actifs d'entreprise. Ces connexions peuvent générer des revenus récurrents au-delà d'une vente initiale d'aéronef.
Percepto a lancé sa plateforme de nouvelle génération pour les opérateurs d'infrastructures énergétiques en juin 2026, combinant des drones Percepto Air, une autonomie embarquée, une IA contextuelle et le logiciel AIM. DJI a publié les résultats d'une évaluation indépendante de cybersécurité pour les plateformes Matrice 4E et Air 3S en mai 2026, couvrant la souveraineté des données, les vulnérabilités matérielles et les risques de manipulation des radiofréquences. Une étude IEEE de 2026 a rapporté que les mises à jour de jumeaux numériques assistées par drone réduisaient la latence de plus de 70 % par rapport aux flux de travail manuels. Les éditeurs de logiciels d'inspection utilisent cette valeur opérationnelle pour soutenir les dépenses d'intégration.
L'approbation réglementaire constitue un obstacle pratique dans les plus grands contrats d'inspection autonome. L'autorisation nationale de Percepto peut prendre en charge jusqu'à 30 drones opérant simultanément dans le cadre d'opérations à distance centralisées. De telles autorisations prennent du temps à obtenir dans les systèmes au cas par cas. vHive Systems Ltd. et Energy Robotics GmbH développent des capacités de gestion de flotte multi-plateformes pour coordonner les systèmes aériens et terrestres. Le marché intermédiaire reste ouvert aux propriétaires de 20 à 200 actifs d'inspection, tandis que la tarification du drone en tant que service et les voies de certification modulaires sont encore en cours de développement.
Leaders du secteur des systèmes autonomes d'inspection par drone
SZ DJI Technology Co., Ltd.
Skydio, Inc.
Terra Drone Corporation
Percepto Ltd.
Flyability SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : DJI a annoncé les lauréats de son Enterprise Drone Onboard AI Challenge 2026, récompensant 5 lauréats du prix du meilleur modèle d'IA embarqué et 10 lauréats du prix d'excellence en application industrielle dans les domaines de l'inspection industrielle, accélérant l'écosystème d'inférence d'IA déployée en périphérie pour la détection de défauts embarquée.
- Juillet 2026 : vHive a lancé une plateforme logicielle multi-drones coordonnant l'imagerie thermique autonome, la cartographie RGB et la génération de jumeaux numériques pour les inspections solaires à l'échelle des services publics, éliminant la nécessité de pilotes de drones spécialisés lors des relevés d'actifs photovoltaïques à grande échelle.
- Juillet 2026 : Origin Energy a signé un accord pluriannuel avec Pointerra pour déployer Pointerra3D sur 750 km de gazoducs de transport au Queensland, en Australie, remplaçant les inspections manuelles de couloir par des relevés drone-LiDAR et des analyses de jumeaux numériques disponibles 24 heures sur 24.
- Juillet 2026 : Le DJI Matrice 4D a obtenu la certification C6 autonome en Europe lorsqu'il est utilisé avec le contrôleur DJI RC Plus 2 Enterprise exécutant le firmware v17.1.5 ou ultérieur, permettant des déploiements d'inspection mobiles en dehors d'une infrastructure d'amarrage fixe tout en conservant le statut de certification EASA.


Portée du rapport mondial sur le marché des systèmes autonomes d'inspection par drone
Les systèmes autonomes d'inspection par drone désignent des véhicules aériens non habités équipés de capteurs avancés et de capacités de navigation pilotées par l'IA qui effectuent des inspections automatisées et de haute précision des actifs et des infrastructures, réduisant les risques humains et les temps d'arrêt opérationnels tout en fournissant des données précises pour la maintenance prédictive et la conformité en matière de sécurité.
Le rapport sur le marché des systèmes autonomes d'inspection par drone est segmenté par type de drone (drones à voilure tournante, drones à voilure fixe et drones hybrides / VTOL), niveau d'autonomie (semi-autonome / humain dans la boucle, entièrement autonome / préprogrammé et IA adaptative / navigation autonome), capteurs (caméra RGB / haute résolution, caméra thermique / infrarouge, LiDAR, capteurs multispectraux / hyperspectraux, capteurs de gaz et chimiques et autres capteurs), secteur d'utilisation final (énergie et électricité, pétrole et gaz, construction et infrastructure, mines et métaux, fabrication et industrie, secteur maritime et offshore, télécommunications et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Drones à voilure tournante |
| Drones à voilure fixe |
| Drones hybrides / VTOL |
| Semi-autonome / humain dans la boucle |
| Entièrement autonome / préprogrammé |
| IA adaptative / navigation autonome |
| Caméra RGB / haute résolution |
| Caméra thermique / infrarouge |
| LiDAR |
| Capteurs multispectraux / hyperspectraux |
| Capteurs de gaz et chimiques |
| Autres capteurs |
| Énergie et électricité |
| Pétrole et gaz |
| Construction et infrastructure |
| Mines et métaux |
| Fabrication et industrie |
| Secteur maritime et offshore |
| Télécommunications |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de drone | Drones à voilure tournante | ||
| Drones à voilure fixe | |||
| Drones hybrides / VTOL | |||
| Par niveau d'autonomie | Semi-autonome / humain dans la boucle | ||
| Entièrement autonome / préprogrammé | |||
| IA adaptative / navigation autonome | |||
| Par capteurs | Caméra RGB / haute résolution | ||
| Caméra thermique / infrarouge | |||
| LiDAR | |||
| Capteurs multispectraux / hyperspectraux | |||
| Capteurs de gaz et chimiques | |||
| Autres capteurs | |||
| Par secteur d'utilisation final | Énergie et électricité | ||
| Pétrole et gaz | |||
| Construction et infrastructure | |||
| Mines et métaux | |||
| Fabrication et industrie | |||
| Secteur maritime et offshore | |||
| Télécommunications | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes autonomes d'inspection par drone ?
La taille du marché des systèmes autonomes d'inspection par drone est de 2,86 milliards USD en 2026 et devrait atteindre 8,01 milliards USD d'ici 2031, à un CAGR de 22,87 %.
Quel type de drone est en tête des déploiements d'inspection autonome ?
Les drones à voilure tournante étaient en tête avec une part de 63,33 % en 2025, car ils peuvent effectuer un vol stationnaire et positionner les capteurs à proximité des actifs.
Quelle technologie d'autonomie connaît la croissance la plus rapide ?
L'IA adaptative et la navigation autonome devraient croître à un CAGR de 28,54 % jusqu'en 2031.
Quelle catégorie de capteurs se développe le plus rapidement ?
Les capteurs multispectraux et hyperspectraux devraient croître à un CAGR de 28,31 % jusqu'en 2031.
Quel secteur d'utilisation final détient la plus grande part ?
L'énergie et l'électricité détenaient une part de 26,41 % en 2025, soutenue par les besoins d'inspection des réseaux, de l'éolien et du solaire.
Quelle région connaît la croissance la plus rapide pour les drones d'inspection autonomes ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 27,12 % jusqu'en 2031.
Dernière mise à jour de la page le:



