
Tamaño y Participación del Mercado de Sistemas Autónomos de Inspección con Drones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 22.87 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Autónomos de Inspección con Drones por Mordor Intelligence
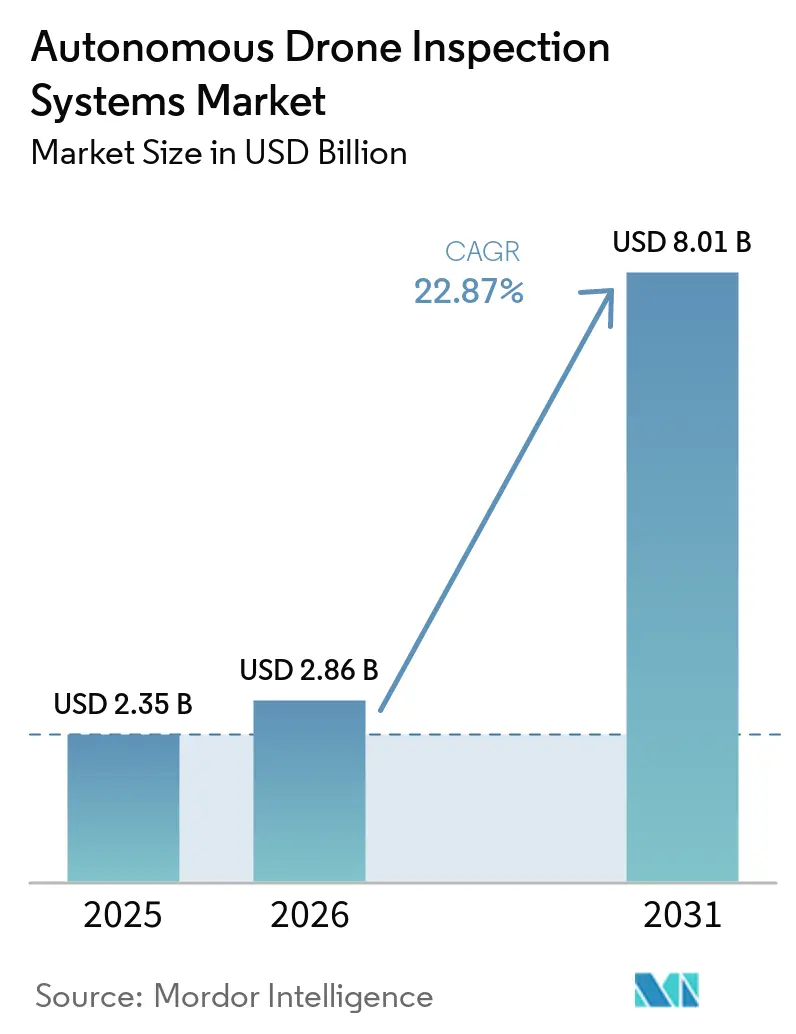
Se espera que el tamaño del Mercado de Sistemas Autónomos de Inspección con Drones se expanda de 2,35 mil millones de USD en 2025 a 2,86 mil millones de USD en 2026, y se prevé que alcance 8,01 mil millones de USD en 2031, a una CAGR del 22,87% durante 2026-2031. El mercado de sistemas autónomos de inspección con drones está transitando de inspecciones periódicas dirigidas por personal hacia un monitoreo aéreo continuo que captura datos de inspección estructurados. Los propietarios de activos utilizan estos sistemas donde el acceso es difícil, las inspecciones se repiten con frecuencia o la exposición de los trabajadores es una preocupación. El avance regulatorio en operaciones más allá de la línea visual de visión es importante porque determina si los operadores pueden gestionar vuelos en grandes carteras de activos. Los proveedores de plataformas también están consolidando posiciones más sólidas a través del software, los datos del sitio y los vínculos con los registros de mantenimiento, en lugar de hacerlo únicamente mediante la venta de aeronaves. La adquisición está orientándose hacia hardware doméstico certificado en partes de los Estados Unidos tras la inclusión de DJI en la Lista de Cobertura de la FCC en diciembre de 2025 y la introducción de la Ley de Robótica de Seguridad Americana en 2026.
Conclusiones Clave del Informe
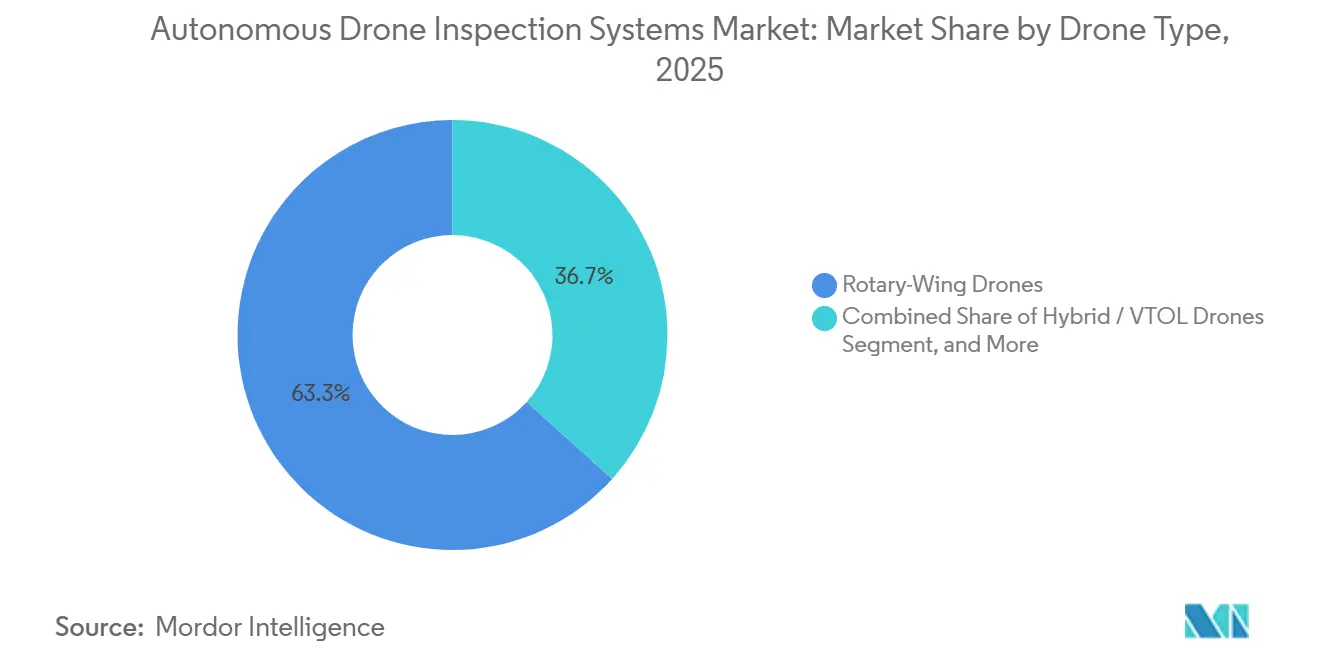
- Por tipo de dron, los drones de ala rotatoria representaron el 63,33% de la participación del Mercado de Sistemas Autónomos de Inspección con Drones en 2025. Se proyecta que los drones híbridos y VTOL se expandan a una CAGR del 27,71% hasta 2031.
- Por nivel de autonomía, los sistemas semiautónomos y con humano en el bucle representaron el 51,33% de la participación en 2025. Se proyecta que la IA adaptativa y la navegación autónoma se expandan a una CAGR del 28,54% hasta 2031.
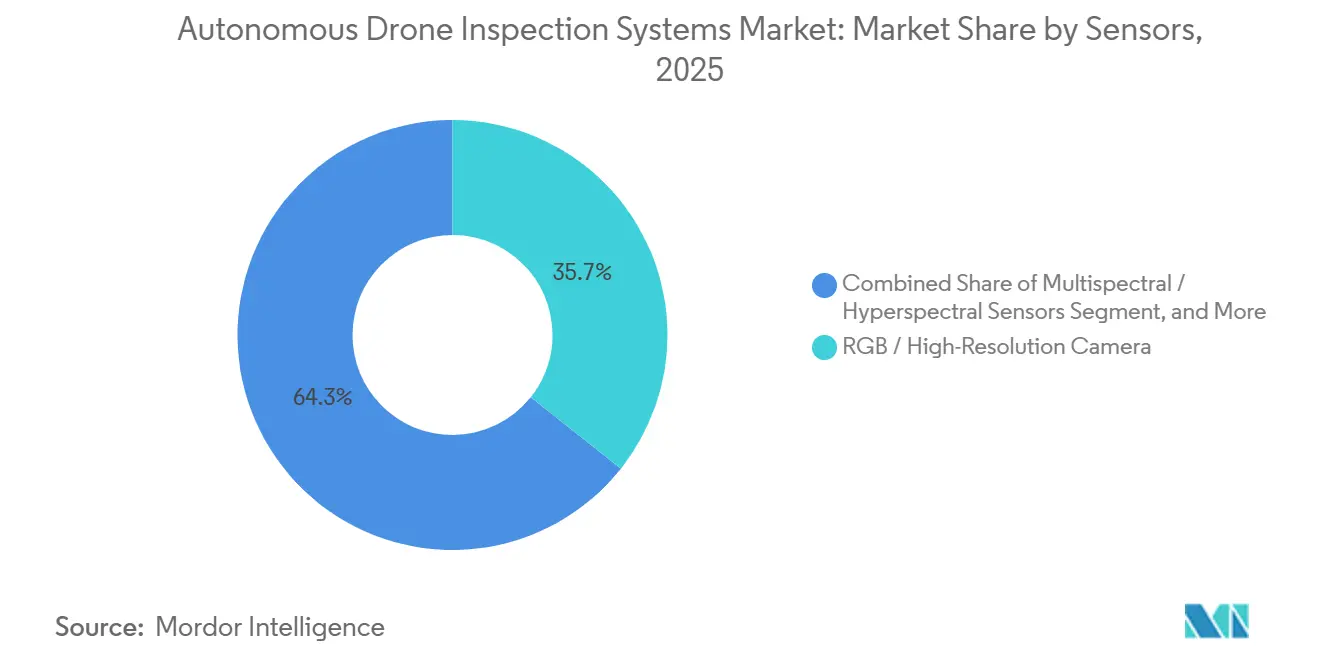
- Entre los sensores, las cámaras RGB y de alta resolución representaron el 35,68% de la participación del Mercado de Sistemas Autónomos de Inspección con Drones en 2025. Se proyecta que los sensores multiespectrales e hiperespectrales se expandan a una CAGR del 28,31% hasta 2031.
- Por industria del usuario final, energía y electricidad representó el 26,41% de la participación en 2025. Se proyecta que minería y metales se expanda a una CAGR del 25,10% hasta 2031.
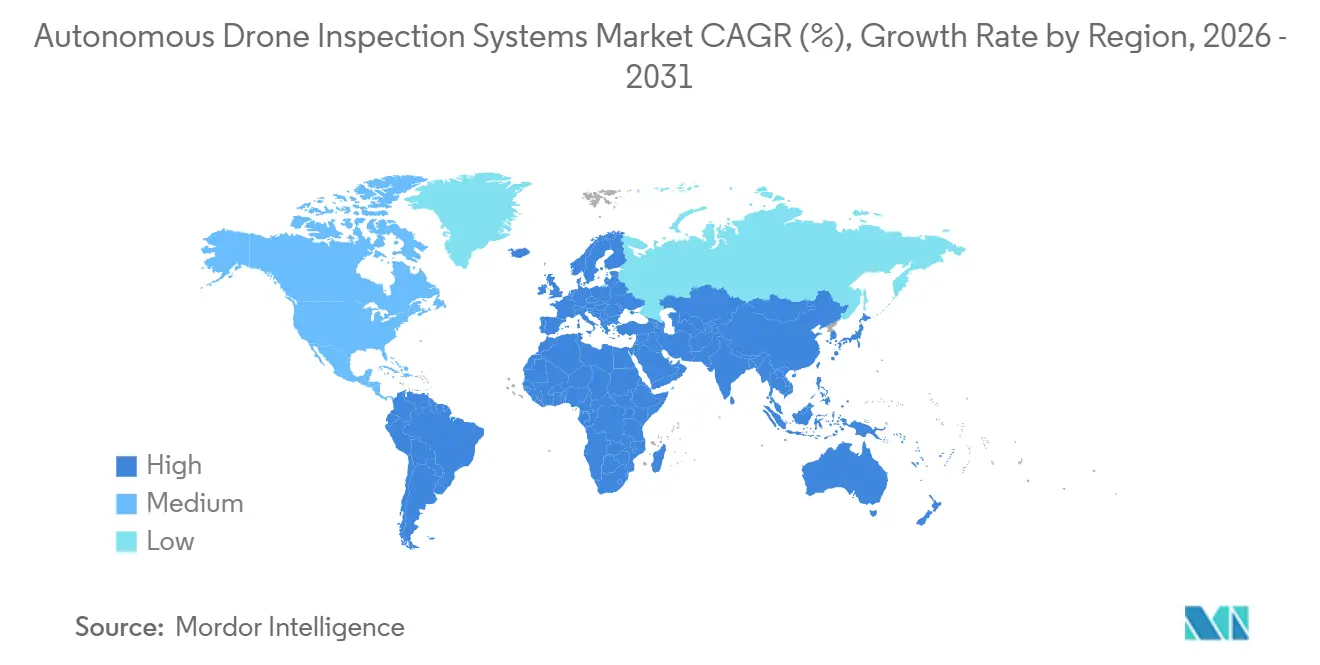
- Por geografía, América del Norte representó el 32,18% de la participación del Mercado de Sistemas Autónomos de Inspección con Drones en 2025. Se proyecta que Oriente Medio y África se expandan a una CAGR del 27,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas Autónomos de Inspección con Drones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Crítica Envejecida y Retrasos en Inspecciones | +5.8% | Global, mayor concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Detección de Defectos Basada en IA e Informes Automatizados | +5.0% | Global, aceleración temprana en América del Norte y China | Mediano plazo (2-4 años) |
| Expansión de los Permisos de Operación Más Allá de la Línea Visual de Visión | +4.2% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de las Energías Renovables y los Activos Distribuidos | +3.5% | Global, mayor concentración en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Operaciones Remotas Centralizadas con Múltiples Drones | +2.0% | América del Norte y Europa, ganancias tempranas en Oriente Medio | Mediano plazo (2-4 años) |
| Integración de Datos de Inspección con Gemelos Digitales y Sistemas de Gestión de Activos | +1.5% | Global, adopción temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Crítica Envejecida Impulsando la Adopción de Inspección Autónoma
La infraestructura envejecida ha generado retrasos en las inspecciones que los procesos periódicos dirigidos por personas no pueden abordar con rapidez. Esto sustenta una demanda recurrente de monitoreo aéreo autónomo en activos industriales. La escasez de mano de obra es especialmente aguda en trabajos de acceso por cuerdas y en espacios confinados, donde los especialistas experimentados son escasos. Una prueba realizada por ConocoPhillips en 2025 en el Parque de Tanques de Greatham encontró que un vuelo autónomo capturó 250 imágenes ópticas y térmicas en 16 minutos. La inspección terrestre comparable cubrió la misma área en 8 horas.[1]ConocoPhillips, "Aerial Ambitions: Teesside Tests Autonomous Drones," SpirItNow Stories, conocophillips.com. Las tuberías remotas, los sitios costa afuera y las líneas de transmisión elevadas crean el caso de productividad más sólido para el mercado de sistemas autónomos de inspección con drones.
La Detección de Defectos Basada en IA Transforma las Cadenas de Valor de la Inspección
La IA a bordo y en el borde acerca la identificación de defectos al lugar donde se capturan los datos. Esto reduce la dependencia de la revisión posterior al vuelo para el trabajo de inspección rutinaria. Un estudio de 2026 sobre imágenes de vehículos aéreos no tripulados para infraestructura de transmisión de energía reportó un rendimiento de detección mAP@0,5 del 88,5%. La misma investigación reportó una capacidad de cobertura 3 veces mayor y hasta un 70% más de rapidez en la corrección de defectos.[2]T. Qazaq et al., "Deep Learning-Based Visual Analytics for Efficiency and Safety Optimization in Power Infrastructure," Drones, mdpi.com. Percepto lanzó su plataforma de inteligencia de inspección de próxima generación en junio de 2026, combinando aeronaves, autonomía a bordo, IA contextual y software de inteligencia de activos. La acumulación de datos específicos del sitio puede hacer que los proveedores sean más difíciles de reemplazar una vez que sus modelos estén vinculados a los historiales de activos locales.
La Expansión Regulatoria Más Allá de la Línea Visual de Visión Habilita Operaciones Centralizadas
La aprobación más allá de la línea visual de visión determina si las inspecciones autónomas pueden escalar más allá de sitios individuales. La Administración Federal de Aviación publicó su propuesta de norma Parte 108 el 7 de agosto de 2025. La propuesta reemplazaría ciertos requisitos de exención caso por caso con criterios operativos basados en el desempeño.[3]Administración Federal de Aviación, "Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations," Federal Register, federalregister.gov. Aker Solutions recibió la certificación completa e ilimitada más allá de la línea visual de visión en Europa en septiembre de 2025, habilitando vuelos costa afuera desde una sala de control en tierra. National Grid lanzó inspecciones aéreas autónomas centralizadas para infraestructura eléctrica en Inglaterra y Gales durante septiembre de 2025. Estas aprobaciones reducen el personal por inspección y respaldan modelos de servicio para propietarios de activos más pequeños.
La Expansión de las Energías Renovables Amplía la Base de Activos Inspeccionables
La generación renovable aumenta la base instalada de energía solar y eólica y respalda los activos de red que requieren inspecciones regulares. La Agencia Internacional de Energías Renovables reportó 585 GW de adiciones de capacidad renovable durante 2024.[4]Agencia Internacional de Energías Renovables, "Renewable Capacity Statistics 2025," Agencia Internacional de Energías Renovables, irena.org. Estos activos requieren inspecciones de paneles, palas, estructuras y transmisión a lo largo de su vida operativa. vHive introdujo una plataforma multidron para imágenes térmicas, mapeo RGB y creación de gemelos digitales en sitios solares a escala de servicios públicos en julio de 2026. Los desiertos remotos, las zonas costa afuera y los sitios de gran altitud suelen tener mano de obra de inspección limitada. La serie IEC 62446 también respalda la actividad recurrente de mantenimiento fotovoltaico que puede sustentar contratos de inspección plurianuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Fragmentadas Más Allá de la Línea Visual de Visión y Requisitos de Aprobación | -3.5% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto Costo del Hardware Autónomo Certificado y la Infraestructura de Acoplamiento | -3.0% | Global, más agudo en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Requisitos de Ciberseguridad y Soberanía de Datos para Infraestructura Crítica | -2.0% | América del Norte y Europa, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Datos de Referencia Limitados para la Detección de Defectos Poco Frecuentes | -1.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Fragmentados Más Allá de la Línea Visual de Visión que Limitan la Escalabilidad en Múltiples Jurisdicciones
Las normas fragmentadas más allá de la línea visual de visión obligan a los operadores a mantener paquetes de aprobación separados en distintas jurisdicciones. Las configuraciones de aeronaves y los procedimientos operativos también pueden diferir según el país. La propuesta de norma Parte 108 de la FAA recibió más de 3.000 comentarios y continuaba bajo revisión en julio de 2026. Los requisitos del espacio U europeo y el modelo de gestión del tráfico de vehículos aéreos no tripulados de los Estados Unidos pueden generar diferencias en el diseño de las plataformas. Esto reduce la portabilidad de los programas de inspección que operan a través de fronteras. Las jurisdicciones con mayor agilidad también pueden fortalecer a los operadores establecidos que obtienen aprobaciones antes que sus competidores.
Altos Costos de Infraestructura que Frenan la Adopción en el Mercado Medio
El despliegue de inspección autónoma requiere más que una aeronave y una cámara. Las estaciones de acoplamiento certificadas, la computación en el borde, la redundancia de comunicaciones y los vínculos con la gestión de activos se suman al costo inicial. Los sistemas de dron en caja con acoplamiento resistente a la intemperie y certificación pueden requerir una inversión de seis cifras antes de que comiencen las operaciones comerciales. Los sistemas LiDAR de estado sólido y las cargas útiles hiperespectrales se utilizan típicamente donde el valor de la inspección justifica su costo. Esto crea una brecha entre los grandes propietarios de infraestructura y los operadores más pequeños. Los modelos de dron como servicio pueden reducir la barrera de entrada al vender resultados de inspección en lugar de la propiedad del hardware.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dron: El Liderazgo de Ala Rotatoria Respalda la Inspección de Corto Alcance
Los drones de ala rotatoria representaron el 63,33% de la participación en 2025. Su estabilidad en vuelo estacionario permite un posicionamiento controlado de los sensores cerca de tanques, cámaras de calderas, subestaciones y módulos costa afuera. Son adecuados para espacios confinados y la captura de datos de corto alcance. Las normas existentes para operaciones de proximidad también se alinean más fácilmente con los perfiles de misión de ala rotatoria. Las aeronaves de ala fija mantienen un papel en los levantamientos de largo recorrido de tuberías y líneas de transmisión, ya que su autonomía les permite cubrir largos corredores lineales.
Se proyecta que las plataformas híbridas y VTOL crezcan a una CAGR del 27,71% durante 2026-2031. Combinan la autonomía de ala fija con la maniobrabilidad multirrotor para grandes minas y sitios de energía eólica costa afuera. Un estudio de 2026 en Scientific Reports probó plataformas VTOL a lo largo de un corredor de línea eléctrica de 87,5 km y 220 kV. Procesó 127.853 tripletes de imágenes en 36 salidas a 42 milisegundos por fotograma y reportó una precisión de campo del 98,4%. El DJI Matrice 4D recibió la certificación C6 independiente en Europa en julio de 2026, habilitando el despliegue móvil sin infraestructura de acoplamiento fija.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Nivel de Autonomía: La IA Adaptativa Amplía la Capacidad de Misión
Los sistemas semiautónomos y con humano en el bucle representaron el 51,33% de la participación en 2025. Los operadores continúan manteniendo la toma de decisiones humana durante la transición hacia aprobaciones autónomas más amplias. Estos sistemas pueden cumplir con los requisitos regulatorios incluso cuando el vuelo totalmente autónomo sigue sin estar disponible. Proporcionan un punto de entrada para construir datos operativos y gobernanza interna. Los sistemas totalmente autónomos y preprogramados son adecuados para tareas repetitivas en corredores, incluidos los levantamientos de paneles solares y las verificaciones del perímetro de subestaciones.
Se prevé que la IA adaptativa y la navegación autónoma crezcan a una CAGR del 28,54% durante 2026-2031. Estos sistemas pueden ajustar rutas, configuraciones de sensores y prioridades de inspección en función de las condiciones del sitio y los datos de los activos. Los despliegues de Skydio en más de 280 empresas de servicios públicos muestran el creciente uso de sistemas de inspección adaptativa. Una inspección con Skydio X10 en una subestación de Southern California Edison identificó pernos de pivote sueltos que los equipos terrestres no detectaron. El hallazgo reportado evitó una interrupción del servicio de 30 días, mientras que los modelos entrenados con 18 meses de datos del sitio pueden incrementar los costos de reemplazo.
Por Sensores: Las Cámaras RGB Lideran Mientras las Cargas Útiles Espectrales se Aceleran
Las cámaras RGB y de alta resolución representaron el 35,68% del tamaño del mercado de sistemas autónomos de inspección con drones en 2025. Su menor costo respalda un uso amplio en inspecciones estructurales. Los grandes conjuntos de datos de imágenes también respaldan los modelos de detección visual de defectos. Las cámaras térmicas e infrarrojas complementan las cargas útiles de luz visible al identificar puntos calientes eléctricos y anomalías de temperatura en sistemas fotovoltaicos. Los sensores de gas y químicos sirven a las aplicaciones de petróleo y gas, donde la imagen óptica de gas respalda la actividad de cumplimiento normativo.
Se espera que los sensores multiespectrales e hiperespectrales crezcan a una CAGR del 28,31% hasta 2031. Respaldan la clasificación de defectos solares, el mapeo mineral y la evaluación de vegetación a lo largo de corredores de transmisión. Origin Energy firmó un acuerdo plurianual con Pointerra en julio de 2026 para el monitoreo mediante dron-LiDAR de 750 km de gasoductos de transmisión en Queensland. El acuerdo vincula los datos de la carga útil con los flujos de trabajo de gestión de activos empresariales. NEOM Energy desplegó vehículos aéreos no tripulados de inspección BlueSun Technology Solar-LIT en el Parque Solar de Al-Ula bajo un contrato de 28 millones de USD, mientras que los requisitos de residencia de datos de Arabia Saudita pueden favorecer el procesamiento en el dispositivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final: La Energía Lidera Mientras la Minería se Expande
Energía y electricidad representó el 26,41% del mercado de sistemas autónomos de inspección con drones en 2025. Las redes eléctricas, los parques eólicos y los parques solares requieren inspecciones repetidas en activos dispersos. El sector tiene experiencia en la contratación de contratos de servicio de inspección plurianuales, mientras que el petróleo y el gas es una aplicación relacionada costa afuera. Aker BP completó la primera inspección costa afuera más allá de la línea visual de visión desde una sala de control en tierra en la plataforma Edvard Grieg en 2025. Los usuarios de construcción, marina y telecomunicaciones también están adoptando sistemas para reducir la entrada a espacios confinados y acortar los ciclos de inspección.
Se prevé que minería y metales crezca a una CAGR del 25,10% durante 2026-2031. Los sitios de extracción remotos y los entornos subterráneos con señal GPS denegada aumentan el valor de la inspección autónoma. SQM utilizó drones autónomos basados en DJI Dock en su operación de litio chilena de 678 km², produciendo mapas de zonas clasificadas en 90 minutos por vuelo. Critical Metals Corp desplegó un sistema autónomo de torre de comunicaciones Nexus 20 y dron en su proyecto de tierras raras Tanbreez en Groenlandia durante enero de 2026. La operación remota desde Perth, Australia, permite imágenes geológicas en tiempo real en el sitio del proyecto.
Análisis Geográfico
América del Norte representó el 32,18% de la participación del mercado de sistemas autónomos de inspección con drones en 2025. La región cuenta con un historial desarrollado de exenciones más allá de la línea visual de visión, una gran base de proveedores de inspección con drones y una activa contratación federal. Percepto recibió la aprobación nacional de la FAA más allá de la línea visual de visión para la operación remota centralizada de hasta 30 drones simultáneos. La guía de ciberseguridad de Canadá de 2026 recomienda una arquitectura de confianza cero para los sistemas de drones que manejan datos sensibles, favoreciendo las plataformas con controles de datos más sólidos.
Europa es el segundo mercado regional más grande. Combina estrictos requisitos de gobernanza de datos con una creciente actividad más allá de la línea visual de visión. La certificación de Aker Solutions en 2025 y el lanzamiento de la inspección centralizada de National Grid muestran el avance operativo. La Ley de Datos de la UE entró en vigor en septiembre de 2025, mientras que la implementación alemana de NIS2, a partir de diciembre de 2025, aumentó la atención a las rutas de datos auditables. Esto puede diferenciar a los proveedores que ofrecen procesamiento localizado y auditable.
La actividad en Asia-Pacífico está liderada por China, donde DJI Enterprise ganó un contrato de adquisición de 1,83 mil millones de CNY, equivalente a 250 millones de USD, de la Corporación de la Red Eléctrica del Estado de China en marzo de 2026. El contrato cubre líneas de ultra alta tensión, subestaciones urbanas y redes de distribución en 26 provincias. India representa un área de crecimiento a mediano plazo a medida que los permisos más allá de la línea visual de visión se expanden junto con el Plan Nacional de Electricidad. Se proyecta que Oriente Medio y África se expandan a una CAGR del 27,12% durante 2026-2031, respaldados por la inversión en energías renovables y las ubicaciones de activos remotos. La Autoridad de Carreteras y Transporte de Dubái redujo el tiempo de inspección de túneles de metro en un 60% tras desplegar inspecciones con drones en 2025. La adopción en América del Sur se concentra en la minería, donde SQM de Chile opera inspecciones autónomas en grandes sitios de minería a cielo abierto.

Panorama Competitivo
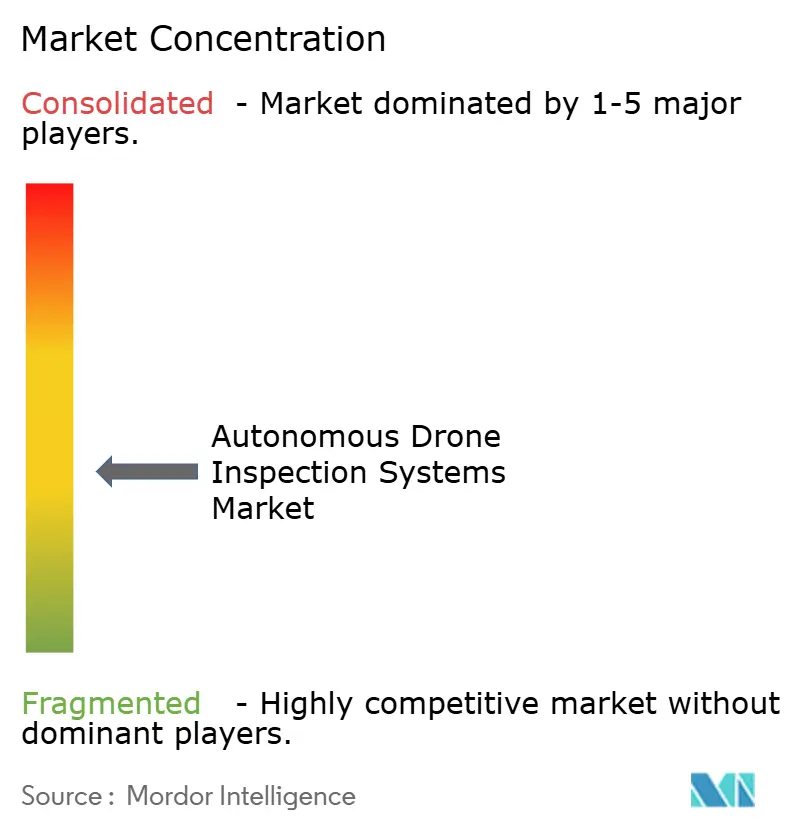
El mercado de sistemas autónomos de inspección con drones está moderadamente fragmentado. Los fabricantes de hardware, los proveedores de inspección integrados y las empresas de software de aplicaciones compiten en diferentes partes de la cadena de valor. DJI compite a través de la economía de las aeronaves y la elección de cargas útiles, como lo demuestra su contrato con State Grid de marzo de 2026. Percepto, Flyability y DroneDeploy compiten vinculando las inspecciones con el software y los registros de activos empresariales. Estas conexiones pueden generar ingresos recurrentes más allá de la venta inicial de una aeronave.
Percepto lanzó su plataforma de próxima generación para operadores de infraestructura energética en junio de 2026, combinando drones Percepto Air, autonomía a bordo, IA contextual y software AIM. DJI publicó los resultados de la evaluación independiente de ciberseguridad para las plataformas Matrice 4E y Air 3S en mayo de 2026, cubriendo soberanía de datos, vulnerabilidades de hardware y riesgos de manipulación de radiofrecuencia. Un estudio de la IEEE de 2026 reportó que las actualizaciones de gemelos digitales asistidas por vehículos aéreos no tripulados redujeron la latencia en más del 70% en comparación con los flujos de trabajo manuales. Los proveedores de software de inspección utilizan este valor operativo para respaldar el gasto en integración.
La aprobación regulatoria es una barrera práctica en los contratos de inspección autónoma más grandes. La autorización nacional de Percepto puede respaldar hasta 30 drones operando simultáneamente bajo operaciones remotas centralizadas. Dichos permisos requieren tiempo para obtenerse bajo sistemas caso por caso. vHive Systems Ltd. y Energy Robotics GmbH están desarrollando capacidades de gestión de flotas multiplataforma para coordinar sistemas aéreos y terrestres. El mercado medio sigue abierto para propietarios de 20 a 200 activos de inspección, mientras que los precios de dron como servicio y las vías de certificación modulares continúan en desarrollo.
Líderes de la Industria de Sistemas Autónomos de Inspección con Drones
SZ DJI Technology Co., Ltd.
Skydio, Inc.
Terra Drone Corporation
Percepto Ltd.
Flyability SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: DJI anunció los ganadores de su Desafío de IA a Bordo para Drones Empresariales 2026, reconociendo a 5 ganadores del Premio al Mejor Modelo de IA a Bordo y 10 ganadores del Premio a la Excelencia en Aplicaciones Industriales en dominios de inspección industrial, acelerando el ecosistema de inferencia de IA desplegada en el borde para la detección de defectos a bordo.
- Julio de 2026: vHive lanzó una plataforma de software multidron que coordina imágenes térmicas autónomas, mapeo RGB y generación de gemelos digitales para inspecciones solares a escala de servicios públicos, eliminando el requisito de pilotos de drones especializados durante los levantamientos de activos fotovoltaicos a gran escala.
- Julio de 2026: Origin Energy firmó un acuerdo plurianual con Pointerra para desplegar Pointerra3D en 750 km de gasoducto de transmisión de gas en Queensland, Australia, reemplazando las inspecciones manuales de corredores con levantamientos mediante dron-LiDAR y análisis de gemelos digitales en 24 horas.
- Julio de 2026: El DJI Matrice 4D obtuvo la certificación C6 independiente en Europa cuando se opera con el controlador empresarial DJI RC Plus 2 con firmware v17.1.5 o posterior, habilitando despliegues de inspección móvil fuera de la infraestructura de acoplamiento fija mientras se mantiene el estado de certificación de la EASA.


Alcance del Informe Global del Mercado de Sistemas Autónomos de Inspección con Drones
Los Sistemas Autónomos de Inspección con Drones se refieren a vehículos aéreos no tripulados equipados con sensores avanzados y capacidades de navegación impulsadas por IA que realizan inspecciones automatizadas de alta precisión de activos e infraestructura, reduciendo el riesgo humano y el tiempo de inactividad operativa, al tiempo que proporcionan datos precisos para el mantenimiento predictivo y el cumplimiento de seguridad.
El Informe del Mercado de Sistemas Autónomos de Inspección con Drones está Segmentado por Tipo de Dron (Drones de Ala Rotatoria, Drones de Ala Fija y Drones Híbridos / VTOL), Nivel de Autonomía (Semiautónomo / Humano en el Bucle, Totalmente Autónomo / Preprogramado y IA Adaptativa / Navegación Autónoma), Sensores (Cámara RGB / Alta Resolución, Cámara Térmica / Infrarroja, LiDAR, Sensores Multiespectrales / Hiperespectrales, Sensores de Gas y Químicos y Otros Sensores), Industria del Usuario Final (Energía y Electricidad, Petróleo y Gas, Construcción e Infraestructura, Minería y Metales, Manufactura e Industrial, Marina y Costa Afuera, Telecomunicaciones y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Drones de Ala Rotatoria |
| Drones de Ala Fija |
| Drones Híbridos / VTOL |
| Semiautónomo / Humano en el Bucle |
| Totalmente Autónomo / Preprogramado |
| IA Adaptativa / Navegación Autónoma |
| Cámara RGB / Alta Resolución |
| Cámara Térmica / Infrarroja |
| LiDAR |
| Sensores Multiespectrales / Hiperespectrales |
| Sensores de Gas y Químicos |
| Otros Sensores |
| Energía y Electricidad |
| Petróleo y Gas |
| Construcción e Infraestructura |
| Minería y Metales |
| Manufactura e Industrial |
| Marina y Costa Afuera |
| Telecomunicaciones |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Dron | Drones de Ala Rotatoria | ||
| Drones de Ala Fija | |||
| Drones Híbridos / VTOL | |||
| Por Nivel de Autonomía | Semiautónomo / Humano en el Bucle | ||
| Totalmente Autónomo / Preprogramado | |||
| IA Adaptativa / Navegación Autónoma | |||
| Por Sensores | Cámara RGB / Alta Resolución | ||
| Cámara Térmica / Infrarroja | |||
| LiDAR | |||
| Sensores Multiespectrales / Hiperespectrales | |||
| Sensores de Gas y Químicos | |||
| Otros Sensores | |||
| Por Industria del Usuario Final | Energía y Electricidad | ||
| Petróleo y Gas | |||
| Construcción e Infraestructura | |||
| Minería y Metales | |||
| Manufactura e Industrial | |||
| Marina y Costa Afuera | |||
| Telecomunicaciones | |||
| Otras Industrias del Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas autónomos de inspección con drones?
El tamaño del mercado de sistemas autónomos de inspección con drones es de 2,86 mil millones de USD en 2026 y se prevé que alcance 8,01 mil millones de USD en 2031, a una CAGR del 22,87%.
¿Qué tipo de dron lidera los despliegues de inspección autónoma?
Los drones de ala rotatoria lideraron con una participación del 63,33% en 2025 porque pueden mantenerse en vuelo estacionario y posicionar los sensores cerca de los activos.
¿Qué tecnología de autonomía crece más rápido?
Se proyecta que la IA adaptativa y la navegación autónoma crezcan a una CAGR del 28,54% hasta 2031.
¿Qué categoría de sensores se expande más rápido?
Se prevé que los sensores multiespectrales e hiperespectrales crezcan a una CAGR del 28,31% hasta 2031.
¿Qué sector del usuario final tiene la mayor participación?
Energía y electricidad representó el 26,41% de la participación en 2025, respaldado por las necesidades de inspección de redes eléctricas, eólica y solar.
¿Qué región crece más rápido en drones de inspección autónoma?
Se proyecta que Oriente Medio y África se expandan a una CAGR del 27,12% hasta 2031.
Última actualización de la página el:



