
Marktgröße und Marktanteil für autonome Drohneninspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.86 Milliarden US-Dollar |
| Marktgröße (2031) | 8.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 22.87 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
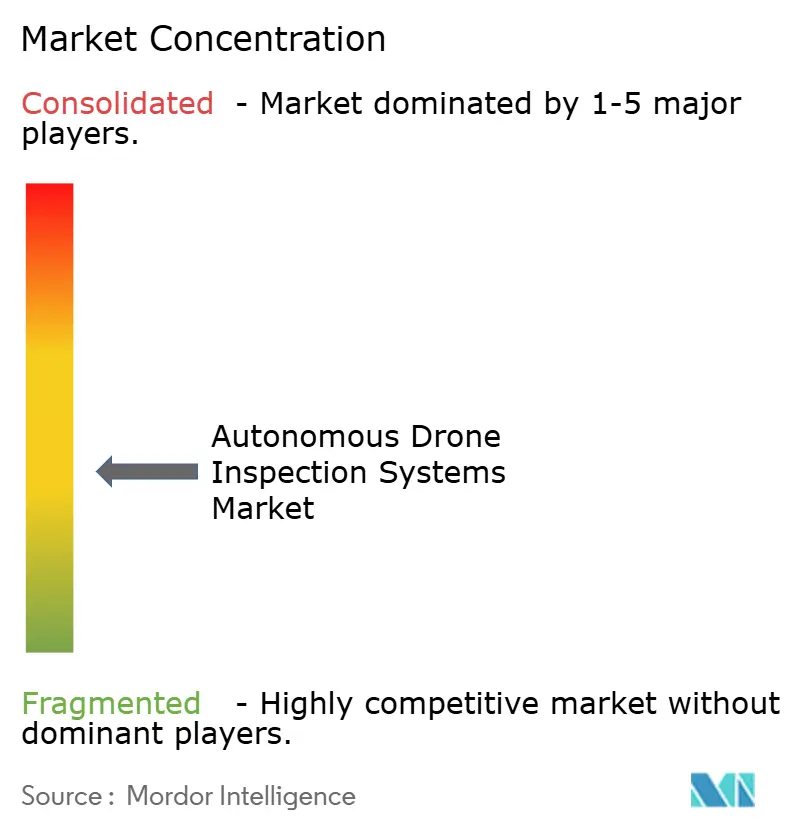
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für autonome Drohneninspektionssysteme von Mordor Intelligence
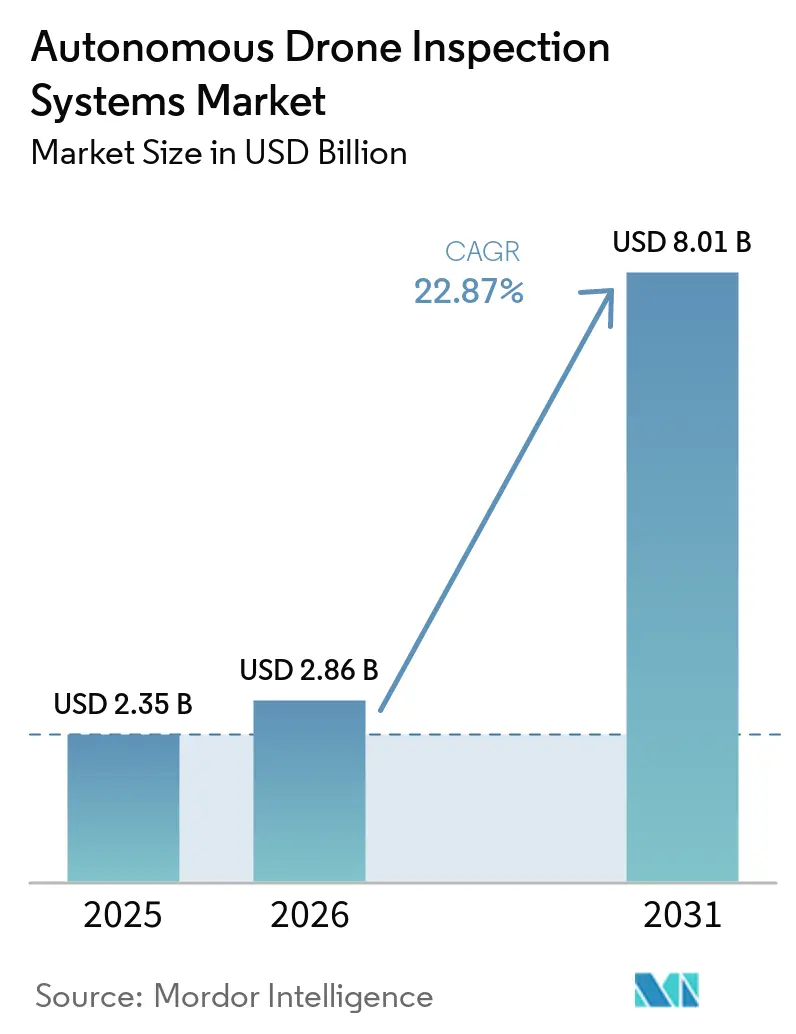
Die Marktgröße für autonome Drohneninspektionssysteme wird voraussichtlich von 2,35 Milliarden USD im Jahr 2025 auf 2,86 Milliarden USD im Jahr 2026 anwachsen und bis 2031 einen Wert von 8,01 Milliarden USD erreichen, bei einem CAGR von 22,87 % über den Zeitraum 2026–2031. Der Markt für autonome Drohneninspektionssysteme verlagert sich von periodischen, personalgeführten Inspektionen hin zu einer kontinuierlichen Luftüberwachung, die strukturierte Inspektionsdaten erfasst. Anlagenbetreiber setzen diese Systeme dort ein, wo der Zugang schwierig ist, Inspektionen häufig wiederholt werden oder die Exposition von Arbeitnehmern ein Problem darstellt. Der regulatorische Fortschritt bei Operationen jenseits der Sichtlinie (BVLOS) ist von Bedeutung, da er bestimmt, ob Betreiber Flüge über große Anlagenportfolios hinweg verwalten können. Plattformanbieter bauen auch stärkere Positionen durch Software, Standortdaten und Verknüpfungen mit Wartungsaufzeichnungen auf, anstatt allein durch den Verkauf von Luftfahrzeugen. Die Beschaffung verlagert sich in Teilen der Vereinigten Staaten hin zu zertifizierter inländischer Hardware, nachdem DJI im Dezember 2025 in die FCC-Liste der abgedeckten Anbieter aufgenommen wurde und der American Security Robotics Act im Jahr 2026 eingeführt wurde.
Wichtigste Erkenntnisse des Berichts
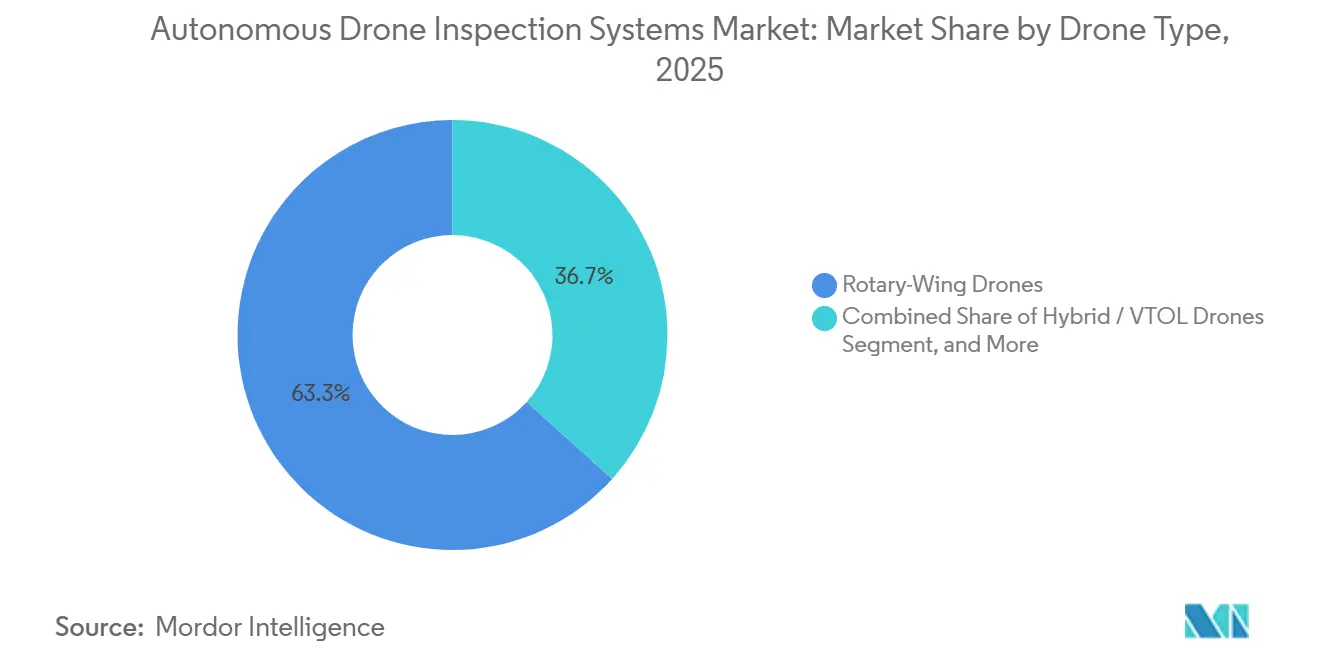
- Nach Drohnentyp hielten Drehflügler-Drohnen im Jahr 2025 einen Marktanteil von 63,33 % am Markt für autonome Drohneninspektionssysteme. Hybrid- und VTOL-Drohnen werden voraussichtlich bis 2031 mit einem CAGR von 27,71 % wachsen.
- Nach Autonomiegrad entfielen halbautonome und menschlich überwachte Systeme im Jahr 2025 auf einen Anteil von 51,33 %. Adaptive KI und autonome Navigation werden voraussichtlich bis 2031 mit einem CAGR von 28,54 % wachsen.
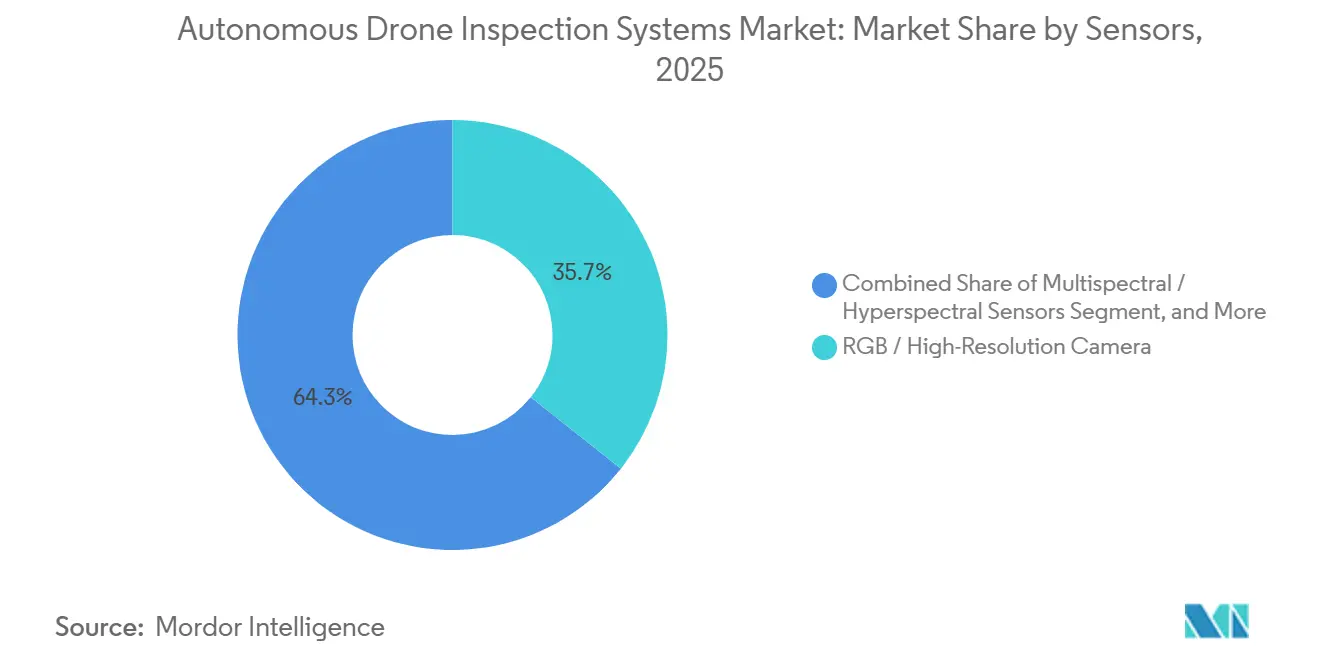
- Bei den Sensoren hielten RGB- und Hochauflösungskameras im Jahr 2025 einen Marktanteil von 35,68 % am Markt für autonome Drohneninspektionssysteme. Multispektral- und Hyperspektralsensoren werden voraussichtlich bis 2031 mit einem CAGR von 28,31 % wachsen.
- Nach Endnutzerbranche entfiel der Bereich Energie und Strom im Jahr 2025 auf einen Anteil von 26,41 %. Bergbau und Metalle werden voraussichtlich bis 2031 mit einem CAGR von 25,10 % wachsen.
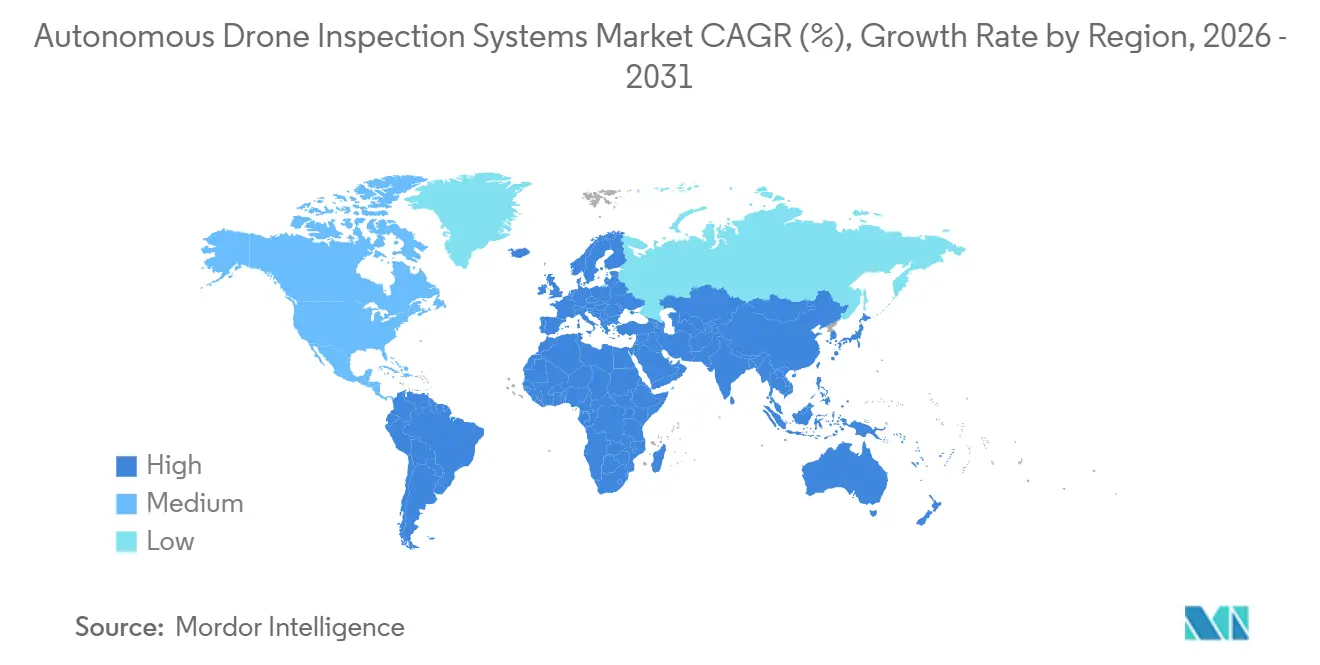
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf einen Marktanteil von 32,18 % am Markt für autonome Drohneninspektionssysteme. Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einem CAGR von 27,12 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für autonome Drohneninspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde kritische Infrastruktur und Inspektionsrückstände | +5.8% | Global, höchste Konzentration in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KI-basierte Fehlererkennung und automatisierte Berichterstattung | +5.0% | Global, frühe Beschleunigung in Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Ausweitung der BVLOS-Betriebsgenehmigungen | +4.2% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum erneuerbarer Energien und dezentraler Anlagen | +3.5% | Global, höchste Konzentration im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zentralisierter Fernbetrieb mehrerer Drohnen | +2.0% | Nordamerika und Europa, frühe Gewinne im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Integration von Inspektionsdaten mit digitalen Zwillingen und Anlagenmanagementsystemen | +1.5% | Global, frühe Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde kritische Infrastruktur treibt die Einführung autonomer Inspektionen voran
Alternde Infrastruktur hat Inspektionsrückstände geschaffen, die periodische, personalgeführte Prozesse nicht schnell genug bewältigen können. Dies unterstützt eine wiederkehrende Nachfrage nach autonomer Luftüberwachung industrieller Anlagen. Arbeitskräftemangel ist besonders ausgeprägt bei Seilzugangs- und Arbeiten in engen Räumen, wo erfahrene Spezialisten rar sind. Ein Pilotversuch von ConocoPhillips im Jahr 2025 auf der Greatham Tank Farm ergab, dass ein autonomer Flug in 16 Minuten 250 optische und thermische Bilder erfasste. Die vergleichbare Bodeninspektion deckte dasselbe Gebiet in 8 Stunden ab.[1]ConocoPhillips, "Aerial Ambitions: Teesside Tests Autonomous Drones," SpirItNow Stories, conocophillips.com. Abgelegene Pipelines, Offshore-Standorte und erhöhte Übertragungsleitungen schaffen den stärksten Produktivitätsfall für den Markt für autonome Drohneninspektionssysteme.
KI-basierte Fehlererkennung verändert die Wertschöpfungsketten der Inspektion
Eingebettete und Edge-KI bringen die Fehlererkennung näher an den Ort der Datenerfassung. Dies verringert die Abhängigkeit von der Nachflugauswertung bei routinemäßigen Inspektionsarbeiten. Eine Studie aus dem Jahr 2026 über UAV-Bildgebung für Stromübertragungsinfrastruktur berichtete von einer Erkennungsleistung von 88,5 % mAP@0,5. Dieselbe Forschung berichtete von einer dreifach höheren Abdeckungskapazität und einer bis zu 70 % schnelleren Fehlerbehebung.[2]T. Qazaq et al., "Deep Learning-Based Visual Analytics for Efficiency and Safety Optimization in Power Infrastructure," Drones, mdpi.com. Percepto stellte im Juni 2026 seine Inspektionsintelligenzplattform der nächsten Generation vor, die Luftfahrzeuge, eingebettete Autonomie, kontextuelle KI und Software für Anlagenkenntnisse kombiniert. Die standortspezifische Datenansammlung kann Anbieter schwerer ersetzbar machen, sobald ihre Modelle mit lokalen Anlagenhistorien verknüpft sind.
Ausweitung der BVLOS-Regulierung ermöglicht zentralisierten Betrieb
Die Genehmigung jenseits der Sichtlinie bestimmt, ob autonome Inspektionen über einzelne Standorte hinaus skaliert werden können. Die Federal Aviation Administration veröffentlichte am 7. August 2025 ihren vorgeschlagenen Part-108-Regelentwurf. Der Vorschlag würde bestimmte fallbezogene Ausnahmegenehmigungsanforderungen durch leistungsbasierte Betriebskriterien ersetzen.[3]Federal Aviation Administration, "Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations," Federal Register, federalregister.gov. Aker Solutions erhielt im September 2025 in Europa die vollständige unbegrenzte BVLOS-Zertifizierung, die Offshore-Flüge von einem Onshore-Kontrollraum aus ermöglicht. National Grid startete im September 2025 zentralisierte autonome Luftinspektionen für Strominfrastruktur in England und Wales. Diese Genehmigungen reduzieren den Personalaufwand pro Inspektion und unterstützen Servicemodelle für kleinere Anlagenbetreiber.
Ausbau erneuerbarer Energien erweitert die inspizierbare Anlagenbasis
Die Erzeugung erneuerbarer Energien vergrößert die installierte Basis von Solar- und Windanlagen und unterstützt Netzanlagen, die regelmäßige Inspektionen erfordern. IRENA berichtete von 585 GW an Kapazitätszuwächsen bei erneuerbaren Energien im Jahr 2024.[4]Internationale Agentur für Erneuerbare Energien, "Renewable Capacity Statistics 2025," Internationale Agentur für Erneuerbare Energien, irena.org. Diese Anlagen benötigen Panel-, Rotorblatt-, Struktur- und Übertragungsinspektionen während ihrer gesamten Betriebslebensdauer. vHive stellte im Juli 2026 eine Multi-Drohnen-Plattform für Wärmebildgebung, RGB-Kartierung und die Erstellung digitaler Zwillinge für Solaranlagen im Versorgungsmaßstab vor. Abgelegene Wüsten, Offshore-Zonen und Hochgebirgsstandorte verfügen oft über begrenzte Inspektionsarbeitskräfte. Die IEC-62446-Reihe unterstützt auch wiederkehrende Photovoltaik-Wartungsaktivitäten, die mehrjährige Inspektionsverträge begründen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte BVLOS-Vorschriften und Genehmigungsanforderungen | -3.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für zertifizierte autonome Hardware und Docking-Infrastruktur | -3.0% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Cybersicherheit und Datensouveränität für kritische Infrastruktur | -2.0% | Nordamerika und Europa, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Ground-Truth-Daten für die Erkennung seltener Fehler | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte BVLOS-Rahmenbedingungen schränken die Skalierbarkeit über mehrere Rechtsgebiete hinweg ein
Fragmentierte BVLOS-Vorschriften erfordern, dass Betreiber separate Genehmigungspakete für verschiedene Rechtsgebiete vorhalten. Luftfahrzeugkonfigurationen und Betriebsverfahren können sich auch von Land zu Land unterscheiden. Der vorgeschlagene FAA-Part-108-Regelentwurf erhielt mehr als 3.000 Kommentare und befand sich im Juli 2026 noch in der Prüfung. Die europäischen U-Space-Anforderungen und das US-amerikanische UTM-Modell können zu Unterschieden im Plattformdesign führen. Dies verringert die Portabilität von Inspektionsprogrammen, die grenzüberschreitend tätig sind. Schneller agierende Rechtsgebiete können auch Bestandsbetreiber stärken, die Genehmigungen vor ihren Mitbewerbern sichern.
Hohe Infrastrukturkosten verlangsamen die Einführung im mittleren Marktsegment
Der Einsatz autonomer Inspektionen erfordert mehr als ein Luftfahrzeug und eine Kamera. Zertifizierte Dockingstationen, Edge-Computing, Kommunikationsredundanz und Verknüpfungen mit Anlagenmanagementsystemen erhöhen die Anfangsinvestition. Drohnen-in-a-Box-Systeme mit wetterfestem Docking und Zertifizierung können eine sechsstellige Investition erfordern, bevor der kommerzielle Betrieb beginnt. Festkörper-LiDAR- und Hyperspektral-Nutzlasten werden typischerweise dort eingesetzt, wo der Inspektionswert ihre Kosten rechtfertigt. Dies schafft eine Lücke zwischen großen Infrastrukturbetreibern und kleineren Betreibern. Drohne-als-Dienstleistung-Modelle können die Einstiegshürde senken, indem sie Inspektionsergebnisse statt Hardware-Eigentum verkaufen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Drohnentyp: Drehflügler-Führerschaft unterstützt Nahbereichsinspektionen
Drehflügler-Drohnen hielten im Jahr 2025 einen Anteil von 63,33 %. Ihre Schwebefähigkeit unterstützt eine kontrollierte Sensorpositionierung in der Nähe von Tanks, Kesselkammern, Umspannwerken und Offshore-Modulen. Sie eignen sich für enge Räume und die Datenerfassung aus kurzer Distanz. Bestehende Vorschriften für Nahbereichsoperationen sind auch besser mit Drehflügler-Missionsprofilen vereinbar. Starrflügler-Luftfahrzeuge behalten eine Rolle bei Langstrecken-Pipeline- und Übertragungsleitungsuntersuchungen, da ihre Ausdauer es ihnen ermöglicht, lange lineare Korridore zu erfassen.
Hybrid- und VTOL-Plattformen werden voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 27,71 % wachsen. Sie kombinieren die Ausdauer von Starrflüglern mit der Manövrierfähigkeit von Multikoptern für große Bergwerke und Offshore-Windstandorte. Eine wissenschaftliche Studie aus dem Jahr 2026 testete VTOL-Plattformen entlang eines 87,5 km langen 220-kV-Stromleitungskorridors. Sie verarbeitete 127.853 Bildtriplets über 36 Einsätze bei 42 Millisekunden pro Bild und berichtete von einer Feldpräzision von 98,4 %. Die DJI Matrice 4D erhielt im Juli 2026 in Europa die eigenständige C6-Zertifizierung, die mobile Einsätze ohne feste Docking-Infrastruktur ermöglicht.


Nach Autonomiegrad: Adaptive KI erweitert die Missionsfähigkeit
Halbautonome und menschlich überwachte Systeme hielten im Jahr 2025 einen Anteil von 51,33 %. Betreiber behalten weiterhin menschliche Entscheidungsfindung während des Übergangs zu breiteren autonomen Genehmigungen bei. Diese Systeme können regulatorische Anforderungen erfüllen, auch wenn vollautonome Flüge noch nicht verfügbar sind. Sie bieten einen Einstiegspunkt für den Aufbau operativer Daten und interner Governance. Vollautonome, vorprogrammierte Systeme eignen sich gut für repetitive Korridoraufgaben, einschließlich Solarmodul-Surveys und Umspannwerk-Perimeterchecks.
Adaptive KI und autonome Navigation werden voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 28,54 % wachsen. Diese Systeme können Routen, Sensoreinstellungen und Inspektionsprioritäten basierend auf Standortbedingungen und Anlageneingaben anpassen. Skydio-Einsätze bei mehr als 280 Versorgungsunternehmen zeigen die wachsende Nutzung adaptiver Inspektionssysteme. Eine Skydio-X10-Inspektion an einem Umspannwerk von Southern California Edison identifizierte lose Drehbolzen, die Bodentrupps nicht entdeckt hatten. Der gemeldete Fund verhinderte einen 30-tägigen Serviceausfall, während Modelle, die auf 18 Monaten Standortdaten trainiert wurden, die Ersatzkosten erhöhen können.
Nach Sensoren: RGB-Kameras führen, während Spektral-Nutzlasten beschleunigen
RGB- und Hochauflösungskameras machten im Jahr 2025 35,68 % der Marktgröße für autonome Drohneninspektionssysteme aus. Ihre geringeren Kosten unterstützen den breiten Einsatz bei Strukturinspektionen. Große Bilddatensätze unterstützen auch visuelle Fehlererkennungsmodelle. Wärme- und Infrarotkameras ergänzen sichtlichtbasierte Nutzlasten durch die Identifizierung elektrischer Hotspots und Photovoltaik-Temperaturanomalien. Gas- und Chemiesensoren dienen Öl- und Gasanwendungen, wo optische Gasbildgebung Compliance-Aktivitäten unterstützt.
Multispektral- und Hyperspektralsensoren werden voraussichtlich bis 2031 mit einem CAGR von 28,31 % wachsen. Sie unterstützen die Klassifizierung von Solarfehlern, Mineralkartierung und Vegetationsbewertung entlang Übertragungskorridoren. Origin Energy unterzeichnete im Juli 2026 eine mehrjährige Vereinbarung mit Pointerra für die Drohnen-LiDAR-Überwachung von 750 km Gaspipelines in Queensland. Die Vereinbarung verknüpft Nutzlastdaten mit unternehmensweiten Anlagenmanagementsystemen. NEOM Energy setzte BlueSun Technology Solar-LIT-Inspektions-UAVs im Al-Ula-Solarpark im Rahmen eines Vertrags über 28 Millionen USD ein, während saudi-arabische Anforderungen an die Datenspeicherung im Inland die Verarbeitung auf dem Gerät begünstigen können.
Nach Endnutzerbranche: Energie führt, während Bergbau expandiert
Energie und Strom machten im Jahr 2025 26,41 % des Marktes für autonome Drohneninspektionssysteme aus. Stromnetze, Windparks und Solarparks erfordern wiederholte Inspektionen über verteilte Anlagen hinweg. Der Sektor verfügt über Erfahrung bei der Beschaffung mehrjähriger Inspektionsdienstleistungsverträge, während Öl und Gas eine verwandte Offshore-Anwendung darstellt. Aker BP schloss im Jahr 2025 die erste Offshore-BVLOS-Inspektion von einem Onshore-Kontrollraum aus an der Edvard-Grieg-Plattform ab. Bau-, Marine- und Telekommunikationsnutzer übernehmen ebenfalls Systeme, um das Betreten enger Räume zu reduzieren und Inspektionszyklen zu verkürzen.
Bergbau und Metalle werden voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 25,10 % wachsen. Abgelegene Abbaustandorte und GPS-gestörte unterirdische Umgebungen erhöhen den Wert autonomer Inspektionen. SQM setzte autonome DJI-Dock-basierte Drohnen in seinem 678 km² großen chilenischen Lithiumabbaugebiet ein und erstellte klassifizierte Zonenkarten innerhalb von 90 Minuten nach jedem Flug. Critical Metals Corp setzte im Januar 2026 ein autonomes Nexus-20-Kommunikationsturm- und Drohnensystem an seinem Tanbreez-Seltenerden-Projekt in Grönland ein. Der Fernbetrieb von Perth, Australien, ermöglicht eine geologische Echtzeit-Bildgebung am Projektstandort.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 32,18 % am Markt für autonome Drohneninspektionssysteme. Die Region verfügt über eine entwickelte BVLOS-Ausnahmegenehmigungshistorie, eine große Basis von Drohneninspektionsanbietern und eine aktive Bundesbeschaffung. Percepto erhielt eine landesweite FAA-BVLOS-Genehmigung für den zentralisierten Fernbetrieb von bis zu 30 gleichzeitigen Drohnen. Kanadas Cybersicherheitsleitlinien von 2026 empfehlen eine Zero-Trust-Architektur für Drohnensysteme, die sensible Daten verarbeiten, was Systeme mit stärkeren Datenkontrollen begünstigt.
Europa ist der zweitgrößte regionale Markt. Es kombiniert strenge Datenschutzanforderungen mit zunehmender BVLOS-Aktivität. Die Zertifizierung von Aker Solutions im Jahr 2025 und der Start der zentralisierten Inspektion durch National Grid zeigen operative Fortschritte. Der EU-Datenakt trat im September 2025 in Kraft, während die deutsche NIS2-Umsetzung ab Dezember 2025 die Aufmerksamkeit auf prüfbare Datenpfade erhöhte. Dies kann Anbieter differenzieren, die lokalisierte und prüfbare Verarbeitung anbieten.
Die Aktivitäten im asiatisch-pazifischen Raum werden von China angeführt, wo DJI Enterprise im März 2026 einen Beschaffungsvertrag über 1,83 Milliarden CNY, entsprechend 250 Millionen USD, von der State Grid Corporation of China gewann. Der Vertrag umfasst Ultrahochspannungsleitungen, städtische Umspannwerke und Verteilungsnetze in 26 Provinzen. Indien stellt ein mittelfristiges Wachstumsgebiet dar, da BVLOS-Genehmigungen parallel zum Nationalen Stromplan ausgeweitet werden. Der Nahe Osten und Afrika werden voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 27,12 % wachsen, unterstützt durch Investitionen in erneuerbare Energien und abgelegene Anlagenstandorte. Die Straßen- und Transportbehörde Dubai reduzierte die Inspektionszeit für Metrotunnel nach dem Einsatz von Drohneninspektionen im Jahr 2025 um 60 %. Die Einführung in Südamerika konzentriert sich auf den Bergbau, wo Chiles SQM autonome Inspektionen über große Tagebaustandorte hinweg betreibt.

Wettbewerbslandschaft
Der Markt für autonome Drohneninspektionssysteme ist mäßig fragmentiert. Hardwarehersteller, integrierte Inspektionsanbieter und Anwendungssoftwareunternehmen konkurrieren in verschiedenen Teilen der Wertschöpfungskette. DJI konkurriert durch Luftfahrzeugökonomie und Nutzlastauswahl, wie durch seinen State-Grid-Vertrag vom März 2026 gezeigt. Percepto, Flyability und DroneDeploy konkurrieren durch die Verknüpfung von Inspektionen mit Software und unternehmensweiten Anlagenaufzeichnungen. Diese Verbindungen können wiederkehrende Einnahmen über den anfänglichen Luftfahrzeugverkauf hinaus generieren.
Percepto stellte im Juni 2026 seine Plattform der nächsten Generation für Betreiber von Energieinfrastruktur vor, die Percepto-Air-Drohnen, eingebettete Autonomie, kontextuelle KI und AIM-Software kombiniert. DJI veröffentlichte im Mai 2026 unabhängige Cybersicherheitsbewertungsergebnisse für die Plattformen Matrice 4E und Air 3S, die Datensouveränität, Hardware-Schwachstellen und Risiken der Hochfrequenzmanipulation abdecken. Eine IEEE-Studie aus dem Jahr 2026 berichtete, dass UAV-gestützte Aktualisierungen digitaler Zwillinge die Latenz im Vergleich zu manuellen Arbeitsabläufen um mehr als 70 % reduzierten. Inspektionssoftwareanbieter nutzen diesen operativen Wert, um Integrationsausgaben zu unterstützen.
Regulatorische Genehmigungen sind eine praktische Hürde bei den größten autonomen Inspektionsverträgen. Die landesweite Genehmigung von Percepto kann den gleichzeitigen Betrieb von bis zu 30 Drohnen unter zentralisiertem Fernbetrieb unterstützen. Solche Genehmigungen brauchen Zeit, um unter fallbezogenen Systemen gesichert zu werden. vHive Systems Ltd. und Energy Robotics GmbH entwickeln plattformübergreifende Flottenmanagementfähigkeiten zur Koordination von Luft- und Bodensystemen. Das mittlere Marktsegment bleibt offen für Betreiber von 20 bis 200 Inspektionsanlagen, während Drohne-als-Dienstleistung-Preisgestaltung und modulare Zertifizierungswege noch in der Entwicklung sind.
Marktführer im Bereich autonome Drohneninspektionssysteme
SZ DJI Technology Co., Ltd.
Skydio, Inc.
Terra Drone Corporation
Percepto Ltd.
Flyability SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: DJI gab die Gewinner seines Enterprise Drone Onboard AI Challenge 2026 bekannt und zeichnete 5 Gewinner des Best Onboard AI Model und 10 Gewinner des Industry Application Excellence Award in industriellen Inspektionsbereichen aus, was das Ökosystem der Edge-basierten KI-Inferenz für die eingebettete Fehlererkennung beschleunigt.
- Juli 2026: vHive stellte eine Multi-Drohnen-Softwareplattform vor, die autonome Wärmebildgebung, RGB-Kartierung und die Erstellung digitaler Zwillinge für Solarinspektionen im Versorgungsmaßstab koordiniert und den Bedarf an spezialisierten Drohnenpiloten bei groß angelegten Photovoltaik-Anlagen-Surveys eliminiert.
- Juli 2026: Origin Energy unterzeichnete eine mehrjährige Vereinbarung mit Pointerra, um Pointerra3D auf 750 km Gastransportpipeline in Queensland, Australien, einzusetzen, manuelle Korridorinspektionen durch Drohnen-LiDAR-Surveys und 24-Stunden-Analysen digitaler Zwillinge zu ersetzen.
- Juli 2026: DJI Matrice 4D erhielt in Europa die eigenständige C6-Zertifizierung beim Betrieb mit dem DJI RC Plus 2 Enterprise Controller mit Firmware v17.1.5 oder höher, was mobile Inspektionseinsätze außerhalb fester Docking-Infrastruktur unter Beibehaltung des EASA-Zertifizierungsstatus ermöglicht.


Globaler Berichtsumfang des Marktes für autonome Drohneninspektionssysteme
Autonome Drohneninspektionssysteme bezeichnen unbemannte Luftfahrzeuge, die mit fortschrittlichen Sensoren und KI-gesteuerten Navigationsfähigkeiten ausgestattet sind und automatisierte, hochpräzise Inspektionen von Anlagen und Infrastruktur durchführen, menschliche Risiken und Betriebsausfallzeiten reduzieren und gleichzeitig genaue Daten für die vorausschauende Wartung und die Einhaltung von Sicherheitsvorschriften liefern.
Der Marktbericht für autonome Drohneninspektionssysteme ist segmentiert nach Drohnentyp (Drehflügler-Drohnen, Starrflügler-Drohnen und Hybrid-/VTOL-Drohnen), Autonomiegrad (halbautonome/menschlich überwachte Systeme, vollautonome/vorprogrammierte Systeme und adaptive KI/autonome Navigation), Sensoren (RGB-/Hochauflösungskamera, Wärme-/Infrarotkamera, LiDAR, Multispektral-/Hyperspektralsensoren, Gas- und Chemiesensoren sowie sonstige Sensoren), Endnutzerbranche (Energie und Strom, Öl und Gas, Bau und Infrastruktur, Bergbau und Metalle, Fertigung und Industrie, Marine und Offshore, Telekommunikation sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Drehflügler-Drohnen |
| Starrflügler-Drohnen |
| Hybrid-/VTOL-Drohnen |
| Halbautonome/menschlich überwachte Systeme |
| Vollautonome/vorprogrammierte Systeme |
| Adaptive KI/autonome Navigation |
| RGB-/Hochauflösungskamera |
| Wärme-/Infrarotkamera |
| LiDAR |
| Multispektral-/Hyperspektralsensoren |
| Gas- und Chemiesensoren |
| Sonstige Sensoren |
| Energie und Strom |
| Öl und Gas |
| Bau und Infrastruktur |
| Bergbau und Metalle |
| Fertigung und Industrie |
| Marine und Offshore |
| Telekommunikation |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Drohnentyp | Drehflügler-Drohnen | ||
| Starrflügler-Drohnen | |||
| Hybrid-/VTOL-Drohnen | |||
| Nach Autonomiegrad | Halbautonome/menschlich überwachte Systeme | ||
| Vollautonome/vorprogrammierte Systeme | |||
| Adaptive KI/autonome Navigation | |||
| Nach Sensoren | RGB-/Hochauflösungskamera | ||
| Wärme-/Infrarotkamera | |||
| LiDAR | |||
| Multispektral-/Hyperspektralsensoren | |||
| Gas- und Chemiesensoren | |||
| Sonstige Sensoren | |||
| Nach Endnutzerbranche | Energie und Strom | ||
| Öl und Gas | |||
| Bau und Infrastruktur | |||
| Bergbau und Metalle | |||
| Fertigung und Industrie | |||
| Marine und Offshore | |||
| Telekommunikation | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für autonome Drohneninspektionssysteme?
Die Marktgröße für autonome Drohneninspektionssysteme beträgt im Jahr 2026 2,86 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 8,01 Milliarden USD erreichen, bei einem CAGR von 22,87 %.
Welcher Drohnentyp führt bei autonomen Inspektionseinsätzen?
Drehflügler-Drohnen führten im Jahr 2025 mit einem Anteil von 63,33 %, da sie schweben und Sensoren nah an Anlagen positionieren können.
Welche Autonomietechnologie wächst am schnellsten?
Adaptive KI und autonome Navigation werden voraussichtlich bis 2031 mit einem CAGR von 28,54 % wachsen.
Welche Sensorkategorie expandiert am schnellsten?
Multispektral- und Hyperspektralsensoren werden voraussichtlich bis 2031 mit einem CAGR von 28,31 % wachsen.
Welcher Endnutzersektor hat den größten Marktanteil?
Energie und Strom hielt im Jahr 2025 einen Anteil von 26,41 %, unterstützt durch den Inspektionsbedarf bei Strom-, Wind- und Solaranlagen.
Welche Region wächst am schnellsten bei autonomen Inspektionsdrohnen?
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einem CAGR von 27,12 % wachsen.
Seite zuletzt aktualisiert am:



