
自律型ドローン検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
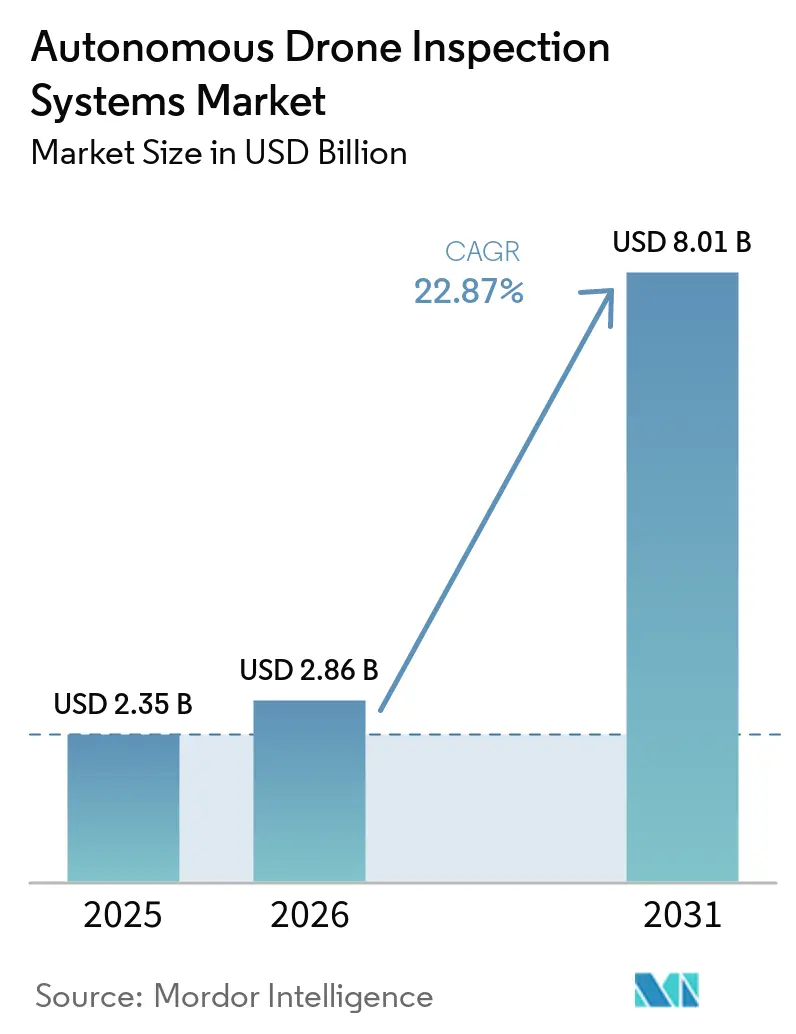
| 市場規模 (2026) | 2.86 十億米ドル |
| 市場規模 (2031) | 8.01 十億米ドル |
| Growth Rate (2026 - 2031) | 22.87 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自律型ドローン検査システム市場分析
自律型ドローン検査システム市場規模は、2025年の2.35 ビリオン 米ドルから2026年には2.86 ビリオン 米ドルへと拡大し、2026年から2031年にかけて22.87%のCAGRで成長し、2031年までに8.01 ビリオン 米ドルに達すると予測されています。自律型ドローン検査システム市場は、定期的な人員主導の検査から、構造化された検査データを収集する継続的な空中監視へと移行しています。資産所有者は、アクセスが困難な場所、検査が頻繁に繰り返される場所、または作業員の被ばくが懸念される場所でこれらのシステムを活用しています。目視外飛行(BVLOS)運用に関する規制の進展は、オペレーターが大規模な資産ポートフォリオにわたる飛行を管理できるかどうかを左右するため、重要な意味を持ちます。プラットフォームプロバイダーも、航空機の販売だでなく、ソフトウェア、サイトデータ、保守記録との連携を通じて、より強固なポジションを構築しています。2025年12月にDJIがFCCカバードリストに追加され、2026年にアメリカン・セキュリティ・ロボティクス法が導入されたことを受け、米国の一部では認定された国内ハードウェアへの調達がシフトしています。
主要レポートのポイント
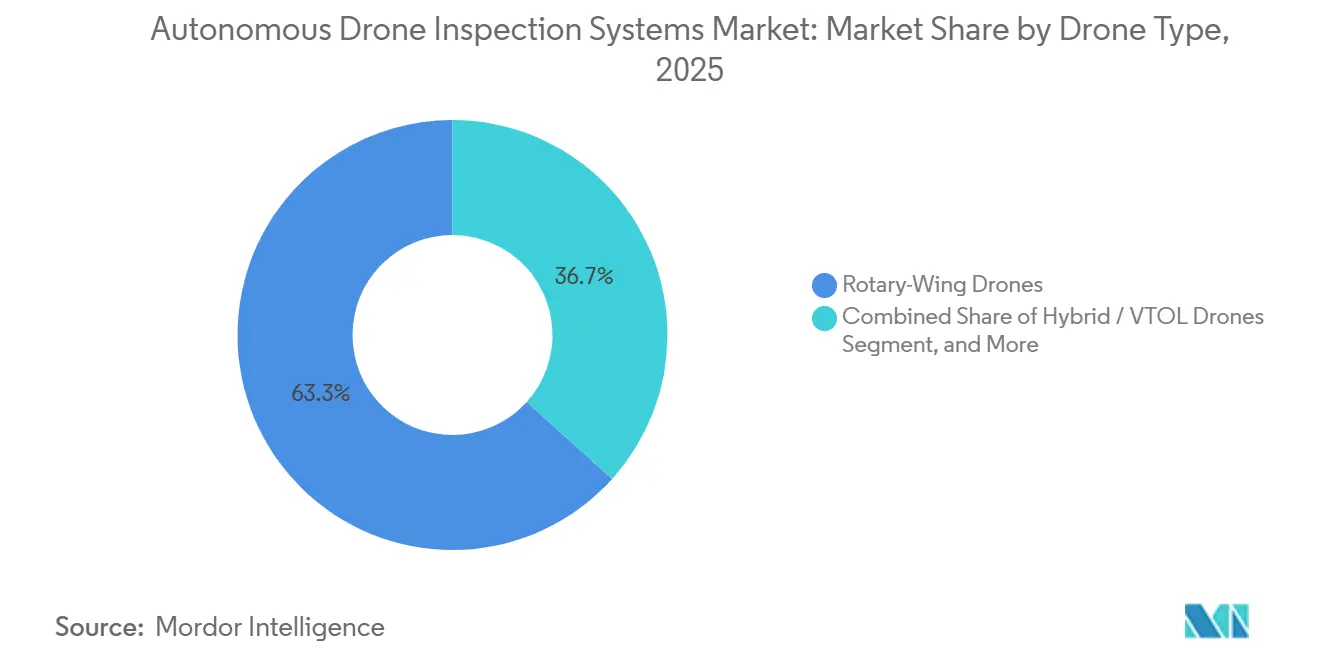
- ドローンタイプ別では、回転翼ドローンが2025年の自律型ドローン検査システム市場シェアの63.33%を占めました。ハイブリッドおよびVTOLドローンは2031年にかけて27.71%のCAGRで拡大すると予測されています。
- 自律性レベル別では、半自律型およびヒューマン・イン・ザ・ループシステムが2025年のシェアの51.33%を占めました。適応型AIおよび自律ナビゲーションは2031年にかけて28.54%のCAGRで拡大すると予測されています。
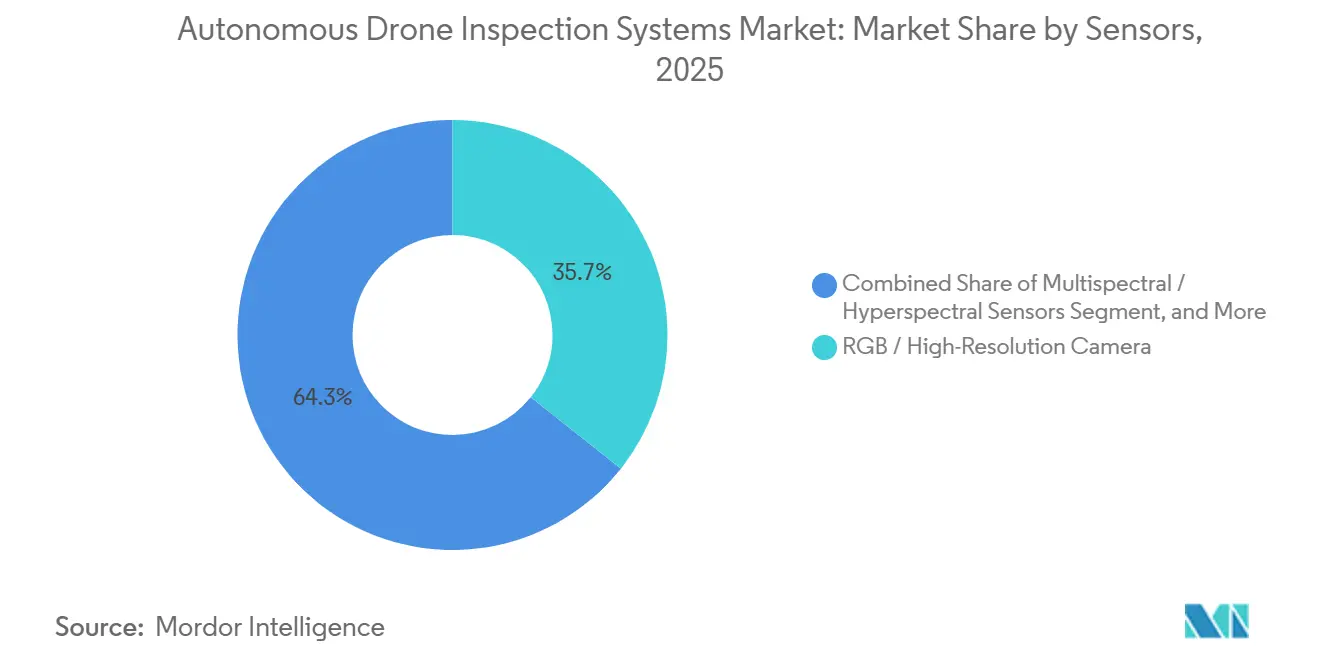
- センサー別では、RGBおよび高解像度カメラが2025年の自律型ドローン検査システム市場シェアの35.68%を占めました。マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけて28.31%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、エネルギー・電力が2025年のシェアの26.41%を占めました。鉱業・金属は2031年にかけて25.10%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の自律型ドローン検査システム市場シェアの32.18%を占めました。中東・アフリカは2031年にかけて27.12%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル自律型ドローン検査システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した重要インフラと検査バックログ | +5.8% | グローバル、北米および欧州に最も集中 | 長期(4年以上) |
| AIベースの欠陥検出と自動レポーティング | +5.0% | グローバル、北米および中国で早期加速 | 中期(2〜4年) |
| BVLOS運用許可の拡大 | +4.2% | 北米および欧州、アジア太平洋および中東・アフリカへの波及 | 中期(2〜4年) |
| 再生可能エネルギーと分散型資産の成長 | +3.5% | グローバル、アジア太平洋および中東・アフリカに最も集中 | 長期(4年以上) |
| 集中型マルチドローン遠隔運用 | +2.0% | 北米および欧州、中東での早期成果 | 中期(2〜4年) |
| デジタルツインおよび資産管理システムとの検査データ統合 | +1.5% | グローバル、欧州および北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した重要インフラが自律型検査の採用を促進
老朽化したインフラは、定期的な人員主導のプロセスでは迅速に対処できない検査バックログを生み出しています。これにより、産業資産全体にわたる自律型空中監視への継続的な需要が支えられています。ロープアクセスや密閉空間作業では、経験豊富な専門家が不足しており、労働力不足が特に深刻です。2025年にグリーサム・タンク・ファームで実施されたConocoPhillipsの試験では、1回の自律飛行で16分間に250枚の光学・熱画像を取得しました。同等の地上検査では、同じエリアをカバーするのに8時間を要しました。[1]ConocoPhillips、「空中への野望:ティーズサイドが自律型ドローンテスト」、SpirItNow Stories、conocophillips.com。 遠隔地のパイプライン、洋上サイト、高所の送電線は、自律型ドローン検査システム市場において最も強い生産性向上の根拠を生み出しています。
AIベースの欠陥検出が検査バリューチェーンを変革
オンボードおよびエッジAIにより、欠陥識別がデータ取得場所に近づいています。これにより、定常的な検査業務における飛行後レビューへの依存が軽減されます。2026年に実施された電力送電インフラ向けUAV画像に関する研究では、88.5%のmAP@0.5検出性能が報告されました。同研究では、カバレッジ能力が3倍向上し、欠陥修復が最大70%高速化されたことも報告されています。[2]T. Qazaqら、「電力インフラにおける効率と安全性の最適化のためのディープラーニングベースのビジュアルアナリティクス」、Drones、mdpi.com。 Perceptoは2026年6月に次世代検査インテリジェンスプラットフォームを発表し、航空機、オンボード自律性、コンテキストAI、資産インテリジェンスソフトウェアを統合しました。サイト固有のデータ蓄積により、プロバイダーのモデルがローカル資産履歴に紐付けられると、代替が困難になる可能性があります。
BVLOS規制の拡大が集中型運用を可能に
目視外飛行(BVLOS)の承認は、自律型検査が個々のサイトを超えてスケールできるかどうかを左右します。米国連邦航空局(FAA)は2025年8月7日にPart 108規則案を公表しました。この提案は、特定のケースバイケースの免除要件を、性能ベースの運用基準に置き換えるものです。[3]米国連邦航空局、「無人航空機システムの目視外飛行運用の標準化」、連邦官報、federalregister.gov。 Aker Solutionsは2025年9月に欧州で完全無制限のBVLOS認証を取得し、陸上のコントロールルームからの洋上飛行が可能になりました。National Gridは2025年9月に、イングランドおよびウェールズの電力インフラを対象とした集中型自律空中検査を開始しました。これらの承認により、検査あたりの人員配置が削減され、小規模資産所有者向けのサービスモデルが支援されます。
再生可能エネルギーの拡大が検査可能な資産基盤を拡大
再生可能エネルギーの発電は、太陽光・風力の設置基盤を増加させ、定期的な検査が必要な系統資産を支援します。IRENAは2024年に585 GWの再生可能エネルギー設備容量の追加を報告しました。[4]国際再生可能エネルギー機関、「再生可能エネルギー設備統計2025」、国際再生可能エネルギー機関、irena.org。 これらの資産は、運用期間を通じてパネル、ブレード、構造物、送電の検査を必要とします。vHiveは2026年7月に、ユーティリティ規模の太陽光サイトにおける熱画像、RGBマッピング、デジタルツイン作成のためのマルチドローンプラットフォームを導入しました。遠隔地の砂漠、洋上ゾーン、高高度サイトでは、検査労働力が限られていることが多いです。IEC 62446シリーズも、複数年の検査契約を支える定期的な太陽光発電保守活動を支援しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したBVLOS規制と承認要件 | -3.5% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| 認定済み自律型ハードウェアおよびドッキングインフラの高コスト | -3.0% | グローバル、中東・アフリカおよび南米で最も深刻 | 中期(2〜4年) |
| 重要インフラに対するサイバーセキュリティおよびデータ主権要件 | -2.0% | 北米および欧州、中東・アフリカへの波及 | 中期(2〜4年) |
| 希少欠陥検出のためのグラウンドトゥルースデータの不足 | -1.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したBVLOSフレームワークが複数管轄にわたるスケーラビリティを制約
断片化したBVLOS規則により、オペレーターは管轄区域ごとに個別の承認パッケーを維持する必要があります。航空機の構成や運用手順も国によって異なる場合があります。FAA Part 108規則案は3,000件を超えるコメントを受け、2026年7月時点でも審査中でした。欧州のUスペース要件と米国のUTMモデルは、プラットフォーム設計に差異をもたらす可能性があります。これにより、国境をまたいで運用される検査プログラムの移植性が低下します。また、先行する管轄区域では、競合他社より先に承認を取得した既存オペレーターの地位が強化される可能性があります。
高いインフラコストが中堅市場の採用を遅らせる
自律型検査の導入には、航空機とカメラ以上のものが必要です。認定済みドッキングステーション、エッジコンピューティング、通信冗長性、資産管理との連携が初期コストに加わります。防水ドッキングと認証を備えたドローン・イン・ア・ボックスシステムは、商業運用開始前に6桁の投資を必要とする場合があります。ソリッドステートLiDARおよびハイパースペクトルペイロードは、通常、検査価値がコストを正当化する場合に使用されます。これにより、大規模インラ所有者と小規模オペレーターの間にギャップが生じます。ドローン・アズ・ア・サービスモデルは、ハードウェアの所有ではなく検査結果を販売することで、参入障壁を下げることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ドローンタイプ別:回転翼ドローンのリーダーシップが近距離検査を支援
回転翼ドローンは2025年にシェアの63.33%を占めました。ホバリング安定性により、タンク、ボイラー室、変電所、洋上モジュールの近傍での制御されたセンサー位置決めが可能です。密閉空間や近距離データ取得に適しています。近接運用に関する既存の規則も、回転翼のミッションプロファイルとより容易に整合します。固定翼機は、長距離パイプラインおよび送電線調査において引き続き役割を担っており、その持続飛行能力により長い線形回廊の調査が可能です。
ハイブリッドおよびVTOLプラットフォームは2026年から2031年にかけて27.71%のCAGRで成長すると予測されています。大規模鉱山や洋上風力サイト向けに、固定翼の持続飛行能力とマルチロータの機動性を組み合わせています。2026年のScientific Reports誌の研究では、87.5 km、220 kVの送電線回廊に沿ってVTOLプラットフォームをテストしました。36ソーティにわたり127,853枚の画像トリプレットをフレームあたり42ミリ秒で処理し、98.4%のフィールド精度を報告しました。DJI Matrice 4Dは2026年7月に欧州でスタンドアロンC6認証を取得し、固定ドッキングインフラなしでのモバイル展開が可能になりました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


自律性レベル別:適応型AIがミッション能力を拡大
半自律型およびヒューマン・イン・ザ・ループシステムは2025年にシェアの51.33%を占めました。オペレータは、より広範な自律型承認への移行期において、引き続き人間の意思決定を維持しています。これらのシステムは、完全自律飛行がまだ利用できない場合でも規制要件を満たすことができます。運用データと内部ガバナンスを構築するための入口を提供します。完全自律型・事前プログラム型システムは、太陽光パネル調査や変電所周辺チェックなど、反復的な回廊タスクに適しています。
適応型AIおよび自律ナビゲーションは2026年から2031年にかけて28.54%のCAGRで成長すると予測されています。これらのシステムは、サイト条件や資産入力に基づいてルート、センサー設定、検査優先度を調整できます。280社以上のユーティリティ企業にわたるSkydioの展開は、適応型検査システムの利用拡大を示しています。サザン・カリフォルニア・エジソンの変電所でのSkydio X10検査では、地上クルーが検出できなかった緩んだピボットボルトが特定されました。この発見により30日間のサービス停止が回避され、18ヶ月分のサイトデータで訓練されたモデルは交換コストを増加させる可能性があります。
センサー別:RGBカメラがリードし、スペクトルペイロードが加速
RGBおよび高解像度カメラは2025年の自律型ドローン検査システム市場規模の35.68%を占めました。低コストにより構造検査での広範な使用が支援されています。大規模な画像データセットも視覚的欠陥検出モデルを支援します。熱・赤外線カメラは、電気的ホットスポットや太陽光発電の温度異常を特定することで、可視光ペイロードを補完します。ガス・化学センサーは石油・ガス用途に使用され、光学ガスイメージングがコンプライアンス活動を支援します。
マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけて28.31%のCAGRで成長すると予測されています。送電回廊に沿った太陽光欠陥グレーディング、鉱物マッピング、植生評価を支援します。Origin Energyは2026年7月にPointerraとの複数年契約に署名し、クイーンズランド州の750 kmのガスパイプラインにわたるドローン・LiDARモニタリングにPointerra3Dを展開します。この契約はペイロードデータをエンタープライズ資産管理ワークフローに連携させます。NEOM Energyは2,800万米ドルの契約のと、アル・ウラ太陽光発電所にBlueSun Technology Solar-LIT検査UAVを展開しましたが、サウジアラビアのデータ居住要件がオンデバイス処理を優遇する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:エネルギーがリードし、鉱業が拡大
エネルギー・電力は2025年の自律型ドローン検査システム市場の26.41%を占めました。系統ネットワーク、風力発電所、太陽光発電所は、分散した資産全体にわたる繰り返しの検査を必要とします。このセクターは複数年の検査サービス契約の調達経験があり、石油・ガスは関連する上用途です。Aker BPは2025年にエドヴァルド・グレイグプラットフォームにおいて、陸上コントロールルームからの初の洋上BVLOS検査を完了しました。建設、海洋、通信ユーザーも、密閉空間への立ち入りを減らし、検査サイクルを短縮するためにシステムを採用しています。
鉱業・金属は2026年から2031年にかけて25.10%のCAGRで成長すると予測されています。遠隔地の採掘サイトやGPS遮断された地下環境は、自律型検査の価値を高めます。SQMはチリの678 km²のリチウム採掘事業全体にわたって自律型DJI Dockベースのドローンを使用し、各飛行から90分以内に分類されたゾーンマップを作成しました。Critical Metals Corpは2026年1月にグリーンランドのタンブリーズ希土類プロジェクトに自律型Nexus 20通信タワーおよびドローンシステムを展開しました。オーストラリアのパースからの遠隔操作により、プロジェクトサイトでのリアルタイム地質イメージングが可能です。
地域分析
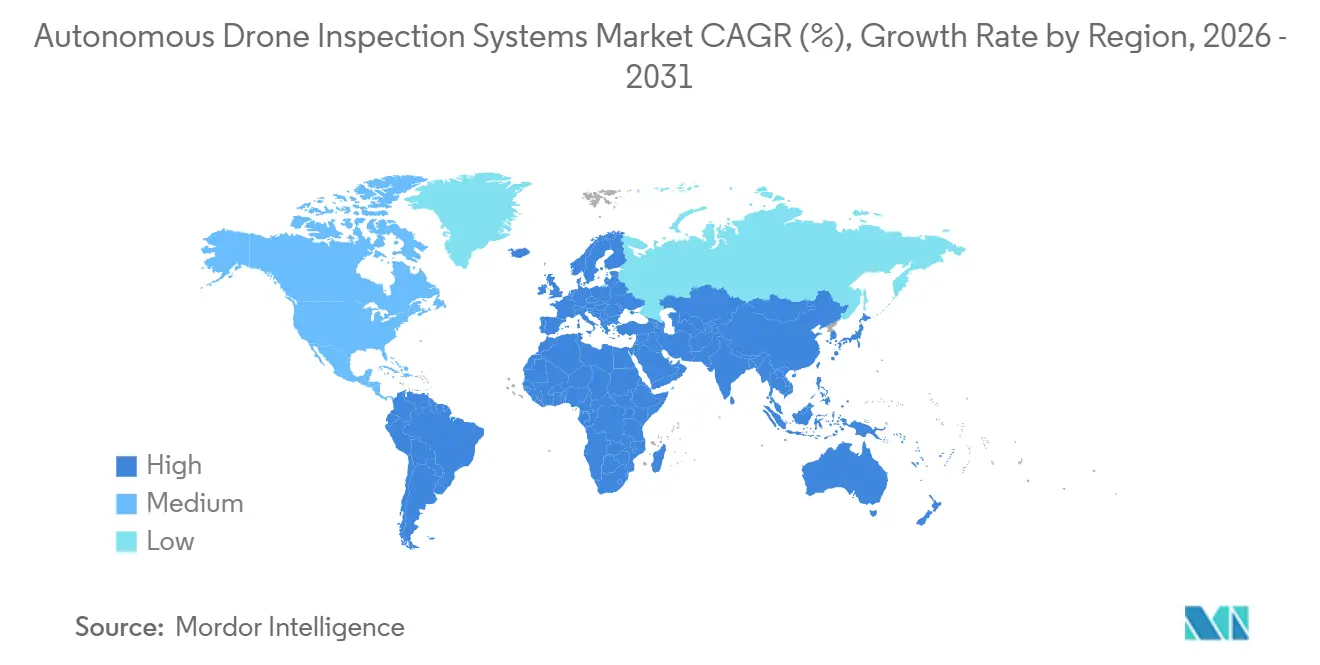
北米は2025年の自律型ドローン検査システム市場シェアの32.18%を占めました。この地域は、発達したBVLOS免除実績、大規模なドロー検査プロバイダー基盤、活発な連邦調達を有しています。Perceptoは、最大30機の同時ドローンの集中遠隔操作に対して全国的なFAA BVLOS承認を取得しました。カナダの2026年サイバーセキュリティガイダンスは、機密データを扱うドローンシステムにゼロトラストアーキテクチャを推奨しており、より強力なデータ管理を持つスタックが優遇されます。
欧州は第2位の地域市場です。厳格なデータガバナンス要件とBVLOS活動の増加を組み合わせています。Aker Solutionsの2025年認証とNational Gridの集中型検査開始は、運用の進展を示しています。EUデータ法は2025年9月に発効し、2025年12月から始まるドイツのNIS2実施により、監査可能なデータパスへの注目が高まりました。これにより、ローカライズされた監査可能な処理を提供するベンダーが差別化される可能性があります。
アジア太平洋の活動は中国が主導しており、DJI Enterpriseは2026年3月に国家電網公司から18.3億人民元(約2.50億米ドル相当)の調達契約を獲得しました。この契約は、26省にわたる超高圧線、都市変電所、配電ネットワークをカバーします。ンドは、国家電力計画に沿ってBVLOS許可が拡大するにつれ、中期的な成長エリアとなっています。中東・アフリカは、再生可能エネルギー投資と遠隔地の資産立地に支えられ、2026年から2031年にかけて27.12%のCAGRで拡大すると予測されています。ドバイ道路交通局は2025年にドローン検査を導入した後、地下鉄トンネル検査時間を60%削減しました。南米での採用は鉱業に集中しており、チリのSQMが大規模な露天掘りサイトで自律型検査を運用しています。

競合ランドスケープ
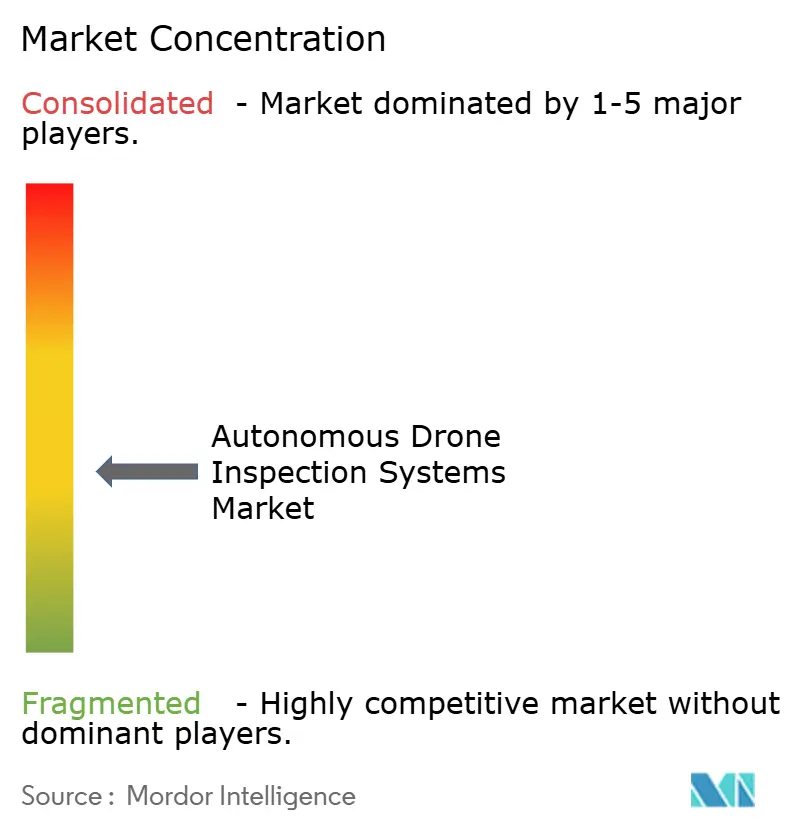
自律型ドローン検査システム市場は中程度に断片化しています。ハードウェアメーカー、統合型検査プロバイダー、アプリケーションソフトウェア企業がバリューチェーンの異なる部分で競合しています。DJIは、2026年3月の国家電網契約に示されるように、航空機の経済性とペイロードの選択肢を通じて競合しています。Percepto、Flyability、DroneDeploy は、検査をソフトウェアおよびエンタープライズ資産記録と連携させることで競合しています。これらの連携により、初期の航空機販売を超えた継続的な収益が生まれる可能性があります。
Perceptoは2026年6月にエネルギーインフラオペレーター向けの次世代プラットフォームを発表し、Percepto Airドローン、オンボード自律性、コンテキストAI、AIMソフトウェアを統合しました。DJIは2026年5月にMatrice 4EおよびAir 3Sプラットフォームの独立したサイバーセキュリティ評価結果を公表し、データ主権、ハードウェアの脆弱性、無線周波数操作リスクをカバーしました。2026年のIEEE研究では、UAV支援のデジタルツイン更新により、手動ワークフローと比較してレイテンシが70%以上削減されたことが報告されました。検査ソフトウェアベンダーはこの運用価値を活用して統合支出を支援しています。
規制承認は、最大規模自律型検査契約における実質的な参入障壁です。Perceptoの全国承認は、集中遠隔操作のもとで最大30機のドローンを同時に運用することを支援できます。このような許可は、ケースバイケースのシステムのもとでは取得に時間がかかります。vHive Systems Ltd.とEnergy Robotics GmbHは、空中システムと地上システムを調整するクロスプラットフォームのフリート管理機能を開発しています。中堅市場は20〜200の検査資産を持つ所有者に対して引き続き開かれており、ドローン・アズ・ア・サービスの価格設定とモジュール式認証経路は引き続き開発中です。
自律型ドローン検査システム産業リーダー
SZ DJI Technology Co., Ltd.
Skydio, Inc.
Terra Drone Corporation
Percepto Ltd.
Flyability SA
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:DJIはEnterprise Drone Onboard AI Challenge 2026の受賞者を発表し、産業検査分野にわたる5件のベストオンボードAIモデルおよび10件の産業応用優秀賞受賞者を表彰し、オンボード欠陥検出のためのエッジ展開型AI推論のエコシステムを加速させました。
- 2026年7月:vHiveは、ユーティリティ規模の太陽光検査向けに自律型熱画像、RGBマッピング、デジタルツイン生成を調整するマルチドローンソフトウェアプラットフォームを発表し、大規模な太陽光発電資産調査における専門ドローンパイロットの必要性を排除しました。
- 2026年7月:Origin EnergyはPointerraとの複数年契約に署名し、オーストラリア・クイーンズランド州の750 kmのガス送電パイプラインにわたってPointerra3Dを展開し、手動回廊検査をドローン・LiDAR調査と24時間デジタルツイン分析に置き換えます。
- 2026年7月:DJI Matrice 4Dは、DJI RC Plus 2 Enterpriseコントローラーでファームウェアv17.1.5以降を実行した場合に欧州でスタンドアロンC6認証を取得し、EASA認証ステータスを維持しながら固定ドッキングインフラ外でのモバイル検査展開を可能にしました。


グローバル自律型ドローン検査システム市場レポートの調査範囲
自律型ドローン検査システムとは、高度なセンサーとAI駆動のナビゲーション機能を搭載した無人航空機であり、資産およびインフラの自動化された高精度検査を実施することで、人的リスクと運用ダウンタイムを削減しながら、予知保全と安全コンプライアンスのための正確なデータを提供します。
自律型ドローン検査システム市場レポートは、ドローンタイプ(回転翼ドローン、固定翼ドローン、ハイブリッド/VTOLドローン)、自律性レベル(半自律型/ヒューマン・イン・ザ・ループ、完全自律型/事前プログラム型、適応型AI/自律ナビゲーション)、センサー(RGB/高解像度カメラ、熱・赤外線カメラ、LiDAR、マルチスペクトル/ハイパースペクトルセンサー、ガス・化学センサー、その他のセンサー)、エンドユーザー産業(エネルギー・電力、石油・ガス、建設・インフラ、鉱業・金属、製造・産業、海洋・洋上、通信、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 回転翼ドローン |
| 固定翼ドローン |
| ハイブリッド/VTOLドローン |
| 半自律型/ヒューマン・イン・ザ・ループ |
| 完全自律型/事前プログラム型 |
| 適応型AI/自律ナビゲーション |
| RGB/高解像度カメラ |
| 熱・赤外線カメラ |
| LiDAR |
| マルチスペクトル/ハイパースペクトルセンサー |
| ガス・化学センサー |
| その他のセンサー |
| エネルギー・電力 |
| 石油・ガス |
| 建設・インフラ |
| 鉱業・金属 |
| 製造・産業 |
| 海洋・洋上 |
| 通信 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| ドローンタイプ別 | 回転翼ドローン | ||
| 固定翼ドローン | |||
| ハイブリッド/VTOLドローン | |||
| 自性レベル別 | 半自律型/ヒューマン・イン・ザ・ループ | ||
| 完全自律型/事前プログラム型 | |||
| 適応型AI/自律ナビゲーション | |||
| センサー別 | RGB/高解像度カメラ | ||
| 熱・赤外線カメラ | |||
| LiDAR | |||
| マルチスペクトル/ハイパースペクトルセンサー | |||
| ガス・化学センサー | |||
| その他のセンサー | |||
| エンドユーザー産業別 | エネルギー・電力 | ||
| 石油・ガス | |||
| 建設・インフラ | |||
| 鉱業・金属 | |||
| 製造・産業 | |||
| 海洋・洋上 | |||
| 通信 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
自律型ドローン検査システムの市場規模はどのくらいですか?
自律型ドローン検査システムの市場規模は2026年に2.86 ビリオン 米ドルであり、22.87%のCAGRで2031年までに8.01 ビリオン 米ドルに達すると予測されています。
どのドローンタイプが自律型検査の展開をリードしていますか?
回転翼ドローンは2025年に63.33%のシェアでリードしており、資産の近くでホバリングしてセンサーを位置決めできるためです。
どの自律性技術が最も速く成長していまか?
適応型AIおよび自律ナビゲーションは2031年にかけて28.54%のCAGRで成長すると予測されています。
どのセンサーカテゴリーが最も速く拡大していますか?
マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけて28.31%のCAGRで成長すると予測されています。
どのエンドユーザーセクターが最大のシェアを持っていますか?
エネルギー・電力は2025年に26.41%のシェアを占め、系統、風力、太陽光の検査ニーズに支えられています。
自律型検査ドローンで最も速く成長している地域はどこですか?
中東・アフリカは2031年にかけて27.12%のCAGRで拡大すると予測されています。
最終更新日:



