
Tamanho e Participação do Mercado de Software de Condução Autônoma
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
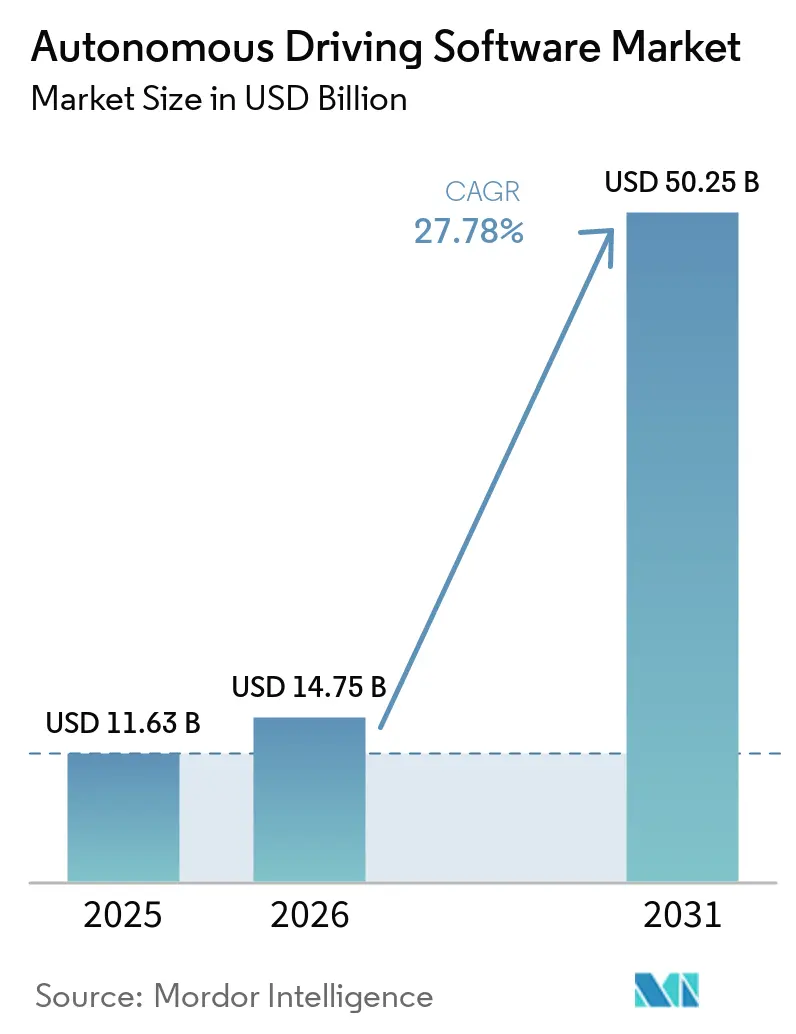
| Tamanho do Mercado (2026) | 14.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Condução Autônoma por Mordor Intelligence
O tamanho do mercado de software de condução autônoma foi avaliado em 11,63 bilhões de USD em 2025 e estima-se que cresça de 14,75 bilhões de USD em 2026 para atingir 50,25 bilhões de USD até 2031, a um CAGR de 27,78% durante o período de previsão (2026-2031). A demanda é impulsionada por regulamentações obrigatórias de sistemas avançados de assistência ao condutor, uma rápida redução nos custos de sensores e computação, e pela reorientação dos fabricantes de equipamentos originais para veículos definidos por software. Os ecossistemas de plataformas superaram a diferenciação de hardware, de modo que o valor agora se concentra nos códigos de percepção, predição e tomada de decisão. A Ásia-Pacífico lidera em receita e volume graças ao impulso político da China, enquanto a Europa e os Estados Unidos fornecem os principais frameworks de validação e segurança. O momentum competitivo favorece empresas capazes de integrar aceleração de hardware com desenvolvimento nativo em nuvem, encurtando assim os ciclos de iteração e desbloqueando receitas recorrentes por meio de atualizações over-the-air.
Principais Conclusões do Relatório
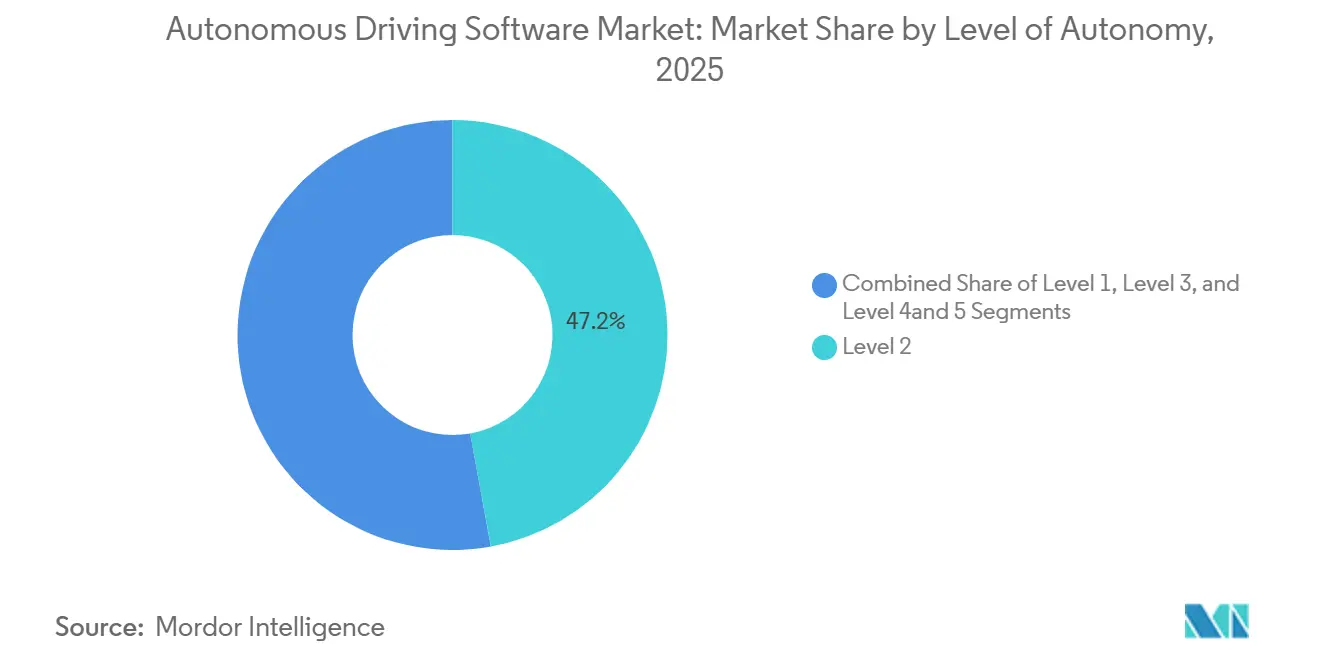
- Por nível de autonomia, o software de Nível 2 detinha 47,15% da participação do mercado de software de condução autônoma em 2025; espera-se que as soluções de Nível 4 e 5 se expandam a um CAGR de 30,45% durante o período de previsão (2026-2031).
- Por tipo de propulsão, as plataformas de combustão interna responderam por uma participação de 63,01% do mercado de software de condução autônoma em 2025. Em contrapartida, espera-se que os veículos elétricos registrem o CAGR mais rápido, de 31,48%, durante o período de previsão (2026-2031).
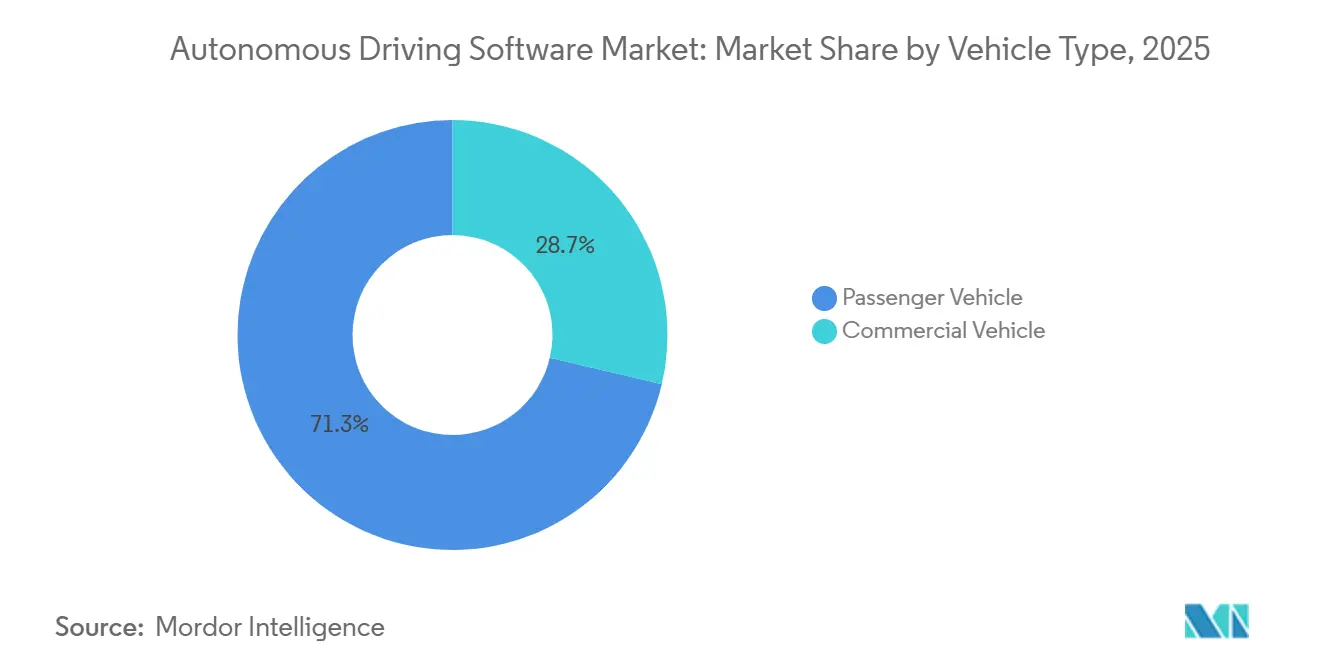
- Por tipo de veículo, os automóveis de passeio lideraram o mercado de software de condução autônoma com uma participação de 71,33% em 2025; espera-se que os veículos comerciais cresçam a um CAGR de 29,33% durante o período de previsão (2026-2031).
- Por tipo de software, percepção e planejamento capturaram uma participação de 39,55% do mercado de software de condução autônoma em 2025, enquanto o software de condução autônoma assistida deve crescer a um CAGR de 28,65% durante o período de previsão (2026-2031).
- Por geografia, a Ásia-Pacífico capturou uma participação de 36,72% do mercado de software de condução autônoma em 2025 e deve crescer a um CAGR de 28,11% durante o período de previsão (2026-2031).
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reorientação dos Fabricantes de Equipamentos Originais para Veículos Definidos por Software | +1.6% | Global, com América do Norte e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Expansão dos Mandatos de Sistemas Avançados de Assistência ao Condutor | +1.4% | Europa, China, estados selecionados dos EUA | Curto prazo (≤ 2 anos) |
| Redução de Custos de LiDAR e Unidades de Processamento | +1.3% | Global, com vantagens de fabricação na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gestão Avançada de Tráfego | +1.1% | Centros urbanos na América do Norte, China e cidades europeias selecionadas | Longo prazo (≥ 4 anos) |
| Simulação Nativa em Nuvem | +0.9% | Global, concentrada nos principais centros de P&D automotivo | Curto prazo (≤ 2 anos) |
| Pilhas de Percepção Sem Mapas de Alta Definição | +0.8% | China principalmente, com expansão para mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reorientação dos Fabricantes de Equipamentos Originais para Veículos Definidos por Software
As montadoras globais estão se reorganizando em torno da entrega de funcionalidades over-the-air e da receita por assinatura. A General Motors concluiu a aquisição total da Cruise, enquanto a Volkswagen se alinhou com uma plataforma de transporte por aplicativo para acelerar o lançamento de robotáxis. A Tesla obteve ganhos significativos com seu pacote Full Self-Driving em 2024, comprovando a monetização em escala. De acordo com a empresa, a versão mais recente do software conta com "dados e computação de treinamento aprimorados, um aumento quíntuplo na contagem de parâmetros e diversas melhorias arquiteturais"[1]. As parcerias com provedores de nuvem pública suportam pipelines de integração contínua, permitindo lançamentos semanais de software que iteram algoritmos de percepção e planejamento mais rapidamente do que os ciclos tradicionais de modelo anual. A pressão competitiva está, portanto, deslocando as despesas de capital da engenharia mecânica para pipelines de dados, ferramentas de simulação sintética e automação de casos de segurança.
Expansão dos Mandatos de Sistemas Avançados de Assistência ao Condutor na Europa, China e Estados Unidos
O Regulamento Geral de Segurança da União Europeia agora exige frenagem de emergência e manutenção de faixa em todos os veículos novos, garantindo efetivamente a demanda de base por software de percepção[2]. O protocolo C-NCAP 2024 da China aplica pressão semelhante ao vincular classificações de cinco estrelas a conjuntos abrangentes de assistência ao condutor. Nos Estados Unidos, uma combinação de programas de testes estaduais e diretrizes de segurança da Administração Nacional de Segurança no Tráfego Rodoviário fornece um framework federal que apoia pilotos comerciais enquanto mantém a proteção ao consumidor. A harmonização das funções centrais de sistemas avançados de assistência ao condutor estabelece um trampolim em direção a maior autonomia, pois os fornecedores podem amortizar os custos de pesquisa e desenvolvimento em múltiplos programas geográficos, reduzindo o custo por veículo e acelerando os roteiros de funcionalidades.
Rápida Redução nos Custos de LiDAR e Unidades de Processamento Após 2025
Os fabricantes de LiDAR automotivo enfrentaram significativa compressão de custos durante 2025, espelhada por uma robusta redução nos módulos de computação de alto desempenho entre 2023 e 2024. A fabricação em volume desloca o hardware de sensoriamento dos modelos premium para os veículos do segmento médio. As contas totais de sensor-computação, que anteriormente eram elevadas, caíram significativamente, desbloqueando novos segmentos endereçáveis. À medida que os preços caem, os fornecedores de primeiro nível agrupam conjuntos de múltiplos sensores com software de percepção completo, reduzindo ainda mais o atrito de integração dos fabricantes de equipamentos originais e antecipando os cronogramas de adoção de funcionalidades de condução autônoma.
Pilotos de Gestão Avançada de Tráfego Habilitando Robotáxis com Delimitação Geográfica de Nível 4
A Waymo alcançou marcos significativos de condução autônoma em cidades dos Estados Unidos, demonstrando a viabilidade comercial do software de condução autônoma assistida em ambientes com delimitação geográfica. As parcerias urbanas integram o roteamento de veículos com a infraestrutura de semáforos municipais, reduzindo os tempos de coleta e melhorando a utilização da frota. Modelos semelhantes se desenvolvem em Pequim e Xangai, onde zonas dedicadas de robotáxi fornecem dados operacionais densos que fecham as lacunas entre simulação e realidade. O ciclo de feedback resultante eleva a confiança dos investidores e libera capital para expansão em corredores de carga e rotas alimentadoras suburbanas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos em Segurança Funcional | -1.4% | Global, particularmente aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprovações Regulatórias Fragmentadas | -1.2% | Estados Unidos principalmente, com efeitos secundários globais | Médio prazo (2-4 anos) |
| Limites de Gestão Térmica em Veículos Elétricos | -0.9% | Global, com desafios particulares em regiões de clima quente | Curto prazo (≤ 2 anos) |
| Segurança Cibernética para Atualizações via Conexão Sem Fio | -0.7% | Global, com frameworks regulatórios variados por região | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos em Segurança Funcional para ISO 26262 e SOTIF
A demanda do setor por engenheiros qualificados sob a ISO 26262 e SOTIF supera a oferta. A certificação combina profundo conhecimento em segurança automotiva com habilidades de validação de aprendizado de máquina, um perfil cultivado ao longo de vários anos de experiência em projetos. Os principais fornecedores relatam vagas abertas não preenchidas por até um ano, estendendo os cronogramas dos projetos e elevando os custos salariais. Os programas universitários estão se expandindo, mas a lacuna de talentos persistirá ao longo da década. A limitação de pessoal retarda a preparação de casos de segurança, o que, por sua vez, atrasa a aprovação regulatória para funções de Nível 3 e superiores.
Aprovações Regulatórias Fragmentadas nos Estados dos EUA
Os estados dos Estados Unidos possuem estatutos individuais para veículos autônomos, cada um com regras exclusivas de licenciamento, seguro e relatórios. Os desenvolvedores devem manter kits de conformidade separados, elevando os custos gerais e complicando a logística de frotas em múltiplos estados. Embora a Administração Nacional de Segurança no Tráfego Rodoviário estabeleça expectativas básicas de segurança, a ausência de uma lei nacional harmonizada paralisa os lançamentos comerciais em todo o país, especialmente para transportadoras de carga que cruzam múltiplas jurisdições. A incerteza resultante reduz o investimento de capital e prolonga os cronogramas de comercialização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Autonomia:
Escala do Nível 2 e Momentum do Nível 4 / 5O Nível 2 detinha uma participação de 47,15% em 2025 no mercado de software de condução autônoma, ancorado por funções de controle de cruzeiro adaptativo e centralização de faixa implementadas em plataformas de passeio de alto volume. A receita flui de pacotes de assinatura que desbloqueiam maior conveniência de condução, criando fluxos de caixa estáveis enquanto habitua os motoristas às funcionalidades de automação supervisionada. Os mandatos na Europa e na China obrigam os fabricantes de equipamentos originais a incorporar essas capacidades como equipamento padrão, garantindo volume de base e roteiros de integração previsíveis.
O software de Nível 4 e 5 de maior autonomia deve crescer a um CAGR de 30,45% durante o período de previsão (2026-2031), à medida que os serviços comerciais de robotáxi e de carga ponto a ponto escalam além do volume piloto. Os domínios operacionais com delimitação geográfica, combinados com protocolos de segurança de assistência remota, permitem operações com receita sem um motorista no veículo. Os caminhos regulatórios permanecem rigorosos, mas os registros bem-sucedidos de casos de segurança em cidades selecionadas sinalizam aprovações aceleradas. O investimento se canaliza para redundância de percepção, fidelidade de predição comportamental e mecanismos de failover em tempo real que atendem às metas de segurança funcional.

Por Tipo de Propulsão:
Vantagens de Integração em Veículos ElétricosAs plataformas de combustão interna detinham uma participação de 63,01% do mercado de software de condução autônoma em 2025, pois as arquiteturas de frota legadas continuam a dominar as vendas globais. Os sistemas híbridos enfrentam complexidades de gerenciamento de energia que complicam a implementação do software de condução autônoma. Os fabricantes de equipamentos originais retrofitam funcionalidades de sistemas avançados de assistência ao condutor por meio de unidades de controle eletrônico distribuídas, mas os envelopes térmicos e a fiação de 12 volts restringem a escalabilidade computacional. As atualizações de software, portanto, enfrentam gargalos físicos que limitam a agilidade do roteiro.
Os veículos elétricos avançarão a um CAGR de 31,48% durante o período de previsão (2026-2031), aproveitando a eletricidade de alta tensão e a computação centralizada para acomodar matrizes de múltiplos sensores e processadores de classe GPU. Os circuitos de resfriamento originalmente projetados para baterias agora dissipam o calor das cargas de trabalho de inteligência artificial, resolvendo um obstáculo térmico crítico. O firmware over-the-air orquestra o gerenciamento de bateria e as funções autônomas por meio de uma pilha de software unificada, suportando a extensão contínua de funcionalidades e aumentando o valor vitalício do cliente.
Por Tipo de Veículo:
Frotas Comerciais Lideram a Economia de AdoçãoOs automóveis de passeio responderam por 71,33% da receita do mercado de software de condução autônoma em 2025, impulsionados pela demanda dos consumidores por segurança e conveniência. O volume garante economias de escala para módulos de câmera, radar e controladores de domínio, achatando assim as curvas de custo unitário que beneficiam todo o ecossistema. As narrativas de marketing reposicionam a autonomia como uma funcionalidade de segurança em vez de um gadget premium, ampliando a aceitação no mercado de massa.
Os veículos comerciais, no entanto, registrarão o CAGR mais rápido, de 29,33%, durante o período de previsão (2026-2031), porque a automação reduz acentuadamente a exposição aos custos de mão de obra de motoristas e melhora a utilização dos ativos. As rotas de longa distância exibem padrões de tráfego estáveis, permitindo o treinamento eficiente de modelos de percepção e altas métricas de quilômetros por veículo. Os gestores de frota investem em centros de teleoperações e análises de manutenção preditiva que se integram diretamente ao software de logística existente, simplificando a gestão de mudanças operacionais.
Por Tipo de Software:
Base de Percepção e Crescimento do Software de Motorista AutônomoPercepção e planejamento retiveram uma participação de 39,55% do tamanho do mercado de software de condução autônoma em 2025, funcionando como a camada indispensável que converte a entrada bruta de sensores em modelos de mundo acionáveis. Melhorias contínuas em redes de visão computacional e algoritmos de fusão de LiDAR ampliam o alcance de detecção e melhoram a precisão de classificação, aumentando as margens de segurança e permitindo operação em velocidades mais altas. Sistemas em chip econômicos agrupados com aceleradores de redes neurais otimizados reduzem a latência de inferência abaixo de 10 milissegundos, atendendo aos rigorosos requisitos de tempo de reação.
O software de condução autônoma assistida avançará a um CAGR de 28,65% durante o período de previsão (2026-2031), à medida que as pilhas de ponta a ponta combinam percepção, predição e controle em motores de decisão coesos capazes de lidar com cenários urbanos não estruturados. Os quilômetros reais coletados de frotas comerciais de robotáxi alimentam pipelines de aprendizado por reforço, melhorando a competência em situações de cauda longa; os módulos de assistência remota e o monitoramento do domínio de design operacional garantem fallback à prova de falhas, um pré-requisito para a aprovação regulatória da condução não supervisionada.
Análise Geográfica
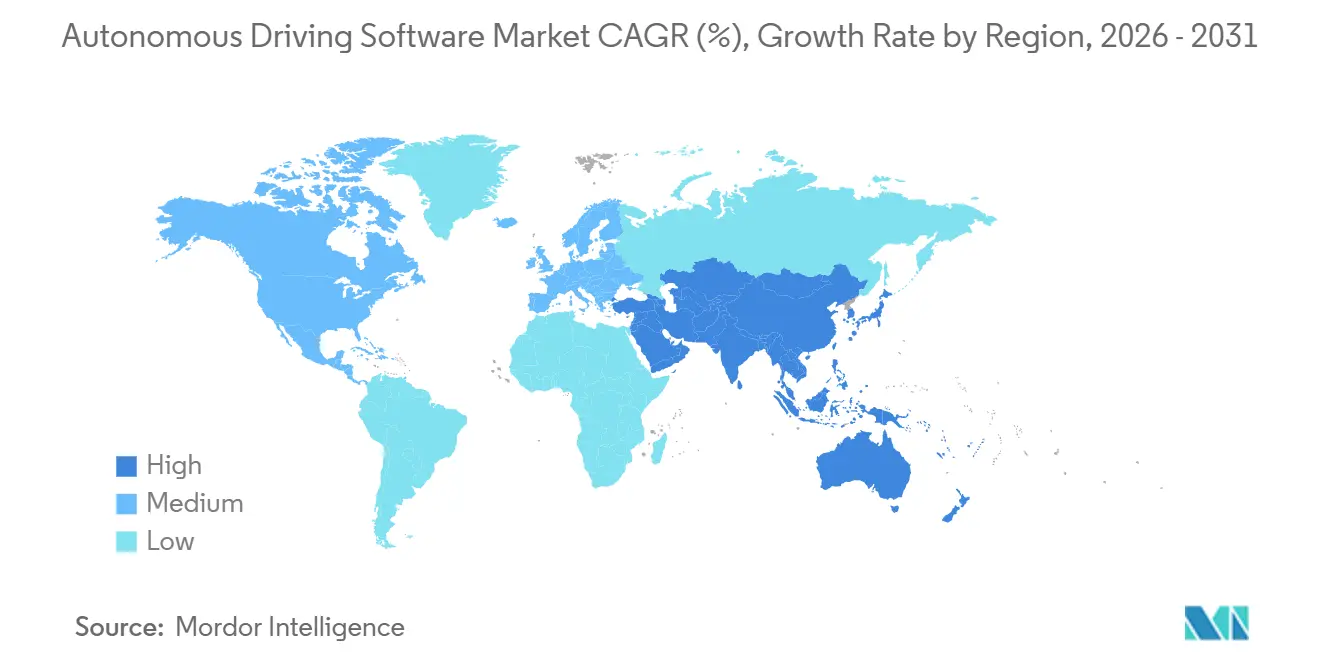
A Ásia-Pacífico liderou com uma participação de 36,72% do mercado de software de condução autônoma em 2025 e deve crescer a um CAGR de 28,11% durante o período de previsão (2026-2031). Os formuladores de políticas na China autorizam zonas piloto em larga escala que cobrem tráfego misto, condições noturnas e clima adverso. Os campeões tecnológicos domésticos garantem acesso preferencial à quilometragem de testes em vias públicas, acumulando conjuntos de dados proprietários que diferenciam seus modelos de percepção. O Japão tem como alvo ônibus autônomos para mobilidade rural, enquanto a Coreia do Sul integra backbones de comunicação veicular celular 5G para melhorar a consciência situacional. A escala de fabricação na região reduz os custos de hardware e acelera a difusão global de pilhas de sensores de próxima geração.
Espera-se que a América do Norte experimente crescimento significativo ao longo dos anos. As startups do Vale do Silício aproveitam capital de risco substancial para explorar diversos nichos de autonomia, incluindo robôs de calçada e logística autônoma de milha intermediária. As sandboxes regulatórias na Califórnia e no Arizona permitem serviços de passageiros em vias públicas e integrações de transporte por aplicativo, ajudando a validar a viabilidade comercial. O Canadá apoia ainda mais o ecossistema por meio de corredores de testes em clima frio, que diversificam a cobertura de dados e testam as pilhas de percepção sob neve e gelo.
A Europa mantém um ambiente regulatório coordenado e deve testemunhar crescimento significativo durante o período de previsão. O Regulamento Geral de Segurança exige a implantação uniforme de sistemas avançados de assistência ao condutor, permitindo que os fornecedores amortizem os custos de desenvolvimento na grande base de automóveis de passeio da região. O cluster de fornecedores de primeiro nível da Alemanha fornece expertise em integração hardware-software, enquanto os países escandinavos experimentam pilotos de transporte público autônomo que retroalimentam insights operacionais para o mercado mais amplo. As leis de privacidade harmonizadas esclarecem as obrigações de tratamento de dados, facilitando as operações de frota transfronteiriças.
Cenário Competitivo
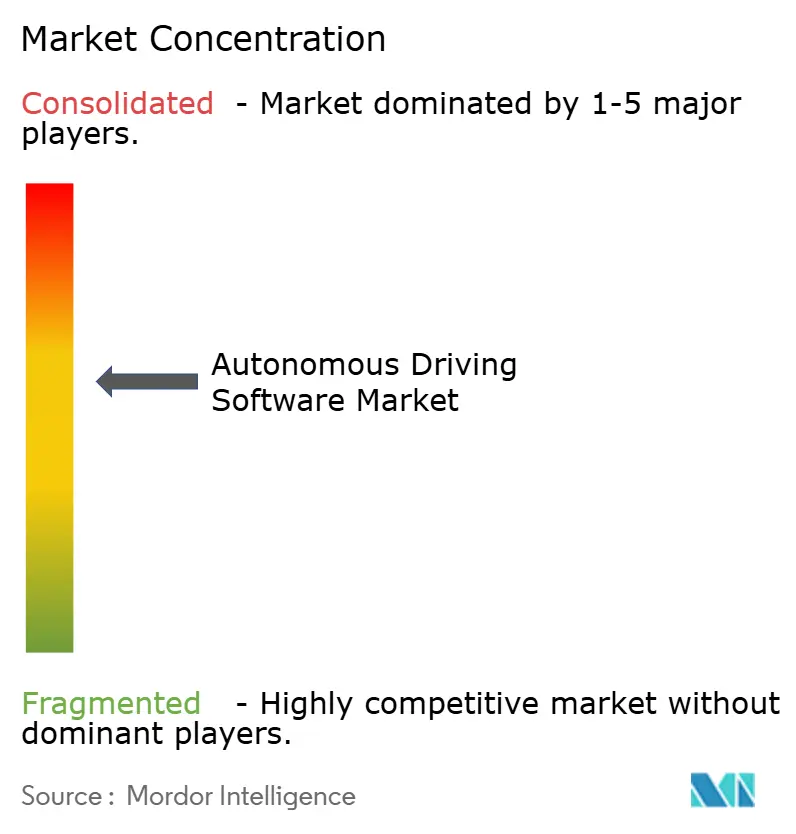
A concentração do mercado permanece moderada, deixando espaço para entrantes especializados. A NVIDIA empacota computação de alto desempenho com pilhas de percepção de referência e um conjunto de simulação, permitindo que os fabricantes de equipamentos originais acelerem o desenvolvimento sem integração vertical completa. A Mobileye aproveita as economias de escala de milhões de chips EyeQ, oferecendo um caminho claro de atualização do Nível 2 ao Nível 4 na mesma pegada de hardware. A Waymo adota uma abordagem verticalmente integrada que controla tudo, desde sensores proprietários até aplicativos de entrega de serviços, priorizando a validação de segurança por meio de operação real de alta quilometragem.
A diferenciação tecnológica agora depende de ativos de dados e da maturidade da cadeia de ferramentas de software. Empresas que comandam registros de condução em escala de petabytes podem iterar rapidamente nos parâmetros de redes neurais, melhorando a generalização para novas geografias. A automação de casos de segurança, incluindo verificação formal da lógica do planejador e injeção de falhas baseada em cenários sintéticos, emerge como um novo campo de batalha. Os fornecedores capazes de documentar a conformidade com a ISO 26262 no nível de artefato de código conquistam o status de fornecedor preferencial entre os fabricantes de equipamentos originais avessos ao risco.
As alianças estratégicas estão se multiplicando. Os provedores de nuvem combinam orquestração de computação de borda com back-ends de simulação escaláveis, enquanto as montadoras buscam estruturas de investimento compartilhado que distribuam o ônus de pesquisa e desenvolvimento entre os parceiros. Fusões e aquisições visam capacidades de nicho, como aceleradores de percepção de alta eficiência e rastreabilidade de ponta a ponta da cadeia de ferramentas. Os depósitos de patentes aumentaram significativamente em 2025, refletindo a crescente competição para garantir propriedade intelectual algorítmica antes da comercialização em massa.
Líderes do Setor de Software de Condução Autônoma
-
NVIDIA Corporation
-
Mobileye (Intel Corporation)
-
Waymo LLC
-
Tesla, Inc.
-
Baidu, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Condução Autônoma Empresas cobertas neste relatório
- NVIDIA Corporation
- Mobileye (Intel Corporation)
- Waymo LLC
- Tesla, Inc.
- Baidu, Inc.
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- ZF Friedrichshafen AG
- Huawei Technologies Co., Ltd.
- Cruise LLC (General Motor Company)
- Oxa Autonomy Limited
- Qualcomm Technologies, Inc.
- Valeo SA
Desenvolvimentos industriais recentes em Mercado de Software de Condução Autônoma
- Setembro de 2026: A STRADVISION, uma empresa de inteligência artificial especializada em software de percepção visual comprovado em produção, ingressa no ecossistema Arm® Total Design for Physical AI. Com mais de uma década de experiência em levar sistemas avançados de assistência ao condutor e sistemas de condução autônoma ao mercado, a STRADVISION anunciou isso no evento Arm Everywhere em Xangai, China.
- Setembro de 2026: A Hyundai anunciou planos para integrar a plataforma de computação Hyperion 10 da Nvidia para lançar sistemas de Nível 2+ no primeiro semestre de 2028, seguidos por sistemas de Nível 2++ no segundo semestre do ano. A empresa tem como alvo o segundo semestre de 2029 para veículos equipados com seu software proprietário de inteligência artificial Atria.
- Agosto de 2026: A Einride AB, uma empresa de tecnologia que avança no transporte de carga autônomo e elétrico com eficiência de custos, e a DAF Trucks, uma fabricante líder de caminhões, anunciaram uma iniciativa conjunta para integrar o sistema de condução autônoma da Einride, o Einride Driver, na plataforma de veículos premium da DAF. As empresas começarão a testar e validar as principais interfaces em 2026. Em 2027, integrarão e comissionarão o software de condução autônoma da Einride, seguido pela validação de interface e testes funcionais em um caminhão DAF.
- Agosto de 2026: A IDrive anunciou o lançamento do IDrive Autonomy Assisted Driving, uma plataforma de assistência ao condutor de Nível 2+ de baixo custo e licenciável. A plataforma oferece às empresas automotivas um caminho prático para implantar capacidades avançadas de assistência ao condutor sem precisar desenvolver um sistema de condução autônoma do zero.
Escopo do Relatório Global do Mercado de Software de Condução Autônoma
O escopo inclui segmentação por nível de autonomia (nível 1, nível 2, nível 3 e nível 4 e 5), por tipo de propulsão (motor de combustão interna e elétrico), tipo de veículo (veículo de passeio e veículo comercial) e tipo de software (software de percepção e planejamento, software de condução autônoma assistida, software de sensoriamento interior e software de supervisão/monitoramento). A análise também abrange segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados em USD por valor.
Visão geral da segmentação
| Nível 1 |
| Nível 2 |
| Nível 3 |
| Nível 4 e 5 |
| Motor de Combustão Interna |
| Elétrico |
| Veículo de Passeio |
| Veículo Comercial |
| Software de Percepção e Planejamento |
| Software de Motorista Autônomo |
| Software de Sensoriamento Interior |
| Software de Supervisão / Monitoramento |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Nível de Autonomia | Nível 1 | |
| Nível 2 | ||
| Nível 3 | ||
| Nível 4 e 5 | ||
| Por Tipo de Propulsão | Motor de Combustão Interna | |
| Elétrico | ||
| Por Tipo de Veículo | Veículo de Passeio | |
| Veículo Comercial | ||
| Por Tipo de Software | Software de Percepção e Planejamento | |
| Software de Motorista Autônomo | ||
| Software de Sensoriamento Interior | ||
| Software de Supervisão / Monitoramento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de condução autônoma em 2026?
O tamanho do mercado de software de condução autônoma é estimado em 14,75 bilhões de USD e deve crescer a um CAGR de 27,78% para atingir 50,25 bilhões de USD em 2031.
Qual região lidera a adoção de software de condução autônoma?
A Ásia-Pacífico detinha uma participação de 36,72% em 2025, impulsionada por políticas de apoio na China e rápida expansão da escala de fabricação.
Qual nível de autonomia detém a maior participação comercial?
O software de assistência ao condutor de Nível 2 liderou com uma participação de 47,15% em 2025 devido a mandatos regulatórios e lançamentos em automóveis de passeio no mercado de massa.
Por que os veículos elétricos são importantes para o crescimento do software autônomo?
As arquiteturas de veículos elétricos fornecem capacidade de computação centralizada e capacidade térmica que simplificam a integração de pilhas autônomas de alto desempenho.
Qual segmento de veículos está se expandindo mais rapidamente?
Os veículos comerciais registrarão o CAGR mais rápido, de 29,33%, porque as aplicações de carga autônoma e entrega oferecem claras economias de custos para os operadores de frota.