
Tamanho e Participação do Mercado de Sistemas de Visão Surround Automotivos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
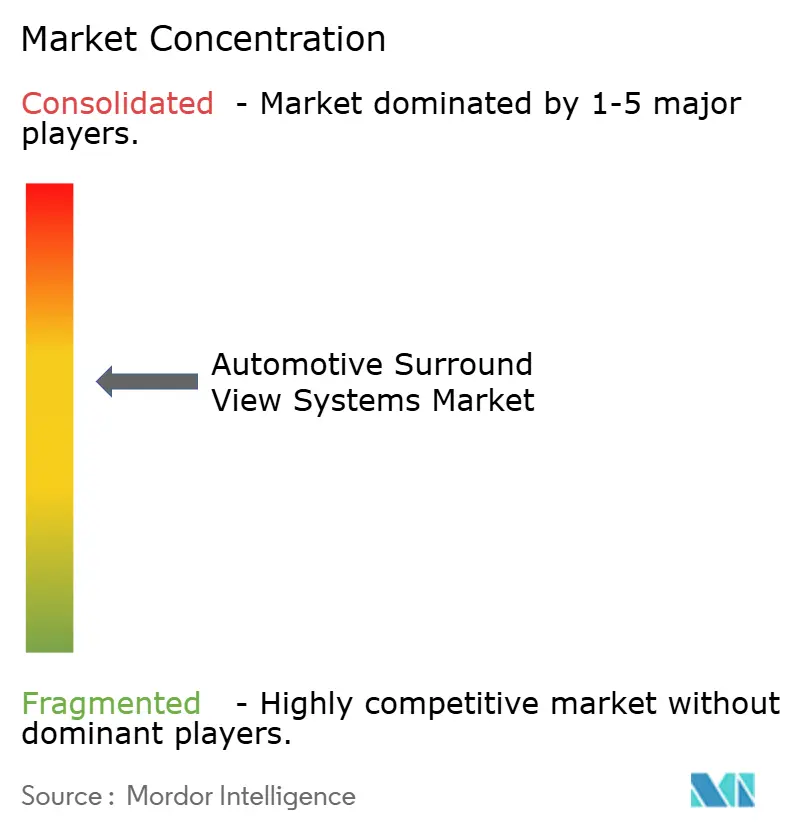
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Visão Surround Automotivos por Mordor Intelligence
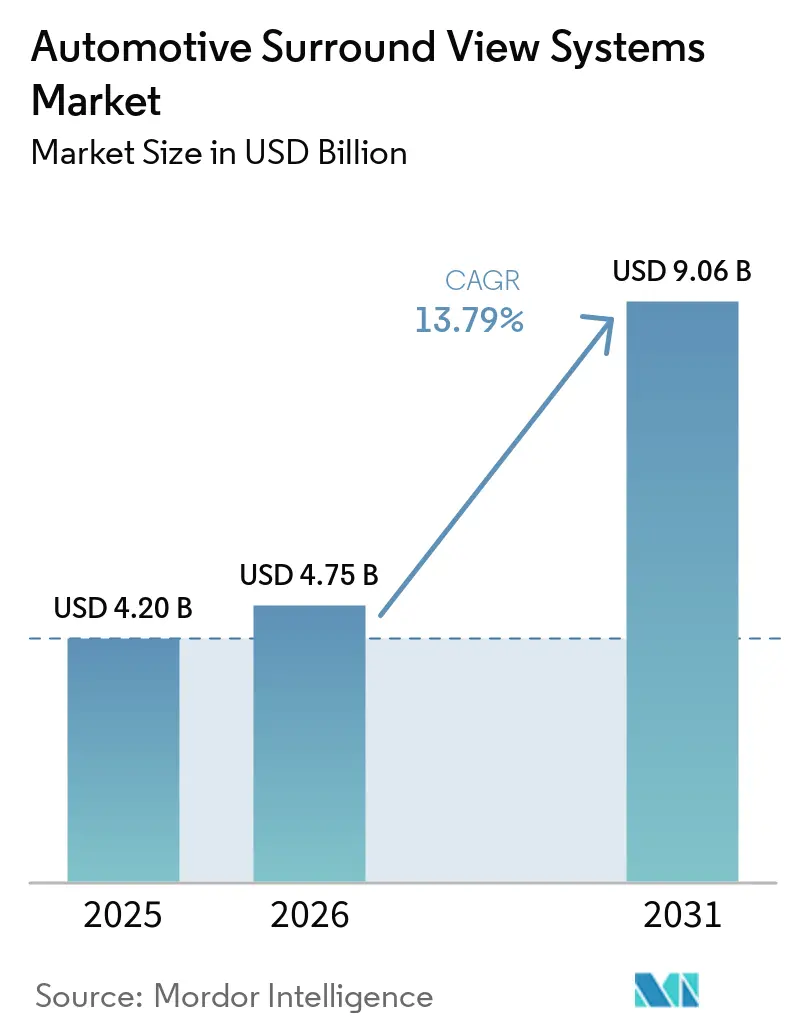
O tamanho do mercado de Sistemas de Visão Surround Automotiva foi avaliado em 4,20 bilhões de USD em 2025 e está projetado para crescer de 4,75 bilhões de USD em 2026 para 9,06 bilhões de USD até 2031, registrando um CAGR de 13,79% de 2026 a 2031. A crescente demanda por controladores de domínio centralizados que agregam dados de câmeras, radares e ultrassônicos está reduzindo o custo de silício por função e transformando a visão surround de um auxílio ao estacionamento em uma camada central de percepção nos recursos de assistência ao condutor de Nível 2+. Os mandatos de visibilidade traseira que desencadearam a adoção inicial estão agora convergindo com incentivos de seguros para frotas comerciais e desbloqueios de software por assinatura em automóveis de passeio. Entre 2022 e 2025, a queda nos custos dos módulos de câmera reduziu as despesas com componentes, tornando o mercado de Sistemas de Visão Surround Automotiva mais acessível. Enquanto isso, avanços como a costura por IA generativa e displays 3D estão elevando os padrões de experiência do usuário. À medida que os fornecedores de semicondutores incorporam software de percepção em sistemas em chip, as montadoras podem contornar os fornecedores tradicionais de nível 1, intensificando a concorrência no mercado.
Principais Conclusões do Relatório
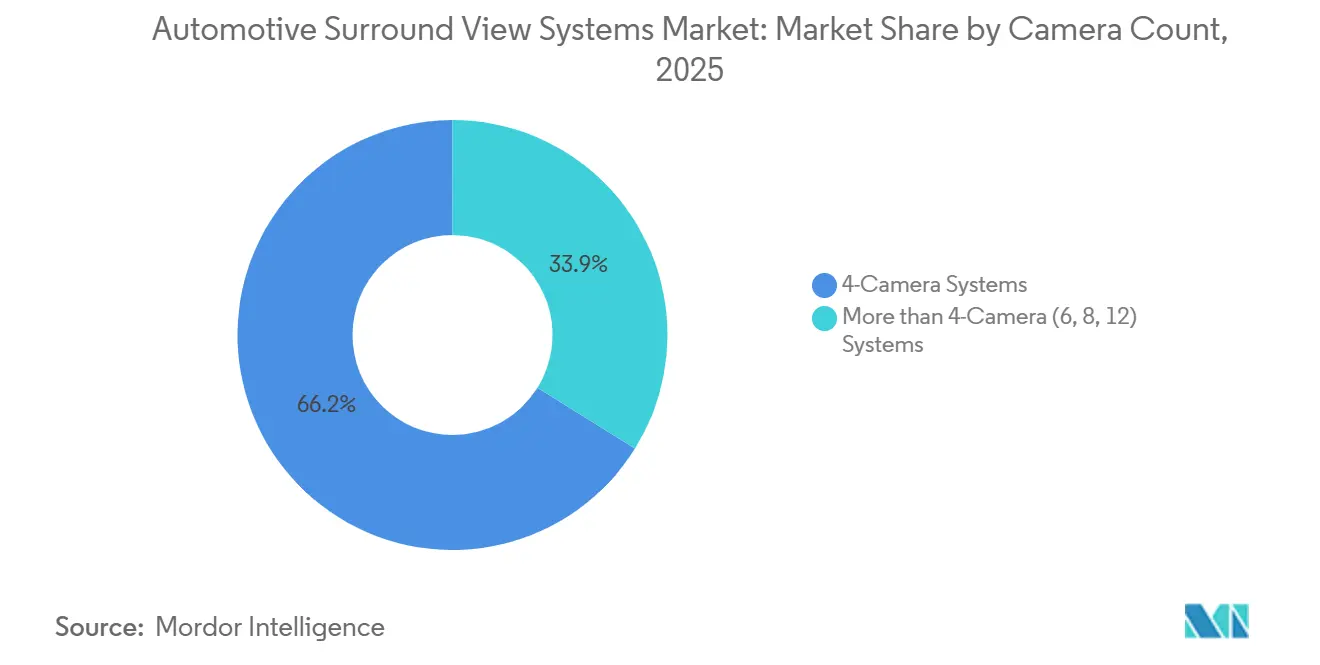
- Por contagem de câmeras, os sistemas de 4 câmeras lideraram com 66,15% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025, enquanto as configurações com mais de 4 câmeras avançam a um CAGR de 18,33% até 2031.
- Com relação ao funcionamento da câmera, a comutação automática capturou 74,36% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025 e está projetada para expandir a um CAGR de 15,03% até 2031.
- Por tipo de veículo, os automóveis de passeio responderam por 88,13% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025, enquanto os veículos comerciais têm previsão de crescer a um CAGR de 17,35% até 2031.
- Por canal de vendas, os sistemas instalados pelo OEM responderam por 90,08% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025; o segmento de retrofit de pós-venda está crescendo a um CAGR de 18,74% até 2031.
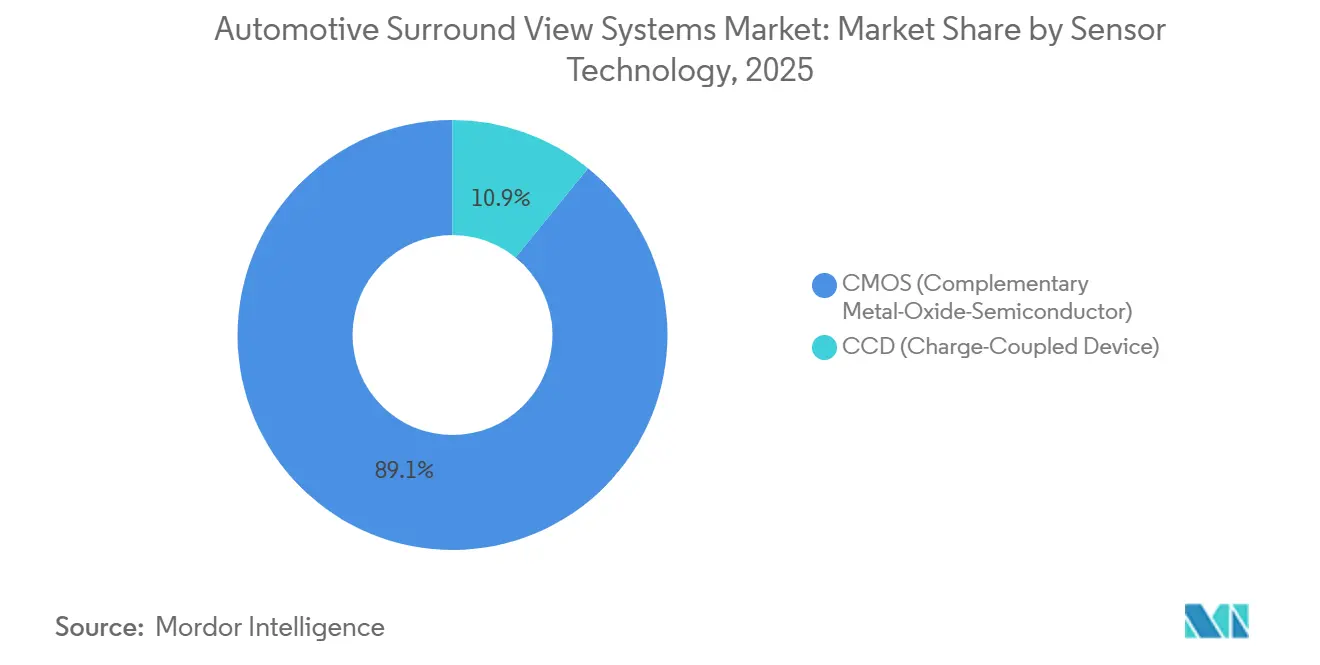
- Por tecnologia de sensor, os sensores CMOS comandaram 89,14% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025 e avançam a um CAGR de 14,81% em direção a 2031.
- Por tipo de display, os displays 2D lideraram com 69,32% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025, enquanto os displays 3D e de realidade aumentada crescem a um CAGR de 20,39% até 2031.
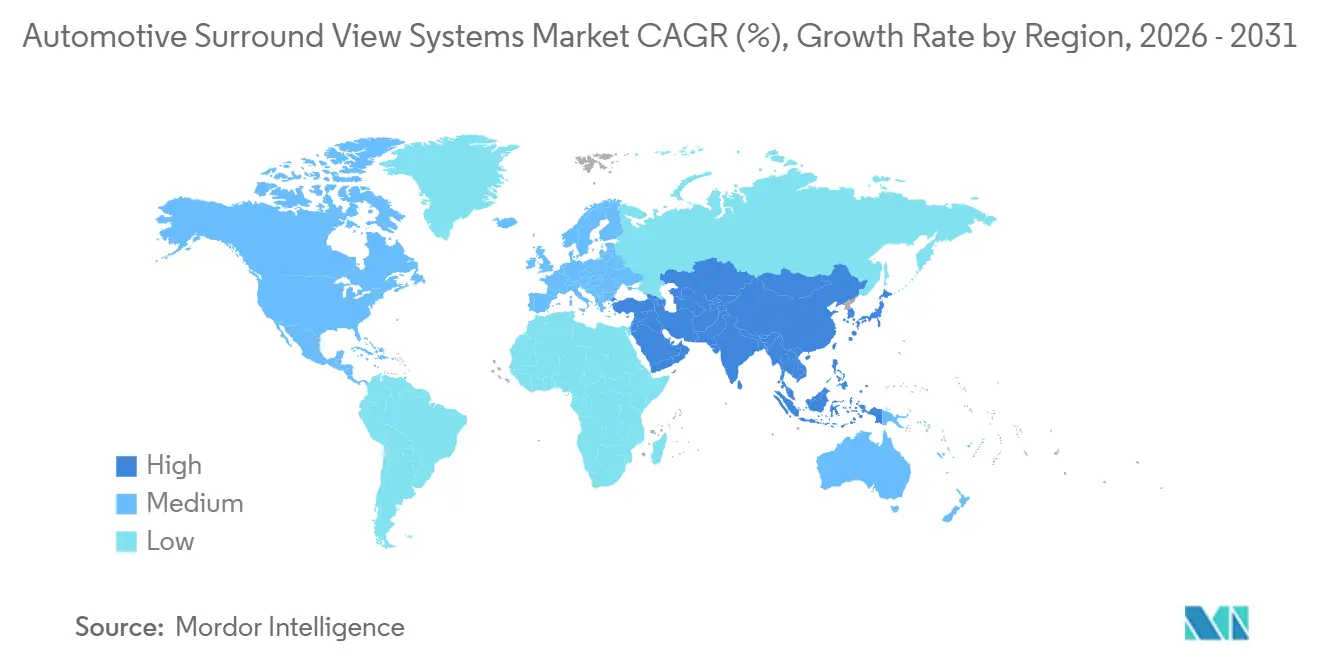
- Por geografia, a Ásia-Pacífico respondeu por 48,17% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025 e deve crescer a um CAGR de 14,45% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Visão Surround 3D em ADAS | +3.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Regulamentações Obrigatórias de Visibilidade Traseira | +2.8% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Costura Baseada em IA Generativa | +2.4% | América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Queda nos Preços Médios de Venda de Múltiplas Câmeras | +1.9% | Ásia-Pacífico, América do Sul | Curto prazo (≤ 2 anos) |
| Desbloqueio de Recursos via OTA | +1.6% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Frotas Logísticas Adotando Retrofit | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Integração da Visão Surround 3D em Controladores de Domínio ADAS
Os controladores de domínio centralizados que executam SoCs compartilhados permitem que o auxílio ao estacionamento, a manutenção de faixa e o piloto em congestionamentos reutilizem um único conjunto de múltiplas câmeras, reduzindo drasticamente o custo por função. Qualcomm, Bosch e Mobileye demonstram que quatro feeds de alta resolução podem ser costurados e avaliados para detecção de objetos no mesmo silício que executa a lógica de frenagem de emergência, reduzindo assim os chicotes elétricos e o hardware de resfriamento. Em 2025, novos veículos na China adotaram recursos de Nível 2+, com modelos elétricos de médio porte incorporando configurações avançadas de oito câmeras. À medida que os controladores de domínio se tornam o padrão global para arquitetura de computação de segurança, o mercado de Sistemas de Visão Surround Automotiva continua a experimentar crescimento significativo.
Regulamentações Obrigatórias de Visibilidade Traseira
Os mandatos de câmera de visão traseira nos Estados Unidos, Europa, China e Índia transformaram sistemas opcionais em equipamentos de segurança básicos, comprimindo os ciclos de decisão das montadoras e acelerando os volumes de produção. Entre 2008 e 2021, a NHTSA registrou uma queda significativa nas fatalidades por atropelamento em marcha à ré envolvendo crianças menores de cinco anos. Esse sucesso levou os reguladores a expandir os requisitos de segurança para abranger a cobertura completa de 360 graus. Na Índia, o Bharat NCAP 2.0 está incentivando as montadoras com pontuações de segurança mais altas para recursos como detecção de ponto cego e alertas de tráfego cruzado traseiro [1]"Rascunho do Bharat NCAP 2.0," Ministério de Transportes Rodoviários e Rodovias, morth.nic.in. Como resultado, as montadoras estão adotando cada vez mais sistemas de múltiplas câmeras para alcançar as cobiçadas classificações de 4 e 5 estrelas. Enquanto isso, os padrões GB da China e o Regulamento Geral de Segurança da Europa estão harmonizando os critérios de visibilidade, impulsionando o crescimento na região Ásia-Pacífico. Além disso, as seguradoras estão oferecendo descontos para frotas comerciais em conformidade, impulsionando ainda mais a demanda.
Costura Baseada em IA Generativa Impulsionando a Precisão da Percepção
O modelo de fundação de mundo com múltiplas câmeras de código aberto da Valeo, um modelo baseado em transformador, aborda efetivamente desafios como oclusões e inconsistências de iluminação. Ao gerar imagens perfeitas de 360 graus, supera limitações que as técnicas geométricas tradicionais não conseguiam resolver [2]"Modelo de Mundo com Múltiplas Câmeras de Código Aberto," Valeo Group, valeo.com. Essas visões surround de alta fidelidade aprimoram significativamente a tomada de decisão do ADAS, particularmente em cenários de tráfego urbano denso onde a precisão é crítica. Como resultado, as aplicações dessa tecnologia se estenderam além do estacionamento, gerando maior interesse das montadoras em formar parcerias de compartilhamento de dados para aproveitar todo o seu potencial.
Queda nos Preços Médios de Venda de Múltiplas Câmeras
Devido às economias de escala na fabricação de sensores de imagem CMOS, os preços dos módulos caíram significativamente desde 2020. Essa redução de preços permitiu a integração de arranjos de seis e oito câmeras mesmo em veículos de médio porte. Ao incorporar chips serializadores e de gerenciamento de energia, as pegadas das placas de circuito impresso foram minimizadas. Isso não apenas reduz a pegada, mas também diminui a mão de obra de montagem. Na China, onde os sistemas de 4 câmeras eram dominantes em 2025, a tendência é evidente. A erosão acelerada de preços está levando os fabricantes de lentes menores a consolidar ou sair do mercado de Sistemas de Visão Surround Automotiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dissipação de Calor e Redes Internas ao Veículo | -1.8% | Global, especialmente em climas quentes | Curto prazo (≤ 2 anos) |
| Atrasos na Certificação de Cibersegurança | -1.4% | Europa, Japão, Coreia, Austrália | Curto prazo (≤ 2 anos) |
| Sensibilidade a Preços em Carros de Entrada | -1.2% | Ásia-Pacífico, América do Sul, África | Médio prazo (2 a 4 anos) |
| Escassez de Fornecedores de Lentes de Grande Angular | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Dissipação de Calor da ECU e de Rede Veicular
A consolidação de controladores de domínio com altas densidades de energia aumenta significativamente as temperaturas dos invólucros, exigindo soluções de resfriamento ativo para as montadoras. Essa abordagem eleva os custos dos módulos e impacta a eficiência geral. Em climas mais quentes, certas montadoras reduzem as taxas de quadros para evitar desligamentos térmicos, o que afeta negativamente a percepção do condutor. Ao mesmo tempo, embora os fluxos de dados modernos exijam maior largura de banda, muitas arquiteturas de veículos ainda dependem de padrões Ethernet mais antigos. A atualização para tecnologias avançadas introduz custos adicionais por nó.
Atrasos na Certificação de Cibersegurança (UNECE R155/R156)
O gerenciamento obrigatório do ciclo de vida de cibersegurança estende o período de validação para sistemas de visão surround com capacidade OTA, exigindo tempo adicional para garantir a conformidade. Esse cronograma é impulsionado pela necessidade de implementar medidas robustas de cibersegurança, incluindo testes de penetração, auditorias de vulnerabilidade e documentação abrangente para atender aos padrões do setor. Essas atividades exercem pressão financeira sobre os fornecedores, particularmente os menores, que frequentemente têm dificuldade em gerenciar os custos crescentes. Consequentemente, muitos fornecedores menores saem do mercado ou formam parcerias com integradores maiores. Os integradores maiores, com sua capacidade de distribuir custos em um portfólio mais amplo, estão mais bem equipados para lidar com essas demandas, permitindo-lhes permanecer competitivos e atender aos requisitos de cibersegurança em evolução que se tornaram cada vez mais críticos nos últimos anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Contagem de Câmeras:
Adoção de Múltiplas Câmeras AceleraAs configurações de 4 câmeras detinham 66,15% da participação de mercado dos Sistemas de Visão Surround Automotivos em 2025, mas os arranjos com mais de 4 câmeras têm previsão de registrar um CAGR de 18,33% à medida que a autonomia de Nível 2+ se expande. O mercado de sistemas de visão surround automotivos para configurações de oito câmeras está projetado para crescer rapidamente. Na China, à medida que as economias de escala continuam avançando, os veículos estão sendo equipados com sistemas de seis câmeras, uma tendência que vem evoluindo nos últimos anos.
Pontos de vista redundantes alimentam modelos de IA generativa que resolvem oclusões, produzindo imagens aéreas mais nítidas e permitindo a navegação em cruzamentos. Essas arquiteturas de múltiplas câmeras podem incorporar um sistema de câmera de visão lateral para melhorar a visibilidade lateral, apoiar a detecção de pontos cegos e fornecer uma cobertura mais abrangente ao redor do veículo. O cinto de vídeo de seis câmeras da Robert Bosch GmbH aprimora a navegação em rotatórias, e os veículos elétricos de nova energia na China já contam em média com oito a treze câmeras, consolidando uma tendência de aumento no número de câmeras no mercado de Sistemas de Visão Surround Automotivos.


Por Funcionamento da Câmera:
A Comutação Automática Assume o ControleA operação automática comandou 74,36% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025 e está crescendo a um CAGR de 15,03% até 2031. Os algoritmos de IA incorporados nos controladores de domínio acionam a visualização adequada com base na velocidade e na posição da marcha, eliminando a distração do condutor.
Os sistemas manuais persistem no nicho de retrofit, mas enfrentam obsolescência à medida que as sobreposições de realidade aumentada precisam de mudanças de ponto de vista contínuas. O Panoramic Vision da BMW e o EX60 da Volvo incorporam linhas de trajetória diretamente no display surround 3D, reforçando o controle automático como a experiência predominante no mercado de Sistemas de Visão Surround Automotiva [3]"Panoramic Vision HMI," BMW Group, bmwgroup.com.
Por Tipo de Veículo:
Frotas Comerciais Impulsionam Nova DemandaOs automóveis de passeio dominaram, com 88,13% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025; no entanto, os veículos comerciais avançam a um CAGR de 17,35% até 2031, à medida que as frotas realizam retrofit para reduzir o tempo de inatividade relacionado a acidentes. O padrão europeu de 2027 estende os mandatos de ponto cego para vans e caminhões, enquanto a norma BSIS em elaboração na Índia estabelece requisitos semelhantes.
Os modelos de passeio continuam adicionando câmeras para recursos por assinatura, mas os operadores comerciais veem economias imediatas em seguros, tornando a economia do retrofit atraente. Essa dinâmica divergente amplia o tamanho do mercado de Sistemas de Visão Surround Automotiva tanto em veículos novos quanto na base instalada.
Por Canal de Vendas:
O Impulso do Retrofit CresceAs instalações OEM representaram 90,08% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025; no entanto, o pós-venda está projetado para registrar um CAGR de 18,74% at 2031. As frotas logísticas descobrem que os kits de câmera plug-and-play atingem o ponto de equilíbrio em um a dois anos.
Os Fabricantes de Equipamentos Originais (OEMs) seguem um caminho diferente: pré-instalam hardware inativo nos veículos e apostam nas assinaturas Over-The-Air (OTA) como seu fluxo de receita. Essa divergência nas estratégias de monetização — revenda de hardware para veículos com retrofit e assinaturas recorrentes de software para os de fábrica — impulsiona o crescimento no mercado de Sistemas de Visão Surround Automotiva.
Por Tecnologia de Sensor:
CMOS Consolida a DominânciaAté 2031, espera-se que os sensores CMOS atinjam quase a ubiquidade, impulsionados por um forte CAGR de 14,81%, após sua participação substancial de 89,14% no mercado de Sistemas de Visão Surround Automotiva em 2025. Em contraste, os CCDs estão projetados para declinar à medida que as principais fábricas encerram suas linhas automotivas. Melhorias como aprimoramentos de obturador rolante, capacidades HDR e um consumo de energia otimizado para plataformas elétricas atendem à necessidade de minimizar cargas auxiliares.
Com funções integradas de ISP e serializador, os tamanhos dos módulos diminuem, permitindo arranjos de oito câmeras que permanecem dentro dos limites térmicos, solidificando ainda mais a dominância do CMOS no mercado de Sistemas de Visão Surround Automotiva.
Por Tipo de Display:
A Realidade 3-D/Aumentada Impulsiona a InovaçãoAs telas 2D retiveram 69,32% da participação do mercado de Sistemas de Visão Surround Automotiva em 2025, enquanto os displays 3D e de realidade aumentada crescem a um CAGR de 20,39%. A projeção 3D da BMW, integrada ao SoC avançado da TI, reduziu significativamente os erros de estacionamento e agora adiciona custo mínimo à lista de materiais incremental.
Nos últimos anos, com a queda nos custos de computação, as montadoras chinesas começaram a oferecer recursos de visão surround com realidade aumentada em veículos do segmento principal, marcando uma mudança do segmento de luxo e impulsionando o crescimento do mercado de Sistemas de Visão Surround Automotiva.
Análise Geográfica
Mercado de Sistemas de Visão Surround Automotivos da APAC
A Ásia-Pacífico contribuiu com 48,17% da participação de mercado de Sistemas de Visão Surround Automotivos em 2025 e está crescendo a um CAGR de 14,45% até 2031. O boom de VEBs da China, com veículos equipados com média de oito ou mais câmeras, ancora a demanda regional, enquanto o Bharat NCAP 2.0 da Índia vincula classificações de segurança mais elevadas à visibilidade de 360 graus. O conjunto ADAS da Bosch com foco na China, com início de produção em série em meados de 2025, ressalta o status da região como campo de testes para inovação com eficiência de custos.
Mercado de Sistemas de Visão Surround Automotivos da América do Norte e Europa
Até 2026, espera-se que a América do Norte e a Europa respondam coletivamente por uma parcela significativa do total de vendas. O contrato da Mobileye nos Estados Unidos e o acordo da Volkswagen na Europa ressaltam a crescente integração da tecnologia de visão surround em plataformas de mercado de massa. Mandatos regulatórios para manutenção de faixa, monitoramento do motorista e frenagem de emergência estão impulsionando a adoção de sistemas multicâmera. No entanto, atrasos nas certificações de cibersegurança estão prolongando os ciclos de produtos, desacelerando temporariamente o crescimento.
Mercado de Sistemas de Visão Surround Automotivos da América do Sul e MEA
A América do Sul, o Oriente Médio e a África permanecem menores, mas estão se aproximando à medida que as normas de segurança no estilo europeu se difundem. Frotas de entrega urbana no Brasil instalam kits de retrofit para reduzir prêmios de seguro, e os consumidores do Golfo preferem SUVs premium que já incluem visão surround em 3D. As altas temperaturas ambientes no Oriente Médio exigem projetos térmicos robustos, mas o forte poder de compra sustenta a adoção, garantindo que o mercado de Sistemas de Visão Surround Automotivos conquiste uma presença global diversificada.

Cenário Competitivo
Os fornecedores de nível 1 Magna, Valeo, Continental, Denso e Bosch detêm coletivamente uma parcela significativa do volume de instalação OEM, indicando concentração moderada. As empresas de semicondutores estão erodindo essa participação ao incorporar software de costura e percepção dentro dos SoCs. A linha TDA5 de 10 a 1.200 TOPS da Texas Instruments foi lançada com um kit de desenvolvimento virtual em 2026, permitindo que as montadoras projetem sistemas internos 12 meses mais rapidamente [4]"Lançamento da Família de SoC TDA5," Texas Instruments, ti.com. As reservas massivas de vários anos da Mobileye a posicionam como concorrente direta dos fornecedores tradicionais de nível 1, exemplificando a desintermediação vertical.
A parceria da Valeo com a Natix para construir um modelo de fundação de múltiplas câmeras de código aberto desloca a ênfase das margens de hardware para os efeitos de rede de dados. Fornecedores menores como Stonkam e Hikvision Automotive exploram o espaço em branco do retrofit, oferecendo kits de preço mais baixo para frotas na América do Norte e na China.
Os custos de conformidade com a UNECE R155/R156 aceleram a consolidação, com fornecedores de nível 2 com recursos limitados se fundindo ou saindo. A precisão de detecção de IA em tempo real, a escala do conjunto de dados e a capacidade de certificação de segurança tornaram-se as principais alavancas competitivas no mercado de Sistemas de Visão Surround Automotiva.
Líderes do Setor de Sistemas de Visão Surround Automotivos
Valeo SA
Magna International
Continental AG
DENSO Corporation
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Visão Surround Automotivos
- Magna International Inc.
- Valeo SA
- Continental AG
- Denso Corporation
- Robert Bosch GmbH
- Texas Instruments Inc.
- Renesas Electronics Corporation
- Aisin Corporation
- Mobileye NV
- Aptiv PLC
- NVIDIA Corporation
- ON Semiconductor Corporation
- Sunny Optical Technology
- OmniVision Technologies
- Stonkam Co. Ltd.
- STMicroelectronics
- NXP Semiconductors N.V.
- Hikvision Automotive

Recent Industry Developments in Mercado de Sistemas de Visão Surround Automotivos
- Agosto de 2026: A Pektron lançou seu novo Sistema Integrado de Visão 360° e Infotainment na iVT Expo. A plataforma aprimora a visibilidade do operador, a conectividade e a experiência na cabine em veículos agrícolas, de construção e fora de estrada.
- Janeiro de 2026: A NATIX Network e a Valeo começaram a desenvolver conjuntamente um modelo de fundação de mundo com múltiplas câmeras de código aberto, treinado em 5.000 horas de dados de condução VX360, para acelerar a simulação antes da implantação no mundo real.
- Julho de 2025: A Pioneer India lançou um sistema de câmera de visão surround 360° com lentes de ângulo ultralargo e processamento avançado de imagem para melhorar a visibilidade em tráfego denso.
- Junho de 2025: A Valeo garantiu um contrato para fornecer seu conjunto Smart Safety 360 a uma montadora premium europeia, aproveitando sua expertise em hardware, software e integração de sistemas.


Escopo do Relatório Global do Mercado de Sistemas de Visão Surround Automotivos
O escopo inclui segmentação por contagem de câmeras (sistemas de 4 câmeras e sistemas com mais de 4 câmeras (6, 8, 12)), funcionamento da câmera (automático (comutação automática/IA) e manual), tipo de veículo (automóveis de passeio e veículos comerciais), canal de vendas (instalação OEM e retrofit de pós-venda), tecnologia de sensor (semicondutor de óxido de metal complementar e dispositivo de carga acoplada) e tipo de display (2D e 3D/realidade aumentada). A análise também abrange segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados em valor em USD.
| Sistemas de 4 Câmeras |
| Sistemas com Mais de 4 Câmeras (6, 8, 12) |
| Automático (comutação automática / IA) |
| Manual |
| Automóveis de Passeio |
| Veículos Comerciais |
| Instalação OEM |
| Retrofit de Pós-Venda |
| CMOS (Semicondutor de Óxido Metálico Complementar) |
| CCD (Dispositivo de Carga Acoplada) |
| 2-D |
| 3-D / Aumentada |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Contagem de Câmeras | Sistemas de 4 Câmeras | |
| Sistemas com Mais de 4 Câmeras (6, 8, 12) | ||
| Por Funcionamento da Câmera | Automático (comutação automática / IA) | |
| Manual | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Canal de Vendas | Instalação OEM | |
| Retrofit de Pós-Venda | ||
| Por Tecnologia de Sensor | CMOS (Semicondutor de Óxido Metálico Complementar) | |
| CCD (Dispositivo de Carga Acoplada) | ||
| Por Tipo de Display | 2-D | |
| 3-D / Aumentada | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado e a taxa de crescimento do mercado de sistemas de visão surround automotiva?
O tamanho do mercado de Sistemas de Visão Surround Automotiva foi avaliado em 4,20 bilhões de USD em 2025 e está projetado para crescer de 4,75 bilhões de USD em 2026 para 9,06 bilhões de USD até 2031, registrando um CAGR de 13,79% de 2026 a 2031.
Qual região contribui com quase metade da receita de 2025 para os Sistemas de Visão Surround Automotiva?
A Ásia-Pacífico forneceu 48,17% das vendas globais de 2025 e permanece o principal motor de volume.
Qual configuração de câmera está se expandindo mais rapidamente nos Sistemas de Visão Surround Automotiva?
Os arranjos com mais de quatro câmeras estão crescendo a um CAGR de 18,33% à medida que a autonomia de Nível 2+ ganha tração.
Qual tipo de sensor domina os embarques de Sistemas de Visão Surround Automotiva em 2025?
Os sensores CMOS responderam por 89,14% do volume unitário de 2025 e capturarão quase todo o segmento até 2031.
Qual é a principal restrição para uma implantação mais ampla de ECUs de câmera de alta resolução?
Os gargalos de gerenciamento térmico e largura de banda de rede limitam a expansão de visão surround de alto desempenho em climas quentes.
Como as regulamentações influenciam a demanda de retrofit de pós-venda?
As aprovações obrigatórias de visibilidade traseira e sem espelho incentivam as frotas a instalar kits de retrofit em veículos existentes para manter a conformidade e reduzir os custos de seguro.
Página atualizada pela última vez em:



