
Tamanho e Participação do Mercado de Protetores Solares para Janelas Laterais Automotivas
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.10 % |
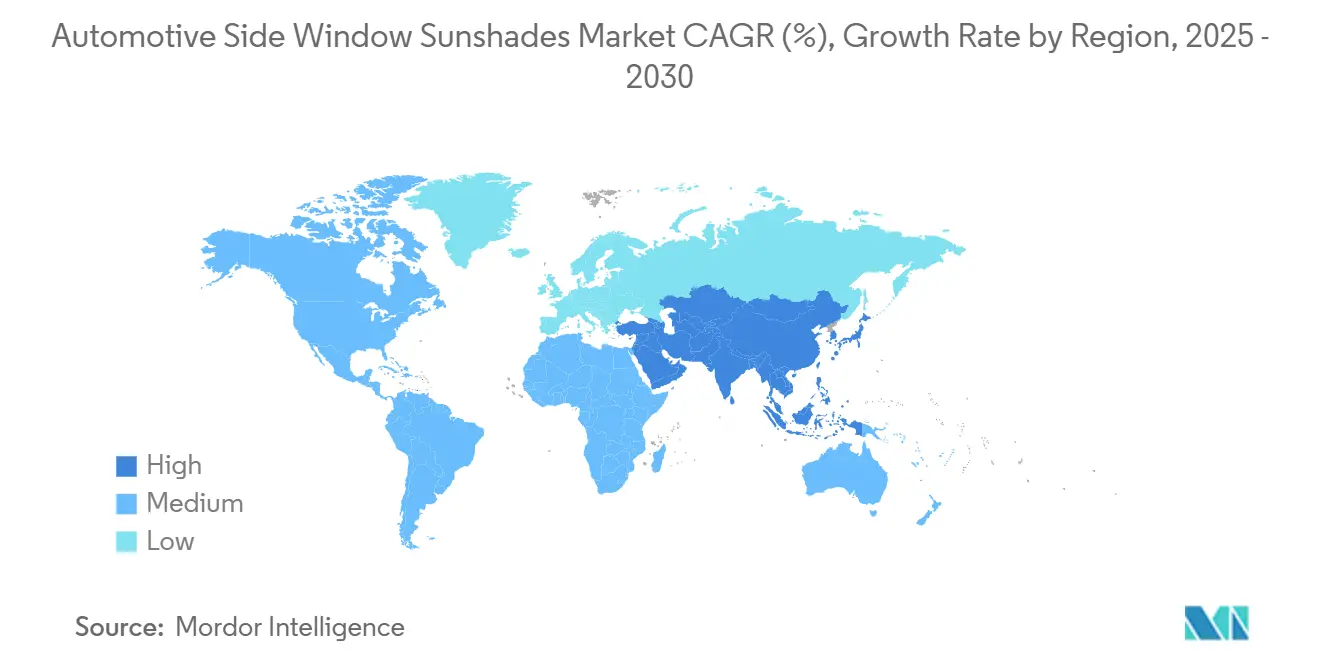
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
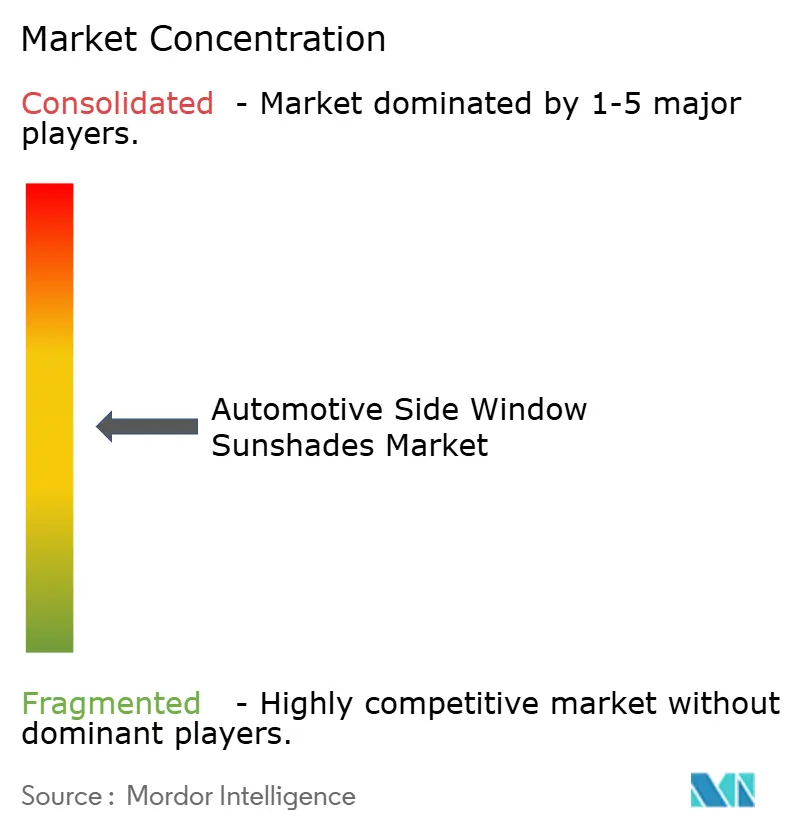
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Protetores Solares para Janelas Laterais Automotivas por Mordor Intelligence
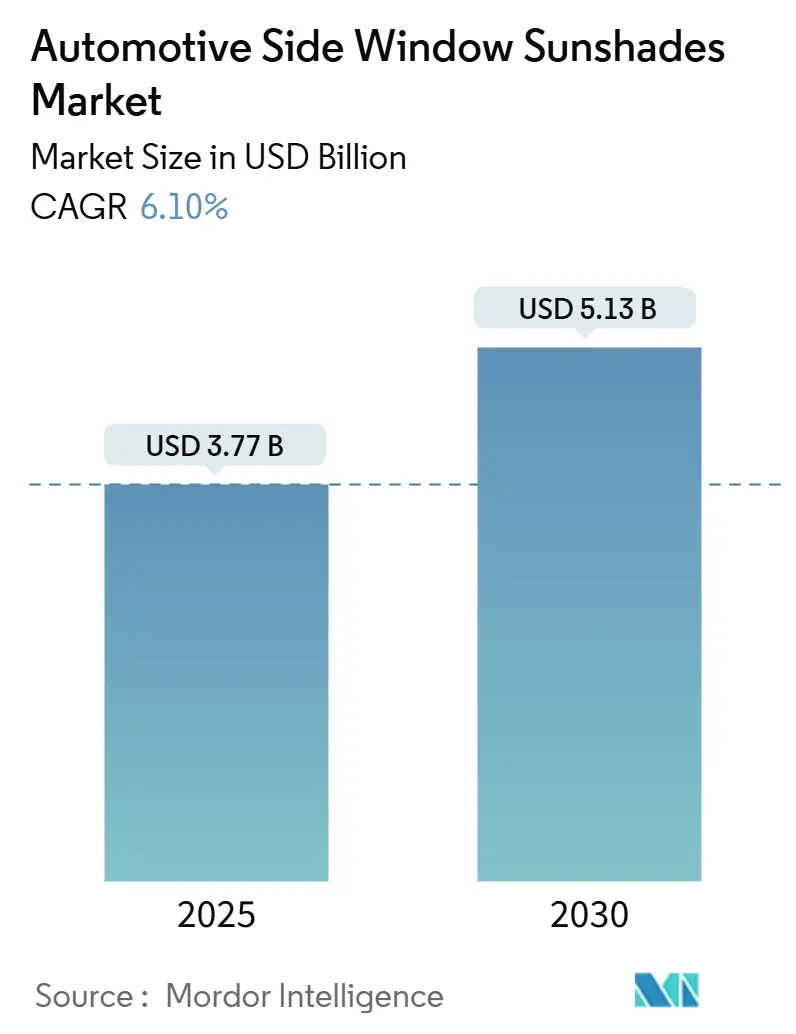
O tamanho do mercado de protetores solares para janelas automotivas foi avaliado em 3,77 milhões de USD em 2025 e estima-se que cresça de 4,00 bilhões de USD em 2026 para atingir 5,38 bilhões de USD até 2031, a um CAGR de 6,10% durante o período de previsão (2026-2031). A demanda é sustentada pela maior atenção ao calor na cabine, à exposição ultravioleta e ao conforto dos passageiros, especialmente em veículos de passeio maiores. O mercado de protetores solares para janelas automotivas também se beneficia das vendas de SUVs e crossovers, que aumentam a quantidade de vidros traseiros para passageiros que requerem cobertura. As montadoras estão tratando os protetores solares como parte dos pacotes de conforto de cabine em veículos de médio e alto padrão, enquanto os canais online facilitam a localização de produtos específicos para cada modelo. Os veículos elétricos acrescentam um caso de uso prático, pois a redução do calor solar pode diminuir a demanda de ar-condicionado e contribuir para a autonomia de condução. O vidro escurecível integrado de fábrica permanece um risco competitivo, pois pode substituir os protetores removíveis em veículos de maior valor.
Principais Conclusões do Relatório
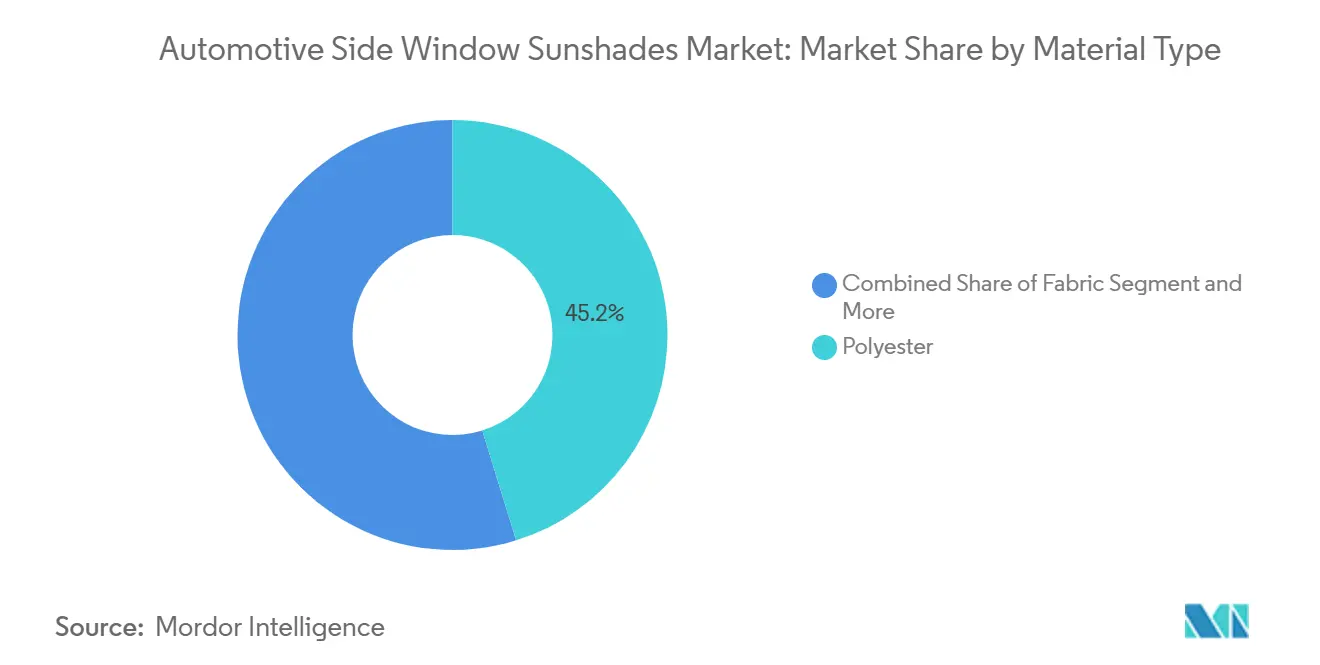
- Por tipo de material, o poliéster reciclado detinha 45,23% da participação do mercado de protetores solares para janelas laterais automotivas em 2025 e está no caminho de expandir a um CAGR de 9,82% até 2031.
- Por tipo de produto, os protetores retráteis lideraram com 38,17% de participação na receita em 2025, enquanto os protetores magnéticos têm previsão de crescer mais rapidamente, a um CAGR de 11,24% até 2031.
- Por aplicação, as soluções para janelas laterais representaram 62,08% do mercado de protetores solares para janelas laterais automotivas em 2025 e têm projeção de continuar avançando a um CAGR de 8,63% até 2031.
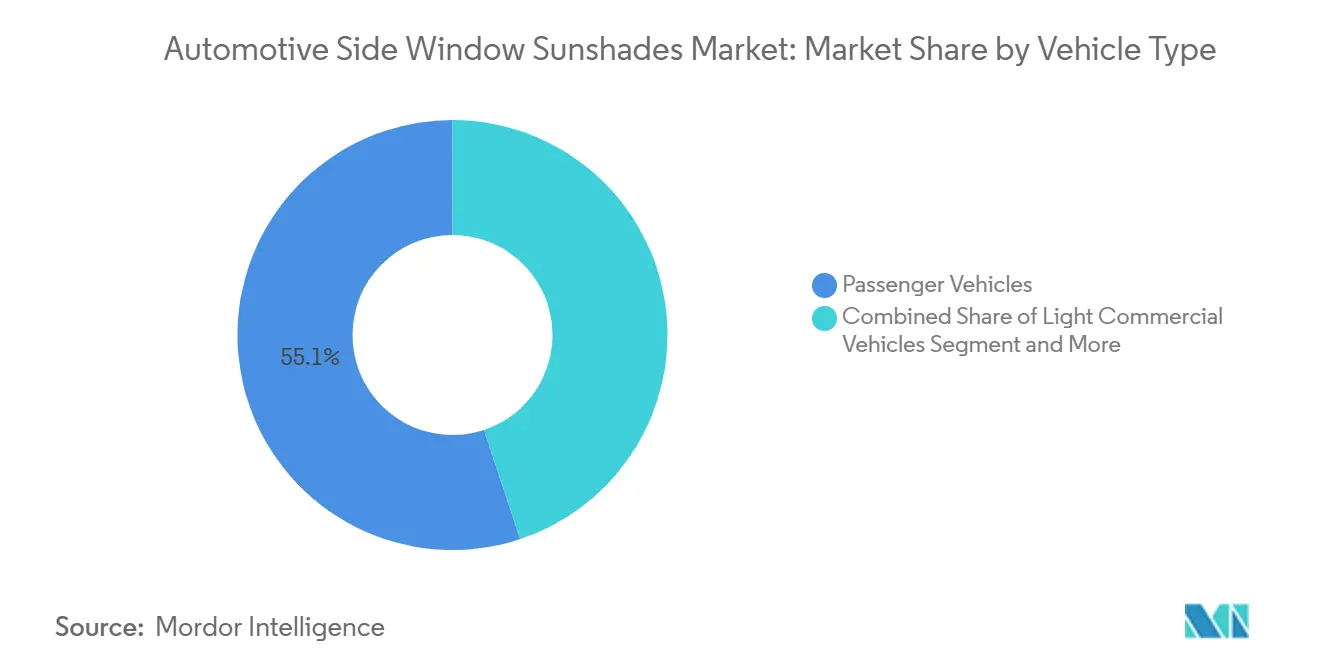
- Por tipo de veículo, os carros elétricos de passeio detinham 55,12% do tamanho do mercado de protetores solares para janelas laterais automotivas em 2025 e estão projetados para expandir a um CAGR de 12,43% entre 2026 e 2031.
- Por canal de vendas, a distribuição OEM detinha 68,05% de participação em 2025, com um CAGR projetado de 10,11% até 2031.
- Por geografia, a Ásia-Pacífico representou 34,09% do tamanho do mercado de protetores solares para janelas laterais automotivas em 2025 e tem projeção de registrar um CAGR de 9,72% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Regulamentações de Proteção UV e Térmica para Segurança de Crianças e Passageiros | +1.8% | Global, com maior aplicação na UE e na América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento Rápido nas Vendas de SUVs e Crossovers Impulsionando a Adoção de Acessórios para Janelas Laterais | +1.2% | América do Norte e Ásia-Pacífico como núcleo, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Expansão do Comércio Eletrônico no Mercado de Pós-Venda para Acessórios de Interior de Veículos | +1.5% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Designs de Encaixe Magnético de Instalação Rápida Impulsionando Compras Recorrentes | +0.9% | Global, com adoção antecipada na Austrália e na América do Norte | Médio prazo (2 a 4 anos) |
| Frotas de Transporte por Aplicativo e por Assinatura Demandando Protetores Removíveis | +0.7% | Centros urbanos da Ásia-Pacífico e da América do Norte | Longo prazo (≥ 4 anos) |
| Têxteis Inteligentes com Reflexão Solar Emergentes Viabilizando Integração com IoT | +0.6% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Regulamentações de Proteção UV e Térmica para Segurança de Crianças e Passageiros
Os marcos regulatórios que regem a proteção de passageiros infantis estão remodelando a demanda do mercado por meio de normas de segurança obrigatórias e protocolos de teste aprimorados. A atualização da Norma Federal de Segurança de Veículos Motorizados nº 213b da NHTSA, com vigência a partir de dezembro de 2026, estabelece requisitos mais rigorosos para sistemas de retenção infantil que influenciam indiretamente o design e a instalação de acessórios para janelas laterais. Essas regulamentações determinam que os acessórios de pós-venda não podem obstruir as ancoragens obrigatórias dos sistemas de retenção infantil, o roteamento dos cintos ou as zonas de visibilidade, criando restrições de design que favorecem soluções OEM integradas em detrimento de produtos de adaptação. Os testes da Agência Australiana de Proteção Radiológica e Segurança Nuclear validaram capacidades de bloqueio UV de até 84,6% para materiais têxteis avançados, estabelecendo referências de desempenho que impulsionam o desenvolvimento de produtos premium[1]. A ênfase regulatória na segurança infantil cria impulsionadores de demanda sustentáveis, pois os requisitos de conformidade não podem ser facilmente contornados por tecnologias alternativas. Os participantes do mercado devem navegar por processos complexos de certificação enquanto mantêm a competitividade de custos, especialmente à medida que as regulamentações se estendem além dos mercados automotivos tradicionais para aplicações de transporte por aplicativo e frotas comerciais.
Crescimento Rápido nas Vendas de SUVs e Crossovers Impulsionando a Adoção de Acessórios para Janelas Laterais
As arquiteturas de SUVs e veículos crossover criam inerentemente superfícies de janelas laterais maiores e posições de assento elevadas que amplificam o ganho de calor solar e os desafios de exposição a raios UV, impulsionando a demanda no mercado de protetores solares para janelas laterais automotivas. A maior altura em relação ao solo e as amplas áreas de envidraçamento desses veículos geram aproximadamente 25% mais acúmulo de calor interno em comparação com sedãs tradicionais, elevando significativamente as taxas de aquisição de acessórios acima das médias de veículos de passeio. A tendência em direção a tetos panorâmicos e janelas laterais maiores nos segmentos premium de SUVs cria demanda adicional por soluções de sombreamento coordenadas que complementem os sistemas de teto instalados de fábrica. A análise do comportamento do consumidor revela que os proprietários de SUVs demonstram uma propensão 40% maior para acessórios interiores de pós-venda em comparação com os proprietários de sedãs, refletindo tanto uma renda disponível mais elevada quanto uma maior preocupação com o conforto dos passageiros durante períodos de viagem prolongados. Os operadores de frotas que gerenciam serviços de aluguel e compartilhamento de veículos com predominância de SUVs especificam cada vez mais soluções de sombreamento removíveis para manter o valor de revenda dos veículos, ao mesmo tempo em que atendem às diversas preferências dos passageiros em diferentes mercados geográficos e condições sazonais.
Expansão do Comércio Eletrônico no Mercado de Pós-Venda para Acessórios de Interior de Veículos
A transformação do comércio digital remodelou fundamentalmente a distribuição de acessórios automotivos, com os canais de comércio eletrônico, incluindo grandes plataformas como Amazon e eBay, registrando forte crescimento Auto Care Association, MEMA Aftermarket Suppliers Release 2024 Joint E-commerce Trends and Outlook Forecast Report, mema, mema.org.">[2]. Ferramentas de compatibilidade específicas por veículo e programas de compatibilidade garantida reduziram o risco de compra do consumidor, viabilizando modelos de venda direta ao consumidor que contornam as redes tradicionais de concessionárias. A previsão de demanda baseada em inteligência artificial e a otimização de estoque permitem que os fornecedores mantenham portfólios de SKU mais amplos, reduzindo os riscos de ruptura de estoque, especialmente para produtos sazonais como protetores solares, que apresentam picos pronunciados de demanda no verão. A tendência de preferência pela instalação faça-você-mesmo, acelerada por conteúdo instrucional online e sistemas de montagem simplificados, expandiu o mercado endereçável além dos canais de instalação profissional. As plataformas de comércio eletrônico fornecem dados valiosos sobre o comportamento do consumidor que permitem marketing direcionado para modelos específicos de veículos, regiões geográficas e padrões sazonais, criando vantagens competitivas para os fornecedores que utilizam efetivamente a análise digital.
Designs de Encaixe Magnético de Instalação Rápida Impulsionando Compras Recorrentes
As inovações em patentes de sistemas de fixação magnética revolucionaram a conveniência de instalação, ao mesmo tempo em que abordam as preocupações dos consumidores sobre danos adesivos às superfícies dos veículos no mercado de protetores solares para janelas laterais automotivas. Clipes de patente para janelas sem moldura e sistemas de montagem magnética inteligente permitem uma instalação sem ferramentas que pode ser concluída em menos de 60 segundos, reduzindo significativamente as barreiras de adoção em comparação com os designs tradicionais de clipes ou ventosas. Esses sistemas mantêm a integridade de fixação em velocidades de rodovia de até 70 km/h, ao mesmo tempo em que permitem a operação parcial da janela, abordando preocupações de segurança e conveniência que anteriormente limitavam a penetração no mercado. A natureza removível dos sistemas magnéticos cria oportunidades de compra recorrente à medida que os consumidores trocam de veículos ou substituem componentes desgastados, gerando maior valor vitalício do cliente em comparação com soluções de instalação permanente. Os materiais magnéticos avançados resistem à desmagnetização causada por temperaturas extremas e interferências eletromagnéticas, abordando as preocupações iniciais de adoção sobre a compatibilidade com sensores de veículos e sistemas eletrônicos que cada vez mais ocupam as áreas modernas de janelas laterais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Vidro Tintado ou Laminado de Fábrica | -1.4% | Global, com maior impacto nos segmentos de veículos premium | Médio prazo (2 a 4 anos) |
| Sensibilidade a Preços em Mercados em Desenvolvimento | -0.8% | Mercados emergentes da Ásia-Pacífico, América Latina, África | Curto prazo (≤ 2 anos) |
| Risco de Interferência Magnética com Sensores de Janelas e Sistemas ADAS | -0.6% | Global, concentrado em veículos com assistência avançada ao condutor | Longo prazo (≥ 4 anos) |
| Preocupações com a Reciclabilidade no Fim da Vida Útil de Protetores de Múltiplos Materiais | -0.4% | Europa e América do Norte, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Vidro Tintado ou Laminado de Fábrica
A integração OEM de tecnologias avançadas de envidraçamento representa a ameaça estrutural mais significativa para a demanda de protetores solares de pós-venda no mercado de protetores solares para janelas laterais automotivas, à medida que os fabricantes de automóveis especificam cada vez mais vidros tingidos de fábrica e laminados com capacidades integradas de proteção UV. O desenvolvimento pela Webasto de envidraçamento PDLC comutável e sistemas de sombreamento integrados em painéis de vidro demonstra a progressão do setor em direção a soluções de envidraçamento multifuncionais que eliminam a necessidade de acessórios separados. Os segmentos de veículos premium já incorporam vidros eletrocrômicos e revestimentos de reflexão solar que oferecem proteção UV comparável, mantendo superfícies de janelas desobstruídas exigidas pelos sistemas avançados de assistência ao condutor. O diferencial de custo entre soluções integradas de fábrica e acessórios de pós-venda continua a diminuir à medida que as tecnologias de envidraçamento alcançam economias de escala, particularmente nas plataformas de veículos elétricos, onde a redução de peso e a eficiência aerodinâmica favorecem abordagens integradas. As vantagens de conformidade regulatória dos sistemas integrados de fábrica, que passam por processos abrangentes de testes de colisão e certificação, criam barreiras adicionais para soluções de pós-venda que devem demonstrar não interferência com sistemas de segurança e mecanismos de proteção dos ocupantes.
Sensibilidade a Preços em Mercados em Desenvolvimento
As restrições econômicas nos mercados emergentes limitam a adoção de soluções premium de protetores solares, criando pressão descendente sobre os preços médios de venda e as margens de lucro em todo o mercado de protetores solares para janelas laterais automotivas. A volatilidade cambial e as estruturas de tarifas de importação nas regiões em desenvolvimento tornam os acessórios importados particularmente vulneráveis à concorrência de preços de fabricantes locais que podem não manter padrões equivalentes de qualidade ou conformidade regulatória. A prevalência de frotas de veículos mais antigos nesses mercados reduz a compatibilidade com sistemas de montagem magnética avançados projetados para perfis de janelas modernos e arquiteturas eletrônicas. Os padrões de compra dos consumidores em mercados sensíveis a preços favorecem a funcionalidade básica em detrimento de recursos premium como têxteis inteligentes ou integração com IoT, limitando as oportunidades de diferenciação de produtos com valor agregado. Os desafios de distribuição em áreas rurais e semiurbanas restringem a penetração do comércio eletrônico, mantendo a dependência de canais de varejo tradicionais com estruturas de custos mais elevadas e seleção limitada de produtos que restringem o potencial de desenvolvimento do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Poliéster Reciclado Lidera a Transição para a SustentabilidadeO poliéster reciclado domina a segmentação por material com 45,23% de participação de mercado em 2025, ao mesmo tempo em que alcança o crescimento mais rápido, com um CAGR de 9,82% até 2031, refletindo o compromisso crescente da indústria automotiva com os princípios da economia circular. Essa dupla posição de mercado decorre da expansão da produção de fio de PET reciclado ContiRe.Tex da Continental em diversas instalações europeias, demonstrando processos de fabricação escaláveis que mantêm os padrões de desempenho ao incorporar até 15 garrafas recicladas por componente automotivo. Os materiais têxteis capturam participação secundária de mercado por meio de aplicações tradicionais e não tecidas, enquanto os componentes plásticos atendem a funções estruturais e de montagem em todas as categorias de produtos. Os materiais de espuma ocupam aplicações de nicho em protetores solares isolados premium, onde o desempenho térmico justifica custos de material mais elevados.
O panorama dos materiais está evoluindo em resposta aos requisitos de conformidade regulatória. A Diretiva da UE sobre Veículos em Fim de Vida exige o uso de plásticos reciclados, incluindo conteúdo proveniente de fluxos de circuito fechado automotivo. As tecnologias avançadas de reciclagem permitem que o poliéster reciclado pós-consumo alcance desempenho comparável ao de materiais virgens em estabilidade UV, resistência à cor e propriedades mecânicas exigidas para aplicações automotivas. Os não tecidos de poliéster reciclado Lutraflor da Freudenberg Performance Materials oferecem menor peso do que os materiais tradicionais, mantendo a estabilidade dimensional e o desempenho acústico. As inovações na cadeia de suprimentos, incluindo programas de devolução e parcerias de reciclagem industrial, estão criando fluxos confiáveis de matéria-prima para materiais reciclados de grau automotivo. Esses desenvolvimentos proporcionam vantagem competitiva aos fornecedores que investem em infraestrutura de economia circular.


Por Tipo de Produto:
A Inovação Magnética Impulsiona a Evolução do MercadoOs protetores magnéticos emergem como o segmento de produto de crescimento mais rápido, com um CAGR de 11,24% até 2031, enquanto os protetores retráteis mantêm a maior participação de mercado, com 38,17% em 2025. Essa diferença de crescimento reflete a preferência do consumidor pela conveniência de instalação e pela proteção da superfície do veículo, pois os sistemas magnéticos eliminam resíduos adesivos e a necessidade de ferramentas que historicamente limitavam a adoção. Os desenvolvimentos de patentes em tecnologia de fixação para janelas sem moldura permitem a montagem segura sem hardware visível, abordando preocupações estéticas enquanto mantém a funcionalidade em velocidades de rodovia. Os protetores estáticos atendem a segmentos de mercado sensíveis ao preço, onde a instalação permanente é aceitável, enquanto os protetores de rolo ocupam aplicações premium que exigem controle preciso de luz e armazenamento compacto.
As tendências de desenvolvimento de produtos enfatizam a multifuncionalidade e as capacidades de integração inteligente, à medida que os fornecedores incorporam sensores de IoT e materiais com reflexão solar que respondem às condições ambientais. A progressão da indústria automotiva em direção a veículos autônomos cria oportunidades para soluções de sombreamento reconfiguráveis que se adaptam a orientações de assentos não tradicionais, conforme demonstrado pelos conceitos de interior flexível da Magna para aplicações de compartilhamento de viagens. As considerações de conformidade regulatória influenciam cada vez mais o design dos produtos, pois os padrões FMVSS exigem que os acessórios mantenham as zonas de visibilidade e evitem interferência com os sistemas de segurança, favorecendo soluções que se integram perfeitamente às arquiteturas dos veículos em vez de retrofits de pós-venda.
Por Aplicação:
A Dominância das Janelas Laterais Reflete o Foco Central do MercadoAs aplicações para janelas laterais detêm 62,08% de participação de mercado em 2025, crescendo a um CAGR de 8,63% até 2031, refletindo a proposta de valor central do segmento de proteção e melhoria do conforto dos passageiros. O foco nessa aplicação decorre da exposição direta das janelas laterais à radiação solar lateral durante períodos prolongados de viagem, o que cria o desconforto mais pronunciado para os passageiros e os maiores riscos de exposição UV. As aplicações para janelas dianteiras permanecem limitadas por regulamentações de visibilidade e requisitos de segurança do motorista, enquanto as soluções para janelas traseiras competem com vidros de privacidade instalados de fábrica e sistemas de desembaçamento integrados. O segmento de janelas laterais se beneficia da clareza regulatória, pois os padrões FMVSS n.º 111 de visibilidade traseira fornecem orientações específicas sobre os níveis de obstrução permitidos, viabilizando o desenvolvimento de produtos em conformidade.
A inovação específica por aplicação concentra-se na compatibilidade com sensores e na integração com sistemas ADAS, pois os veículos modernos incorporam câmeras, radar e sistemas lidar em áreas de janelas que requerem operação desobstruída. Os designs de protetores solares inteligentes incorporam recortes e zonas transparentes que mantêm a funcionalidade dos sensores enquanto fornecem proteção aos passageiros, abordando a tensão fundamental entre os requisitos de conforto e tecnologia de segurança. As aplicações para frotas impulsionam a demanda por soluções removíveis que facilitam a limpeza e a manutenção dos veículos, ao mesmo tempo em que acomodam diversas preferências dos passageiros em casos de uso de compartilhamento de viagens e locação.
Por Tipo de Veículo:
Veículos Elétricos Aceleram o Crescimento do MercadoOs Veículos de Passeio representam 55,12% da segmentação por tipo de veículo em 2025 e alcançam o crescimento mais rápido, com um CAGR de 12,43% até 2031, impulsionados pelas taxas globais de adoção de veículos elétricos e pelos requisitos aprimorados de conforto de cabine em veículos movidos a bateria. As arquiteturas de veículos elétricos criam desafios únicos de gestão térmica, pois o calor residual do motor tradicional não está disponível para aquecimento da cabine, tornando o controle do ganho de calor solar mais crítico para a eficiência energética e a otimização da autonomia. Espera-se que a crescente penetração do mercado de veículos elétricos na China impulsione um crescimento substancial de volume para acessórios que melhoram a usabilidade dos veículos elétricos. Os veículos comerciais leves (VCLs) e os veículos comerciais médios e pesados atendem a aplicações especializadas nas quais o conforto do motorista e a proteção da carga justificam investimentos em acessórios premium.
A transição para veículos elétricos cria oportunidades para soluções de sombreamento inteligente integradas que se comunicam com os sistemas de gestão térmica do veículo para otimizar o consumo de energia, mantendo o conforto dos passageiros. O desenvolvimento de materiais avançados concentra-se em soluções leves que minimizam o impacto na autonomia dos veículos elétricos, enquanto os têxteis inteligentes permitem o controle dinâmico de opacidade com base no estado da bateria e nas condições climáticas. As aplicações para veículos comerciais especificam cada vez mais sistemas de sombreamento removíveis para apoiar a gestão de frotas e a utilização dos veículos em diversos ambientes operacionais e jurisdições regulatórias.
Por Canal de Vendas:
A Integração OEM Ganha ImpulsoOs canais OEM mantêm 68,05% de participação de mercado em 2025, com crescimento de 10,11% até 2031, refletindo a mudança estratégica das montadoras em direção a soluções integradas de fábrica para garantir conformidade regulatória e cobertura de garantia. Essa dominância de canal decorre da capacidade das montadoras de integrar sistemas de sombreamento durante a montagem do veículo, alcançando eficiências de custo e controle de qualidade que as soluções de pós-venda não conseguem igualar. Os canais de pós-venda atendem aos mercados de reposição e atualização, especialmente para veículos mais antigos sem soluções instaladas de fábrica e consumidores que buscam opções de personalização além das especificações OEM. A divisão de canais reflete tendências mais amplas da indústria automotiva em direção à integração vertical e à consolidação de fornecedores, favorecendo relacionamentos estabelecidos de primeiro nível em detrimento da concorrência fragmentada no pós-venda.
A transformação do comércio eletrônico nos canais de pós-venda é impulsionada por ferramentas de compatibilidade específicas por veículo e programas de compatibilidade garantida que reduzem o risco de compra dos consumidores. As plataformas digitais apoiam modelos de venda direta ao consumidor que contornam as redes tradicionais de concessionárias, ao mesmo tempo em que geram dados valiosos sobre o comportamento do consumidor para marketing direcionado e otimização de estoque. As parcerias entre montadoras e fornecedores de pós-venda estão criando modelos de distribuição híbridos que aproveitam as capacidades de integração de fábrica, preservando a flexibilidade e as opções de personalização do pós-venda.
Análise Geográfica
Mercado de Protetores Solares Laterais Automotivos da APAC
A Ásia-Pacífico detém 34,09% de participação de mercado em 2025, expandindo-se a um CAGR de 9,72% até 2031, impulsionada pelo crescimento do mercado automotivo da China e pela acelerada adoção de veículos elétricos, que cria demanda ampliada por acessórios de conforto de cabine. Espera-se que o mercado doméstico de veículos da China se expanda, com os veículos elétricos representando uma parcela significativa das vendas. Esse crescimento criará oportunidades substanciais de volume para soluções de protetores solares integradas e de pós-venda. As vantagens de custo de fabricação da região e a infraestrutura estabelecida de cadeia de suprimentos apoiam o consumo doméstico e os mercados de exportação global. A China é um grande exportador de veículos de passeio. O Japão e a Coreia do Sul contribuem por meio de tecnologias avançadas de materiais e segmentos de veículos premium, enquanto a Índia representa um mercado emergente de crescimento impulsionado pelo aumento da renda disponível e pela urbanização. Os marcos regulatórios regionais enfatizam cada vez mais padrões de segurança infantil e proteção UV alinhados com as melhores práticas globais, criando impulsionadores de demanda padronizados em diversos mercados nacionais.
Mercado de Protetores Solares Laterais Automotivos da América do Norte e Europa
A América do Norte e a Europa representam mercados maduros com marcos regulatórios estabelecidos e demanda por produtos premium que enfatiza qualidade, conformidade com segurança e materiais sustentáveis. Essas regiões impulsionam a inovação em têxteis inteligentes, integração de IoT e soluções de economia circular, conforme demonstrado pelo desenvolvimento da divisão MATERI'ACT da FORVIA de materiais automotivos reciclados e de base biológica que alcançam até 90% de redução de CO2 em comparação com as alternativas tradicionais. Os mercados europeus se beneficiam especialmente das rigorosas regulamentações sobre Veículos em Fim de Vida, que exigem conteúdo reciclado e criam vantagens competitivas para os fornecedores que investem em processos de fabricação sustentáveis. Os mercados norte-americanos demonstram forte adoção do comércio eletrônico e preferências de instalação faça-você-mesmo que favorecem sistemas de montagem magnética e designs de produtos simplificados, mantendo preços premium para recursos e materiais avançados.
Mercado de Protetores Solares Laterais Automotivos da América do Sul e MEA
A América do Sul, o Oriente Médio e a África apresentam oportunidades emergentes, impulsionadas pelo aumento da posse de veículos e pela crescente conscientização sobre os benefícios da proteção UV. No entanto, a sensibilidade ao preço e os desafios de distribuição limitam o crescimento no curto prazo. Essas regiões se beneficiam das exportações de centros de fabricação estabelecidos, especialmente da China, o que apoia a disponibilidade de produtos nos mercados da Rússia e do Oriente Médio. As condições climáticas regionais geram forte demanda por soluções de proteção solar, enquanto o desenvolvimento econômico e as melhorias de infraestrutura expandem gradualmente o mercado endereçável e o alcance da distribuição.

Cenário Competitivo
O mercado de protetores solares para janelas laterais automotivas exibe concentração moderada com concorrência fragmentada entre fornecedores especializados, empresas automotivas estabelecidas de primeiro nível e marcas emergentes de venda direta ao consumidor. Os líderes de mercado aproveitam portfólios de patentes e expertise em conformidade regulatória para manter vantagens competitivas, conforme demonstrado pelos depósitos de patentes para mecanismos de protetores solares semiautomáticos e sistemas de fixação magnética que criam barreiras de entrada para novos participantes. Empresas estabelecidas como Magna International e Webasto possuem capacidades de integração e relacionamentos OEM que permitem soluções instaladas de fábrica, enquanto fornecedores especializados se concentram em canais de pós-venda e inovação em materiais premium. O cenário competitivo recompensa cada vez mais os fornecedores que demonstram credenciais de sustentabilidade e conformidade com a economia circular, pois as OEMs automotivas priorizam parcerias com fornecedores que apoiam seus compromissos ambientais e requisitos regulatórios.
Os padrões de adoção de tecnologia revelam diferenciação estratégica por meio de materiais inteligentes, integração com IoT e processos de fabricação avançados que permitem personalização em massa e compatibilidade específica por veículo. As empresas investem em previsão de demanda baseada em inteligência artificial e otimização de estoque para gerenciar variações sazonais de demanda e portfólios complexos de SKUs em diversas plataformas de veículos e mercados geográficos. Existem oportunidades de espaço em branco em aplicações de veículos autônomos, soluções de gestão de frotas e sistemas integrados de cabine inteligente que coordenam o sombreamento com tecnologias de gestão térmica e monitoramento de ocupantes. Os disruptores emergentes aproveitam plataformas de comércio eletrônico e modelos de venda direta ao consumidor para capturar participação de mercado dos canais de distribuição tradicionais, enquanto os players estabelecidos respondem por meio de iniciativas de transformação digital e estratégias de parceria que combinam escala de fabricação com capacidades de marketing digital.
Líderes do Setor de Protetores Solares para Janelas Laterais Automotivas
-
Macauto Group
-
BOS Group
-
Magna International
-
Webasto SE
-
Ashimori Industry
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Protetores Solares para Janelas Laterais Automotivas
- Macauto Group
- BOS Group
- Magna International
- Webasto SE
- Ashimori Industry
- Continental AG
- Inteva Products
- Yashow Industrial
- Snap Shades
- Trokot
- RVSunshades
- Car Shades (Australia)
- Intro-Tech Automotive
- Cartine Car Accessories
- Ningbo Great Industry
- OAD4x4
- X-Car Australia
- Dr Shadez
- Fresh Promotions
- Hunter Douglas Automotive
- Levolor (Automotive Fabrics)
- Comfortex (Automotive Mesh)
- Solarplexius
- WindowSox

Recent Industry Developments in Mercado de Protetores Solares para Janelas Laterais Automotivas
- Agosto de 2026: A NDR Auto Components anunciou que sua joint venture NDR Hayashi em Bengaluru iniciou as operações em junho de 2026 para fabricar protetores solares. A joint venture também planeja lançar programas de iluminação ambiente para modelos Maruti Suzuki em 2028.
- Julho de 2026: A Volkswagen of America (VWoA) anunciou os preços nos EUA para o novo Atlas 2027. O SUV de médio porte redesenhado começa em 41.610 USD para modelos com tração dianteira e 43.610 USD para modelos com tração nas quatro rodas. O Atlas de segunda geração apresenta estilo exterior atualizado, interior redesenhado e um motor 2.0 litros aprimorado que melhora o desempenho e a eficiência de combustível. A Volkswagen também expandiu os recursos de série em toda a linha para incluir porta-malas elétrico, protetores solares traseiros, carregamento sem fio duplo para celular, Controle de Distância de Estacionamento e tecnologias aprimoradas de assistência ao motorista.


Escopo do Relatório Global do Mercado de Protetores Solares para Janelas Laterais Automotivas
O Mercado de Protetores Solares Automotivos é Segmentado por Material (Tecido, Poliéster, Plástico e Espuma), Tipo de Produto (Rolo, Magnético, Estático e Retrátil), Aplicação (Janela Dianteira, Lateral e Traseira), Tipo de Veículo (Veículos de Passeio, Comerciais Leves e Comerciais Médios e Pesados), Canal de Vendas (OEM e Pós-Venda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). Previsões em Termos de Valor (USD).
| Tecido |
| Poliéster |
| Plástico |
| Espuma |
| Persianas de Rolo |
| Protetores Magnéticos |
| Protetores Estáticos |
| Persianas Retráteis |
| Janela Dianteira |
| Janela Lateral |
| Janela Traseira |
| Veículos de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Tecido | |
| Poliéster | ||
| Plástico | ||
| Espuma | ||
| Por Tipo de Produto | Persianas de Rolo | |
| Protetores Magnéticos | ||
| Protetores Estáticos | ||
| Persianas Retráteis | ||
| Por Aplicação | Janela Dianteira | |
| Janela Lateral | ||
| Janela Traseira | ||
| Por Tipo de Veículo | Veículos de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de protetores solares para janelas laterais automotivas?
O mercado é avaliado em 3,77 bilhões de USD em 2025, crescendo em direção a 5,38 bilhões de USD até 2031.
Qual material lidera a demanda por protetores solares para janelas laterais?
O poliéster reciclado domina com 45,23% de participação e o CAGR mais rápido de 9,82%.
Com que velocidade o segmento de protetores magnéticos está se expandindo?
Os protetores magnéticos têm previsão de crescer a um CAGR de 11,24%, o mais rápido entre os tipos de produto.
Por que os veículos elétricos são importantes para os fornecedores de protetores solares?
Os carros de passeio elétricos detêm 55,12% de participação no segmento e precisam de protetores para limitar a carga do sistema de climatização, crescendo a um CAGR de 12,43%.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico lidera com 34,09% de participação e tem projeção de avançar a um CAGR de 9,72% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
