
Tamanho e Participação do Mercado de Serviços de Compre Agora Pague Depois da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
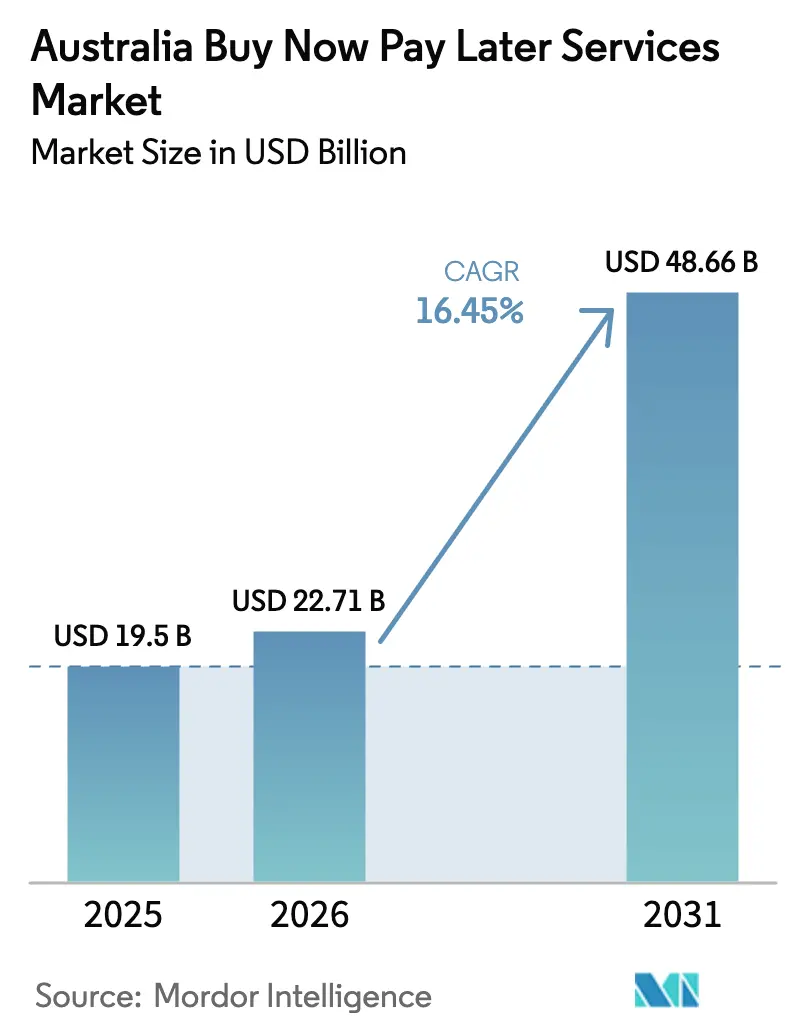
| Tamanho do mercado no ano base (2025) | 19.50 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 48.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.45 % |
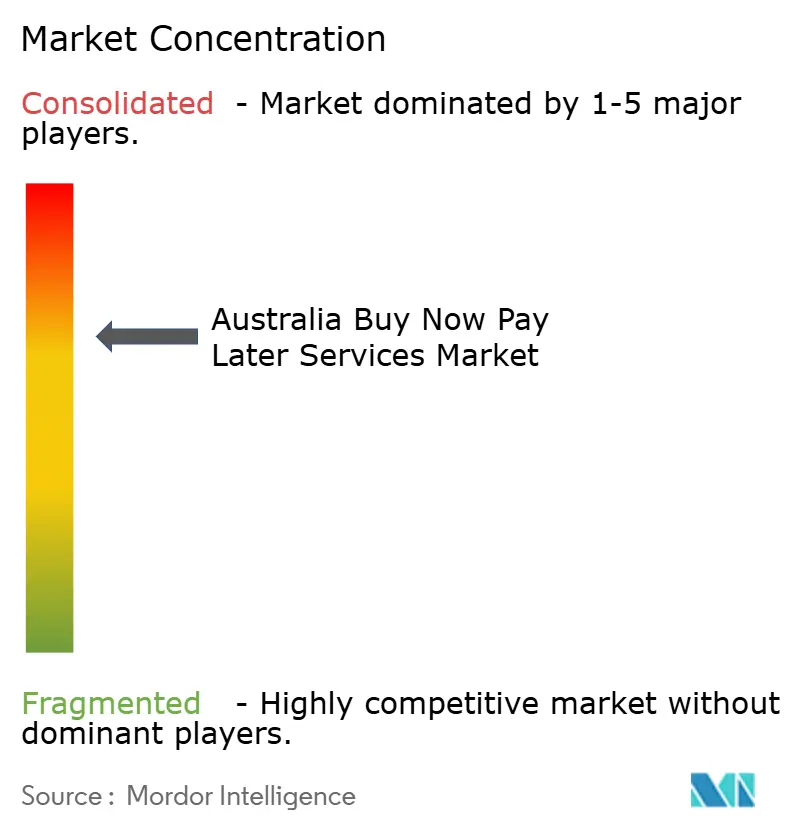
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Compre Agora Pague Depois da Austrália por Mordor Intelligence
O tamanho do mercado de serviços de Compre Agora Pague Depois da Austrália em 2026 é estimado em USD 22,71 bilhões, crescendo a partir do valor de 2025 de USD 19,50 bilhões, com projeções para 2031 apontando USD 48,66 bilhões, crescendo a um CAGR de 16,45% no período de 2026 a 2031. A forte atividade de comércio digital, a alta penetração de smartphones e os trilhos de pagamento em tempo real do NPP continuam a impulsionar o mercado de Compre Agora Pague Depois da Austrália, mesmo com as novas regras de licenciamento de crédito alterando as prioridades competitivas. Os líderes de fintech estão reinvestindo em análise de fraude e aceitação omnicanal, enquanto os bancos aproveitam a infraestrutura de conformidade para escalar. O checkout online permanece o caso de uso dominante, mas as implantações em lojas físicas vinculadas a terminais de PDV sem contato estão se expandindo mais rapidamente. Os provedores que combinam processos de crédito responsável com jornadas de usuário sem atrito têm as melhores chances de capturar participação incremental em um cenário regulatório cada vez mais restrito.
Principais Conclusões do Relatório
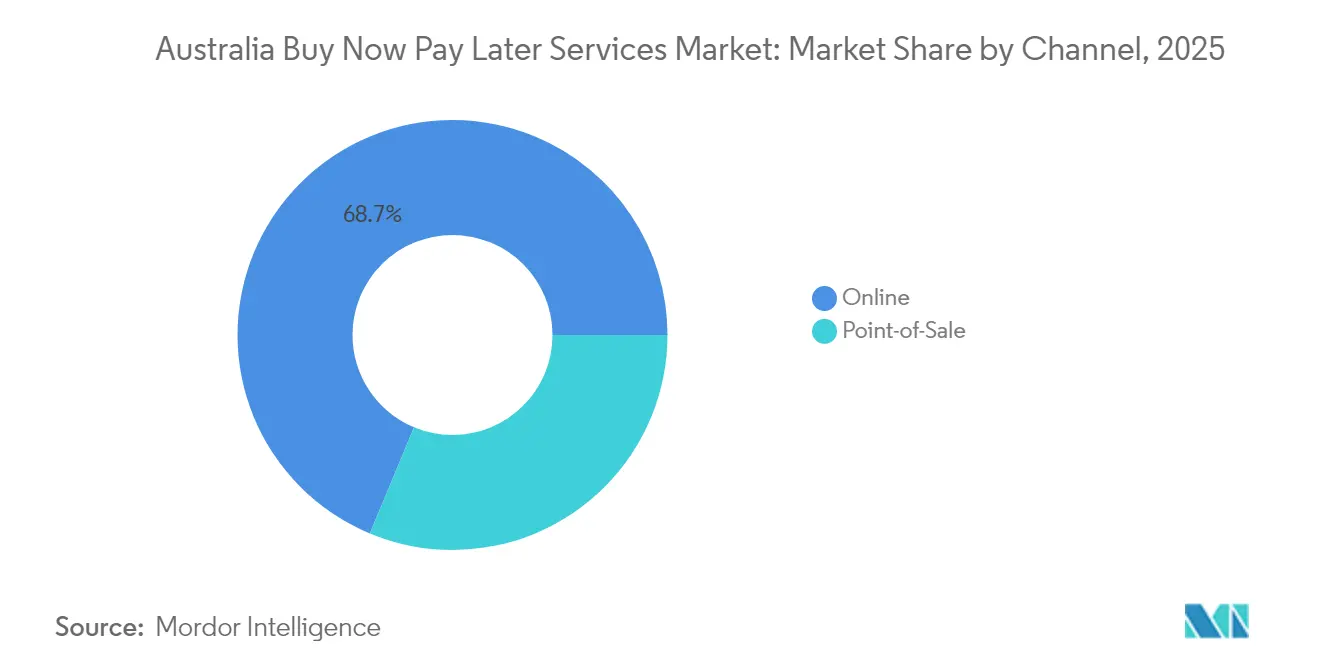
- Por canal, o segmento online detinha 68,72% da participação de mercado de Compre Agora Pague Depois da Austrália em 2025; o Compre Agora Pague Depois em lojas físicas tem previsão de crescer a um CAGR de 18,15% até 2031.
- Por setor de uso final, moda e vestuário liderou com uma participação de 26,85% no mercado de Compre Agora Pague Depois da Austrália em 2025, enquanto saúde e bem-estar deve expandir a um CAGR de 19,42% até 2031.
- Por faixa etária, os millennials controlavam 44,25% do tamanho do mercado de Compre Agora Pague Depois da Austrália em 2025, enquanto a Geração Z registra o maior CAGR projetado, de 19,78%, até 2031.
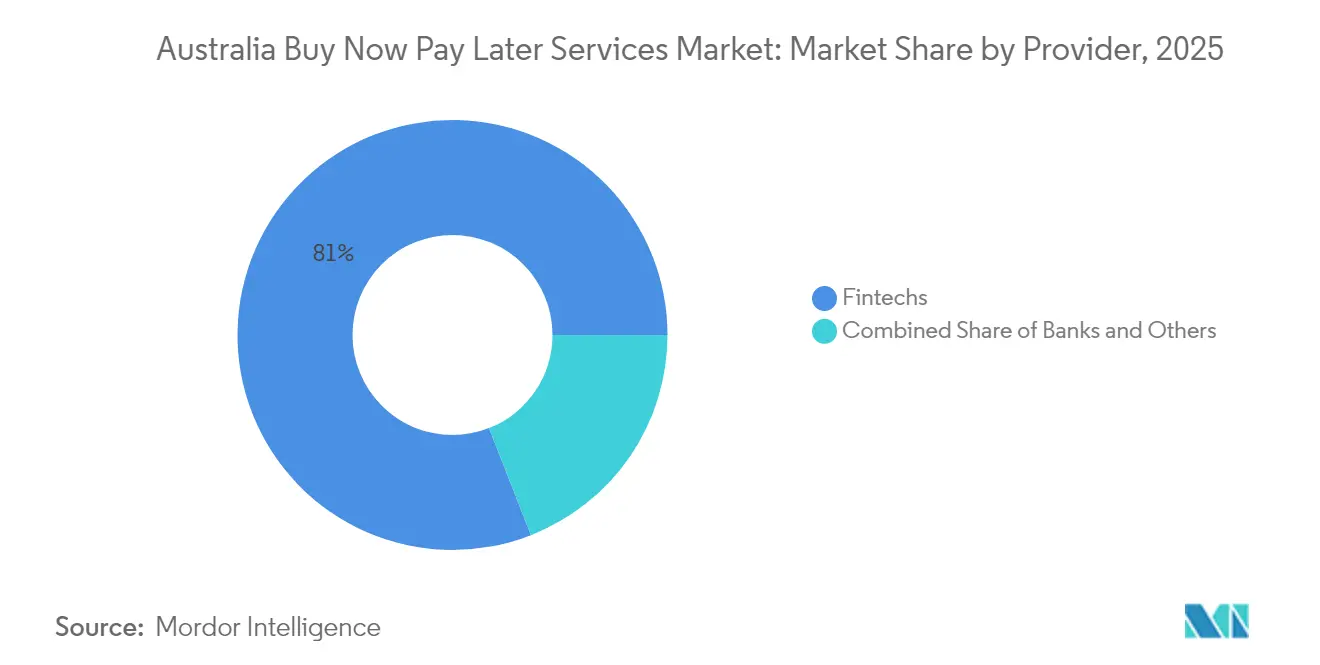
- Por provedor, as fintechs comandavam 80,95% da participação de mercado de Compre Agora Pague Depois da Austrália em 2025, enquanto os bancos têm previsão de registrar um CAGR de 17,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços de Compre Agora Pague Depois da Austrália
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~)% no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Millennials e Geração Z migram para alternativas de crédito | +5.1% | Nacional com concentração urbana | Médio prazo (2 a 4 anos) |
| Adoção por comerciantes para elevar a conversão no e-commerce | +4.2% | Nacional, foco em metrópoles | Curto prazo (≤ 2 anos) |
| Alcance de smartphones e trilhos de pagamento em tempo real do NPP | +3.7% | Nacional | Médio prazo (2 a 4 anos) |
| Integração do Compre Agora Pague Depois em carteiras digitais | +2.9% | Nacional | Curto prazo (≤ 2 anos) |
| Compre Agora Pague Depois em lojas físicas via implantação de PDV | +2.2% | Sydney, Melbourne, Brisbane primeiro | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência de Millennials e Geração Z por Alternativas de Crédito na Austrália
Millennials e Geração Z respondem pelos maiores e de crescimento mais rápido grupos de usuários no mercado de Compre Agora Pague Depois da Austrália, preferindo parcelas previsíveis a cartões rotativos. A Geração Z, por si só, já conta com 58% de penetração e está posicionada para impulsionar 48% dos gastos no varejo nacional até 2030, reforçando uma mudança estrutural de demanda em direção ao crédito sem juros. O menor apetite por cartões tradicionais se alinha às necessidades de orçamento doméstico, e os valores de compra aumentam quando o Compre Agora Pague Depois é apresentado no checkout. O efeito demográfico se multiplica à medida que as coortes mais jovens consolidam os gastos cotidianos em super-apps que combinam pagamentos, recompensas e poupança.
Adoção por Comerciantes Impulsionada por Maiores Taxas de Conversão no E-Commerce Australiano
Comerciantes australianos relatam menor abandono de carrinho e tíquetes médios maiores quando o Compre Agora Pague Depois é oferecido. Um estudo interno da PayPal constatou que 75% dos comerciantes observaram aumentos no valor dos pedidos após adicionar opções de parcelamento. O Compre Agora Pague Depois agora impulsiona cerca de 15% das transações online nacionais, tornando-se um item obrigatório na maioria dos principais sites de varejo. Os comerciantes aproveitam cada vez mais os dados do Compre Agora Pague Depois para aprimorar ofertas de marketing e fidelidade, criando um ciclo de retroalimentação que reforça a adoção. A diferenciação competitiva migra do preço para a flexibilidade de pagamento, e os varejistas omnicanal notam benefícios semelhantes após os lançamentos em lojas físicas.
Alta Penetração de Smartphones e Infraestrutura de Pagamentos em Tempo Real (NPP) Viabilizando Checkouts de Compre Agora Pague Depois sem Atrito
O comércio móvel captura quase todos os compradores digitais na Austrália, sustentado por 95% de uso de smartphones[1]Parlamento da Austrália, "Adoção de pagamentos digitais," aph.gov.au. A Nova Plataforma de Pagamentos (NPP) liquida fundos instantaneamente, permitindo que os provedores de Compre Agora Pague Depois verifiquem contas e desembolsem pagamentos aos comerciantes em tempo real. A autorização sem atrito fortalece a confiança do consumidor, o que é fundamental dado que 68% dos consumidores abandonam o processo se o checkout parecer inseguro. As oportunidades de finanças integradas florescem à medida que os varejistas integram o Compre Agora Pague Depois de forma nativa, em vez de redirecionar para portais externos. Análises de desempenho aprimoradas reduzem ainda mais o risco de fraude e o custo operacional de cada plano de parcelamento.
Integração do Compre Agora Pague Depois com Carteiras Digitais (Apple Pay, Google Pay)
A penetração de carteiras digitais continua crescendo, e os operadores de carteiras agora incorporam o Compre Agora Pague Depois na mesma credencial do dispositivo. A implantação de marca própria da Splitit via Apple Pay e Google Pay permite aprovações de parcelamento por aproximação em qualquer terminal NFC, acelerando o uso nos canais de supermercados e conveniências. A agregação de carteiras elimina a necessidade de aplicativos separados, ressoando fortemente com os usuários da Geração Z que alternam entre telas sociais, bancárias e de compras em uma única sessão. A provisão baseada em token sem atrito reduz a exposição a fraudes e aumenta as taxas de aceitação por parte dos comerciantes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~)% no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras da ASIC/AFIA sobre taxas de atraso e verificações de crédito | -3.6% | Nacional | Curto prazo (≤ 2 anos) |
| Inadimplências de dívidas de consumidores na crise do custo de vida | -2.8% | Distritos de baixa renda | Médio prazo (2 a 4 anos) |
| Cartões de crédito sem juros dos principais bancos | -1.9% | Nacional | Médio prazo (2 a 4 anos) |
| Reação adversa às sobretaxas dos comerciantes | -1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Iminente Endurecimento Regulatório da ASIC/AFIA sobre Taxas de Atraso e Verificações de Crédito
A Lei de Emenda às Leis de Tesouraria (Compre Agora Pague Depois Responsável e Outras Medidas) de 2024 reclassifica o Compre Agora Pague Depois como contratos de crédito de baixo custo. A partir de 10 de junho de 2025, os provedores devem obter licenças de crédito australianas e cumprir as obrigações de crédito responsável. A ASIC emitiu o Guia Regulatório 281 e instou os operadores não licenciados a se candidatarem, sinalizando fiscalização rigorosa[2]Comissão Australiana de Valores Mobiliários e Investimentos, "Guia Regulatório 281 Contratos de crédito de baixo custo," asic.gov.au. Os grupos de consumidores alertam que os tetos de taxas de atraso podem criar um "prêmio de pobreza", enquanto os custos de conformidade pressionam as empresas menores a se fundirem ou saírem do mercado. Os grandes incumbentes com estruturas de risco maduras podem se adaptar, mas o impulso de crescimento desacelera à medida que as regras de subscrição se tornam mais rígidas.
Crescente Inadimplência de Consumidores em Meio à Crise do Custo de Vida
A pressão inflacionária está elevando as taxas de inadimplência. As dívidas incobráveis da Zip Co quadruplicaram em 2022, e a Afterpay experimentou um salto de 50% nas perdas de crédito esperadas. Pesquisas mostram que alguns lares cortam itens essenciais para manter em dia as parcelas, evidenciando a vulnerabilidade nas faixas de menor renda. A Geração Z frequentemente opera várias contas de Compre Agora Pague Depois simultaneamente, o que agrava o risco de pagamento. Os provedores estão respondendo com verificações de acessibilidade impulsionadas por IA, mas o crédito conservador pode reduzir os volumes de transações, moderando o mercado de Compre Agora Pague Depois da Austrália durante períodos de estresse econômico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal: A Dominância Online se Mantém enquanto o Impulso em Lojas Físicas Cresce
O segmento online respondeu por 68,72% da participação de mercado de Compre Agora Pague Depois da Austrália em 2025, refletindo a origem nativa digital do modelo. Integrações simples de widget, autenticação com um clique e liquidação direta nos painéis dos comerciantes preservam a supremacia online. O tamanho do mercado de Compre Agora Pague Depois da Austrália para vendas online ainda se expandirá, mas o crescimento se desacelera gradualmente à medida que a penetração se aproxima da saturação. Os provedores se concentram em pacotes de fidelidade e checkout transfronteiriço para manter o engajamento.
A adoção no ponto de venda torna-se a alavanca mais rápida para volume incremental, avançando a um CAGR de 18,15% entre 2026 e 2031. A aceitação por aproximação, os prompts por QR e as ofertas dinâmicas de parcelamento nos balcões de PDV oferecem aos compradores a mesma flexibilidade que desfrutam online. A infraestrutura sem contato e as credenciais baseadas em token reduzem os obstáculos de implementação, permitindo que até micro-comerciantes ativem o Compre Agora Pague Depois em minutos. À medida que as jornadas omnicanal se fundem, painéis de pagamento consistentes mantêm a confiança do cliente intacta e minimizam o risco de canibalização.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Setor de Uso Final: A Presença da Moda Persiste enquanto a Saúde Acelera
Moda e vestuário reteve 26,85% do tamanho do mercado de Compre Agora Pague Depois da Austrália em 2025, por meio de um ajuste intuitivo entre os ciclos sazonais e os orçamentos de parcelamento. Unidades de manutenção de estoque de alta rotatividade e lançamentos impulsionados por influenciadores sustentam o uso repetido, ancorando a moda como o barômetro de desempenho do setor. Os comerciantes oferecem códigos de desconto exclusivos para o Compre Agora Pague Depois, estimulando a adoção além dos compradores puramente motivados pelo preço.
Saúde e bem-estar emerge como o vertical de crescimento mais rápido, com um CAGR de 19,42% até 2031, sinalizando uma transição do gasto discricionário para o essencial. Fornecedores de serviços dentários, ópticos e de saúde eletiva agora apresentam o Compre Agora Pague Depois nas recepções, frequentemente para tíquetes que superam as economias imediatas. Prazos estendidos de até 24 meses atendem aos orçamentos dos pacientes sem estender as contas a receber dos prestadores. A diversificação cria resiliência anticíclica no mercado de Compre Agora Pague Depois da Austrália, protegendo as receitas quando as categorias de varejo desaceleram.
Por Faixa Etária: Nativos Digitais Moldam a Curva de Uso de Longo Prazo
Os millennials capturaram 44,25% do mercado de Compre Agora Pague Depois da Austrália em 2025, combinando forte poder de compra e familiaridade com aplicativos de fintech. Muitos já possuem múltiplas contas e agora buscam variantes para construção de pontuação de crédito. Gatilhos de ciclo de vida, como mobiliário para casa ou custos de saúde familiar, mantêm esse grupo ativo, e as integrações de fidelidade aprofundam a participação na carteira.
A Geração Z apresenta um CAGR de 19,78% até 2031, tornando-a a faixa central de aceleração para o mercado de Compre Agora Pague Depois da Austrália. O alto tempo de uso de telas móveis e a aversão a dívidas rotativas tornam as parcelas atraentes. Caminhos de checkout social que incorporam o Compre Agora Pague Depois no comércio de criadores de conteúdo ressoam com esse grupo demográfico. Coortes mais velhas, incluindo a Geração X e os Baby Boomers, adotam o Compre Agora Pague Depois quando as parcelas de saúde e viagem ganham visibilidade, ampliando ainda mais o grupo de usuários.
Por Provedor: Escala das Fintechs Encontra o Ressurgimento dos Bancos
Os pioneiros de fintech detinham 80,95% da participação de mercado de Compre Agora Pague Depois da Austrália em 2025, após anos de aquisição liderada pela marca. A Afterpay, sozinha, conta com cerca de 3,5 milhões de usuários locais e se beneficia da solidez do balanço patrimonial da Block. Os roteiros de produtos agora priorizam a prontidão para licenciamento, controles de fraude por IA e prazos de crédito estendidos para manter a liderança.
Os bancos registram o crescimento mais rápido, com um CAGR de 17,55% de 2026 a 2031, ao agrupar o Compre Agora Pague Depois com contas correntes cotidianas. O StepPay do Commonwealth Bank destaca como as aprovações regulatórias existentes, os dados dos clientes e as redes de agências facilitam os desafios de integração. Surgem modelos híbridos, nos quais os bancos fazem a subscrição, mas as fintechs conduzem a experiência no front-end. Com o tempo, planos de parcelamento oferecidos por comerciantes também podem surgir, à medida que grandes varejistas buscam economias em taxas e propriedade de dados, adicionando camadas de concorrência em todo o mercado de Compre Agora Pague Depois da Austrália.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Os corredores metropolitanos na costa leste da Austrália — Sydney, Melbourne e Brisbane — geram cerca de 64,35% dos gastos nacionais com Compre Agora Pague Depois, impulsionados por redes densas de comerciantes e alto uso de carteiras digitais. Os moradores urbanos recebem marketing mais cedo, acelerando os ciclos de adoção. A forte cobertura de fibra óptica e 5G nesses centros reduz a latência do checkout e melhora a conversão.
A Austrália Ocidental e a Austrália do Sul seguem com penetração crescente à medida que os comerciantes locais integram o Compre Agora Pague Depois em plataformas omnicanal. Os consumidores de regiões interioranas inicialmente conheceram o Compre Agora Pague Depois online; agora, as ativações em lojas físicas espelham esse comportamento, reduzindo a lacuna entre urbano e regional. O alcance dos provedores se concentra em associações comerciais e eventos de câmaras de comércio para educar os pequenos comerciantes sobre conformidade e gestão de taxas.
A penetração em áreas rurais é menor, mas carrega perspectivas de longo prazo para o mercado de Compre Agora Pague Depois da Austrália. Limitações de infraestrutura, níveis de renda mais baixos e menos varejistas de grande porte desaceleram a adoção, mas os mercados digitais agregados começam a preencher a lacuna. À medida que os cartões sem contato se tornam ubíquos mesmo nas lojas remotas, os provedores de Compre Agora Pague Depois podem adicionar telas de parcelamento com requisitos mínimos de hardware. Campanhas direcionadas de educação financeira e divulgações transparentes de custos constroem confiança entre os consumidores rurais e os reguladores.
Panorama regulatório
A Austrália trouxe o BNPL para o perímetro estatutário do crédito ao consumidor por meio do Treasury Laws Amendment (Responsible Buy Now Pay Later and Other Measures) Act 2024, colocando os contratos de BNPL sob o National Consumer Credit Protection Act 2009 (National Credit Act) e o National Credit Code como contratos de crédito de baixo custo. A ASIC publicou o Regulatory Guide 281 em maio de 2025 para estabelecer como esses contratos de crédito de baixo custo são tratados, incluindo expectativas modificadas de empréstimo responsável, e sinalizou uma postura de supervisão mais formal para provedores e arranjos de distribuição voltados a comerciantes.
A partir de 10 de junho de 2025, os provedores de BNPL devem possuir (ou modificar) uma licença de crédito australiana e ser membros da Australian Financial Complaints Authority (AFCA), elevando o patamar de conformidade tanto para operadores estabelecidos quanto para os menores. O National Consumer Credit Protection Amendment (Low Cost Credit) Regulations 2025 (registrado em 7 de março de 2025) acrescenta salvaguardas operacionais, como padrões relacionados a tarifas, apertando a economia unitária e aumentando a importância de tomadas de decisão de crédito escaláveis, tratamento de reclamações e estruturas de governança.
Análise da cadeia de valor
A cadeia de valor do BNPL na Austrália começa com o financiamento e a capacidade de risco (balanço patrimonial e facilidades de warehouse), passando pelo design de produtos e subscrição (verificações de acessibilidade financeira e de crédito alinhadas ao arcabouço de contratos de crédito de baixo custo), aquisição e integração de comerciantes (plugins de e-commerce, habilitação de PSP e POS), processamento de transações e liquidação (incluindo fluxos de liquidação em tempo real conectados à New Payments Platform), e finalmente cobranças, suporte em caso de dificuldades financeiras e resolução de disputas (incluindo os canais da AFCA). Insumos de dados, como registros de crédito, sinais de fraude, identidade do dispositivo e análises de conversão de comerciantes, permeiam a subscrição, a prevenção de fraudes e a gestão do ciclo de vida, enquanto as camadas de experiência do cliente cada vez mais residem dentro de carteiras digitais e aplicativos bancários.
A regulamentação e a autorregulação agora moldam os principais gargalos e centros de custo da cadeia. Desde 10 de junho de 2025, os requisitos de licenciamento e de associação à AFCA, junto com as orientações da ASIC no RG 281 e o Low Cost Credit Regulations 2025, acrescentam custos fixos de conformidade e restringem estruturas de tarifas, deslocando a vantagem competitiva para provedores com operações de conformidade maduras e tomadas de decisão automatizadas. A coordenação setorial por meio do Código de Práticas de BNPL da Australian Finance Industry Association (AFIA) atua como uma camada complementar para padrões de conduta e ajuda a normalizar as expectativas de comerciantes e clientes, especialmente à medida que os provedores se expandem do checkout online para o POS em loja física e para verticais de ticket mais alto, como a saúde.
Cenário Competitivo
O mercado de Compre Agora Pague Depois da Austrália apresenta alta concentração. Afterpay e Zip Co formam os líderes duplos, reforçados por aquisições transfronteiriças e integrações tecnológicas estratégicas. A fusão da Afterpay com a Block injeta sinergias de back-end, enquanto a aquisição da Latitude pela Zip amplia sua base de comerciantes e perfis de usuários. Ambas as empresas lideram o marketing para comerciantes que promove o Compre Agora Pague Depois como um tipo de pagamento convencional.
Os bancos tradicionais intensificam a pressão competitiva. O Commonwealth Bank aproveita o StepPay dentro de seu aplicativo de banco digital, acessível instantaneamente por milhões de clientes existentes. O National Australia Bank e o Westpac testam recursos de parcelamento similares, utilizando insights de agências de crédito para manter os níveis de inadimplência dentro dos limiares convencionais de crédito. A entrada dos bancos eleva os padrões médios de conformidade e valida implicitamente a classe de produto junto aos reguladores.
A camada intermediária de crescimento acelerado inclui entrantes globais como Klarna, Sezzle e Laybuy, cada um visando nichos específicos — alimentação, estilo de vida ou varejo transfronteiriço. Plataformas de marca própria como a Splitit potencializam parcelamentos com a marca do comerciante, mantendo os dados dos clientes internamente. Mecanismos de risco impulsionados por IA, vínculos de fidelidade e conjuntos de soluções para o vertical de saúde servem como os novos campos de batalha para diferenciação, sustentando a velocidade de inovação mesmo com o endurecimento das regras de licenciamento.
Líderes do Setor de Serviços de Compre Agora Pague Depois da Austrália
Afterpay Limited
Zip Co Limited
PayPal Australia Pty Ltd
Humm Group Limited
CommBank StepPay (Commonwealth Bank of Australia)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está na ampliação do BNPL para além do varejo online discricionário, alcançando categorias de gasto de maior necessidade, ticket mais alto e mais recorrentes, apoiada por mudanças de produto que alongam os prazos e se integram em pontos de checkout convencionais. O lançamento do Pay Monthly da Afterpay nas Apple Stores na Austrália (planos de 6, 12 ou 24 meses com 0% de juros) demonstra um movimento em direção ao crédito parcelado de maior duração para eletrônicos premium, enquanto a habilitação da opção de pagamento da Zip no checkout do THE ICONIC reforça a atração comercial de grandes comerciantes digitais de alta frequência nos setores de moda e estilo de vida.
Uma segunda oportunidade está na diversificação para serviços adjacentes que mantêm os usuários dentro do aplicativo do provedor e criam novos ciclos de engajamento para subscrição e retenção. O lançamento do ZMobile pela Zip na Austrália, incluindo ativação de eSIM e gestão de planos dentro do aplicativo, sinaliza um caminho para as plataformas de BNPL agruparem serviços cotidianos com pagamentos e identidade, enquanto os bancos continuam a expandir produtos de parcelamento nativos de aplicativo, como o Commonwealth Bank StepPay, usando a infraestrutura existente de licenciamento de crédito. À medida que o piso regulatório (licença de crédito australiana e associação à AFCA) padroniza as expectativas de conformidade, a diferenciação voltada ao comerciante se desloca para aceitação omnichannel, cobertura de carteiras e POS, e ferramentas de risco que sustentam o empréstimo responsável sem adicionar atrito no checkout.
Desenvolvimentos recentes do setor
- Julho de 2026: A Afterpay lançou o Pay Monthly nas Apple Stores na Austrália, permitindo que os clientes dividam compras da Apple em 6, 12 ou 24 parcelas mensais com 0% de juros. A medida amplia o BNPL para compras de maior prazo e ticket mais alto e aprofunda a distribuição por meio de um canal de varejo reconhecido globalmente.
- Maio de 2026: A Zip Co enfrentou uma decisão do Tribunal Superior da Austrália em uma disputa de marca registrada ligada ao nome "Zip", levando a empresa a revisar as implicações de sua marca. A clareza jurídica em torno de nomeação e ativos de marca pode influenciar a eficiência de aquisição de clientes e as negociações com parceiros em um mercado de BNPL altamente concentrado.
- Maio de 2025: A ASIC publicou o Regulatory Guide 281 sobre contratos de crédito de baixo custo, fornecendo orientação operacional para as reformas do BNPL e sinalizando uma supervisão mais estreita. A orientação elevou os requisitos de execução em torno dos controles de empréstimo responsável e da prontidão de conformidade para provedores que operam sob o regime de licenciamento de crédito pós-junho de 2025.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor total das transações de compre agora, pague depois realizadas na Austrália, em que os consumidores dividem uma compra em parcelas de curto prazo no checkout e o pagamento é programado em tranches fixas.
Exclusões de escopo: excluímos arranjos de pague depois entre empresas (business-to-business) e conversões tradicionais de parcelamento de cartão de crédito que não se originam como BNPL no checkout.
Visão geral da segmentação
- Por Canal
- Online
- Ponto de Venda (Loja Física)
- Por Setor de Uso Final
- Eletrônicos de Consumo
- Moda e Vestuário
- Saúde e Bem-Estar
- Melhorias para o Lar
- Viagem e Lazer
- Mídia e Entretenimento
- Outros Setores de Uso Final
- Por Faixa Etária
- Geração Z (18 a 28 Anos)
- Millennials (29 a 44 Anos)
- Geração X (45 a 60 Anos)
- Baby Boomers (61 a 79 Anos)
- Geração Silenciosa (80 Anos e Acima)
- Por Provedor
- Fintechs
- Bancos
- Outros
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental foi usado para mapear o conjunto de demanda e definir as definições corretas de pagamento antes do início de qualquer modelagem. Recorremos a fontes públicas como o Reserve Bank of Australia (estatísticas de pagamentos e crédito ao consumidor), o Australian Bureau of Statistics (gastos domésticos e comércio varejista), publicações da ASIC sobre crédito ao consumidor e design de produtos, e orientações da AUSTRAC que moldam os processos de onboarding e conformidade. Quando relevante, também verificamos divulgações setoriais de grandes comerciantes e participantes de pagamentos, além de relatórios anuais disponíveis publicamente, apresentações a investidores e cobertura de imprensa confiável relacionada à adoção do BNPL.
Para transformar esses insumos em um modelo depurado, usamo-los para criar parâmetros de referência para o total de gastos com varejo e e-commerce, o mix online versus loja física, e os padrões típicos de tamanho de ticket que o BNPL tende a atrair. Também usamos uma assinatura paga de dados financeiros e inteligência de empresas para verificação cruzada de volumes reportados e economia unitária onde os registros públicos eram escassos, e uma base de dados de patentes para identificar mudanças de produto, como cartões virtuais, carteiras dentro do aplicativo e habilitação de POS. As fontes listadas acima são ilustrativas e não exaustivas, e muitas outras referências públicas foram usadas durante a coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
Foram realizadas ligações e pesquisas primárias com participantes do ecossistema de BNPL, incluindo profissionais de pagamentos, equipes financeiras do lado do comerciante, líderes de risco e conformidade, e parceiros de canal que dão suporte ao checkout online e ao POS físico. Usamos essas conversas para testar a adoção por tipo de comerciante, verificar se as taxas de aprovação estavam mudando, entender as tendências de inadimplência e perdas, e acompanhar como as práticas de precificação (tarifas de comerciantes e taxas de atraso) estão mudando junto com a regulamentação e a concorrência.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 14% | Gerentes: 50% |
Dimensionamento e Previsão de Mercado
O dimensionamento central foi construído usando uma reconstrução de demanda top-down, na qual as linhas de base de gastos nacionais com varejo e e-commerce foram traduzidas em valor de BNPL aplicando taxas de adoção e penetração validadas por meio de entrevistas. Para manter os totais realistas, foram então usadas verificações seletivas bottom-up, como a amostragem de volumes de transações reportados, o uso de faixas típicas de tamanho de cesta por categoria de comerciante, e o teste de estresse da adoção implícita para checkout online versus POS em loja física.
Alguns insumos importaram mais do que outros para esse mercado, portanto foram tratados como direcionadores explícitos do modelo. Isso incluiu a participação do varejo online e sua taxa de crescimento, a penetração de BNPL nos checkouts online, o ritmo de habilitação do BNPL em lojas físicas, o tamanho médio do ticket por categorias comuns de BNPL, a taxa de aprovação e o comportamento de uso recorrente, e as mudanças na inadimplência que podem limitar os limites oferecidos. Para a previsão, foi utilizada análise de cenários para que o modelo pudesse refletir diferentes trajetórias para regulamentação, sentimento do consumidor e aceitação dos comerciantes, que são então alinhadas à visão consensual ouvida de especialistas do setor. Quando detalhes no nível da empresa não estavam disponíveis, as lacunas foram tratadas usando faixas conservadoras da pesquisa primária e, em seguida, verificando se os totais implícitos ainda estavam alinhados com os tetos de gastos de varejo.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados cruzadamente com sinais independentes, como tendências do sistema de pagamentos, direção do comércio varejista e a mudança observada no mix entre uso online e em loja física. Se uma métrica se movesse fora de uma faixa razoável, as premissas eram revisadas, os cálculos eram refeitos, e os respondentes eram recontatados para confirmar se a mudança era real ou ruído gerado por dados.
Antes da aprovação final, realizamos revisões internas em múltiplas etapas que comparam variações ano a ano, consistência de unidades e níveis de adoção implícitos por canal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma grande mudança regulatória ou uma oscilação acentuada nas condições de crédito ao consumidor. Pouco antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais recente com base em pontos de dados atualizados e premissas revalidadas.
Comparação do Tamanho do Mercado de Serviços de Compre Agora, Pague Depois na Austrália da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o BNPL na Austrália frequentemente não coincidem, principalmente porque a definição do que é contabilizado não é consistente entre as fontes. As diferenças também surgem quando uma estimativa acompanha o valor das transações no checkout enquanto outra se concentra nas receitas dos provedores, que são muito menores por design.
Ao verificar o valor do checkout omnichannel, atualizar o mix online versus loja física, e revalidar os tamanhos típicos de ticket com insumos do lado do comerciante, a Mordor Intelligence mantém o dimensionamento vinculado ao fluxo de compras do consumidor, em vez de a medidas de renda baseadas apenas em tarifas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,50 bilhões de USD (2025) | |
| Banco de Dados Setorial A | 16,84 bilhões de USD (2024) | Reporta os pagamentos de BNPL para um ano-base diferente e pode aplicar uma divisão de canal simplificada, que pode não captar o aumento quando a aceitação de POS em loja física se expande. |
| Relatório Setorial B | 12,95 bilhões de USD (2024) | Usa uma trajetória de crescimento mais conservadora e pode combinar valor de pagamento com premissas orientadas à receita, o que geralmente reduz o tamanho de mercado declarado em comparação com o acompanhamento do valor de checkout. |
A variação na tabela é explicada principalmente pela forma como cada publicador trata a cobertura de canais e se a métrica é o valor de pagamento ou algo mais próximo da receita do provedor. Nosso modelo permanece replicável porque parte de conjuntos observáveis de gastos de varejo, e é então ajustado por meio de verificações em entrevistas sobre penetração, comportamento de aprovação e ritmo de implementação de POS.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Compre Agora Pague Depois da Austrália?
O tamanho do mercado de Compre Agora Pague Depois da Austrália é de USD 22,71 bilhões em 2026 e tem previsão de atingir USD 48,66 bilhões até 2031.
Com que velocidade o setor está crescendo?
O mercado está se expandindo a um CAGR de 16,45% no período de 2026 a 2031, impulsionado pelo amplo uso de smartphones, trilhos de pagamento em tempo real e adoção por parte dos comerciantes.
Qual segmento detém a maior participação?
Os checkouts online detinham 68,72% da participação de mercado de Compre Agora Pague Depois da Austrália em 2025, refletindo as raízes digitais do modelo.
Qual será o impacto das novas regulamentações?
A partir de junho de 2025, os provedores de Compre Agora Pague Depois deverão possuir licenças de crédito australianas e aplicar verificações de crédito responsável, o que provavelmente promoverá a consolidação entre os operadores menores.
Qual vertical apresenta o crescimento mais rápido?
Saúde e bem-estar lidera com um CAGR de 19,42% até 2031, à medida que os consumidores buscam opções de parcelamento para despesas médicas.
Os bancos estão ingressando no espaço do Compre Agora Pague Depois?
Sim, bancos como o Commonwealth Bank relatam crescimento de dois dígitos para seus serviços internos de Compre Agora Pague Depois, aproveitando as estruturas de conformidade existentes para escalar rapidamente.
Página atualizada pela última vez em:



