
Tamanho e Participação do Mercado de Soluções de Otimização de Ativos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
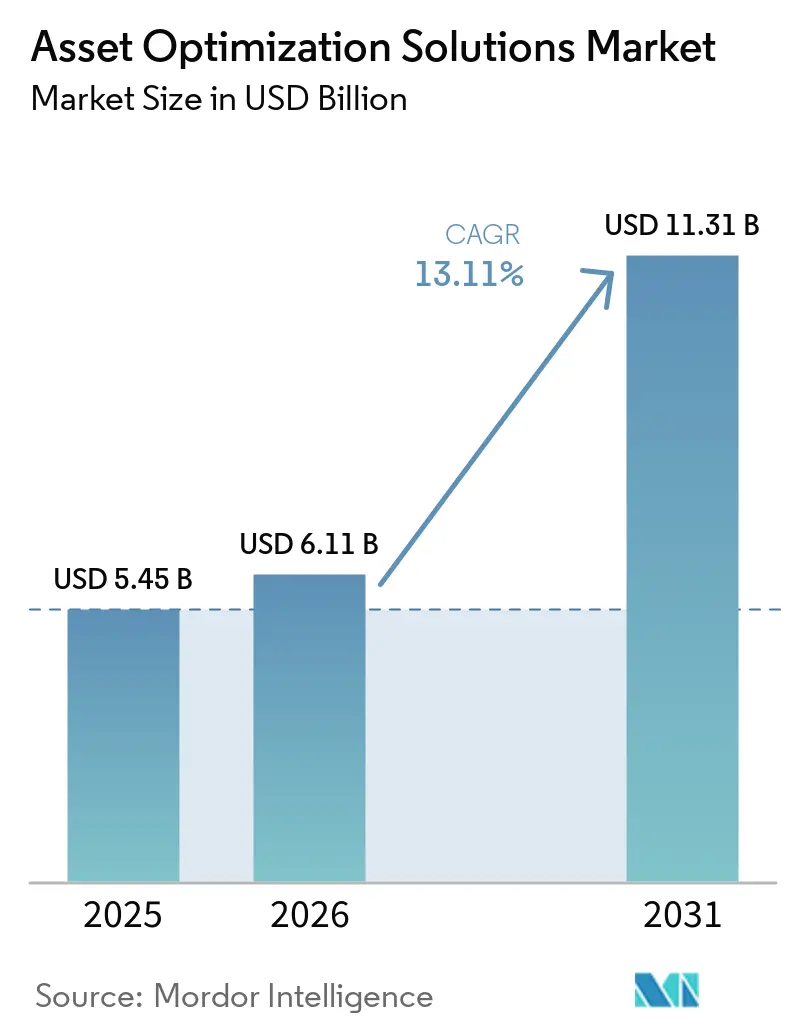
| Tamanho do Mercado (2026) | 6.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções de Otimização de Ativos por Mordor Intelligence
O tamanho do mercado de soluções de otimização de ativos foi avaliado em USD 5,45 bilhões em 2025, USD 6,11 bilhões em 2026, e espera-se que atinja USD 11,31 bilhões até 2031, a um CAGR de 13,11% durante o período de previsão (2026-2031). Os operadores industriais agora tratam a gestão do desempenho de ativos como uma alavanca competitiva, e não como uma tarefa de retaguarda, porque gêmeos digitais, análises de borda e regras de contabilidade de carbono direcionam o capital para equipamentos que funcionam por mais tempo e de forma mais limpa. O software ainda gera a maior parte da receita, mas os serviços favoráveis à terceirização estão crescendo mais rapidamente à medida que as empresas lutam para encontrar talentos em ciência de dados. Os projetos de implantação híbrida conciliam os mandatos de controle local com a computação em escala de nuvem, enquanto a adoção vertical se amplia além do petróleo e gás para a saúde, o transporte e a manufatura discreta. Regionalmente, a América do Norte permanece a âncora de gastos, mas a Ásia-Pacífico está fechando a lacuna com base em programas de modernização apoiados pelo governo e investimentos em projetos greenfield.
Principais Conclusões do Relatório
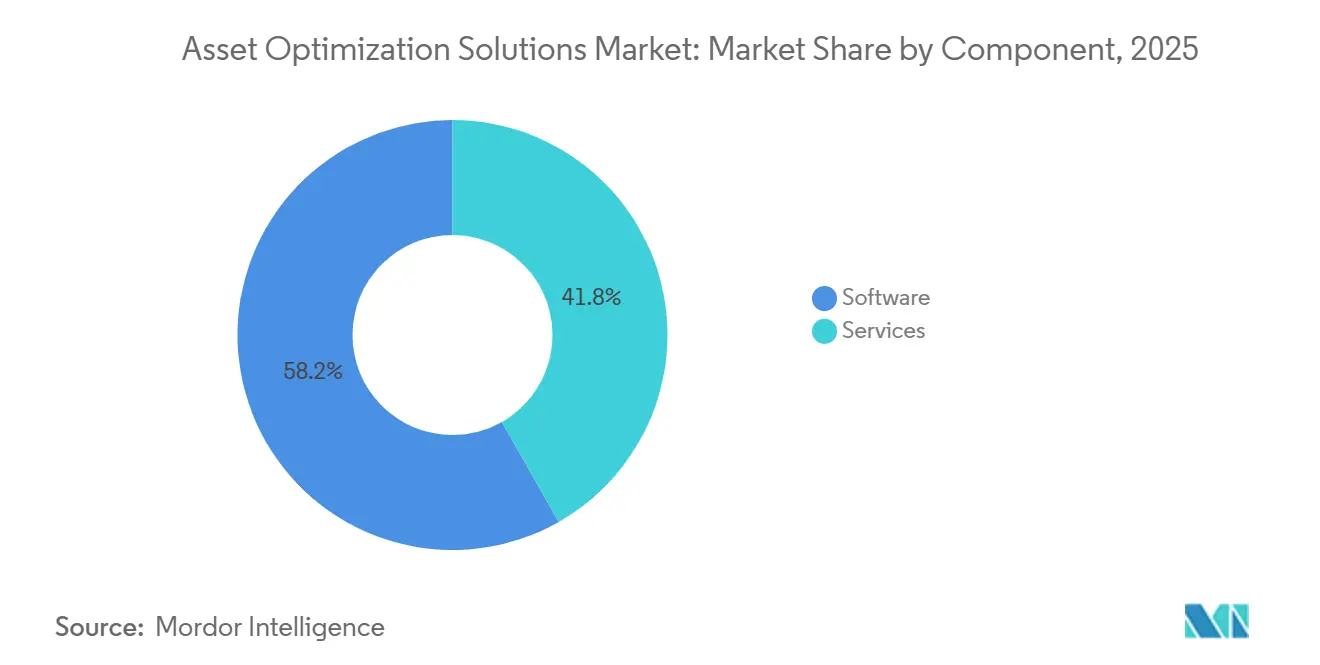
- Por componente, os serviços estão se expandindo a um CAGR de 14,91% até 2031, enquanto o software reteve 58,23% da participação de receita em 2025.
- Por modo de implantação, o modo de implantação híbrida deve avançar a um CAGR de 14,23% até 2031, enquanto a nuvem detinha 48,34% da participação do mercado de soluções de otimização de ativos em 2025.
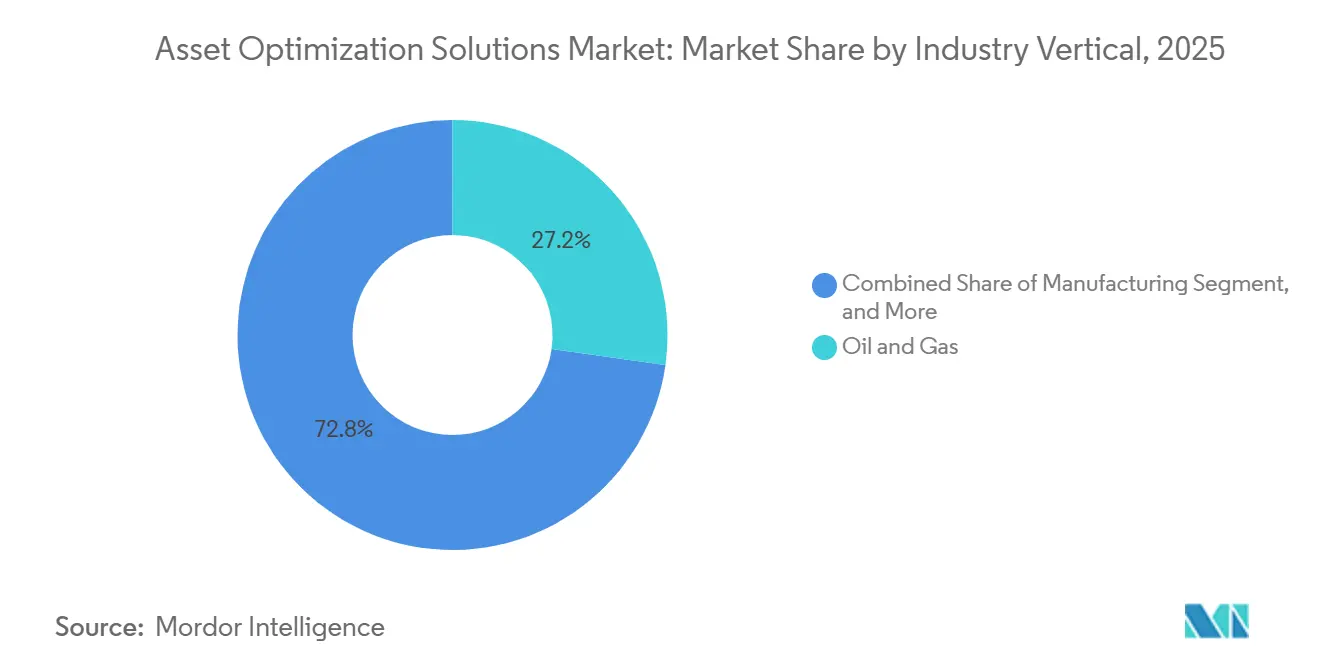
- Por vertical do setor, o petróleo e gás comandou 27,23% dos gastos de 2025, mas a saúde deve avançar a um CAGR de 13,91% até 2031.
- Por tamanho de empresa, as grandes empresas capturaram 67,76% da receita de 2025, mas as pequenas e médias empresas estão progredindo a um CAGR de 14,52% graças aos preços de SaaS.
- Por geografia, a América do Norte liderou com 33,64% das vendas globais em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido a um CAGR de 13,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Soluções de Otimização de Ativos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Digitalização das Operações Industriais | +3.2% | Global, especialmente nos polos de manufatura da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Foco em Manutenção Preditiva para Reduzir Paralisações Não Planejadas | +2.8% | Global, liderado por petróleo e gás, energia e manufatura | Curto prazo (≤ 2 anos) |
| Ascensão das Plataformas de Internet Industrial das Coisas | +2.4% | Núcleo da Ásia-Pacífico com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Integração de Gêmeos Baseados em Física com Análises de IA | +2.1% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| KPIs de Intensidade de Carbono Impulsionando Programas de Eficiência de Ativos | +1.6% | Europa, América do Norte, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Conformidade com Estruturas Regulatórias de Segurança Rigorosas | +1.0% | Global, mais elevado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Digitalização das Operações Industriais
Ativos brownfield com média de 25 a 30 anos de idade estão sendo modernizados com sensores, gateways e APIs de nuvem em velocidade recorde. A Plataforma Indústria 4.0 da Alemanha impulsionou 12.000 plantas a adotar gêmeos digitais até 2025, e o Indústria do Futuro da França direcionou EUR 10 bilhões (USD 11,3 bilhões) para atualizações semelhantes.[1] Fabricantes ágeis que aproveitaram esses programas reduziram os tempos de troca em 40%, conquistando pedidos durante a escassez de semicondutores de 2024.[2]
Foco em Manutenção Preditiva para Reduzir Paralisações Não Planejadas
A Cummins economizou USD 18 milhões em 2025 ao detectar precocemente o desgaste de rolamentos, enquanto operadores de usinas de energia estenderam o tempo de funcionamento de turbinas em até 15% com agendamento baseado em condições.[3] Modelos de aprendizado de máquina agora preveem falhas com 30 a 60 dias de antecedência com precisão próxima a 90%, tornando a implantação de sensores economicamente atraente. As frotas de logística espelham a tendência; a UPS obteve USD 400 milhões em economias de combustível e manutenção naquele ano.[4]
Ascensão das Plataformas de Internet Industrial das Coisas
A China tornou obrigatórias as interfaces de Internet Industrial das Coisas em todos os novos equipamentos industriais acima de 100 kW a partir de 2025, conectando 300.000 fábricas e gerando 2,5 exabytes de dados anualmente. A implantação de 50.000 sensores da Saudi Aramco em Ghawar otimizou a pressão de injeção e estendeu a vida útil do campo em até sete anos. A análise de borda local reduz os tempos de resposta, conferindo aos líderes uma vantagem distinta em rendimento e confiabilidade.
Integração de Gêmeos Baseados em Física com Análises de IA
O Digital Twin Composer da Siemens, apresentado em 2026, combina modelos termodinâmicos com IA generativa para testar virtualmente os equipamentos sob estresse e reduzir os ciclos de simulação em 60%. As redes neurais informadas pela física da BASF adicionaram 3% de rendimento em seu polo químico de Ludwigshafen em 2025, equivalente a EUR 45 milhões (USD 50,9 milhões) em margem. A capacidade de extrapolar além dos intervalos históricos é agora um requisito indispensável para setores com uso intensivo de processos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial de Capital | -1.8% | Global, mais acentuado na América do Sul, África e PMEs | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de Cibersegurança em Ativos Conectados | -1.4% | Global, crítico na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Talentos Internos em Ciência de Dados | -1.1% | Global, grave na Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Silos de Dados Brownfield Fragmentados em Plantas Legadas | -0.9% | Ativos envelhecidos da América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital
Programas em escala completa, com custo entre USD 2 e 15 milhões, estendem os retornos para 3 a 5 anos, desencorajando os adotantes do mercado intermediário. Em 2025, a Petrobras adiou uma atualização planejada de USD 200 milhões, citando custos de empréstimos superiores a 12%. Embora os modelos de SaaS aliviem a pressão financeira, eles dependem de largura de banda confiável, um desafio tanto para minas remotas quanto para plataformas offshore. Além disso, o alto investimento inicial e as complexidades operacionais limitam ainda mais a adoção entre os players menores. As empresas estão explorando modelos híbridos para equilibrar custos e desafios de infraestrutura.
Vulnerabilidades de Cibersegurança em Ativos Conectados
A CISA registrou 1.087 vulnerabilidades de controle industrial em 2024, um aumento de 22% em relação ao ano anterior. A Dragos constatou que o tempo de inatividade por ransomware tem uma média de 11 dias a USD 8,3 milhões por incidente. Os compradores agora exigem segmentação de confiança zero, acrescentando 15 a 20% aos orçamentos dos projetos e prolongando as provas de conceito. Isso ressalta a crescente complexidade dos desafios de cibersegurança enfrentados pelas indústrias globalmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços Superam o Software à Medida que a Complexidade Aumenta
A receita de serviços no mercado de soluções de otimização de ativos cresceu 14,91% ao ano até 2031, à medida que as empresas enfrentavam lacunas de integração e ciência de dados. A nona versão do IBM Maximo ainda requer de 6 a 12 meses de configuração especializada, reforçando a demanda por consultoria e serviços gerenciados. Os fornecedores estão se voltando para contratos baseados em resultados, com a AspenTech derivando 40% do faturamento de serviços que incluem garantias de tempo de atividade. O tamanho do mercado de soluções de otimização de ativos para serviços deve ampliar sua liderança à medida que a escassez de mão de obra persiste.
O software, embora mais lento, permanece indispensável. As atualizações de plataforma agrupam kits de ferramentas de IA e painéis de baixo código, mas os clientes que carecem de disciplina de governança correm o risco de proliferação de dados. As atualizações contínuas também pressionam as equipes internas a manter as habilidades atualizadas, impulsionando novos ciclos de terceirização e reforçando o ciclo de crescimento dos serviços. A crescente dependência de ferramentas de automação e impulsionadas por IA também está levando as organizações a reavaliar suas estratégias de transformação digital para permanecerem competitivas.


Por Modo de Implantação: O Híbrido Combina Controle com Escala
A nuvem hospedou 48,34% dos gastos de 2025, principalmente para treinamento de modelos com uso intensivo de computação, mas os setores regulamentados insistem que os loops de controle críticos para a segurança permaneçam locais. O EcoStruxure da Schneider Electric posiciona controladores de borda no local enquanto encaminha dados anonimizados para o Azure para análises de frota, reduzindo os custos de saída em 70 a 80%. O híbrido, portanto, oferece o menor custo total de propriedade sem comprometer a soberania sob a Lei de Segurança de Dados da China.
Os operadores também valorizam a continuidade dos negócios. Durante as interrupções de internet de 2025, as plantas que executavam arquiteturas híbridas sustentaram a produção usando caches de IA locais. Como resultado, o tamanho do mercado de soluções de otimização de ativos vinculado a implantações híbridas deve registrar o CAGR mais rápido até 2031, superando as adições de nuvem pura em manufatura, utilidades e produtos farmacêuticos.
Por Vertical do Setor: A Saúde Emerge como o Segmento de Crescimento Mais Rápido
O petróleo e gás reteve 27,23% dos gastos de 2025, justificado pelo impacto de USD 5 milhões por dia decorrente de paralisações offshore. O gêmeo digital do Mar do Norte da Shell reduziu o tempo não produtivo em 18%. No entanto, os hospitais agora buscam economias semelhantes; o conjunto de manutenção com IA da GE HealthCare reduziu as interrupções de scanners de ressonância magnética em 30% em 2025. Sob o modelo de cuidados baseados em valor, os horários de imagem perdidos geram penalidades de reembolso, transformando o tempo de atividade em proteção de receita.
O transporte e a mineração seguem de perto, enquanto os processadores de alimentos implantam otimizadores de agendamento para reduzir as paralisações de produção causadas por saneamento. A participação do mercado de soluções de otimização de ativos capturada pela saúde deve crescer à medida que as frotas de equipamentos de diagnóstico aumentam e os modelos de reembolso se tornam mais rigorosos. Além disso, o crescente foco na eficiência operacional e na redução de custos está impulsionando ainda mais a adoção dessas soluções em todos os setores.

Por Tamanho de Empresa: As PMEs Fecham a Lacuna Digital
As grandes empresas ainda detêm uma participação majoritária de 67,76%, aproveitando as economias de escala para financiar implantações em vários locais. No entanto, os preços de SaaS desbloquearam o setor de soluções de otimização de ativos para empresas com menos de 500 funcionários. A IFS conquistou 400 desses clientes em 2025 com planos de pagamento por ativo. Os tempos de implantação agora têm uma média de 8 a 12 semanas, comprimindo os ciclos de caixa e validando o investimento mais rapidamente.
À medida que os fluxos de trabalho preditivos substituem as rondas manuais, as PMEs estão se tornando mais enxutas e ágeis. Esse segmento demográfico deve crescer a uma taxa superior a 14% de CAGR, levando os fornecedores a redirecionar cada vez mais seus roteiros de produtos para aplicativos móveis fáceis de usar e pacotes de análises padronizados. Espera-se que a adoção dessas tecnologias melhore a eficiência operacional e impulsione a diferenciação competitiva para as PMEs no período de previsão.
Análise Geográfica
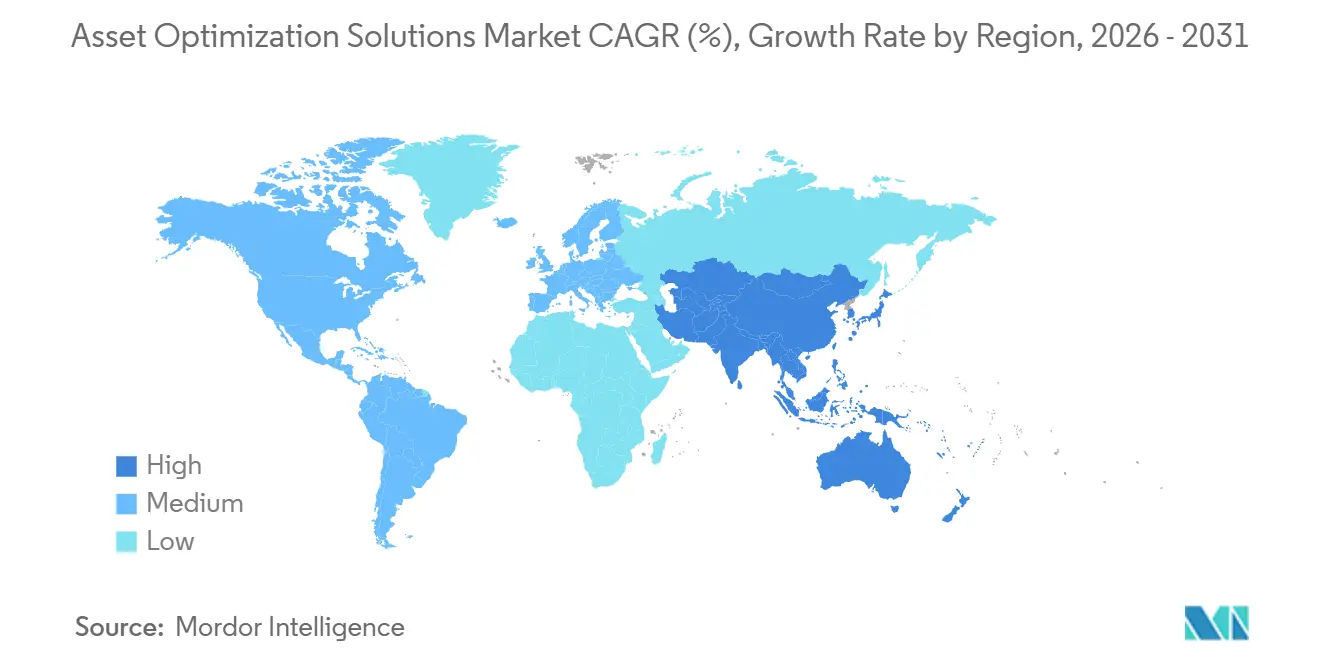
A América do Norte gerou 33,64% da receita global em 2025 e deve avançar próximo a um CAGR de 12,8% até 2031. As regras de gestão de riscos da Agência de Proteção Ambiental dos EUA e os mandatos de segurança de processos da Administração de Segurança e Saúde Ocupacional obrigam os operadores de produtos químicos e refinarias a implementar monitoramento contínuo de condições. Os produtores de areias betuminosas do Canadá, como a Suncor, reduziram as razões de vapor em 7% usando otimização, diminuindo a intensidade de carbono e as contas de combustível. As plantas orientadas para exportação do México integram a manutenção preditiva para cumprir os compromissos de entrega pontual de 99,5% para as montadoras.
A Ásia-Pacífico é o escalador mais rápido com um CAGR de 13,63%. O 14º Plano Quinquenal da China direciona USD 1,4 trilhão para fábricas inteligentes, visando 70% de digitalização das grandes empresas industriais até 2027. O Programa Nacional de Infraestrutura de USD 1,5 trilhão da Índia incorpora especificações de gestão de ativos nas aquisições, garantindo que novos portos e usinas de energia sejam lançados com análises integradas. A Sociedade 5.0 do Japão funde tecnologia ciberfísica com colaboração humano-robô, enquanto as nações da ASEAN replicam as melhores práticas globais em novas plantas, contornando as restrições legadas.
A Europa capturou 24,1% do faturamento de 2025 e deve crescer a aproximadamente 12,5% de CAGR. Os guias de interoperabilidade da Plataforma Indústria 4.0 reduziram os custos de implantação em até 25%. A Estratégia de Descarbonização Industrial do Reino Unido, no valor de GBP 1 bilhão (USD 1,27 bilhão), financia setores de uso intensivo de energia que adotam a otimização. A envelhecida frota nuclear da França depende de análises preditivas para justificar extensões de licença, adiando USD 80 bilhões em despesas de capital. O Oriente Médio e a África, liderados pela Visão Saudita 2030, incorporam a otimização na capacidade de mineração e petroquímica, enquanto os projetos-piloto da América do Sul permanecem cautelosos em meio às oscilações cambiais.

Cenário Competitivo
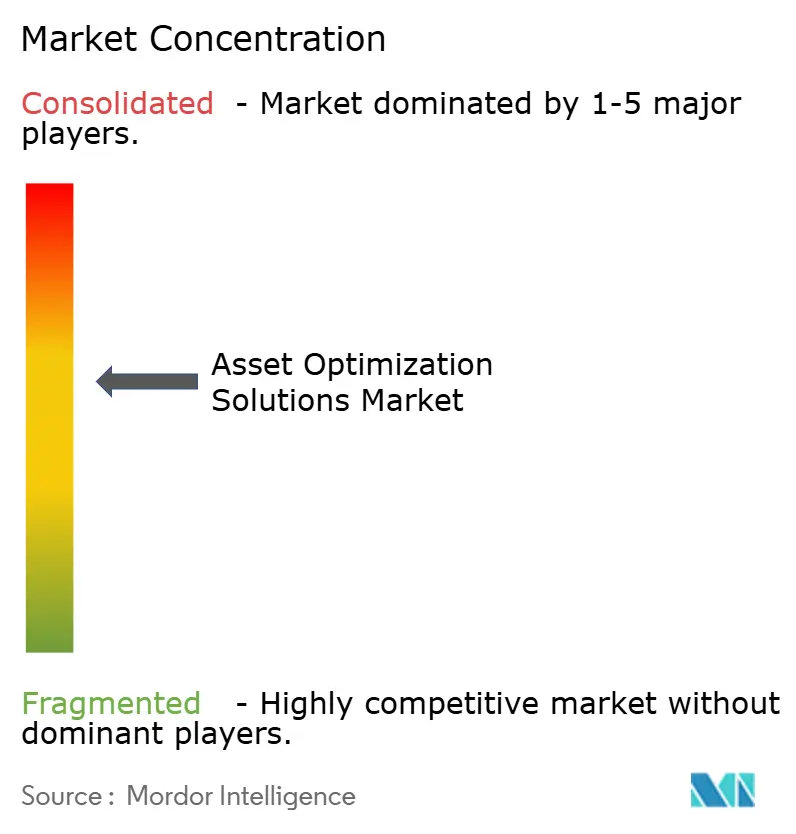
Aproximadamente 55 a 60% da receita de 2025 estava concentrada nos dez principais fornecedores, indicando concentração moderada. Os líderes em automação — Siemens, ABB, Schneider Electric, Honeywell e Rockwell Automation — vendem cruzadamente aplicativos de otimização em suas bases de controle instaladas, criando altos custos de troca. A aquisição da Altair pela Siemens por USD 10,6 bilhões formou um conjunto completo de gêmeos digitais que abrange desde o projeto até o descomissionamento. Os players de TI empresarial — SAP, Oracle e IBM — incorporam análises na camada de ERP, facilitando a adoção cultural entre as equipes de compras e manutenção.
Espaços em branco persistem em nichos do mercado intermediário onde os titulares atendem em excesso. A Uptake Technologies empacota bibliotecas específicas do setor que são implantadas em menos de 90 dias, atraindo fabricantes com equipes de TI limitadas. A participação em padrões está se tornando um fosso, com fornecedores moldando protocolos IEEE e IEC para favorecer seus modelos de dados. Os depósitos de patentes em torno de aprendizado por reforço e treinamento federado aumentaram 18% em 2025, enfatizando a corrida para automatizar tarefas de ciência de dados.
Os investidores estão canalizando cada vez mais capital para arquiteturas ciberseguras e configurações sem código. Eles são particularmente atraídos por plataformas que combinam detecção de anomalias com otimização. Esse duplo foco não apenas aborda os principais desafios do setor, mas também aumenta o apelo para compradores que priorizam a conformidade. Além disso, a integração dessas funcionalidades ajuda as empresas a simplificar as operações enquanto mitigam os riscos potenciais associados às ameaças cibernéticas.
Líderes do Setor de Soluções de Otimização de Ativos
-
International Business Machines Corporation
-
General Electric Company
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A Siemens lançou o Digital Twin Composer, reduzindo os ciclos de simulação em 60% e permitindo a otimização de agendamentos em tempo real.
- Dezembro de 2025: A ABB adquiriu a Sevensense Robotics para adicionar capacidades de inspeção autônoma que reduzem a exposição humana em zonas perigosas.
- Novembro de 2025: A Schneider Electric incorporou os serviços Azure OpenAI ao EcoStruxure Asset Advisor, reduzindo o diagnóstico de anomalias de horas para minutos.
- Outubro de 2025: A Honeywell lançou o Forge Enterprise Performance Management, unindo painéis de ativos, energia e emissões em um único conjunto certificado pela ISO 50001.


Escopo do Relatório Global do Mercado de Soluções de Otimização de Ativos
O Relatório Global do Mercado de Soluções de Otimização de Ativos é Segmentado por Componente (Software, Serviços), Modo de Implantação (Local, Nuvem, Híbrido), Vertical do Setor (Petróleo e Gás, Energia e Utilidades, Manufatura, Transporte e Logística, Saúde, Outros Verticais do Setor), Tamanho de Empresa (Grandes Empresas, Pequenas e Médias Empresas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Local |
| Nuvem |
| Híbrido |
| Petróleo e Gás |
| Energia e Utilidades |
| Manufatura |
| Transporte e Logística |
| Saúde |
| Outros Verticais do Setor |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Modo de Implantação | Local | ||
| Nuvem | |||
| Híbrido | |||
| Por Vertical do Setor | Petróleo e Gás | ||
| Energia e Utilidades | |||
| Manufatura | |||
| Transporte e Logística | |||
| Saúde | |||
| Outros Verticais do Setor | |||
| Por Tamanho de Empresa | Grandes Empresas | ||
| Pequenas e Médias Empresas (PMEs) | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de soluções de otimização de ativos em 2026?
O tamanho do mercado de soluções de otimização de ativos é de USD 6,11 bilhões em 2026 e deve atingir USD 11,31 bilhões até 2031, expandindo-se a um CAGR de 13,11%.
Qual categoria de componente está crescendo mais rapidamente?
Os serviços são o componente de crescimento mais rápido, avançando a um CAGR de 14,91% à medida que as empresas terceirizam tarefas de integração, ciência de dados e otimização gerenciada.
O que impulsiona a adoção de ferramentas de otimização de ativos na saúde?
O reembolso baseado em valor penaliza as interrupções de imagem, portanto, os hospitais implantam manutenção preditiva que já reduziu o tempo de inatividade de scanners em 30% e está impulsionando um CAGR de 13,91% para o segmento de saúde.
Por que as implantações híbridas são preferidas em relação à nuvem pura?
As arquiteturas híbridas mantêm os controles sensíveis à latência no local por questões de segurança, enquanto exportam dados anonimizados para a nuvem para análises pesadas, reduzindo os custos de largura de banda em até 80% e satisfazendo as regras de soberania de dados em regiões como a China.
Qual região contribuirá mais para o crescimento futuro?
Prevê-se que a Ásia-Pacífico registre o CAGR mais alto de 13,63% até 2031, impulsionada pelo investimento de USD 1,4 trilhão da China em manufatura inteligente e pelo programa de infraestrutura de USD 1,5 trilhão da Índia.
Como os riscos de cibersegurança estão influenciando as decisões de compra?
O aumento dos incidentes de ransomware em tecnologia operacional leva os compradores a insistir na segmentação de confiança zero, acrescentando 15 a 20% aos orçamentos de implantação, mas cada vez mais vistos como essenciais para proteger os ativos conectados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

