
Tamanho e Participação do Mercado de Placas de Gesso do Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
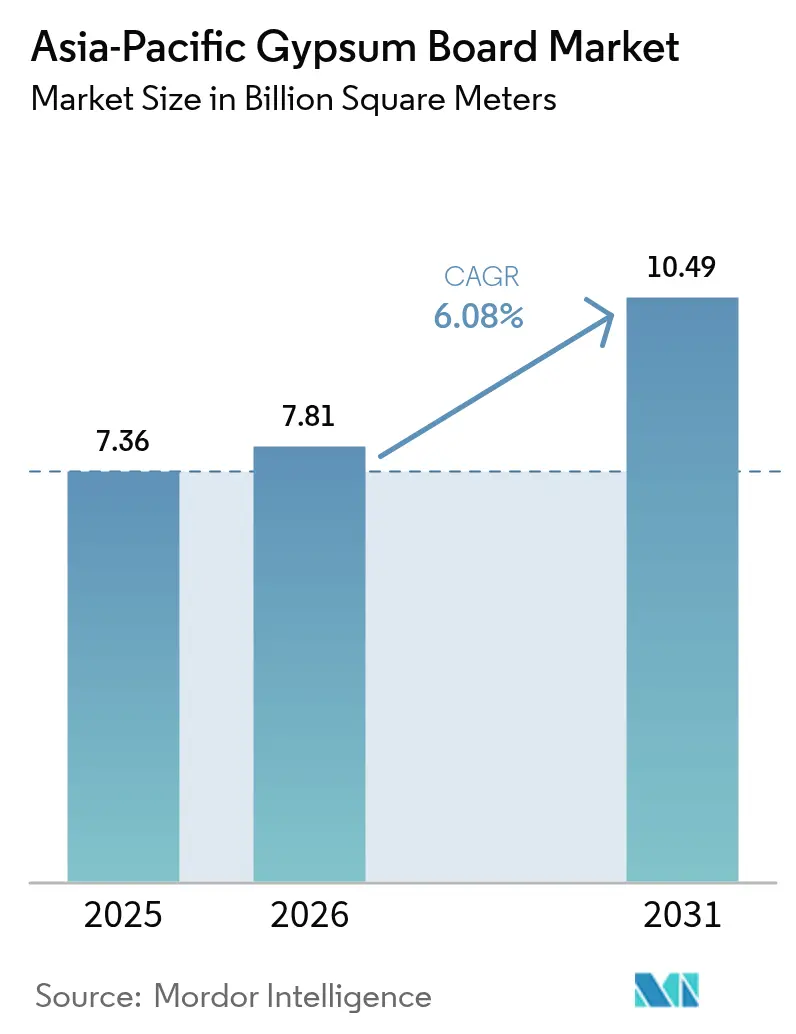
| Tamanho do mercado no ano base (2025) | 7.36 Bilhões de metros quadrados |
| Volume do Mercado (2026) | 7.81 Bilhões de metros quadrados |
| Volume do Mercado (2031) | 10.49 Bilhões de metros quadrados |
| Taxa de crescimento (2026 - 2031) | 6.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Placas de Gesso do Ásia Pacífico por Mordor Intelligence
O tamanho do Mercado de Placas de Gesso do Ásia Pacífico em 2026 é estimado em 7,81 bilhões de metros quadrados, crescendo a partir do valor de 2025 de 7,36 bilhões de metros quadrados, com projeções para 2031 mostrando 10,49 bilhões de metros quadrados, crescendo a uma CAGR de 6,08% no período 2026-2031. A robusta atividade de construção na China, Índia e nas economias do Sudeste Asiático em rápido crescimento sustenta essa tendência de alta, à medida que os incorporadores favorecem partições internas leves e resistentes ao fogo. A demanda se concentra em torres residenciais de alto padrão e instalações públicas financiadas pelo governo, onde a velocidade de montagem, as limitações de peso estrutural e os códigos de incêndio mais rigorosos tornam a placa de gesso o substrato padrão para paredes e tetos. As variantes pré-decoradas ampliam o mercado de placas de gesso do Ásia Pacífico para obras de renovação que valorizam a mínima perturbação no canteiro de obras, enquanto os painéis mais espessos de 5/8 de polegada ganham participação em projetos regidos por requisitos aprimorados de acústica e classificação de resistência ao fogo. As inovações em materiais que combatem a umidade e reduzem o carbono incorporado reforçam a vantagem competitiva dos fabricantes de placas que conseguem certificar o desempenho por meio de sistemas reconhecidos de construção sustentável.
Principais Conclusões do Relatório
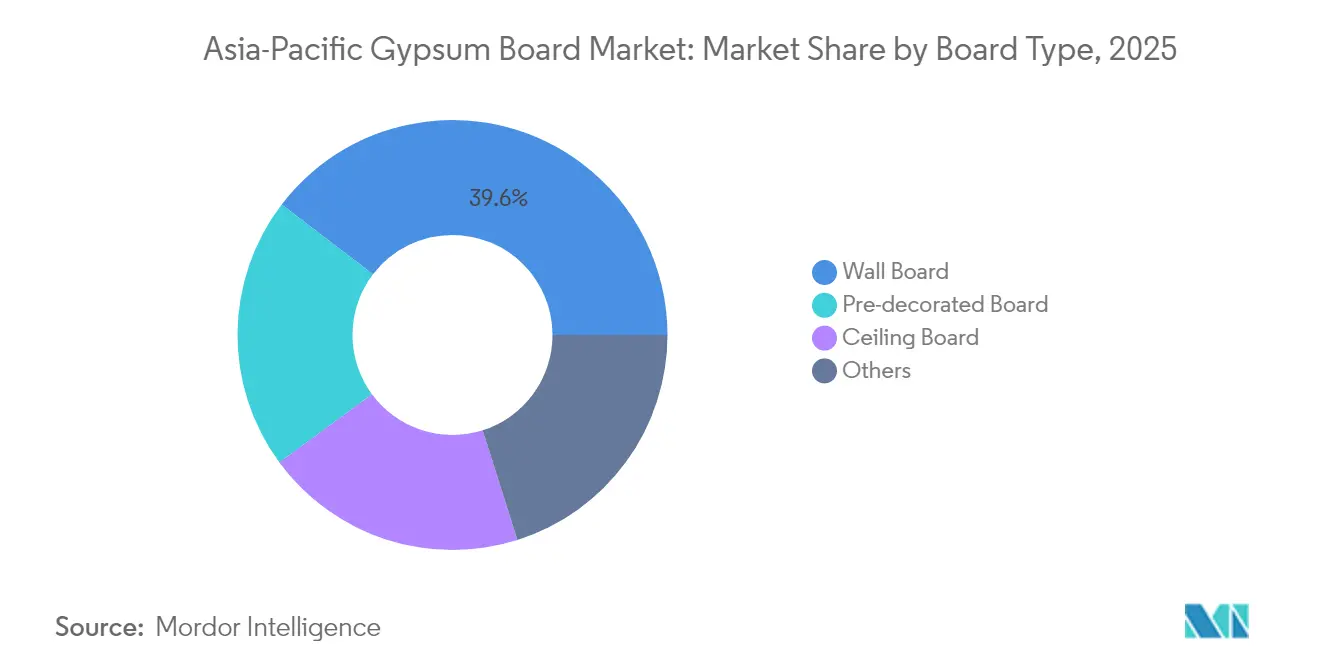
- Por tipo de placa, a placa de parede deteve a participação líder de 39,62% do mercado de placas de gesso do Ásia Pacífico em 2025, enquanto a placa pré-decorada deve registrar a CAGR mais rápida de 6,78% até 2031.
- Por espessura, a categoria de 1/2 polegada representou 52,61% do tamanho do mercado de placas de gesso do Ásia Pacífico em 2025, enquanto os painéis de 5/8 de polegada avançam a uma CAGR de 6,72% até 2031.
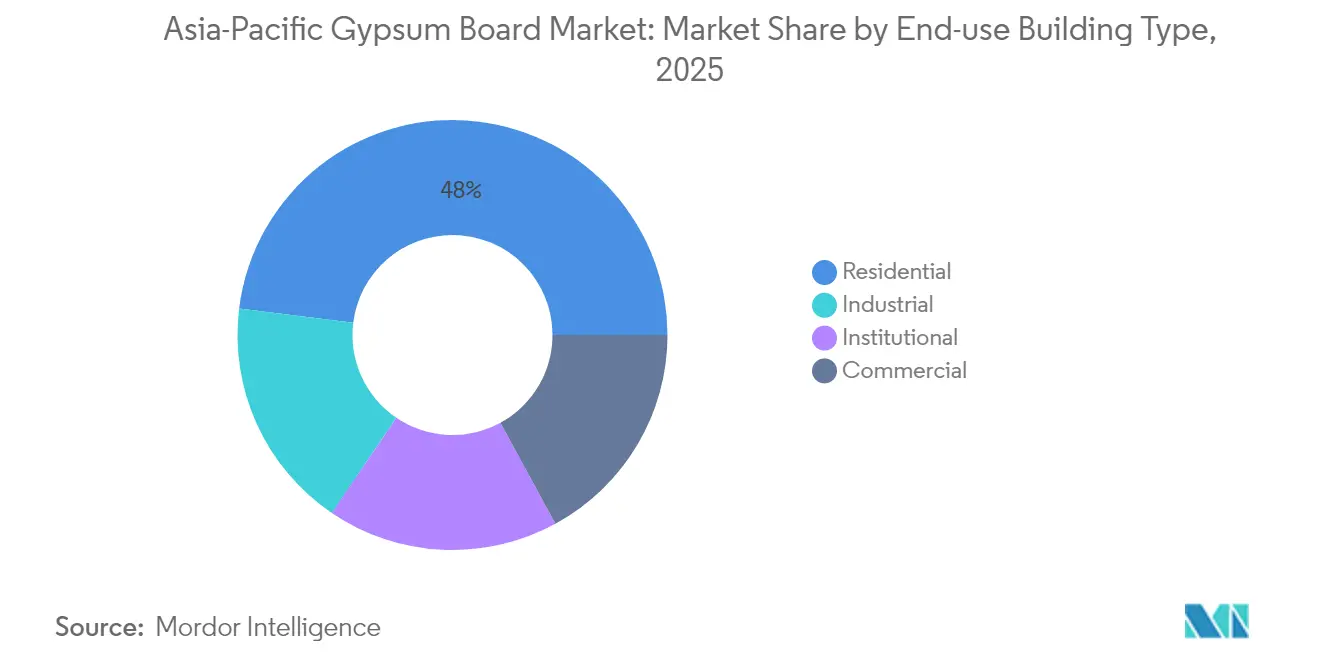
- Por uso final, a construção residencial representou 48,03% do tamanho do mercado de placas de gesso do Ásia Pacífico em 2025, e os projetos institucionais devem se expandir a uma CAGR de 6,94% até 2031.
- Por geografia, a China comandou uma participação de 33,12% no mercado de placas de gesso do Ásia Pacífico em 2025 e deve crescer a uma CAGR de 7,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida urbanização e boom de construção residencial | +1.8% | China, Índia, Vietnã, Indonésia são os mercados centrais | Longo prazo (≥ 4 anos) |
| Programas de habitação acessível e infraestrutura liderados pelo governo | +1.5% | China, Índia, Tailândia, Filipinas são regiões prioritárias | Médio prazo (2-4 anos) |
| Adoção de técnicas de construção a seco leves | +1.2% | Japão, Coreia do Sul, Austrália são os primeiros adotantes, espalhando-se para o Sudeste Asiático | Médio prazo (2-4 anos) |
| Demanda por interiores energeticamente eficientes e resistentes ao fogo | +0.9% | Global, com ganhos iniciais no Japão, Singapura, Hong Kong | Curto prazo (≤ 2 anos) |
| Crescimento notável em projetos de renovação | +0.7% | Japão, Austrália são mercados maduros, cidades de primeiro nível da China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Urbanização e Boom de Construção Residencial
A China, Índia, Vietnã e Indonésia continuam a adicionar milhões de residentes urbanos a cada ano, e a demanda resultante por habitação multifamiliar sustenta a aquisição em grande escala de placas de gesso para partições internas[1]. Os incorporadores preferem sistemas de paredes secas padronizados porque reduzem as cargas estruturais e aceleram a rotatividade dos andares. As autoridades locais nas cidades secundárias chinesas promovem a densidade vertical em vez da expansão horizontal, concentrando a demanda em torno de hubs de transporte que dependem de conjuntos de paredes classificadas para resistência ao fogo. Uma verticalização semelhante aparece em Ho Chi Minh City e Jacarta, onde torres de apartamentos de construção rápida encurtam os ciclos de entrega em meio à inflação dos preços do solo. A adoção de placas de gesso se beneficia à medida que os contratantes eliminam progressivamente a alvenaria intensiva em mão de obra para mitigar a escassez de pedreiros qualificados. As projeções demográficas de longo prazo apontam para a migração contínua para zonas periurbanas, sustentando o crescimento constante de volume no mercado de placas de gesso do Ásia Pacífico.
Programas de Habitação Acessível e Infraestrutura Liderados pelo Governo
Os pacotes de gastos públicos destinados a habitação de baixo custo na China e na Índia garantem uma base de inícios de unidades que consome placa de parede de uso geral mesmo quando os ciclos imobiliários comerciais enfraquecem. Os arcabouços de subsídio normalmente fixam o custo máximo de material por metro quadrado, forçando os fornecedores a otimizar a produção e a eficiência logística. Embora os tetos orçamentários limitem a penetração de acabamentos premium, as cláusulas de segurança exigem painéis resistentes ao fogo e à umidade em corredores, escadas e áreas molhadas. Mandatos de construção sustentável determinam que todos os novos projetos chineses atendam pelo menos uma estrela sob o sistema ESGB a partir de 2025, aumentando a demanda por formulações de baixa emissão que satisfaçam os limites de custo. Na Tailândia e nas Filipinas, pacotes de estímulo vinculados à recuperação pós-pandêmica aceleram projetos de escolas e hospitais que especificam soluções de gesso certificadas.
Adoção de Técnicas de Construção a Seco Leves
O aumento dos custos de mão de obra no Japão e na Coreia do Sul impulsiona os contratantes em direção a kits de interiores fabricados em fábrica que se encaixam no local, reduzindo em até 40% as horas de trabalho em comparação com os métodos de alvenaria. O Sudeste Asiático segue o mesmo caminho, à medida que o aumento do salário mínimo e a escassez de mão de obra migrante despertam interesse em sistemas em painéis. Os códigos estão sendo atualizados para reconhecer os conjuntos de paredes de gesso para separação estrutural, desbloqueando aplicações em edifícios de altura média anteriormente restritas. Os pacotes integrados que combinam placas, acessórios e treinamento oferecem aos contratantes custos previsíveis e caminhos críticos mais curtos. Os fabricantes que fornecem sistemas completos capturam uma maior parcela do mercado de placas de gesso do Ásia Pacífico.
Demanda por Interiores Energeticamente Eficientes e Resistentes ao Fogo
Uma série de incêndios em edifícios altos urbanos em 2024 intensificou a aplicação das regras de compartimentação em Hong Kong e Singapura, elevando a demanda por placas Tipo X de 5/8 de polegada certificadas para suportar duas horas de exposição. O aumento das tarifas de eletricidade também leva os proprietários de edifícios a especificar estratégias de resfriamento noturno que exploram a massa térmica do gesso quando combinado com materiais de mudança de fase. O desenvolvimento de produtos agora tem como alvo o desempenho duplo — resistência ao fogo mais eficiência energética — sem elevar o preço dos painéis além do alcance de projetos convencionais. Os fabricantes que documentam reduções do ciclo de vida do carbono ganham pontos em processos de compras alinhados com os arcabouços de licitação compatíveis com a ISO 14001, aumentando os volumes de venda.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Suscetibilidade à umidade e ao mofo em climas úmidos | -0.8% | Regiões tropicais do Sudeste Asiático, litoral da China, Filipinas, Malásia | Longo prazo (≥ 4 anos) |
| Custos voláteis de gesso e energia | -0.6% | Global, com impacto agudo em mercados dependentes de importação como Japão e Filipinas | Curto prazo (≤ 2 anos) |
| Concorrência de alternativas potenciais | -0.4% | Japão, Coreia do Sul, Austrália são os primeiros adotantes, espalhando-se para as cidades de primeiro nível da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Suscetibilidade à Umidade e ao Mofo em Climas Úmidos
A umidade relativa média em Kuala Lumpur ultrapassa 80% na maior parte dos meses, um nível no qual o gesso não tratado absorve prontamente o vapor d'água e suporta colônias de mofo. As preocupações com a qualidade do ar interno levaram vários incorporadores do Sudeste Asiático a especificar painéis de óxido de magnésio ou placas de cimento para banheiros e cozinhas, desviando a demanda das placas de gesso convencionais. Os fabricantes respondem com aditivos hidrofóbicos e revestimentos de fibra de vidro, mas os prêmios de preço e as curvas de aprendizado de instalação retardam a adoção em habitações populares. As estações de monção persistentes e o fornecimento intermitente de energia elétrica, que limitam a desumidificação, sustentam essa restrição nas geografias tropicais.
Custos Voláteis de Gesso e Energia
Os preços dos combustíveis dispararam em 2024 após interrupções no fornecimento de carvão em Qinhuangdao, inflacionando as despesas de calcinação e comprimindo as margens para os fornos que operam com cargas spot. O Japão cobre quase todas as suas necessidades de gesso bruto por meio de importações, expondo as plantas de fabricação de placas a oscilações de frete e câmbio. Os menores moinhos filipinos reduziram a produção durante o pico de preços, cedendo participação para multinacionais integradas com pedreiras próprias. A alocação de capital para novas linhas foi suspensa até que os mercados de energia se estabilizassem, atrasando a capacidade necessária para aliviar a escassez regional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Placa:
Crescimento Premium em Produtos Pré-DecoradosAs placas pré-decoradas capturaram perspectivas de crescimento de CAGR de 6,78% até 2031, à medida que os cronogramas de renovação se tornam mais rígidos no Japão metropolitano e na Austrália. A placa de parede reteve 39,62% da participação no mercado de placas de gesso do Ásia Pacífico em 2025, ancorando construções residenciais e de escritórios em grande volume. As placas de teto se beneficiam dos maiores requisitos acústicos em câmpus de planta aberta, enquanto os painéis resistentes à umidade ganham preferência em banheiros de estabelecimentos hoteleiros.
Os avanços em laminados de impressão digital e revestimentos curados por UV permitem acabamentos de fábrica que resistem à abrasão durante a rotatividade de inquilinos. Os contratantes reduzem as equipes no canteiro de obras e cortam os atrasos nas listas de pendências, uma vantagem que compensa o preço unitário 30-40% mais alto dos painéis. As placas especiais — resistentes a impactos, com revestimento de chumbo ou inibidoras de mofo — atendem nichos de hospitais e data centers, ampliando a diversidade de receita para os fornecedores ativos no mercado de placas de gesso do Ásia Pacífico.

Por Espessura:
Normas Elevam a Demanda por Placas de 5/8 de PolegadaA categoria de 5/8 de polegada deve se expandir a uma CAGR de 6,72%, à medida que os códigos revisados para edifícios altos na China exigem classificações mais longas de separação contra incêndio para núcleos de elevadores e rotas de saída. A variante de 1/2 polegada representou 52,61% do tamanho do mercado de placas de gesso do Ásia Pacífico em 2025, devido à sensibilidade ao custo na habitação em massa. Outras espessuras atendem a paredes acústicas de montantes escalonados e conjuntos de múltiplas camadas em cinemas.
Os protocolos de testes de resistência ao fogo fazem referência crescente ao desempenho em temperaturas elevadas por 120 minutos, levando os arquitetos a optarem por revestimentos mais espessos ou soluções de dupla camada. A demanda também aumenta em instalações educacionais, onde a inteligibilidade da fala impulsiona a preferência por painéis densos que atenuam a transmissão de baixa frequência. Os fabricantes adaptam as linhas com conjuntos de facas ajustáveis para atender a pedidos mistos e preservar o rendimento.
Por Tipo de Edifício por Uso Final:
Setor Institucional Lidera o CrescimentoOs projetos institucionais — hospitais, escolas, centros cívicos — devem crescer a uma CAGR de 6,94%, superando as torres comerciais em volume incremental. As construções residenciais ainda entregaram 48,03% do tamanho do mercado de placas de gesso do Ásia Pacífico em 2025, sustentadas pelas conclusões de habitação social em andamento na China. As reformas comerciais concentram-se em sistemas de partições flexíveis que acompanham os redesenhos de plantas para modelos de trabalho híbrido.
Os investimentos em saúde destacados pelo 14º Plano Quinquenal de Saúde da China estipulam resistência ao mofo e acabamentos compatíveis com salas limpas, direcionando os pedidos para placas de alta especificação. Os ministérios da educação na Índia e na Indonésia priorizam interiores de baixo teor de COV para melhorar os resultados de aprendizagem, abrindo portas para fornecedores que certificam emissões abaixo de 0,5 mg/m²·h. A demanda industrial permanece uma fatia menor, restrita a plantas de baterias e fábricas de semicondutores que exigem revestimentos não combustíveis.
Análise Geográfica
Mercado de Chapas de Gesso da China e da Índia
A China detinha 33,12% do mercado de chapas de gesso do Ásia-Pacífico em 2025 e está no caminho para um CAGR de 7,55%, impulsionada por uma alocação de infraestrutura de 27,7 bilhões de USD que mantém ativos os projetos de metrô, habitação social e hospitais. Os reguladores endurecem os códigos de construção sustentável, deslocando a preferência para chapas com documentação de conteúdo reciclado. A Índia emerge como o segundo maior comprador, à medida que a migração urbana sustenta o início de obras de habitação multifamiliar; a implementação do Código Nacional de Construção 2025 irá institucionalizar ainda mais as montagens de paredes com classificação de resistência ao fogo.
Mercado de Chapas de Gesso do Japão, Coreia do Sul e ASEAN
O estoque maduro do Japão pivota para a reforma, com ênfase em produtos pré-decorados que reduzem o tempo de inatividade dos inquilinos. A Coreia do Sul aplica normas acústicas e térmicas avançadas, sustentando a demanda por compósitos de gesso de maior densidade em escritórios premium e centros de dados. Tailândia, Vietnã, Indonésia e Filipinas registram ganhos de volume de dois dígitos à medida que a aquisição de imóveis pela classe média se expande. As condições climáticas úmidas nesses mercados elevam o interesse em painéis com face de fibra de vidro resistentes à proliferação de mofo.
Mercado de Chapas de Gesso da Oceania e do Sul da Ásia
Austrália e Nova Zelândia complementam a demanda das economias desenvolvidas, aproveitando mandatos rigorosos de eficiência energética que favorecem chapas com alto teor de conteúdo reciclado. O restante do Ásia-Pacífico — Bangladesh, Paquistão, Sri Lanka e Camboja — apresenta oportunidades incipientes ligadas a investimentos em parques industriais e instalações públicas financiadas por doadores. O alcance da distribuição e o treinamento técnico continuam sendo restrições que os players globais abordam por meio de joint ventures com distribuidores locais.
Análise da cadeia de valor
A cadeia de valor de placas de gesso na Ásia-Pacífico começa com matérias-primas upstream, principalmente gesso natural e gesso sintético (incluindo gesso FGD), juntamente com forros de papel kraft, aditivos (amido, fibra de vidro, agentes espumantes) e energia para secagem e calcinação. Como as placas de gesso apresentam um perfil de alto peso em relação ao valor, as movimentações de gesso bruto a granel em mercados dependentes de importação dependem fortemente da logística marítima, enquanto o transporte ferroviário e rodoviário domina os fluxos de matéria-prima de entrada e a distribuição de placas acabadas para os aglomerados de construção metropolitanos. Picos nos preços de energia e restrições localizadas de carvão ou eletricidade podem elevar rapidamente os custos operacionais dos fornos e prejudicar o rendimento.
As atividades midstream incluem calcinação do gesso, formação de placas e secagem contínua, além de trabalhos de acabamento, como laminação pré-decorada ou revestimentos. O agrupamento de sistemas, incluindo placas com estruturas metálicas e compostos de junção, também apoia a adoção da construção a seco. Fabricantes e grandes contratantes vêm reduzindo cada vez mais as rotas de fornecimento por meio de abastecimento regional e, quando viável, integração retroativa na aquisição de gesso e forros de papel para estabilizar custos e disponibilidade. No downstream, a distribuição é liderada pelo fornecimento direto a projetos para construções residenciais e institucionais de alto volume, com redes de revendedores atendendo à demanda de renovação, onde placas pré-decoradas reduzem trabalhos no local e ajudam a acelerar o giro.
Cenário Competitivo
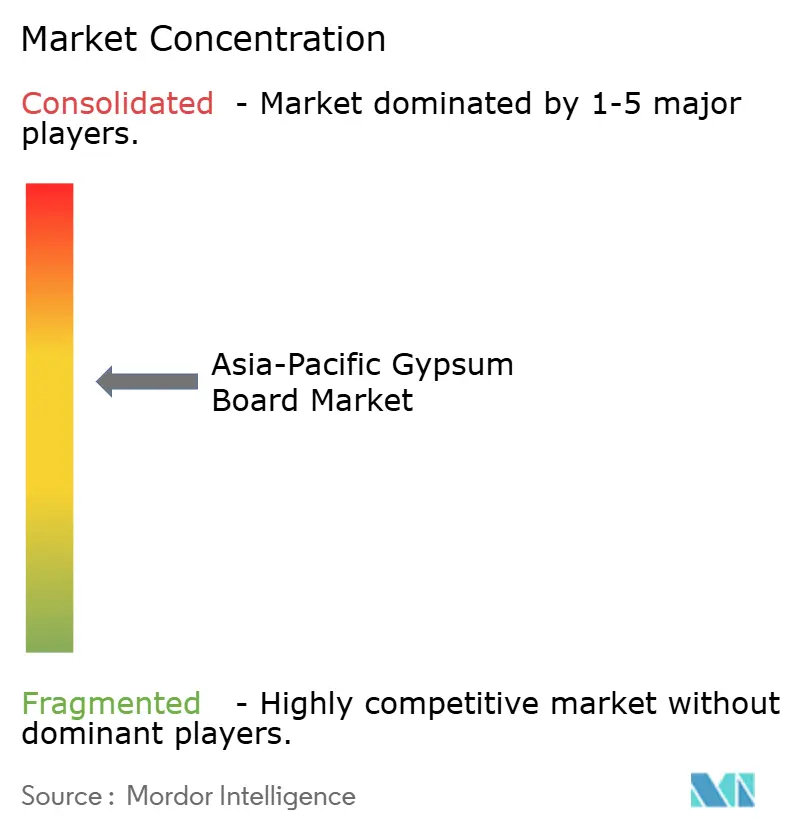
O mercado de placas de gesso do Ásia Pacífico permanece moderadamente fragmentado. Os fornecedores investem em fornos inteligentes equipados com scanners ópticos em linha que reduzem as taxas de rejeição abaixo de 4%. A volatilidade dos custos de energia incentiva conversões do carvão para biomassa ou calcinação assistida por energia solar, reduzindo as emissões de Escopo 1 e desbloqueando financiamentos vinculados a ESG. A inovação de produtos concentra-se em núcleos hidrofóbicos, microcápsulas de mudança de fase e aglutinantes de base biológica que reduzem as pegadas de carbono incorporado. A consolidação do mercado se acelera quando os fabricantes de médio porte enfrentam restrições de fornecimento de minério de gesso ou têm dificuldades para financiar atualizações ambientais. As multinacionais com solidez de balanço patrimonial adquirem esses ativos para entrada estratégica em bolsões provinciais não atendidos. As parcerias com fabricantes de sistemas de estrutura de parede aumentam as vendas induzidas, posicionando os fornecedores de soluções completas para capturar fatias adicionais do mercado.
Líderes do Setor de Placas de Gesso do Ásia Pacífico
-
Beijing New Building Material (BNBM)
-
Saint-Gobain
-
Knauf Group
-
Yoshino Gypsum Co., Ltd.
-
CSR Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Placas de Gesso Cartonado da Ásia-Pacífico Empresas cobertas neste relatório
- Beijing New Building Material (BNBM)
- China National Building Material (CNBM)
- CHIYODA UTE Co., Ltd.
- CSR Ltd
- Eagle Materials Inc.
- Etex Group
- Georgia-Pacific Gypsum LLC
- India Gypsum Pvt Ltd
- Jason Plasterboard (Jiaxing) Co. Ltd
- KCC Corporation
- Knauf Group
- National Gypsum Co. (Saudi)
- Saint-Gobain
- Taishan Gypsum Co., Ltd.
- United Mining Industries
- USG Boral
- VANS Gypsum
- Yoshino Gypsum Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Os espaços em branco na região se concentram em (1) melhorias de resistência à umidade e ao mofo para os climas tropicais do Sudeste Asiático, (2) conjuntos com classificação de fogo e acústica mais elevadas que favorecem formatos mais espessos e sistemas certificados, e (3) linhas de produtos com menor carbono incorporado, alinhadas aos requisitos de aquisição em projetos públicos e institucionais. Essa oportunidade está se tornando mais orientada pela execução, à medida que os produtores investem em capacidade localizada e matérias-primas alternativas de gesso. Por exemplo, a Balrampur Chini Mills aprovou uma planta de processamento de lactogesso em Kumbhi, Uttar Pradesh, com capacidade de cerca de 7,6 milhões de placas de gesso por ano (abril de 2026), e a Saint-Gobain India colocou em operação uma planta de placas de teto de gesso com emissão quase líquida zero em Visakhapatnam, com capacidade anual de 5 milhões de metros quadrados (março de 2026).
Uma segunda abertura é a mudança em direção a modelos de economia circular e de utilização integrada de subprodutos industriais, que podem reduzir a volatilidade das matérias-primas ao mesmo tempo em que atendem a requisitos de clientes vinculados à sustentabilidade. O início das obras em junho de 2026 pela Oriental Yuhong para uma base de placas de gesso de economia circular em Shaoguan, Guangdong, construída em torno de um modelo integrado de usina de energia e materiais de construção para utilização de resíduos sólidos, mostra como novo fornecimento está sendo estruturado em torno de ciclos de resíduo-para-material. Para construtores e distribuidores, esses movimentos melhoram o acesso a placas especializadas (resistentes ao fogo, resistentes à umidade, pré-acabadas) e tornam a venda baseada em sistemas, como placas mais acessórios e treinamento de instalação, uma forma mais prática de diferenciação além das placas de parede comuns.
Desenvolvimentos industriais recentes em Mercado de Placas de Gesso Cartonado da Ásia-Pacífico
- Julho de 2026: A Saint-Gobain inaugurou uma nova fábrica de fabricação de placas de gesso em Kaiping, Província de Guangdong, China, com capacidade anual de 64 milhões de metros quadrados. A capacidade adicional fortalece o fornecimento local para a demanda de partições internas de alto volume e reduz a dependência de envios de longa distância para o sul da China. Isso também aumenta a pressão competitiva sobre os produtores regionais que competem em velocidade de entrega e qualidade consistente das placas.
- Setembro de 2025: A Knauf Group na Índia lançou o Sistema GIFAfloor, um sistema de piso baseado em painéis de gesso posicionado como alternativa à construção úmida. A iniciativa amplia o portfólio de soluções à base de gesso da Knauf além das placas de parede e teto e apoia ciclos de projeto de construção a seco mais rápidos. Também aumenta o potencial de arraste para produtos complementares de gesso e acabamento nos mesmos locais.
- Agosto de 2024: A Turner & Townsend destacou os esforços contínuos para reconstruir as cadeias de suprimentos de construção na Ásia, enfatizando a regionalização e a diversificação de fornecedores para gerenciar a volatilidade logística. Para produtores e distribuidores de placas de gesso, isso apoia a mudança para instalações de fabricação mais próximas da demanda e um fornecimento de entrada mais resiliente para gesso, forros de papel e insumos intensivos em energia. As mesmas dinâmicas influenciam as práticas de aquisição em grandes projetos residenciais e institucionais que priorizam a confiabilidade da entrega.
Mercado de Placas de Gesso Cartonado da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a demanda por placas de gesso cartonado na Ásia-Pacífico, contabilizada como as placas acabadas utilizadas em sistemas de construção interior, como paredes e tetos, e medida pela área instalada ao longo do período de estudo.
Exclusões do escopo: O dimensionamento não inclui gesso em pasta, compostos de rejunte, camadas de isolamento ou serviços de acabamento a jusante, como pintura e revestimento de pisos.
Visão Geral da Segmentação
- Por Tipo de Placa
- Placa de Parede
- Placa de Teto
- Placa Pré-Decorada
- Outros
- Por Espessura
- 1/2 polegada
- 5/8 de polegada
- Outras Espessuras
- Por Tipo de Edifício por Uso Final
- Residencial
- Comercial
- Institucional
- Industrial
- Por Geografia
- China
- Índia
- Japão
- Coreia do Sul
- Tailândia
- Filipinas
- Vietnã
- Indonésia
- Malásia
- Austrália e Nova Zelândia
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda regional e construir premissas sólidas sobre atividade de construção, uso de materiais e fluxos comerciais. Baseamo-nos principalmente em conjuntos de dados públicos, como escritórios nacionais de estatística para conclusões de obras, alvarás de construção e inícios de obras residenciais, o que ajuda a indicar para onde a demanda por acabamento interior está se movendo.
Para tornar o modelo mais fundamentado, também analisamos fontes como o UN Comtrade para códigos comerciais relacionados a gesso, papel e placas, organismos de normas e códigos de construção para padrões de classificação de resistência ao fogo e adoção de drywall, e agências de energia e meio ambiente que publicam dados vinculados a ciclos de construção e programas de retrofit. Relatórios anuais de empresas, apresentações a investidores e notícias setoriais de fontes confiáveis foram utilizados para compreender adições de capacidade, comentários sobre utilização de plantas e mix de canais em nível prático. Em alguns casos, bases de dados pagas foram consultadas apenas para verificações de dados financeiros de empresas e de volumes de embarque em importações e exportações, a fim de identificar tendências e validar variações incomumente grandes. Os exemplos acima são indicativos, e muitas fontes adicionais foram analisadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar as premissas documentais sobre a velocidade de adoção do drywall, como o mix de espessura das placas varia por tipo de projeto e onde restrições de preço ou oferta estão alterando o comportamento de compra. Conversamos com fabricantes, distribuidores, empreiteiros e especificadores nos principais mercados de construção da Ásia-Pacífico, de modo que os sinais de demanda pudessem ser verificados tanto pela perspectiva da oferta quanto da instalação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 26% | CXOs: 17% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 24% |
| Empresas de menor porte: 18% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma abordagem top-down que reconstrói a demanda por área de placas de gesso cartonado a partir da atividade de construção e da penetração do drywall em divisórias internas e aplicações de teto, sendo então ajustada por normalização em nível de país. Partimos de indicadores de construção residencial e não residencial e, uma vez construídos esses conjuntos de demanda, fatores de conversão são aplicados para traduzir a área de piso e a intensidade de acabamento em metros quadrados de placas de gesso cartonado.
Os principais insumos utilizados no modelo incluem a divisão entre novas construções e reformas, conclusões de habitações urbanas, adições de área comercial, penetração do drywall em relação à alvenaria em paredes internas e uso médio de placas por metro quadrado por aplicação (influenciado pelo mix de espessura e fatores de desperdício). Como o mercado é acompanhado em termos de área, também monitoramos adições de capacidade e comentários sobre utilização, dependência de importações para papel de revestimento e insumos de gesso, e sazonalidade vinculada a ciclos de construção para manter o padrão trimestral consistente.
As previsões foram desenvolvidas por meio de análise de cenários, em que as perspectivas de construção e as trajetórias de penetração são ajustadas por país e, em seguida, revisadas com insumos primários sobre pipelines de projetos e mudanças de especificação. Aproximações bottom-up foram utilizadas seletivamente, incluindo verificações de capacidade amostral de fornecedores, verificações de canal sobre volumes de instalação e lógica de preço e mix para confirmar que o crescimento de área não excede o que os fluxos de manufatura e comércio podem razoavelmente suportar. Onde existiam lacunas de dados locais, indicadores proxy de mercados similares foram aplicados primeiro e, em seguida, ajustados após feedback de especialistas e verificações de variância.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações para que os resultados finais estejam alinhados com os sinais reais do mercado. Comparamos os resultados do modelo com indicadores independentes, como tendências de produção na construção, movimentos comerciais e mudanças de capacidade conhecidas, e quaisquer grandes variações são investigadas antes de os números serem finalizados.
Se uma premissa gera um salto incomum em uma tendência de país, ela é verificada novamente e acompanhamentos direcionados são acionados junto aos respondentes para confirmar se a mudança é estrutural ou temporária. Uma segunda revisão analítica é realizada para verificar fórmulas, consistência de unidades e consolidações por país, seguida de uma revisão final para confirmar que as conclusões correspondem ao rastro de dados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Placas de Gesso Cartonado da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para placas de gesso cartonado na Ásia-Pacífico frequentemente não coincidem porque cada publicador utiliza uma unidade de medida, um limite de escopo e uma base temporal diferentes. A maior divergência geralmente decorre de a estimativa ser construída em valor ou em área instalada, e se a geografia abrange toda a Ásia-Pacífico ou apenas um conjunto de grandes países.
Ao acompanhar os metros quadrados instalados e, em seguida, verificar os limites de escopo país a país, a Mordor Intelligence mantém a estimativa vinculada aos sinais de consumo de placas, enquanto algumas fontes combinam lógica de valor e volume ou incluem produtos adjacentes, como alternativas ao gesso cartonado e camadas de acabamento relacionadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,81 B m² (2026) | |
| Global Consultancy A | 18,40 bilhões de USD (2023) | Reportado em valor em USD e ancorado a um ano-base diferente, de modo que as premissas de preço e a cobertura de países podem expandir os totais em relação a uma construção de demanda baseada em área. |
| Industry Brief B | 7,20 bilhões de USD (2023) | Abrange gesso cartonado e alternativas em termos de valor, o que pode alterar o escopo do produto contabilizado e o mix em comparação com uma metodologia de área pura de placas de gesso cartonado. |
A dispersão na tabela é explicada principalmente pela escolha de unidade e pelos limites de categoria, seguidos pelo momento do ano-base e pela forma como se assume que os preços se movem. Quando as etapas de dimensionamento permanecem consistentes em torno da atividade de construção, penetração e fatores de conversão realistas, o total do mercado torna-se mais fácil de reproduzir e mais simples de auditar ao longo do tempo.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual da demanda de placas de gesso do Ásia Pacífico?
O volume atingiu 7,81 bilhões de m² em 2026 e prevê-se que suba para 10,49 bilhões de m² até 2031.
Com que velocidade as vendas de placas de gesso do Ásia Pacífico crescerão até 2031?
As vendas regionais devem se expandir a uma CAGR de 6,08% no período 2026-2031.
Qual tipo de placa está se expandindo mais rapidamente na construção do Ásia Pacífico?
A placa de gesso pré-decorada é a categoria de crescimento mais rápido, devendo registrar uma CAGR de 6,78%, pois os projetos de renovação favorecem painéis com acabamento pronto.
Por que a placa de gesso de 5/8 de polegada está ganhando força em projetos de edifícios altos?
Códigos mais rigorosos de segurança contra incêndio e acústica em áreas urbanas densas favorecem o formato mais espesso de 5/8 de polegada, que deve avançar a uma CAGR de 6,72%.
Qual segmento de edifício por uso final apresenta o crescimento mais forte para placas de gesso no Ásia Pacífico?
As instalações institucionais — hospitais, escolas e edifícios públicos — devem registrar a CAGR mais alta de 6,94% até 2031.