
Tamanho e Participação do Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.5 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.53 % |
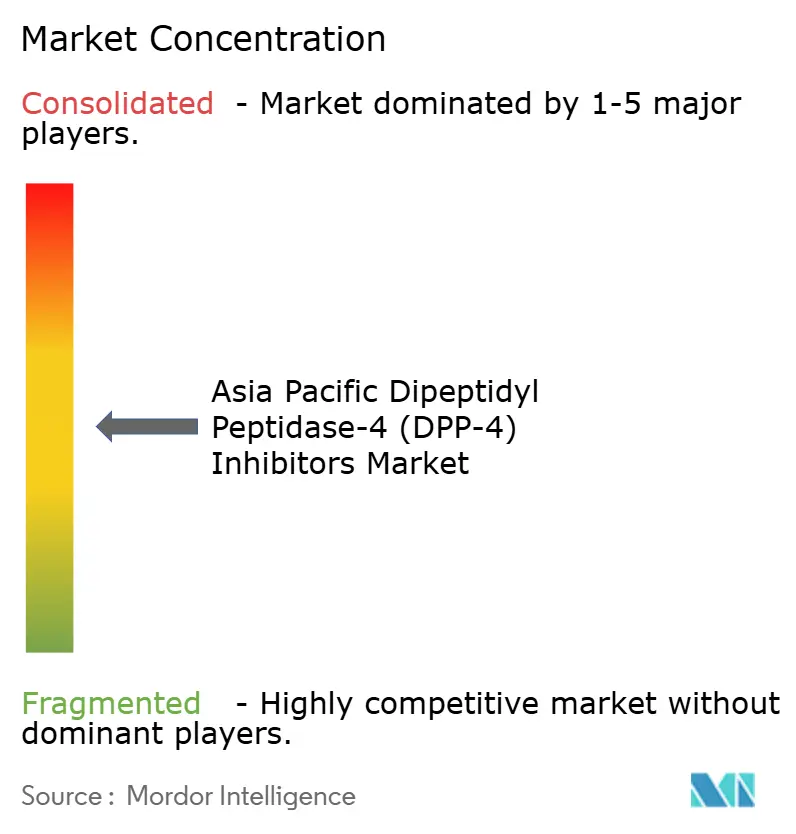
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico por Mordor Intelligence
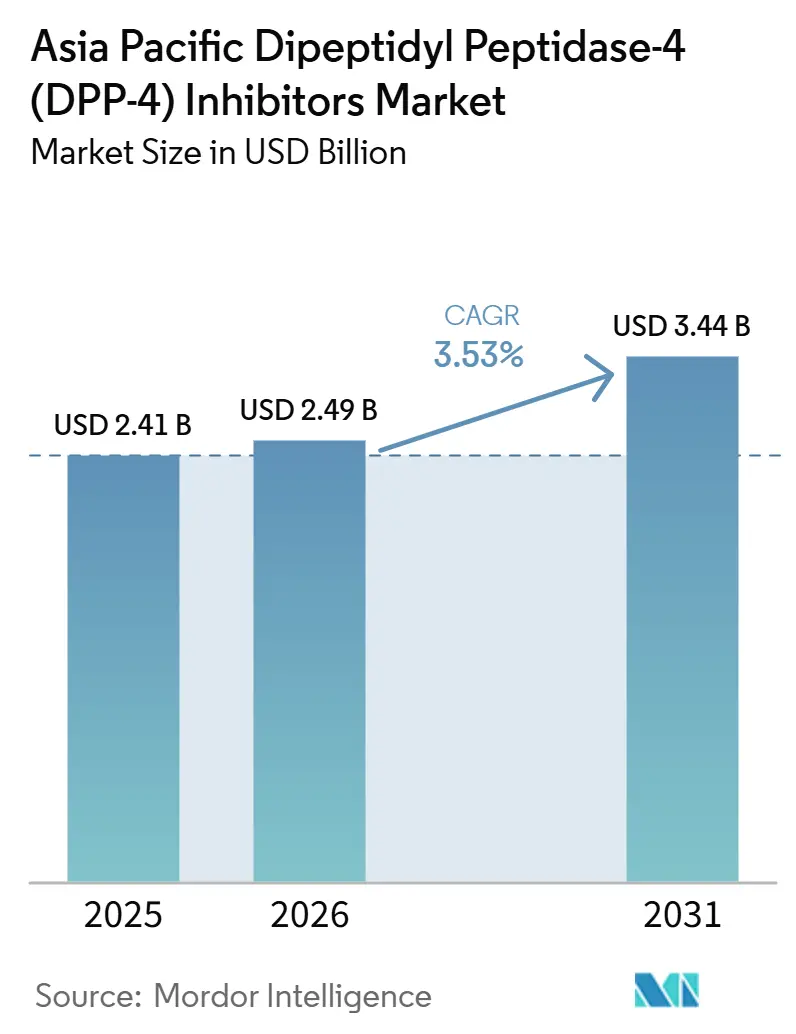
O tamanho do Mercado de Inibidores da Dipeptidil Peptidase-4 na Ásia-Pacífico foi avaliado em 2,5 bilhões de USD em 2026 e estima-se que cresça de 2,59 bilhões de USD em 2027 para atingir 3,08 bilhões de USD até 2032, a um CAGR de 3,53% durante o período de previsão (2027-2032).
O mercado de inibidores de DPP-4 na Ásia-Pacífico continua sustentado pela elevada carga de diabetes na China e na Índia e pela longa familiaridade dos médicos com essa classe oral. A terapia mantém um papel claro porque melhora o controle glicêmico sem direcionar o tratamento para formatos injetáveis, o que ainda é relevante em grande parte da região. O mercado de inibidores de DPP-4 na Ásia-Pacífico também se beneficia de sua adequação a grupos de pacientes nos quais a secreção prejudicada de insulina, a idade avançada e a menor tolerância à hipoglicemia moldam a escolha do tratamento. A concorrência está aumentando por parte dos agonistas do receptor de GLP-1 e dos inibidores de SGLT2, mas os inibidores de DPP-4 ainda mantêm uma posição prática na terapia de baixo risco, no cuidado de idosos e em comprimidos combinados. O desenvolvimento de combinações de dose fixa, a acessibilidade dos genéricos e o acesso mais amplo às farmácias mantêm o mercado de inibidores de DPP-4 na Ásia-Pacífico comercialmente ativo, mesmo com a pressão sobre os preços limitando o potencial de crescimento.
Principais Conclusões do Relatório
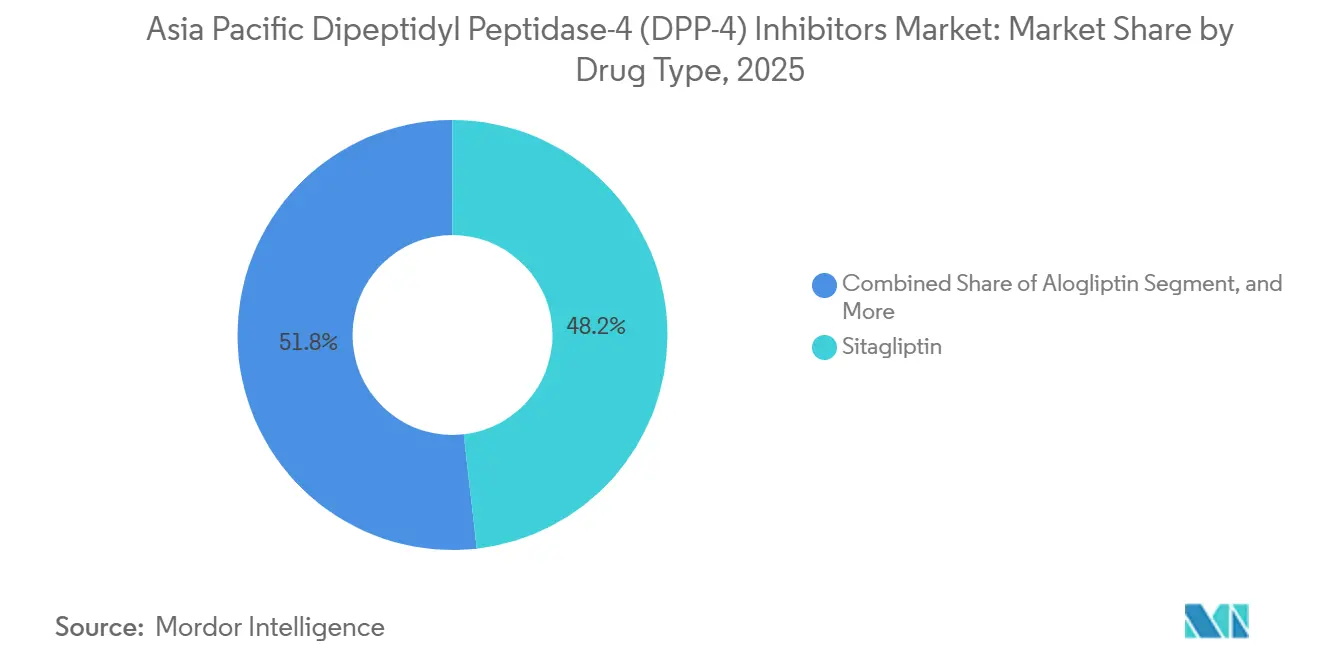
- Por tipo de medicamento, a sitagliptina deteve 48,18% da participação do mercado de inibidores da DPP-4 na Ásia-Pacífico em 2026, enquanto a alogliptina tem previsão de expansão a um CAGR de 3,98% até 2032.
- Por tipo de formulação, os medicamentos genéricos responderam por 63,38% do tamanho do mercado de inibidores da DPP-4 na Ásia-Pacífico em 2026, enquanto as formulações de marca têm projeção de crescimento a um CAGR de 4,97% até 2032.
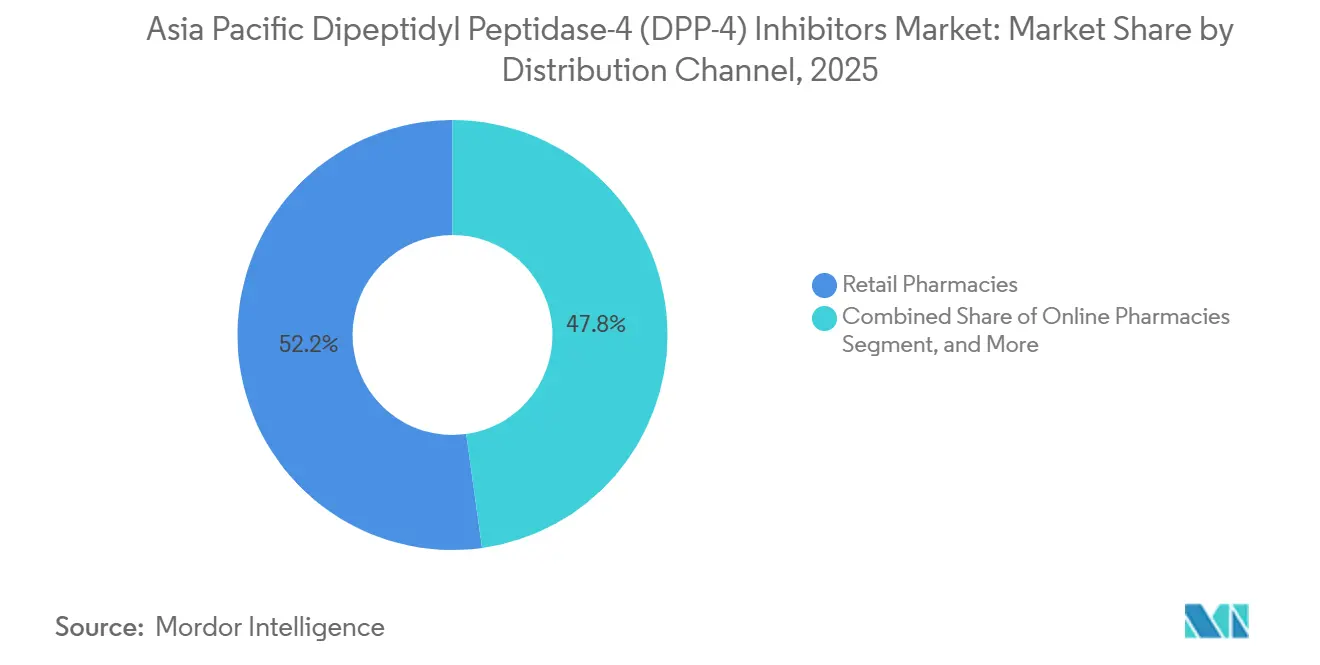
- Por canal de distribuição, as farmácias de varejo capturaram 52,16% do tamanho do mercado de inibidores da DPP-4 na Ásia-Pacífico em 2026, enquanto as farmácias online devem avançar a um CAGR de 5,05% até 2032.
- Por geografia, a China respondeu por 41,84% do mercado de inibidores da DPP-4 na Ásia-Pacífico em 2026, enquanto a Índia deve registrar o CAGR mais rápido, de 3,27%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Diabetes Tipo 2 na China e na Índia | +1.2% | China, Índia, demanda em toda a APAC | Médio prazo (2 a 4 anos) |
| Perfil de Segurança Oral Favorável e Baixo Risco de Hipoglicemia | +0.7% | Global, pronunciado no Japão, Coreia do Sul, Austrália | Curto prazo (≤ 2 anos) |
| Adoção de Combinação de Dose Fixa com Metformina | +0.5% | China, Índia, Coreia do Sul | Médio prazo (2 a 4 anos) |
| Expansão do Acesso a Farmácias de Nível 2 e Nível 3 no Sudeste Asiático | +0.4% | Sudeste Asiático, transbordamento para a Índia | Médio prazo (2 a 4 anos) |
| Entrada de Genéricos Impulsionada por Patentes Ampliando a Acessibilidade | +0.5% | Índia, China, Japão | Curto prazo (≤ 2 anos) |
| Preferência de Formulário Hospitalar por Gliptinas de Dose Única Diária em Pacientes Idosos | +0.3% | Japão, Coreia do Sul, Austrália | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Diabetes Tipo 2 na China e na Índia
A China e a Índia continuam sendo os principais motores de volume para o mercado de inibidores de DPP-4 na Ásia-Pacífico, pois ambos os países continuam a adicionar grandes números de adultos que necessitam de controle glicêmico de longo prazo. A população adulta diagnosticada com diabetes na Índia atingiu 61,3 milhões em 2024, o que mantém o grupo de tratamento amplo mesmo sem considerar os pacientes não diagnosticados.[1] Na China, a taxa de prevalência padronizada por idade tem projeção de aumento de 37,19% entre 2022 e 2050, de modo que a pressão da demanda deve permanecer duradoura ao longo do tempo. O mercado de inibidores de DPP-4 na Ásia-Pacífico também é favorecido pelo perfil clínico do diabetes tipo 2 asiático, no qual a secreção prejudicada de insulina mantém a terapia oral baseada em incretinas relevante. A Índia ainda tem espaço para uma cobertura de tratamento mais ampla, o que significa que mesmo ganhos modestos na conversão de diagnóstico para tratamento podem elevar os volumes de prescrição de produtos genéricos acessíveis. Essa combinação de escala, necessidades de terapia crônica e baixa penetração de tratamento confere ao mercado de inibidores de DPP-4 na Ásia-Pacífico uma base de demanda estável no médio prazo.
Perfil de Segurança Oral Favorável e Baixo Risco de Hipoglicemia
O mercado de inibidores de DPP-4 na Ásia-Pacífico se beneficia de um perfil de segurança oral que permanece altamente relevante em grupos de pacientes mais idosos e no atendimento ambulatorial de rotina. No Japão, mais de 70% dos pacientes com diabetes tinham 65 anos ou mais, o que fortalece a demanda por agentes com baixo risco de hipoglicemia.[2] Isso é relevante porque quedas, arritmias e internações hospitalares tornam-se preocupações mais sérias quando o tratamento provoca queda excessiva da glicose. Os dados nacionais de farmacovigilância do Japão não estabeleceram vínculos causais entre os inibidores de DPP-4 e pancreatite aguda ou câncer pancreático, o que eliminou uma área de cautela mais antiga. Um estudo de base populacional de 2025 em doença renal crônica avançada não encontrou vantagem cardiovascular significativa dos inibidores de SGLT2 sobre os inibidores de DPP-4, o que preserva um nicho de prescrição relevante. Esses fatores ajudam o mercado de inibidores de DPP-4 na Ásia-Pacífico a defender sua posição em pacientes idosos e nos casos em que regimes orais mais simples continuam sendo preferidos.
Adoção de Combinação de Dose Fixa com Metformina
As combinações de dose fixa estão remodelando o mercado de inibidores de DPP-4 na Ásia-Pacífico porque permitem que moléculas maduras permaneçam comercialmente relevantes em novos regimes orais. Em outubro de 2025, uma subsidiária da Hengrui recebeu aprovação da NMPA para a primeira combinação de dose fixa tripla desenvolvida domesticamente na China, que reuniu retagliptina, henaglif lozina e metformina em um único comprimido.[3] Em dezembro de 2025, a CSPC recebeu aprovação para a primeira combinação tripla clinicamente aprovada no mundo de prusogliptina, dapagliflozina e metformina. Um estudo de banco de dados de sinistros japonês de 2026 constatou que as combinações de dose fixa com inibidores de DPP-4 melhoraram a persistência ao tratamento em comparação com os regimes de combinação livre. O mercado de inibidores de DPP-4 na Ásia-Pacífico, portanto, continua atraindo gestão de ciclo de vida mesmo quando os produtos de molécula única enfrentam ampla pressão genérica. A diferenciação liderada por combinações agora faz mais para proteger o valor da franquia do que o lançamento de novas moléculas de DPP-4 isoladas.
Expansão do Acesso a Farmácias de Nível 2 e Nível 3 no Sudeste Asiático
O alcance mais amplo das farmácias além das grandes cidades apoia o mercado de inibidores de DPP-4 na Ásia-Pacífico porque esses produtos são utilizados principalmente em tratamento ambulatorial repetido e de longa duração. As terapias orais para diabetes se beneficiam quando os pacientes podem renovar as prescrições mais perto de casa e com menos barreiras formais de acesso. Esse efeito é mais forte para os inibidores de DPP-4 porque eles se adequam ao uso crônico estável e não requerem treinamento para injeção ou manuseio em cadeia de frio. O mesmo padrão de distribuição favorece as formulações genéricas que dependem de ampla disponibilidade física em vez de promoção especializada. Uma melhor cobertura de farmácias também apoia a adesão, o que é importante no manejo do diabetes, onde o comportamento de renovação rotineira molda o volume de longo prazo. Para o mercado de inibidores de DPP-4 na Ásia-Pacífico, isso torna a expansão do varejo local um fator de suporte importante no Sudeste Asiático, mesmo quando o reembolso permanece desigual.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência dos Inibidores de SGLT2 e Agonistas do Receptor de GLP-1 | -1.3% | Global, pronunciado no Japão, Coreia do Sul, Austrália | Curto prazo (≤ 2 anos) |
| Pressão sobre os Preços Após Expiração de Patentes | -0.9% | China, Índia, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Atraso no Reembolso e Fricção de Acesso em Nível Nacional | -0.5% | Sudeste Asiático, transbordamento para o Sul da Ásia | Médio prazo (2 a 4 anos) |
| Mudança de Preferência Clínica para Agentes Cardiorrrenais no Diabetes Avançado | -0.4% | Japão, Coreia do Sul, Austrália | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência dos Inibidores de SGLT2 e Agonistas do Receptor de GLP-1
A concorrência dos inibidores de SGLT2 e dos agonistas do receptor de GLP-1 é o teto mais claro para o mercado de inibidores de DPP-4 na Ásia-Pacífico. A diretriz de consenso da ADA e da EASD de 2022-2024 recomenda um agonista do receptor de GLP-1 ou um inibidor de SGLT2 para pacientes com doença cardiovascular estabelecida, insuficiência cardíaca ou doença renal crônica. Essa recomendação afasta as prescrições dos inibidores de DPP-4 exatamente nos grupos de pacientes onde a intensidade do tratamento e os desfechos clínicos são mais importantes. O efeito não é um colapso na demanda, pois o conjunto geral de diabetes ainda está se expandindo em toda a região. No entanto, ele estreita o conjunto de oportunidades de primeira linha à medida que a estratificação do risco cardiometabólico se torna mais rotineira nas vias lideradas por especialistas e pagadores. Como resultado, o mercado de inibidores de DPP-4 na Ásia-Pacífico permanece relevante, mas seu teto de crescimento continua inferior ao das terapias com posicionamento cardiorrenal mais forte.
Pressão sobre os Preços Após Expiração de Patentes
A pressão sobre os preços após a expiração de patentes continua pesando sobre o mercado de inibidores de DPP-4 na Ásia-Pacífico, especialmente nos países de maior volume. A sitagliptina ainda detinha 48,2% do segmento regional por tipo de medicamento em 2025, de modo que a erosão de preços nessa molécula tem um efeito desproporcional sobre a receita da classe. China, Índia e Japão estão todos avançando para uma concorrência de múltiplas fontes, o que reduz o prêmio antes desfrutado pelas marcas originadoras. Os sistemas públicos de precificação e aquisição também limitam o ganho de receita que as empresas podem capturar mesmo quando as contagens de prescrições aumentam. Isso cria uma divisão entre o crescimento do volume unitário e o crescimento do valor, com a melhora do acesso enquanto a receita por prescrição tende a cair. O mercado de inibidores de DPP-4 na Ásia-Pacífico, portanto, continuará se expandindo mais lentamente em termos de valor do que em termos de prescrições até 2031.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
A Sitagliptina Ancora a Classe enquanto as Plataformas de Combinação de Dose Fixa Redefinem a ConcorrênciaA sitagliptina deteve 48,18% do segmento por tipo de medicamento em 2026, o que lhe conferiu a maior base dentro do mercado de inibidores da DPP-4 na Ásia-Pacífico. Essa liderança reflete sua posição de primeira da classe, a ampla familiaridade dos prescritores e a base de evidências clínicas mais abrangente neste grupo terapêutico. A molécula também se beneficia de um grande pool de ingredientes ativos genéricos, o que permite aos fabricantes na Índia e na China utilizá-la em múltiplas estratégias de combinação. A saxagliptina e a vildagliptina continuam a ocupar posições relevantes onde os formulários hospitalares e as redes de prescrição estabelecidas ainda sustentam o uso consolidado. Mesmo com o aumento da concorrência terapêutica, a sitagliptina permanece como referência para decisões de precificação, acesso e ciclo de vida em todo o setor de inibidores da DPP-4 na Ásia-Pacífico.
A alogliptina tem projeção de registrar o CAGR mais rápido, de 3,98%, até 2032, demonstrando que o crescimento ainda é possível em partes seletivas do mercado de inibidores da DPP-4 na Ásia-Pacífico. Seu impulso está ligado à atenção comercial contínua no Japão e em mercados próximos, onde atualizações de formulação podem prolongar a vida da marca. A linagliptina mantém um nicho defensável porque sua excreção biliar evita o ajuste de dose renal, o que é relevante em pacientes idosos com nefropatia diabética. A China também demonstra espaço para inovação diferenciada de dosagem, com a kogerliptina ingressando na NRDL de 2025 após uma redução de preço que favoreceu o acesso ao reembolso. Ao mesmo tempo, a Zydus Lifesciences obteve aprovação da FDA no primeiro ciclo para Zituvio, Zituvimet e Zituvimet XR, demonstrando como as plataformas de sitagliptina pós-patente ainda podem sustentar o crescimento em mltiplos mercados.

Por Tipo de Formulação:
A Dominância dos Genéricos Mascara uma Ressurgência das Marcas em Combinações de Dose FixaOs medicamentos genéricos responderam por 63,38% do segmento por tipo de formulação em 2026, tornando o fornecimento de baixo custo a espinha dorsal do tamanho do mercado de inibidores da DPP-4 na Ásia-Pacífico no nível do produto. Essa dominância reflete anos de expiração de patentes em moléculas mais antigas na Índia, na China e em vários mercados do Sudeste Asiático. A disponibilidade de genéricos se alinha bem com a natureza crônica do tratamento do diabetes, onde a acessibilidade financeira frequentemente determina se o tratamento é mantido ao longo do tempo. A base genérica também amplia o acesso em grupos de pacientes de menor renda que ainda permanecem subtratados em toda a região. No setor de inibidores da DPP-4 na Ásia-Pacífico, este segmento molda o volume mais do que a marca.
As formulações de marca têm projeção de crescimento a um CAGR de 4,97% até 2032, o que demonstra que o crescimento de valor no mercado de inibidores da DPP-4 na Ásia-Pacífico está se deslocando para o design de combinações em vez de marcas isoladas. Grande parte desse crescimento provém de combinações de dose fixa que criam uma nova camada de diferenciação mesmo quando as moléculas subjacentes já estão comoditizadas. Uma revisão clínica indiana publicada em 2025 destacou o papel das combinações de inibidores do SGLT2, inibidores da DPP-4 e metformina no manejo atual do diabetes, o que sustenta a lógica comercial por trás do desenvolvimento de combinações triplas. Os sistemas públicos ainda mantêm os gastos com marcas sob controle, e a atualização do formulário nacional da Malásia em 2025 utilizou licitações de minimização de custos que favoreceram opções de DPP-4 de menor custo e removeram a linagliptina do formulário. Essa dinâmica concentra o crescimento das marcas em combinações diferenciadas, canais privados e posicionamento orientado à adesão, em vez de amplo reembolso público.
Por Canal de Distribuição:
Farmácias de Varejo Lideram enquanto os Canais Digitais AceleramAs farmácias de varejo capturaram 52,16% do segmento de canal de distribuição em 2026, tornando-as o principal ponto de venda no tamanho do mercado de inibidores da DPP-4 na Ásia-Pacífico para vendas por canal. Essa liderança decorre do comportamento de prescrição repetida, da conveniência de dispensação local e da natureza rotineira do manejo crônico do diabetes. As farmácias comunitárias são especialmente importantes porque muitos pacientes renovam o tratamento por longos períodos após a decisão inicial de prescrição já ter sido tomada. Os pontos de venda de varejo também atendem tanto aos formatos de marca quanto aos genéricos, o que lhes confere um papel amplo em diferentes faixas de preço e grupos de renda dos pacientes. No mercado de inibidores da DPP-4 na Ásia-Pacífico, este canal permanece como a ponte mais clara entre as grandes populações diagnosticadas e a continuidade regular do tratamento.
As farmácias online têm projeção de expansão a um CAGR de 5,05% até 2032, tornando-as o canal de crescimento mais rápido no mercado de inibidores da DPP-4 na Ásia-Pacífico. A dispensação digital se adapta às terapias orais crônicas porque as renovações podem ser agendadas, os lembretes podem ser automatizados e a comparação de preços é mais fácil para os pacientes. As farmácias hospitalares ainda são relevantes no Japão e na Coreia do Sul porque a prescrição institucional frequentemente molda a primeira escolha terapêutica antes que o comportamento de renovação de longo prazo se desloque para outros canais. A oportunidade online ainda é limitada pelas regras de reembolso e pelos padrões de gestão de prescrições que variam amplamente em toda a região. Mesmo assim, o mix de canais está gradualmente se ampliando, e isso oferece ao mercado de inibidores da DPP-4 na Ásia-Pacífico mais formas de atender à demanda estável de uso repetido.
Análise Geográfica
Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na China
A China respondeu por 41,84% da participação no mercado de inibidores da DPP-4 da Ásia-Pacífico em 2025, tornando-se o maior mercado nacional da região. Sua escala reflete a ampla prescrição urbana, o alcance abrangente do reembolso e o papel relevante dos fabricantes domésticos na definição do acesso e da precificação. Um estudo de série temporal interrompida em Xangai demonstrou que as políticas de aquisição centralizada de medicamentos e de negociação de preços alteraram materialmente o uso e os custos de novos medicamentos hipoglicemiantes, confirmando que a política continua sendo o principal mecanismo de acesso ao mercado na China. A China também permanece importante porque novas aprovações de combinações e movimentos de precificação vinculados ao reembolso continuam a redefinir como o mercado de inibidores da DPP-4 da Ásia-Pacífico compete em escala.
Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico (APAC)
Prevê-se que a Índia registre o CAGR mais rápido, de 3,27%, até 2031, mantendo-a como peça central para o crescimento futuro no mercado de inibidores da DPP-4 da Ásia-Pacífico. O país contava com 61,3 milhões de adultos diagnosticados com diabetes em 2024, e essa ampla base ainda deixa espaço para uma cobertura de tratamento mais abrangente à medida que produtos acessíveis se difundem. O Japão continua sendo o mercado com maior penetração em profundidade de prescrição, sustentado por sua população diabética mais idosa e por sua preferência consolidada por agentes orais com menor risco de hipoglicemia. A Coreia do Sul situa-se entre o modelo japonês maduro e o modelo indiano de maior volume, com trabalho ativo de formulação contribuindo para manter a relevância da classe mesmo com o aumento da concorrência terapêutica. Em conjunto, esses 3 países demonstram como o mercado de inibidores da DPP-4 da Ásia-Pacífico equilibra escala, acessibilidade e adequação clínica em sistemas de saúde muito distintos.
Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Oceania
A Austrália apresenta crescimento moderado porque a disciplina no reembolso e os padrões de bioequivalência mantêm a expansão competitiva de forma ordenada, em vez de abrupta. O restante da Ásia-Pacífico oferece a oportunidade de volume de longo prazo mais ampla para o mercado de inibidores da DPP-4 da Ásia-Pacífico, embora sistemas de pagadores fragmentados ainda retardem a captação de receita no curto prazo. A expansão organizada de farmácias, o fornecimento mais amplo de genéricos e a melhoria gradual do reembolso podem sustentar uma adoção constante em países como Indonésia, Tailândia, Filipinas, Vietnã e Malásia. A atualização do formulário nacional da Malásia em 2025 também ilustrou como a disciplina nas aquisições públicas pode ampliar o acesso enquanto limita o potencial de crescimento das marcas no mercado de inibidores da DPP-4 da Ásia-Pacífico.
Cenário Competitivo
O mercado de inibidores de DPP-4 na Ásia-Pacífico apresenta concentração moderada no nível dos originadores e fragmentação muito mais ampla no segmento genérico. A Merck mantém a posição de referência mais forte por meio da sitagliptina, enquanto a Boehringer Ingelheim utiliza o perfil renal da linagliptina para defender a prescrição em pacientes com complexidade relacionada aos rins. A Novartis ainda mantém uma presença regional duradoura na vildagliptina, especialmente onde as relações de formulário mais antigas permanecem ativas no Sudeste Asiático. A Takeda continua a apoiar a alogliptina por meio da família Nesina, o que ajuda a manter a molécula relevante no Japão, na Coreia do Sul e nos mercados vizinhos. Abaixo dessa camada superior, os fabricantes indianos e chineses competem principalmente em acessibilidade, profundidade de fornecimento e capacidade de estender moléculas maduras para formatos de combinação.
A atividade estratégica está agora se movendo em direção às combinações de dose fixa, porque é aí que o mercado de inibidores de DPP-4 na Ásia-Pacífico ainda oferece espaço para diferenciação. Em outubro de 2025, a subsidiária da Hengrui obteve aprovação para a primeira combinação de dose fixa tripla desenvolvida domesticamente na China, o que deslocou a concorrência de moléculas únicas para produtos de plataforma. Em dezembro de 2025, a CSPC seguiu com o primeiro comprimido triplo de DPP-4, SGLT2 e metformina clinicamente aprovado no mundo, o que elevou o padrão para a gestão do ciclo de vida liderada por combinações. Esses movimentos mostram que o mercado de inibidores de DPP-4 na Ásia-Pacífico não está se baseando apenas na expansão de cópias genéricas, pois as empresas ainda estão tentando criar novos formatos de prescrição em torno de mecanismos estabelecidos.
O posicionamento competitivo também está se espalhando por geografias, com fabricantes regionais tentando usar plataformas de sitagliptina pós-patente para capturar receita além de seus mercados domésticos. A Zydus Lifesciences relatou aprovações da FDA no primeiro ciclo para Zituvio, Zituvimet e Zituvimet XR em 2025, o que fortalece sua credibilidade como fornecedora de sitagliptina em escala. O suporte clínico para a terapia combinada também permanece relevante, e uma revisão sistemática de 2025 constatou que as combinações de inibidores de SGLT2 e inibidores de DPP-4 melhoraram o controle glicêmico com sinais de eficácia mais fortes em subpopulações asiáticas. Essa evidência mantém o mercado de inibidores de DPP-4 na Ásia-Pacífico comercialmente ativo, embora a pressão sobre os preços e as mudanças nas diretrizes continuem a limitar o potencial de crescimento geral da classe.
Líderes do Setor de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
-
Merck and Co.
-
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico Empresas cobertas neste relatório
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Otsuka
- Pfizer
- Sandoz Group
- Sanofi
- STADA Arzneimittel
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zentiva
Desenvolvimentos industriais recentes em Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico
- Junho de 2026: O Tribunal Superior de Propriedade Intelectual do Japão manteve três patentes da Boehringer Ingelheim cobrindo a linagliptina (Tradjenta), rejeitando os pedidos de invalidação do fabricante de genéricos Nipro e esclarecendo que as patentes de medicamentos podem permanecer válidas sem dados experimentais diretos para cada uso terapêutico reivindicado. A decisão mantém a janela de exclusividade da linagliptina da Boehringer Ingelheim no Japão, um dos mercados de marca mais valiosos da classe.
- Dezembro de 2025: A CSPC recebeu aprovação da NMPA para a primeira combinação de dose fixa tripla de DPP-4/SGLT2/metformina do mundo: O comprimido combinado de prusogliptina–dapagliflozina–metformina tornou-se a primeira combinação tripla de medicamentos clinicamente aprovada no mundo, integrando um inibidor de DPP-4, um inibidor de SGLT2 e uma biguanida em uma única dose oral, marcando um marco significativo de formulação para toda a classe.
- Outubro de 2025: A Hengrui recebeu aprovação da NMPA para a primeira combinação de dose fixa tripla doméstica da China: A Shandong Suncadia, subsidiária da Hengrui, obteve aprovação para os comprimidos de liberação sustentada de henaglif lozina–retagliptina–metformina, a primeira combinação de dose fixa tripla oral desenvolvida de forma independente na China, marcando uma mudança da concorrência de molécula única para a liderança em plataformas de combinação.
Escopo do Relatório do Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico
O Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico refere-se ao mercado de medicamentos inibidores de DPP-4 utilizados no manejo do diabetes mellitus tipo 2 (DMT2) nos países da região Ásia-Pacífico. Os inibidores de DPP-4 são medicamentos antidiabéticos orais que atuam inibindo a enzima dipeptidil peptidase-4, aumentando assim os níveis dos hormônios incretinas, potencializando a secreção de insulina de forma dependente da glicose e reduzindo a liberação de glucagon para melhorar o controle da glicemia.
O Mercado de Inibidores da Dipeptidil Peptidase-4 (DPP-4) na Ásia-Pacífico é segmentado com base no tipo de medicamento, tipo de formulação, canal de distribuição e país. Por tipo de medicamento, o mercado é categorizado em Sitagliptina, Saxagliptina, Linagliptina, Alogliptina, Vildagliptina e outros tipos de medicamentos, representando os principais inibidores de DPP-4 utilizados no tratamento do diabetes mellitus tipo 2. Com base no tipo de formulação, o mercado é dividido em medicamentos de marca e medicamentos genéricos, oferecendo uma gama de opções de tratamento que atendem às diferentes preferências dos pacientes e orçamentos de saúde. Por canal de distribuição, o mercado compreende farmácias hospitalares, farmácias de varejo e farmácias online, possibilitando amplo acesso aos inibidores de DPP-4 por meio de canais de saúde institucionais, comunitários e de comércio eletrônico. Geograficamente, o mercado é segmentado em China, Japão, Índia, Austrália, Coreia do Sul e Restante da Ásia-Pacífico.
Visão geral da segmentação
| Sitagliptina |
| Saxagliptina |
| Linagliptina |
| Alogliptina |
| Vildagliptina |
| Outros Tipos de Medicamentos |
| Medicamento de Marca |
| Medicamento Genérico |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tipo de Medicamento | Sitagliptina |
| Saxagliptina | |
| Linagliptina | |
| Alogliptina | |
| Vildagliptina | |
| Outros Tipos de Medicamentos | |
| Por Tipo de Formulação | Medicamento de Marca |
| Medicamento Genérico | |
| Por Canal de Distribuição | Farmácias Hospitalares |
| Farmácias de Varejo | |
| Farmácias Online | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do espaço de inibidores da DPP-4 na Ásia-Pacífico até 2032?
Tem previsão de atingir 3,08 bilhões de USD até 2032, crescendo a partir de 2,59 bilhões de USD em 2027 a um CAGR de 3,53% no período 2027-2032.
Qual país lidera a receita regional atualmente?
A China liderou a região em 2026 com 41,84% de participação, sustentada pela profundidade ampla de prescrição, pelo alcance do reembolso e pela forte influência das políticas no acesso.
Qual país está crescendo mais rapidamente até 2031?
A Índia tem projeção de crescimento mais rápido a um CAGR de 3,27% até 2032, favorecida por sua grande base de diabéticos diagnosticados e pela forte acessibilidade dos genéricos.
Qual tipo de medicamento detém a maior posição?
A sitagliptina permaneceu como o principal tipo de medicamento em 2026 com 48,18% de participação, sustentada pela longa familiaridade dos médicos e pelo amplo uso em estratégias de combinação.
Por que os inibidores de DPP-4 ainda são relevantes apesar da concorrência dos agentes de GLP-1 e SGLT2?
Eles permanecem relevantes devido ao seu formato oral, baixo risco de hipoglicemia e adequação contínua em pacientes idosos, terapia de baixo risco e combinações de dose fixa.
Qual canal de vendas está se expandindo mais rapidamente?
As farmácias online devem registrar o crescimento de canal mais rápido a um CAGR de 5,05% até 2032, enquanto as farmácias de varejo ainda detinham a maior participação de canal em 2026.