
Tamanho e Participação do Mercado de SSD para Data Center na Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2025 - 2031 |
| Período de Dados Históricos | 2019 - 2023 |
| Tamanho do Mercado (2025) | 22.92 Bilhões de dólares |
| Tamanho do Mercado (2030) | 55.47 Bilhões de dólares |
| Taxa de crescimento (2025 - 2031) | 20.48 % |
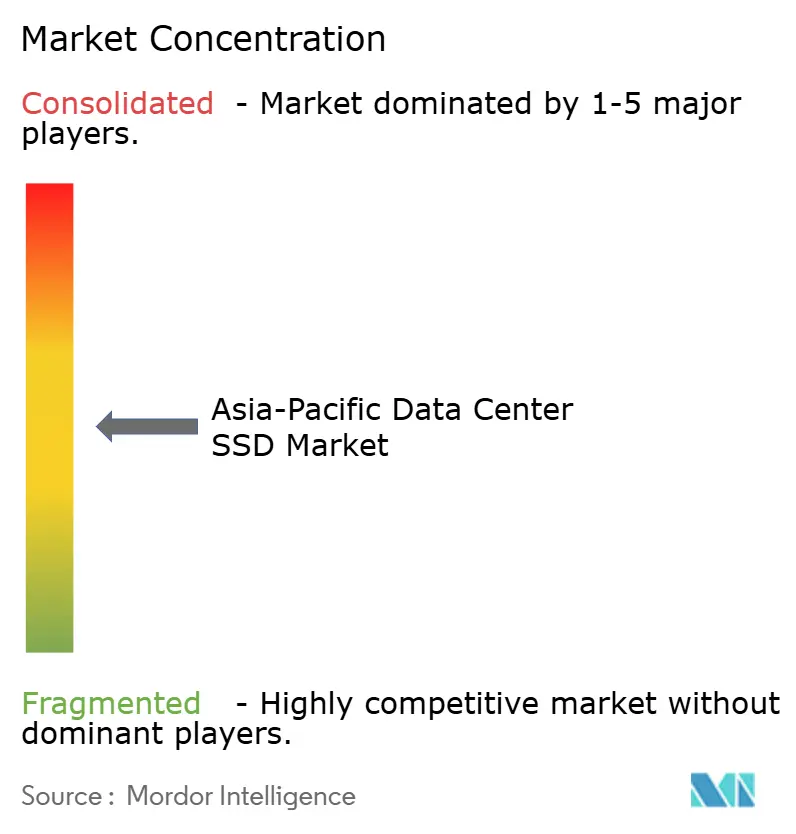
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de SSD para Data Center na Ásia Pacífico por Mordor Intelligence
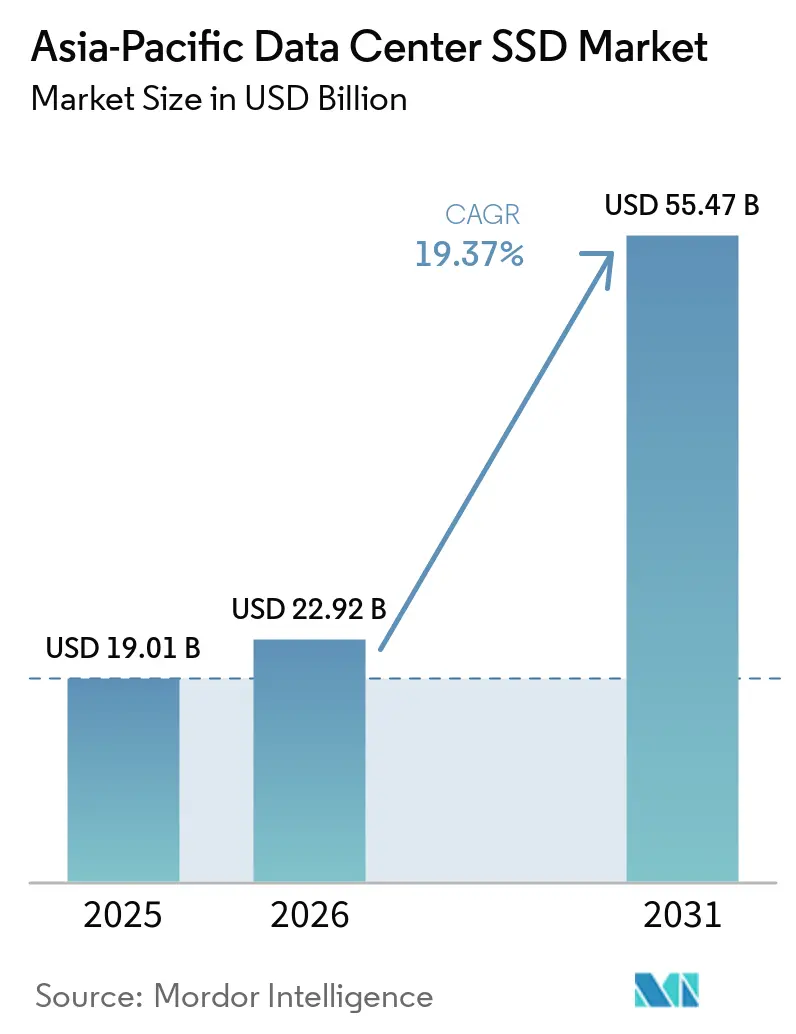
O tamanho do Mercado de SSD para Data Center na Ásia-Pacífico está projetado para expandir de 19,01 bilhões de USD em 2025 e 22,92 bilhões de USD em 2026 para 55,47 bilhões de USD até 2031, registrando um CAGR de 19,37% entre 2026 e 2031.
A expansão de curto prazo é impulsionada pela construção de infraestruturas de nuvem em hiperescala, pela implantação agressiva de treinamento de IA e por incentivos de políticas que favorecem o armazenamento flash em detrimento dos discos rotativos. Reduções constantes nos custos de NAND, combinadas com a produção localizada de controladores, sustentam a paridade de preços em relação aos HDDs e desbloqueiam novas classes de carga de trabalho. As atualizações de interface do PCIe Gen4 para o Gen5 reduzem os ciclos de treinamento de modelos de IA e permitem uma utilização mais densa de GPUs. Os mandatos de eficiência energética no Japão, em Singapura e na Coreia do Sul direcionam os orçamentos de capital para SSDs com menor consumo de energia. A pressão competitiva aumenta à medida que os fornecedores chineses ganham participação de mercado frente às marcas globais estabelecidas por meio de uma produção verticalmente integrada e subsidiada.
Principais Conclusões do Relatório
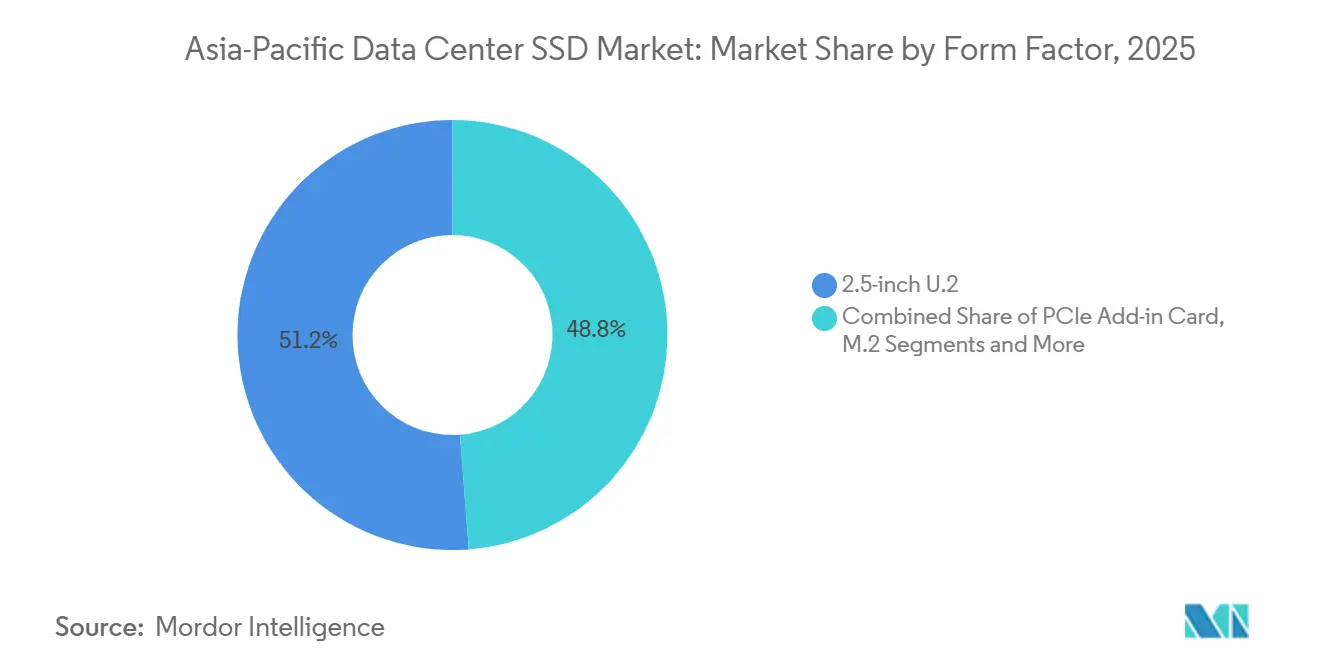
- Por fator de forma, os drives U.2 de 2,5 polegadas lideraram com 51,20% de participação na receita em 2025, enquanto o EDSFF E3.S deve expandir a um CAGR de 21,21% até 2031.
- Por interface, PCIe/NVMe Gen4 representou 75,30% da participação no mercado de SSD para data center na Ásia-Pacífico em 2025, enquanto o Gen5 deve registrar o maior CAGR, de 22,50%, até 2031.
- Por tecnologia NAND, TLC representou 78,10% do tamanho do mercado de SSD para data center na Ásia-Pacífico em 2025, e o QLC avança a um CAGR de 21,00% até 2031.
- Por arquitetura de drive, os produtos de leitura intensiva capturaram 60,01% de participação em 2025, mas as variantes de uso misto devem crescer mais rapidamente, a um CAGR de 21,20% até 2031.
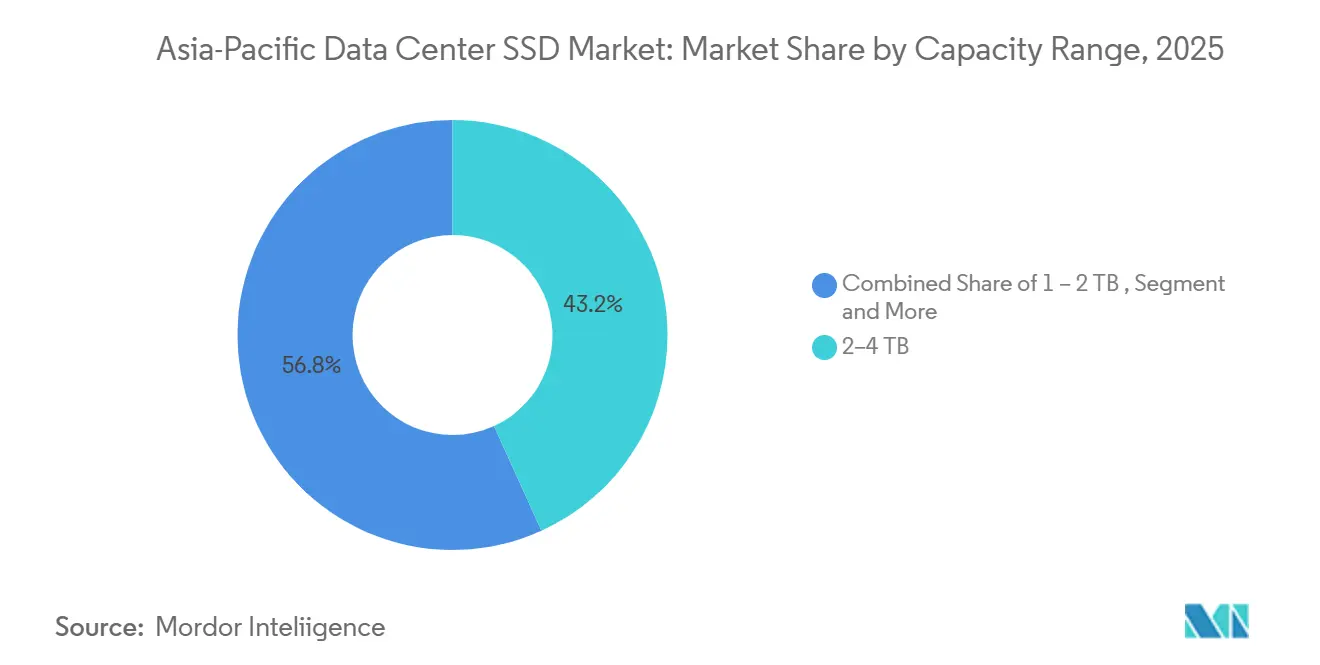
- Por faixa de capacidade, a classe de 2-4 TB representou 43,20% do mercado de SSD para data center na Ásia-Pacífico em 2025; drives ≥4 TB devem crescer a um CAGR de 22,81% até 2031.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Cargas de trabalho de IA e HPC acelerando a adoção de NVMe em data centers de nuvem de Nível 1 na China | +4.2% | China; extensão ao Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Mandatos de neutralidade de carbono favorecendo infraestrutura de SSD com eficiência energética | +3.8% | Japão; Coreia do Sul; Singapura; Hong Kong | Longo prazo (≥ 4 anos) |
| Migração de fornecedores de nuvem de arquiteturas híbridas para totalmente flash | +5.1% | Principais mercados da Ásia Pacífico | Médio prazo (2 a 4 anos) |
| Oferta doméstica de NAND subsidiada impulsionando a paridade de preços em relação ao HDD | +2.9% | China; Coreia do Sul | Curto prazo (≤ 2 anos) |
| Política "Dados no Leste, Processamento no Oeste" estimulando construções inter-regionais totalmente flash | +3.5% | China | Médio prazo (2 a 4 anos) |
| Controles de exportação dos EUA catalisando a localização do ecossistema de circuitos integrados controladores | +1.8% | China com implicações regionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA e HPC Acelerando a Adoção de NVMe em Data Centers de Nuvem de Nível 1 na China
Os operadores de hiperescala chineses reestruturaram as camadas de armazenamento para que os clusters de treinamento de IA recebam flash de baixa latência, enquanto os data lakes migram para pools de SSD de grande capacidade. A Alibaba Cloud transferiu 500 PB do Xiaohongshu em uma única migração que dependeu de arrays NVMe para reduzir as janelas de transição. O PBlaze7 7940 da Memblaze oferece leituras sequenciais de 14 GB/s, um nível que se alinha aos requisitos de throughput de GPU. O site Yajiang-1 no Tibete opera com 2.000 petaflops alimentados por energia renovável de origem local, refletindo como as estratégias regionais de energia amplificam a demanda por SSD. Os data centers de IA da China consumiram 140 bilhões de kWh em 2024 e podem triplicar o consumo até 2031, forçando uma transição para o armazenamento flash em busca de ganhos de eficiência.[1]
Mandatos de Neutralidade de Carbono Favorecendo Infraestrutura de SSD com Eficiência Energética
Os códigos de energia se tornam mais rigorosos em toda a Ásia Pacífico. A China tem como meta um PUE abaixo de 1,5 até 2025 e crescimento de energia renovável de 10% ao ano. O 6550 ION da Micron reduz o consumo de energia em até 50% em relação aos concorrentes, economizando milhares de quilowatts-hora por rack para os operadores. A Equinix e a CLP Power reduziram o uso anual de energia em 30% em seu campus de Sha Tin após uma atualização de armazenamento orientada em torno de flash de alta densidade. Os prazos nacionais de carbono zero definidos para 2050 consolidam o flash nos planos futuros de aquisição, pois os discos mecânicos não conseguem atingir os índices de eficiência previstos.[2]
Migração de Fornecedores de Nuvem de Arquiteturas Híbridas para Totalmente Flash
A redução nos preços de NAND e a maior concorrência de cargas de trabalho impulsionam uma mudança completa para longe dos projetos de HDD+SSD em camadas. A Pure Storage integra o QLC G9 da Micron para habilitar frotas que operam com menor temperatura e oferecem latência inferior a 250 µs. O SSD de 122 TB da Solidigm eleva a capacidade por rack em 67% e reduz drasticamente os custos de refrigeração, tornando a equação de custo total favorável ao totalmente flash. As empresas japonesas lideram a mudança, com remessas em 2024 aumentando 8,9% após uma pausa de dois anos.[3] As linhas de base totalmente flash pavimentam o caminho para o armazenamento definido por software que realoca elasticamente recursos entre nuvens distribuídas.
Oferta Doméstica de NAND Subsidiada Impulsionando a Paridade de Preços em Relação ao HDD
O apoio estatal comprime os preços do flash. A YMTC realizou o tape-out de TLC de 160 camadas com rendimentos competitivos, reduzindo as lacunas de custo em relação aos concorrentes globais. Samsung e SK Hynix cortaram as inicializações de wafer em 50% no final de 2023 e então cautelosamente restauraram a produção em 2025 à medida que o estoque foi limpo, elevando os preços de contrato em 10 a 15%. Durante o Dia dos Solteiros de 2024, o TiPlus 7100 da YMTC superou as vendas da Samsung no JD.com, sinalizando a aceitação do mercado para drives empresariais domésticos. À medida que a paridade emerge, os hiperescaladores na China e na Índia aceleram a implantação de SSDs para camadas de armazenamento de arquivo e de objetos.
Análise de Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Erosão agressiva de preços comprimindo as margens dos fornecedores | −2.8% | Global; aguda na China | Curto prazo (≤ 2 anos) |
| Lento aumento de rendimento de NAND 3D de ≥200 camadas atrasando SSDs de capacidade ultrelevada | −1.9% | Coreia do Sul; Japão; China | Médio prazo (2 a 4 anos) |
| Padrões domésticos fragmentados limitando a interoperabilidade | −1.2% | China; extensão regional | Médio prazo (2 a 4 anos) |
| Gargalos de fornecimento de controladores NAND sob restrições de exportação tecnológica | −1.5% | China com implicações para a Ásia Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão Agressiva de Preços Comprimindo as Margens dos Fornecedores
As taxas de contrato de NAND subiram no início de 2025 após cortes dos produtores, mas uma trajetória de longo prazo em direção à commoditização comprime as margens brutas. Os rendimentos de QLC ainda ficam 40 pontos percentuais atrás do TLC, elevando os custos por gigabit precisamente no ponto de contagem de nós onde a demanda aumenta. Os fornecedores chineses precificam abaixo do custo em contas estratégicas para ganhar participação, forçando os concorrentes globais a reduzir os gastos com roteiro. A Samsung adiou a produção em massa do V10 para recalibrar o capex em direção à otimização de rendimento em vez de corridas de contagem de camadas.
Lento Aumento de Rendimento de NAND 3D de ≥200 Camadas Atrasando SSDs de Capacidade Ultrelevada
Limites físicos emergem à medida que as pilhas excedem 200 camadas. Cada camada adicional aumenta o tempo de processamento e os riscos de defeito. A Samsung tem como alvo o V-NAND de 400 camadas para mais adiante nesta década, mas a complexidade de processamento pode adiar os volumes comerciais além da janela de previsão atual. O conceito de 1.000 camadas da Kioxia para 2031 ressalta o quanto a pesquisa e o desenvolvimento profundos são agora um pré-requisito para saltos futuros de capacidade. Consequentemente, os fornecedores recorrem à compressão em nível de controlador e ao escalonamento em nível de sistema, em vez de contagens brutas de camadas, para atender aos roteiros de capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma:
EDSFF acelera a economia de densidadeOs drives EDSFF agora representam uma parcela crescente do mercado de SSD para data center na Ásia-Pacífico, enquanto as unidades U.2 de 2,5 polegadas ainda detêm 51,20% de participação em 2025. O novo fator de forma suporta até 1 PB por prateleira 1U, permitindo que as salas de dados aumentem o armazenamento por rack sem um aumento proporcional no consumo de energia. Os compradores de hiperescala preferem o E3.S porque seu envelope de energia de 25 W é adequado para servidores de IA com fluxo de ar restrito. Meta, Microsoft e Alibaba padronizaram o E1.S para implantações de próxima geração. Ao longo do período de previsão, o CAGR de 21,21% do EDSFF deslocará as frotas dos bandejas legadas à medida que os ciclos de retrofit se alinham com as atualizações de GPU.
A adoção do EDSFF redesenha a manutenção. Os suportes sem ferramentas reduzem os tempos de troca, e os layouts na parte frontal do rack permitem que os operadores resolvam falhas sem perturbar os servidores vizinhos. O mercado de SSD para data center na Ásia-Pacífico realiza, assim, economias nos custos de manutenção que se acumulam ao longo de milhares de gabinetes. Os fornecedores que combinam EDSFF com QLC alcançam densidade incomparável, oferecendo aos provedores de colocation uma vantagem de custo por terabyte armazenado.


Por Interface:
Adoção do PCIe Gen5 se aceleraO PCIe Gen4 ainda detém 75,30% de participação em 2025, mas o Gen5 cresce 22,50% ao ano à medida que os clusters de GPU migram para estruturas de 800 Gbps. O Gen5 dobra a velocidade de lane para 32 GT/s, permitindo que um único drive sustente leituras de 35 GB/s. Fornecedores chineses já lançaram protótipos de 14,9 GB/s, alinhando-se com seus pares norte-americanos. SATA e SAS persistem em pools de armazenamento frio, mas perdem relevância para IA. O NVMe-over-Fabrics então desagrega o flash entre os racks, aumentando a utilização e reduzindo a capacidade ociosa.
A velocidade é apenas parte do valor. A maior integridade de sinal do Gen5 permite traços de backplane mais longos, simplificando o design da placa e reduzindo o custo dos materiais. Para os hiperescaladores, o mercado de SSD para data center na Ásia-Pacífico, portanto, observa atualizações de interface durante as renovações rotineiras de servidores, em vez de aguardar reformas completas das instalações.
Por Tecnologia NAND:
QLC encontra espaço empresarialA tecnologia TLC oferece o equilíbrio entre durabilidade e custo, mantendo 78,10% de participação em 2025. No entanto, o QLC expande a um CAGR de 21,00% à medida que os data lakes de IA com leitura intensiva crescem. A Alibaba Cloud combina TLC de camada quente com QLC de camada fria dentro de uma arquitetura CSAL que mantém o throughput enquanto reduz os gastos com armazenamento. O tamanho do mercado de SSD para data center na Ásia-Pacífico para drives QLC com suporte a unidades ≥30 TB deve quadruplicar até 2031, impulsionado pelos usos de armazenamento de objetos e backup como serviço.
As preocupações com durabilidade diminuem por meio de controladores mais inteligentes que gravam no modo SLC sob cargas de pico e, em seguida, convertem lentamente para QLC. A YMTC afirma novos contratos de design de QLC em nuvens de computação domésticas. O TLC permanece essencial para bancos de dados transacionais e cargas de trabalho financeiras sensíveis à latência, mas cede funções de capacidade em massa.
Por Arquitetura de Drive:
Uso misto ganha participaçãoOs SKUs de leitura intensiva detinham 60,01% de participação em 2025 e ainda dominam os caches de CDN. Os drives de uso misto agora crescem mais rapidamente, a um CAGR de 21,20%, porque os clusters de IA alternam entre épocas de gravação intensa durante checkpoints de modelos e épocas de leitura intensiva para inferência. Uma classificação de 3 DWPD atinge esse ponto intermediário. O mercado de SSD para data center na Ásia-Pacífico, assim, observa as políticas de aquisição se deslocarem em direção a faixas de durabilidade flexíveis. Os dispositivos de gravação intensiva com 10 DWPD permanecem como nicho em pilhas de registro ou de negociação de alta frequência, onde o desempenho de gravação sustentado justifica o preço premium.
Por Faixa de Capacidade:
Capacidades ultra-altas impulsionam a otimização do TCOOs drives na faixa de 2-4 TB detêm 43,20% de participação de mercado; capacidades ≥4 TB crescem 22,81% ao ano à medida que o espaço físico nos racks se torna escasso. O E3.S de 61,44 TB da Micron e o U.2 de 122 TB da Solidigm lideram as métricas de densidade. Os operadores de colocation podem reduzir a contagem de gabinetes e adiar a aquisição de terrenos. O tamanho do mercado de SSD para data center na Ásia-Pacífico para dispositivos ≥4 TB deve superar as remessas de sub-2 TB até 2028. As instalações de borda e os servidores robustecidos ainda preferem a classe de 1 TB devido aos limites térmicos e às metas de custo.
Por Usuário Final:
Participação do hiperescala se ampliaAs nuvens de hiperescala já controlam 72,08% da demanda e elevarão os gastos a um CAGR de 22,61% até 2031. AWS, Alibaba e Microsoft alocam capex de vários bilhões de dólares para zonas de disponibilidade regionais, incorporando flash como volumes padrão de inicialização e dados. Os sites de colocation neutros em relação a operadoras fazem parceria com essas nuvens, fornecendo estruturas energizadas que hospedam pods de IA ricos em flash. Os data centers corporativos ficam para trás, pois muitas cargas de trabalho migram para a nuvem pública, embora as empresas de serviços financeiros mantenham arrays locais por razões de governança. O mercado de SSD para data center na Ásia-Pacífico, portanto, permanecerá orientado para os padrões de compra de expansão em escala dos hiperescaladores.
Análise Geográfica
Mercado de SSD para Data Center na APAC
A China é o maior comprador individual, sustentada pela espinha dorsal "Dados do Leste, Computação do Oeste" que conecta regiões de energia renovável aos centros de demanda costeiros. As nuvens domésticas investiram em 449 instalações de hiperescala que consumiram um quarto da eletricidade global de data centers em 2025, impulsionando uma absorção desproporcional de memória flash. A Índia é o destino de crescimento mais rápido, com até 850 MW de nova capacidade prevista para 2026, enquanto a AWS implanta 12,7 bilhões de USD e os conglomerados locais perseguem metas de 1 GW. O mercado do Japão apresenta um CAGR de 10% para atingir 38,7 bilhões de USD até 2028, impulsionado por projetos com PUE inferior a 1,1 e rigorosos códigos de resiliência. A Coreia do Sul combina a força do lado da oferta em semicondutores com a implantação de infraestrutura de nuvem doméstica, criando um ecossistema autorreforçante para SSDs avançados. Singapura, Hong Kong e Tailândia formam um cluster secundário onde certificados de energia verde e zoneamento com escassez de terrenos aceleram a demanda por memória flash de alta densidade. Em todas essas sub-regiões, os formuladores de políticas alinham isenções fiscais e descontos em tarifas de energia com metas de emissão líquida zero, garantindo a preferência contínua por SSDs em detrimento de HDDs.
Mercado de SSD para Data Center no Leste Asiático e ASEAN
O mercado de SSD para data center na Ásia-Pacífico se beneficia da integração da cadeia de suprimentos intrarregional. Empresas taiwanesas de controladores, fornecedores japoneses de substratos e fábricas coreanas de NAND abastecem integradores de sistemas chineses e indianos. As restrições comerciais sobre controladores avançados direcionam os compradores chineses para alternativas localizadas, aprofundando a maturidade do ecossistema doméstico, mas também incentivando o fornecimento duplo a partir do Sudeste Asiático. Os projetos de interconexão transfronteiriça criam corredores sensíveis à latência, onde os arrays totalmente flash oferecem vantagem competitiva para plataformas de entrega de conteúdo e jogos. A dispersão de maturidade permanece acentuada; enquanto Tóquio e Xangai apresentam prontidão para o Nível 4, metrópoles emergentes como Ho Chi Minh e Hyderabad concentram-se em construções de Nível 3 que equilibram custo e tempo de atividade.
Cenário Competitivo
A concentração de mercado é moderada, pois gigantes internacionais competem com participantes regionais apoiados por subsídios. Samsung, Kioxia e Western Digital mantêm a preferência de marca para arrays de missão crítica, mas fornecedores chineses como YMTC e Longsys aceleram ganhos de participação ao agrupar SSDs com plataformas de servidor domésticas. A Huawei coordena um consórcio para localizar memória de alta largura de banda até 2026, o que poderia remodelar a arquitetura do controlador e inclinar o mercado de SSD para data center na Ásia Pacífico para pilhas verticalmente integradas. A Solidigm saiu das linhas de consumo para se concentrar no mercado empresarial, alinhando a pesquisa e o desenvolvimento para drives da classe de 100 TB. A Micron posiciona a liderança em densidade QLC ao lado de uma marca de eficiência energética que ressoa com as regras de carbono do Japão. A ATP Electronics encontra espaço em branco em nós de borda robustecidos, lançando modelos de temperatura estendida para IA industrial.
As jogadas estratégicas giram em torno da diferenciação de fator de forma e inovação de firmware, em vez de contagens brutas de camadas de NAND. A liderança em EDSFF oferece vantagem competitiva por meio de co-designs de chassis com hiperescaladores. O firmware de controlador ajustado para cargas de trabalho de treinamento de IA, como leitura antecipada adaptativa para modelos transformadores, torna-se um ponto de venda chave. As alianças de fornecedores proliferam; a Western Digital expandiu um laboratório Open Composable para que as marcas de SSD parceiras possam comprovar a interoperabilidade dentro de tecidos de armazenamento desagregados. Os fluxos de investimento sinalizam otimismo regional: a ST Telemedia captou USD 1,75 bilhão para adicionar 1,7 GW de capacidade e obterá flash diretamente de vários OEMs para proteger-se contra interrupções de fornecimento.
Líderes do Setor de SSD para Data Center na Ásia Pacífico
-
Samsung Electronics
-
Kioxia
-
Tencent Cloud
-
Seagate Technology Holdings plc
-
Lenovo Group Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de SSD para Data Center na Ásia-Pacífico
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corp.
- Solidigm (SK hynix Inc.)
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Yangtze Memory Technologies Corp. (YMTC)
- Phison Electronics Corp.
- Seagate Technology Holdings plc
- Micron Technology, Inc.
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Ltd. (ThinkSystem SSD)
- Alibaba Group – Pingtouge (Custom SSD)
- JD Cloud and AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
- Hikvision Digital Technology Co., Ltd.
- Netac Technology Co., Ltd.
- Tencent Cloud (Self-Designed SSD)

Recent Industry Developments in Mercado de SSD para Data Center na Ásia-Pacífico
- Março de 2025: Kioxia introduziu a Série LC9, um SSD NVMe de 122,88 TB com NAND 3D BiCS FLASH 8 e interface PCIe 5.0, destinado a clusters de treinamento de modelos de IA.
- Janeiro de 2025: Pure Storage e Micron aprofundaram a colaboração em torno do NAND QLC G9 para construir sistemas totalmente flash com eficiência energética para nuvens de hiperescala.
- Dezembro de 2024: SK hynix lançou o SSD PS1012 U.2 otimizado para cargas de trabalho de inferência de IA e checkpoint em ambientes empresariais.
- Novembro de 2024: ST Telemedia Global Data Centres garantiu USD 1,75 bilhão de um consórcio liderado pela KKR para expandir sua plataforma regional de 95 sites e 1,7 GW.


Escopo do Relatório do Mercado de SSD para Data Center na Ásia Pacífico
Visão geral da segmentação
| 2,5 polegadas (U.2/U.3) |
| M.2 |
| Cartão PCIe de Expansão |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Leitura Intensiva (1-DWPD) |
| Uso Misto (3-DWPD) |
| Escrita Intensiva (10-DWPD) |
| ≤1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥4 TB |
| Provedores de Nuvem em Hiperescala |
| Instalações de Colocalização / Neutralidade de Operadora |
| Data Centers Empresariais e de Serviços Financeiros |
| Por Fator de Forma | 2,5 polegadas (U.2/U.3) | |
| M.2 | ||
| Cartão PCIe de Expansão | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Por Interface | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Por Tecnologia NAND | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Por Arquitetura de Drive | Leitura Intensiva (1-DWPD) | |
| Uso Misto (3-DWPD) | ||
| Escrita Intensiva (10-DWPD) | ||
| Por Faixa de Capacidade | ≤1 TB | |
| 1-2 TB | ||
| 2-4 TB | ||
| ≥4 TB | ||
| Por Usuário Final | Provedores de Nuvem em Hiperescala | |
| Instalações de Colocalização / Neutralidade de Operadora | ||
| Data Centers Empresariais e de Serviços Financeiros | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de SSD para data center na Ásia Pacífico?
O mercado é avaliado em 19,01 bilhões de USD em 2025 e tem projeção de crescimento para 55,47 bilhões de USD até 2031.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Os provedores de nuvem em hiperescala registram um CAGR de 19,37% até 2031 à medida que constroem capacidade preparada para IA em toda a região.
Por que os drives EDSFF estão ganhando espaço?
O EDSFF eleva a densidade de armazenamento para 1 PB por prateleira 1U e suporta envelopes de energia mais altos, tornando-o ideal para servidores de IA com uso intenso de GPU.
Como os mandatos de neutralidade de carbono influenciam a demanda por SSD?
As regulamentações que visam menor PUE e emissões zero direcionam os operadores para SSDs com eficiência energética que consomem menos energia do que os HDDs.
O que restringe a implantação de SSDs de capacidade ultra-alta?
A lenta curva de rendimento em NAND 3D de ≥200 camadas e as restrições contínuas de fornecimento de controladores atrasam os volumes comerciais de drives da classe de 100 TB.
Qual interface dominará as novas implantações até 2026?
Espera-se que o PCIe Gen5 se torne padrão, pois oferece até 35 GB/s de throughput necessário para grandes modelos de IA.
- Mercado de SSD para Data Centers na África
- Mercado de SSDs para Data Centers na China
- Mercado de SSDs para Data Centers
- Mercado de SSD para Data Centers na Europa
- Mercado de SSD para Data Centers no Oriente Médio
- Mercado de SSD para Data Centers na América do Norte
- Mercado de SSDs para Data Centers na América do Sul
- Mercado de SSD para Data Centers nos Estados Unidos
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da Ásia-Pacífico Instalações de IA na Ásia-Pacífico, divididas por tipo de instalação, componente e tier.
- Mercado de GPUs de Data Centers da Ásia-Pacífico GPUs na Ásia-Pacífico, divididas por tipo de implantação, tipo de GPU e interconexão.
- Mercado Asiático-Pacífico de Fluido de Refrigeração por Imersão para Data Centers Fluidos de imersão na Ásia-Pacífico, divididos por tipo de fluido, tipo de fase e tipo de instalação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
