
Tamanho e Participação do Mercado de Residências Built To Rent na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
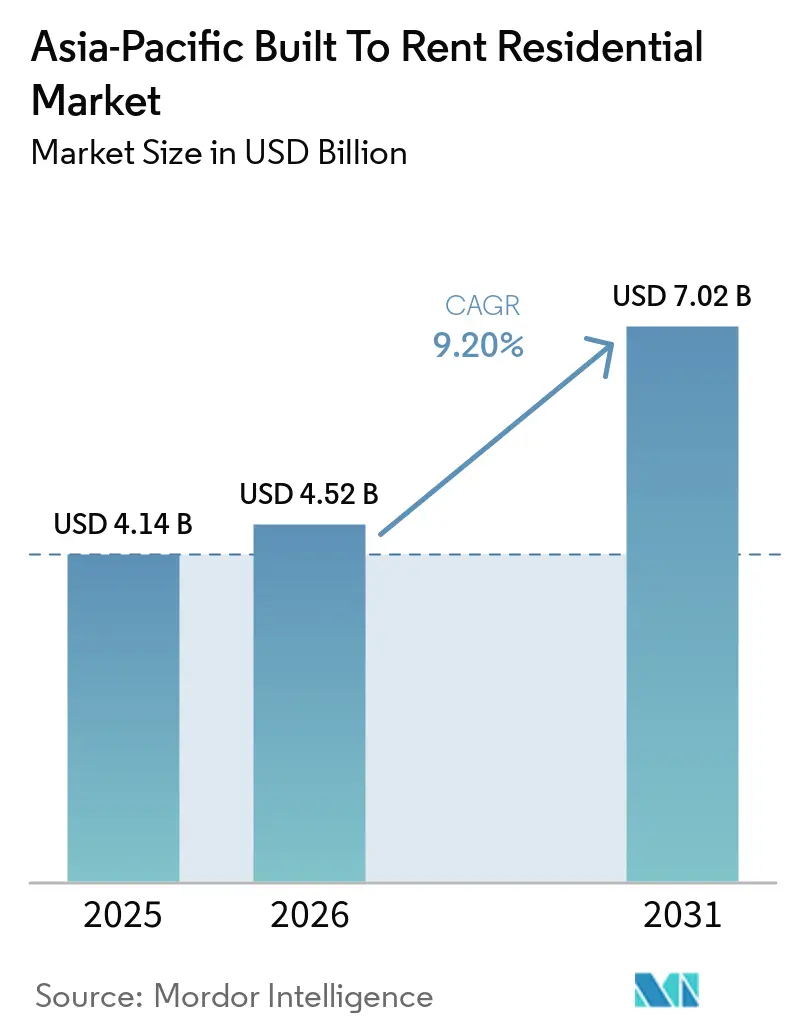
| Tamanho do mercado no ano base (2025) | 4.14 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.20 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Residências Built To Rent na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Residências Built To Rent na Ásia-Pacífico foi avaliado em 4,14 bilhões de USD em 2025 e estima-se que cresça de 4,52 bilhões de USD em 2026 para atingir 7,02 bilhões de USD até 2031, a um CAGR de 9,20% durante o período de previsão (2026-2031).
A demanda é sustentada pela escassez de residências para aluguel gerenciadas profissionalmente nas cidades-gateway. As restrições de acessibilidade habitacional mantêm mais domicílios em regime de aluguel por períodos mais longos. Investidores institucionais estão direcionando mais capital para ativos residenciais, enquanto os operadores expandem plataformas de gestão em vários países. As condições de desenvolvimento permanecem difíceis porque os custos de construção, financiamento, planejamento e imposto sobre terrenos podem comprometer a viabilidade dos projetos. O mercado de residências built to rent na Ásia-Pacífico favorece, portanto, operadores capazes de controlar o risco de desenvolvimento, manter a qualidade dos serviços e garantir capital de longo prazo.
Principais Conclusões do Relatório
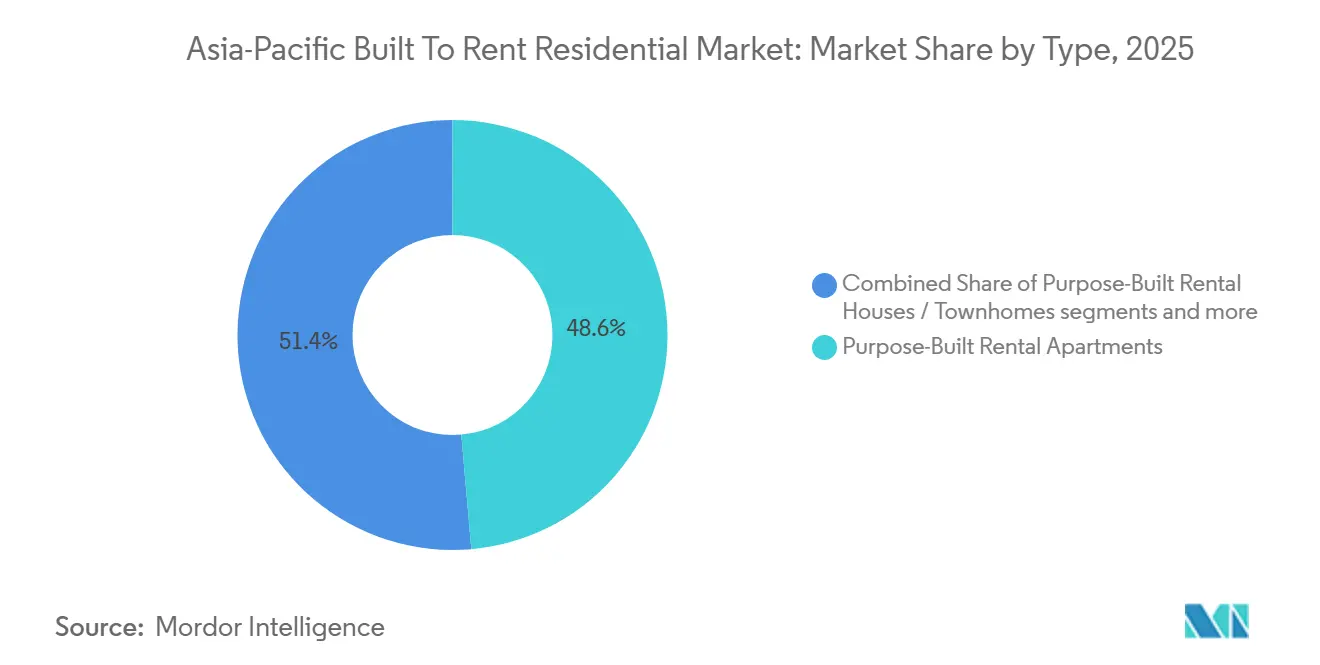
- Por tipo, os apartamentos para aluguel de uso específico detinham 48,6% da participação do mercado de residências built to rent na Ásia-Pacífico em 2025, enquanto as comunidades built to rent unifamiliar / built to rent têm previsão de crescer a um CAGR de 10,8% até 2031.
- Por modelo de gestão, os operadores terceirizados detinham 57,8% da participação do mercado de residências built to rent na Ásia-Pacífico em 2025, enquanto a gestão híbrida tem previsão de crescer a um CAGR de 10,4% até 2031.
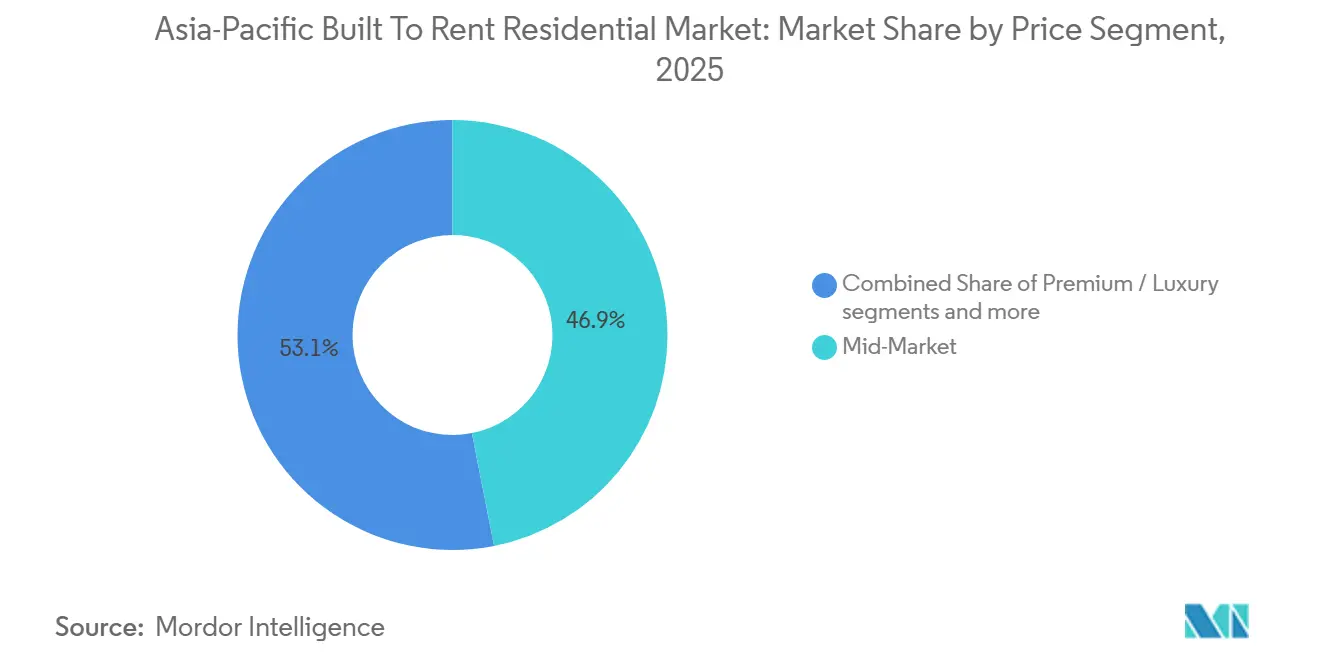
- Por segmento de preço, os ativos de mercado intermediário detinham 46,9% do tamanho do mercado de residências built to rent na Ásia-Pacífico em 2025, enquanto as habitações acessíveis e para trabalhadores têm previsão de crescer a um CAGR de 11,2% até 2031.
- Por geografia, a China detinha 34,8% da participação do mercado de residências built to rent na Ásia-Pacífico em 2025, enquanto a Índia tem previsão de crescer a um CAGR de 12,8% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| A Escassez Estrutural de Habitação nas Cidades-Gateway Impulsiona a Demanda por Built To Rent | +2.4% | Ásia-Pacífico, especialmente Austrália, Japão, Coreia do Sul e Singapura | Curto prazo (≤ 2 anos) |
| O Aumento das Barreiras de Acessibilidade à Propriedade Residencial Amplia a Demanda por Aluguel | +2.0% | Grande Tóquio, Seul, Sydney e Mumbai | Médio prazo (2-4 anos) |
| A Alocação de Capital Institucional em Ativos Residenciais Expande o Investimento em Built To Rent | +1.7% | Austrália, Japão, Singapura e Coreia do Sul | Médio prazo (2-4 anos) |
| A Migração e a Formação de Domicílios Urbanos Aumentam a Demanda por Aluguel | +1.3% | Cidades de Nível 1 e Nível 2 emergentes em toda a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| A Gestão de Aluguel Baseada em Plataformas Melhora a Eficiência Operacional do Built To Rent | +0.9% | Austrália, Japão, Singapura e Coreia do Sul | Médio prazo (2-4 anos) |
| O Reposicionamento de Ativos Subutilizados Expande a Oferta de Built To Rent | +0.7% | Japão, Austrália, Hong Kong SAR, e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez Estrutural de Habitação nas Cidades-Gateway Impulsiona a Demanda por Built To Rent
As cidades-gateway em toda a região continuam a enfrentar uma escassez de residências para aluguel gerenciadas profissionalmente. A taxa de vacância de aluguel na Austrália permaneceu próxima de 1% em 2026, enquanto as restrições de oferta também afetaram as principais cidades do Japão e da Coreia do Sul. Os aluguéis em Tóquio para apartamentos de 30 m² ou menos atingiram JPY 114.242 (USD 710) em junho de 2026, um aumento de 12,4% em relação ao ano anterior, e os aluguéis em Fukuoka aumentaram 15,9%. A escassez levou os incorporadores a examinar a conversão de hotéis, escritórios e imóveis comerciais com desempenho abaixo do esperado. Essa abordagem pode encurtar os prazos de entrega em comparação com novas construções. Ela também expande o mercado de residências built to rent na Ásia-Pacífico onde a disponibilidade de terrenos e as aprovações de desenvolvimento permanecem restritas.
O Aumento das Barreiras de Acessibilidade à Propriedade Residencial Amplia a Demanda por Aluguel
Os altos custos habitacionais estão prolongando o período durante o qual os domicílios urbanos alugam. O Índice de Acessibilidade Habitacional da ULI Ásia-Pacífico 2025 constatou que a propriedade permanecia inacessível para a maioria dos residentes nos principais centros regionais[1]. O relatório também identificou a política governamental como o principal determinante das condições habitacionais. Isso torna as estruturas público-privadas importantes para aumentar a oferta formal de aluguel. Na Austrália, residências built to rent com ampla oferta de comodidades alcançaram um prêmio de aluguel de 25% em 2025 e retiveram 70% dos inquilinos anualmente[2]. O mercado de residências built to rent na Ásia-Pacífico pode atender locatários que precisam de flexibilidade, bem como aqueles que não conseguem adquirir um imóvel.
A Alocação de Capital Institucional em Ativos Residenciais Expande o Investimento em Built To Rent
O capital institucional está aumentando sua alocação em ativos residenciais em toda a região. O investimento no setor residencial da Ásia-Pacífico atingiu 21 bilhões de USD em 2025, quase 3 vezes o nível registrado uma década antes[3]. A região representava 60% da população global, mas recebeu 12% do capital global do setor residencial em 2025. Essa diferença indica que a atividade dos investidores tem espaço para se expandir onde as plataformas de aluguel e as rotas de saída se tornarem mais consolidadas. Na China, a habitação para aluguel orientada ao mercado tornou-se elegível para estruturas C-REIT em julho de 2024, melhorando o potencial de reciclagem de capital. O mercado de residências built to rent na Ásia-Pacífico se beneficia quando os investidores podem ingressar em ativos operacionais e reciclar capital em nova oferta.
A Migração e a Formação de Domicílios Urbanos Aumentam a Demanda por Aluguel
A migração e a formação de domicílios estão aumentando a demanda por acomodações formais de aluguel. A Austrália registrou uma migração líquida do exterior de 375.000 pessoas em 2024, após 510.000 em 2023, enquanto os custos de construção e os atrasos no planejamento limitaram os inícios de obras habitacionais. A Índia tem mais de 450 milhões de residentes urbanos, e 30-35% viviam em residências alugadas. Suas cidades também recebem uma estimativa de 40 milhões de trabalhadores migrantes por ano. As transações mensais de aluguel na Coreia do Sul aumentaram 15% em 2025, à medida que os domicílios se afastaram do modelo de arrendamento jeonse. O mercado de residências built to rent na Ásia-Pacífico pode atender à demanda de trabalhadores móveis, estudantes e domicílios que preferem arranjos de aluguel mensal.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Os Altos Custos de Construção e Financiamento Reduzem a Viabilidade dos Projetos | -1.5% | Austrália, China metropolitana, Índia metropolitana e Coreia do Sul | Médio prazo (2-4 anos) |
| Regras de Planejamento, Imposto sobre Terrenos e Classificação Residencial Atrasam o Desenvolvimento | -1.0% | Austrália, Singapura, China e Índia | Médio prazo (2-4 anos) |
| A Limitada Oferta de Qualidade Institucional Restringe a Expansão Além dos Mercados Principais | -0.7% | Cidades de Nível 2 da Índia e China fora do Nível 1 | Longo prazo (≥ 4 anos) |
| Os Limites de Acessibilidade dos Inquilinos Restringem a Precificação de Aluguéis com Ampla Oferta de Comodidades | -0.5% | Ásia-Pacífico, especialmente Índia e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Construção e Financiamento Reduzem a Viabilidade dos Projetos
A inflação na construção e os altos custos de financiamento continuam a desacelerar a entrega de novos projetos. Os preços de construção habitacional na Austrália aumentaram 40,8% de 2020 a 2024. Mais de 20.000 unidades built to rent aprovadas permaneciam sem início de obras em 2026 porque as premissas de viabilidade anteriores não se sustentavam mais. A dívida sênior de construção representava comumente 50-55% do índice empréstimo-custo, o que exigia capital adicional para completar as estruturas de financiamento. Essas condições favorecem operadores com parceiros institucionais ou balanços patrimoniais mais sólidos. Elas também restringem o mercado de residências built to rent na Ásia-Pacífico ao reduzir o número de projetos viáveis.
Regras de Planejamento, Imposto sobre Terrenos e Classificação Residencial Atrasam o Desenvolvimento
As regras de planejamento e o tratamento tributário podem prolongar o tempo necessário para desenvolver habitações para aluguel. A Austrália possui configurações variadas em nível estadual para concessões de imposto sobre terrenos e custos para investidores estrangeiros. Os requisitos relacionados à alíquota de retenção na fonte de 15% do fundo de investimento gerenciado podem acrescentar mais trabalho de estruturação. A Austrália Ocidental elevou a isenção de imposto sobre terrenos para built to rent de 50% para 75% para projetos elegíveis em operação entre 2025-26 e 2029-30. O estado também opera um fundo de built to rent. Regras mais claras podem melhorar o mercado de residências built to rent na Ásia-Pacífico ao reduzir a incerteza para incorporadores e investidores de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Apartamentos para Aluguel de Uso Específico Lideram, Enquanto o Built To Rent Unifamiliar / Comunidades Built To Rent Ganham ImpulsoOs apartamentos para aluguel de uso específico detinham 48,6% do mercado de residências built to rent na Ásia-Pacífico em 2025. Esse formato se adapta à densidade, aos custos de terrenos e às preferências dos inquilinos em Tóquio, Xangai, Singapura e Sydney. Os residentes nessas localidades frequentemente valorizam o acesso ao emprego e às comodidades compartilhadas. Na Austrália, residências built to rent com ampla oferta de comodidades proporcionaram um prêmio de aluguel de 25% e uma taxa anual de retenção de inquilinos de 70% em 2025. Esses resultados sustentam o argumento a favor de edifícios de apartamentos operados profissionalmente. O built to rent multifamiliar também atende a bairros de média densidade em cidades como Seul e Melbourne.
As comunidades built to rent unifamiliar / built to rent têm previsão de crescer a um CAGR de 10,8% de 2026 a 2031. Locatários em fase familiar buscam residências com mais espaço em áreas suburbanas com ligações de transporte. Casas e sobrados para aluguel de uso específico são adequados para a Austrália, Nova Zelândia e cidades indianas de Nível 2 em expansão. Os menores custos de terrenos podem tornar esses formatos mais viáveis nessas localidades. A Sumitomo Forestry e a Cedar Pacific anunciaram uma joint venture avaliada em 790 milhões de USD para projetos em cidades australianas. O mercado de residências built to rent na Ásia-Pacífico poderá ganhar nova oferta de empreendimentos de formato misto à medida que as redes ferroviárias suburbanas e os padrões de trabalho flexível se desenvolvam.



Por Modelo de Gestão:
Operadores Terceirizados Lideram, Enquanto os Modelos de Gestão Híbrida Expandem-se Mais RapidamenteOs operadores terceirizados detinham 57,8% do tamanho do mercado de residências built to rent na Ásia-Pacífico em 2025. Incorporadores e gestores de investimentos utilizam especialistas para locação, serviços aos inquilinos e operações de ativos. Esperava-se que plataformas de gestão dedicadas operassem 80% dos apartamentos built to rent australianos em 2026. Gestores de fundos e fundos de pensão frequentemente carecem de capacidades operacionais residenciais. Eles, portanto, dependem de operadores contratados para proteger a receita operacional líquida. Esse modelo permite que uma plataforma aplique sistemas consistentes em várias propriedades.
A gestão híbrida tem previsão de crescer a um CAGR de 10,4% de 2026 a 2031. Ela combina relacionamentos diretos com inquilinos e suporte técnico e administrativo externo. Os proprietários japoneses podem manter o conhecimento operacional local enquanto utilizam ferramentas digitais para manutenção, precificação e comunicação com os residentes. A gestão interna permanece relevante onde um incorporador tem escala de portfólio suficiente para sustentar uma equipe dedicada. A plataforma LIV da Mirvac gerenciava 2.174 apartamentos em 2026. O mercado de residências built to rent na Ásia-Pacífico provavelmente verá mais plataformas híbridas à medida que a escala do portfólio aumentar e os operadores buscarem melhor controle de custos.
Por Segmento de Preço:
O Mercado Intermediário Forma o Núcleo, Enquanto a Habitação Acessível e para Trabalhadores Lidera o CrescimentoOs ativos de mercado intermediário detinham 46,9% do tamanho do mercado de residências built to rent na Ásia-Pacífico em 2025. O segmento atende trabalhadores cujas rendas superam os limites de habitação social, mas não suportam a aquisição de imóvel próprio ou aluguéis premium. É relevante em Tóquio, Sydney, Seul e Bengaluru. O estoque formal de aluguel de mercado intermediário pode atender a uma ampla base de inquilinos onde as residências são comumente gerenciadas fora dos sistemas institucionais. Na Índia, 70% das habitações para aluguel permaneciam gerenciadas informalmente em 2026. Os aluguéis de apartamentos em Tóquio também bateram recordes por 25 meses consecutivos até junho de 2026.
A habitação acessível e para trabalhadores tem previsão de crescer a um CAGR de 11,2% de 2026 a 2031. Concessões fiscais e requisitos de habitação acessível sustentam essa parte do mercado de residências built to rent na Ásia-Pacífico. A acomodação de trabalhadores de uso específico também está emergindo como um tipo de ativo institucional. A WeAreLiving inaugurou um projeto de 366 apartamentos em Brisbane em abril de 2026. Os ativos premium e de luxo permanecem relevantes em centros urbanos com forte demanda de alta renda. Sua expansão mais ampla é limitada pela acessibilidade dos inquilinos.

Análise Geográfica
Mercado Residencial de Arrendamento Construído para Esse Fim na China
A China detinha 34,8% da participação no mercado residencial de arrendamento construído para esse fim na Ásia-Pacífico em 2025. A sua base de habitação para arrendamento tem sido apoiada pelo programa de Habitação a Preços Acessíveis para Arrendamento, que visava 8,7 milhões de unidades no âmbito do 14.º Plano Quinquenal. A China também alargou a elegibilidade para C-REIT à habitação para arrendamento orientada para o mercado em julho de 2024. Esta alteração pode proporcionar uma via de saída para os promotores imobiliários e uma forma de os investidores institucionais deterem ativos de arrendamento. Os lotes de terreno exclusivos para arrendamento apoiam a propriedade de longo prazo, uma vez que não podem ser convertidos em habitação para venda. O mercado residencial de arrendamento construído para esse fim na Ásia-Pacífico na China beneficia igualmente de políticas que incentivam a conversão de habitação comercial existente em arrendamentos a preços acessíveis.
Mercado Residencial de Arrendamento Construído para Esse Fim na Índia e no Japão
Prevê-se que a Índia cresça a uma CAGR de 12,8% entre 2026 e 2031. A atividade de arrendamento institucional do país está a tomar forma através de co-living, habitação para estudantes e alojamento para trabalhadores. O setor imobiliário residencial recebeu 1,6 bilhões de USD em investimento institucional em 2025, um aumento de 36% face a 2024. A HDFC Capital Advisors e a Curated Living Solutions lançaram uma plataforma de habitação para arrendamento com um corpus inicial de 116 milhões de USD em janeiro de 2026. O Japão continua a ser o mercado de arrendamento multifamiliar mais consolidado da região. A sua quota no investimento regional em habitação diminuiu de 75% em 2019 para 50% em 2025, à medida que o capital se deslocou para outros mercados.
Mercado Residencial de Arrendamento Construído para Esse Fim na Ásia-Pacífico
A Austrália tinha entregue 16.072 apartamentos de arrendamento construídos para esse fim até 2026, com 12.200 em construção e 25.900 aprovados. Nova Gales do Sul tornou-se o principal estado em crescimento em 2026, e 80% das plataformas inquiridas identificaram-no como o local do seu próximo projeto. A Coreia do Sul está a transitar de contratos de arrendamento baseados em depósito para regimes de renda mensal. Singapura, o Vietname e a Malásia estão igualmente a desenvolver enquadramentos formais de arrendamento e capacidade adicional. O mercado residencial de arrendamento construído para esse fim na Ásia-Pacífico apresenta oportunidades em fase mais inicial em Taiwan, nas Filipinas, na Tailândia e na Indonésia. Estes países estão a desenvolver oferta de co-living e de arrendamento construído para esse fim, a par do reconhecimento da habitação gerida para arrendamento como uma classe de ativos distinta.
Cenário Competitivo
Concentração do Mercado
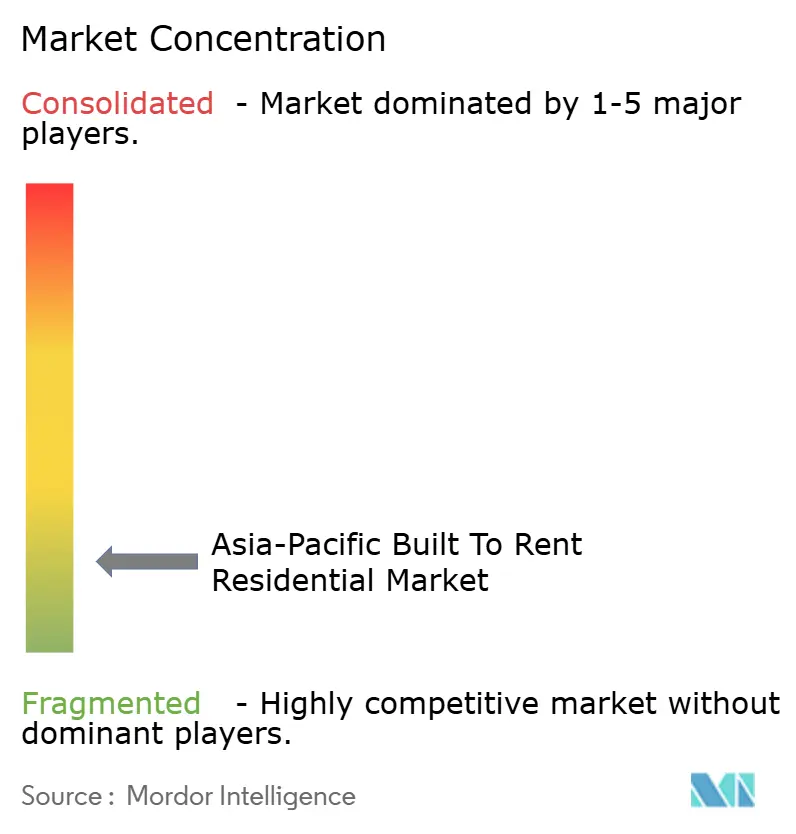
O mercado de residências built to rent na Ásia-Pacífico é fragmentado em toda a região, embora a escala de plataforma esteja se tornando mais importante dentro de países individuais. A Greystar está expandindo sua presença regional por meio de atividade de desenvolvimento na Austrália e um escritório na Coreia do Sul. A Mirvac liderou a base operacional australiana com 2.174 apartamentos built to rent em 2026. O Australian Retirement Trust adquiriu uma participação de 48,5% no LIV Mirvac Fund durante 2026. A transação recapitalizou a plataforma e apoiou sua expansão planejada para além de 5.000 apartamentos. Operadores com parceiros de capital confiáveis podem crescer quando os projetos exigem longos períodos de desenvolvimento.
A Weave Living opera em Singapura, Japão, Coreia do Sul e Austrália. Ela gerencia 4 bilhões de USD em ativos sob gestão na Ásia-Pacífico por meio de relacionamentos com vários parceiros de capital. Seu modelo combina tecnologia, operações de marca e capital institucional agrupado. As empresas domésticas japonesas, incluindo Mitsui Fudosan, Daiwa House Industry e Mitsubishi Estate, também possuem experiência operacional local e forte reconhecimento de mercado. Sua posição local pode tornar a expansão para o exterior mais dependente de parcerias. O mercado de residências built to rent na Ásia-Pacífico oferece oportunidades nas cidades de Nível 2 da Índia e da China, habitação acessível e conversões de ativos onde a oferta formal gerenciada permanece limitada.
A concorrência também reflete a necessidade de proteger o desempenho operacional quando as margens de construção estão sob pressão. A WeAreLiving inaugurou um projeto de 366 apartamentos em Brisbane em 2026, com 40% das residências apoiadas por aluguéis subsidiados. A Austrália Ocidental aumentou sua isenção de imposto sobre terrenos elegível para built to rent para 75% em junho de 2026. Essas ações mostram como as parcerias de capital e o apoio de políticas públicas podem moldar a posição competitiva dos operadores. O mercado de residências built to rent na Ásia-Pacífico permanece aberto a especialistas locais porque a escala regional não elimina os requisitos operacionais específicos de cada país. Nenhuma participação de mercado combinada para as principais empresas foi fornecida, portanto, um índice quantificado de concentração de mercado não pode ser atribuído.
Líderes do Setor de Residências Built To Rent na Ásia-Pacífico
-
Mirvac Group
-
Lendlease Group
-
Greystar Real Estate Partners, LLC
-
Daiwa House Industry Co., Ltd.
-
Mitsui Fudosan Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Residencial de Arrendamento Construído para Esse Fim na Ásia-Pacífico Empresas cobertas neste relatório
- Mirvac Group
- Lendlease Group
- Greystar Real Estate Partners, LLC
- Daiwa House Industry Co., Ltd.
- Mitsui Fudosan Co., Ltd.
- Mitsubishi Estate Co., Ltd.
- Pro-invest Group
- Barings LLC
- Aware Super
- WeAreLiving
- QuadReal Property Group
- CapitaLand Investment Limited
- Frasers Property Limited
- KKR & Co. Inc.
- BlackRock, Inc.
- Weave Living
- Nippon Steel Kowa Real Estate Co., Ltd.
- Hmlet Japan Co., Ltd.
- Oxford Properties Group
- The Living Company
Desenvolvimentos industriais recentes em Mercado Residencial de Arrendamento Construído para Esse Fim na Ásia-Pacífico
- Agosto de 2026: A Novus e um consórcio de investimento coreano anunciaram o Novus on Victoria em Chatswood, Sydney. O consórcio é composto pela Korea Investment & Securities Co., Hyundai Engineering & Construction e a Korea Overseas Infrastructure & Urban Development Corporation. O empreendimento aprovado entregará 260 apartamentos built to rent de uso específico em 46 andares, com início da construção previsto para o início de 2027.
- Junho de 2026: A WeAreLiving, a Aware Super e a Barings inauguraram um empreendimento built to rent de 366 apartamentos no Fortitude Valley, Brisbane, com 40% das unidades oferecidas a aluguéis subsidiados pelo governo no âmbito do programa piloto de Queensland.
- Maio de 2026: A IGIS X Asset Management e a HOMA assinaram um memorando de entendimento para estabelecer a HOMA Korea. A plataforma tinha como meta um comprometimento institucional inicial de 300 milhões de USD. Suas primeiras operações eram esperadas para o quarto trimestre de 2026. O acordo focou na criação de uma plataforma built to rent institucional na Coreia do Sul.
Escopo do Relatório do Mercado de Residências Built To Rent na Ásia-Pacífico
Visão geral da segmentação
| Built To Rent Multifamiliar |
| Built To Rent Unifamiliar / Comunidades Built To Rent |
| Apartamentos para Aluguel de Uso Específico |
| Casas / Sobrados para Aluguel de Uso Específico |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitação Acessível e para Trabalhadores |
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) |
| Restante da Ásia-Pacífico |
| Por Tipo | Built To Rent Multifamiliar |
| Built To Rent Unifamiliar / Comunidades Built To Rent | |
| Apartamentos para Aluguel de Uso Específico | |
| Casas / Sobrados para Aluguel de Uso Específico | |
| Por Modelo de Gestão | Operador Interno |
| Operador Terceirizado | |
| Gestão Híbrida | |
| Por Segmento de Preço | Premium / Luxo |
| Mercado Intermediário | |
| Habitação Acessível e para Trabalhadores | |
| Por País | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de residências built to rent na Ásia-Pacífico?
O setor tem previsão de crescer a um CAGR de 9,2% de 2026 a 2031, atingindo 7,02 bilhões de USD até 2031.
Qual tipo de residência built to rent na Ásia-Pacífico é o maior?
Os apartamentos para aluguel de uso específico lideraram com uma participação de 48,6% em 2025.
Qual faixa de preço está crescendo mais rapidamente no mercado de aluguel residencial na Ásia-Pacífico?
A habitação acessível e para trabalhadores tem previsão de crescer a um CAGR de 11,2% até 2031.
Qual país tem expectativa de crescer mais rapidamente no mercado de residências built to rent?
A Índia tem previsão de crescer a um CAGR de 12,8% de 2026 a 2031.
Por que os investidores institucionais estão ingressando no mercado de habitação para aluguel gerenciada?
A escassez de habitação, as restrições persistentes de acessibilidade e o potencial de renda recorrente de aluguel sustentam o interesse dos investidores.
O que limita a nova oferta de built to rent na Ásia-Pacífico?
Os custos de construção e financiamento, os requisitos de planejamento, o tratamento tributário, a limitada oferta de qualidade institucional e a acessibilidade dos locatários restringem a nova oferta.