
アジア太平洋地域の建貸住宅市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
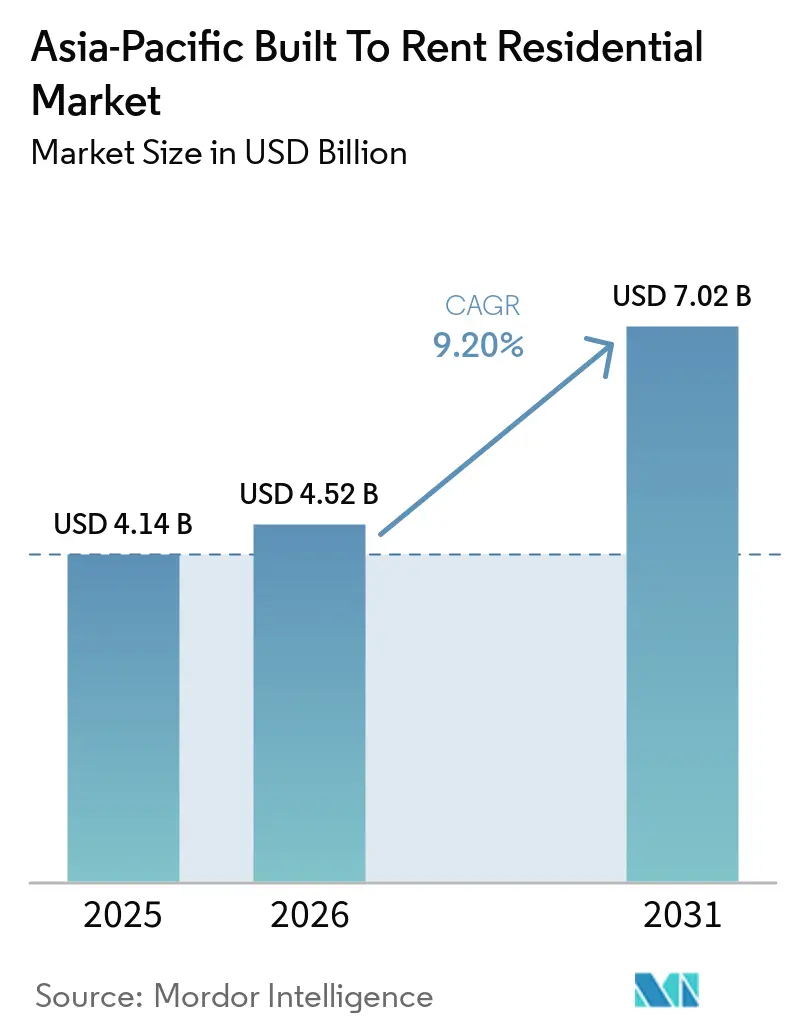
| 基準年の市場規模 (2025) | 4.14 十億米ドル |
| 市場規模 (2026) | 4.52 十億米ドル |
| 市場規模 (2031) | 7.02 十億米ドル |
| 成長率 (2026 - 2031) | 9.20 % |
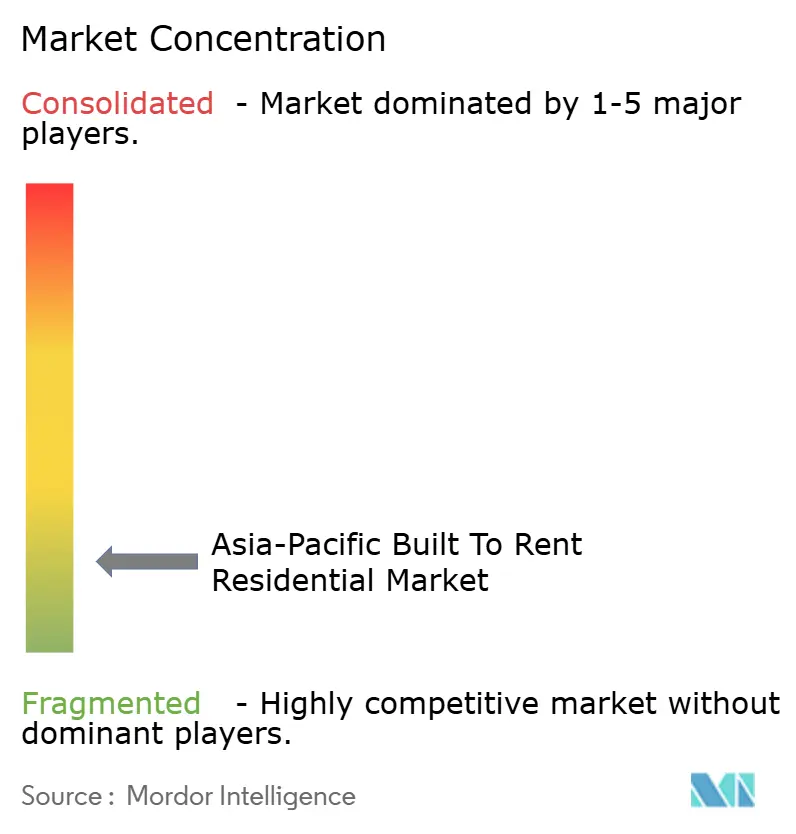
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の建貸住宅市場分析
アジア太平洋地域の建貸住宅市場規模は2025年に41.4億米ドル(4.14 ビリオン 米ドル)と評価され、2026年の4.52 ビリオン 米ドルから2031年には7.02 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.20%です。
需要は、ゲートウェイ都市における専門的に管理された賃貸住宅の不足によって支えられています。住宅取得可能性の制約により、より多くの世帯がより長期間にわたって賃貸住宅に留まっています。機関投資家は居住用資産への資本配分を増やしており、オペレーターは複数の国にわたって管理プラットフォームを拡大しています。建設、資金調達、計画許可、土地税のコストがプロジェクトの実現可能性を低下させる可能性があるため、開発環境は依然として困難な状況にあります。したがって、アジア太平洋地域の建貸住宅市場は、開発リスクを管理し、サービス品質を維持し、長期資本を確保できるオペレーターに有利に働きます。
主要レポートのポイント
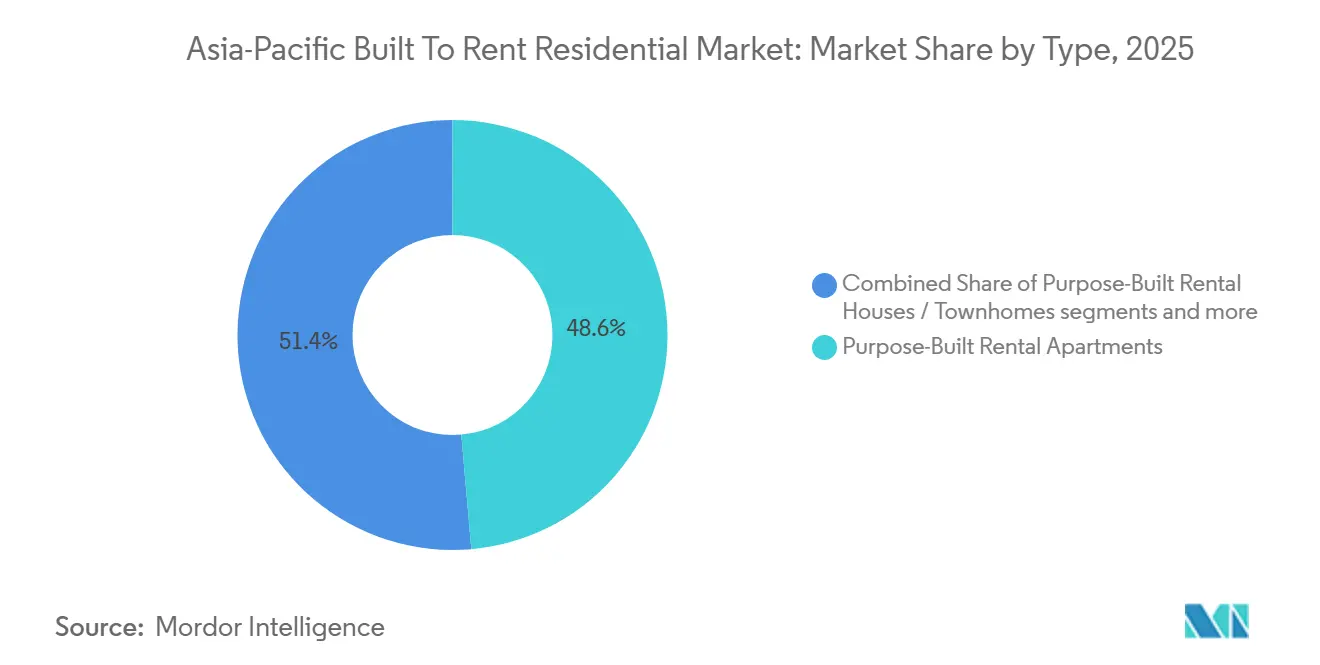
- タイプ別では、目的建設型賃貸アパートが2025年のアジア太平洋地域の建貸住宅市場シェアの48.6%を占め、一戸建て型建貸/建貸コミュニティは2031年にかけてCAGR 10.8%で成長すると予測されています。
- 管理モデル別では、サードパーティオペレーターが2025年のアジア太平洋地域の建貸住宅市場シェアの57.8%を占め、ハイブリッド管理は2031年にかけてCAGR 10.4%で成長すると予測されています。
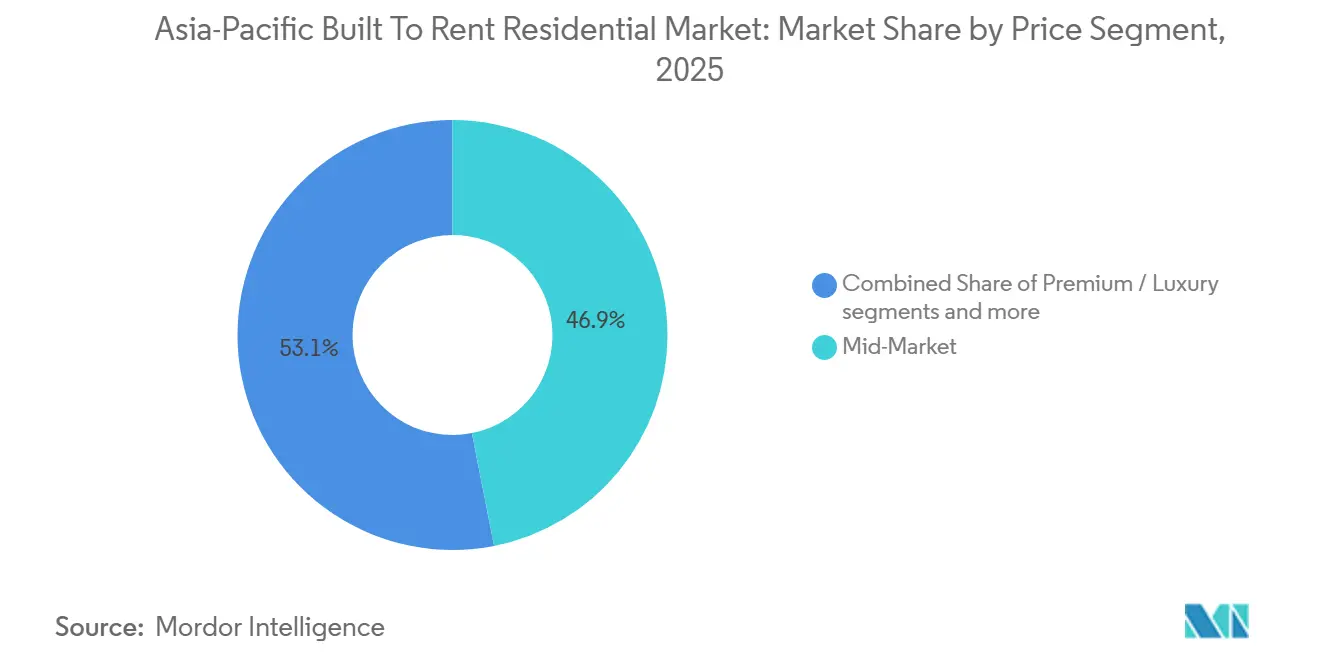
- 価格帯別では、ミッドマーケット資産が2025年のアジア太平洋地域の建貸住宅市場規模の46.9%を占め、手頃な価格帯・労働者向け住宅は2031年にかけてCAGR 11.2%で成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域の建貸住宅市場シェアの34.8%を占め、インドは2031年にかけてCAGR 12.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の建貸住宅市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゲートウェイ都市における構造的住宅供給不足が建貸需要を牽引 | +2.4% | アジア太平洋地域、特にオーストラリア、日本、韓国、シンガポール | 短期(2年以内) |
| 住宅取得可能性の障壁の上昇が賃貸需要を延長 | +2.0% | 東京圏、ソウル、シドニー、ムンバイ | 中期(2~4年) |
| 居住用資産への機関資本配分が建貸投資を拡大 | +1.7% | オーストラリア、日本、シンガポール、韓国 | 中期(2~4年) |
| 移住と都市世帯形成が賃貸需要を増加 | +1.3% | アジア太平洋地域全域の主要都市および新興の第2層都市 | 長期(4年以上) |
| プラットフォーム主導の賃貸管理が建貸の運営率を向上 | +0.9% | オーストラリア、日本、シンガポール、韓国 | 中期(2~4年) |
| 未活用資産の再活用が建貸供給を拡大 | +0.7% | 日本、オーストラリア、香港特別行政区、韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゲートウェイ都市における構造的住宅供給不足が建貸需要を牽引
地域全体のゲートウェイ都市では、専門的に管理された賃貸住宅の不足が続いています。オーストラリアの賃貸空室率は2026年も1%近傍に留まり、日本や韓国の主要都市でも供給制約が続きました。東京の30㎡以下のアパート賃料は2026年6月に11万4,242円(710米ドル)に達し、前年比12.4%上昇し、福岡の賃料は15.9%上昇しました。この不足により、デベロッパーはホテル、オフィス、業績不振の商業施設の転用を検討するようになっています。このアプローチは、新規建設と比較して引き渡し期間を短縮できます。また、土地の利用可能性と開発許可が制約されている地域においても、アジア太平洋地域の建貸住宅市場を拡大します。
住宅取得可能性の障壁の上昇が賃貸需要を延長
高い住宅コストが、都市世帯が賃貸に留まる期間を延長しています。ULIアジア太平洋2025年住宅取得可能性指数は、主要地域拠点のほとんどの居住者にとって持ち家取得が依然として困難であることを明らかにしました[1]アーバン・ランド・インスティテュート、「ULIアジア太平洋、2025年住宅取得可能性指数を発表」、アーバン・ランド・マガジン、urbanland.uli.org。同レポートはまた、政府政策が住宅状況の主要な決定要因であることを指摘しました。これにより、公民連携の仕組みが正式な賃貸供給の拡大において重要となります。オーストラリアでは、アメニティが充実した建貸住宅が2025年に25%の賃料プレミアムを達成し、年間70%のテナント維持率を記録しました[2]AEW、「アジア太平洋リサーチパースペクティブ 2025年第1四半期」、AEW、aew.com。アジア太平洋地域の建貸住宅市場は、柔軟性を必要とする賃借人と、住宅を購入できない賃借人の双方にサービスを提供できます。
居住用資産への機関資本配分が建貸投資を拡大
機関資本は地域全体で居住用資産への配分を増やしています。アジア太平洋地域の居住セクターへの投資は2025年に210億米ドル(21 ビリオン 米ドル)に達し、10年前に報告された水準のほぼ3倍となりました[3]アジア太平洋リアルアセット協会、「2026年APACリビングセクターレポート」、APREAナレッジハブ、aprea.asia。同地域は世界人口の60%を占めていましたが、2025年の世界の居住セクター資本の12%しか受け取っていませんでした。この差は、賃貸プラットフォームと出口ルートがより確立された地域において、投資家活動が拡大する余地があることを示しています。中国では、市場志向型賃貸住宅が2024年7月にC-REIT(不動産投資信託)の対象となり、資本サイクルの可能性が向上しました。アジア太平洋地域の建貸住宅市場は、投資家が稼働中の資産に参入し、新規供給に資本を再投資できる場合に恩恵を受けます。
移住と都市世帯形成が賃貸需要を増加
移住と世帯形成が、正式な賃貸住宅への需要を増加させています。オーストラリアは2023年の51万人に続き、2024年に37万5,000人の海外純移住者を記録しましたが、建設コストと計画の遅延が住宅着工数を制限しました。インドには4億5,000万人以上の都市居住者がおり、そのうち30~35%が賃貸住宅に居住していました。また、インドの都市には年間推定4,000万人の出稼ぎ労働者が流入しています。韓国の月次賃貸取引件数は、世帯が伝貰(チョンセ)リースモデルから離れるにつれて2025年に15%増加しました。アジア太平洋地域の建貸住宅市場は、移動性の高い労働者、学生、および月払い賃貸を好む世帯からの需要に対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い建設・資金調達コストがプロジェクトの実現可能性を低下 | -1.5% | オーストラリア、中国の主要都市、インドの主要都市、韓国 | 中期(2~4年) |
| 計画・土地税・住宅分類規制が開発を遅延 | -1.0% | オーストラリア、シンガポール、中国、インド | 中期(2~4年) |
| 機関投資家グレードの物件の不足がコア市場以外への拡大を制限 | -0.7% | インドの第2層都市、中国の非第1層都市 | 長期(4年以上) |
| テナントの支払い能力の限界がアメニティ充実型賃貸の価格設定を制約 | -0.5% | アジア太平洋地域、特にインドと中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い建設・資金調達コストがプロジェクトの実現可能性を低下
建設インフレと高い資金調達コストが、新規プロジェクトの引き渡しを引き続き遅らせています。オーストラリアの住宅建設価格は2020年から2024年にかけて40.8%上昇しました。2026年時点で、承認済みの建貸ユニット2万戸以上が、以前の実現可能性の前提が成立しなくなったため着工されていませんでした。シニア建設ローンは一般的にローン対コスト比率の50~55%を占めており、資金調達構造を完成させるために追加資本が必要でした。これらの状況は、機関投資家パートナーまたはより強固なバランスシートを持つオペレーターに有利に働きます。また、実現可能なプロジェクト数を減少させることで、アジア太平洋地域の建貸住宅市場を制約します。
計画・土地税・住宅分類規制が開発を遅延
計画規制と税務上の取り扱いが、賃貸住宅の開発に必要な時間を延長する可能性があります。オーストラリアでは、土地税優遇措置と外国人投資家コストに関して州レベルの設定が異なります。管理投資信託の源泉徴収税率15%に関連する要件により、さらなる組成作業が加わる可能性があります。西オーストラリア州は、2025~26年度から2029~30年度の間に運営される適格プロジェクトに対する建貸土地税免除を50%から75%に引き上げました。同州はまた、建貸ファンドも運営しています。明確な規制は、デベロッパーと長期投資家の不確実性を低減することで、アジア太平洋地域の建貸住宅市場を改善できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:目的建設型賃貸アパートが主導し、一戸建て型建貸/建貸コミュニティが勢いを増す
目的建設型賃貸アパートは2025年のアジア太平洋地域の建貸住宅市場の48.6%を占めました。このフォーマットは、東京、上海、シンガポール、シドーの密度、土地コスト、テナントの好みに適合しています。これらの地域の居住者は、雇用へのアクセスと共用アメニティを重視することが多いです。オーストラリアでは、アメニティが充実した建貸住宅が2025年に25%の賃料プレミアムと年間テナント維持率70%を達成しました。これらの結果は、専門的に運営されるアパートビルの事業性を裏付けています。集合住宅型建貸は、ソウルやメルボルンなどの都市の中密度地区にも対応しています。
一戸建て型建貸/建貸コミュニティは2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。子育て世代の賃借人は、交通アクセスの良い郊外エリアでより広い住宅を求めています。目的建設型賃貸住宅やタウンハウスは、オーストラリア、ニュージーランド、および拡大するインドの第2層都市に適しています。これらの地域では、土地コストが低いため、これらのフォーマットがより実現可能となります。住友林業とCedar Pacificは、オーストラリアの都市でのプロジェクトに向けて7億9,000万米ドル規模の合弁事業を発表しました。郊外の鉄道ネットワークと柔軟な働き方が発展するにつれて、アジア太平洋地域の建貸住宅市場は複合フォーマット開発から新たな供給を得る可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


管理モデル別:サードパーティオペレーターが主導し、ハイブリッド管理モデルが最速で拡大
サードパーティオペレーターは2025年のアジア太平洋地域の建貸住宅市場規模の57.8%を占めました。デベロッパーと投資運用会社は、リーシング、テナントサービス、資産運営に専門家を活用しています。専用管理プラットフォームは2026年にオーストラリアの建貸アパートの80%を運営すると見込まれていました。ファンドマネージャーや年金基金は、住宅運営能力を持たないことが多いです。そのため、純営業収益を保護するために契約オペレーターに依存しています。このモデルにより、プラットフォームは複数の物件に一貫したシステムを適用できます。
ハイブリッド管理は2026年から2031年にかけてCAGR 10.4%で成長すると予測されています。これは、直接的なテナント関係と外部の技術・バックオフィスサポートを組み合わせたものです。日本の家主は、メンテナンス、価格設定、居住者コミュニケーションにデジタルツールを活用しながら、地域の運営ノウハウを維持できます。自社管理は、デベロッパーが専任スタッフを支えるのに十分なポートフォリオ規模を持つ場合に引き続き有効です。MirvacのLIVプラットフォームは2026年に2,174戸のアパートを管理しました。アジア太平洋地域の建貸住宅市場は、ポートフォリオ規模が拡大し、オペレーターがより良いコスト管理を求めるにつれて、より多くのハイブリッドプラットフォームが登場すると見込まれます。
価格帯別:ミッドマーケットがコアを形成し、手頃な価格帯・労働者向け住宅が成長を主導
ミッドマーケト資産は2025年のアジア太平洋地域の建貸住宅市場規模の46.9%を占めました。このセグメントは、収入が社会住宅の閾値を超えているが、持ち家取得やプレミアム賃料を支えるほどではない労働者にサービスを提供します。東京、シドニー、ソウル、ベンガルールで重要性を持ちます。正式なミッドマーケット賃貸物件は、住宅が一般的に機関的なシステム外で管理されている地域において、幅広いテナント層にサービスを提供できます。インドでは、2026年に賃貸住宅の70%が非公式に管理されていました。東京のアパート賃料も2026年6月まで25ヶ月連続で記録を更新しました。
手頃な価格帯・労働者向け住宅は2026年から2031年にかけてCAGR 11.2%で成長すると予測されています。税制優遇措置と手頃な価格帯の住宅要件が、アジア太平洋地域の建貸住宅市場のこの部分を支えています。目的建設型労働者向け宿泊施設も機関投資家向け資産タイプとして台頭しています。WeAreLivingは2026年4月にブリスベンで366戸のアパートプロジェクトをオープンしました。プレミアムおよびラグジュアリー資産は、高所得需要が強い都市中心部で引き続き重要性を持ちます。その広範な拡大はテナントの支払い能力によって制限されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国は2025年のアジア太平洋地域の建貸住宅市場シェアの34.8%を占めました。同国の賃貸住宅基盤は、第14次五カ年計画において870万戸を目標とした手頃な価格帯の賃貸住宅プログラムによって支えられてきました。中国はまた、2024年7月に市場志向型賃貸住宅へのC-REIT適格性を拡大しました。この変更により、デベロッパーに出口ルートが提供され、機関投資家が賃貸資産を保有する手段が生まれます。賃貸専用の土地区画は、分譲住宅に転換できないため、長期保有を支えます。アジア太平洋地域の建貸住宅市場(中国)は、既存の商業住宅を手頃な価格帯の賃貸に転換することを奨励する政策からも恩恵を受けています。
インドは2026年から2031年にかけてCAGR 12.8%で成長すると予測されています。同国の機関投資家向け賃貸活動は、コリビング、学生向け住宅、労働者向け宿泊施設を通じて形成されています。住宅不動産は2025年に16億米ドル(1.6 ビリオン 米ドル)の機関投資を受け、2024年比36%増加しました。HDFC Capital AdvisorsとCurated Living Solutionsは2026年1月に1億1,600万米ドルの初期コーパスを持つ賃貸住宅プラットフォームを立ち上げました。日本は依然として地域で最も確立された集合住宅賃貸市場です。地域の居住セクター投資に占める日本のシェアは、資本が他の市場に移動するにつれて2019年の75%から2025年の50%に低下しました。
オーストラリアは2026年までに1万6,072戸の建貸アパートを引き渡し、1万2,200戸が建設中、2万5,900戸が承認済みでした。ニューサウスウェールズ州は2026年に主要成長州となり、調査対象プラットフォームの80%が次のプロジェクトの場所として同州を挙げました。韓国保証金ベースのリースから月払い賃貸への移行を進めています。シンガポール、ベトナム、マレーシアも正式な賃貸の枠組みと追加の供給能力を構築しています。アジア太平洋地域の建貸住宅市場は、台湾、フィリピン、タイ、インドネシアに初期段階の機会があります。これらの国々は、管理された賃貸住宅を独自の資産クラスとして認識するとともに、コリビングと目的建設型賃貸供給を発展させています。
競合環境
アジア太平洋地域の建貸住宅市場は地域全体で分散していますが、個々の国内ではプラットフォームの規模がより重要になっています。Greystarはオーストラリアでの開発活動と韓国のオフィスを通じて地域プレゼンスを拡大しています。Mirvacは2026年に2,174戸の建貸アパートでオーストラリアの運営基盤をリードしました。Australian Retirement Trustは2026年にLIV Mirvac Fundの48.5%の持分を取得しました。この取引はプラットフォームを再資本化し、5,000戸以上への計画的な拡大を支援しました。信頼できる資本パートナーを持つオペレーターは、プロジェクトに長い開発期間が必要な場合でも成長できます。
Weave Livingはシンガポール、日本、韓国、オーストラリアで事業を展開しています。複数の資本パートナーとの関係を通じて、アジア太平洋地域で40億米ドル(4 ビリオン 米ドル)の運用資産を管理しています。そのモデルは、テクノロジー、ブランド運営、プールされた機関資本を組み合わせています。Mitsui Fudosan、Daiwa House Industry、Mitsubishi Estateを含む日本の国内企業も、地域の運営経験と強力な市場認知度を持っています。その地域的な立場により、海外展開はパートナーシップへの依存度が高くなる可能性があります。アジア太平洋地域の建貸住宅市場は、正式な管理供給が依然として限られているインドおよび中国の第2層都市、手頃な価格帯の住宅、資産転用において機会を提供しています。
競争はまた、建設マージンが圧迫されている中で運営パフォーマンスを保護する必要性も反映しています。WeAreLivingは2026年にブリスベンで366戸のアパートプロジェクトをオープンし、住宅の40%が補助賃料で支援されました。西オーストラリア州は2026年6月に適格な建貸土地税免除を75%に引き上げました。これらの行動は、資本パートナーシップと政策支援がオペレーターの競争的地位をどのように形成できるかを示しています。アジア太平洋地域の建貸住宅市場は、地域規模が国固有の運営要件を排除しないため、地域専門家にも開かれています。主要企業の合計市場シェアは提供されていないため、定量的な市場集中度スコアを割り当てることはできません。
アジア太平洋地域の建貸住宅業界リーダー
Mirvac Group
Lendlease Group
Greystar Real Estate Partners, LLC
Daiwa House Industry Co., Ltd.
Mitsui Fudosan Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:NovusおよびKorean investment consortiumが、シドニーのチャッツウッドにNovus on Victoriaを発表しました。コンソーシアムは、Korea Investment & Securities Co.、Hyundai Engineering & Construction、および韓国海外インフラ・都市開発公社で構成されています。承認済みの開発は、46階建てにわたって260戸の目的設計型建貸アパートを提供し、建設は2027年初に開始される予定です。
- 2026年6月:WeAreLiving、Aware Super、Baringsが、クイーンズランド州のパイロットプログラムの下で40%のユニットが政府補助賃料で提供される、ブリスベンのフォーティテュードバレーに366戸の建貸開発をオープンしました。
- 2026年5月:IGIS X Asset ManagementとHOMAが、HOMA Koreaを設立するための覚書に署名しました。同プラットフォームは初期機関コミットメントとして3億米ドルを目標としました。最初の運営は2026年第4四半期に開始される予定でした。この取り決めは、韓国における機関投資家向け建貸プラットフォームの創設に焦点を当てていました。


アジア太平洋地域の建貸住宅市場レポートの調査範囲
| 集合住宅型建貸 |
| 一戸建て型建貸/建貸コミュニティ |
| 目的建設型賃貸アパート |
| 目的建設型賃貸住宅/タウンホーム |
| 自社運営 |
| サードパーティオペレーター |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| 手頃な価格帯・労働者向け住宅 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) |
| その他のアジア太平洋地域 |
| タイプ別 | 集合住宅型建貸 |
| 一戸建て型建貸/建貸コミュニティ | |
| 目的建設型賃貸アパート | |
| 目的建設型賃貸住宅/タウンホーム | |
| 管理モデル別 | 自社運営 |
| サードパーティオペレーター | |
| ハイブリッド管理 | |
| 価格帯別 | プレミアム/ラグジュアリー |
| ミッドマーケット | |
| 手頃な価格帯・労働者向け住宅 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| その他のアジア太平洋地域 |


レポートで回答される主要な質問
アジア太平洋地域の建貸住宅の予測成長率はどのくらいですか?
同セクターは2026年から2031年にかけてCAGR 9.2%で成長し、2031年までに7.02 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域の建貸住宅で最大のタイプはどれですか?
目的建設型賃貸アパートが2025年に48.6%のシェアでトップでした。
アジア太平洋地域の賃貸住宅で最も成長が速い価格帯はどれですか?
手頃な価格帯・労働者向け住宅は2031年にかけてCAGR 11.2%で成長すると予測されています。
建貸住宅で最も成長が速いと予測される国はどこですか?
インドは2026年から2031年にかけてCAGR 12.8%で成長すると予測されています。
機関投資家が管理された賃貸住宅に参入する理由は何ですか?
住宅の供給不足、持続的な住宅取得可能性の制約、および継続的な賃貸収入の可能性が投資への関心を支えています。
アジア太平洋地域で建貸の新規供給を制限するものは何ですか?
建設・資金調達コスト、計画要件、税務上の取り扱い、機関投資家グレードの物件の不足、および賃借人の支払い能力が新規供給を制約しています。
最終更新日:



