
Tamaño y Participación del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
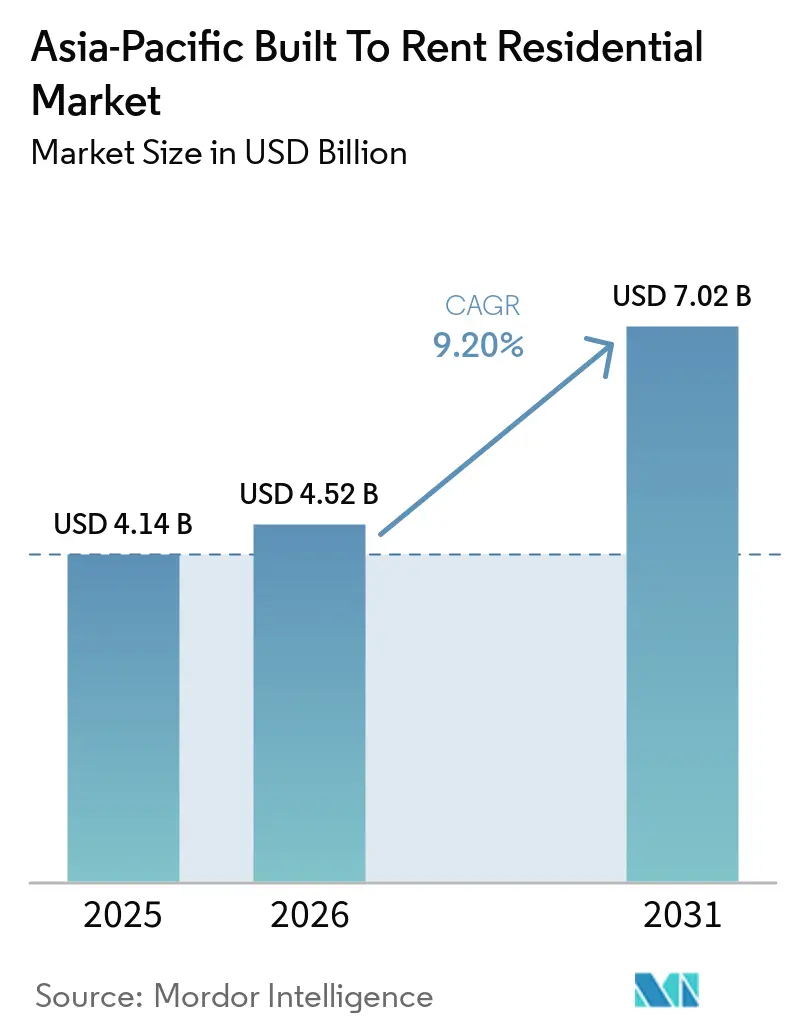
| Tamaño del mercado en el año base (2025) | 4.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.20 % |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Asia-Pacífico fue valorado en 4,14 mil millones de USD en 2025 y se estima que crecerá desde 4,52 mil millones de USD en 2026 hasta alcanzar los 7,02 mil millones de USD en 2031, a una CAGR del 9,20% durante el período de pronóstico (2026-2031).
La demanda está respaldada por la escasez de viviendas de alquiler gestionadas profesionalmente en las ciudades principales. Las restricciones de asequibilidad de la vivienda mantienen a más hogares en régimen de alquiler durante períodos más prolongados. Los inversores institucionales están destinando más capital a activos residenciales, mientras que los operadores están expandiendo sus plataformas de gestión en varios países. Las condiciones de desarrollo siguen siendo difíciles porque los costos de construcción, financiamiento, planificación e impuestos sobre la tierra pueden debilitar la viabilidad de los proyectos. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico favorece, por tanto, a los operadores que pueden controlar el riesgo de desarrollo, mantener la calidad del servicio y asegurar capital a largo plazo.
Conclusiones Clave del Informe
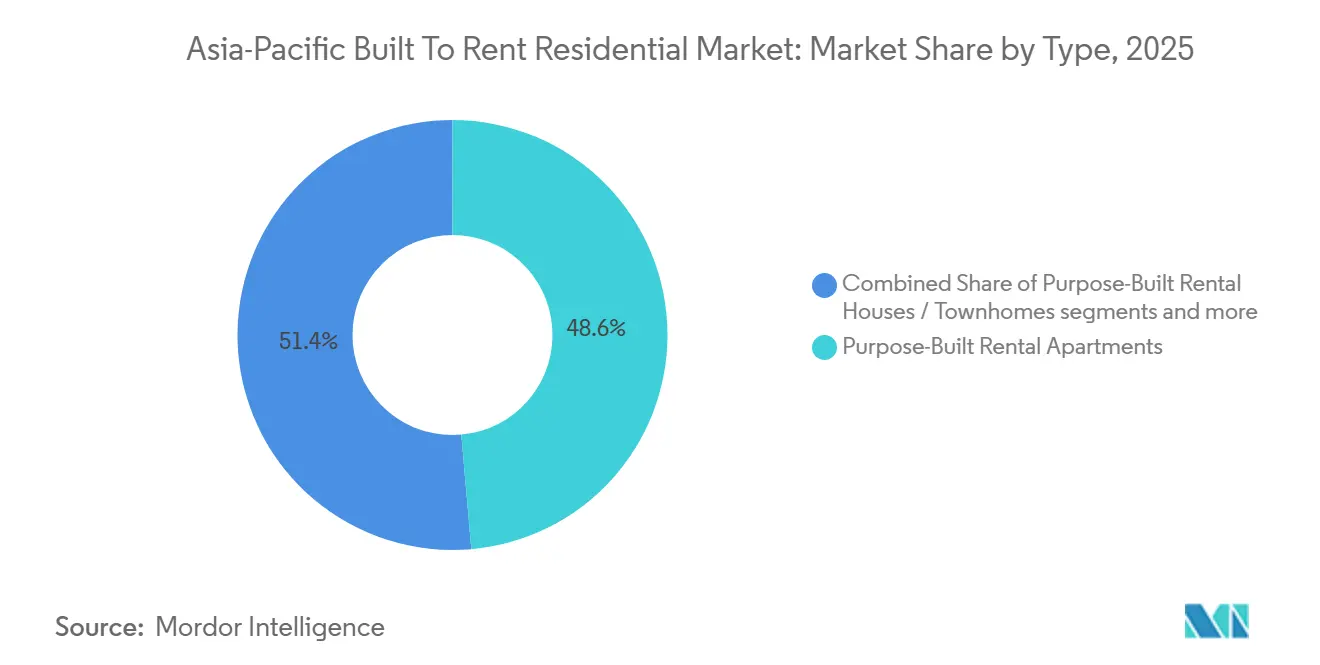
- Por tipo, los apartamentos de alquiler construidos específicamente para ese fin representaron el 48,6% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025, mientras que se prevé que las viviendas unifamiliares en alquiler construidas para ese fin / comunidades en alquiler construidas para ese fin crezcan a una CAGR del 10,8% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 57,8% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025, mientras que se prevé que la gestión híbrida crezca a una CAGR del 10,4% hasta 2031.
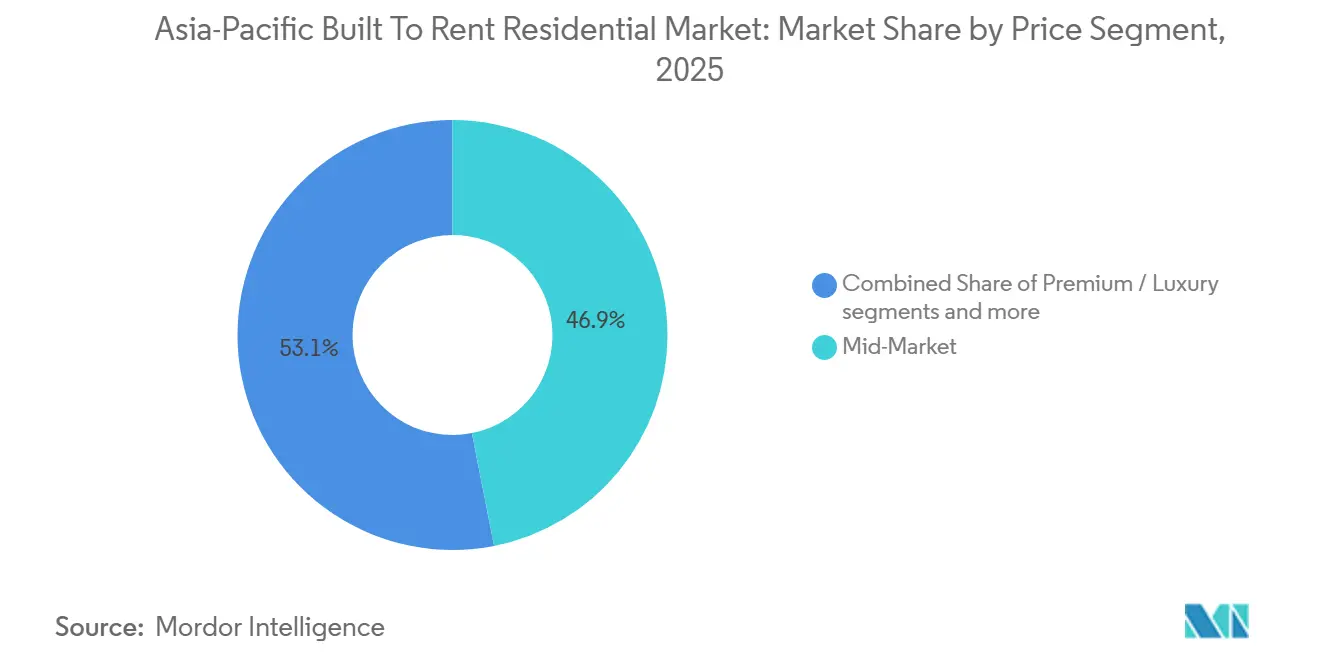
- Por segmento de precio, los activos de mercado medio representaron el 46,9% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025, mientras que se prevé que la vivienda asequible y para trabajadores crezca a una CAGR del 11,2% hasta 2031.
- Por geografía, China representó el 34,8% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 12,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Escasez Estructural de Vivienda en las Ciudades Principales Impulsa la Demanda de Viviendas en Alquiler Construidas para Ese Fin | +2.4% | Asia-Pacífico, especialmente Australia, Japón, Corea del Sur y Singapur | Corto plazo (≤ 2 años) |
| El Aumento de las Barreras de Asequibilidad para la Compra de Vivienda Extiende la Demanda de Alquiler | +2.0% | Gran Tokio, Seúl, Sídney y Bombay | Mediano plazo (2-4 años) |
| La Asignación de Capital Institucional a Activos Residenciales Amplía la Inversión en Viviendas en Alquiler Construidas para Ese Fin | +1.7% | Australia, Japón, Singapur y Corea del Sur | Mediano plazo (2-4 años) |
| La Migración y la Formación de Hogares Urbanos Incrementan la Demanda de Alquiler | +1.3% | Ciudades de nivel 1 y nivel 2 emergentes en toda Asia-Pacífico | Largo plazo (≥ 4 años) |
| La Gestión de Alquiler Liderada por Plataformas Mejora la Eficiencia Operativa de las Viviendas en Alquiler Construidas para Ese Fin | +0.9% | Australia, Japón, Singapur y Corea del Sur | Mediano plazo (2-4 años) |
| La Reconversión de Activos Infrautilizados Amplía la Oferta de Viviendas en Alquiler Construidas para Ese Fin | +0.7% | Japón, Australia, Hong Kong RAE, y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez Estructural de Vivienda en las Ciudades Principales Impulsa la Demanda de Viviendas en Alquiler Construidas para Ese Fin
Las ciudades principales de la región continúan enfrentando un déficit de viviendas de alquiler gestionadas profesionalmente. La tasa de vacancia de alquiler en Australia se mantuvo cerca del 1% en 2026, mientras que las restricciones de oferta también afectaron a las principales ciudades de Japón y Corea del Sur. Los alquileres en Tokio para apartamentos de 30 m² o menos alcanzaron los JPY 114.242 (USD 710) en junio de 2026, un incremento del 12,4% respecto al año anterior, y los alquileres en Fukuoka aumentaron un 15,9%. La escasez ha llevado a los promotores a examinar la reconversión de hoteles, oficinas y propiedades comerciales con bajo rendimiento. Este enfoque puede acortar los plazos de entrega en comparación con la nueva construcción. También amplía el mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico donde la disponibilidad de suelo y las aprobaciones de desarrollo siguen siendo limitadas.
El Aumento de las Barreras de Asequibilidad para la Compra de Vivienda Extiende la Demanda de Alquiler
Los elevados costos de la vivienda están prolongando el período durante el cual los hogares urbanos alquilan. El Índice de Accesibilidad a la Vivienda 2025 de ULI Asia Pacific determinó que la propiedad seguía siendo inaccesible para la mayoría de los residentes en los principales centros regionales[1]Urban Land Institute, "ULI Asia Pacific Reveals 2025 Home Attainability Index," Urban Land Magazine, urbanland.uli.org. El informe también identificó la política gubernamental como el principal determinante de las condiciones de vivienda. Esto hace que las estructuras público-privadas sean importantes para aumentar la oferta formal de alquiler. En Australia, las viviendas en alquiler construidas para ese fin con amplias comodidades lograron una prima de alquiler del 25% en 2025 y retuvieron al 70% de los inquilinos anualmente[2]AEW, "Asia Pacific Research Perspective Q1 2025," AEW, aew.com. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico puede atender a los inquilinos que necesitan flexibilidad, así como a quienes no pueden adquirir una vivienda.
La Asignación de Capital Institucional a Activos Residenciales Amplía la Inversión en Viviendas en Alquiler Construidas para Ese Fin
El capital institucional está incrementando su asignación a activos residenciales en toda la región. La inversión en el sector residencial de Asia-Pacífico alcanzó los 21 mil millones de USD en 2025, casi 3 veces el nivel registrado una década antes[3]Asia Pacific Real Assets Association, "2026 APAC Living Sector Report," APREA Knowledge Hub, aprea.asia. La región representó el 60% de la población mundial, pero recibió el 12% del capital global del sector residencial en 2025. Esta diferencia indica que la actividad inversora tiene margen de expansión donde las plataformas de alquiler y las vías de salida se consoliden. En China, la vivienda de alquiler orientada al mercado pasó a ser elegible para estructuras C-REIT en julio de 2024, mejorando el potencial de reciclaje de capital. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico se beneficia cuando los inversores pueden acceder a activos operativos y reciclar capital en nueva oferta.
La Migración y la Formación de Hogares Urbanos Incrementan la Demanda de Alquiler
La migración y la formación de hogares están incrementando la demanda de alojamiento de alquiler formal. Australia registró una migración neta del exterior de 375.000 personas en 2024, tras 510.000 en 2023, mientras que los costos de construcción y los retrasos en la planificación limitaron los inicios de obras. India tiene más de 450 millones de residentes urbanos, y entre el 30 y el 35% vivía en viviendas de alquiler. Sus ciudades también reciben un estimado de 40 millones de trabajadores migrantes cada año. Las transacciones mensuales de alquiler en Corea del Sur aumentaron un 15% en 2025 a medida que los hogares se alejaron del modelo de arrendamiento jeonse. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico puede atender la demanda de trabajadores móviles, estudiantes y hogares que prefieren acuerdos de alquiler mensual.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (~) % en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Elevados Costos de Construcción y Financiamiento Reducen la Viabilidad de los Proyectos | -1.5% | Australia, China metropolitana, India metropolitana y Corea del Sur | Mediano plazo (2-4 años) |
| Las Normas de Planificación, Impuesto sobre la Tierra y Clasificación Residencial Retrasan el Desarrollo | -1.0% | Australia, Singapur, China e India | Mediano plazo (2-4 años) |
| La Escasez de Activos de Calidad Institucional Restringe la Expansión Más Allá de los Mercados Principales | -0.7% | Ciudades de nivel 2 de India y China fuera del nivel 1 | Largo plazo (≥ 4 años) |
| Los Límites de Asequibilidad de los Inquilinos Restringen la Fijación de Precios en Alquileres con Amplias Comodidades | -0.5% | Asia-Pacífico, especialmente India y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Elevados Costos de Construcción y Financiamiento Reducen la Viabilidad de los Proyectos
La inflación en la construcción y los elevados costos de financiamiento continúan ralentizando la entrega de nuevos proyectos. Los precios de construcción de viviendas en Australia aumentaron un 40,8% entre 2020 y 2024. Más de 20.000 unidades de viviendas en alquiler construidas para ese fin aprobadas permanecían sin iniciar en 2026 porque los supuestos de viabilidad anteriores ya no se sostenían. La deuda de construcción senior representaba comúnmente entre el 50% y el 55% del préstamo sobre el costo, lo que requería capital adicional para completar las estructuras de financiamiento. Estas condiciones favorecen a los operadores con socios institucionales o balances más sólidos. También restringen el mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico al reducir el número de proyectos viables.
Las Normas de Planificación, Impuesto sobre la Tierra y Clasificación Residencial Retrasan el Desarrollo
Las normas de planificación y el tratamiento fiscal pueden prolongar el tiempo necesario para desarrollar viviendas de alquiler. Australia cuenta con configuraciones variables a nivel estatal para las concesiones del impuesto sobre la tierra y los costos para inversores extranjeros. Los requisitos vinculados a la tasa de retención del 15% del fideicomiso de inversión gestionado pueden añadir trabajo adicional de estructuración. Australia Occidental elevó la exención del impuesto sobre la tierra para viviendas en alquiler construidas para ese fin del 50% al 75% para proyectos elegibles que operen entre 2025-26 y 2029-30. El estado también gestiona un fondo para viviendas en alquiler construidas para ese fin. Unas normas más claras pueden mejorar el mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico al reducir la incertidumbre para los promotores e inversores a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Apartamentos de Alquiler Construidos Específicamente para Ese Fin Lideran, Mientras que las Viviendas Unifamiliares en Alquiler Construidas para Ese Fin / Comunidades en Alquiler Construidas para Ese Fin Ganan Impulso
Los apartamentos de alquiler construidos específicamente para ese fin representaron el 48,6% del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025. Este formato se adapta a la densidad, los costos del suelo y las preferencias de los inquilinos en Tokio, Shanghái, Singapur y Sídney. Los residentes en estas ubicaciones suelen valorar el acceso al empleo y las comodidades compartidas. En Australia, las viviendas en alquiler construidas para ese fin con amplias comodidades generaron una prima de alquiler del 25% y una tasa de retención anual de inquilinos del 70% en 2025. Estos resultados respaldan el argumento a favor de edificios de apartamentos gestionados profesionalmente. Las viviendas multifamiliares en alquiler construidas para ese fin también sirven a zonas de densidad media en ciudades como Seúl y Melbourne.
Se prevé que las viviendas unifamiliares en alquiler construidas para ese fin / comunidades en alquiler construidas para ese fin crezcan a una CAGR del 10,8% de 2026 a 2031. Los inquilinos en etapa familiar buscan viviendas con más espacio en zonas suburbanas bien conectadas por transporte. Las casas y adosados de alquiler construidos específicamente para ese fin son adecuados para Australia, Nueva Zelanda y las ciudades indias de nivel 2 en expansión. Los menores costos del suelo pueden hacer que estos formatos sean más viables en esas ubicaciones. Sumitomo Forestry y Cedar Pacific anunciaron una empresa conjunta valorada en 790 millones de USD para proyectos en ciudades australianas. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico podría obtener nueva oferta de desarrollos de formato mixto a medida que se desarrollen las redes ferroviarias suburbanas y los patrones de trabajo flexible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Gestión: Los Operadores Externos Lideran, Mientras que los Modelos de Gestión Híbrida se Expanden Más Rápidamente
Los operadores externos representaron el 57,8% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025. Los promotores y gestores de inversiones utilizan especialistas para el arrendamiento, los servicios a inquilinos y las operaciones de activos. Se esperaba que las plataformas de gestión dedicadas operaran el 80% de los apartamentos en alquiler construidos para ese fin en Australia en 2026. Los gestores de fondos y los fondos de pensiones a menudo carecen de capacidades operativas residenciales. Por ello, dependen de operadores contratados para proteger el ingreso operativo neto. Este modelo permite a una plataforma aplicar sistemas coherentes en varias propiedades.
Se prevé que la gestión híbrida crezca a una CAGR del 10,4% de 2026 a 2031. Combina relaciones directas con los inquilinos con soporte técnico y administrativo externo. Los propietarios japoneses pueden conservar el conocimiento operativo local mientras utilizan herramientas digitales para el mantenimiento, la fijación de precios y la comunicación con los residentes. La gestión interna sigue siendo relevante donde un promotor tiene suficiente escala de cartera para mantener personal dedicado. La plataforma LIV de Mirvac gestionaba 2.174 apartamentos en 2026. Es probable que el mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico vea más plataformas híbridas a medida que aumente la escala de las carteras y los operadores busquen un mejor control de costos.
Por Segmento de Precio: El Mercado Medio Forma el Núcleo, Mientras que la Vivienda Asequible y para Trabajadores Lidera el Crecimiento
Los activos de mercado medio representaron el 46,9% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025. El segmento atiende a trabajadores cuyos ingresos superan los umbrales de vivienda social pero no permiten la compra de vivienda ni el pago de alquileres premium. Es relevante en Tokio, Sídney, Seúl y Bengaluru. El parque de alquiler formal de mercado medio puede atender a una amplia base de inquilinos donde las viviendas se gestionan habitualmente fuera de los sistemas institucionales. En India, el 70% de la vivienda de alquiler seguía siendo gestionada de manera informal en 2026. Los alquileres de apartamentos en Tokio también establecieron récords durante 25 meses consecutivos hasta junio de 2026.
Se prevé que la vivienda asequible y para trabajadores crezca a una CAGR del 11,2% de 2026 a 2031. Las concesiones fiscales y los requisitos de vivienda asequible respaldan esta parte del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico. El alojamiento para trabajadores construido específicamente para ese fin también está emergiendo como un tipo de activo institucional. WeAreLiving inauguró un proyecto de 366 apartamentos en Brisbane en abril de 2026. Los activos premium y de lujo siguen siendo relevantes en los centros urbanos con una fuerte demanda de altos ingresos. Su expansión más amplia está limitada por la asequibilidad de los inquilinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 34,8% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en 2025. Su base de viviendas de alquiler ha sido respaldada por el programa de Vivienda de Alquiler Asequible, que tenía como objetivo 8,7 millones de unidades en el marco del 14.º Plan Quinquenal. China también amplió la elegibilidad para C-REIT a la vivienda de alquiler orientada al mercado en julio de 2024. Este cambio puede proporcionar una vía de salida para los promotores y una forma para que los inversores institucionales posean activos de alquiler. Las parcelas de suelo exclusivas para alquiler respaldan la propiedad a largo plazo porque no pueden convertirse en viviendas para la venta. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico en China también se beneficia de políticas que fomentan la conversión de viviendas comerciales existentes en alquileres asequibles.
Se prevé que India crezca a una CAGR del 12,8% de 2026 a 2031. La actividad de alquiler institucional del país se está configurando a través del coliving, la vivienda para estudiantes y el alojamiento para trabajadores. El sector inmobiliario residencial recibió 1,6 mil millones de USD de inversión institucional en 2025, un incremento del 36% respecto a 2024. HDFC Capital Advisors y Curated Living Solutions lanzaron una plataforma de viviendas de alquiler con un corpus inicial de 116 millones de USD en enero de 2026. Japón sigue siendo la ubicación de alquiler multifamiliar más consolidada de la región. Su participación en la inversión regional en el sector residencial disminuyó del 75% en 2019 al 50% en 2025 a medida que el capital se desplazó hacia otros mercados.
Australia había entregado 16.072 apartamentos en alquiler construidos para ese fin en 2026, con 12.200 en construcción y 25.900 aprobados. Nueva Gales del Sur se convirtió en el principal estado de crecimiento en 2026, y el 80% de las plataformas encuestadas lo identificó como la ubicación de su próximo proyecto. Corea del Sur está pasando de los arrendamientos basados en depósitos a los acuerdos de alquiler mensual. Singapur, Vietnam y Malasia también están desarrollando marcos formales de alquiler y capacidad adicional. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico tiene oportunidades en etapas más tempranas en Taiwán, Filipinas, Tailandia e Indonesia. Estos países están desarrollando oferta de coliving y alquiler construido específicamente para ese fin junto con el reconocimiento de la vivienda de alquiler gestionada como una clase de activo diferenciada.
Panorama Competitivo
El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico está fragmentado en toda la región, aunque la escala de plataforma está adquiriendo mayor importancia dentro de cada país. Greystar está ampliando su presencia regional a través de actividad de desarrollo en Australia y una oficina en Corea del Sur. Mirvac lideró la base operativa australiana con 2.174 apartamentos en alquiler construidos para ese fin en 2026. Australian Retirement Trust adquirió una participación del 48,5% en el LIV Mirvac Fund durante 2026. La transacción recapitalizó la plataforma y respaldó su expansión planificada más allá de los 5.000 apartamentos. Los operadores con socios de capital fiables pueden crecer cuando los proyectos requieren largos períodos de desarrollo.
Weave Living opera en Singapur, Japón, Corea del Sur y Australia. Gestiona 4 mil millones de USD en activos bajo gestión en Asia-Pacífico a través de relaciones con varios socios de capital. Su modelo combina tecnología, operaciones de marca y capital institucional agrupado. Las empresas domésticas japonesas, incluidas Mitsui Fudosan, Daiwa House Industry y Mitsubishi Estate, también cuentan con experiencia operativa local y un sólido reconocimiento de mercado. Su posición local puede hacer que la expansión al exterior dependa más de las asociaciones. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico ofrece oportunidades en las ciudades de nivel 2 de India y China, en la vivienda asequible y en las reconversiones de activos donde la oferta formal gestionada sigue siendo limitada.
La competencia también refleja la necesidad de proteger el rendimiento operativo cuando los márgenes de construcción están bajo presión. WeAreLiving inauguró un proyecto de 366 apartamentos en Brisbane en 2026, con el 40% de las viviendas respaldadas por alquileres subvencionados. Australia Occidental aumentó su exención del impuesto sobre la tierra para viviendas en alquiler construidas para ese fin elegibles al 75% en junio de 2026. Estas acciones muestran cómo las asociaciones de capital y el apoyo de las políticas públicas pueden configurar la posición competitiva de los operadores. El mercado de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico sigue abierto a especialistas locales porque la escala regional no elimina los requisitos operativos específicos de cada país. No se proporcionó una participación de mercado combinada para las principales empresas, por lo que no es posible asignar una puntuación cuantificada de concentración del mercado.
Líderes de la Industria de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Asia-Pacífico
-
Mirvac Group
-
Lendlease Group
-
Greystar Real Estate Partners, LLC
-
Daiwa House Industry Co., Ltd.
-
Mitsui Fudosan Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Novus y un consorcio de inversión coreano anunciaron Novus on Victoria en Chatswood, Sídney. El consorcio está compuesto por Korea Investment & Securities Co., Hyundai Engineering & Construction y la Korea Overseas Infrastructure & Urban Development Corporation. El desarrollo aprobado entregará 260 apartamentos en alquiler construidos específicamente para ese fin en 46 plantas, con inicio de construcción previsto para principios de 2027.
- Junio de 2026: WeAreLiving, Aware Super y Barings inauguraron un desarrollo de 366 apartamentos en alquiler construidos para ese fin en Fortitude Valley, Brisbane, con el 40% de las unidades ofrecidas a alquileres subvencionados por el gobierno en el marco del programa piloto de Queensland.
- Mayo de 2026: IGIS X Asset Management y HOMA firmaron un memorando de entendimiento para establecer HOMA Korea. La plataforma tenía como objetivo un compromiso institucional inicial de 300 millones de USD. Se esperaba que sus primeras operaciones comenzaran en el cuarto trimestre de 2026. El acuerdo se centró en la creación de una plataforma institucional de viviendas en alquiler construidas para ese fin en Corea del Sur.


Alcance del Informe del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Asia-Pacífico
| Viviendas Multifamiliares en Alquiler Construidas para Ese Fin |
| Viviendas Unifamiliares en Alquiler Construidas para Ese Fin / Comunidades en Alquiler Construidas para Ese Fin |
| Apartamentos de Alquiler Construidos Específicamente para Ese Fin |
| Casas / Adosados de Alquiler Construidos Específicamente para Ese Fin |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para Trabajadores |
| China |
| India |
| Japón |
| Australia |
| Corea del Sur |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) |
| Resto de Asia-Pacífico |
| Por Tipo | Viviendas Multifamiliares en Alquiler Construidas para Ese Fin |
| Viviendas Unifamiliares en Alquiler Construidas para Ese Fin / Comunidades en Alquiler Construidas para Ese Fin | |
| Apartamentos de Alquiler Construidos Específicamente para Ese Fin | |
| Casas / Adosados de Alquiler Construidos Específicamente para Ese Fin | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para Trabajadores | |
| Por País | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico?
Se prevé que el sector crezca a una CAGR del 9,2% de 2026 a 2031, alcanzando los 7,02 mil millones de USD en 2031.
¿Cuál es el tipo más grande de viviendas residenciales en alquiler construidas para ese fin en Asia-Pacífico?
Los apartamentos de alquiler construidos específicamente para ese fin lideraron con una participación del 48,6% en 2025.
¿Qué segmento de precio está creciendo más rápido en el mercado de alquiler residencial en Asia-Pacífico?
Se prevé que la vivienda asequible y para trabajadores crezca a una CAGR del 11,2% hasta 2031.
¿Qué país se espera que crezca más rápido en el mercado de viviendas en alquiler construidas para ese fin?
Se prevé que India crezca a una CAGR del 12,8% de 2026 a 2031.
¿Por qué los inversores institucionales están entrando en el mercado de viviendas de alquiler gestionadas?
La escasez de vivienda, las persistentes restricciones de asequibilidad y el potencial de ingresos recurrentes por alquiler respaldan el interés inversor.
¿Qué limita la nueva oferta de viviendas en alquiler construidas para ese fin en Asia-Pacífico?
Los costos de construcción y financiamiento, los requisitos de planificación, el tratamiento fiscal, la escasez de activos de calidad institucional y la asequibilidad de los inquilinos restringen la nueva oferta.
Última actualización de la página el:



