
Marktgröße und Marktanteil des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.14 Milliarden US-Dollar |
| Marktgröße (2026) | 4.52 Milliarden US-Dollar |
| Marktgröße (2031) | 7.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.20 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts von Mordor Intelligence
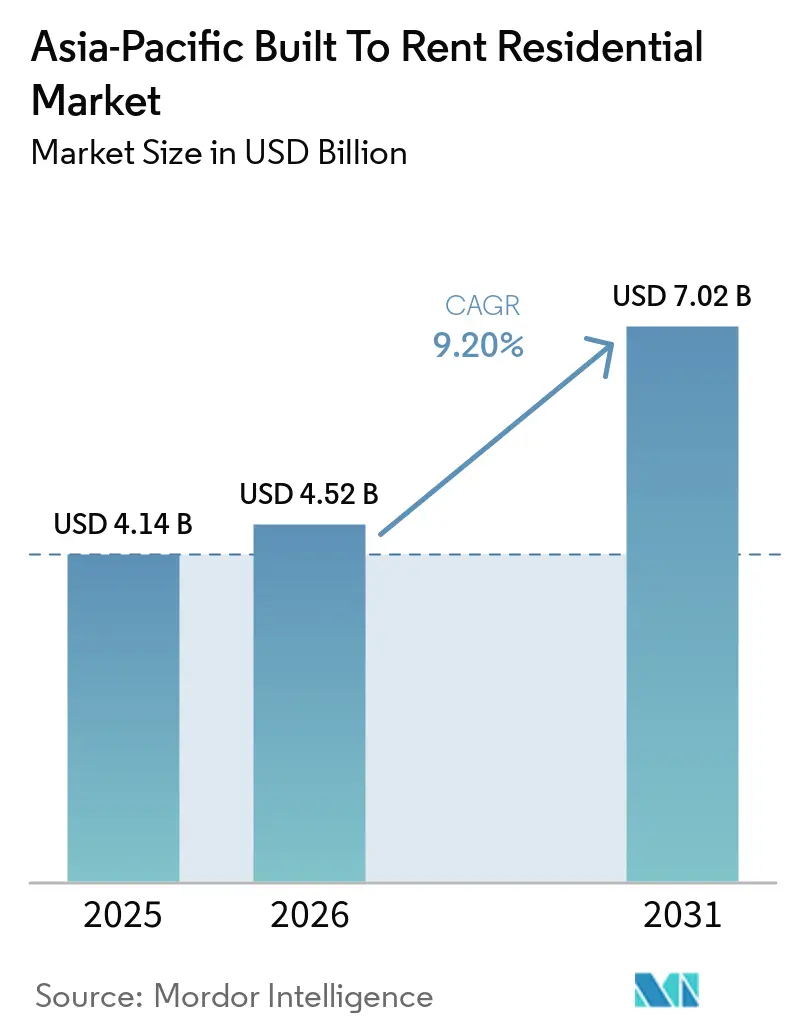
Die Marktgröße des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts wurde im Jahr 2025 auf 4,14 Milliarden USD geschätzt und soll von 4,52 Milliarden USD im Jahr 2026 auf 7,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,20 % während des Prognosezeitraums (2026–2031).
Die Nachfrage wird durch einen Mangel an professionell verwalteten Mietwohnungen in Metropolstädten gestützt. Einschränkungen bei der Erschwinglichkeit von Wohneigentum halten mehr Haushalte für längere Zeiträume in Mietverhältnissen. Institutionelle Investoren lenken mehr Kapital in Wohnimmobilien, während Betreiber ihre Verwaltungsplattformen in mehreren Ländern ausbauen. Die Entwicklungsbedingungen bleiben schwierig, da Bau-, Finanzierungs-, Planungs- und Grundsteuerkosten die Projektrealisierbarkeit beeinträchtigen können. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt begünstigt daher Betreiber, die Entwicklungsrisiken kontrollieren, Servicequalität aufrechterhalten und langfristiges Kapital sichern können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten zweckgebundene Mietwohnungen im Jahr 2025 einen Marktanteil von 48,6 % am Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Verwaltungsmodell hielten Drittanbieter-Betreiber im Jahr 2025 einen Marktanteil von 57,8 % am Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt, während hybrides Management bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen wird.
- Nach Preissegment hielten Objekte im mittleren Marktsegment im Jahr 2025 einen Anteil von 46,9 % an der Marktgröße des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts, während erschwinglicher Wohnraum & Arbeitnehmerwohnungen bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 34,8 % am Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt, während Indien bis 2031 voraussichtlich mit einer CAGR von 12,8 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strukturelles Wohnungsangebot in Metropolstädten treibt die BTR-Nachfrage an | +2.4% | Asien-Pazifik, insbesondere Australien, Japan, Südkorea und Singapur | Kurzfristig (≤ 2 Jahre) |
| Steigende Hürden bei der Erschwinglichkeit von Wohneigentum verlängern die Mietnachfrage | +2.0% | Großraum Tokio, Seoul, Sydney und Mumbai | Mittelfristig (2–4 Jahre) |
| Institutionelle Kapitalallokation in Wohnimmobilien erweitert BTR-Investitionen | +1.7% | Australien, Japan, Singapur und Südkorea | Mittelfristig (2–4 Jahre) |
| Migration und städtische Haushaltsbildung erhöhen die Mietnachfrage | +1.3% | Tier-1- und aufstrebende Tier-2-Städte in der gesamten Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Plattformgestütztes Mietverwaltungsmanagement verbessert die BTR-Betriebseffizienz | +0.9% | Australien, Japan, Singapur und Südkorea | Mittelfristig (2–4 Jahre) |
| Neupositionierung ungenutzter Objekte erweitert das BTR-Angebot | +0.7% | Japan, Australien, Hongkong SAR und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelles Wohnungsangebot in Metropolstädten treibt die BTR-Nachfrage an
Metropolstädte in der gesamten Region sehen sich weiterhin mit einem Mangel an professionell verwalteten Mietwohnungen konfrontiert. Die Leerstandsquote für Mietwohnungen in Australien blieb im Jahr 2026 bei nahezu 1 %, während Angebotsengpässe auch wichtige Städte in Japan und Südkorea betrafen. Die Tokioter Mieten für Wohnungen mit 30 m² oder weniger erreichten im Juni 2026 JPY 114.242 (USD 710), ein Anstieg von 12,4 % gegenüber dem Vorjahr, und die Mieten in Fukuoka stiegen um 15,9 %. Der Mangel hat Entwickler dazu veranlasst, Umwandlungen von Hotels, Büros und leistungsschwachen Einzelhandelsimmobilien zu prüfen. Dieser Ansatz kann die Lieferzeiten im Vergleich zu Neubauten verkürzen. Er erweitert auch den Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt dort, wo Landverfügbarkeit und Baugenehmigungen weiterhin eingeschränkt sind.
Steigende Hürden bei der Erschwinglichkeit von Wohneigentum verlängern die Mietnachfrage
Hohe Wohnkosten verlängern den Zeitraum, in dem städtische Haushalte zur Miete wohnen. Der ULI Asia Pacific 2025 Home Attainability Index stellte fest, dass Wohneigentum für die meisten Bewohner in wichtigen regionalen Zentren nicht erreichbar blieb[1]. Der Bericht identifizierte auch die staatliche Politik als den wichtigsten Bestimmungsfaktor für die Wohnbedingungen. Dies macht öffentlich-private Strukturen wichtig für die Erhöhung des formellen Mietangebots. In Australien erzielten ausstattungsreiche Built-to-Rent-Wohnungen im Jahr 2025 einen Mietaufschlag von 25 % und behielten 70 % der Mieter jährlich[2]. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt kann Mietern dienen, die Flexibilität benötigen, sowie denjenigen, die kein Eigenheim erwerben können.
Institutionelle Kapitalallokation in Wohnimmobilien erweitert BTR-Investitionen
Institutionelles Kapital erhöht seine Allokation in Wohnimmobilien in der gesamten Region. Die Investitionen im Wohnsektor im Asien-Pazifik-Raum erreichten im Jahr 2025 21 Milliarden USD, fast das 3-fache des vor einem Jahrzehnt gemeldeten Niveaus[3]. Die Region repräsentierte 60 % der Weltbevölkerung, erhielt aber im Jahr 2025 nur 12 % des globalen Kapitals im Wohnsektor. Dieser Unterschied zeigt, dass die Investorenaktivität dort Raum zur Ausweitung hat, wo Mietplattformen und Ausstiegsmöglichkeiten etablierter werden. In China wurde marktorientierter Mietwohnungsbau im Juli 2024 für C-REIT-Strukturen zugelassen, was das Potenzial für Kapitalrecycling verbessert. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt profitiert, wenn Investoren in operative Objekte einsteigen und Kapital in neues Angebot reinvestieren können.
Migration und städtische Haushaltsbildung erhöhen die Mietnachfrage
Migration und Haushaltsbildung erhöhen die Nachfrage nach formalem Mietwohnraum. Australien verzeichnete im Jahr 2024 eine Netto-Auslandsmigration von 375.000 Personen nach 510.000 im Jahr 2023, während Baukosten und Planungsrückstände die Wohnungsstarts begrenzten. Indien hat mehr als 450 Millionen städtische Einwohner, und 30–35 % lebten in Mietwohnungen. Seine Städte empfangen auch schätzungsweise 40 Millionen Wanderarbeiter pro Jahr. Die monatlichen Miettransaktionen in Südkorea stiegen im Jahr 2025 um 15 %, da Haushalte vom Jeonse-Mietmodell abrückten. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt kann die Nachfrage von mobilen Arbeitnehmern, Studenten und Haushalten bedienen, die monatliche Mietvereinbarungen bevorzugen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bau- und Finanzierungskosten verringern die Projektrealisierbarkeit | -1.5% | Australien, Ballungsräume Chinas, Ballungsräume Indiens und Südkorea | Mittelfristig (2–4 Jahre) |
| Planungs-, Grundsteuer- und Wohnklassifizierungsvorschriften verzögern die Entwicklung | -1.0% | Australien, Singapur, China und Indien | Mittelfristig (2–4 Jahre) |
| Begrenzter institutioneller Bestand schränkt die Expansion über Kernmärkte hinaus ein | -0.7% | Tier-2-Städte in Indien und Nicht-Tier-1-Städte in China | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Mietererschwinglichkeit begrenzen die Mietpreisgestaltung für ausstattungsreiche Wohnungen | -0.5% | Asien-Pazifik, insbesondere Indien und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bau- und Finanzierungskosten verringern die Projektrealisierbarkeit
Baupreisinflation und hohe Finanzierungskosten verlangsamen weiterhin die Lieferung neuer Projekte. Die Wohnungsbaupreise in Australien stiegen von 2020 bis 2024 um 40,8 %. Mehr als 20.000 genehmigte Built-to-Rent-Einheiten blieben im Jahr 2026 unbeginnt, da frühere Realisierbarkeitsannahmen nicht mehr zutrafen. Vorrangige Baudarlehen repräsentierten üblicherweise 50–55 % des Darlehen-zu-Kosten-Verhältnisses, was zusätzliches Kapital zur Vervollständigung der Finanzierungsstrukturen erforderte. Diese Bedingungen begünstigen Betreiber mit institutionellen Partnern oder stärkeren Bilanzen. Sie schränken auch den Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt ein, indem sie die Anzahl rentabler Projekte reduzieren.
Planungs-, Grundsteuer- und Wohnklassifizierungsvorschriften verzögern die Entwicklung
Planungsvorschriften und steuerliche Behandlung können die für die Entwicklung von Mietwohnungen benötigte Zeit verlängern. Australien verfügt über unterschiedliche Regelungen auf Staatsebene für Grundsteuervergünstigungen und Kosten für ausländische Investoren. Anforderungen im Zusammenhang mit dem Quellensteuerabzugssatz von 15 % für verwaltete Investmentfonds können zusätzlichen Strukturierungsaufwand verursachen. Westaustralien erhöhte die Grundsteuerbefreiung für Built-to-Rent von 50 % auf 75 % für förderfähige Projekte, die zwischen 2025–26 und 2029–30 betrieben werden. Der Staat betreibt auch einen Built-to-Rent-Fonds. Klarere Regelungen können den Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt verbessern, indem sie die Unsicherheit für Entwickler und langfristige Investoren verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
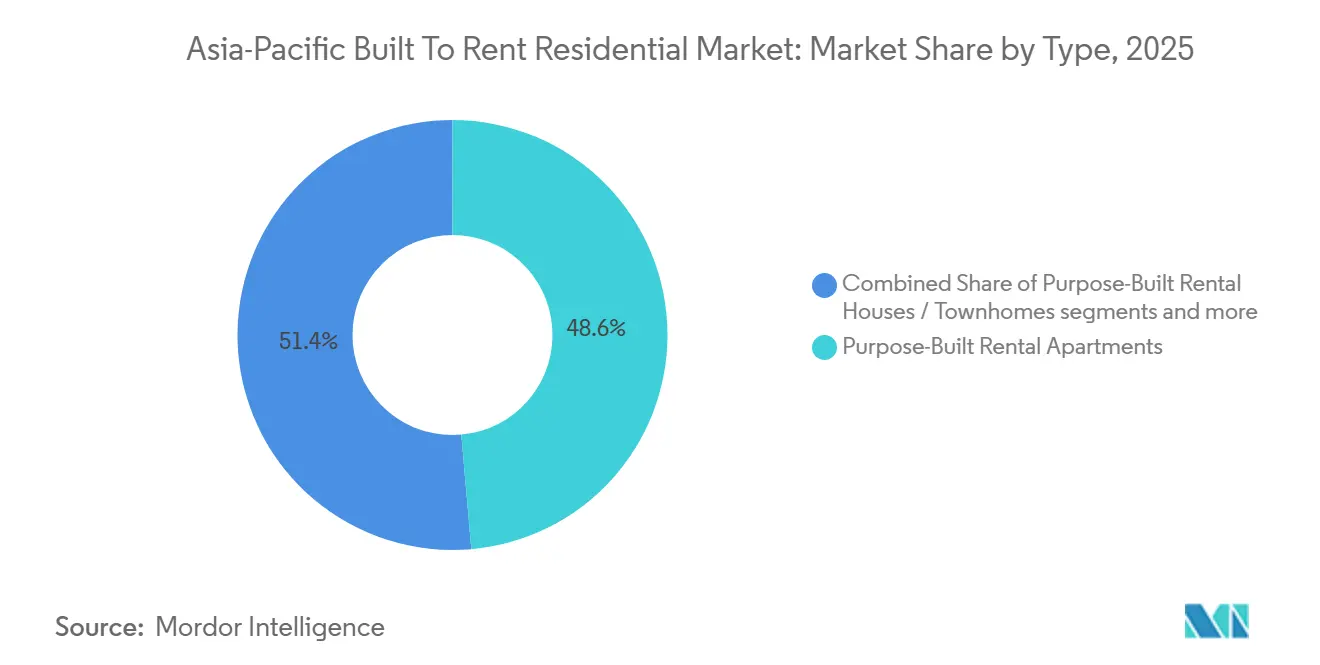
Zweckgebundene Mietwohnungen führen, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften an Dynamik gewinnenZweckgebundene Mietwohnungen hielten im Jahr 2025 einen Anteil von 48,6 % am Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt. Dieses Format passt zur Bebauungsdichte, den Grundstückskosten und den Mieterpräferenzen in Tokio, Shanghai, Singapur und Sydney. Bewohner an diesen Standorten schätzen häufig den Zugang zu Beschäftigung und gemeinsamen Einrichtungen. In Australien erzielten ausstattungsreiche Built-to-Rent-Wohnungen im Jahr 2025 einen Mietaufschlag von 25 % und eine jährliche Mieterbindungsrate von 70 %. Diese Ergebnisse unterstützen den Fall für professionell betriebene Mehrfamilienhäuser. Mehrfamilien-Built-to-Rent bedient auch mitteldichte Stadtteile in Städten wie Seoul und Melbourne.
Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,8 % wachsen. Mieter in der Familienphase suchen Wohnungen mit mehr Platz in verkehrsgünstig gelegenen Vorortgebieten. Zweckgebundene Mietreihenhäuser und Stadthäuser eignen sich für Australien, Neuseeland und expandierende Tier-2-Städte in Indien. Niedrigere Grundstückskosten können diese Formate an diesen Standorten rentabler machen. Sumitomo Forestry und Cedar Pacific kündigten ein Joint Venture im Wert von 790 Millionen USD für Projekte in australischen Städten an. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt könnte durch gemischt genutzte Entwicklungen neues Angebot gewinnen, wenn sich Vorort-Schienennetze und flexible Arbeitsmuster weiterentwickeln.



Nach Verwaltungsmodell:
Drittanbieter-Betreiber führen, während hybride Verwaltungsmodelle am schnellsten expandierenDrittanbieter-Betreiber hielten im Jahr 2025 einen Anteil von 57,8 % an der Marktgröße des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts. Entwickler und Investmentmanager nutzen Spezialisten für Vermietung, Mieterservices und Objektbetrieb. Dedizierte Verwaltungsplattformen sollten im Jahr 2026 voraussichtlich 80 % der australischen Built-to-Rent-Wohnungen betreiben. Fondsmanager und Pensionsfonds verfügen häufig nicht über Wohnbetriebskapazitäten. Sie verlassen sich daher auf beauftragte Betreiber, um das Nettobetriebseinkommen zu schützen. Dieses Modell ermöglicht es einer Plattform, konsistente Systeme über mehrere Objekte hinweg anzuwenden.
Hybrides Management wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,4 % wachsen. Es kombiniert direkte Mieterbeziehungen mit externer technischer und administrativer Unterstützung. Japanische Vermieter können lokales Betriebswissen beibehalten und gleichzeitig digitale Tools für Wartung, Preisgestaltung und Mieterkommunikation nutzen. Eigenbetrieb bleibt relevant, wo ein Entwickler über ausreichende Portfoliogröße verfügt, um dediziertes Personal zu unterstützen. Mirvacs LIV-Plattform verwaltete im Jahr 2026 2.174 Wohnungen. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt wird voraussichtlich mehr hybride Plattformen sehen, wenn die Portfoliogröße zunimmt und Betreiber eine bessere Kostenkontrolle anstreben.
Nach Preissegment:
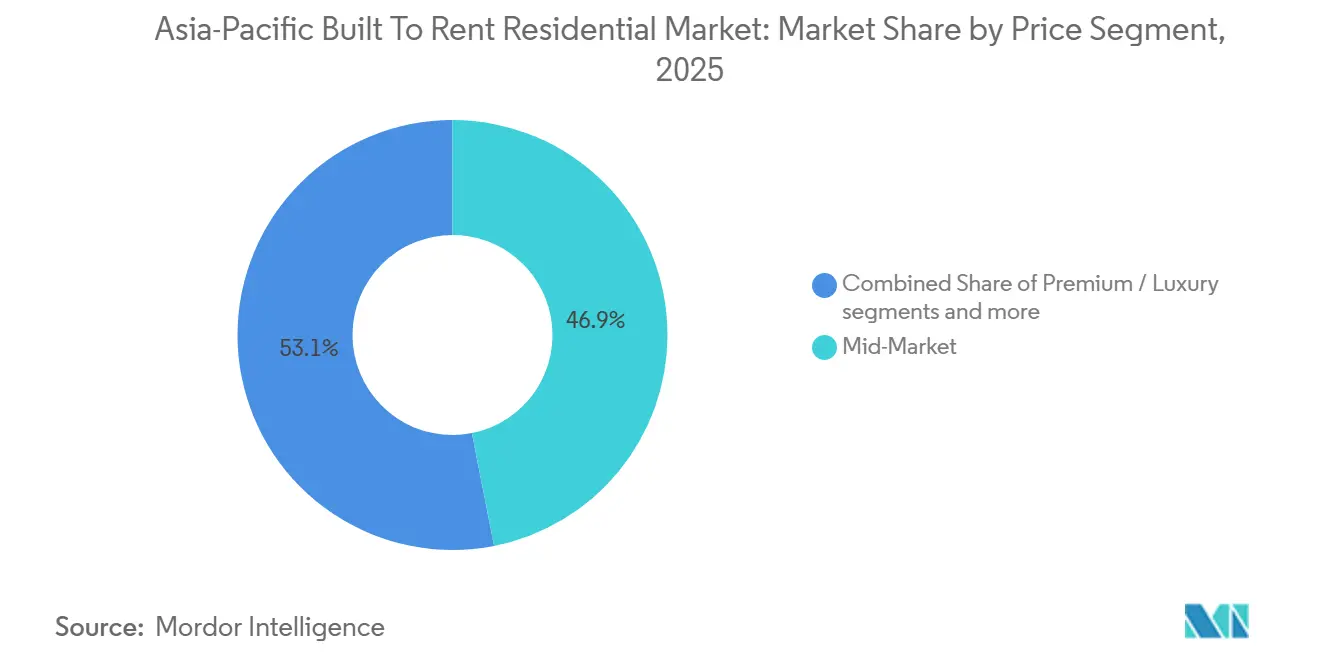
Das mittlere Marktsegment bildet den Kern, während erschwinglicher Wohnraum & Arbeitnehmerwohnungen das stärkste Wachstum verzeichnenObjekte im mittleren Marktsegment hielten im Jahr 2025 einen Anteil von 46,9 % an der Marktgröße des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts. Das Segment bedient Arbeitnehmer, deren Einkommen die Schwellenwerte für Sozialwohnungen übersteigt, aber weder Wohneigentum noch Premiummieten unterstützt. Es ist relevant in Tokio, Sydney, Seoul und Bengaluru. Formaler Mietwohnungsbestand im mittleren Marktsegment kann eine breite Mieterbasis bedienen, wo Wohnungen häufig außerhalb institutioneller Systeme verwaltet werden. In Indien wurden im Jahr 2026 70 % des Mietwohnungsbestands informell verwaltet. Die Tokioter Wohnungsmieten stellten auch für 25 aufeinanderfolgende Monate bis Juni 2026 Rekorde auf.
Erschwinglicher Wohnraum & Arbeitnehmerwohnungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen. Steuervergünstigungen und Anforderungen für erschwinglichen Wohnraum unterstützen diesen Teil des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts. Zweckgebundene Arbeitnehmerunterkünfte entstehen auch als institutionelle Anlageklasse. WeAreLiving eröffnete im April 2026 ein Projekt mit 366 Wohnungen in Brisbane. Premium- und Luxusobjekte bleiben in städtischen Zentren mit starker Nachfrage aus dem Hocheinkommenssegment relevant. Ihre breitere Expansion wird durch die Mietererschwinglichkeit begrenzt.

Geografische Analyse
China Markt für Built-to-Rent-Wohnimmobilien
China hielt im Jahr 2025 einen Anteil von 34,8 % am Asia-Pacific-Markt für Built-to-Rent-Wohnimmobilien. Die Mietwohnungsbasis des Landes wurde durch das Programm für erschwinglichen Mietwohnungsbau gestützt, das im Rahmen des 14. Fünfjahresplans auf 8,7 Millionen Einheiten abzielte. China erweiterte im Juli 2024 zudem die C-REIT-Förderfähigkeit auf marktorientierte Mietwohnungen. Diese Änderung kann Entwicklern einen Ausstiegsweg und institutionellen Investoren eine Möglichkeit bieten, Mietobjekte zu besitzen. Reine Mietwohngrundstücke unterstützen langfristiges Eigentum, da sie nicht in Verkaufswohnungen umgewandelt werden können. Der Asia-Pacific-Markt für Built-to-Rent-Wohnimmobilien in China profitiert zudem von Maßnahmen, die die Umwandlung bestehender Gewerbeimmobilien in erschwingliche Mietwohnungen fördern.
Indien und Japan Markt für Built-to-Rent-Wohnimmobilien
Indien wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 12,8 % wachsen. Die institutionelle Mietwohnungsaktivität des Landes entwickelt sich über Co-Living, Studentenwohnungen und Arbeitnehmerunterkünfte. Der Wohnimmobiliensektor erhielt im Jahr 2025 institutionelle Investitionen in Höhe von 1,6 Milliarden USD, ein Anstieg von 36 % gegenüber 2024. HDFC Capital Advisors und Curated Living Solutions lancierten im Januar 2026 eine Mietwohnungsplattform mit einem anfänglichen Kapital von 116 Millionen USD. Japan bleibt der etablierteste Standort für Mehrfamilienmietwohnungen in der Region. Sein Anteil an den regionalen Wohninvestitionen sank von 75 % im Jahr 2019 auf 50 % im Jahr 2025, da Kapital in andere Märkte floss.
APAC Markt für Built-to-Rent-Wohnimmobilien
Australien hatte bis 2026 insgesamt 16.072 Built-to-Rent-Wohnungen fertiggestellt, mit 12.200 im Bau befindlichen und 25.900 genehmigten Einheiten. New South Wales entwickelte sich 2026 zum führenden Wachstumsbundesstaat, und 80 % der befragten Plattformen identifizierten ihn als Standort ihres nächsten Projekts. Südkorea vollzieht einen Wandel von einlagenbasierten Mietverträgen hin zu monatlichen Mietvereinbarungen. Singapur, Vietnam und Malaysia bauen ebenfalls formelle Mietrahmen und zusätzliche Kapazitäten auf. Der Asia-Pacific-Markt für Built-to-Rent-Wohnimmobilien bietet Frühphasenchancen in Taiwan, den Philippinen, Thailand und Indonesien. Diese Länder entwickeln Co-Living- und zweckgebundenes Mietwohnungsangebot parallel zur Anerkennung von verwaltetem Mietwohnungsbau als eigenständige Anlageklasse.
Wettbewerbslandschaft
Marktkonzentration
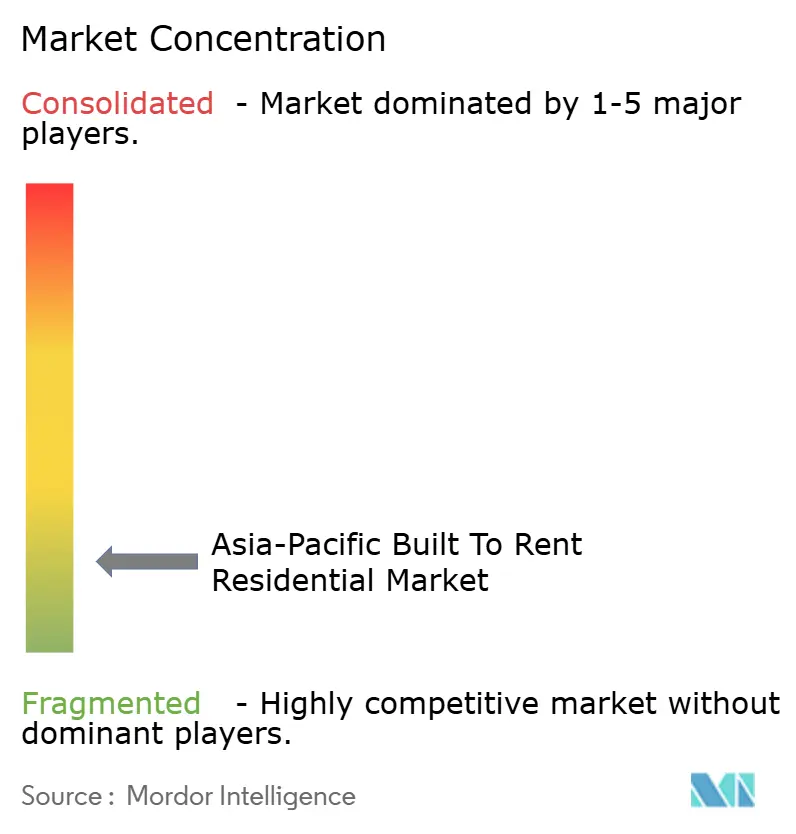
Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt ist in der gesamten Region fragmentiert, obwohl die Plattformgröße innerhalb einzelner Länder zunehmend wichtiger wird. Greystar baut seine regionale Präsenz durch Entwicklungsaktivitäten in Australien und ein Büro in Südkorea aus. Mirvac führte die australische Betriebsbasis mit 2.174 Built-to-Rent-Wohnungen im Jahr 2026 an. Australian Retirement Trust erwarb im Jahr 2026 einen Anteil von 48,5 % am LIV Mirvac Fund. Die Transaktion rekapitalisierte die Plattform und unterstützte ihre geplante Expansion über 5.000 Wohnungen hinaus. Betreiber mit zuverlässigen Kapitalpartnern können wachsen, wenn Projekte lange Entwicklungszeiträume erfordern.
Weave Living ist in Singapur, Japan, Südkorea und Australien tätig. Es verwaltet 4 Milliarden USD an verwalteten Vermögenswerten im Asien-Pazifik-Raum durch Beziehungen mit mehreren Kapitalpartnern. Sein Modell kombiniert Technologie, Markenbetrieb und gebündeltes institutionelles Kapital. Japanische Inlandsunternehmen, darunter Mitsui Fudosan, Daiwa House Industry und Mitsubishi Estate, verfügen ebenfalls über lokale Betriebserfahrung und starke Marktbekanntheit. Ihre lokale Position kann die Expansion ins Ausland stärker von Partnerschaften abhängig machen. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt bietet Chancen in indischen und chinesischen Tier-2-Städten, erschwinglichem Wohnraum und Objektumwandlungen, wo formales verwaltetes Angebot begrenzt bleibt.
Der Wettbewerb spiegelt auch die Notwendigkeit wider, die Betriebsleistung zu schützen, wenn die Baumargen unter Druck stehen. WeAreLiving eröffnete im Jahr 2026 ein Brisbane-Projekt mit 366 Wohnungen, wobei 40 % der Wohnungen durch subventionierte Mieten unterstützt wurden. Westaustralien erhöhte im Juni 2026 seine förderfähige Built-to-Rent-Grundsteuerbefreiung auf 75 %. Diese Maßnahmen zeigen, wie Kapitalpartnerschaften und politische Unterstützung die Wettbewerbsposition von Betreibern gestalten können. Der Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkt bleibt für lokale Spezialisten offen, da die regionale Größe länderspezifische Betriebsanforderungen nicht beseitigt. Da kein kombinierter Marktanteil für führende Unternehmen angegeben wurde, kann kein quantifizierter Marktkonzentrationsindex zugewiesen werden.
Branchenführer im Asia-Pacific-Built-to-Rent-Wohnimmobilienbereich
-
Mirvac Group
-
Lendlease Group
-
Greystar Real Estate Partners, LLC
-
Daiwa House Industry Co., Ltd.
-
Mitsui Fudosan Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asia-Pacific Markt für Built-to-Rent-Wohnimmobilien Unternehmen in diesem Bericht
- Mirvac Group
- Lendlease Group
- Greystar Real Estate Partners, LLC
- Daiwa House Industry Co., Ltd.
- Mitsui Fudosan Co., Ltd.
- Mitsubishi Estate Co., Ltd.
- Pro-invest Group
- Barings LLC
- Aware Super
- WeAreLiving
- QuadReal Property Group
- CapitaLand Investment Limited
- Frasers Property Limited
- KKR & Co. Inc.
- BlackRock, Inc.
- Weave Living
- Nippon Steel Kowa Real Estate Co., Ltd.
- Hmlet Japan Co., Ltd.
- Oxford Properties Group
- The Living Company
Neueste Industrielle Entwicklungen in Asia-Pacific Markt für Built-to-Rent-Wohnimmobilien
- August 2026: Novus und ein koreanisches Investitionskonsortium kündigten Novus on Victoria in Chatswood, Sydney an. Das Konsortium besteht aus Korea Investment & Securities Co., Hyundai Engineering & Construction und der Korea Overseas Infrastructure & Urban Development Corporation. Die genehmigte Entwicklung wird 260 zweckgebundene Built-to-Rent-Wohnungen über 46 Etagen liefern, wobei der Baubeginn für Anfang 2027 erwartet wird.
- Juni 2026: WeAreLiving, Aware Super und Barings eröffneten eine Built-to-Rent-Entwicklung mit 366 Wohnungen in Fortitude Valley, Brisbane, wobei 40 % der Einheiten zu staatlich subventionierten Mieten im Rahmen des Pilotprogramms von Queensland angeboten wurden.
- Mai 2026: IGIS X Asset Management und HOMA unterzeichneten eine Absichtserklärung zur Gründung von HOMA Korea. Die Plattform zielte auf anfängliche institutionelle Zusagen in Höhe von 300 Millionen USD ab. Ihre ersten Aktivitäten wurden im vierten Quartal 2026 erwartet. Die Vereinbarung konzentrierte sich auf die Schaffung einer institutionellen Built-to-Rent-Plattform in Südkorea.
Berichtsumfang des Asia-Pacific-Built-to-Rent-Wohnimmobilienmarkts
Segmentierungsübersicht
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebundene Mietwohnungen |
| Zweckgebundene Mietreihenhäuser / Stadthäuser |
| Eigenbetrieb |
| Drittanbieter-Betrieb |
| Hybrides Management |
| Premium / Luxus |
| Mittleres Marktsegment |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnungen |
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) |
| Übriger Asien-Pazifik-Raum |
| Nach Typ | Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | |
| Zweckgebundene Mietwohnungen | |
| Zweckgebundene Mietreihenhäuser / Stadthäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betrieb | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittleres Marktsegment | |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnungen | |
| Nach Land | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Built-to-Rent-Wohnimmobilien im Asien-Pazifik-Raum?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,2 % wachsen und bis 2031 einen Wert von 7,02 Milliarden USD erreichen.
Welcher Typ von Built-to-Rent-Wohnimmobilien ist im Asien-Pazifik-Raum der größte?
Zweckgebundene Mietwohnungen führten im Jahr 2025 mit einem Anteil von 48,6 %.
Welches Preissegment wächst im Asien-Pazifik-Raum am schnellsten im Mietwohnungsbereich?
Erschwinglicher Wohnraum & Arbeitnehmerwohnungen werden voraussichtlich bis 2031 mit einer CAGR von 11,2 % wachsen.
Welches Land wird beim Built-to-Rent-Wohnungsbau voraussichtlich am schnellsten wachsen?
Indien wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,8 % wachsen.
Warum steigen institutionelle Investoren in verwalteten Mietwohnungsbau ein?
Wohnungsunterversorgung, anhaltende Erschwinglichkeitseinschränkungen und das Potenzial für wiederkehrende Mieteinnahmen unterstützen das Investoreninteresse.
Was begrenzt das neue Built-to-Rent-Angebot im Asien-Pazifik-Raum?
Bau- und Finanzierungskosten, Planungsanforderungen, steuerliche Behandlung, begrenzter institutioneller Bestand und die Erschwinglichkeit für Mieter schränken das neue Angebot ein.