
Taille et part du marché Asia-Pacific Built To Rent Residential
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
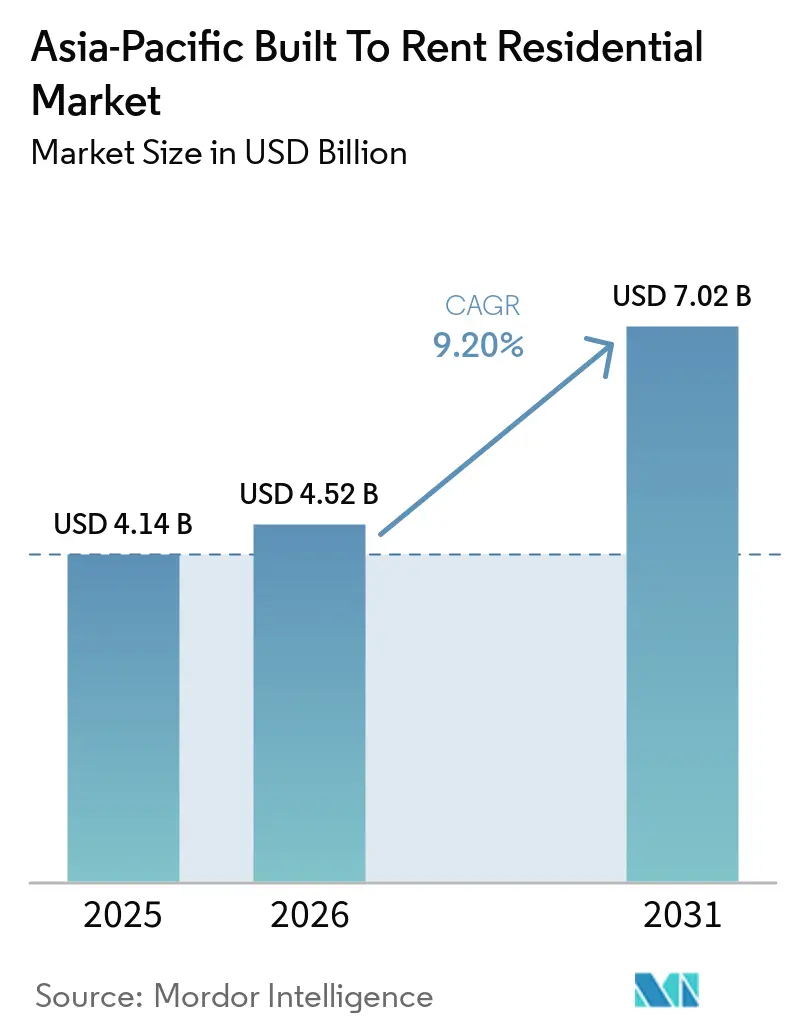
| Taille du marché de l'année de base (2025) | 4.14 Milliards de dollars |
| Taille du Marché (2026) | 4.52 Milliards de dollars |
| Taille du Marché (2031) | 7.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.20 % |
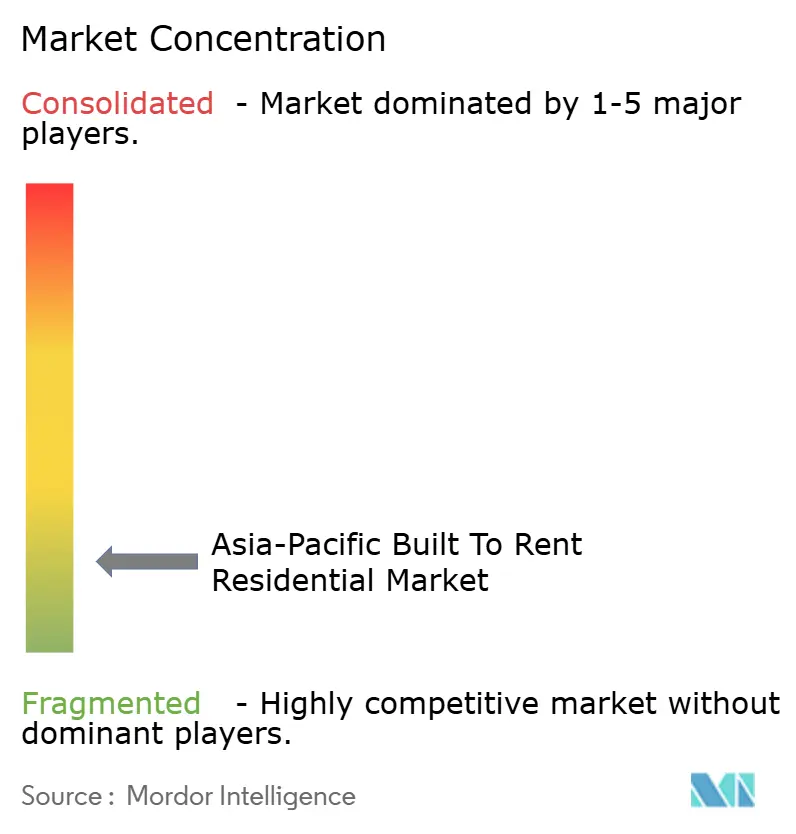
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché Asia-Pacific Built To Rent Residential par Mordor Intelligence
La taille du marché Asia-Pacific Built To Rent Residential était évaluée à 4,14 milliards USD en 2025 et devrait croître de 4,52 milliards USD en 2026 pour atteindre 7,02 milliards USD d'ici 2031, à un CAGR de 9,20 % durant la période de prévision (2026-2031).
La demande est soutenue par une pénurie de logements locatifs gérés de manière professionnelle dans les villes passerelles. Les contraintes d'accessibilité au logement maintiennent davantage de ménages en location pour des périodes plus longues. Les investisseurs institutionnels orientent davantage de capitaux vers les actifs résidentiels, tandis que les opérateurs étendent leurs plateformes de gestion dans plusieurs pays. Les conditions de développement restent difficiles car les coûts de construction, de financement, de planification et de taxe foncière peuvent fragiliser la faisabilité des projets. Le marché Asia-Pacific Built To Rent Residential favorise donc les opérateurs capables de maîtriser le risque de développement, de maintenir la qualité de service et de sécuriser des capitaux à long terme.
Principaux enseignements du rapport
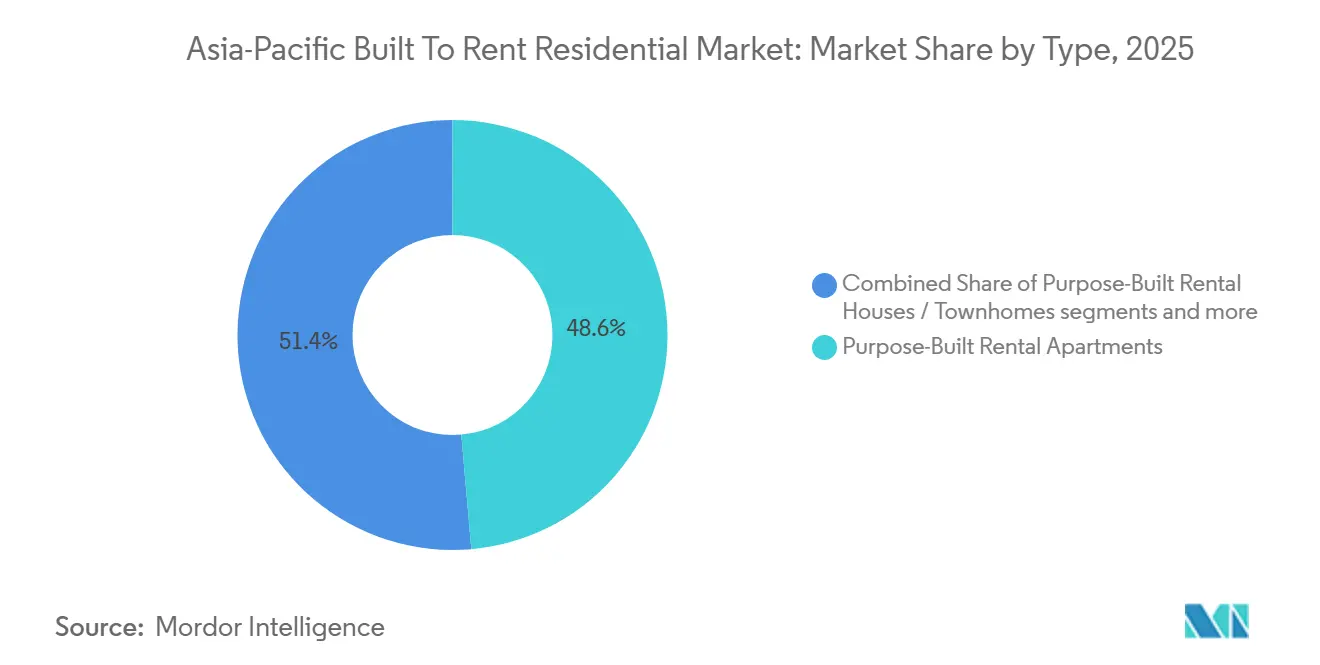
- Par type, les appartements locatifs construits à cet effet représentaient 48,6 % de la part du marché Asia-Pacific Built To Rent Residential en 2025, tandis que les maisons individuelles construites à cet effet / communautés Built To Rent devraient croître à un CAGR de 10,8 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers détenaient 57,8 % de la part du marché Asia-Pacific Built To Rent Residential en 2025, tandis que la gestion hybride devrait croître à un CAGR de 10,4 % jusqu'en 2031.
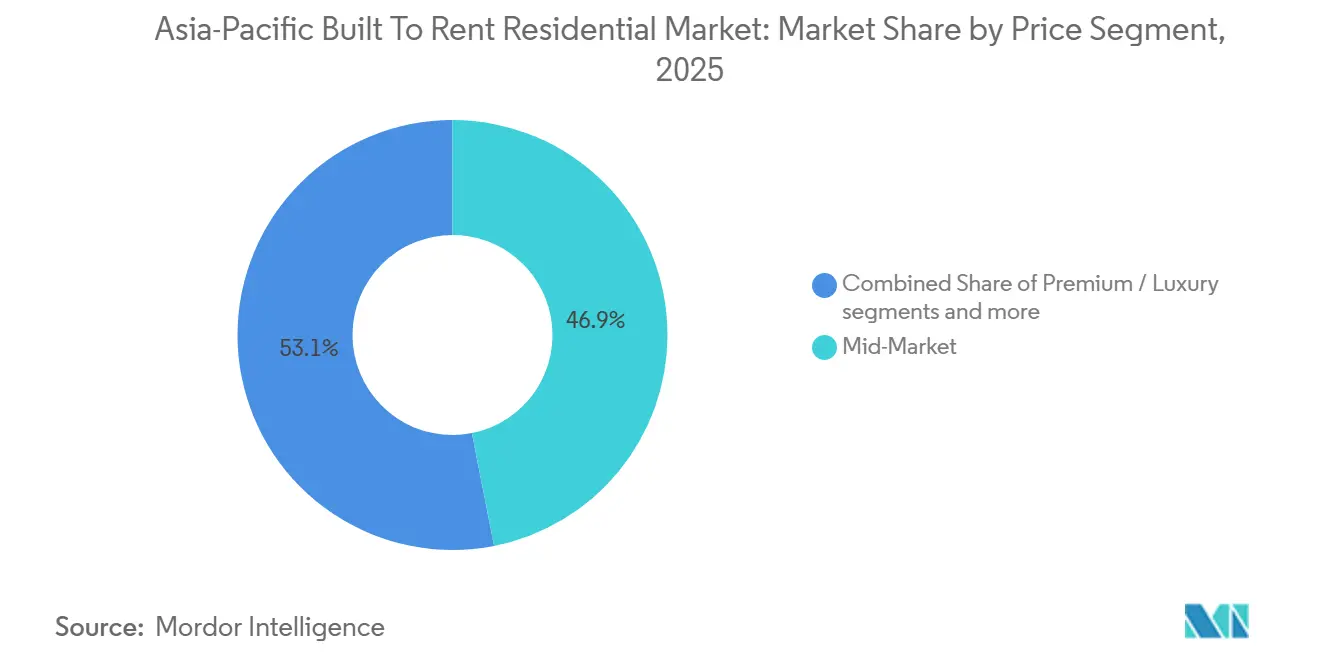
- Par segment de prix, les actifs de marché intermédiaire représentaient 46,9 % de la taille du marché Asia-Pacific Built To Rent Residential en 2025, tandis que le logement abordable et destiné aux travailleurs devrait croître à un CAGR de 11,2 % jusqu'en 2031.
- Par géographie, la Chine détenait 34,8 % de la part du marché Asia-Pacific Built To Rent Residential en 2025, tandis que l'Inde devrait croître à un CAGR de 12,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché Asia-Pacific Built To Rent Residential
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La pénurie structurelle de logements dans les villes passerelles stimule la demande Built To Rent | +2.4% | Asie-Pacifique, notamment l'Australie, le Japon, la Corée du Sud et Singapour | Court terme (≤ 2 ans) |
| La hausse des obstacles à l'accession à la propriété prolonge la demande locative | +2.0% | Grand Tokyo, Séoul, Sydney et Mumbai | Moyen terme (2-4 ans) |
| L'allocation de capitaux institutionnels aux actifs résidentiels élargit l'investissement Built To Rent | +1.7% | Australie, Japon, Singapour et Corée du Sud | Moyen terme (2-4 ans) |
| La migration et la formation de ménages urbains accroissent la demande locative | +1.3% | Villes de rang 1 et villes de rang 2 émergentes à travers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| La gestion locative pilotée par les plateformes améliore l'efficacité opérationnelle du Built To Rent | +0.9% | Australie, Japon, Singapour et Corée du Sud | Moyen terme (2-4 ans) |
| La reconversion d'actifs sous-utilisés élargit l'offre Built To Rent | +0.7% | Japon, Australie, Hong Kong RAS et Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La pénurie structurelle de logements dans les villes passerelles stimule la demande Built To Rent
Les villes passerelles de la région continuent de faire face à un déficit de logements locatifs gérés de manière professionnelle. Le taux de vacance locative en Australie est resté proche de 1 % en 2026, tandis que des contraintes d'offre ont également touché les grandes villes du Japon et de la Corée du Sud. Les loyers à Tokyo pour des appartements de 30 m² ou moins ont atteint 114 242 JPY (710 USD) en juin 2026, soit une hausse de 12,4 % par rapport à l'année précédente, et les loyers à Fukuoka ont augmenté de 15,9 %. La pénurie a poussé les promoteurs à examiner la conversion d'hôtels, de bureaux et de commerces sous-performants. Cette approche peut raccourcir les délais de livraison par rapport à la construction neuve. Elle élargit également le marché Asia-Pacific Built To Rent Residential là où la disponibilité foncière et les autorisations de développement restent limitées.
La hausse des obstacles à l'accession à la propriété prolonge la demande locative
Les coûts élevés du logement prolongent la période pendant laquelle les ménages urbains louent. L'indice d'accessibilité au logement 2025 de l'ULI Asie-Pacifique a révélé que l'accession à la propriété restait hors de portée pour la majorité des résidents dans les principaux pôles régionaux[1]Urban Land Institute, "L'ULI Asie-Pacifique publie l'indice d'accessibilité au logement 2025," Urban Land Magazine, urbanland.uli.org. Le rapport a également identifié la politique gouvernementale comme le principal déterminant des conditions de logement. Cela rend les structures public-privé importantes pour accroître l'offre locative formelle. En Australie, les logements Built To Rent dotés d'équipements de qualité ont atteint une prime locative de 25 % en 2025 et ont fidélisé 70 % de leurs locataires annuellement[2]AEW, "Perspective de recherche Asie-Pacifique T1 2025," AEW, aew.com. Le marché Asia-Pacific Built To Rent Residential peut servir les locataires qui ont besoin de flexibilité, ainsi que ceux qui ne peuvent pas acquérir un logement.
L'allocation de capitaux institutionnels aux actifs résidentiels élargit l'investissement Built To Rent
Les capitaux institutionnels augmentent leur allocation aux actifs résidentiels dans toute la région. L'investissement dans le secteur résidentiel en Asie-Pacifique a atteint 21 milliards USD en 2025, soit près de 3 fois le niveau enregistré une décennie plus tôt[3]Asia Pacific Real Assets Association, "Rapport 2026 sur le secteur résidentiel APAC," APREA Knowledge Hub, aprea.asia. La région représentait 60 % de la population mondiale mais n'a reçu que 12 % des capitaux mondiaux investis dans le secteur résidentiel en 2025. Cet écart indique que l'activité des investisseurs a de la marge pour se développer là où les plateformes locatives et les voies de sortie deviennent plus établies. En Chine, le logement locatif orienté vers le marché est devenu éligible aux structures C-REIT en juillet 2024, améliorant le potentiel de recyclage des capitaux. Le marché Asia-Pacific Built To Rent Residential bénéficie lorsque les investisseurs peuvent entrer dans des actifs opérationnels et recycler les capitaux vers une nouvelle offre.
La migration et la formation de ménages urbains accroissent la demande locative
La migration et la formation de ménages augmentent la demande de logements locatifs formels. L'Australie a enregistré une migration nette internationale de 375 000 personnes en 2024 après 510 000 en 2023, tandis que les coûts de construction et les retards de planification ont limité les mises en chantier. L'Inde compte plus de 450 millions de résidents urbains, dont 30 à 35 % vivaient dans des logements loués. Ses villes accueillent également environ 40 millions de travailleurs migrants chaque année. Les transactions locatives mensuelles en Corée du Sud ont augmenté de 15 % en 2025, les ménages s'éloignant du modèle de bail jeonse. Le marché Asia-Pacific Built To Rent Residential peut répondre à la demande des travailleurs mobiles, des étudiants et des ménages qui préfèrent les arrangements à loyer mensuel.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les coûts élevés de construction et de financement réduisent la faisabilité des projets | -1.5% | Australie, Chine métropolitaine, Inde métropolitaine et Corée du Sud | Moyen terme (2-4 ans) |
| Les règles de planification, de taxe foncière et de classification résidentielle retardent le développement | -1.0% | Australie, Singapour, Chine et Inde | Moyen terme (2-4 ans) |
| Le stock limité de qualité institutionnelle restreint l'expansion au-delà des marchés principaux | -0.7% | Villes de rang 2 en Inde et Chine hors rang 1 | Long terme (≥ 4 ans) |
| Les contraintes d'accessibilité locative des locataires limitent la tarification des logements locatifs dotés d'équipements de qualité | -0.5% | Asie-Pacifique, notamment l'Inde et la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de construction et de financement réduisent la faisabilité des projets
L'inflation dans la construction et les coûts de financement élevés continuent de ralentir la livraison de nouveaux projets. Les prix de construction résidentielle en Australie ont augmenté de 40,8 % de 2020 à 2024. Plus de 20 000 unités Built To Rent approuvées n'avaient pas encore été mises en chantier en 2026, car les hypothèses de faisabilité antérieures ne tenaient plus. La dette de construction senior représentait couramment 50 à 55 % du ratio prêt/coût, ce qui nécessitait des capitaux supplémentaires pour compléter les structures de financement. Ces conditions favorisent les opérateurs disposant de partenaires institutionnels ou de bilans plus solides. Elles contraignent également le marché Asia-Pacific Built To Rent Residential en réduisant le nombre de projets viables.
Les règles de planification, de taxe foncière et de classification résidentielle retardent le développement
Les règles de planification et le traitement fiscal peuvent prolonger le temps nécessaire au développement de logements locatifs. L'Australie dispose de paramètres variables au niveau des États pour les concessions de taxe foncière et les coûts pour les investisseurs étrangers. Les exigences liées au taux de retenue à la source de 15 % sur les fiducies de placement gérées peuvent ajouter des travaux de structuration supplémentaires. L'Australie-Occidentale a relevé l'exonération de taxe foncière Built To Rent de 50 % à 75 % pour les projets éligibles opérant entre 2025-26 et 2029-30. L'État gère également un fonds Built To Rent. Des règles plus claires peuvent améliorer le marché Asia-Pacific Built To Rent Residential en réduisant l'incertitude pour les promoteurs et les investisseurs à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les appartements locatifs construits à cet effet sont en tête, tandis que les maisons individuelles Built To Rent / communautés Built To Rent gagnent en dynamisme
Les appartements locatifs construits à cet effet représentaient 48,6 % du marché Asia-Pacific Built To Rent Residential en 2025. Ce format correspond à la densité, aux coûts fonciers et aux préférences des locataires à Tokyo, Shanghai, Singapour et Sydney. Les résidents de ces villes accordent souvent de l'importance à l'accès à l'emploi et aux équipements partagés. En Australie, les logements Built To Rent dotés d'équipements de qualité ont offert une prime locative de 25 % et un taux de fidélisation annuel des locataires de 70 % en 2025. Ces résultats soutiennent le modèle des immeubles d'appartements gérés de manière professionnelle. Le Built To Rent multifamilial dessert également les quartiers de densité moyenne dans des villes telles que Séoul et Melbourne.
Les maisons individuelles Built To Rent / communautés Built To Rent devraient croître à un CAGR de 10,8 % de 2026 à 2031. Les locataires en phase familiale recherchent des logements plus spacieux dans des zones périurbaines bien desservies par les transports en commun. Les maisons et maisons de ville locatives construites à cet effet conviennent à l'Australie, à la Nouvelle-Zélande et aux villes indiennes de rang 2 en expansion. Des coûts fonciers plus faibles peuvent rendre ces formats plus viables dans ces localités. Sumitomo Forestry et Cedar Pacific ont annoncé une coentreprise évaluée à 790 millions USD pour des projets dans des villes australiennes. Le marché Asia-Pacific Built To Rent Residential pourrait bénéficier d'une nouvelle offre issue de développements à formats mixtes à mesure que les réseaux ferroviaires suburbains et les modes de travail flexibles se développent.


Par modèle de gestion : les opérateurs tiers sont en tête, tandis que les modèles de gestion hybrides se développent le plus rapidement
Les opérateurs tiers détenaient 57,8 % de la taille du marché Asia-Pacific Built To Rent Residential en 2025. Les promoteurs et les gestionnaires d'investissement font appel à des spécialistes pour la location, les services aux locataires et les opérations d'actifs. Les plateformes de gestion dédiées devraient gérer 80 % des appartements Built To Rent australiens en 2026. Les gestionnaires de fonds et les fonds de pension manquent souvent de capacités opérationnelles résidentielles. Ils s'appuient donc sur des opérateurs sous contrat pour protéger le revenu net d'exploitation. Ce modèle permet à une plateforme d'appliquer des systèmes cohérents sur plusieurs propriétés.
La gestion hybride devrait croître à un CAGR de 10,4 % de 2026 à 2031. Elle combine des relations directes avec les locataires et un soutien technique et administratif externe. Les propriétaires japonais peuvent conserver leur connaissance opérationnelle locale tout en utilisant des outils numériques pour la maintenance, la tarification et la communication avec les résidents. La gestion en interne reste pertinente lorsqu'un promoteur dispose d'une échelle de portefeuille suffisante pour soutenir un personnel dédié. La plateforme LIV de Mirvac gérait 2 174 appartements en 2026. Le marché Asia-Pacific Built To Rent Residential devrait voir davantage de plateformes hybrides à mesure que l'échelle des portefeuilles augmente et que les opérateurs cherchent un meilleur contrôle des coûts.
Par segment de prix : le marché intermédiaire constitue le cœur, tandis que le logement abordable et destiné aux travailleurs mène la croissance
Les actifs de marché intermédiaire représentaient 46,9 % de la taille du marché Asia-Pacific Built To Rent Residential en 2025. Le segment sert les travailleurs dont les revenus dépassent les seuils du logement social mais ne permettent pas l'accession à la propriété ou les loyers premium. Il est pertinent à Tokyo, Sydney, Séoul et Bengaluru. Le stock locatif formel de marché intermédiaire peut servir une large base de locataires là où les logements sont couramment gérés en dehors des systèmes institutionnels. En Inde, 70 % du parc locatif restait géré de manière informelle en 2026. Les loyers des appartements à Tokyo ont également établi des records pendant 25 mois consécutifs jusqu'en juin 2026.
Le logement abordable et destiné aux travailleurs devrait croître à un CAGR de 11,2 % de 2026 à 2031. Les concessions fiscales et les exigences en matière de logement abordable soutiennent cette partie du marché Asia-Pacific Built To Rent Residential. L'hébergement de travailleurs construit à cet effet émerge également comme un type d'actif institutionnel. WeAreLiving a ouvert un projet de 366 appartements à Brisbane en avril 2026. Les actifs premium et de luxe restent pertinents dans les centres urbains à forte demande de revenus élevés. Leur expansion plus large est limitée par l'accessibilité financière des locataires.
Analyse géographique
La Chine détenait 34,8 % de la part du marché Asia-Pacific Built To Rent Residential en 2025. Sa base de logements locatifs a été soutenue par le programme de logements locatifs abordables, qui ciblait 8,7 millions d'unités dans le cadre du 14e Plan quinquennal. La Chine a également étendu l'éligibilité aux C-REIT au logement locatif orienté vers le marché en juillet 2024. Ce changement peut offrir une voie de sortie aux promoteurs et un moyen pour les investisseurs institutionnels de détenir des actifs locatifs. Les parcelles foncières réservées à la location soutiennent la détention à long terme car elles ne peuvent pas être converties en logements à vendre. Le marché Asia-Pacific Built To Rent Residential en Chine bénéficie également de politiques encourageant la conversion de logements commerciaux existants en locations abordables.
L'Inde devrait croître à un CAGR de 12,8 % de 2026 à 2031. L'activité locative institutionnelle du pays se structure à travers le co-living, le logement étudiant et l'hébergement de travailleurs. L'immobilier résidentiel a reçu 1,6 milliard USD d'investissements institutionnels en 2025, soit une augmentation de 36 % par rapport à 2024. HDFC Capital Advisors et Curated Living Solutions ont lancé une plateforme de logements locatifs avec un corpus initial de 116 millions USD en janvier 2026. Le Japon reste la localisation multifamiliale locative la plus établie de la région. Sa part de l'investissement résidentiel régional a diminué de 75 % en 2019 à 50 % en 2025, les capitaux se déplaçant vers d'autres marchés.
L'Australie avait livré 16 072 appartements Built To Rent d'ici 2026, avec 12 200 en construction et 25 900 approuvés. La Nouvelle-Galles du Sud est devenue l'État de croissance leader en 2026, et 80 % des plateformes interrogées l'ont identifiée comme l'emplacement de leur prochain projet. La Corée du Sud passe des baux basés sur les dépôts aux arrangements à loyer mensuel. Singapour, le Vietnam et la Malaisie développent également des cadres locatifs formels et des capacités supplémentaires. Le marché Asia-Pacific Built To Rent Residential présente des opportunités à un stade plus précoce à Taïwan, aux Philippines, en Thaïlande et en Indonésie. Ces pays développent une offre de co-living et de logements locatifs construits à cet effet, parallèlement à la reconnaissance du logement locatif géré comme une classe d'actifs distincte.
Paysage concurrentiel
Le marché Asia-Pacific Built To Rent Residential est fragmenté dans toute la région, bien que l'échelle des plateformes devienne de plus en plus importante au sein de chaque pays. Greystar développe sa présence régionale à travers des activités de développement en Australie et un bureau en Corée du Sud. Mirvac était en tête de la base opérationnelle australienne avec 2 174 appartements Built To Rent en 2026. Australian Retirement Trust a acquis une participation de 48,5 % dans le LIV Mirvac Fund au cours de 2026. La transaction a recapitalisé la plateforme et soutenu son expansion prévue au-delà de 5 000 appartements. Les opérateurs disposant de partenaires en capital fiables peuvent se développer lorsque les projets nécessitent de longues périodes de développement.
Weave Living opère à Singapour, au Japon, en Corée du Sud et en Australie. Elle gère 4 milliards USD d'actifs sous gestion en Asie-Pacifique grâce à des relations avec plusieurs partenaires en capital. Son modèle combine technologie, opérations de marque et capital institutionnel mutualisé. Les entreprises domestiques japonaises, notamment Mitsui Fudosan, Daiwa House Industry et Mitsubishi Estate, disposent également d'une expérience opérationnelle locale et d'une forte reconnaissance sur le marché. Leur position locale peut rendre l'expansion à l'étranger plus dépendante des partenariats. Le marché Asia-Pacific Built To Rent Residential offre des opportunités dans les villes indiennes et chinoises de rang 2, le logement abordable et les conversions d'actifs où l'offre gérée formelle reste limitée.
La concurrence reflète également la nécessité de protéger la performance opérationnelle lorsque les marges de construction sont sous pression. WeAreLiving a ouvert un projet de 366 appartements à Brisbane en 2026, avec 40 % des logements bénéficiant de loyers subventionnés. L'Australie-Occidentale a porté son exonération de taxe foncière Built To Rent éligible à 75 % en juin 2026. Ces actions montrent comment les partenariats en capital et le soutien des politiques publiques peuvent façonner la position concurrentielle des opérateurs. Le marché Asia-Pacific Built To Rent Residential reste ouvert aux spécialistes locaux car l'échelle régionale ne supprime pas les exigences opérationnelles propres à chaque pays. Aucune part de marché combinée pour les principales entreprises n'a été fournie, de sorte qu'un score de concentration de marché quantifié ne peut pas être attribué.
Leaders du secteur Asia-Pacific Built To Rent Residential
Mirvac Group
Lendlease Group
Greystar Real Estate Partners, LLC
Daiwa House Industry Co., Ltd.
Mitsui Fudosan Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Novus et un consortium d'investissement coréen ont annoncé Novus on Victoria à Chatswood, Sydney. Le consortium comprend Korea Investment & Securities Co., Hyundai Engineering & Construction et la Korea Overseas Infrastructure & Urban Development Corporation. Le développement approuvé livrera 260 appartements Built To Rent conçus à cet effet sur 46 niveaux, avec un début de construction prévu début 2027.
- Juin 2026 : WeAreLiving, Aware Super et Barings ont inauguré un développement Built To Rent de 366 appartements à Fortitude Valley, Brisbane, avec 40 % des unités proposées à des loyers subventionnés par le gouvernement dans le cadre du programme pilote du Queensland.
- Mai 2026 : IGIS X Asset Management et HOMA ont signé un protocole d'accord pour établir HOMA Korea. La plateforme visait un engagement institutionnel initial de 300 millions USD. Ses premières opérations étaient attendues au quatrième trimestre 2026. L'arrangement visait à créer une plateforme Built To Rent institutionnelle en Corée du Sud.


Périmètre du rapport sur le marché Asia-Pacific Built To Rent Residential
| Built To Rent multifamilial |
| Maisons individuelles Built To Rent / communautés Built To Rent |
| Appartements locatifs construits à cet effet |
| Maisons individuelles / maisons de ville construites à cet effet |
| Opérateur en interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / luxe |
| Marché intermédiaire |
| Logement abordable et destiné aux travailleurs |
| Chine |
| Inde |
| Japon |
| Australie |
| Corée du Sud |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) |
| Reste de l'Asie-Pacifique |
| Par type | Built To Rent multifamilial |
| Maisons individuelles Built To Rent / communautés Built To Rent | |
| Appartements locatifs construits à cet effet | |
| Maisons individuelles / maisons de ville construites à cet effet | |
| Par modèle de gestion | Opérateur en interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / luxe |
| Marché intermédiaire | |
| Logement abordable et destiné aux travailleurs | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché Asia-Pacific Built To Rent Residential ?
Le secteur devrait croître à un CAGR de 9,2 % de 2026 à 2031, pour atteindre 7,02 milliards USD d'ici 2031.
Quel type de logement Asia-Pacific Built To Rent Residential est le plus important ?
Les appartements locatifs construits à cet effet étaient en tête avec une part de 48,6 % en 2025.
Quel segment de prix connaît la croissance la plus rapide dans le secteur locatif en Asie-Pacifique ?
Le logement abordable et destiné aux travailleurs devrait croître à un CAGR de 11,2 % jusqu'en 2031.
Quel pays devrait connaître la croissance la plus rapide pour les logements Built To Rent ?
L'Inde devrait croître à un CAGR de 12,8 % de 2026 à 2031.
Pourquoi les investisseurs institutionnels entrent-ils dans le secteur du logement locatif géré ?
La pénurie de logements, les contraintes persistantes d'accessibilité et le potentiel de revenus locatifs récurrents soutiennent l'intérêt des investisseurs.
Qu'est-ce qui limite la nouvelle offre Built To Rent en Asie-Pacifique ?
Les coûts de construction et de financement, les exigences de planification, le traitement fiscal, le stock limité de qualité institutionnelle et l'accessibilité financière des locataires contraignent la nouvelle offre.
Dernière mise à jour de la page le:



