
Tamanho e Participação do Mercado de Dispositivos para Cirurgia Bariátrica na Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Período de Dados de Previsão | 2025 - 2030 |
| Período de Dados Históricos | 2019 - 2023 |
| Tamanho do Mercado (2025) | 644.26 Milhões de dólares |
| Tamanho do Mercado (2030) | 904.45 Milhões de dólares |
| Taxa de crescimento (2025 - 2030) | 7.02 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos para Cirurgia Bariátrica na Ásia Pacífico por Mordor Intelligence
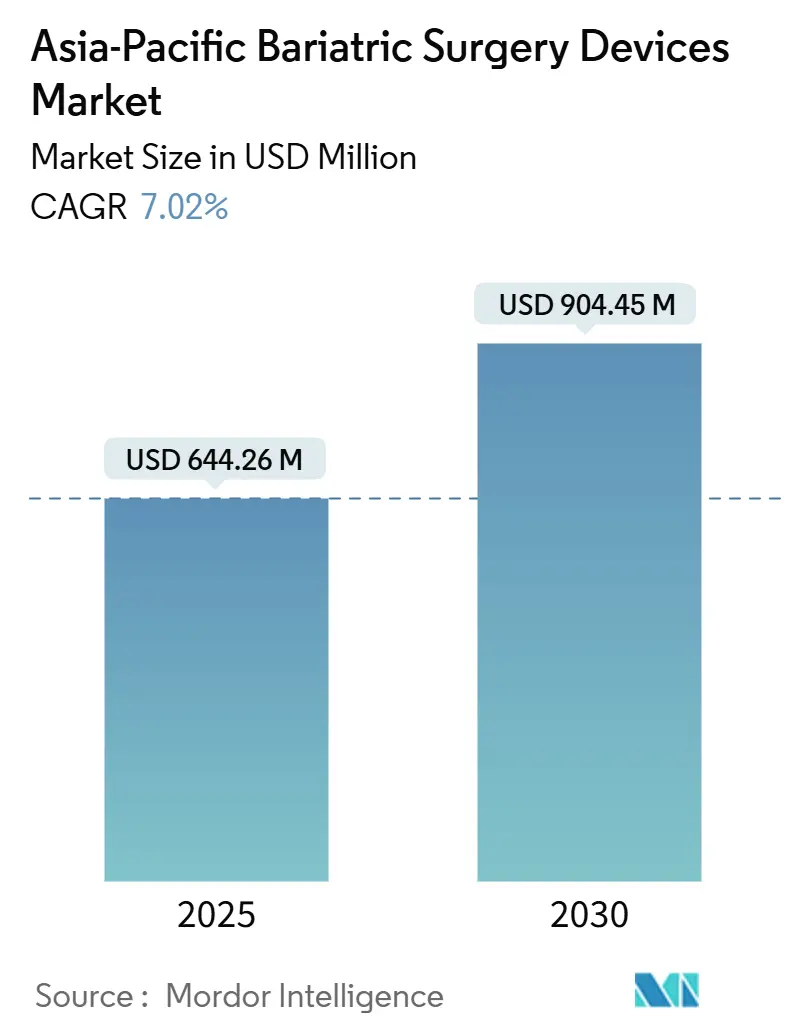
O tamanho do mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico foi de USD 644,26 milhões em 2025 e está projetado para atingir USD 904,45 milhões até 2030, avançando a um CAGR de 7,02% ao longo do período de previsão. A expansão constante decorre do aumento da prevalência de obesidade, da ampliação do reembolso e da inovação em procedimentos, mesmo com os medicamentos GLP-1 começando a desviar um subconjunto de candidatos com IMC limítrofe. A gastrectomia sleeve mantém os maiores volumes de procedimentos devido ao seu curto tempo operatório e baixo risco de vazamento, mas a gastroplastia sleeve endoscópica (GSE) e os balões implantáveis estão apresentando crescimento mais rápido graças às vias de atendimento ambulatorial e à mínima invasividade. A demanda por dispositivos permanece concentrada em grampeadores, sistemas de sutura e outros consumíveis que sustentam cada caso laparoscópico ou robótico. A China contribui com quase metade da receita regional, mas a Índia apresenta o ritmo mais acelerado à medida que hospitais privados atraem turistas médicos e empregadores adicionam cirurgia metabólica aos benefícios de bem-estar. A intensidade competitiva está aumentando, liderada por sistemas robóticos chineses que praticam preços inferiores aos dos concorrentes ocidentais e por fornecedores de endoscopia que promovem alternativas baseadas em sutura sem procedimento cirúrgico.
Principais Conclusões do Relatório
- Por tipo de procedimento, a gastrectomia sleeve liderou com 72,12% de participação em 2024; a gastroplastia sleeve endoscópica está prevista para expandir a um CAGR de 8,6% até 2030.
- Por tipo de dispositivo, os dispositivos auxiliares capturaram 58,1% da receita em 2024; os dispositivos implantáveis estão projetados para crescer a um CAGR de 9,8% até 2030.
- Por usuário final, hospitais e clínicas especializadas responderam por 72,4% da receita de 2024; os centros cirúrgicos ambulatoriais estão avançando a um CAGR de 9,7% até 2030.
- Por faixa etária do paciente, adultos de 18 a 64 anos representaram 45,5% do volume de 2024; os procedimentos em adolescentes estão aumentando a um CAGR de 8,7% durante 2025-2030.
- Por geografia, a China contribuiu com 46,5% da receita de 2024; espera-se que a Índia registre o CAGR mais rápido de 8,2% até 2030.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Obesidade e Carga de Doenças Cardiometabólicas | +1.8% | Global, com maior carga absoluta na China (402 milhões de adultos com sobrepeso/obesidade) e na Índia (180 milhões de adultos) | Longo prazo (≥ 4 anos) |
| Preferência por Vias Minimamente Invasivas e de Atendimento Ambulatorial | +1.2% | Núcleo da Ásia Pacífico (Japão, Coreia do Sul, Austrália), expansão para centros urbanos da China e da Índia | Médio prazo (2-4 anos) |
| Crescimento do Reembolso e Expansão das Diretrizes para Cirurgia Metabólica na Ásia Pacífico | +1.5% | Coreia do Sul, Japão (cobertura do Seguro Nacional de Saúde), Austrália (itens do MBS), China (projetos-piloto provinciais da NHSA) | Médio prazo (2-4 anos) |
| Rápida Adoção de Opções Bariátricas Endoscópicas (GSE/TORe) e Adoção Direcionada de Robótica | +1.0% | Centros urbanos na China, Índia, Japão, Austrália; adoção inicial em Singapura e Malásia | Curto prazo (≤ 2 anos) |
| Cirurgia Bariátrica Demonstrada como Mais Custo-Efetiva do que Outras Terapias de Longo Prazo | +0.8% | Austrália (modelagem do MBS), Coreia do Sul (estudos de custo-benefício do Seguro Nacional de Saúde), Japão (revisões de preços do Seguro Nacional de Saúde) | Longo prazo (≥ 4 anos) |
| Cobertura Patrocinada por Empregadores, Vias de Centros de Excelência e Incentivos de Bem-Estar em Mercados Privados | +0.5% | Índia (programas corporativos de bem-estar), China (coberturas adicionais de seguro privado), Singapura (elegibilidade ao MediSave) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Obesidade e Carga de Doenças Cardiometabólicas
China e Índia juntas abrigam 582 milhões de adultos vivendo com sobrepeso ou obesidade, um número que sustenta a demanda contínua por procedimentos. Os asiáticos desenvolvem adiposidade visceral e diabetes tipo 2 em níveis de IMC mais baixos, levando os órgãos de diretrizes a recomendar cirurgia a partir de IMC ≥27,5 quando o diabetes está presente. As regras nacionais revisadas na Coreia do Sul e em Singapura, portanto, ampliam a elegibilidade para coortes mais jovens e com IMC mais baixo, explicando por que os procedimentos em adolescentes estão crescendo mais rapidamente do que qualquer segmento adulto.
Preferência por Vias Minimamente Invasivas e de Atendimento Ambulatorial
Os pagadores estão direcionando os casos para laparoscopia, robótica e GSE para que os pacientes possam deixar o hospital no mesmo dia, liberando leitos e reduzindo os custos agrupados. O Seguro Nacional de Saúde do Japão e o Programa de Benefícios Medicare da Austrália reembolsam a cirurgia metabólica no mesmo dia, enquanto o grampeador curvo Intuitive SureForm 30 e o OverStitch NXT da Boston Scientific tornam viáveis tempos operatórios mais curtos[1].
Crescimento do Reembolso e Expansão das Diretrizes para Cirurgia Metabólica na Ásia Pacífico
As conquistas em cobertura continuam desbloqueando a demanda latente: a adição do benefício pela Coreia do Sul em 2019 quadruplicou os volumes nacionais em três anos, e a inclusão da semaglutida pelo Japão em 2024 comprova que os formuladores de políticas subsidiarão ferramentas de controle de peso tanto em cirurgia quanto em farmacoterapia. A NHSA da China permanece cautelosa, mas várias províncias já estão realizando projetos-piloto de cobertura parcial.
Rápida Adoção de Opções Bariátricas Endoscópicas e Adoção Direcionada de Robótica
Uma década de acompanhamento clínico confirma a durabilidade da GSE, e a implantação global do OverStitch fornece o único sistema de sutura aprovado pela FDA dedicado à GSE, ajudando os centros asiáticos urbanos a lançar programas bariátricos ambulatoriais. Em robótica, a plataforma Toumai da Shanghai MicroPort MedBot realizou mais de 12.000 casos e obteve aprovação para cirurgia remota, enquanto o hinotori da Medicaroid oferece ao Japão uma alternativa doméstica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Procedimento e Dispositivo; Capital e Descartáveis | -0.9% | Índia (predominância de pagamento privado), China (reembolso público limitado), Ásia Pacífico rural | Curto prazo (≤ 2 anos) |
| Complicações Pós-Operatórias e Carga de Acompanhamento de Longo Prazo | -0.4% | Global, com taxas de readmissão mais altas em centros sem equipes multidisciplinares | Longo prazo (≥ 4 anos) |
| Crescente Adoção e Conscientização sobre Medicamentos GLP-1 para Perda de Peso | -0.7% | China (cobertura do Wegovy pelo Seguro Nacional de Saúde em novembro de 2024), Japão (semaglutida aprovada em 2023), centros urbanos globalmente | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade de Cirurgiões e Requisitos de Volume dos Centros de Excelência Limitando o Rendimento | -0.3% | China rural, Índia (cidades de nível 2/3), Sudeste Asiático (infraestrutura de treinamento limitada) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Procedimento e Dispositivo; Capital e Descartáveis
Os custos totais por episódio variam de USD 5.000 a 15.000 na Ásia, com a robótica elevando os consumíveis por caso para USD 2.000-3.000. O teto do Ayushman Bharat da Índia raramente cobre uma gastrectomia sleeve completa, e o catálogo da NHSA da China omite o procedimento completamente, empurrando a maioria dos pacientes para o pagamento próprio ou para buscar ajuda do empregador.
Complicações Pós-Operatórias e Carga de Acompanhamento de Longo Prazo
Vazamentos na linha de grampos, deficiências de micronutrientes e hérnias internas exigem cuidados multidisciplinares ao longo da vida, mas a Ásia rural frequentemente carece de endocrinologistas e nutricionistas. Uma revisão da PLOS One mostra que obstáculos financeiros e de deslocamento fazem com que muitos pacientes de baixa renda se afastem do acompanhamento assim que as metas iniciais de perda de peso são atingidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento:
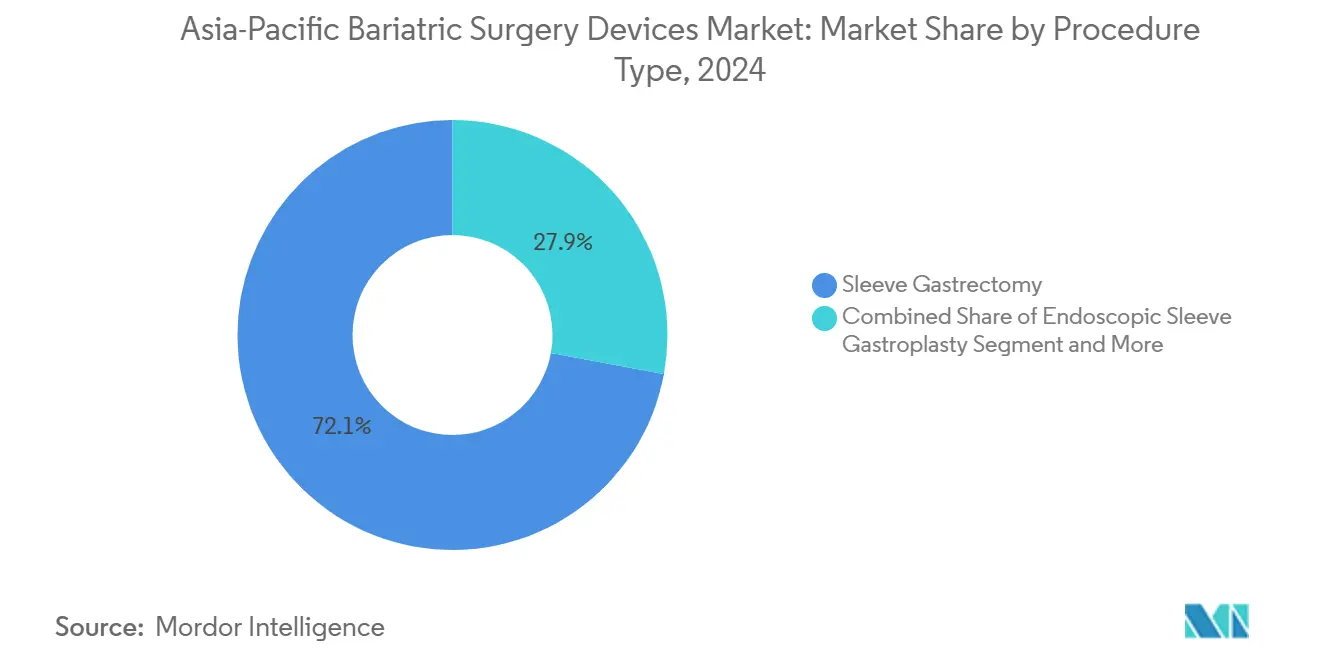
A Dominância da Gastrectomia Sleeve Mascara a Disrupção EndoscópicaA participação do mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico para gastrectomia sleeve atingiu 72,12% em 2024, enquanto o volume da GSE está definido para crescer a um CAGR de 8,6%. A gastrectomia sleeve mantém a liderança devido à técnica mais simples e a menos vazamentos do que o bypass gástrico em Y de Roux, mas seu crescimento fica atrás da GSE, que alcança 13,6% de perda de peso corporal total com apenas 1,25% de eventos adversos graves.
Apesar da maturidade, a gastrectomia sleeve permanece como primeira linha para IMC ≥35, enquanto o Y de Roux mantém um nicho para refluxo grave ou super-obesidade. O bandamento gástrico ajustável saiu amplamente das diretrizes, e o bypass gástrico de uma anastomose ganha adeptos na Índia e no Sudeste Asiático por tempos operatórios mais curtos. O balão deglutível da Allurion amplia o grupo de candidatos com IMC 27-35 que preferem uma abordagem não cirúrgica.

Por Tipo de Dispositivo:
Grampeadores e Sistemas de Sutura Ancoram a Receita, Implantáveis AceleramOs dispositivos auxiliares geraram 58,1% da receita de 2024, refletindo 3 a 5 cartuchos e pares de trocateres consumidos por caso. O tamanho do mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico para implantáveis se expandirá mais rapidamente a um CAGR de 9,8% com balões deglutíveis como o Elipse, que agora ultrapassa 100.000 colocações globais.
Os avanços incluem os cartuchos de altura ajustável da Ethicon que reduzem o risco de vazamento, o grampeador curvo com sensor de força da Intuitive e o OverStitch NXT da Boston Scientific, o único sistema de sutura dedicado à GSE. Os trocateres chineses de baixo custo subcotam as multinacionais em 30-40%, ampliando a pressão de preços em acessórios comoditizados.
Por Usuário Final:
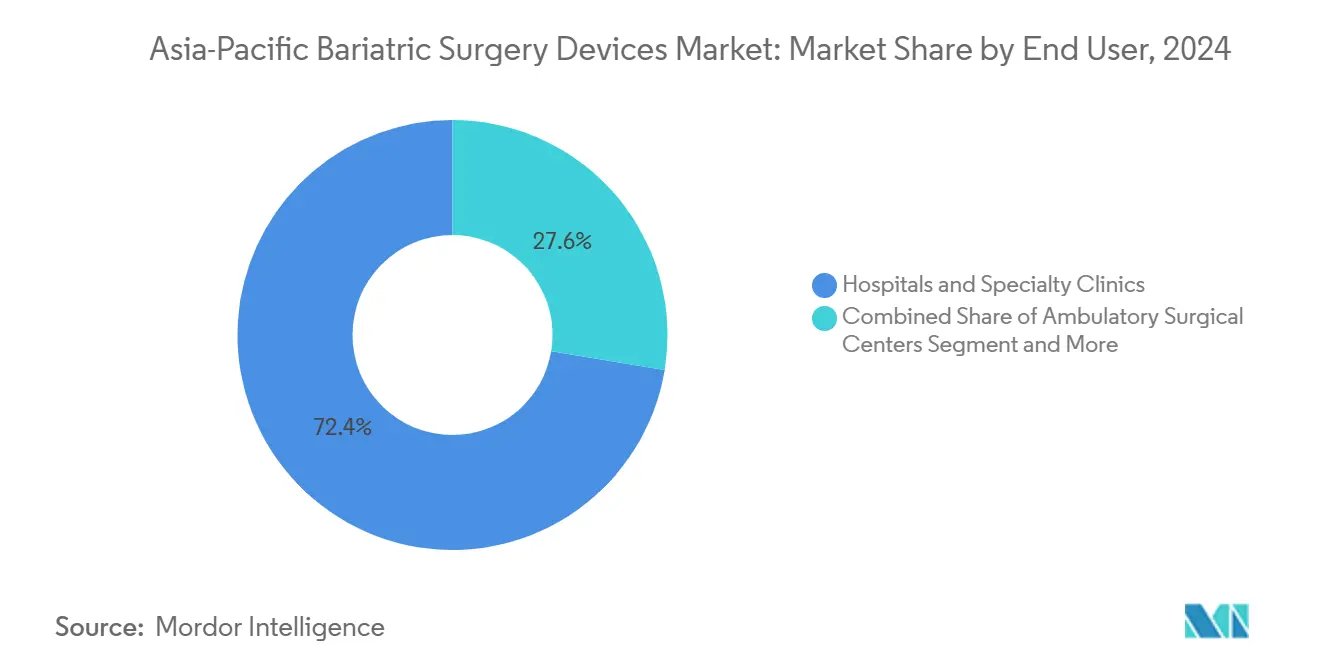
Hospitais Retêm Volume, Centros Cirúrgicos Ambulatoriais Capturam CrescimentoHospitais e clínicas especializadas detinham 72,4% da receita em 2024, mas os centros cirúrgicos ambulatoriais estão projetados para registrar um CAGR de 9,7%. O tamanho do mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico em ambientes de centros cirúrgicos ambulatoriais está crescendo à medida que as seguradoras reembolsam a alta no mesmo dia, e a aliança Getinge-Zimmer Biomet de 2025 tem como alvo equipar esses centros com plataformas de sala de operação completas.
O perfil sem incisão da GSE é adequado para o atendimento ambulatorial, reduzindo os custos totais em até 50% em comparação com a laparoscopia. Os fornecedores de robótica agora oferecem menores dimensões físicas e orientação remota para atender às limitações de espaço dos centros cirúrgicos ambulatoriais, impulsionando a adoção fora dos grandes hospitais terciários.
Por Faixa Etária do Paciente:
Adultos Dominam, Adolescentes AceleramAdultos de 18 a 64 anos forneceram 45,5% do volume de 2024, mas as cirurgias em adolescentes estão crescendo a um CAGR de 8,7% graças à redução dos limiares de IMC. A Coreia do Sul autoriza a cirurgia para adolescentes quando o IMC ≥35 ou 120% do percentil 95 com comorbidades, e o ensaio da Allurion mostra que seu balão é seguro para jovens de 15 a 17 anos que não gostam de alteração gástrica permanente.
A demanda geriátrica também cresce à medida que a GSE e os balões evitam anestesia prolongada. A população envelhecida do Japão valoriza os ganhos de mobilidade e a redução da polifarmácia, impulsionando opções de baixo risco. Os critérios ajustados por etnia em Singapura e na Austrália também ampliam os grupos elegíveis em todas as idades.
Análise Geográfica
Mercado de Dispositivos para Cirurgia Bariátrica da China
A China contribuiu com 46,5% da receita do mercado de dispositivos para cirurgia bariátrica da Ásia-Pacífico em 2024, impulsionada por um contingente de 402 milhões de pessoas com obesidade e pela rápida adoção de robôs domésticos. A autorização para cirurgia remota em 2025 permite que especialistas do Toumai atendam municípios rurais, embora a NHSA ainda exclua a cirurgia do catálogo nacional, reduzindo a penetração[2].
Mercado de Dispositivos para Cirurgia Bariátrica da Índia
Prevê-se que a Índia registre o CAGR mais elevado, de 8,2%, até 2030. Hospitais privados combinam cirurgia bariátrica com pacotes de turismo médico com preços 50 a 70% inferiores aos dos países ocidentais, e a aquisição da Healthium Medtech pela KKR evidencia a confiança dos investidores num mercado impulsionado por consumíveis. O financiamento público permanece irregular, mas os planos de saúde corporativos e os projetos-piloto do PMJAY estão ampliando o acesso.
Mercado de Dispositivos para Cirurgia Bariátrica da APAC
Japão, Austrália e Coreia do Sul apresentam trajetórias maduras, porém estáveis. As seguradoras nacionais nos três mercados reembolsam a gastrectomia vertical e, cada vez mais, a ESG. A Coreia do Sul quadruplicou os volumes cirúrgicos anuais em três anos após a inclusão na cobertura, embora ainda haja potencial de crescimento adicional em razão de diretrizes que agora permitem procedimentos a partir de um IMC de 27,5 em pacientes com diabetes.
Cenário Competitivo
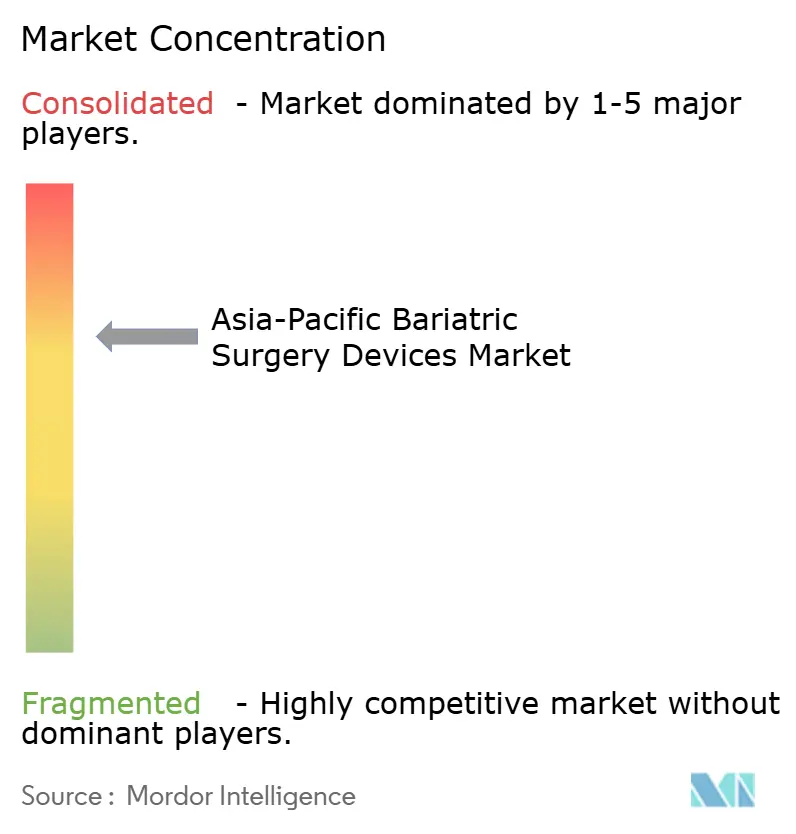
O mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico é moderadamente concentrado. A Intuitive Surgical mantém a participação de destaque por meio de sua base instalada do da Vinci e dos consumíveis SureForm, ao mesmo tempo em que reconhece a suavidade vinculada ao GLP-1 nos volumes bariátricos dos EUA[3]. A Shanghai MicroPort MedBot oferece robótica comparável a 60-70% do custo do da Vinci e registrou mais de 12.000 casos, incluindo 500 procedimentos remotos, desafiando os concorrentes estabelecidos no segmento superior.
A Boston Scientific controla o hardware de GSE após a aquisição da Apollo Endosurgery, e o OverStitch agora ancora a maioria das gastroplastias sleeve endoscópicas. Ethicon, Medtronic e fabricantes chineses locais dominam grampeadores, dispositivos de energia e trocateres, com os acessórios com desconto da Healthium Medtech ampliando a concorrência de preços. Em dispositivos sem procedimento cirúrgico, a Allurion lidera, mas ainda alcança menos de 5% de sua base potencial chinesa e indiana, sinalizando espaço para crescimento ou futuros acordos de parceria.
Líderes do Setor de Dispositivos para Cirurgia Bariátrica na Ásia Pacífico
-
Intuitive Surgical Inc.
-
Olympus Corp.
-
Medtronic plc
-
Johnson and Johnson
-
Boston Scientific Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos para Cirurgia Bariátrica da Ásia-Pacífico Empresas cobertas neste relatório
- Allurion Technologies
- B. Braun
- Boston Scientific (Apollo Endosurgery)
- CONMED Corp.
- Cook Group
- FUJIFILM
- Intuitive Surgical
- Johnson & Johnson
- Karl Storz
- Medicaroid (hinotori)
- Medtronic
- MicroPort MedBot
- Olympus Corp.
- ReShape Lifescience
- Spatz Medical Ltd.
- Stryker
- Teleflex
Desenvolvimentos industriais recentes em Mercado de Dispositivos para Cirurgia Bariátrica da Ásia-Pacífico
- Julho de 2025: O presidente do IRCAD Índia realizou uma telecirurgia bariátrica robótica de longa distância, destacando a viabilidade de curto prazo do atendimento remoto habilitado por 5G.
- Abril de 2025: O sistema Toumai Remote da MicroPort MedBot obteve aprovação da NMPA, o primeiro robô cirúrgico remoto registrado no mundo, e desde então concluiu 500 procedimentos bariátricos e outros procedimentos.
Escopo do Relatório do Mercado de Dispositivos para Cirurgia Bariátrica na Ásia Pacífico
Os dispositivos para cirurgia bariátrica são ferramentas médicas especializadas e implantes utilizados para auxiliar procedimentos de perda de peso em pacientes com obesidade. Esses dispositivos ajudam a reduzir a capacidade gástrica, alterar a digestão ou promover sensações de saciedade para facilitar uma redução de peso significativa e sustentada. Exemplos incluem bandas gástricas, balões gástricos e outros dispositivos implantáveis ou removíveis projetados para intervenções bariátricas.
O mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico é segmentado por tipo de procedimento, que inclui gastrectomia sleeve, bypass gástrico em Y de Roux, bandamento gástrico ajustável, derivação biliopancreática com switch duodenal, bypass gástrico de uma anastomose, gastroplastia sleeve endoscópica e outros procedimentos. Por tipo de dispositivo, o mercado é categorizado em dispositivos auxiliares, como dispositivos de sutura, dispositivos de fechamento, dispositivos de grampeamento, trocateres e outros dispositivos auxiliares, bem como dispositivos implantáveis, incluindo bandas gástricas, dispositivos de estimulação elétrica, balões gástricos, dispositivos de esvaziamento gástrico e outros dispositivos. Por usuário final, o mercado é segmentado em hospitais e clínicas especializadas, centros dedicados de cirurgia bariátrica, centros cirúrgicos ambulatoriais e outros. Por faixa etária do paciente, o mercado é dividido em adolescentes (12–17), adultos (18–64) e geriátrico (≥65). Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Gastrectomia Sleeve |
| Bypass Gástrico em Y de Roux |
| Bandamento Gástrico Ajustável |
| Derivação Biliopancreática com Switch Duodenal |
| Bypass Gástrico de Uma Anastomose |
| Gastroplastia Sleeve Endoscópica |
| Outros Procedimentos |
| Dispositivos Auxiliares | Dispositivo de Sutura |
| Dispositivo de Fechamento | |
| Dispositivo de Grampeamento | |
| Trocateres | |
| Outros Dispositivos Auxiliares | |
| Dispositivos Implantáveis | Bandas Gástricas |
| Dispositivos de Estimulação Elétrica | |
| Balões Gástricos | |
| Esvaziamento Gástrico | |
| Outros Dispositivos |
| Hospitais e Clínicas Especializadas |
| Centros Dedicados de Cirurgia Bariátrica |
| Centros Cirúrgicos Ambulatoriais |
| Outros |
| Adolescentes (12-17) |
| Adultos (18-64) |
| Geriátrico (Acima de 64) |
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Restante da Ásia Pacífico |
| Por Tipo de Procedimento | Gastrectomia Sleeve | |
| Bypass Gástrico em Y de Roux | ||
| Bandamento Gástrico Ajustável | ||
| Derivação Biliopancreática com Switch Duodenal | ||
| Bypass Gástrico de Uma Anastomose | ||
| Gastroplastia Sleeve Endoscópica | ||
| Outros Procedimentos | ||
| Por Tipo de Dispositivo | Dispositivos Auxiliares | Dispositivo de Sutura |
| Dispositivo de Fechamento | ||
| Dispositivo de Grampeamento | ||
| Trocateres | ||
| Outros Dispositivos Auxiliares | ||
| Dispositivos Implantáveis | Bandas Gástricas | |
| Dispositivos de Estimulação Elétrica | ||
| Balões Gástricos | ||
| Esvaziamento Gástrico | ||
| Outros Dispositivos | ||
| Por Usuário Final | Hospitais e Clínicas Especializadas | |
| Centros Dedicados de Cirurgia Bariátrica | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros | ||
| Por Faixa Etária do Paciente | Adolescentes (12-17) | |
| Adultos (18-64) | ||
| Geriátrico (Acima de 64) | ||
| Por País | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos para cirurgia bariátrica na Ásia Pacífico em 2025?
Está avaliado em USD 644,26 milhões e está projetado para crescer para USD 904,45 milhões até 2030.
Qual procedimento gera a maior demanda por dispositivos atualmente?
A gastrectomia sleeve responde por 72,12% dos procedimentos, impulsionando a maior parte do consumo de grampeadores e trocateres.
Qual é o segmento de dispositivos de crescimento mais rápido?
Os dispositivos implantáveis, principalmente balões deglutíveis, estão previstos para expandir a um CAGR de 9,8% entre 2025 e 2030.
Por que os centros cirúrgicos ambulatoriais estão ganhando participação?
Os pagadores reembolsam a alta no mesmo dia, e o perfil sem incisão da GSE permite que os pacientes saiam em horas, impulsionando a receita dos centros cirúrgicos ambulatoriais a um CAGR de 9,7%.
Como os medicamentos GLP-1 afetam a demanda por cirurgia?
Eles desviam alguns candidatos com IMC 30-35, mas a taxa de descontinuação de 50-70% no primeiro ano limita a substituição de longo prazo.
Qual país registrará o crescimento mais rápido?
Espera-se que a Índia registre um CAGR de 8,2% até 2030, auxiliada pelo investimento de hospitais privados e pelos fluxos de turismo médico.