
Marktgröße und Marktanteil für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.67 Milliarden US-Dollar |
| Marktgröße (2026) | 0.81 Milliarden US-Dollar |
| Marktgröße (2031) | 1.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.47 % |
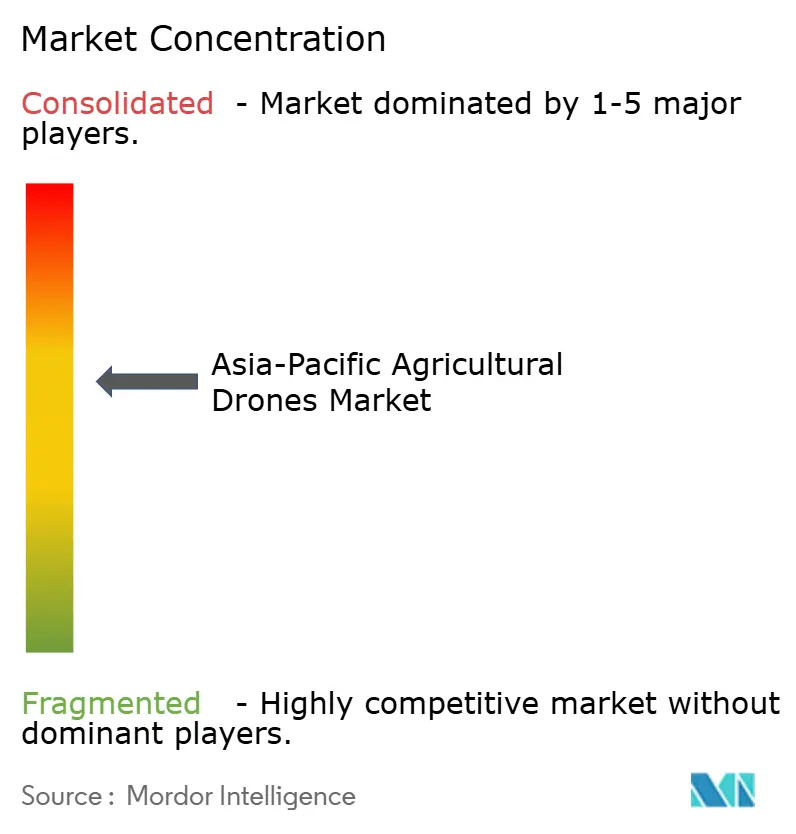
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum von Mordor Intelligence
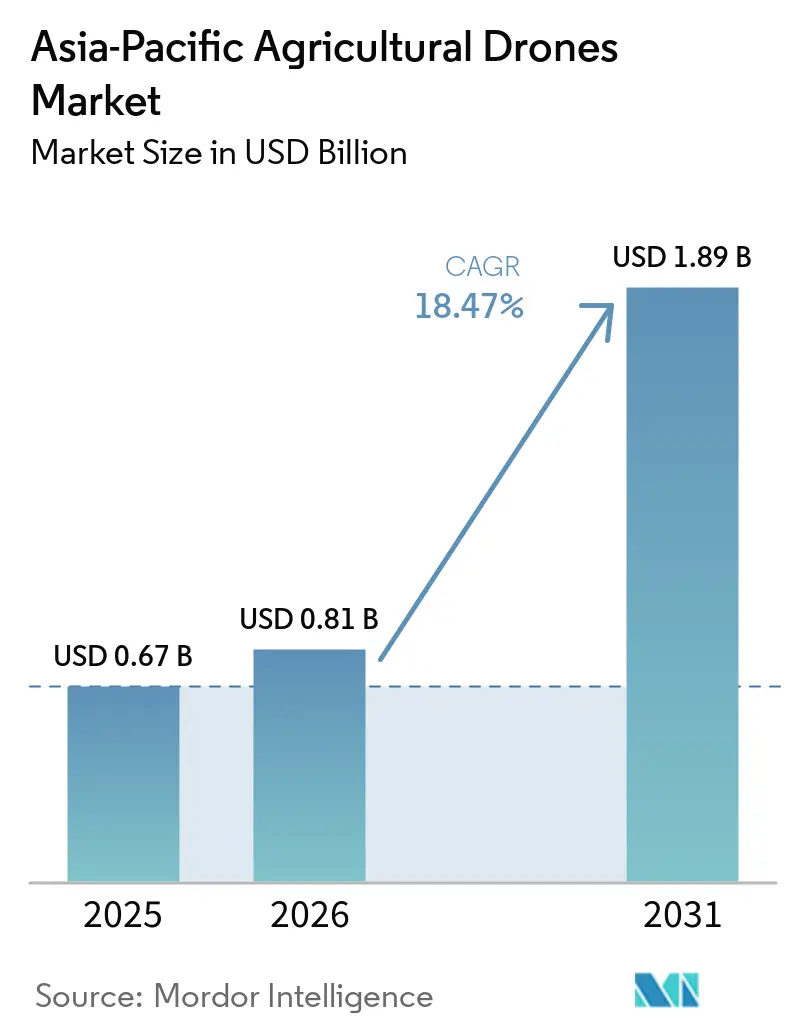
Der Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum wurde 2025 auf 0,67 Milliarden USD geschätzt und soll von 0,81 Milliarden USD im Jahr 2026 auf 1,89 Milliarden USD bis 2031 wachsen, mit einer CAGR von 18,47 % während des Prognosezeitraums (2026 bis 2031). Drei strukturelle Kräfte treiben das Wachstum im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum an. Staatliche Förderprogramme senken aktiv die Kosten der Technologieeinführung, während ein sich beschleunigender Arbeitskräftemangel in der Landwirtschaft bei alternden ländlichen Bevölkerungen in Japan, Südkorea und Teilen Chinas den Bedarf an Automatisierung erhöht. Die rasche Verbreitung von Drohnen als Dienstleistungsplattformen unterstützt die Akzeptanz ebenfalls, indem Hardwarekosten auf Tausende kleiner, fragmentierter Anbauflächen verteilt werden. Diese Kräfte wirken nicht unabhängig voneinander. Förderprogramme in der gesamten Region sind häufig darauf ausgelegt, die Einführung von Dienstleistungsmodellen statt individueller Hardwarekäufe zu fördern, wodurch ein Nachfragezyklus entsteht, der gegenüber Rohstoffpreisrückgängen widerstandsfähig bleibt.
Wichtigste Erkenntnisse des Berichts
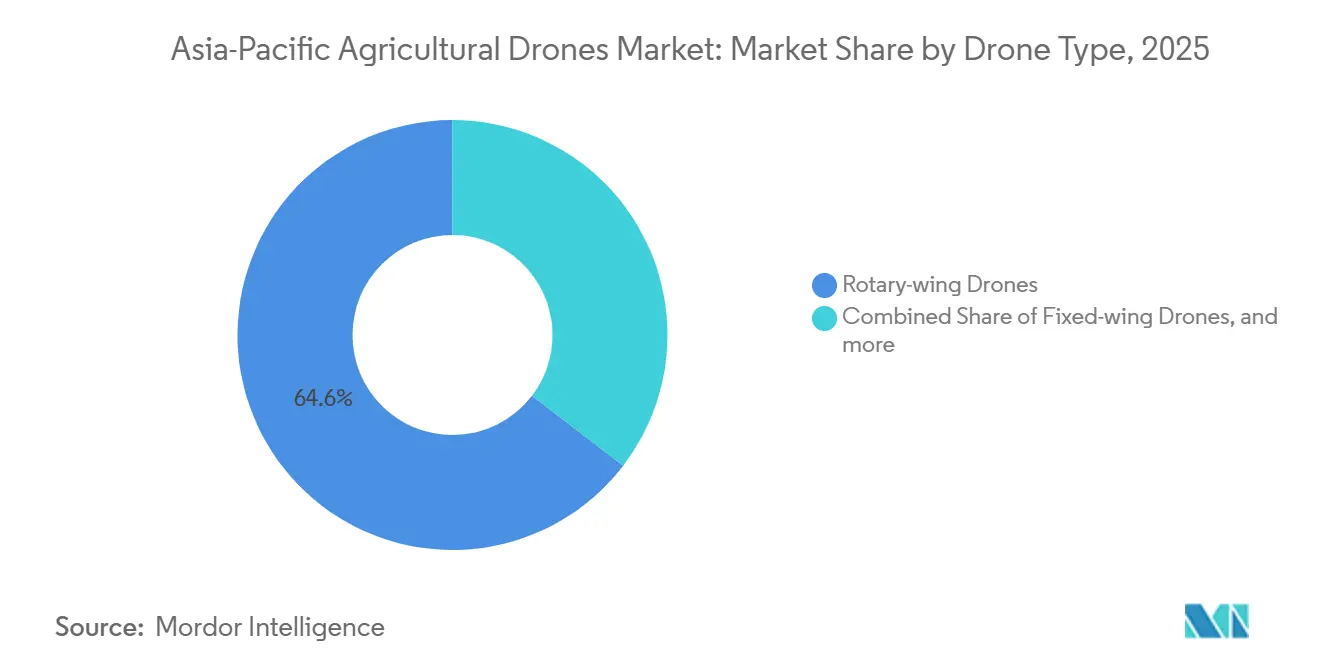
- Nach Drohnentyp entfielen 2025 64,6 % des Marktanteils für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum auf Drehflügeldrohnen, während Hybriddrohnen als am schnellsten wachsende Kategorie prognostiziert werden und von 2026 bis 2031 eine CAGR von 21,0 % verzeichnen.
- Nach Komponente entfiel 2025 ein Anteil von 53,2 % der Marktgröße für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum auf Hardware, während Dienstleistungen als das am schnellsten wachsende Segment prognostiziert werden und von 2026 bis 2031 eine CAGR von 22,5 % verzeichnen.
- Nach Anwendung entfielen 2025 46,8 % des Marktes auf das Pflanzenschutzsprühen, während Feldkartierung und Vermessung als das am schnellsten wachsende Segment prognostiziert werden und von 2026 bis 2031 eine CAGR von 21,5 % verzeichnen.
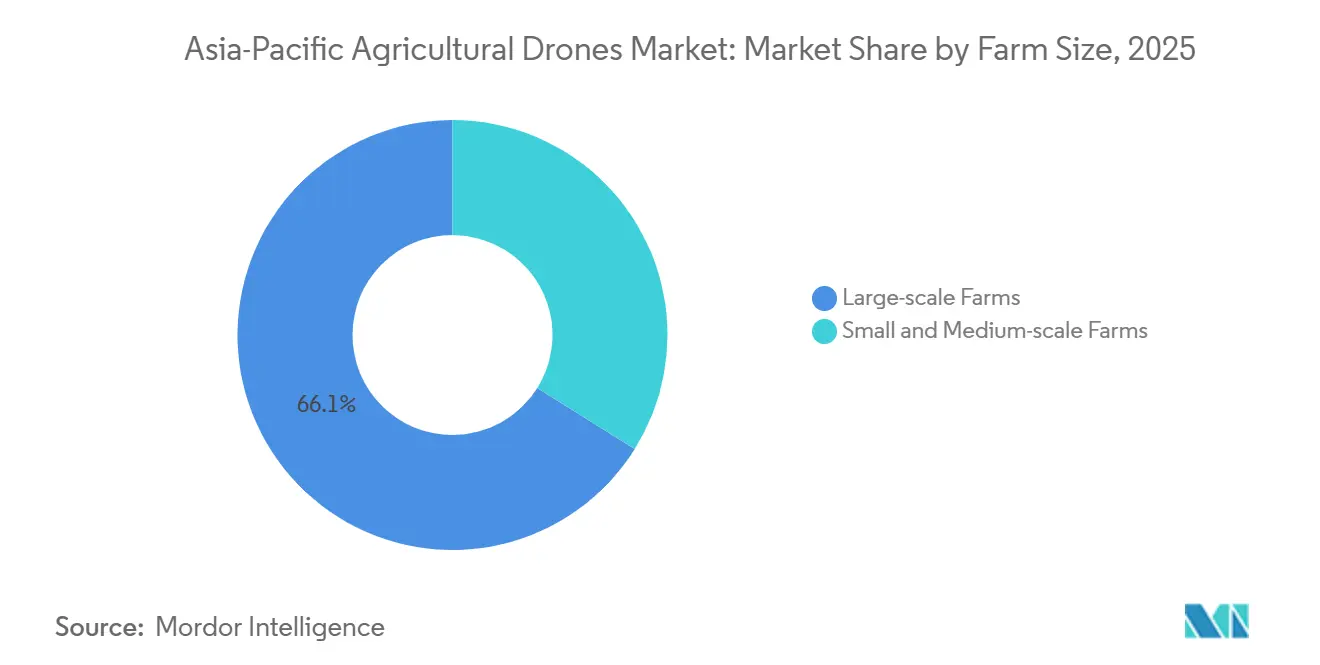
- Nach Betriebsgröße entfielen 2025 66,1 % des Marktes auf großflächige Gewerbebetriebe, während Klein- und mittelgroße Betriebe als das am schnellsten wachsende Segment prognostiziert werden und von 2026 bis 2031 eine CAGR von 20,5 % verzeichnen.
- Nach Geografie entfielen 2025 42,0 % des Marktes auf China, während Japan als das am schnellsten wachsende Land prognostiziert wird und von 2026 bis 2031 eine CAGR von 20,0 % verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Subventionen und Präzisionslandwirtschaftsprogramme | +3.6% | China, Indien, Japan, Südkorea, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in der Landwirtschaft und Betriebsautomatisierung | +3.3% | Japan, Australien, Südkorea, China | Mittelfristig (2–4 Jahre) |
| Ausweitung von Drohnensprühung und Drohnen als Dienstleistungsmodellen | +3.0% | Indien, Indonesien, Thailand, Vietnam, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Steigende Betriebsmittelkosten und Nachfrage nach variablen Ausbringungsmengen | +2.8% | Indien, China, Australien, Plantagenwirtschaften in Südostasien | Mittelfristig (2–4 Jahre) |
| Lokalisierte Schwarmoperationen für Kleinbauern und fragmentierte Betriebe | +2.5% | China, Indien, Indonesien, Thailand, Vietnam | Langfristig (≥ 4 Jahre) |
| Integration von Drohnendaten mit landwirtschaftlichen Krediten, Versicherungen und Rückverfolgbarkeitssystemen | +2.0% | Indien, China, Australien und exportorientiertes Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen und Präzisionslandwirtschaftsprogramme
Staatliche Subventionen senken die Anfangskosten für den Einsatz landwirtschaftlicher Drohnen und verkürzen den Einführungszyklus im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum. China nahm Pflanzenschutzdrohnen im Februar 2025 durch eine gemeinsame Richtlinie in sein Abwrack- und Ersatzsubventionsprogramm für 2025 auf. Das Programm ermöglichte es Betreibern, beim Aussondern älterer landwirtschaftlicher Geräte erhöhte Kaufunterstützung zu erhalten[1]Xinhua-Nachrichtenagentur, „China weitet das Subventionsprogramm für landwirtschaftliche Geräte aus”, Xinhua, english.news.cn.. Jiangsu, Sichuan, Anhui, Yunnan und die Innere Mongolei verabschiedeten Umsetzungsprogramme für 2024 bis 2026, die die Unterstützung auf Kleinbauern und Genossenschaften ausweiteten. Diese Programme legten auch jährliche Nutzungsanforderungen fest, die Subventionszahlungen an den tatsächlichen Drohnenbetrieb knüpften. Im Rahmen der Untermission zur landwirtschaftlichen Mechanisierung (SMAM) gewährt Indien Kaufsubventionen von 40 % bis 100 % an berechtigte Erzeugerorganisationen und Selbsthilfegruppen für landwirtschaftliche Maschinen und Geräte, einschließlich landwirtschaftlicher Drohnen. Japan stellt Fördermittel für intelligente Landwirtschaft bereit, die bis zu 50 % der förderfähigen Drohnen- und Präzisionsgerätekosten abdecken können[2]Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei, „Intelligente Landwirtschaft”, Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei, maff.go.jp. Schulungs- und Betriebsbedingungen können auch den verfügbaren Pool qualifizierter Betreiber vergrößern und damit eine separate Kapazitätsbeschränkung beheben.
Arbeitskräftemangel in der Landwirtschaft und Betriebsautomatisierung
Arbeitskräftemangel unterstützt den Einsatz von Luftsystemen dort, wo konventionelle Landarbeit zunehmend schwer zu besetzen ist. Japan hatte 2024 eine landwirtschaftliche Erwerbsbevölkerung von 1,1 Millionen, ein Rückgang von etwa 18 % gegenüber 2020, was den Bedarf an Technologien zur Automatisierung arbeitsintensiver landwirtschaftlicher Aufgaben erhöht[3]NTT Group, „Forschung zur intelligenten Landwirtschaft”, NTT Group, group.ntt.. NTT und die Universität Hokkaido begannen im April 2025 ein gemeinsames Projekt zur Entwicklung von Digital-Twin-Farmen und autonomen Mehrdrohnenoperationen, um die Abhängigkeit von manueller Arbeit durch Automatisierung der Feldüberwachung und anderer repetitiver Aufgaben zu verringern. Ihr geplantes Modell eines intelligenten landwirtschaftlichen Betriebszentrums zielt auf eine kommerzielle Inbetriebnahme bis 2030 ab. In Japan deckte OPTiM Corporation im Geschäftsjahr 2024 mit seinem Pinpoint-Zeitsprühservice 26.000 Hektar auf 110.000 Feldern in 133 Gemeinden ab, wobei mehr als 94 % seiner Kunden die Absicht zur Verlängerung für das Geschäftsjahr 2025 angaben, was auf eine anhaltende Nachfrage nach arbeitssparenden Drohnendienstleistungen hindeutet.
Ausweitung von Drohnensprühung und Drohnen als Dienstleistungsmodellen
Die Einführung landwirtschaftlicher Drohnen in der Region verlagert sich zunehmend von individuellen Gerätekäufen hin zu ausgelagerten Sprüh- und Drohnendienstleistungsmodellen, wodurch mehr Landwirte Zugang zur Technologie erhalten, ohne die Vorabkosten des Eigentums tragen zu müssen. Aonic Sdn. Bhd sicherte sich im März 2026 eine Series-A-Finanzierungsrunde in Höhe von 10 Millionen USD, um seine in Malaysia hergestellten landwirtschaftlichen Drohnen, Software und landwirtschaftlichen Dienstleistungen auszubauen. Das Unternehmen berichtete, dass teilnehmende Betriebe eine Einkommenssteigerung von 50 %, eine Produktionssteigerung von 54 % und eine Reduzierung des Wasserverbrauchs beim Sprühen um 75 % im Vergleich zu manuellen Methoden verzeichneten. Terra Drone Corporation führte mehr als 200.000 Hektar landwirtschaftliche Dienstleistungsarbeiten durch, wobei die Aktivität zu Spitzenzeiten 4.000 Flüge pro Tag erreichte. Das Unternehmen berichtete von Kostensenkungen bei der Pestizidausbringung von bis zu 30 % für Reis- und Palmölfarm in Indonesien. Das philippinische Landwirtschaftsministerium führte Anfang 2025 in Zusammenarbeit mit PhilRice und dem Internationalen Reisforschungsinstitut das Programm Drones4Rice ein, um standardisierte Drohnenanwendungsprotokolle zu etablieren. Serviceverträge ermöglichen es Landwirten, die Vorteile über mehrere Saisons hinweg zu bewerten, bevor sie Geräte kaufen, was sie sowohl zu einem Weg zu künftigen Geräteverkäufen als auch zu Serviceeinnahmen macht.
Steigende Betriebsmittelkosten und Nachfrage nach variablen Ausbringungsmengen
Höhere Betriebsmittelkosten machen eine gezielte Ausbringung für Betriebe relevanter, die vermeidbare Chemikaliennutzung reduzieren möchten. Landwirtschaftliche Drohnen können Produkte mit variablen Mengen ausbringen und wiederholte Behandlungen an Feldrändern vermeiden. SZ DJI Technology Co., Ltd. berichtete, dass präzises Punktsprühen von Unkrautflecken den Herbizideinsatz um bis zu 35 % reduzieren kann. Dieser Anwendungsfall ist in Indien, China, Australien und Plantagenwirtschaften in Südostasien relevant, wo Betreiber unterschiedliche Erntebedingungen innerhalb desselben Betriebs bewältigen. Erntekarten und Verschreibungsabläufe können das Sprühen auf Standorte mit identifiziertem Bedarf lenken und damit den Wert von Kartierungssoftware und Felddatendienstleistungen neben dem Luftfahrzeug selbst steigern. Das kommerzielle Ergebnis hängt von zuverlässigen Felddaten und von Betreibern ab, die diese Daten in einen verwendbaren Ausbringungsplan umsetzen können. Der Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum profitiert daher, wenn Dienstleistungen Erntebobachtung mit Ausbringung kombinieren, anstatt sie als separate Aufgaben zu behandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten für fortschrittliche Systeme | -3.5% | Gesamter asiatisch-pazifischer Raum, am stärksten einschränkend für Kleinbauernbetriebe | Mittelfristig (2–4 Jahre) |
| Fragmentierte Luftfahrt-, Pestizid- und Datenvorschriften | -3.0% | Länderübergreifende Einsätze im asiatisch-pazifischen Raum, Thailand, Indien, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Piloten und landwirtschaftlichen Datenfachleuten | -2.5% | Indien, Südostasien, abgelegenes Australien | Mittelfristig (2–4 Jahre) |
| Lückenhafte ländliche Konnektivität und inkonsistente Dateneigentumsregeln | -1.8% | Indien, Indonesien, Philippinen, Vietnam, abgelegenes Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten für fortschrittliche Systeme
Fortschrittliche Systeme bleiben für Betriebe teuer, die Kosten nicht auf große Sprühflächen oder mehrere Kunden verteilen können. Der Kapitalbedarf umfasst Luftfahrzeuge, Batterien, Nutzlasten und unterstützende Ausrüstung. Betreiber benötigen außerdem geschultes Personal, Wartung, Softwarezugang und zuverlässige Ersatzteile über die Lebensdauer einer Flotte. Kleinbauern können diese Kosten oft nicht durch eine begrenzte Anzahl saisonaler Anwendungen rechtfertigen. Die Kostenhürde ist am restriktivsten, wo Betriebe fragmentiert sind und jeder Einsatz eine kleine Fläche abdeckt. Subventionen und Dienstleistungsmodelle mildern diese Herausforderung, beseitigen jedoch nicht die Lebenszykluskosten für den Anbieter. Flottenbesitzer benötigen weiterhin ausreichend wiederkehrende Nachfrage, um die Geräteauslastung aufrechtzuerhalten und die Anfangsinvestition zurückzugewinnen. Dieses Hemmnis erklärt, warum Servicenetzwerke im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum besonders wichtig sind.
Fragmentierte Luftfahrt-, Pestizid- und Datenvorschriften
Regulatorische Unterschiede verursachen zusätzliche Kosten und längere Vorbereitungszeiten für Anbieter, die länderübergreifend tätig sind. Indien verlangt eine Typzertifizierung für jedes Drohnenmodell, eine Registrierung über die Digital-Sky-Plattform und die Einhaltung ausgewiesener Flugzonen. Thailand führte im August 2025 Vorschriften für landwirtschaftliche Drohnen ein, die eine Vorabbenachrichtigung über das Portal für unbemannte Luftfahrtsysteme erforderten und den Betrieb auf Tageslichtzeiten beschränkten. Malaysia führte 2025 ein Modul für ein Fernkompetenz-Zertifikat für leichte landwirtschaftliche Drohnen für landwirtschaftliche Drohnenpiloten ein. Luftfahrtanforderungen müssen auch mit Pestizidgenehmigungen und Datenschutzvorschriften in Einklang gebracht werden. Ein Anbieter kann nicht davon ausgehen, dass ein in einem Land genehmigtes Verfahren in einem anderen angewendet werden kann. Diese regulatorische Komplexität begünstigt Unternehmen, die bereits länderspezifische Compliance-Teams und lokale Partnerschaften aufgebaut haben. Kleinere Anbieter können im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum einen langsameren und kostspieligeren Weg zur regionalen Expansion vor sich haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Drohnentyp: Drehflügeldrohnen dominieren, während Hybriddrohnen das schnellste Wachstum verzeichnen
Drehflügeldrohnen entfielen 2025 auf 64,6 % des Drohnentyp-Anteils, den größten Anteil in dieser Kategorie. Ihre Schwebefähigkeit unterstützt das Niedrigflugsprühen auf Reisfeldern, Weizenfeldern, Obstgärten und Gemüsebetrieben. Betreiber können Ausbringungsmengen anpassen und übermäßiges Sprühen an Feldrändern vermeiden. Starrflügelplattformen dienen größeren Plantagen, Breitackerflächen und schwierigem Gelände, wobei längere Ausdauer die Abdeckung pro Ladung verbessert. Hybride Senkrecht-Start-und-Lande-Designs kombinieren Ausdauer mit flexiblem Einsatz und reduzieren den Bedarf an separaten Luftfahrzeugen für Kartierung und Erkundung. Jede Plattform muss nationale Luftfahrtanforderungen erfüllen.
Hybriddrohnen sind der am schnellsten wachsende Drohnentyp mit einer prognostizierten CAGR von 21,0 % von 2026 bis 2031. Ihre Senkrecht-Start-und-Lande-Fähigkeit in Kombination mit längerer Flugausdauer unterstützt den flexiblen Einsatz für Kartierung, Überwachung und andere landwirtschaftliche Anwendungen, bei denen der Zugang zu Startbahnen begrenzt ist. Starrflügelplattformen unterstützen weiterhin die Kartierung über größere Landflächen, während Drehflügeldrohnen weiterhin weit verbreitet für das Sprühen und landwirtschaftliche Niedrigflugoperationen eingesetzt werden. China verlangt eine Lizenzierung, während Indien gestufte Genehmigungen verwendet. Aeronext Inc. und MAZEX Co., Ltd. schlossen 2026 eine Allianz für autonome Mehrdrohnenoperationen in Japan. SZ DJI Technology Co., Ltd. testete 2026 AGRAS-T50-Sprühung und Lufthebung in thailändischen Durianobstgärten. Diese Entwicklungen unterstützen eine breitere Einführung vielseitiger Drohnenplattformen für verschiedene landwirtschaftliche Anwendungen in der asiatisch-pazifischen Region.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente: Hardware führt, während Dienstleistungen das schnellste Wachstum verzeichnen
Hardware entfiel 2025 auf 53,2 % des Komponentenumsatzes. Luftfahrzeugsysteme bleiben kapitalintensiv, und viele Dienstleister besitzen Flotten. Software generiert Einnahmen durch Missionsplanung, Präzisionsanalysen und Feldverwaltungstools, die typischerweise mit Geräten und Serviceverträgen gebündelt werden. Hardwarelieferanten profitieren, wenn Systeme mit Datenplattformen verknüpft sind. OPTiM deckte im Geschäftsjahr 2024 26.000 Hektar auf 110.000 Feldern in 133 Gemeinden ab, wobei mehr als 94 % der Kunden die Absicht zur Verlängerung angaben. Hardware bleibt wichtig, auch wenn Dienstleistungen einen wachsenden Anteil am Umsatz ausmachen.
Dienstleistungen sind die am schnellsten wachsende Komponente mit einer prognostizierten CAGR von 22,5 % von 2026 bis 2031. Ausgelagertes Sprühen, Kartieren und Überwachen eliminiert den Bedarf für Betriebe, Luftfahrzeuge zu kaufen, was dieses Modell für Betriebe geeignet macht, die gelegentliche oder saisonale Dienstleistungen benötigen. Flugdaten und Verschreibungen können innerhalb der Softwareumgebung des Anbieters verbleiben, was Systemwechsel für Kunden kostspielig macht. Anbieter ohne proprietäre Software könnten es schwerer haben, Margen zu schützen. Dies verlagert den Wettbewerb hin zu Dateninteroperabilität und Integration mit Betriebsmanagement- oder Kreditplattformen, was die Kundenbindung stärken kann.
Nach Anwendung: Pflanzenschutzsprühen führt, während Feldkartierung und Vermessung das schnellste Wachstum verzeichnen
Das Pflanzenschutzsprühen entfiel 2025 auf 46,8 % des Anwendungsumsatzes und ist damit das größte Anwendungssegment im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum. Es bietet Betreibern ein direktes Mittel zur Verbesserung der Präzision und Effizienz der Pestizid- und Düngemittelausbringung bei gleichzeitiger Reduzierung des Arbeitskräftebedarfs und des Betriebsmittelverlusts. SZ DJI Technology Co., Ltd. berichtete, dass präzises Punktsprühen den Herbizideinsatz um bis zu 35 % reduzieren kann. Ernte-Überwachung/Feldüberwachung, Viehüberwachung, Bewässerungsmanagement sowie Boden- und Feldanalyse fügen spezialisierte Einnahmequellen hinzu, wobei die Viehüberwachung besonders relevant für die Großstationsbetriebe in Australien ist und Präzisionslandwirtschaftsanwendungen in Indien und China an Bedeutung gewinnen. Feldkartierung und Vermessung erweitern das Spektrum drohnenbasierter landwirtschaftlicher Anwendungen in der gesamten Region.
Feldkartierung und Vermessung ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 21,5 % von 2026 bis 2031. Die Kartierung entwickelt sich hin zu kontinuierlicher Erntezustandsüberwachung und Bodenvariabilitätsbewertung. Multispektralanalysen können variable Ausbringungsmengen informieren und die Betriebsmittelnutzung verbessern, während bessere Kartierung den Wert des Sprühens erhöht, indem Betreiber auf beobachtete Feldbedingungen reagieren können. Drones4Rice etablierte Protokolle für die Drohnenanwendung von Saatgut, Düngemitteln und Pestiziden und positionierte Dienstleister als formale Betriebsmittelverteilungsschicht. Die Viehüberwachung unterstützt Betriebe, bei denen routinemäßige Bodeninspektion schwierig ist, insbesondere in Australien, während Ernte-Überwachung/Feldüberwachung, Bewässerungsmanagement und Boden- und Feldanalyse Drohnenanwendungen in der gesamten Region erweitern, ohne die Umsatzführerschaft des Pflanzenschutzsprühens zu verdrängen.
Nach Betriebsgröße: Großbetriebe führen, während Klein- und mittelgroße Betriebe das schnellste Wachstum verzeichnen
Großbetriebe hielten 2025 53,6 % des Betriebsgrößenanteils. Ihre Kapitalressourcen und zusammenhängenden Sprühflächen unterstützen Flotteninvestitionen, und diese Betriebe nutzen Drohnen häufig als Teil umfassenderer Präzisionslandwirtschaftssysteme. Hochlastsysteme sind wirtschaftlich, wo sie ausgedehnte Flächen abdecken, wobei der AGRAS T70P von SZ DJI Technology Co., Ltd. 70 Kilogramm Chemikalien und Granulate trägt. Klein- und mittelgroße Betriebe haben mehr Kunden nach Betriebsanzahl, obwohl ihr Zugang von der lokalen Serviceverfügbarkeit abhängt.
Klein- und mittelgroße Betriebe sind das am schnellsten wachsende Betriebsgrößensegment mit einer prognostizierten CAGR von 20,5 % von 2026 bis 2031. Das Wachstum wird durch die zunehmende Verfügbarkeit von Drohnen als Dienstleistungsmodellen, koordinierten Flottenoperationen und subventionierten landwirtschaftlichen Drohnendienstleistungen unterstützt, die den Bedarf an direkten Geräteinvestitionen reduzieren. Eine 2025 in Frontiers in Plant Science veröffentlichte Überprüfung hob Drohnen und Fernerkundung als wichtige Präzisionslandwirtschaftstechnologien für die Ernte-Überwachung, gezielte Eingriffe und variable Ausbringungsmengen hervor. Die Überprüfung stellte fest, dass drohnenbasierte Systeme dazu beitragen können, Betriebsmittelverluste durch präzisere Ausbringung von Pestiziden und Düngemitteln zu reduzieren, und identifizierte gleichzeitig hohe Anschaffungskosten und begrenzte technische Fähigkeiten als Hindernisse für die Einführung durch Kleinbauern. Diese Erkenntnisse unterstützen die Rolle dienstleistungsbasierter Modelle bei der Verbesserung des Zugangs zu landwirtschaftlichen Drohnen für kleinere Betriebe, obwohl eine zuverlässige lokale Dienstleistungserbringung für eine breitere Einführung weiterhin notwendig ist.
Geografische Analyse
China entfiel 2025 auf 42,0 % des Marktes für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum und ist damit der größte Markt auf Länderebene in der Region. Seine Position spiegelt Fertigungskapazitäten, Provinzsubventionen und Anwendungen vom Reisanbau bis zur Ernte-Logistik in Bergregionen wider. China hatte bis Ende 2025 etwa 3,3 Millionen registrierte Drohnen, während 2025 415.500 gültige Drohnenpilotenzertifikate verzeichnet wurden. Seine Subventionsstruktur für 2024 bis 2026 knüpft die Unterstützung an verifizierte Ergebnisse, Mindestnutzung und zertifizierte Betreiber.
Japan ist das am schnellsten wachsende Land mit einer CAGR von 20,0 % von 2026 bis 2031. Seine Arbeitskräfteaussichten machen Automatisierung wichtig für die Aufrechterhaltung der landwirtschaftlichen Produktivität. Australien bietet weiterhin Möglichkeiten für die Einführung landwirtschaftlicher Drohnen im Breitackeranbau, in Obstgärten und bei der Viehüberwachung, während Indien ein wichtiger Markt bleibt, der durch die Entwicklung seines landwirtschaftlichen Drohnen-Ökosystems unterstützt wird.
Der Rest des asiatisch-pazifischen Raums bietet ebenfalls Möglichkeiten für die Einführung landwirtschaftlicher Drohnen durch dienstleistungsbasierte Modelle und expandierende Anwendungen. Die Tochtergesellschaft von Yanmar Holdings Co., Ltd., Yanmar Diesel Indonesia, und Terra Drone Corporation schlossen im August 2025 eine Partnerschaft, um Gerätevertrieb mit Sprüh- und Kartierungsdienstleistungen zu kombinieren. XAG Co., Ltd. und Chia Tai eröffneten im Mai 2025 ein Servicezentrum in Thailand. Die Philippinen und Vietnam können Servicenachfrage aufbauen, bevor sie große Basen von betriebseigenen Drohnen entwickeln, obwohl Vorschriften, Ausbildungskapazitäten und Konnektivität voraussichtlich die Einführung beeinflussen werden.
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum ist mäßig konzentriert, wobei SZ DJI Technology Co., Ltd., XAG Co., Ltd., Yamaha Motor Co., Ltd., Garuda Aerospace Pvt. Ltd. und Suzhou Eavision Robotic Technologies Co., Ltd. zu den führenden Akteuren gehören. SZ DJI Technology Co., Ltd. berichtete 2026 von mehr als 3.500 Servicezentren, 7.000 zertifizierten Ausbildern und 600.000 weltweit eingesetzten landwirtschaftlichen Drohnen. Das Unternehmen berichtete auch von kumulativen Einsparungen von 410 Millionen Tonnen Wasser und 51 Millionen Tonnen Kohlenstoffemissionen. XAG Co., Ltd. ernannte Chia Tai im Januar 2025 zu seinem Thailand-Distributor. Die Unternehmen eröffneten im Mai 2025 ein Servicezentrum und planten eine lokalisierte Produktion bis 2028.
Yamaha Motor Co., Ltd. hält in Japan durch den industriellen unbemannten Hubschrauber FAZER R eine spezialisierte Position. Garuda Aerospace Pvt Ltd, Marut Drones Pvt Ltd, IoTechWorld Avigation Pvt Ltd und General Aeronautics profitieren von zertifizierten inländischen Produktlinien in Indien. Typzertifizierungsanforderungen schaffen eine Präferenz für konforme lokale Plattformen. Terra Drone Corporation konkurriert durch lokale Betriebstiefe und hat in Indonesien mehr als 200.000 Hektar Arbeit abgeschlossen. Daedong unterzeichnete im Juli 2026 einen Liefervertrag mit SZ DJI Technology Co., Ltd. und plant, über 150 Verkaufsstellen mehr als 1.000 Einheiten jährlich in Südkorea zu verkaufen.
Möglichkeiten bestehen weiterhin in der Viehüberwachung, variablen Ernährung und Software, die Felddaten mit Betriebsmanagement und ländlichem Kredit verbindet. Servicetiefe und lokale Zertifizierung können Unternehmen helfen, ohne die führende Hardwaregröße zu konkurrieren. Vertriebspartnerschaften können Schulungs-, Wartungs- und Ersatzteillieferzeiten verkürzen. Das regionale Wettbewerbsgleichgewicht unterscheidet sich daher nach nationalen Regeln und lokalen Fähigkeiten.
Branchenführer im Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum
SZ DJI Technology Co., Ltd.
XAG Co., Ltd.
Yamaha Motor Co., Ltd.
Garuda Aerospace Limited
Suzhou Eavision Robotic Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Daedong Corporation gab eine offizielle Lieferpartnerschaft mit SZ DJI Technology Co., Ltd. bekannt, um DJI-AGRAS-T25-, T50- und T70P-Landwirtschaftsdrohnen in ganz Südkorea zu vertreiben, mit dem Ziel von mehr als 1.000 Einheiten pro Jahr über 150 Händler und Serviceverkaufsstellen.
- Februar 2026: Sumitomo Corporation und NTT e-Drone Technology begannen eine Marketingkooperation zur Ausweitung der Einführung inländisch produzierter landwirtschaftlicher Drohnen in Japan und begannen gemeinsame Marktforschung in Vietnam.
- August 2025: Yanmar Diesel Indonesia und Terra Drone Corporation unterzeichneten eine Vertriebspartnerschaftsvereinbarung für landwirtschaftliche Drohnen in Indonesien.


Berichtsumfang für den Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum
Landwirtschaftliche Drohnen sind unbemannte Luftfahrzeuge, die in landwirtschaftlichen Aktivitäten wie Pflanzenschutzsprühen, Feldkartierung, Ernte-Überwachung und Viehüberwachung eingesetzt werden, um die landwirtschaftliche Produktivität und Ressourceneffizienz zu verbessern.
Der Bericht über den Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum ist segmentiert nach Drohnentyp (Starrflügeldrohnen, Drehflügeldrohnen und Hybriddrohnen), nach Komponente (Hardware, Software und Dienstleistungen), nach Anwendung (Feldkartierung und Vermessung, Pflanzenschutzsprühen, Ernte-Überwachung/Feldüberwachung, Viehüberwachung, Bewässerungsmanagement und Boden- und Feldanalyse), nach Betriebsgröße (Großbetriebe sowie Klein- und mittelgroße Betriebe) und nach Geografie (China, Indien, Japan, Australien und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Starrflügeldrohnen |
| Drehflügeldrohnen |
| Hybriddrohnen |
| Hardware |
| Software |
| Dienstleistungen |
| Feldkartierung und Vermessung |
| Pflanzenschutzsprühen |
| Ernte-Überwachung/Feldüberwachung |
| Viehüberwachung |
| Bewässerungsmanagement |
| Boden- und Feldanalyse |
| Großbetriebe |
| Klein- und mittelgroße Betriebe |
| China |
| Indien |
| Japan |
| Australien |
| Rest des asiatisch-pazifischen Raums |
| Nach Drohnentyp | Starrflügeldrohnen |
| Drehflügeldrohnen | |
| Hybriddrohnen | |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Anwendung | Feldkartierung und Vermessung |
| Pflanzenschutzsprühen | |
| Ernte-Überwachung/Feldüberwachung | |
| Viehüberwachung | |
| Bewässerungsmanagement | |
| Boden- und Feldanalyse | |
| Nach Betriebsgröße | Großbetriebe |
| Klein- und mittelgroße Betriebe | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Rest des asiatisch-pazifischen Raums |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum?
Der Markt für landwirtschaftliche Drohnen im asiatisch-pazifischen Raum wird 2026 auf 0,81 Milliarden USD geschätzt und soll bis 2031 1,89 Milliarden USD erreichen, mit einer CAGR von 18,47 % von 2026 bis 2031.
Welcher Drohnentyp hat den größten Umsatzanteil in der Landwirtschaft im asiatisch-pazifischen Raum?
Drehflügeldrohnen entfielen 2025 auf 64,6 % des Drohnentyp-Umsatzes und sind damit das größte Produktsegment, da sie Niedrigflugsprühen und andere landwirtschaftliche Operationen unterstützen.
Welche landwirtschaftliche Drohnenanwendung wächst im asiatisch-pazifischen Raum am schnellsten?
Feldkartierung und Vermessung ist die am schnellsten wachsende Anwendung mit einer CAGR von 21,5 % von 2026 bis 2031, unterstützt durch steigende Nachfrage nach Ernte-Überwachung, Feldbewertung und Präzisionslandwirtschaftsanwendungen.
Welches Land führt den Umsatz mit landwirtschaftlichen Drohnen im asiatisch-pazifischen Raum an?
China entfiel 2025 auf 42,0 % des regionalen Umsatzes und ist damit der größte Markt auf Länderebene, unterstützt durch Fertigungskapazitäten, Subventionen und eine breite Basis landwirtschaftlicher Anwendungen.
Was schränkt den weiteren Einsatz landwirtschaftlicher Drohnen im asiatisch-pazifischen Raum ein?
Hohe Anschaffungs- und Lebenszykluskosten, fragmentierte Vorschriften, Mangel an zertifizierten Betreibern und inkonsistente ländliche Konnektivität können eine breitere Einführung landwirtschaftlicher Drohnen in der gesamten Region verzögern.
Seite zuletzt aktualisiert am:



