
Tamaño y Participación del Mercado de Drones Agrícolas de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
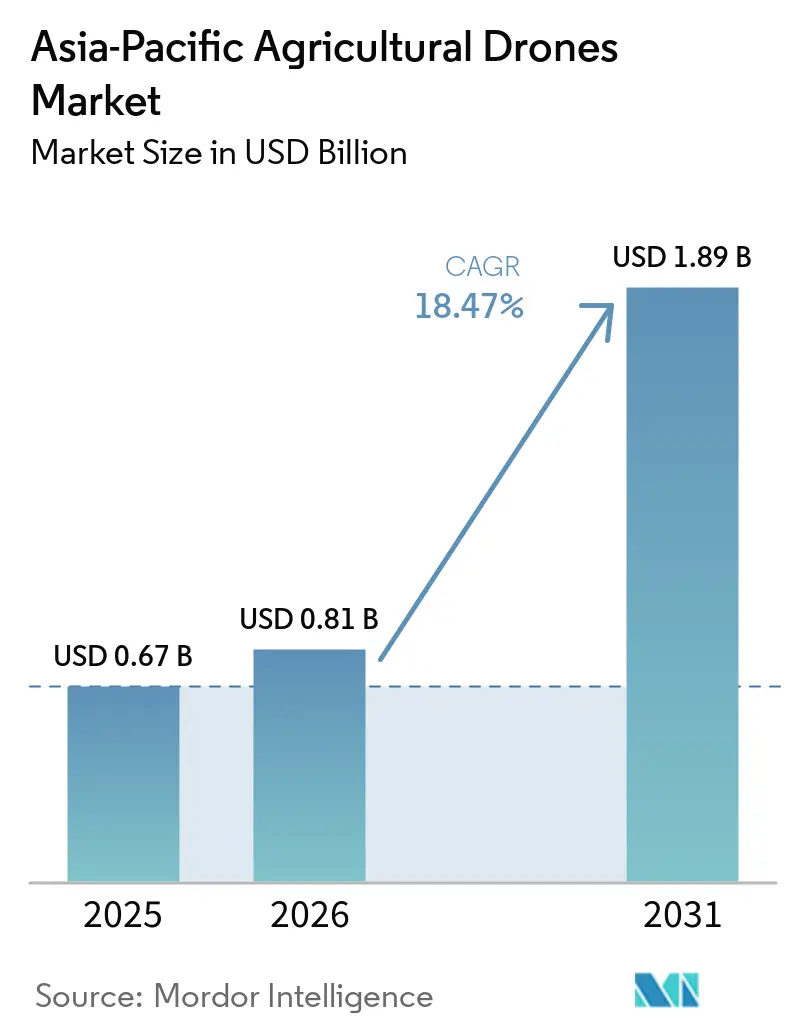
| Tamaño del mercado en el año base (2025) | 0.67 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.47 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Drones Agrícolas de Asia-Pacífico por Mordor Intelligence
El mercado de drones agrícolas de Asia-Pacífico fue valorado en 0,67 mil millones de USD en 2025 y se prevé que crezca desde 0,81 mil millones de USD en 2026 hasta alcanzar 1,89 mil millones de USD en 2031, a una CAGR del 18,47% durante el período de pronóstico (2026 a 2031). Tres fuerzas estructurales impulsan el crecimiento en el mercado de drones agrícolas de Asia-Pacífico. Los programas de subsidios gubernamentales reducen activamente el costo de adopción de tecnología, mientras que un acelerado déficit de mano de obra agrícola en las envejecidas poblaciones rurales de Japón, Corea del Sur y partes de China está incrementando la necesidad de automatización. La rápida proliferación de plataformas de Dron como Servicio también está apoyando la adopción al distribuir los costos de hardware entre miles de pequeñas y fragmentadas parcelas agrícolas. Estas fuerzas no operan de forma independiente. Los programas de subsidios en toda la región están frecuentemente diseñados para impulsar la adopción del modelo de servicio en lugar de compras individuales de hardware, creando un ciclo de demanda que se mantiene resistente a las caídas de los precios de las materias primas.
Conclusiones Clave del Informe
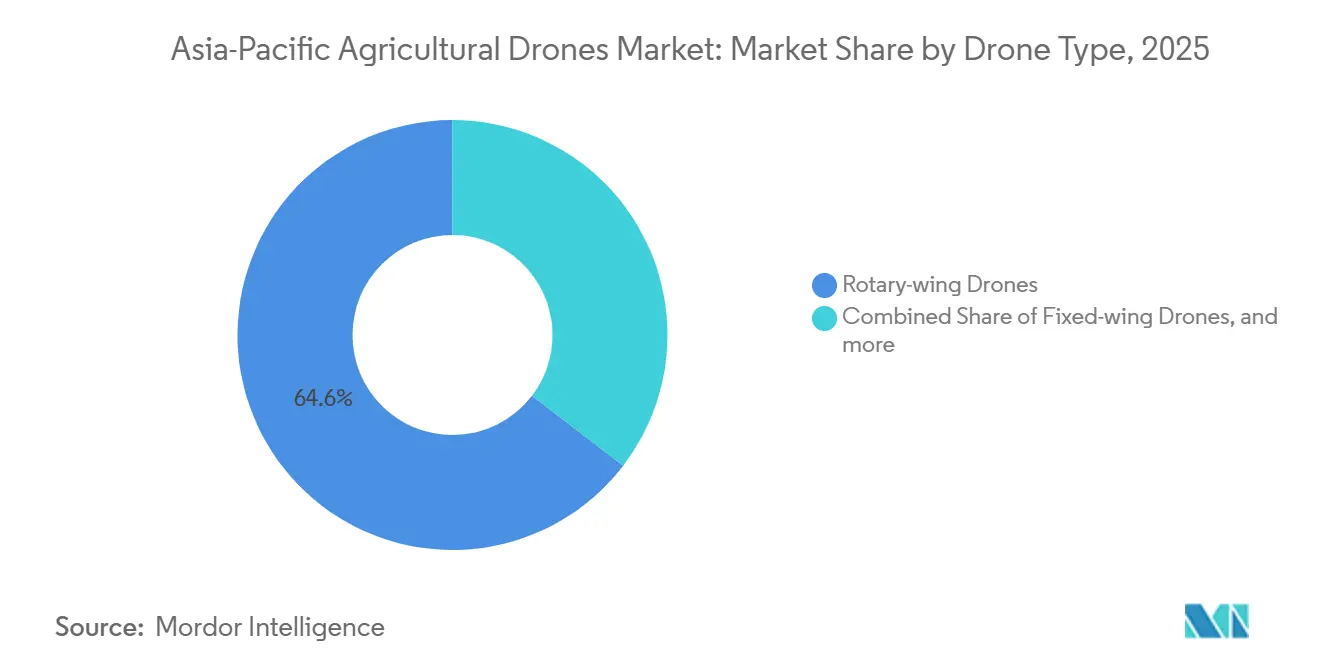
- Por tipo de dron, los drones de ala rotatoria representaron el 64,6% de la participación del mercado de drones agrícolas de Asia-Pacífico en 2025, mientras que se prevé que los drones híbridos sean la categoría de más rápido crecimiento, registrando una CAGR del 21,0% de 2026 a 2031.
- Por componente, el hardware representó el 53,2% del tamaño del mercado de drones agrícolas de Asia-Pacífico en 2025, mientras que se prevé que los servicios sean el segmento de más rápido crecimiento, registrando una CAGR del 22,5% de 2026 a 2031.
- Por aplicación, la fumigación de cultivos representó el 46,8% del mercado en 2025, mientras que se prevé que el mapeo de campo y la topografía sean el segmento de más rápido crecimiento, registrando una CAGR del 21,5% de 2026 a 2031.
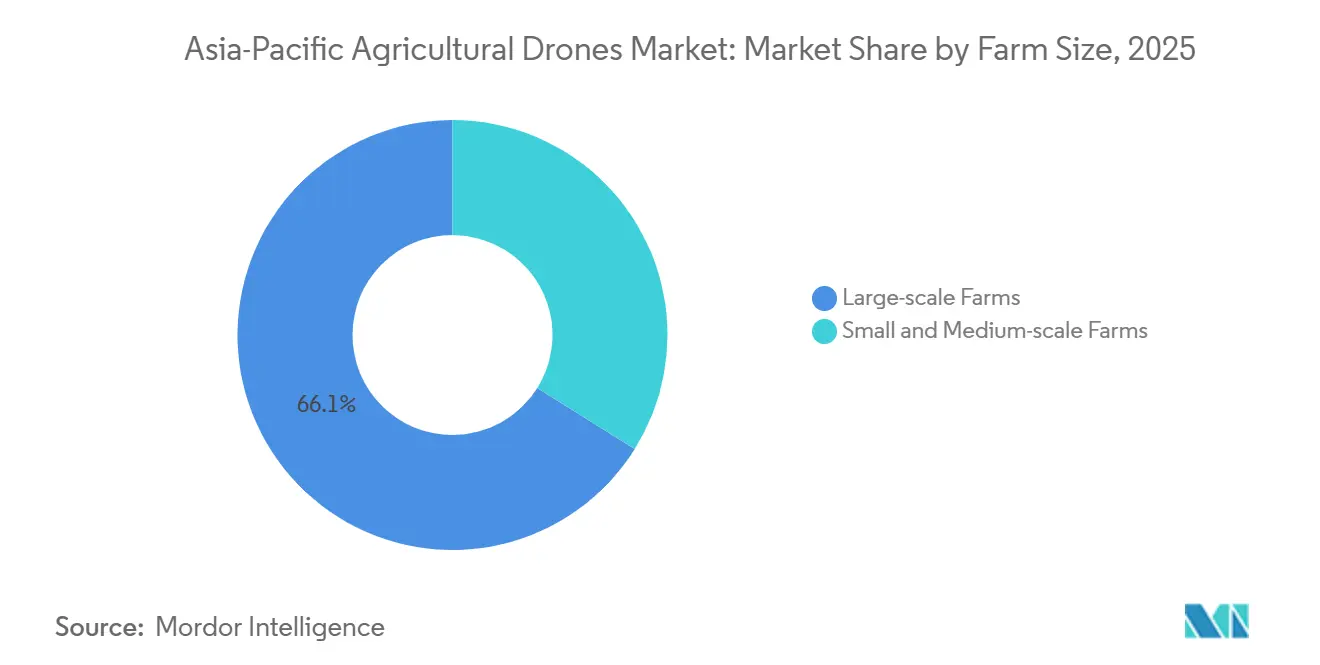
- Por tamaño de granja, las granjas comerciales a gran escala representaron el 66,1% del mercado en 2025, mientras que se prevé que las granjas pequeñas y medianas sean el segmento de más rápido crecimiento, registrando una CAGR del 20,5% de 2026 a 2031.
- Por geografía, China representó el 42,0% del mercado en 2025, mientras que se prevé que Japón sea el país de más rápido crecimiento, registrando una CAGR del 20,0% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Drones Agrícolas de Asia-Pacífico
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Subsidios Gubernamentales y Programas de Agricultura de Precisión | +3.6% | China, India, Japón, Corea del Sur, Filipinas | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Agrícola y Automatización de Granjas | +3.3% | Japón, Australia, Corea del Sur, China | Mediano plazo (2-4 años) |
| Expansión de la Fumigación con Drones y los Modelos de Dron como Servicio | +3.0% | India, Indonesia, Tailandia, Vietnam, Filipinas | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Insumos y Demanda de Aplicación a Tasa Variable | +2.8% | India, China, Australia, Economías de plantación del Sudeste Asiático | Mediano plazo (2-4 años) |
| Operaciones de Enjambre Localizadas para Granjas Pequeñas y Fragmentadas | +2.5% | China, India, Indonesia, Tailandia, Vietnam | Largo plazo (≥ 4 años) |
| Integración de Datos de Drones con Sistemas de Crédito Agrícola, Seguros y Trazabilidad | +2.0% | India, China, Australia y el Sudeste Asiático orientado a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Subsidios Gubernamentales y Programas de Agricultura de Precisión
Los subsidios gubernamentales reducen el costo inicial de despliegue de drones agrícolas y acortan el ciclo de adopción en el mercado de drones agrícolas de Asia-Pacífico. China incorporó los drones de protección vegetal a su programa de subsidios de desguace y reemplazo de 2025 mediante una directiva conjunta emitida en febrero de 2025. El programa permitió a los operadores obtener un mayor apoyo a la compra al retirar equipos agrícolas más antiguos[1]Agencia de Noticias Xinhua, "China Amplía el Programa de Subsidios para Equipos Agrícolas," Xinhua, english.news.cn.. Jiangsu, Sichuan, Anhui, Yunnan y Mongolia Interior emitieron programas de implementación para 2024 a 2026 que extendieron el apoyo a pequeños agricultores y cooperativas. Estos programas también establecieron requisitos de uso anual, que vincularon los pagos de subsidios a las operaciones reales de drones. Bajo la Submisión sobre Mecanización Agrícola (SMAM), India proporciona subsidios de compra del 40% al 100% a organizaciones elegibles de productores agrícolas y grupos de autoayuda para maquinaria y equipos agrícolas, incluidos los drones agrícolas. Japón proporciona subvenciones de agricultura inteligente que pueden cubrir hasta el 50% de los costos elegibles de drones y equipos de precisión[2]Ministerio de Agricultura, Silvicultura y Pesca, "Agricultura Inteligente," Ministerio de Agricultura, Silvicultura y Pesca, maff.go.jp. La formación y las condiciones de operación también pueden aumentar el grupo disponible de operadores calificados, abordando una restricción de capacidad separada.
Escasez de Mano de Obra Agrícola y Automatización de Granjas
La escasez de mano de obra apoya el uso de sistemas aéreos donde el trabajo agrícola convencional se está volviendo difícil de cubrir con personal. Japón contaba con una fuerza laboral agrícola de 1,1 millones en 2024, una reducción de aproximadamente el 18% respecto a 2020, lo que incrementa la necesidad de tecnologías para automatizar las tareas agrícolas intensivas en mano de obra[3]Grupo NTT, "Investigación en Agricultura Inteligente," Grupo NTT, group.ntt.. NTT y la Universidad de Hokkaido iniciaron un proyecto conjunto en abril de 2025 para desarrollar granjas de gemelo digital y operaciones autónomas de múltiples drones para reducir la dependencia de la mano de obra manual mediante la automatización del monitoreo de campos y otras tareas repetitivas. Su modelo planificado de Centro de Operaciones de Agricultura Inteligente tiene como objetivo el despliegue comercial para 2030. En Japón, OPTiM Corporation cubrió 26.000 hectáreas en 110.000 campos en 133 municipios a través de su servicio de Fumigación Puntual en Tiempo Real en el año fiscal 2024, con más del 94% de sus clientes indicando la intención de renovar para el año fiscal 2025, lo que indica una demanda sostenida de servicios de drones que ahorran mano de obra.
Expansión de la Fumigación con Drones y los Modelos de Dron como Servicio
La adopción de drones agrícolas en toda la región está cambiando cada vez más desde las compras individuales de equipos hacia modelos de fumigación externalizada y servicios de drones, lo que permite a más agricultores acceder a la tecnología sin el costo inicial de propiedad. Aonic Sdn. Bhd aseguró una ronda Serie A de 10 millones de USD en marzo de 2026 para expandir sus drones agrícolas, software y servicios agrícolas fabricados en Malasia. La empresa informó que las granjas participantes registraron un aumento del 50% en los ingresos, un aumento del 54% en la producción y una reducción del 75% en el uso de agua para fumigación en comparación con los métodos manuales. Terra Drone Corporation completó más de 200.000 hectáreas de trabajo de servicios agrícolas, con actividad que alcanzó 4.000 vuelos por día en el pico. La empresa informó reducciones en los costos de aplicación de pesticidas de hasta el 30% para granjas de arroz y palma aceitera en Indonesia. El Departamento de Agricultura de Filipinas introdujo Drones4Rice a principios de 2025, en colaboración con PhilRice y el Instituto Internacional de Investigación del Arroz, para estandarizar los protocolos de aplicación con drones. Los contratos de servicio permiten a los agricultores evaluar los beneficios durante varias temporadas antes de comprar equipos, convirtiéndolos en una vía hacia futuras ventas de equipos además de ingresos por servicios.
Aumento de los Costos de Insumos y Demanda de Aplicación a Tasa Variable
Los mayores costos de insumos hacen que la aplicación dirigida sea más relevante para las granjas que buscan reducir el uso evitable de productos químicos. Los drones agrícolas pueden aplicar productos a tasas variables y evitar el tratamiento repetido de los bordes de los campos. SZ DJI Technology Co., Ltd. informó que la fumigación puntual de precisión en parches de malezas puede reducir el uso de herbicidas hasta en un 35%. Este caso de uso es relevante en India, China, Australia y las economías de plantación del Sudeste Asiático, donde los operadores gestionan condiciones de cultivo variables dentro de la misma granja. Los mapas de cultivos y los flujos de trabajo de prescripción pueden dirigir la fumigación hacia ubicaciones con necesidades identificadas, aumentando el valor del software de mapeo y los servicios de datos de campo junto con la propia aeronave. El resultado comercial depende de datos de campo confiables y de operadores que puedan traducir esos datos en un plan de aplicación utilizable. El mercado de drones agrícolas de Asia-Pacífico se beneficia, por tanto, cuando los servicios combinan la observación de cultivos con la aplicación, en lugar de tratarlos como tareas separadas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Ciclo de Vida para Sistemas Avanzados | -3.5% | En toda Asia-Pacífico, más restrictivo para las granjas de pequeños agricultores | Mediano plazo (2-4 años) |
| Regulaciones Fragmentadas de Aviación, Pesticidas y Datos | -3.0% | Despliegues en múltiples países de Asia-Pacífico, Tailandia, India, Malasia | Corto plazo (≤ 2 años) |
| Escasez de Pilotos Certificados y Especialistas en Datos Agrícolas | -2.5% | India, Sudeste Asiático, Australia remota | Mediano plazo (2-4 años) |
| Conectividad Rural Deficiente y Normas Inconsistentes sobre Propiedad de Datos | -1.8% | India, Indonesia, Filipinas, Vietnam, Australia remota | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Ciclo de Vida para Sistemas Avanzados
Los sistemas avanzados siguen siendo costosos para las granjas que no pueden distribuir los costos en grandes áreas de fumigación o entre múltiples clientes. Los requisitos de capital incluyen aeronaves, baterías, cargas útiles y equipos de apoyo. Los operadores también requieren personal capacitado, mantenimiento, acceso a software y piezas de repuesto confiables durante la vida útil de una flota. Los pequeños agricultores a menudo no pueden justificar estos costos a partir de un número limitado de aplicaciones estacionales. La barrera de costos es más restrictiva donde las granjas están fragmentadas y cada operación cubre una pequeña área. Los subsidios y los modelos de servicio mitigan este desafío, pero no eliminan los costos del ciclo de vida para el proveedor. Los propietarios de flotas aún necesitan una demanda recurrente suficiente para mantener la utilización del equipo y recuperar la inversión inicial. Esta restricción ayuda a explicar por qué las redes de servicio son particularmente importantes en el mercado de drones agrícolas de Asia-Pacífico.
Regulaciones Fragmentadas de Aviación, Pesticidas y Datos
Las diferencias regulatorias crean costos adicionales y tiempos de preparación más largos para los proveedores que operan a través de fronteras nacionales. India requiere certificación de tipo para cada modelo de dron, registro a través de la plataforma Digital Sky y cumplimiento con las zonas de vuelo designadas. Tailandia introdujo normas para drones agrícolas en agosto de 2025 que requerían notificación previa a través del Portal de Sistemas de Aeronaves No Tripuladas y limitaban las operaciones a horas diurnas. Malasia introdujo un módulo de Certificado Remoto de Competencia en Agricultura Ligera en 2025 para pilotos de drones agrícolas. Los requisitos de aviación también deben alinearse con las aprobaciones de pesticidas y las normas de gobernanza de datos. Un proveedor no puede asumir que un procedimiento aprobado en un país puede aplicarse en otro. Esta complejidad regulatoria favorece a las empresas que ya han establecido equipos de cumplimiento específicos por país y asociaciones locales. Los proveedores más pequeños pueden enfrentar un camino más lento y costoso hacia la expansión regional en el mercado de drones agrícolas de Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dron: Los Drones de Ala Rotatoria Dominan, Mientras que los Drones Híbridos Registran el Crecimiento Más Rápido
Los drones de ala rotatoria representaron el 64,6% de la participación por tipo de dron en 2025, la mayor participación en esta categoría. Su capacidad de vuelo estacionario apoya la fumigación a baja altitud en campos de arroz, trigo, huertos y granjas de vegetales. Los operadores pueden ajustar las tasas de aplicación y evitar la fumigación excesiva en los bordes de los campos. Las plataformas de ala fija sirven a plantaciones más grandes, propiedades de cultivo extensivo y terrenos difíciles, con mayor autonomía de vuelo que mejora la cobertura por carga. Los diseños híbridos de despegue y aterrizaje vertical combinan autonomía con despliegue flexible, reduciendo la necesidad de aeronaves separadas para mapeo y reconocimiento. Cada plataforma debe cumplir con los requisitos nacionales de aviación.
Los drones híbridos son el tipo de dron de más rápido crecimiento, con una CAGR prevista del 21,0% de 2026 a 2031. Su capacidad de despegue y aterrizaje vertical, combinada con mayor autonomía de vuelo, apoya el despliegue flexible para mapeo, vigilancia y otras aplicaciones agrícolas donde el acceso a pistas es limitado. Las plataformas de ala fija continúan apoyando el mapeo sobre áreas de tierra más grandes, mientras que los drones de ala rotatoria siguen siendo ampliamente utilizados para fumigación y operaciones agrícolas a baja altitud. China requiere licencias, mientras que India utiliza aprobaciones por fases. Aeronext Inc. y MAZEX Co., Ltd formaron una alianza en 2026 para operaciones autónomas de múltiples drones en Japón. SZ DJI Technology Co., Ltd. probó la fumigación AGRAS T50 y el levantamiento aéreo en huertos de durián tailandeses en 2026. Estos desarrollos están apoyando una adopción más amplia de plataformas de drones versátiles en diversas aplicaciones agrícolas en la región de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: El Hardware Lidera, Mientras que los Servicios Registran el Crecimiento Más Rápido
El hardware representó el 53,2% de los ingresos por componente en 2025. Los sistemas de aeronaves siguen siendo intensivos en capital, y muchos proveedores de servicios poseen flotas. El software genera ingresos a través de la planificación de misiones, análisis de precisión y herramientas de gestión de campos, que generalmente se incluyen con los contratos de equipos y servicios. Los proveedores de hardware se benefician cuando los sistemas están vinculados a plataformas de datos. OPTiM cubrió 26.000 hectáreas en 110.000 campos en 133 municipios durante el año fiscal 2024, con más del 94% de los clientes indicando intención de renovar. El hardware sigue siendo importante incluso cuando los servicios representan una participación creciente de los ingresos.
Los servicios son el componente de más rápido crecimiento, con una CAGR prevista del 22,5% de 2026 a 2031. La fumigación, el mapeo y el monitoreo externalizados eliminan la necesidad de que las granjas compren aeronaves, lo que hace que este modelo sea adecuado para granjas que requieren servicios ocasionales o estacionales. Los datos de vuelo y las prescripciones pueden permanecer dentro del entorno de software del proveedor, lo que hace que los cambios de sistema sean costosos para los clientes. Los proveedores sin software propio pueden encontrar más difícil proteger los márgenes. Esto desplaza la competencia hacia la interoperabilidad de datos y la integración con plataformas de gestión agrícola o de crédito, lo que puede fortalecer la retención de clientes.
Por Aplicación: La Fumigación de Cultivos Lidera, Mientras que el Mapeo de Campo y la Topografía Registran el Crecimiento Más Rápido
La fumigación de cultivos representó el 46,8% de los ingresos por aplicación en 2025, convirtiéndola en el segmento de aplicación más grande en el mercado de drones agrícolas de Asia-Pacífico. Proporciona a los operadores un medio directo para mejorar la precisión y eficiencia de la aplicación de pesticidas y fertilizantes, al tiempo que reduce los requisitos de mano de obra y el desperdicio de insumos. SZ DJI Technology Co., Ltd. informó que la fumigación puntual de precisión puede reducir el uso de herbicidas hasta en un 35%. El monitoreo de cultivos/vigilancia de campos, el monitoreo de ganado, la gestión del riego y el análisis de suelos y campos añaden flujos de ingresos especializados, con el monitoreo de ganado particularmente relevante para las grandes operaciones de estaciones de Australia y las aplicaciones de agricultura de precisión ganando terreno en India y China. El mapeo de campo y la topografía amplían aún más el rango de aplicaciones agrícolas basadas en drones en toda la región.
El mapeo de campo y la topografía es la aplicación de más rápido crecimiento, con una CAGR prevista del 21,5% de 2026 a 2031. El mapeo está avanzando hacia el monitoreo continuo de la salud de los cultivos y la evaluación de la variabilidad del suelo. El análisis multiespectral puede informar aplicaciones a tasa variable y mejorar el uso de insumos, mientras que un mejor mapeo aumenta el valor de la fumigación al permitir a los operadores actuar sobre las condiciones de campo observadas. Drones4Rice estableció protocolos para la aplicación con drones de semillas, fertilizantes y pesticidas, posicionando a los proveedores de servicios como una capa formal de distribución de insumos. El monitoreo de ganado apoya propiedades donde la inspección terrestre rutinaria es difícil, particularmente en Australia, mientras que el monitoreo de cultivos/vigilancia de campos, la gestión del riego y el análisis de suelos y campos amplían las aplicaciones de drones en toda la región sin desplazar el liderazgo en ingresos de la fumigación de cultivos.
Por Tamaño de Granja: Las Granjas a Gran Escala Lideran, Mientras que las Granjas Pequeñas y Medianas Registran el Crecimiento Más Rápido
Las granjas a gran escala representaron el 53,6% de la participación por tamaño de granja en 2025. Sus recursos de capital y áreas de fumigación contiguas apoyan la inversión en flotas, y estas granjas a menudo utilizan drones como parte de sistemas más amplios de agricultura de precisión. Los sistemas de alta carga útil son económicos donde cubren áreas extensas, con el AGRAS T70P de SZ DJI Technology Co., Ltd. transportando 70 kilogramos de productos químicos y gránulos. Las granjas pequeñas y medianas tienen más clientes por número de granjas, aunque su acceso depende de la disponibilidad local de servicios.
Las granjas pequeñas y medianas son el segmento de tamaño de granja de más rápido crecimiento, con una CAGR prevista del 20,5% de 2026 a 2031. El crecimiento está respaldado por la creciente disponibilidad de modelos de dron como servicio, operaciones de flotas coordinadas y servicios de drones agrícolas subsidiados que reducen la necesidad de inversión directa en equipos. Una revisión de 2025 publicada en Frontiers in Plant Science destacó los drones y la teledetección como importantes tecnologías de agricultura de precisión para el monitoreo de cultivos, intervenciones dirigidas y aplicación a tasa variable. La revisión señaló que los sistemas basados en drones pueden ayudar a reducir el desperdicio de insumos al permitir una aplicación más precisa de pesticidas y fertilizantes, al tiempo que identificó los altos costos de adquisición y las habilidades técnicas limitadas como barreras para la adopción por parte de los pequeños agricultores. Estos hallazgos apoyan el papel de los modelos basados en servicios para mejorar el acceso a los drones agrícolas para las granjas más pequeñas, aunque la prestación confiable de servicios locales sigue siendo necesaria para una adopción más amplia.
Análisis Geográfico
China representó el 42,0% del mercado de drones agrícolas de Asia-Pacífico en 2025, convirtiéndola en el mayor mercado a nivel de país en la región. Su posición refleja capacidad manufacturera, subsidios provinciales y usos que van desde la agricultura de arroz hasta la logística de cosecha en zonas montañosas. China tenía aproximadamente 3,3 millones de drones registrados a finales de 2025, mientras que se registraron 415.500 certificados válidos de piloto de drones en 2025. Su estructura de subsidios de 2024 a 2026 vincula el apoyo a resultados verificados, uso mínimo y operadores certificados.
Japón es el país de más rápido crecimiento, con una CAGR del 20,0% de 2026 a 2031. Sus perspectivas de fuerza laboral hacen que la automatización sea importante para mantener la productividad agrícola. Australia continúa presentando oportunidades para la adopción de drones agrícolas en la agricultura extensiva, huertos y monitoreo de ganado, mientras que India sigue siendo un mercado importante respaldado por el desarrollo de su ecosistema de drones agrícolas.
El Resto de Asia-Pacífico también presenta oportunidades para la adopción de drones agrícolas a través de modelos basados en servicios y aplicaciones en expansión. La subsidiaria de Yanmar Holdings Co., Ltd., Yanmar Diesel Indonesia, y Terra Drone Corporation se asociaron en agosto de 2025 para combinar la distribución de equipos con servicios de fumigación y mapeo. XAG Co., Ltd y Chia Tai abrieron un centro de servicio en Tailandia en mayo de 2025. Filipinas y Vietnam pueden desarrollar la demanda de servicios antes de desarrollar grandes bases de drones de propiedad de granjas, aunque se prevé que las regulaciones, la capacidad de formación y la conectividad influyan en la adopción.
Panorama Competitivo
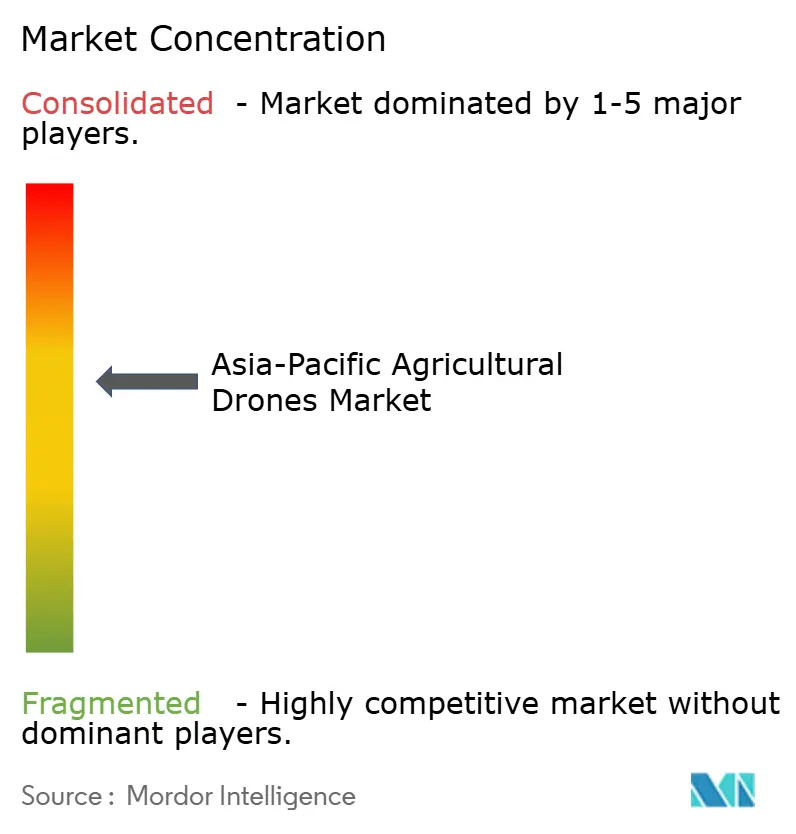
El mercado de drones agrícolas de Asia-Pacífico está moderadamente concentrado, con SZ DJI Technology Co., Ltd., XAG Co., Ltd., Yamaha Motor Co., Ltd., Garuda Aerospace Pvt. Ltd. y Suzhou Eavision Robotic Technologies Co., Ltd. entre los actores destacados. SZ DJI Technology Co., Ltd. informó más de 3.500 centros de servicio, 7.000 instructores certificados y 600.000 drones agrícolas desplegados a nivel mundial en 2026. También informó ahorros acumulados de 410 millones de toneladas de agua y 51 millones de toneladas de emisiones de carbono. XAG Co., Ltd. nombró a Chia Tai como su distribuidor en Tailandia en enero de 2025. Las empresas abrieron un centro de servicio en mayo de 2025 y planificaron producción localizada para 2028.
Yamaha Motor Co., Ltd. ocupa una posición especializada en Japón a través del helicóptero no tripulado industrial FAZER R. Garuda Aerospace Pvt Ltd, Marut Drones Pvt Ltd, IoTechWorld Avigation Pvt Ltd y General Aeronautics se benefician de líneas de productos domésticos certificados en India. Los requisitos de certificación de tipo crean una preferencia por plataformas locales conformes. Terra Drone Corporation compite a través de la profundidad operativa local y ha completado más de 200.000 hectáreas de trabajo en Indonesia. Daedong firmó un acuerdo de suministro con SZ DJI Technology Co., Ltd. en julio de 2026 y planea utilizar 150 puntos de venta para vender más de 1.000 unidades anuales en Corea del Sur.
Las oportunidades permanecen en el monitoreo de ganado, la nutrición a tasa variable y el software que conecta los datos de campo con la gestión agrícola y el crédito rural. La profundidad del servicio y la certificación local pueden ayudar a las empresas a competir sin igualar la escala de hardware líder. Las asociaciones de distribución pueden acortar los plazos de formación, mantenimiento y entrega de piezas. El equilibrio competitivo regional, por tanto, difiere según las normas nacionales y las capacidades locales.
Líderes de la Industria de Drones Agrícolas de Asia-Pacífico
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Garuda Aerospace Limited
-
Suzhou Eavision Robotic Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Daedong Corporation anunció una asociación oficial de suministro con SZ DJI Technology Co., Ltd. para distribuir drones agrícolas DJI AGRAS T25, T50 y T70P en Corea del Sur, con el objetivo de más de 1.000 unidades por año a través de 150 concesionarios y puntos de servicio.
- Febrero de 2026: Sumitomo Corporation y NTT e-Drone Technology iniciaron una colaboración de marketing para expandir la adopción de drones agrícolas de producción doméstica en Japón y comenzaron una investigación de mercado conjunta en Vietnam.
- Agosto de 2025: Yanmar Diesel Indonesia y Terra Drone Corporation firmaron un acuerdo de asociación de ventas para drones agrícolas en Indonesia.


Alcance del Informe del Mercado de Drones Agrícolas de Asia-Pacífico
Los drones agrícolas son vehículos aéreos no tripulados utilizados en actividades agrícolas como fumigación de cultivos, mapeo de campos, monitoreo de cultivos y monitoreo de ganado para mejorar la productividad agrícola y la eficiencia en el uso de recursos.
El Informe del Mercado de Drones Agrícolas de Asia-Pacífico está segmentado por Tipo de Dron (Drones de Ala Fija, Drones de Ala Rotatoria y Drones Híbridos), por Componente (Hardware, Software y Servicios), por Aplicación (Mapeo de Campo y Topografía, Fumigación de Cultivos, Monitoreo de Cultivos/Vigilancia de Campos, Monitoreo de Ganado, Gestión del Riego y Análisis de Suelos y Campos), por Tamaño de Granja (Granjas a Gran Escala y Granjas Pequeñas y Medianas), y por Geografía (China, India, Japón, Australia y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD)
| Drones de Ala Fija |
| Drones de Ala Rotatoria |
| Drones Híbridos |
| Hardware |
| Software |
| Servicios |
| Mapeo de Campo y Topografía |
| Fumigación de Cultivos |
| Monitoreo de Cultivos/Vigilancia de Campos |
| Monitoreo de Ganado |
| Gestión del Riego |
| Análisis de Suelos y Campos |
| Granjas a Gran Escala |
| Granjas Pequeñas y Medianas |
| China |
| India |
| Japón |
| Australia |
| Resto de Asia-Pacífico |
| Por Tipo de Dron | Drones de Ala Fija |
| Drones de Ala Rotatoria | |
| Drones Híbridos | |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Aplicación | Mapeo de Campo y Topografía |
| Fumigación de Cultivos | |
| Monitoreo de Cultivos/Vigilancia de Campos | |
| Monitoreo de Ganado | |
| Gestión del Riego | |
| Análisis de Suelos y Campos | |
| Por Tamaño de Granja | Granjas a Gran Escala |
| Granjas Pequeñas y Medianas | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de drones agrícolas de Asia-Pacífico?
El mercado de drones agrícolas de Asia-Pacífico se estima en 0,81 mil millones de USD en 2026 y se prevé que alcance 1,89 mil millones de USD en 2031, creciendo a una CAGR del 18,47% de 2026 a 2031.
¿Qué tipo de dron tiene la mayor participación en ingresos en la agricultura de Asia-Pacífico?
Los drones de ala rotatoria representaron el 64,6% de los ingresos por tipo de dron en 2025, convirtiéndolos en el segmento de producto más grande porque apoyan la fumigación a baja altitud y otras operaciones agrícolas.
¿Qué aplicación de drones agrícolas está creciendo más rápido en Asia-Pacífico?
El mapeo de campo y la topografía es la aplicación de más rápido crecimiento, con una CAGR del 21,5% de 2026 a 2031, respaldada por la creciente demanda de monitoreo de cultivos, evaluación de campos y aplicaciones de agricultura de precisión.
¿Qué país lidera los ingresos de drones agrícolas en Asia-Pacífico?
China representó el 42,0% de los ingresos regionales en 2025, convirtiéndola en el mayor mercado a nivel de país, respaldada por la capacidad manufacturera, los subsidios y una amplia base de aplicaciones agrícolas.
¿Qué limita el uso más amplio de drones agrícolas en Asia-Pacífico?
Los altos costos de adquisición y ciclo de vida, las regulaciones fragmentadas, la escasez de operadores certificados y la conectividad rural inconsistente pueden retrasar una adopción más amplia de drones agrícolas en toda la región.
Última actualización de la página el:



