
Taille et part du marché des drones agricoles en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
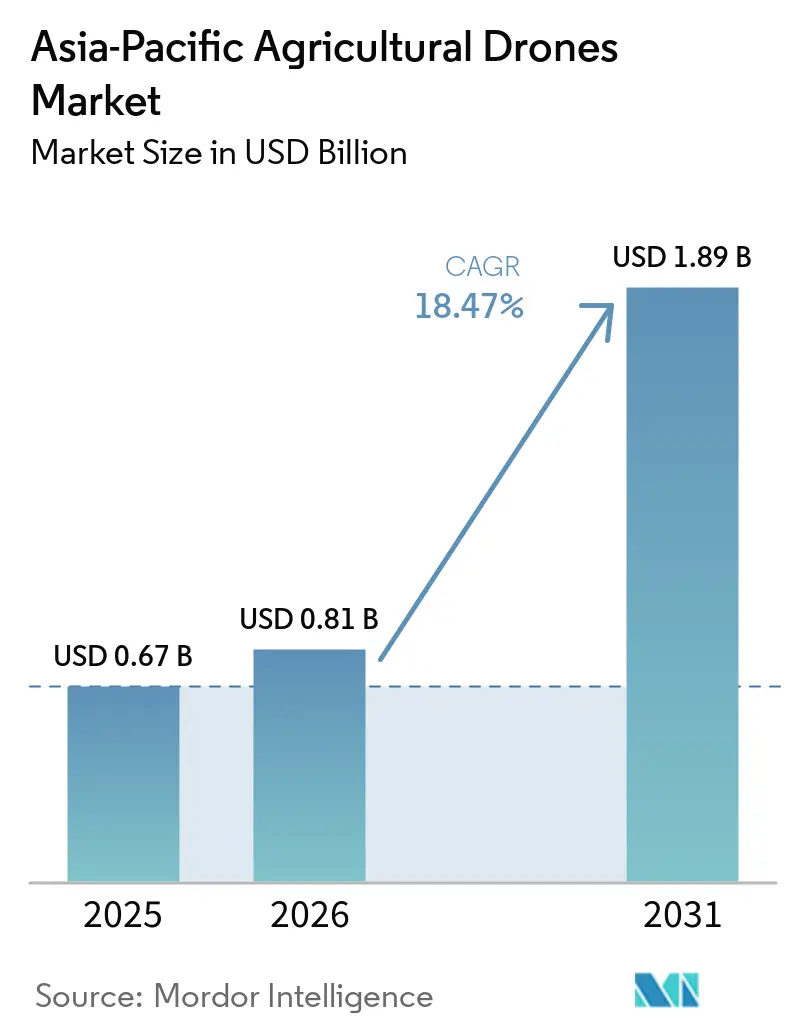
| Taille du marché de l'année de base (2025) | 0.67 Milliards de dollars |
| Taille du Marché (2026) | 0.81 Milliards de dollars |
| Taille du Marché (2031) | 1.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.47 % |
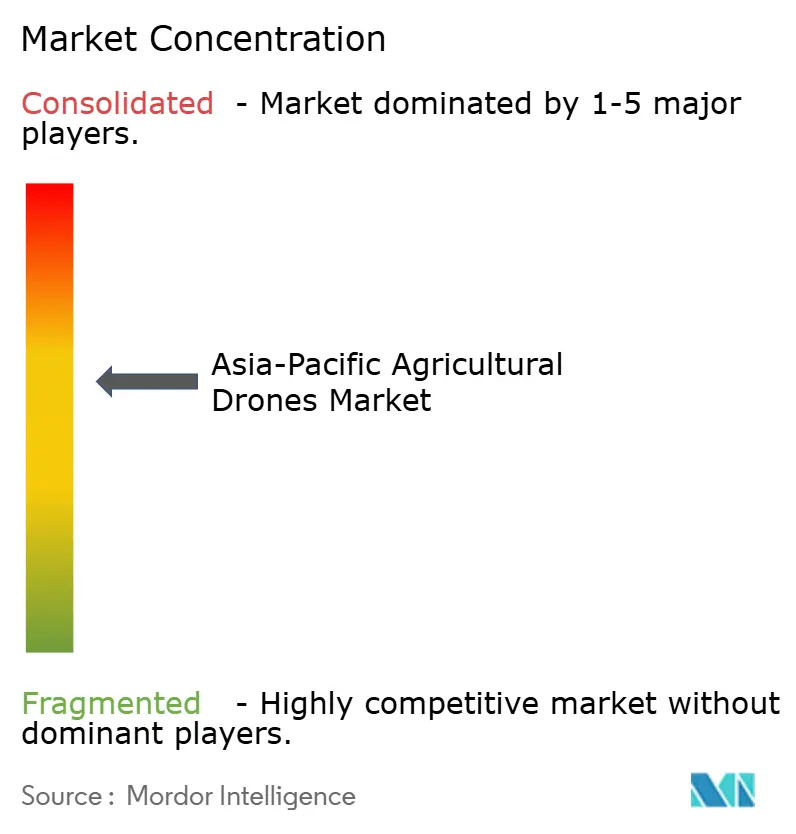
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des drones agricoles en Asie-Pacifique par Mordor Intelligence
Le marché des drones agricoles en Asie-Pacifique était évalué à 0,67 milliard USD en 2025 et devrait croître de 0,81 milliard USD en 2026 pour atteindre 1,89 milliard USD d'ici 2031, à un CAGR de 18,47% durant la période de prévision (2026 à 2031). Trois forces structurelles stimulent la croissance du marché des drones agricoles en Asie-Pacifique. Les programmes de subventions gouvernementales réduisent activement le coût d'adoption de la technologie, tandis qu'un déficit croissant de main-d'œuvre agricole au sein des populations rurales vieillissantes au Japon, en Corée du Sud et dans certaines parties de la Chine accroît le besoin d'automatisation. La prolifération rapide des plateformes de drones en tant que service soutient également l'adoption en répartissant les coûts matériels sur des milliers de petites parcelles agricoles fragmentées. Ces forces n'opèrent pas indépendamment. Les programmes de subventions dans la région sont fréquemment conçus pour favoriser l'adoption du modèle de service plutôt que les achats individuels de matériel, créant un cycle de demande résistant aux baisses des prix des matières premières.
Principaux enseignements du rapport
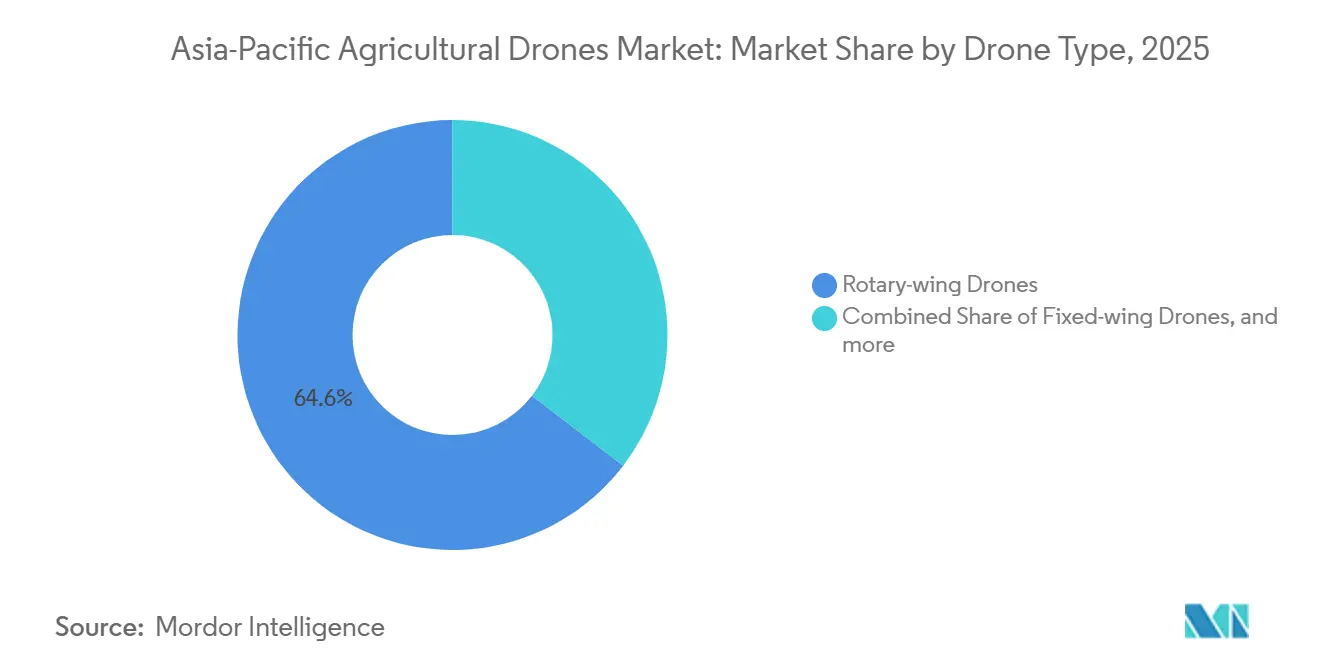
- Par type de drone, les drones à voilure tournante représentaient 64,6% de la part du marché des drones agricoles en Asie-Pacifique en 2025, tandis que les drones hybrides devraient être la catégorie à la croissance la plus rapide, enregistrant un CAGR de 21,0% de 2026 à 2031.
- Par composant, le matériel représentait 53,2% de la taille du marché des drones agricoles en Asie-Pacifique en 2025, tandis que les services devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 22,5% de 2026 à 2031.
- Par application, la pulvérisation de cultures représentait 46,8% du marché en 2025, tandis que la cartographie des champs et l'arpentage devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 21,5% de 2026 à 2031.
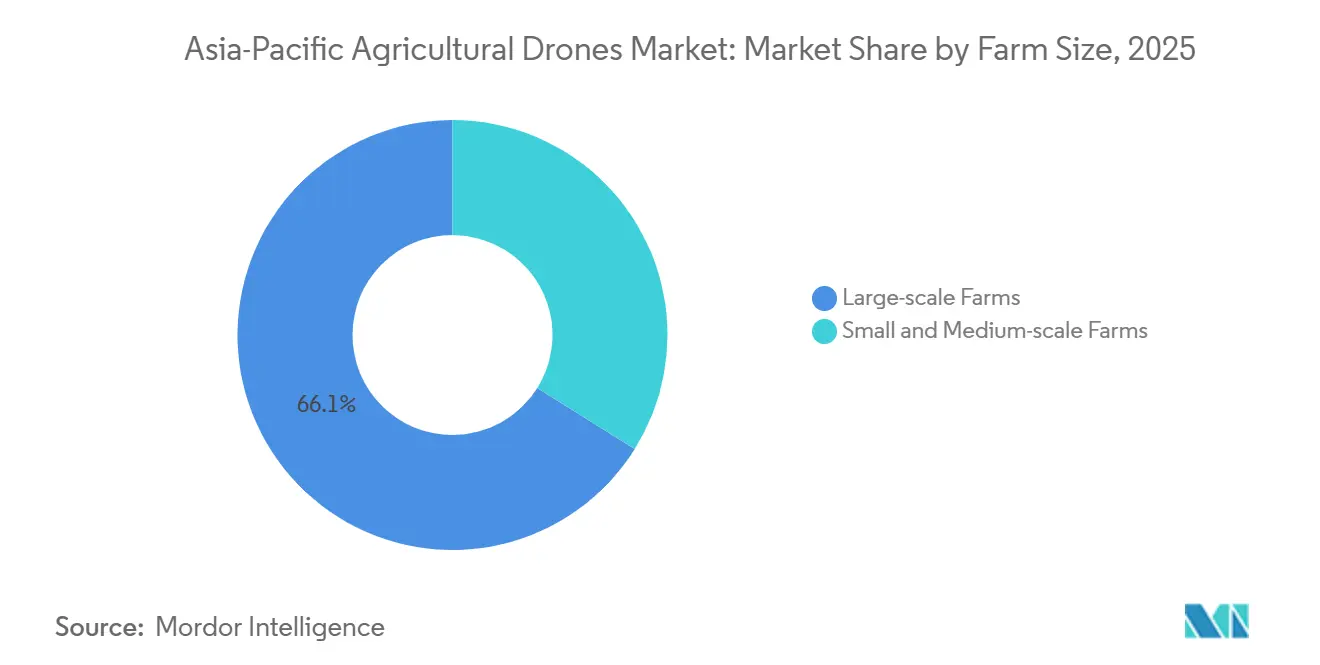
- Par taille d'exploitation, les grandes exploitations commerciales représentaient 66,1% du marché en 2025, tandis que les petites et moyennes exploitations devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 20,5% de 2026 à 2031.
- Par géographie, la Chine représentait 42,0% du marché en 2025, tandis que le Japon devrait être le pays à la croissance la plus rapide, enregistrant un CAGR de 20,0% de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des drones agricoles en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Subventions gouvernementales et programmes d'agriculture de précision | +3.6% | Chine, Inde, Japon, Corée du Sud, Philippines | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre agricole et automatisation des exploitations | +3.3% | Japon, Australie, Corée du Sud, Chine | Moyen terme (2-4 ans) |
| Expansion de la pulvérisation par drone et des modèles de drones en tant que service | +3.0% | Inde, Indonésie, Thaïlande, Vietnam, Philippines | Court terme (≤ 2 ans) |
| Hausse des coûts des intrants et demande d'application à taux variable | +2.8% | Inde, Chine, Australie, économies de plantation d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Opérations d'essaims localisées pour les petites exploitations et les exploitations fragmentées | +2.5% | Chine, Inde, Indonésie, Thaïlande, Vietnam | Long terme (≥ 4 ans) |
| Intégration des données de drones avec les systèmes de crédit agricole, d'assurance et de traçabilité | +2.0% | Inde, Chine, Australie et Asie du Sud-Est orientée vers l'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Subventions gouvernementales et programmes d'agriculture de précision
Les subventions gouvernementales réduisent le coût initial de déploiement des drones agricoles et raccourcissent le cycle d'adoption sur le marché des drones agricoles en Asie-Pacifique. La Chine a ajouté les drones de protection des plantes à son programme de subventions à la mise au rebut et au remplacement 2025 par le biais d'une directive conjointe publiée en février 2025. Le programme permettait aux opérateurs d'obtenir un soutien à l'achat renforcé lors de la mise hors service d'équipements agricoles plus anciens[1]Agence de presse Xinhua, « La Chine élargit son programme de subventions aux équipements agricoles », Xinhua, english.news.cn.. Le Jiangsu, le Sichuan, l'Anhui, le Yunnan et la Mongolie intérieure ont publié des programmes de mise en œuvre 2024 à 2026 qui ont étendu le soutien aux petits exploitants et aux coopératives. Ces programmes ont également fixé des exigences d'utilisation annuelles, liant les paiements de subventions aux opérations réelles de drones. Dans le cadre de la sous-mission sur la mécanisation agricole (SMAM), l'Inde accorde des subventions à l'achat de 40% à 100% aux organisations de producteurs agricoles et aux groupes d'entraide éligibles pour les machines et équipements agricoles, y compris les drones agricoles. Le Japon accorde des subventions pour l'agriculture intelligente pouvant couvrir jusqu'à 50% des coûts éligibles de drones et d'équipements de précision[2]Ministère de l'Agriculture, des Forêts et de la Pêche, « Agriculture intelligente », Ministère de l'Agriculture, des Forêts et de la Pêche, maff.go.jp. Les conditions de formation et d'exploitation peuvent également élargir le vivier d'opérateurs qualifiés, répondant à une contrainte de capacité distincte.
Pénuries de main-d'œuvre agricole et automatisation des exploitations
Les pénuries de main-d'œuvre soutiennent l'utilisation de systèmes aériens là où les travaux agricoles conventionnels deviennent difficiles à pourvoir. Le Japon comptait une main-d'œuvre agricole de 1,1 million de personnes en 2024, soit une réduction d'environ 18% par rapport à 2020, augmentant ainsi le besoin de technologies pour automatiser les tâches agricoles à forte intensité de main-d'œuvre[3]NTT Group, « Recherche sur l'agriculture intelligente », NTT Group, group.ntt.. NTT et l'Université d'Hokkaido ont lancé un projet conjoint en avril 2025 pour développer des fermes à jumeau numérique et des opérations multi-drones autonomes afin de réduire la dépendance au travail manuel en automatisant la surveillance des champs et d'autres tâches répétitives. Leur modèle de Centre d'opérations d'agriculture intelligente planifié vise un déploiement commercial d'ici 2030. Au Japon, OPTiM Corporation a couvert 26 000 hectares sur 110 000 champs dans 133 municipalités grâce à son service de pulvérisation ponctuelle en temps réel au cours de l'exercice fiscal 2024, avec plus de 94% de ses clients indiquant leur intention de renouveler pour l'exercice fiscal 2025, témoignant d'une demande soutenue pour les services de drones permettant d'économiser de la main-d'œuvre.
Expansion de la pulvérisation par drone et des modèles de drones en tant que service
L'adoption des drones agricoles dans la région se déplace de plus en plus des achats individuels d'équipements vers des modèles de pulvérisation externalisée et de services de drones, permettant à davantage d'agriculteurs d'accéder à la technologie sans le coût initial de propriété. Aonic Sdn. Bhd a obtenu un tour de table de série A de 10 millions USD en mars 2026 pour développer ses drones agricoles, logiciels et services agricoles fabriqués en Malaisie. La société a rapporté que les exploitations participantes ont enregistré une augmentation de 50% des revenus, une augmentation de 54% de la production et une réduction de 75% de la consommation d'eau pour la pulvérisation par rapport aux méthodes manuelles. Terra Drone Corporation a réalisé plus de 200 000 hectares de travaux de services agricoles, avec une activité atteignant 4 000 vols par jour au pic. La société a rapporté des réductions des coûts d'application des pesticides allant jusqu'à 30% pour les exploitations de riz et d'huile de palme en Indonésie. Le Département de l'agriculture des Philippines a lancé Drones4Rice début 2025, en collaboration avec PhilRice et l'Institut international de recherche sur le riz, pour standardiser les protocoles d'application par drone. Les contrats de service permettent aux agriculteurs d'évaluer les avantages sur plusieurs saisons avant d'acheter des équipements, en faisant une voie vers de futures ventes d'équipements ainsi que des revenus de services.
Hausse des coûts des intrants et demande d'application à taux variable
Des coûts d'intrants plus élevés rendent l'application ciblée plus pertinente pour les exploitations cherchant à réduire l'utilisation chimique évitable. Les drones agricoles peuvent appliquer des produits à des taux variables et éviter le traitement répété des bordures de champs. SZ DJI Technology Co., Ltd a rapporté que la pulvérisation ponctuelle de précision des zones infestées de mauvaises herbes peut réduire l'utilisation d'herbicides jusqu'à 35%. Ce cas d'usage est pertinent en Inde, en Chine, en Australie et dans les économies de plantation d'Asie du Sud-Est, où les opérateurs gèrent des conditions de cultures variables au sein d'une même exploitation. Les cartes de cultures et les flux de travail de prescription peuvent diriger la pulvérisation vers les emplacements présentant des besoins identifiés, augmentant la valeur des logiciels de cartographie et des services de données de terrain aux côtés de l'aéronef lui-même. Le résultat commercial dépend de données de terrain fiables et d'opérateurs capables de traduire ces données en un plan d'application utilisable. Le marché des drones agricoles en Asie-Pacifique bénéficie donc lorsque les services combinent l'observation des cultures avec l'application, plutôt que de les traiter comme des tâches séparées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition et de cycle de vie élevés pour les systèmes avancés | -3.5% | Ensemble de l'Asie-Pacifique, plus contraignant pour les petites exploitations | Moyen terme (2-4 ans) |
| Réglementations fragmentées en matière d'aviation, de pesticides et de données | -3.0% | Déploiements multi-pays en Asie-Pacifique, Thaïlande, Inde, Malaisie | Court terme (≤ 2 ans) |
| Pénurie de pilotes certifiés et de spécialistes des données agricoles | -2.5% | Inde, Asie du Sud-Est, Australie éloignée | Moyen terme (2-4 ans) |
| Connectivité rurale insuffisante et règles incohérentes sur la propriété des données | -1.8% | Inde, Indonésie, Philippines, Vietnam, Australie éloignée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et de cycle de vie élevés pour les systèmes avancés
Les systèmes avancés restent coûteux pour les exploitations qui ne peuvent pas répartir les coûts sur de grandes surfaces de pulvérisation ou plusieurs clients. Les exigences en capital comprennent les aéronefs, les batteries, les charges utiles et les équipements de soutien. Les opérateurs ont également besoin de personnel formé, de maintenance, d'accès aux logiciels et de pièces de rechange fiables tout au long de la durée de vie d'une flotte. Les petits exploitants ne peuvent souvent pas justifier ces coûts à partir d'un nombre limité d'applications saisonnières. La barrière des coûts est la plus restrictive là où les exploitations sont fragmentées et où chaque opération couvre une petite superficie. Les subventions et les modèles de service atténuent ce défi, mais ils n'éliminent pas les coûts du cycle de vie pour le prestataire. Les propriétaires de flottes ont encore besoin d'une demande récurrente suffisante pour maintenir l'utilisation des équipements et récupérer l'investissement initial. Ce frein explique pourquoi les réseaux de services sont particulièrement importants sur le marché des drones agricoles en Asie-Pacifique.
Réglementations fragmentées en matière d'aviation, de pesticides et de données
Les différences réglementaires créent des coûts supplémentaires et des délais de préparation plus longs pour les prestataires opérant au-delà des frontières nationales. L'Inde exige une certification de type pour chaque modèle de drone, un enregistrement via la plateforme Digital Sky et la conformité avec les zones de vol désignées. La Thaïlande a introduit des règles sur les drones agricoles en août 2025 qui exigeaient une notification préalable via le portail des systèmes d'aéronefs sans pilote et limitaient les opérations aux heures de clarté. La Malaisie a introduit un module de certificat de compétence à distance pour l'agriculture légère en 2025 pour les pilotes de drones agricoles. Les exigences en matière d'aviation doivent également s'aligner sur les approbations de pesticides et les règles de gouvernance des données. Un prestataire ne peut pas supposer qu'une procédure approuvée dans un pays peut être appliquée dans un autre. Cette complexité réglementaire favorise les entreprises qui ont déjà établi des équipes de conformité spécifiques à chaque pays et des partenariats locaux. Les prestataires plus petits peuvent faire face à un chemin plus lent et plus coûteux vers l'expansion régionale sur le marché des drones agricoles en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de drone : les drones à voilure tournante dominent, tandis que les drones hybrides enregistrent la croissance la plus rapide
Les drones à voilure tournante représentaient 64,6% de la part du type de drone en 2025, la plus grande part dans cette catégorie. Leur capacité de vol stationnaire soutient la pulvérisation à basse altitude sur les rizières, les champs de blé, les vergers et les exploitations maraîchères. Les opérateurs peuvent ajuster les taux d'application et éviter une pulvérisation excessive aux bordures des champs. Les plateformes à voilure fixe servent les grandes plantations, les propriétés à grande culture et les terrains difficiles, avec une endurance plus longue améliorant la couverture par charge. Les conceptions hybrides à décollage et atterrissage verticaux combinent l'endurance avec un déploiement flexible, réduisant le besoin d'aéronefs séparés pour la cartographie et la reconnaissance. Chaque plateforme doit satisfaire aux exigences nationales en matière d'aviation.
Les drones hybrides sont le type de drone à la croissance la plus rapide, avec un CAGR prévu de 21,0% de 2026 à 2031. Leur capacité de décollage et d'atterrissage verticaux, combinée à une plus longue endurance de vol, soutient un déploiement flexible pour la cartographie, la surveillance et d'autres applications agricoles où l'accès à une piste est limité. Les plateformes à voilure fixe continuent de soutenir la cartographie sur de plus grandes superficies terrestres, tandis que les drones à voilure tournante restent largement utilisés pour la pulvérisation et les opérations agricoles à basse altitude. La Chine exige des licences, tandis que l'Inde utilise des approbations par phases. Aeronext Inc. et MAZEX Co., Ltd ont formé une alliance en 2026 pour des opérations multi-drones autonomes au Japon. SZ DJI Technology Co., Ltd. a testé la pulvérisation AGRAS T50 et le levage aérien dans des vergers de durians thaïlandais en 2026. Ces développements soutiennent une adoption plus large des plateformes de drones polyvalentes dans diverses applications agricoles dans la région Asie-Pacifique.


Par composant : le matériel est en tête, tandis que les services enregistrent la croissance la plus rapide
Le matériel représentait 53,2% des revenus des composants en 2025. Les systèmes d'aéronefs restent à forte intensité de capital, et de nombreux prestataires de services possèdent des flottes. Le logiciel génère des revenus grâce à la planification de missions, aux analyses de précision et aux outils de gestion des champs, qui sont généralement regroupés avec les équipements et les contrats de service. Les fournisseurs de matériel bénéficient lorsque les systèmes sont liés à des plateformes de données. OPTiM a couvert 26 000 hectares sur 110 000 champs dans 133 municipalités au cours de l'exercice fiscal 2024, avec plus de 94% des clients indiquant leur intention de renouveler. Le matériel reste important même si les services représentent une part croissante des revenus.
Les services sont le composant à la croissance la plus rapide, avec un CAGR prévu de 22,5% de 2026 à 2031. La pulvérisation, la cartographie et la surveillance externalisées éliminent le besoin pour les exploitations d'acheter des aéronefs, rendant ce modèle adapté aux exploitations qui nécessitent des services occasionnels ou saisonniers. Les données de vol et les prescriptions peuvent rester dans l'environnement logiciel du prestataire, rendant les changements de système coûteux pour les clients. Les fournisseurs sans logiciel propriétaire peuvent avoir plus de difficultés à protéger leurs marges. Cela déplace la concurrence vers l'interopérabilité des données et l'intégration avec les plateformes de gestion agricole ou de crédit, ce qui peut renforcer la fidélisation des clients.
Par application : la pulvérisation de cultures est en tête, tandis que la cartographie des champs et l'arpentage enregistrent la croissance la plus rapide
La pulvérisation de cultures représentait 46,8% des revenus d'application en 2025, ce qui en fait le plus grand segment d'application sur le marché des drones agricoles en Asie-Pacifique. Elle offre aux opérateurs un moyen direct d'amliorer la précision et l'efficacité de l'application des pesticides et des engrais tout en réduisant les besoins en main-d'œuvre et le gaspillage des intrants. SZ DJI Technology Co., Ltd. a rapporté que la pulvérisation ponctuelle de précision peut réduire l'utilisation d'herbicides jusqu'à 35%. La surveillance des cultures et la surveillance des champs, la surveillance du bétail, la gestion de l'irrigation et l'analyse des sols et des champs ajoutent des flux de revenus spécialisés, la surveillance du bétail étant particulièrement pertinente pour les grandes exploitations australiennes et les applications d'agriculture de précision gagnant du terrain en Inde et en Chine. La cartographie des champs et l'arpentage élargissent encore la gamme des applications agricoles basées sur les drones dans la région.
La cartographie des champs et l'arpentage est l'application à la croissance la plus rapide, avec un CAGR prévu de 21,5% de 2026 à 2031. La cartographie évolue vers une surveillance continue de la santé des cultures et une évaluation de la variabilité des sols. L'analyse multispectrale peut informer les applications à taux variable et améliorer l'utilisation des intrants, tandis qu'une meilleure cartographie augmente la valeur de la pulvérisation en permettant aux opérateurs d'agir sur les conditions observées dans les champs. Drones4Rice a établi des protocoles pour l'application par drone de semences, d'engrais et de pesticides, positionnant les prestataires de services comme une couche formelle de distribution des intrants. La surveillance du bétail soutient les propriétés où l'inspection au sol de routine est difficile, notamment en Australie, tandis que la surveillance des cultures et la surveillance des champs, la gestion de l'irrigation et l'analyse des sols et des champs élargissent les applications des drones dans la région sans déplacer le leadership en termes de revenus de la pulvérisation de cultures.
Par taille d'exploitation : les grandes exploitations sont en tête, tandis que les petites et moyennes exploitations enregistrent la croissance la plus rapide
Les grandes exploitations détenaient 53,6% de la part de la taille d'exploitation en 2025. Leurs ressources en capital et leurs zones de pulvérisation contiguës soutiennent l'investissement dans les flottes, et ces exploitations utilisent souvent les drones dans le cadre de systèmes d'agriculture de précision plus larges. Les systèmes à haute charge utile sont économiques là où ils couvrent de vastes superficies, le AGRAS T70P de SZ DJI Technology Co., Ltd. transportant 70 kilogrammes de produits chimiques et de granulés. Les petites et moyennes exploitations ont plus de clients par nombre d'exploitations, bien que leur accès dépende de la disponibilité des services locaux.
Les petites et moyennes exploitations sont le segment de taille d'exploitation à la croissance la plus rapide, avec un CAGR prévu de 20,5% de 2026 à 2031. La croissance est soutenue par la disponibilité croissante des modèles de drones en tant que service, des opérations de flotte coordonnées et des services de drones agricoles subventionnés qui réduisent le besoin d'investissement direct en équipements. Une revue de 2025 publiée dans Frontiers in Plant Science a mis en évidence les drones et la télédétection comme des technologies importantes d'agriculture de précision pour la surveillance des cultures, les interventions ciblées et l'application à taux variable. La revue a noté que les systèmes basés sur les drones peuvent aider à réduire le gaspillage des intrants en permettant une application plus précise des pesticides et des engrais, tout en identifiant les coûts d'acquisition élevés et les compétences techniques limitées comme des obstacles à l'adoption par les petits exploitants. Ces résultats soutiennent le rôle des modèles basés sur les services pour améliorer l'accès aux drones agricoles pour les petites exploitations, bien qu'une prestation de services locaux fiable reste nécessaire pour une adoption plus large.
Analyse géographique
La Chine représentait 42,0% du marché des drones agricoles en Asie-Pacifique en 2025, ce qui en fait le plus grand marché au niveau national dans la région. Sa position reflète la capacité de fabrication, les subventions provinciales et les utilisations allant de la riziculture à la logistique de récolte en zone montagneuse. La Chine comptait environ 3,3 millions de drones enregistrés fin 2025, tandis que 415 500 certificats de pilote de drone valides ont été enregistrés en 2025. Sa structure de subventions 2024 à 2026 lie le soutien à des résultats vérifiés, une utilisation minimale et des opérateurs certifiés.
Le Japon est le pays à la croissance la plus rapide, avec un CAGR de 20,0% de 2026 à 2031. Ses perspectives en matière de main-d'œuvre rendent l'automatisation importante pour maintenir la productivité agricole. L'Australie continue de présenter des opportunités pour l'adoption des drones agricoles dans les grandes cultures, les vergers et la surveillance du bétail, tandis que l'Inde reste un marché important soutenu par le développement de son écosystème de drones agricoles.
Le reste de l'Asie-Pacifique présente également des opportunités pour l'adoption des drones agricoles grâce à des modèles basés sur les services et des applications en expansion. La filiale de Yanmar Holdings Co., Ltd., Yanmar Diesel Indonesia, et Terra Drone Corporation se sont associées en août 2025 pour combiner la distribution d'équipements avec des services de pulvérisation et de cartographie. XAG Co., Ltd et Chia Tai ont ouvert un centre de service en Thaïlande en mai 2025. Les Philippines et le Vietnam peuvent développer la demande de services avant de développer de grandes bases de drones appartenant aux exploitations, bien que les réglementations, la capacité de formation et la connectivité devraient influencer l'adoption.
Paysage concurrentiel
Le marché des drones agricoles en Asie-Pacifique est modérément concentré, avec SZ DJI Technology Co., Ltd., XAG Co., Ltd., Yamaha Motor Co., Ltd., Garuda Aerospace Pvt. Ltd. et Suzhou Eavision Robotic Technologies Co., Ltd. parmi les acteurs importants. SZ DJI Technology Co., Ltd a rapporté plus de 3 500 centres de service, 7 000 instructeurs certifiés et 600 000 drones agricoles déployés dans le monde en 2026. Elle a également rapporté des économies cumulées de 410 millions de tonnes d'eau et 51 millions de tonnes d'émissions de carbone. XAG Co., Ltd. a nommé Chia Tai comme son distributeur en Thaïlande en janvier 2025. Les entreprises ont ouvert un centre de service en mai 2025 et ont prévu une production localisée d'ici 2028.
Yamaha Motor Co., Ltd. détient une position spécialisée au Japon grâce à l'hélicoptère industriel sans pilote FAZER R. Garuda Aerospace Pvt Ltd, Marut Drones Pvt Ltd, IoTechWorld Avigation Pvt Ltd et General Aeronautics bénéficient de gammes de produits domestiques certifiées en Inde. Les exigences de certification de type créent une préférence pour les plateformes locales conformes. Terra Drone Corporation est en concurrence grâce à une profondeur opérationnelle locale et a réalisé plus de 200 000 hectares de travaux en Indonésie. Daedong a signé un accord d'approvisionnement avec SZ DJI Technology Co., Ltd. en juillet 2026 et prévoit d'utiliser 150 points de vente pour vendre plus de 1 000 unités par an en Corée du Sud.
Des opportunités subsistent dans la surveillance du bétail, la nutrition à taux variable et les logiciels reliant les données de terrain à la gestion agricole et au crédit rural. La profondeur des services et la certification locale peuvent aider les entreprises à être compétitives sans égaler l'échelle matérielle des leaders. Les partenariats de distribution peuvent raccourcir les délais de formation, de maintenance et de livraison des pièces. L'équilibre concurrentiel régional diffère donc selon les règles nationales et les capacités locales.
Leaders du secteur des drones agricoles en Asie-Pacifique
SZ DJI Technology Co., Ltd.
XAG Co., Ltd.
Yamaha Motor Co., Ltd.
Garuda Aerospace Limited
Suzhou Eavision Robotic Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Daedong Corporation a annoncé un partenariat officiel d'approvisionnement avec SZ DJI Technology Co., Ltd. pour distribuer les drones agricoles DJI AGRAS T25, T50 et T70P en Corée du Sud, ciblant plus de 1 000 unités par an via 150 concessionnaires et points de service.
- Février 2026 : Sumitomo Corporation et NTT e-Drone Technology ont lancé une collaboration commerciale pour élargir l'adoption des drones agricoles produits localement au Japon et ont commencé des recherches conjointes sur le marché au Vietnam.
- Août 2025 : Yanmar Diesel Indonesia et Terra Drone Corporation ont signé un accord de partenariat commercial pour les drones agricoles en Indonésie.


Périmètre du rapport sur le marché des drones agricoles en Asie-Pacifique
Les drones agricoles sont des véhicules aériens sans pilote utilisés dans les activités agricoles telles que la pulvérisation de cultures, la cartographie des champs, la surveillance des cultures et la surveillance du bétail pour améliorer la productivité agricole et l'efficacité des ressources.
Le rapport sur le marché des drones agricoles en Asie-Pacifique est segmenté par type de drone (drones à voilure fixe, drones à voilure tournante et drones hybrides), par composant (matériel, logiciel et services), par application (cartographie des champs et arpentage, pulvérisation de cultures, surveillance des cultures et surveillance des champs, surveillance du bétail, gestion de l'irrigation et analyse des sols et des champs), par taille d'exploitation (grandes exploitations et petites et moyennes exploitations) et par géographie (Chine, Inde, Japon, Australie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD)
| Drones à voilure fixe |
| Drones à voilure tournante |
| Drones hybrides |
| Matériel |
| Logiciel |
| Services |
| Cartographie des champs et arpentage |
| Pulvérisation de cultures |
| Surveillance des cultures et surveillance des champs |
| Surveillance du bétail |
| Gestion de l'irrigation |
| Analyse des sols et des champs |
| Grandes exploitations |
| Petites et moyennes exploitations |
| Chine |
| Inde |
| Japon |
| Australie |
| Reste de l'Asie-Pacifique |
| Par type de drone | Drones à voilure fixe |
| Drones à voilure tournante | |
| Drones hybrides | |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par application | Cartographie des champs et arpentage |
| Pulvérisation de cultures | |
| Surveillance des cultures et surveillance des champs | |
| Surveillance du bétail | |
| Gestion de l'irrigation | |
| Analyse des sols et des champs | |
| Par taille d'exploitation | Grandes exploitations |
| Petites et moyennes exploitations | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des drones agricoles en Asie-Pacifique ?
Le marché des drones agricoles en Asie-Pacifique est estimé à 0,81 milliard USD en 2026 et devrait atteindre 1,89 milliard USD d'ici 2031, avec un CAGR de 18,47% de 2026 à 2031.
Quel type de drone détient la plus grande part de revenus dans l'agriculture en Asie-Pacifique ?
Les drones à voilure tournante représentaient 64,6% des revenus par type de drone en 2025, ce qui en fait le plus grand segment de produits car ils soutiennent la pulvérisation à basse altitude et d'autres opérations agricoles.
Quelle application de drone agricole connaît la croissance la plus rapide en Asie-Pacifique ?
La cartographie des champs et l'arpentage est l'application à la croissance la plus rapide, avec un CAGR de 21,5% de 2026 à 2031, soutenue par une demande croissante de surveillance des cultures, d'évaluation des champs et d'applications d'agriculture de précision.
Quel pays est en tête des revenus des drones agricoles en Asie-Pacifique ?
La Chine représentait 42,0% des revenus régionaux en 2025, ce qui en fait le plus grand marché au niveau national, soutenu par la capacité de fabrication, les subventions et une large base d'applications agricoles.
Qu'est-ce qui limite l'utilisation plus large des drones agricoles en Asie-Pacifique ?
Les coûts d'acquisition et de cycle de vie élevés, les réglementations fragmentées, les pénuries d'opérateurs certifiés et la connectivité rurale incohérente peuvent retarder l'adoption plus large des drones agricoles dans la région.
Dernière mise à jour de la page le:



