
アジア太平洋農業用ドローン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.67 十億米ドル |
| 市場規模 (2026) | 0.81 十億米ドル |
| 市場規模 (2031) | 1.89 十億米ドル |
| Growth Rate (2026 - 2031) | 18.47 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋農業用ドローン市場分析
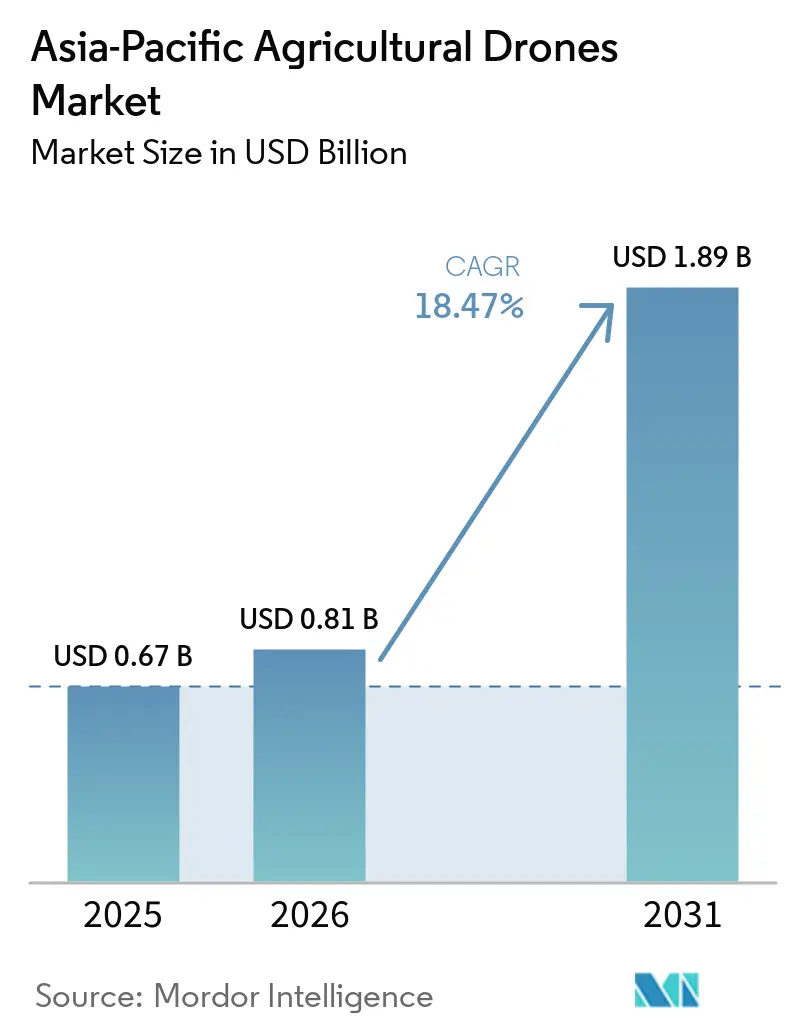
アジア太平洋農業用ドローン市場は2025年に0.67 ビリオン 米ドルと評価され、2026年の0.81 ビリオン 米ドルから2031年には1.89 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは18.47%です。アジア太平洋農業用ドローン市場の成長を牽引する3つの構造的な力があります。政府の補助金プログラムが技術導入コストを積極的に引き下げる一方、日本・韓国・中国の一部における農村人口の高齢化に伴う農業労働力不足の加速が自動化の必要性を高めています。また、ドローン・アズ・ア・サービスプラットフォームの急速な普及が、ハードウェアコストを数千の小規模・分散した農地に分散させることで導入を後押ししています。これらの力は独立して機能するものではありません。地域全体の補助金プログラムは、個人によるハードウェア購入よりもサービスモデルの導入を促進するよう設計されることが多く、商品価格の下落に対して耐性のある需要サイクルを生み出しています。
レポートの主要ポイント
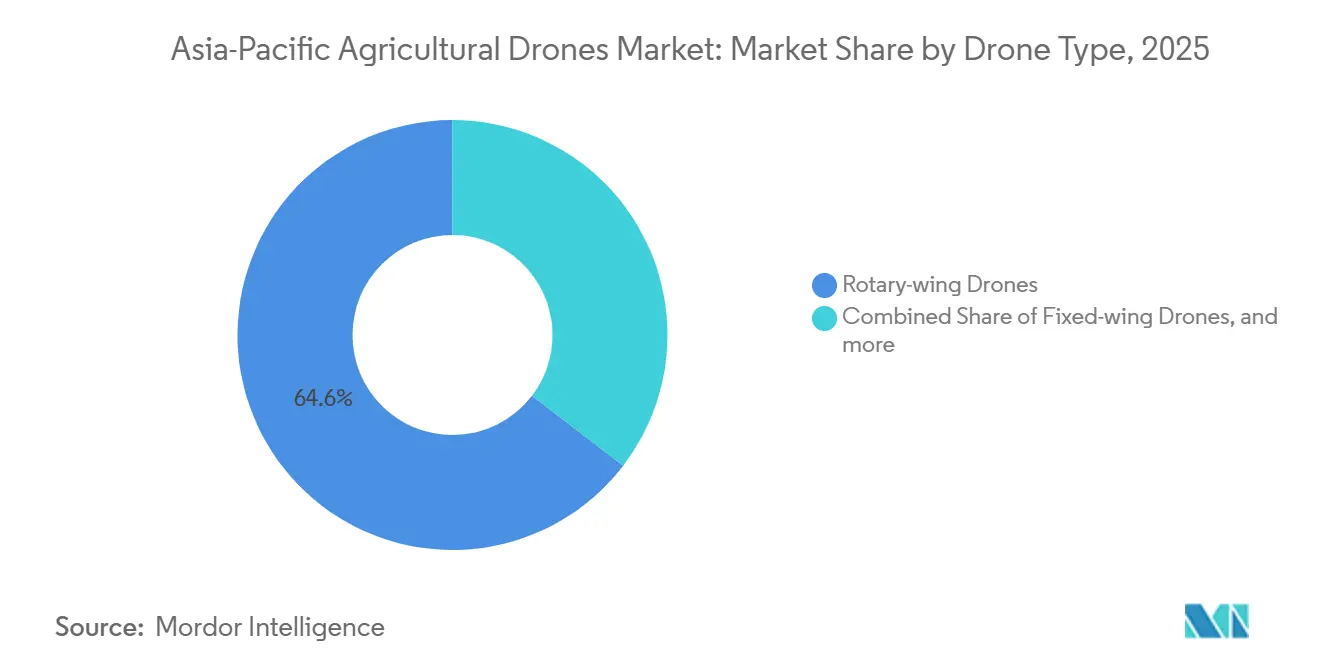
- ドローンタイプ別では、回転翼ドローンが2025年のアジア太平洋農業用ドローン市場シェアの64.6%を占め、ハイブリッドドローンは2026年から2031年にかけてCAGR 21.0%を記録し、最も成長の速いカテゴリーになると予測されています。
- コンポーネント別では、ハードウェアが2025年のアジア太平洋農業用ドローン市場規模の53.2%を占め、サービスは2026年から2031年にかけてCAGR 22.5%を記録し、最も成長の速いセグメントになると予測されています。
- 用途別では、農薬散布が2025年の市場の46.8%を占め、圃場マッピング・測量は2026年から2031年にかけてCAGR 21.5%を記録し、最も成長の速いセグメントになると予測されています。
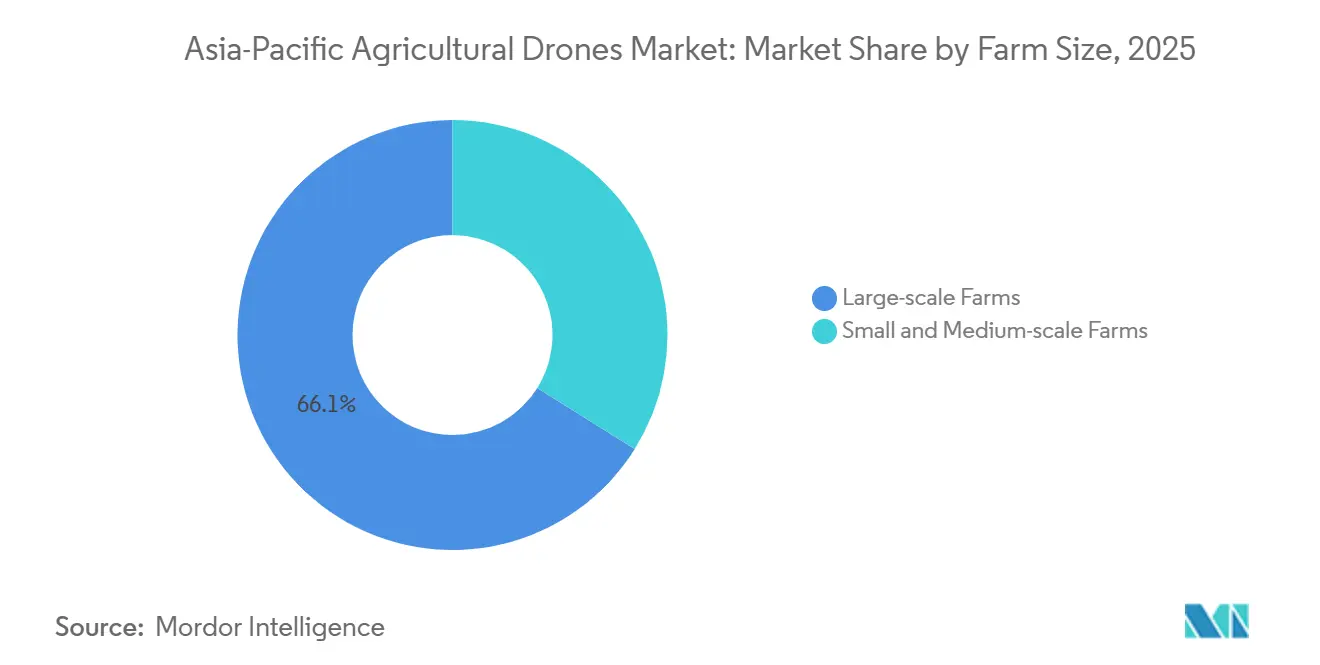
- 農場規模別では、大規模商業農場が2025年の市場の66.1%を占め、中小規模農場は2026年から2031年にかけてCAGR 20.5%を記録し、最も成長の速いセグメントになると予測されています。
- 地域別では、中国が2025年の市場の42.0%を占め、日本は2026年から2031年にかけてCAGR 20.0%を記録し、最も成長の速い国になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋農業用ドローン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府補助金と精密農業プログラム | +3.6% | 中国、インド、日本、韓国、 フィリピン | 短期(2年以内) |
| 農業労働力不足と農場の自動化 | +3.3% | 日本、オーストラリア、韓国、 中国 | 中期(2~4年) |
| ドローン散布およびドローン・アズ・ア・サービスモデルの拡大 | +3.0% | インド、インドネシア、タイ、 ベトナム、フィリピン | 短期(2年以内) |
| 投入コストの上昇と可変施用への需要 | +2.8% | インド、中国、オーストラリア、 東南アジアのプランテーション経済 | 中期(2~4年) |
| 小規模農家・分散農地向けの局所的スウォーム運用 | +2.5% | 中国、インド、インドネシア、 タイ、ベトナム | 長期(4年以上) |
| 場信用・保険・トレーサビリティシステムとのドローンデータ統合 | +2.0% | インド、中国、オーストラリア、輸出志向型 東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府補助金と精密農業プログラム
政府補助金は農業用ドローンの導入初期コストを引き下げ、アジア太平洋農業用ドローン市場全体での導入サイクルを短縮します。中国は2025年2月に共同指令を通じて、2025年の廃棄・代替補助金プログラムに植物保護ドローンを追加しました。このプログラムにより、事業者は古い農業機器を廃棄する際に購入支援の拡充を受けられるようになりました[1]新華社、「中国が農業機器補助金プログラムを拡大」、新華社、english.news.cn.。江蘇省、四川省、安徽省、雲南省、内モンゴル自治区は2024年から2026年の実施プログラムを発表し、小規模農家や協同組合への支援を拡大しました。これらのプログラムは年間使用要件も設定しており、補助金の支払いを際のドローン運用に連動させています。インドは農業機械化サブミッション(SMAM)のもと、農業機械・設備(農業用ドローンを含む)に対して、適格な農業者生産者組織および自助グループに対し40%から100%の購入補助金を提供しています。日本は、適格なドローンおよび精密機器コストの最大50%をカバーできるスマート農業補助金を提供しています[2]農林水産省、「スマート農業」、農林水産省、maff.go.jp。研修および運用条件も、資格を持つオペレーターの利用可能なプールを拡大し、別の能力上の制約に対処することができます。
農業労働力不足と農場の自動化
労働力不足は、従来の農作業の人員確保が困難になりつつある場所での空中システムの利用を後押ししています。日本の農業従事者数は2024年に110万人となり、2020年比で約18%減少しており、労働集約的な農業作業を自動化する技術の必要性が高まっています[3]NTTグループ、「スマート農業研究」、NTTグループ、group.ntt.。NTTと北海道大学は2025年4月、デジタルツイン農場と自律型マルチドローン運用を開発し、圃場モニタリングやその他の反復作業を自動化することで手作業への依存を低減する共同プロジェクトを開始しました。両者が計画するスマート農業オペレーションセンターモデルは、2030年までの商業展開を目標としています。日本では、OPTiM Corporationが2024年度に133市区町村の110,000圃場にわたる26,000ヘクタールをピンポイントタイムスプレイングサービスでカバーし、顧客の94%以上が2025年度の更新意向を示しており、省力化ドローンサービスへの持続的な需要が示されています。
ドローン散布およびドローン・アズ・ア・サービスモデルの拡大
地域全体での農業用ドローンの導入は、個人による機器購入から外部委託による散布・ドローンサービスモデルへとシフトが進んでおり、より多くの農家が所有コストの初期負担なしに技術にクセスできるようになっています。Aonic Sdn. Bhd.は2026年3月にシリーズAラウンドで1,000万 米ドルを調達し、マレーシア製農業用ドローン、ソフトウェア、農業サービスの拡大を図りました。同社は、参加農場で収入が50%増加、生産量が54%増加、散布における水使用量が手作業と比較して75%削減されたと報告しています。Terra Drone Corporationは20万ヘクタール以上の農業サービス業務を完了し、ピーク時には1日4,000フライトに達しました。同社はインドのコメおよびパーム油農場において農薬散布コストが最大30%削減されたと報告しています。フィリピン農業省は2025年初頭、PhilRiceおよび国際稲研究所との協力のもとDrones4Riceを導入し、ドローン散布プロトコルの標準化を図りました。サービス契約により、農家は機器を購入する前に複数のシーズンにわたってメリットを評価できるため、将来の機器販売への道筋となるとともに、サービス収益にもつながります。
投入コストの上昇と可変施用への需要
投入コストの上昇により、不必要な農薬使用を削減しようとする農場にとって、ターゲットを絞った施用がより重要になっています。農業用ドローンは可変レートで製品を散布し、圃場の端での重複処理を回避できます。SZ DJI Technology Co., Ltd.は、雑草パッチへの精密スポット散布により除草剤使用量を最大35%削減できると報告しています。このユースケースは、インド、中国、オーストラリア、および東南アジアのプランテーション経済において、同一農場内で異なる作物状況を管理するオペレーターに関連性があります。作物マップと処方ワークフローにより、特定されたニーズのある場所への散布を誘導でき、航空機自体と並んでマッピングソフトウェアおよび圃場データサービスの価値を高めます。商業的な成果は、信頼性の高い圃場データと、そのデータを実用的な施用計画に変換できるオペレーターに依存します。したがって、アジア太平洋農業用ドローン市場は、作物観察と施用を別々のタスクとして扱うのではなく、サービスとして組み合わせることで恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なシステムの高い取得ストとライフサイクルコスト | -3.5% | アジア太平洋全域、特に小規模農家 にとって最も制約が大きい | 中期(2~4年) |
| 航空、農薬、データ規制の断片化 | -3.0% | アジア太平洋多国間 展開、タイ、インド、マレーシア | 短期(2年以内) |
| 認定パイロットおよび農業データスペシャリストの不足 | -2.5% | インド、東南アジア、オーストラリア の遠隔地 | 中期(2~4年) |
| 農村部の通信インフラの不均一さとデータ所有権ルールの不一致 | -1.8% | インド、インドネシア、フィリピン、 ベトナム、オーストラリアの遠隔地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なシステムの高い取得コストとライフサイクルコスト
高度なシステムは、大規模な散布エリアや複数のクライアントにコストを分散できない農場にとって依然として高価です。資本要件には、機体、バッテリー、ペイロード、および支援機器が含まれます。オペレーターはまた、フリートの耐用年数にわたって、訓練を受けた人員、メンテナンス、ソフトウェアアクセス、および信頼性の高い交換部品を必要とします。小規模農家は、限られた季節的な散布回数かこれらのコストを正当化できないことが多いです。コスト障壁は、農場が分散しており、各作業が小さな面積をカバーする場合に最も制約が大きくなります。補助金とサービスモデルはこの課題を軽減しますが、プロバイダーのライフサイクルコストを排除するものではありません。フリートオーナーは、機器の稼働率を維持し初期投資を回収するために、十分な継続的需要を必要とします。この抑制要因は、アジア太平洋農業用ドローン市場においてサービスネットワークが特に重要である理由を説明しています。
航空、農薬、データ規制の断片化
規制の違いにより、国境を越えて事業を展開するプロバイダーには追加コストと長い準備期間が生じます。インドは各ドローンモデルの型式認証、デジタルスカイプラットフォームを通じた登録、および指定飛行区域への準拠を要求しています。タイは2025年8月に農業用ドローン規則を導入し、無人航空機システムポータルを通じた事前通知を義務付け、運用を昼間に限定しました。マレーシアは2025年に農業用ドローンパイロット向けのリモート農業軽量適格証明書モジュールを導入しました。航空要件は農薬承認およびデータガバナンス規則とも整合させる必要があります。プロバイダーは、ある国で承認された手順が別の国でも適用できると想定することはできません。この規制の複雑さは、すでに国別のコンプライアンスチームと現地パートナーシップを確立している企業に有利に働きます。小規模プロバイダーは、アジア太平洋農業用ドローン市場における地域展開においてより遅く、コストのかかる道を歩む可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ドローンタイプ別:回転翼ドローンが優位、ハイブリッドドローンが最速成長を記録
回転翼ドローンは2025年のドローンタイプシェアの64.6%を占め、このカテゴリーで最大のシェアを持ちます。ホバリング能力により、水田、小麦、果樹園、野菜農場での低高度散布が可能です。オペレーターは施用量を調整し、圃場の端での過剰散布を回避できます。固定翼プラットフォームは大規模プランテーション、広大な農地、困難な地形に対応し、長い航続時間により1回の充電あたりのカバレッジが向上ます。ハイブリッド垂直離着陸設計は航続時間と柔軟な展開を組み合わせ、マッピングと偵察に別々の機体を必要とする必要性を低減します。各プラットフォームは国の航空要件を満たす必要があります。
ハイブリッドドローンは最も成長の速いドローンタイプであり、2026年から2031年にかけてCAGR 21.0%が予測されています。垂直離着陸能力と長い飛行航続時間を組み合わせることで、滑走路へのアクセスが限られる場所でのマッピング、監視、その他の農業用途への柔軟な展開が可能になります。固定翼プラットフォームは引き続き大規模な土地のマッピングを支援し、回転翼ドローンは散布および低高度農業作業に広く使用され続けています。Aeronext Inc.とMAZEX Co., Ltd.は2026年に日本での自律型マルチドローン運用に向けた提携を結びました。SZ DJI Technology Co., Ltd.は2026年にタイのドリアン果樹園でAGRAS T50の散布および空中リフティングをテストしました。これらの動向は、アジア太平洋地域の多様な農業用途にわたる多目的ドローンプラットフォームのより広い採用を後押ししています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:ハードウェアが優位、サービスが最速成長を記録
ハードウェアは2025年のコンポーネント収益の53.2%を占めました。航空機システムは依然として資本集約的であり、多くのサービスプロバイダーがフリートを所有しています。ソフトウェアはミッションプランニング、精密分析、圃場管理ツールを通じて収益を生み出しており、通常は機器およびサービス契約にバンドルされています。ハードウェアサプライヤーは、システムがデータプラットフォームに連携されている場合に恩恵を受けます。OPTiMは2024年度133市区町村の110,000圃場にわたる26,000ヘクタールをカバーし、顧客の94%以上が更新意向を示しました。サービスが収益の増加するシェアを占める中でも、ハードウェアは引き続き重要です。
サービスは最も成長の速いコンポーネントであり、2026年から2031年にかけてCAGR 22.5%が予測されています。外部委託による散布、マッピング、モニタリングにより、農場は機体を購入する必要がなくなり、このモデルは散発的または季節的なサービスを必要とする農場に適しています。飛行データと処方はプロバイダーのソフトウェア環境内に留まることができ、システム変更を顧客にとってコストのかかるものにします。独自ソフトウェアを持たないベンダーはマージンの保護が難しくなる可能性があります。これにより、競争はデータの相互運用性と農場管理・信用プラットフォームとの統合へとシフトし、顧客維持を強化できます。
用途別:農薬散布が優位、圃場マッピング・測量が最速成長を記録
農薬散布は2025年の用途別収益の46.8%を占め、アジア太平洋農業用ドローン市場で最大の用途セグメントとなっています。オペレーターに農薬・肥料散布の精度と効率を向上させる直接的な手段を提供しながら、労働要件と投入廃棄物を削減します。SZ DJI Technology Co., Ltd.は、精密スポット散布により除草剤使用量を最大35%削減できると報告しています。作物モニタリング・圃場監視、家畜モニタリング、灌漑管理、土壌・圃場分析が専門的な収益源を追加しており、家畜モニタリングはオーストラリアの大規模牧場運営に特に関連性があり、精密農業アプリケーションはインドと中国で普及が進んでいます。圃場マッピング・測量は地域全体でドローンベースの農業用途の範囲をさらに拡大しています。
圃場マッピング・測量は最も成長の速い用途であり、2026年から2031年にかけてCAGR 21.5%が予測されています。マッピングは継続的な作物健康モニタリングと土壌変動性評価へと移行しています。マルチスペクトル分析は可変施用に情報を提供し、投入物使用を改善できる一方、より良いマッピングは観察された圃場条件に基づいてオペレーターが行動できるようにすることで散布の価値を高めます。Drones4Riceは種子、肥料、農薬のドローン散布プロトコルを確立し、サービスプロバイダーを正式な投入物流通層として位置付けました。家畜モニタリングは、特にオーストラリアにおいて定期的な地上検査が困難な農場を支援し、作物モニタリング・圃場監視、灌漑管理、土壌・圃場分析が農薬散布の収益リーダーシップを置き換えることなく地域全体でドローン用途を広げています。
農場規模別:大規模農場が優位、中小規模農場が最速成長を記録
大規模農場は2025年の農場規模シェアの53.6%を占めました。その資本リソースと連続した散布エリアがフリート投資を支援しており、これらの農場はしばしばより広範な精密農業システムの一部としてドローンを使用しています。高ペイロードシステムは広大なエリアをカバーする場合に経済的であり、SZ DJI Technology Co., Ltd.のAGRAS T70Pは70キログラムの農薬と粒剤を搭載できます。中小規模農場は農場数では顧客数が多いですが、そのアクセスは地域のサービス提供状況に依存します。
中小規模農場は最も成長の速い農場規模セグメントであり、2026年から2031年にかけてCAGR 20.5%が予測されています。成長は、ドローン・アズ・ア・サービスモデルの利用可能性の向上、協調的なフリート運用、および直接的な機器投資の必要性を低減する補助付き農業用ドローンサービスによって支援されています。Frontiers in Plant Scienceに掲載された2025年のレビューは、ドローンとリモートセンシングを作物モニタリング、ターゲットを絞った介入、可変施用のための重要な精密農業技術として強調しました。このレビューは、ドローンベースのシステムが農薬・肥料のより精密な施用を可能にすることで投入廃棄物の削減に役立てる一方、高い取得コストと限られた技術スキルが小規模農家の採用における障壁であることも指摘しました。これらの知見は、小規模農場の農業用ドローンへのアクセス改善におけるサービスベースモデルの役割を支持していますが、より広い採用には信頼性の高い地域サービス提供が引き続き必要です。
地域分析
中国は2025年のアジア太平洋農業用ドローン市場の42.0%を占め、地域最大の国別市場となっています。その地位は製造能力、省レベルの補助金、水田農業から山岳地帯の収穫物流に至る用途を反映しています。中国は2025年末までに約330万機の登録ドローンを保有し、2025年には415,500件の有効なドローンパイロット証明書が記録されました。2024年から2026年の補助金構造は、検証された成果、最低使用量、および認定オペレーターに支援を連動させています。
日本は最も成長の速い国であり、2026年から2031年にかけてCAGR 20.0%が予測されています。その労働力の見通しは、農場の生産性を維持するために自動化を重要なものにしています。オーストラリアは広大な農地、果樹園、家畜モニタリングにわたる農業用ドローン導入の機会を引き続き提供しており、インドは農業用ドローンエコシステムの発展に支えられた重要な市場でありけています。
アジア太平洋のその他の地域も、サービスベースモデルと拡大する用途を通じて農業用ドローン導入の機会を提供しています。Yanmar Holdings Co., Ltd.の子会社であるYanmar Diesel IndonesiaとTerra Drone Corporationは2025年8月に機器流通と散布・マッピングサービスを組み合わせるパートナーシップを締結しました。XAG Co., Ltd.とChia Taiは2025年5月にタイにサービスセンターを開設しました。フィリピンとベトナムは農場所有ドローンの大規模な普及前にサービス需要を構築できますが、規制、研修能力、および通信インフラが導入に影響を与えると予想されます。
競合環境
アジア太平洋農業用ドローン市場は中程度の集中度を示しており、SZ DJI Technology Co., Ltd.、XAG Co., Ltd.、Yamaha Motor Co., Ltd.、Garuda Aerospace Pvt. Ltd.、Suzhou Eavision Robotic Technologies Co., Ltd.が主要プレイヤーとして挙げられます。SZ DJI Technology Co., Ltd.は2026年に3,500以上のサービスセンター、7,000人の認定インストラクター、世界で60万機の農業用ドローンを展開したと報告しました。また、累計で4億1,000万トンの水と5,100万トンの炭素排出量の減を報告しました。XAG Co., Ltd.は2025年1月にChia Taiをタイの販売代理店として指名しました。両社は2025年5月にサービスセンターを開設し、2028年までの現地生産を計画しています。
Yamaha Motor Co., Ltd.はFAZER R産業用無人ヘリコプターを通じて日本で専門的な地位を占めています。Garuda Aerospace Pvt Ltd、Marut Drones Pvt Ltd、IoTechWorld Avigation Pvt Ltd、General Aeronauticsはインドで認定された国内製品ラインから恩恵を受けています。型式認証要件は準拠した現地プラットフォームへの選好を生み出します。Terra Drone Corporationは現地での運用の深さを通じて競争し、インドネシアで20万ヘクタール以上の業務を完了しています。Daedongは2026年7月にSZ DJI Technology Co., Ltd.との供給契約を締結し、150の販売店を通じて韓国で年間1,000台以上を販売する計画です。
家畜モニタリング、可変施用栄養管理、および圃場データを農場管理・農村信用と結びつけるソフトウェアに機会が残っています。サービスの深さと現地認証は、主要なハードウェア規模に匹敵することなく企業が競争するのに役立ちます。流通パートナーシップは研修、メンテナンス、部品配送のタイムラインを短縮できます。したがって、地域の競争バランスは国の規制と現地の能力によって異なります。
アジア太平洋農業用ドローン産業のリーダー企業
SZ DJI Technology Co., Ltd.
XAG Co., Ltd.
Yamaha Motor Co., Ltd.
Garuda Aerospace Limited
Suzhou Eavision Robotic Technologies Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Daedong Corporationは、SZ DJI Technology Co., Ltd.との公式供給パートナーシップを発表し、DJI AGRAS T25、T50、T70P農業用ドローンを韓国全土に流通させ、150の販売店・サービス拠点を通じて年間1,000台以上を目標としています。
- 2026年2月:住友商事とNTT e-Drone Technologyは、日本での国内製農業用ドローンの普及拡大に向けたマーケティング協力を開始し、ベトナムでの共同市場調査を開始しました。
- 2025年8月:Yanmar Diesel IndonesiaとTerra Drone Corporationは、インドネシアにおける農業用ドローンの販売パートナーシップ契約を締結しました。


アジア太平洋農業用ドローン市場レポートの調査範囲
農業用ドローンは、農場の生産性と資源効率を向上させるために、農薬散布、圃場マッピング、作物モニタリング、家畜モニタリングなどの農業活動に使用される無人航空機です。
アジア太平洋農業用ドローン市場レポートは、ドローンタイプ別(固定翼ドローン、回転翼ドローン、ハイブリッドドローン)、コンポーネント別(ハードウェア、ソフトウェア、サービス)、用途別(圃場マッピング・測量、農薬散布、作物モニタリング・圃場監視、家畜モニタリング、灌漑管理、土壌・圃場分析)、農場規模別(大規模農場および中小規模農場)、地域別(中国、インド、日本、オーストラリア、アジア太平洋のその他の地域)にセグメン化されています。市場予測は金額ベース(米ドル)で提供されます。
| 固定翼ドローン |
| 回転翼ドローン |
| ハイブリッドドローン |
| ハードウェア |
| ソフトウェア |
| サービス |
| 圃場マッピング・測量 |
| 農薬散布 |
| 作物モニタリング・圃場監視 |
| 家畜モニタリング |
| 灌漑管理 |
| 土壌・圃場分析 |
| 大規模農場 |
| 中小規模農場 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| アジア太平洋のその他の地域 |
| ドローンタイプ別 | 固定翼ドローン |
| 回転翼ドローン | |
| ハイブリッドドローン | |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 用途別 | 圃場マッピング・測量 |
| 農薬散布 | |
| 作物モニタリング・圃場監視 | |
| 家畜モニタリング | |
| 灌漑管理 | |
| 土壌・圃場分析 | |
| 農場規模別 | 大規模農場 |
| 中小規模農場 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋のその他の地域 |


レポートで回答される主要な質問
アジア太平洋農業用ドローン市場の規模はどのくらいですか?
アジア太平洋農業用ドローン市場は2026年に0.81 ビリオン 米ドルと推定され、2031年までに1.89 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 18.47%で成長します。
アジア太平洋農業においてどのドローンタイプが最大の収益シェアを持ちすか?
回転翼ドローンは2025年のドローンタイプ別収益の64.6%を占め、低高度散布やその他の農業作業を支援することから最大の製品セグメントとなっています。
アジア太平洋で最も成長の速い農業用ドローンの用途はどれですか?
圃場マッピング・測量は最も成長の速い用途であり、2026年から2031年にかけてCAGR 21.5%が予測されており、作物モニタリング、圃場評価、精密農業アプリケーションへの需要増加に支えられています。
アジア太平洋で農業用ドローン収益をリードしている国はどこですか?
中国は2025年の地域収益の42.0%を占め、製造能力、補助金、幅広い農業用途の基盤に支えられた最大の国別市場となっています。
アジア太平洋全域での農業用ドローンのより広い普及を制限しているものは何ですか?
高い取得コストとライフサイクルコスト、断片化した規制、認定オペレーターの不足、および農村部の通信インフラの不均一さが、地域全体での農業用ドローンのより広い採用を遅らせる可能性があります。
最終更新日:



