
Tamanho e Participação do Mercado de Serviços 5G da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 44.27 Bilhões de dólares |
| Tamanho do Mercado (2026) | 59.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 102.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.70 % |
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços 5G da Ásia-Pacífico por Mordor Intelligence
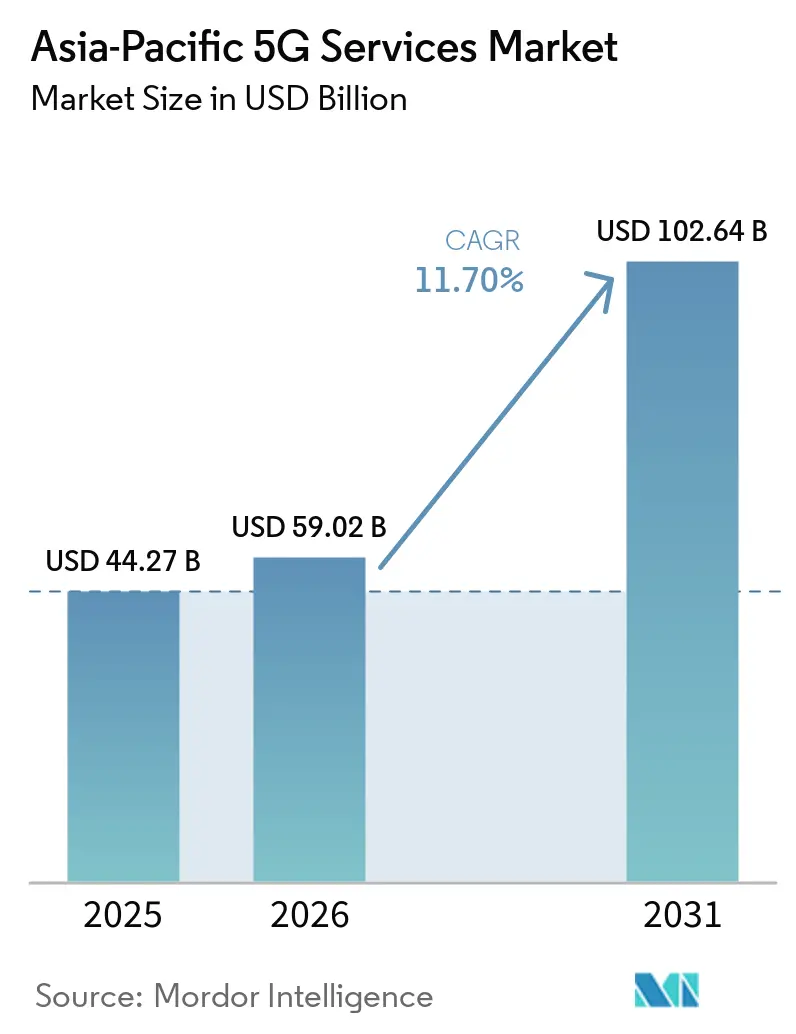
O tamanho do Mercado de Serviços 5G da Ásia-Pacífico deve crescer de 44,27 bilhões de USD em 2025 para 59,02 bilhões de USD em 2026 e tem previsão de atingir 102,64 bilhões de USD até 2031 a um CAGR de 11,70% no período de 2026 a 2031.
O mercado de serviços 5G da Ásia-Pacífico está sendo moldado por operadoras que migram de redes Não Autônomas para núcleos Autônomos, capazes de suportar serviços de menor latência e conexões empresariais mais personalizadas. O crescimento do tráfego móvel está aumentando a necessidade de capacidade adicional, particularmente na China e na Índia, enquanto a alta demanda urbana está elevando o valor do espectro de banda média e de ondas milimétricas. As operadoras também estão direcionando investimentos para redes de rádio habilitadas por IA e computação de borda, o que pode gerar receitas além dos planos de dados ao consumidor. Essa mudança é importante porque planos ilimitados ao consumidor podem aumentar o tráfego enquanto limitam a receita por unidade de dados, aumentando a necessidade de acesso sem fio fixo, serviços empresariais gerenciados e pacotes de aplicações. O mercado de serviços 5G da Ásia-Pacífico também enfrenta disponibilidade desigual de espectro, barreiras de acessibilidade de dispositivos e maiores custos de energia por site, o que pode ampliar a lacuna entre redes mais avançadas e mercados emergentes.
Principais Conclusões do Relatório
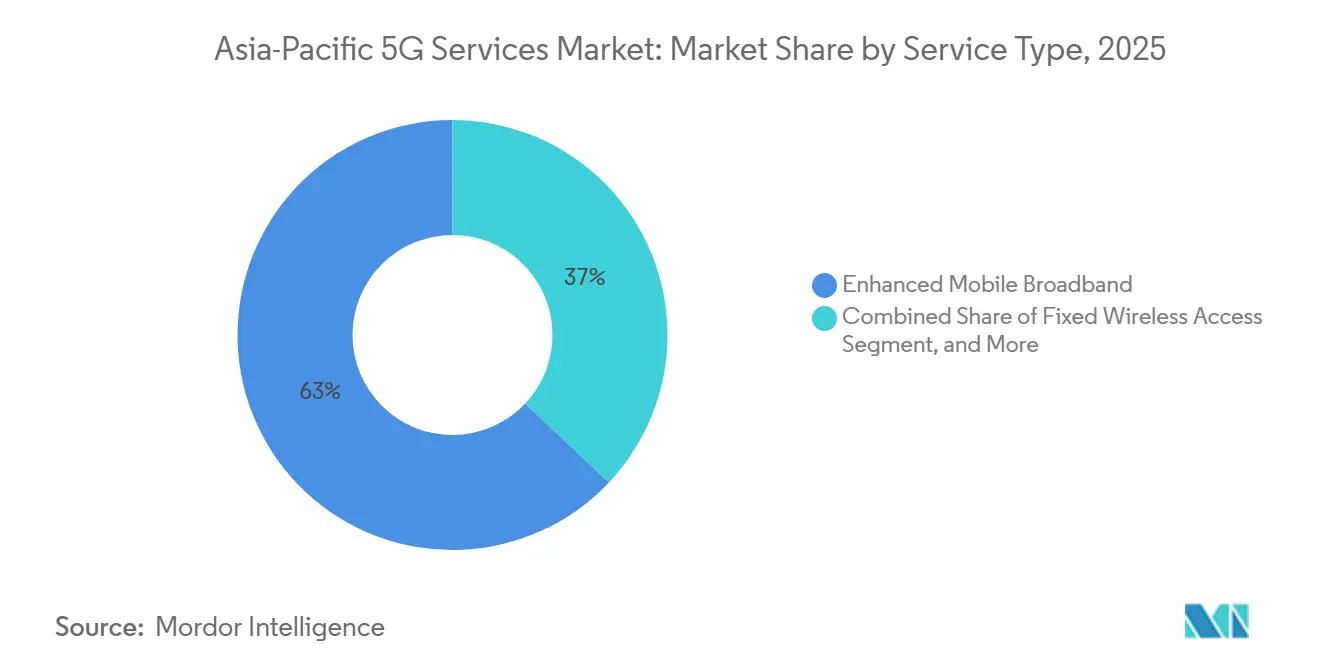
- Por tipo de serviço, a banda larga móvel aprimorada detinha 62,97% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025, enquanto as comunicações massivas do tipo máquina têm projeção de expansão a um CAGR de 12,18% até 2031.
- Por arquitetura de rede, o 5G Não Autônomo detinha 66,31% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025, enquanto o 5G Autônomo tem projeção de expansão a um CAGR de 12,52% até 2031.
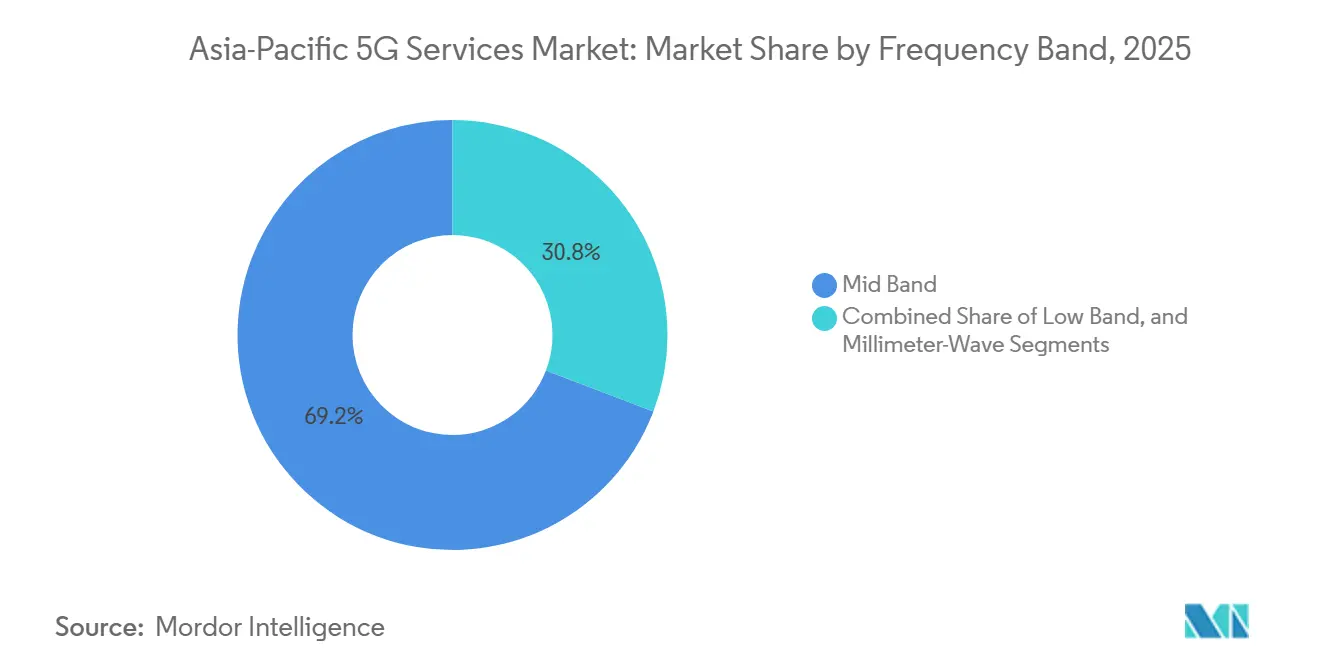
- Por banda de frequência, a banda média representou 69,21% do tamanho do mercado de serviços 5G da Ásia-Pacífico em 2025, enquanto as ondas milimétricas têm projeção de expansão a um CAGR de 12,36% até 2031.
- Por indústria do usuário final, TI e telecomunicações detinham 29,63% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025, enquanto manufatura, energia e serviços públicos têm projeção de expansão a um CAGR de 13,04% até 2031.
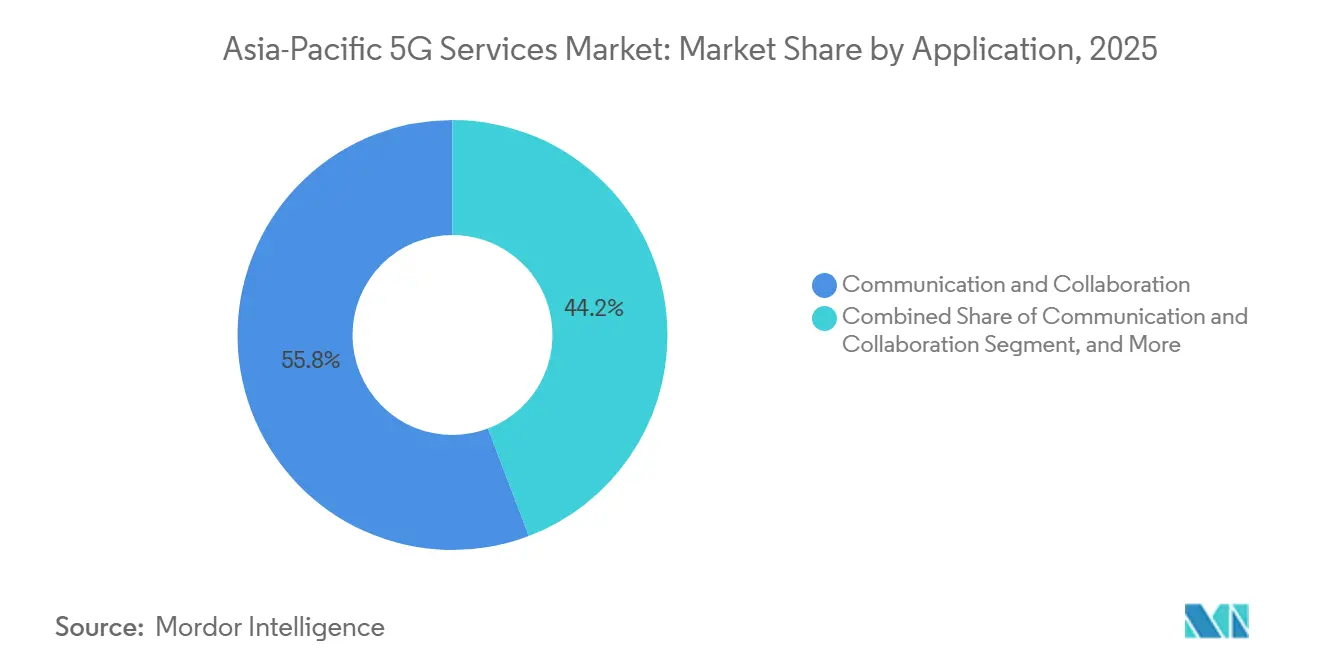
- Por aplicação, comunicação e colaboração detinham 55,78% do tamanho do mercado de serviços 5G da Ásia-Pacífico em 2025, enquanto a Indústria 4.0 tem projeção de expansão a um CAGR de 12,97% até 2031.
- Por geografia, a China representou 51,12% da receita regional em 2025, enquanto a Índia tem projeção de expansão a um CAGR de 12,07% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços 5G da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Tráfego de Dados Móveis | +2.1% | Global, concentrado no Nordeste Asiático e no Sul da Ásia, incluindo China e Índia | Curto prazo (≤ 2 anos) |
| Demanda por IA-RAN e Computação de Borda em Nuvem | +1.9% | Japão, Coreia do Sul e China, com expansão para Indonésia e Índia | Médio prazo (2 a 4 anos) |
| Demanda do Consumidor por Banda Larga Móvel Aprimorada | +1.7% | China e Índia, com expansão para Malásia, Vietnã e Tailândia | Curto prazo (≤ 2 anos) |
| Casos de Uso de Transformação Digital Empresarial | +1.4% | China, Coreia do Sul, Singapura e Austrália, com expansão para Índia e Indonésia | Médio prazo (2 a 4 anos) |
| Iniciativas Governamentais de Liberação de Espectro | +1.1% | Indonésia, Índia, Vietnã e Filipinas | Curto prazo (≤ 2 anos) |
| Harmonização de 3,5 GHz Transfronteiriça e Lacunas de Roaming | +0.8% | Sudeste Asiático, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Explosão do Tráfego de Dados Móveis Reformula a Economia de Capacidade das Redes
O 5G transportou 48% do tráfego global de dados móveis no final de 2025, em comparação com 34% no final de 2024, e sua participação tem previsão de atingir 85% até 2031. O Nordeste Asiático registrou tráfego médio mensal de 23 GB por smartphone ativo em 2025, com previsão de uso de 45 GB até 2031. O Sudeste Asiático e a Oceania registraram 21 GB por smartphone ativo em 2025, com previsão de uso de 40 GB até 2031. O tráfego de rede, incluindo o acesso sem fio fixo, aumentou 22% em relação ao ano anterior no primeiro trimestre de 2026, liderado pela Índia e pelo Nordeste Asiático. A demanda está concentrada em determinados horários e locais, de modo que as operadoras precisam de maior densidade de capacidade e melhor gestão de tráfego, em vez de expansão uniforme da rede. O mercado de serviços 5G da Ásia-Pacífico, portanto, se beneficia de gastos sustentados em infraestrutura, mesmo enquanto as operadoras buscam formas de menor custo para lidar com a demanda de pico.
IA-RAN e Cargas de Trabalho de Computação de Borda em Nuvem Impulsionam uma Nova Camada de Receita para as Operadoras
A IA-RAN pode utilizar os recursos computacionais das estações base para cargas de trabalho de IA e pode oferecer às operadoras uma fonte de receita além da precificação tradicional de dados. KT Corporation e Samsung Electronics validaram a otimização de IA-RAN na rede 5G comercial da KT em dezembro de 2025, utilizando configurações de IA em nível de usuário para reduzir interrupções de serviço. A SoftBank disponibilizou comercialmente sua plataforma AITRAS em 2026, permitindo cargas de trabalho industriais de borda de terceiros em recursos de GPU nas estações base. O Ministério da Ciência e TIC da Coreia do Sul selecionou consórcios liderados pela SK Telecom e pela KT para um projeto piloto de Rede Hiper-IA de KRW 16 bilhões, equivalente a 11,4 milhões de USD, em julho de 2026. A Nokia e a Indosat Ooredoo Hutchison assinaram um acordo plurianual em junho de 2026 para modernizar a rede de rádio 5G da Indonésia e desenvolver serviços de IA-RAN, com testes de campo planejados para o final de 2026. Esses projetos demonstram que o mercado de serviços 5G da Ásia-Pacífico está cada vez mais vinculado à computação empresarial e às aplicações industriais.
A Alta Demanda do Consumidor por Banda Larga Móvel Aprimorada Pressiona os Modelos Legados de ARPU
A banda larga móvel aprimorada continua sendo a principal base de receita ao consumidor para o mercado de serviços 5G da Ásia-Pacífico. A Índia enviou mais de 90% de smartphones habilitados para 5G em 2025, enquanto o tráfego mensal de dados 5G cresceu 70% em relação ao ano anterior, atingindo 12,9 exabytes. A Reliance Jio tinha 285 milhões de assinantes True5G em junho de 2026, e seus usuários 5G geraram 1,5 vez mais tráfego de dados do que os clientes 4G. O Jio AirFiber atingiu 13 milhões de assinantes no exercício fiscal de 2026, demonstrando o papel do acesso sem fio fixo na ampliação do valor da capacidade 5G. Singapura concluiu sua transição nacional para o 5G Autônomo em 2026, tornando o fatiamento de rede, a Voz sobre Nova Rádio e a menor latência recursos competitivos mais relevantes. As operadoras precisarão conectar esses recursos de rede a serviços pelos quais os clientes estejam dispostos a pagar, em vez de depender apenas de maiores franquias de dados.
Casos de Uso de Transformação Digital Empresarial Aceleram a Diversificação de Receitas B2B
As redes 5G privadas estão ganhando força nos setores de manufatura, logística, energia e saúde. Uma pesquisa da GSMA Foundry realizada em dezembro de 2025 constatou que 67% dos líderes hospitalares em 7 mercados da Ásia-Pacífico esperavam aumentar os investimentos em 5G. Eficiência operacional, atendimento virtual e monitoramento de pacientes foram os principais casos de uso identificados na pesquisa. A Indosat Ooredoo Hutchison implantou redes privadas 4G e 5G em campos de petróleo, minas, fábricas e locais de logística indonésios, alcançando cobertura de 99 a 100% e reduzindo o tempo de inatividade em quase 30%. Os clientes empresariais exigem cada vez mais compromissos de nível de serviço e conformidade de segurança sob normas como IEC 62443 e ISO/IEC 27001. Isso desloca a concorrência para provedores capazes de combinar conectividade, serviços gerenciados e suporte operacional específico do setor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implantação e Longos Horizontes de Retorno | -1.8% | Global, mais agudo no Sudeste Asiático e na Índia rural | Curto prazo (≤ 2 anos) |
| Baixa Disponibilidade de Dispositivos 5G | -1.5% | Indonésia, Filipinas, Vietnã e Bangladesh | Curto prazo (≤ 2 anos) |
| Política de Espectro Fragmentada no Sudeste Asiático | -1.3% | Indonésia e Tailândia, com implicações mais amplas para a ASEAN | Médio prazo (2 a 4 anos) |
| Restrições da Rede Elétrica e Custos de Energia por Site | -1.1% | Sul da Ásia e Sudeste Asiático, com expansão para cidades secundárias na China e na Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implantação e Longos Horizontes de Retorno Restringem o Adensamento de Redes
As implantações densas de 5G requerem rádios integrados a antenas, equipamentos de banda base, fronthaul óptico e software, o que pode estender os custos de propriedade ao longo de um ciclo de vida de 7 anos. Os rádios integrados a antenas representam 45 a 55% do custo dos materiais de um site denso. A China Mobile gastou RMB 150,9 bilhões, equivalente a 20,8 bilhões de USD, em despesas de capital no exercício fiscal de 2025 e planeja RMB 136,6 bilhões, equivalente a 18,8 bilhões de USD, em 2026, à medida que direciona mais gastos para infraestrutura de computação e IA.[1]China Mobile Limited, "Resultados Anuais de 2025", Relações com Investidores da China Mobile, chinamobileltd.com. A transição de núcleos Não Autônomos para Autônomos pode atrasar ainda mais os retornos, pois as operadoras precisam investir antes que todos os recursos empresariais se tornem comercialmente disponíveis. A Coreia do Sul exigiu que as estações base 5G se conectassem a equipamentos de núcleo Autônomo até 2026 e ofereceu taxas mais baixas de realocação de espectro LTE para implantações internas de 5G qualificadas. O mercado de serviços 5G da Ásia-Pacífico dependerá de as operadoras alinharem os investimentos a contratos que reconheçam o valor de um serviço confiável e de baixa latência.
A Baixa Disponibilidade de Dispositivos 5G Atrasa a Aceleração de Receitas em Mercados Emergentes
A acessibilidade dos dispositivos pode limitar a adoção do 5G mesmo onde a cobertura de rede está disponível. A penetração do 5G na Indonésia era de 2% em 2025, após seu lançamento em 2021, refletindo a barreira de custo enfrentada por muitos consumidores. O 5G representou 35% dos envios de smartphones indonésios no segundo trimestre de 2025, apoiado por dispositivos de menor preço, mas os ciclos de atualização mais amplos permanecem sensíveis aos orçamentos domésticos. Os envios de smartphones no Sudeste Asiático caíram 9% em relação ao ano anterior no primeiro trimestre de 2026, atrasando a demanda por substituição em mercados sensíveis a preços. Isso pode enfraquecer os retornos de curto prazo sobre os investimentos em espectro e rede na Indonésia, nas Filipinas, no Vietnã e no Camboja. As operadoras podem precisar de financiamento de aparelhos e ofertas direcionadas de dispositivos, juntamente com a expansão da rede, para melhorar a adoção e a receita de serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Banda Larga Móvel Aprimorada Mantém a Base de Receitas Enquanto o mMTC Ganha Uso Industrial
A banda larga móvel aprimorada detinha 62,97% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025. Sua posição reflete uma grande base de assinantes consumidores na China e na Índia, onde o 5G é utilizado para vídeo, jogos, comunicações e dados móveis em geral. A China Mobile reportou 642 milhões de clientes de rede 5G em 2025. O acesso sem fio fixo está estendendo esse modelo orientado ao consumidor para residências e pequenas empresas. Mais de 50% dos envios de equipamentos de instalações do cliente de acesso sem fio fixo na China e no restante da Ásia-Pacífico eram dispositivos 5G em dezembro de 2025. O Jio AirFiber atingiu 13 milhões de residências no exercício fiscal de 2026, adicionando um caso de uso prático de banda larga para a capacidade 5G. As comunicações de ultra-baixa latência e alta confiabilidade permanecem menores, mas são relevantes para controle industrial e usos críticos de segurança. As implantações de fábricas indonésias da Indosat documentaram ciclos de controle operacional abaixo de 30 milissegundos.
As comunicações massivas do tipo máquina têm projeção de expansão a um CAGR de 12,18% até 2031. O serviço suporta grandes números de dispositivos conectados em fábricas, locais de logística e operações agrícolas. Os dispositivos de Capacidade Reduzida podem suportar conexões IoT de menor complexidade sem os custos ou necessidades de energia dos dispositivos 5G de classe smartphone completa. Isso os torna relevantes onde redes legadas de baixa potência têm servido sensores básicos. O tamanho do mercado de serviços 5G da Ásia-Pacífico para mMTC dependerá de uma adoção mais ampla de redes privadas e ecossistemas de dispositivos. O fatiamento de rede também é importante porque pode reservar características de serviço para uma aplicação empresarial específica. As operadoras que utilizam núcleos Autônomos estão em melhor posição para oferecer esses recursos do que as operadoras ainda dependentes de sistemas de núcleo legados. O 3GPP Release 17 e o Release 18 definem os principais requisitos de RedCap e 5G Avançado que orientam a certificação de dispositivos e redes. Esses padrões podem reduzir as barreiras de interoperabilidade à medida que as implantações industriais escalam.


Por Arquitetura de Rede: O Não Autônomo Lidera Hoje Enquanto a Migração para o Autônomo se Expande
O 5G Não Autônomo detinha 66,31% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025. A arquitetura permite que as operadoras utilizem os investimentos existentes em núcleo 4G enquanto implantam cobertura de rádio 5G. Isso reduziu o custo inicial e acelerou os lançamentos iniciais ao consumidor em toda a região. No entanto, ela não fornece todas as capacidades necessárias para fatias de rede dedicadas e alguns serviços empresariais de baixa latência. A China registrou uma participação de amostra de 80,9% no 5G Autônomo no quarto trimestre de 2025, enquanto a Índia registrou uma participação de 49,2%. A arquitetura totalmente Autônoma da Reliance Jio em todo o país sustenta o resultado mais elevado da Índia. Singapura concluiu sua transição nacional para o Autônomo em 2026. Esses mercados mostram como a arquitetura está se tornando um diferenciador comercial, e não apenas uma escolha técnica.
O 5G Autônomo tem projeção de expansão a um CAGR de 12,52% de 2026 a 2031. Seis dos dez principais países do mundo em alcance de 5G Autônomo estavam na Ásia-Pacífico em 2025. A NTT DOCOMO e a NEC lançaram o primeiro núcleo 5G comercial do Japão na AWS em março de 2026.[2]NTT DOCOMO, "DOCOMO e NEC Lançam o Primeiro Núcleo 5G Comercial do Japão na AWS", NTT DOCOMO, docomo.ne.jp. A implantação utilizou IA para automatizar o design e a construção da rede núcleo, reduzindo o tempo de construção em 80%. SK Telecom, KT Corporation e LG Uplus pretendem lançar serviços Autônomos em todo o país até dezembro de 2026. Sua migração pode melhorar a disponibilidade de acordos de nível de serviço empresarial e camadas de rede diferenciadas. O mercado de serviços 5G da Ásia-Pacífico tem um forte incentivo para migrar para sistemas Autônomos, pois eles permitem pacotes de serviços mais distintos. O ônus do investimento permanece significativo, especialmente onde a precificação ao consumidor ainda não refletiu a capacidade adicional.
Por Banda de Frequência: A Banda Média Oferece Cobertura e Capacidade Enquanto as Ondas Milimétricas Atendem Sites Densos
A banda média representou 69,21% do tamanho do mercado de serviços 5G da Ásia-Pacífico em 2025. A faixa de 3,5 GHz oferece um equilíbrio entre cobertura utilizável e capacidade, o que explica seu papel central na China, Índia, Japão, Coreia do Sul e Austrália. É especialmente útil para serviços urbanos de ampla área, onde as operadoras precisam de mais capacidade do que a banda baixa pode fornecer. A grande rede da China e a rápida expansão da Índia tornaram a banda média a principal camada de capacidade regional. A banda média também suporta uma cobertura populacional mais ampla do que as implantações de ondas milimétricas. O mercado de serviços 5G da Ásia-Pacífico utiliza esse espectro para atender tanto ao tráfego do consumidor quanto a muitas implantações empresariais iniciais. O acesso limitado da Indonésia ao espectro de 3,5 GHz liberado restringe capacidade comparável. Isso destaca como a política de espectro pode moldar a qualidade do serviço e os retornos sobre investimento em mercados vizinhos.
As ondas milimétricas têm projeção de expansão a um CAGR de 12,36% até 2031. As operadoras do Japão, incluindo NTT DOCOMO, KDDI, SoftBank e Rakuten Mobile, possuem implantações comerciais em 28 GHz. A Coreia do Sul também licenciou espectro de 28 GHz para aplicações empresariais e em locais específicos. A NTT DOCOMO implantou comercialmente o Processador RAN 6672 da Ericsson em julho de 2026. O processador entregou 4 vezes a eficiência de capacidade anterior e reduziu o consumo de energia em mais de 50%. A banda baixa permanece importante para cobertura rural, incluindo a implantação Autônoma de 700 MHz em todo o país da Reliance Jio. A Indonésia finalizou as alocações de espectro de 700 MHz e 2,6 GHz em julho de 2026, enquanto seu plano nacional designou 24,25 a 27,5 GHz para 5G e IMT de alta capacidade. Essa combinação suporta o desenvolvimento gradual de camadas de capacidade adequadas a diferentes densidades populacionais.
Por Indústria do Usuário Final: TI e Telecomunicações Lidera Enquanto Manufatura, Energia e Serviços Públicos Aceleram
TI e telecomunicações detinham 29,63% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025. O segmento inclui conectividade gerenciada, comunicações empresariais e serviços que suportam as próprias plataformas das operadoras. Sua liderança reflete o papel fundamental da infraestrutura de telecomunicações na economia digital mais ampla da região. Muitas implantações empresariais começam com conectividade e gestão de rede antes de avançar para aplicações industriais especializadas. O segmento também se beneficia da demanda por acesso móvel seguro e ferramentas de trabalho conectadas à nuvem. O mercado de serviços 5G da Ásia-Pacífico continua a depender dessa ampla base de receitas de conectividade empresarial. Organizações governamentais, de defesa, educação e do setor público fornecem demanda estável adicional por meio de programas nacionais de infraestrutura digital. Varejo, mídia, comércio eletrônico, serviços bancários, financeiros, seguros e RegTech estão desenvolvendo casos de uso em torno de transações, experiência do cliente e operações digitais.
Manufatura, energia e serviços públicos têm projeção de expansão a um CAGR de 13,04% de 2026 a 2031. As redes industriais podem suportar automação, gêmeos digitais, manutenção preditiva e conectividade de máquinas. A rede privada da Indosat opera em campos de petróleo e sites industriais indonésios, reduzindo o tempo de inatividade em quase 30%. A Bharti Airtel implantou sua primeira fábrica inteligente privada 5G na Índia em 2025. Os programas sul-coreanos também estão testando robótica com suporte de IA para soldagem, pintura e manutenção. A saúde é outro setor em desenvolvimento, apoiado pelo 5G privado para atendimento virtual e aplicações clínicas remotas. Os usos automotivos e de transporte incluem testes de veículo para tudo no Japão e na Coreia do Sul. Essas implantações requerem cobertura confiável, controles de segurança e termos comerciais que reconheçam o valor operacional.
Por Aplicação: Comunicação e Colaboração Lidera Enquanto a Indústria 4.0 Amplia a Demanda
Comunicação e colaboração detinham 55,78% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025. Voz aprimorada, videoconferência e ferramentas de produtividade no local de trabalho continuam sendo usos centrais do serviço 5G. Essa participação reflete o foco inicial no consumidor e nos negócios das implantações regionais. Essas aplicações podem utilizar ampla cobertura e maior capacidade móvel sem exigir todos os recursos avançados do Autônomo. Sua grande base instalada continuará a suportar a receita das operadoras durante o período de previsão. O mercado de serviços 5G da Ásia-Pacífico também atende a cidades inteligentes e serviços públicos por meio de sensores conectados para gestão de tráfego, energia e água. O rastreamento de ativos está se desenvolvendo por meio de dispositivos RedCap que não precisam de capacidade total de nível smartphone. Segurança pública e comunicações de missão crítica são oportunidades especializadas na Austrália, Coreia do Sul e Japão.
A Indústria 4.0 tem projeção de expansão a um CAGR de 12,97% até 2031. Ela combina o 5G com gêmeos digitais, inspeção de qualidade baseada em IA e robôs móveis autônomos. A China tem mais de 64.000 redes privadas empresariais, suportando sua grande base industrial. A saúde inteligente e os veículos conectados também precisam de conectividade confiável de baixa latência, especialmente para dados e controle sensíveis ao tempo. A NTT DOCOMO e a NTT demonstraram análise de vídeo de IA de baixa latência usando computação em rede em março de 2026. Esses serviços requerem uma relação mais estreita entre o design da rede, o processamento em nuvem e o desempenho das aplicações. Redes Autônomas e capacidades de ultra-baixa latência e alta confiabilidade podem melhorar sua viabilidade comercial. O mercado de serviços 5G da Ásia-Pacífico será cada vez mais moldado pela capacidade das operadoras de transformar essas capacidades técnicas em serviços repetíveis e específicos por setor.
Análise Geográfica
A China detinha 51,12% da participação do mercado de serviços 5G da Ásia-Pacífico em 2025. O país tinha 2,77 milhões de estações base 5G no final de 2025 e 2,94 milhões no primeiro semestre de 2026. A China Mobile reportou 1,011 bilhão de clientes móveis e 687 milhões de clientes de rede 5G no primeiro semestre de 2026. Também reportou 1,511 bilhão de conexões de cartão IoT, o que suporta aplicações industriais e de logística. O investimento em rede de IA cresceu 85,2%, atingindo RMB 3,7 bilhões, equivalente a 511 milhões de USD, no primeiro semestre de 2026, enquanto o investimento em rede de comunicações caiu 9,8%. O Japão registrou 45% de adoção de 5G em 2025 e tem previsão de atingir 92% até 2030. Suas implantações Autônomas e de ondas milimétricas o tornam um cenário importante para serviços de IA-RAN e computação de borda.
A Coreia do Sul registrou 36% de adoção de 5G em 2025 e tem previsão de atingir 86% até 2030. A SK Telecom tinha 17,49 milhões de assinantes 5G no final de 2025.[3]SK Telecom, "Infográfico de Resultados Anuais de 2025 da SK Telecom", SK Telecom, news.sktelecom.com. As principais operadoras do país planejam lançamentos de serviços Autônomos em todo o país até dezembro de 2026. O projeto piloto de Rede Hiper-IA vincula essa transição à robótica industrial e às operações de rede habilitadas por IA. A Índia é a geografia de crescimento mais rápido, com o tamanho do mercado de serviços 5G da Ásia-Pacífico na Índia com projeção de expansão a um CAGR de 12,07% até 2031. Os 285 milhões de assinantes True5G da Jio em junho de 2026 representavam a maior base para uma operadora de um único país fora da China. A migração Autônoma da Bharti Airtel em 22 círculos de serviço e as novas plataformas de chipset de menor custo estão melhorando o ecossistema para uma adoção mais ampla.
A Austrália atingiu 95% de cobertura populacional 5G, com a Telstra atualizando quase 1.200 sites com capacidade 5G Avançado e construindo mais de 150 sites no exercício fiscal de 2026. A Telstra e o Google fizeram parceria em junho de 2026 para expandir a infraestrutura digital por meio da rede de fibra Aura da Telstra. Singapura concluiu sua transição nacional para o 5G Autônomo em 2026. A Indonésia finalizou as alocações de espectro de 700 MHz e 2,6 GHz em julho de 2026, mas o uso de satélite de 3,5 GHz continua sendo uma restrição para serviços de maior capacidade. O modelo de rede dupla da Malásia ganhou apoio com o acordo de atacado de RM 2,4 bilhões, equivalente a 545 milhões de USD, de 3 anos da Telekom Malaysia com a U Mobile. O Vietnã manteve a Ericsson e a Nokia para seu núcleo 5G e selecionou a Huawei e a ZTE para contratos de antenas. O Paquistão lançou serviços 5G comerciais após seu leilão de espectro de março de 2026, ampliando a presença ativa de 5G na região.
Cenário Competitivo
O mercado de serviços 5G da Ásia-Pacífico inclui operadoras móveis, fornecedores de equipamentos de rede, provedores de rede núcleo e empresas de semicondutores. China Mobile, Reliance Jio Infocomm, China Telecom, Bharti Airtel e SK Telecom têm escala operacional substancial em toda a região. Huawei, Ericsson, Nokia, ZTE e Samsung Electronics são os principais fornecedores de equipamentos. A Huawei tem uma posição forte na China e mantém implantações de rádio e núcleo em vários mercados do Sudeste Asiático. A Ericsson e a Nokia têm posições mais fortes em Singapura, Austrália e outros mercados sensíveis à segurança. O acordo da Nokia de junho de 2026 com a Indosat expandiu seu papel na modernização da rede da Indonésia. O acordo da Ericsson de março de 2026 com a Dialog Axiata apoiou a implantação de uma rede de rádio 5G no Sri Lanka.[4]Ericsson, "Ericsson Assina Acordo com a Dialog Axiata para Implantar RAN 5G", Ericsson, telecomramblings.com. A seleção de fornecedores, portanto, difere por país e é influenciada pela política local, infraestrutura existente e requisitos empresariais.
Os fornecedores estão competindo cada vez mais em eficiência energética e desempenho de rádio habilitado por IA. O acordo da Nokia com a Indosat combina produtos de rádio da Nokia com computação acelerada por GPU da NVIDIA para serviços de IA-RAN. A implantação do Processador RAN 6672 da Ericsson pela NTT DOCOMO em julho de 2026 demonstrou 4 vezes maior eficiência de capacidade e mais de 50% menor consumo de energia em comparação com a geração anterior. Esses resultados importam onde o uso de energia por site e as necessidades de capacidade urbana afetam a economia das redes densas. Fornecedores de Open RAN, como NEC, IPLOOK, Mavenir e Rakuten Symphony, oferecem arquiteturas alternativas para operadoras que buscam maior flexibilidade de fornecedores. A NTT DOCOMO e a NEC estabeleceram uma empresa apoiada pelo governo em maio de 2026 para desenvolver uma rede 5G de alta velocidade baseada em Open RAN em Singapura. O movimento adiciona uma opção de infraestrutura alternativa em um mercado onde a Huawei foi excluída dos contratos 5G. Padrões como o 3GPP Release 18 e os requisitos de interoperabilidade da UIT também moldam a elegibilidade dos fornecedores.
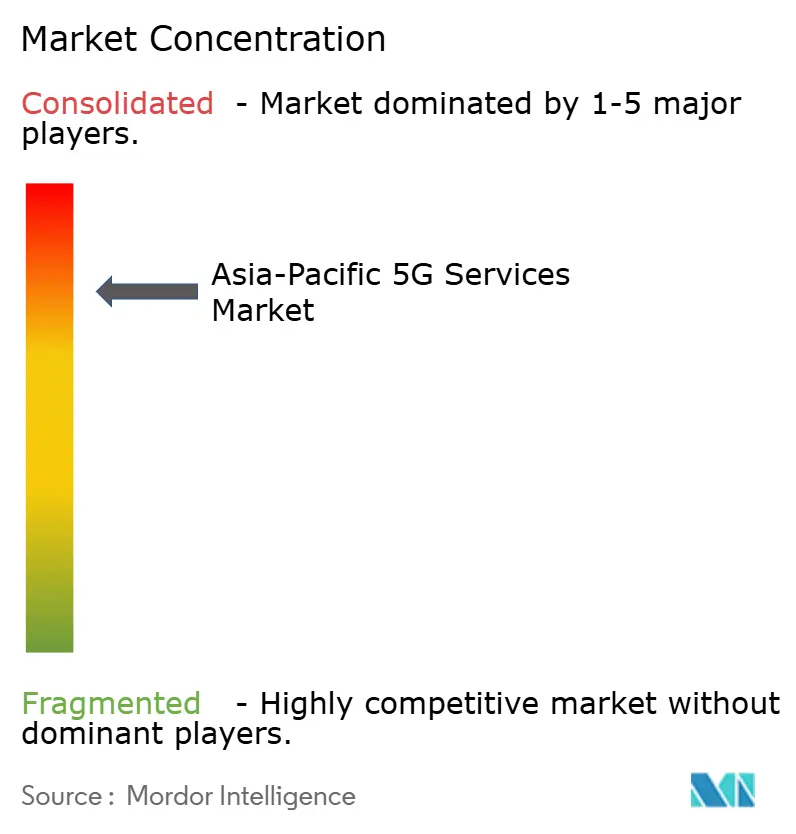
O mercado permanece concentrado em um grupo limitado de grandes operadoras e fornecedores de infraestrutura, embora as condições competitivas variem por geografia e camada de rede. As grandes operadoras mantêm vantagens decorrentes de suas participações de espectro, ativos de rede instalados e extensas bases de assinantes. Os fornecedores de equipamentos se beneficiam da experiência em certificação, escala de produtos e relacionamentos de longo prazo com clientes. Ao mesmo tempo, núcleos nativos em nuvem e Open RAN criam caminhos de entrada para empresas com ofertas de tecnologia mais restritas. O mercado de serviços 5G da Ásia-Pacífico tende a recompensar os fornecedores capazes de atender simultaneamente às necessidades de confiabilidade, segurança, energia e integração empresarial. Os compradores empresariais avaliam cada vez mais a entrega de ponta a ponta, e não apenas os equipamentos de rádio. Isso favorece parcerias entre operadoras, fornecedores de equipamentos, provedores de nuvem e empresas de tecnologia industrial. Também torna os ciclos de aquisição mais complexos em mercados onde os governos buscam maior controle sobre a infraestrutura crítica de comunicações.
Líderes do Setor de Serviços 5G da Ásia-Pacífico
-
China Mobile Limited
-
Reliance Jio Infocomm Limited
-
China Telecom Corporation Limited
-
Bharti Airtel Limited
-
SK Telecom Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: SK Telecom, KT Corporation e LG Uplus estabeleceram um conselho de investimento em rede público-privado com o Ministério da Ciência e TIC da Coreia do Sul (MSIT), com as operadoras visando a comercialização do 5G Autônomo em todo o país até o final de 2026. O governo também está preparando medidas de investimento, regulatórias e de suporte cobrindo IA-RAN, 6G, cabos submarinos, satélites e infraestrutura de centros de dados de IA.
- Julho de 2026: A NTT DOCOMO, em colaboração com a Ericsson, concluiu a primeira implantação comercial do Japão do Processador RAN 6672 da Ericsson, entregando até quatro vezes maior eficiência de capacidade e mais de 50% menor consumo de energia em comparação com a geração anterior.
- Julho de 2026: SK Telecom e KT Corporation foram selecionadas como organizações implementadoras do projeto fundamental de Rede Hiper-IA liderado pelo governo da Coreia do Sul, combinando tecnologias de 5G Autônomo e IA-RAN para aplicações de IA física. Os dois projetos têm um orçamento governamental combinado de aproximadamente KRW 17,2 bilhões até 2027, com a SK Telecom focando na infraestrutura de IA-RAN e a KT desenvolvendo uma rede autônoma baseada em IA para aplicações industriais.
- Junho de 2026: Nokia e Indosat Ooredoo Hutchison assinaram um acordo plurianual para modernizar a rede 5G nacional da Indonésia e introduzir capacidades de IA-RAN. A Nokia fornecerá suas famílias de rádio Habrok e Pandion, enquanto as empresas colaborarão com a NVIDIA em IA-RAN acelerada por GPU. O 5G de banda baixa está planejado para toda a cobertura da rede e o 5G de banda média para aproximadamente 80% da rede ao longo de 3,5 anos, com testes de campo previstos para o final de 2026.


Escopo do Relatório do Mercado de Serviços 5G da Ásia-Pacífico
O Relatório do Mercado de Serviços 5G da Ásia-Pacífico é Segmentado por Tipo de Serviço (Banda Larga Móvel Aprimorada, Comunicações de Ultra-Baixa Latência e Alta Confiabilidade, Comunicações Massivas do Tipo Máquina, Acesso Sem Fio Fixo), Arquitetura de Rede (5G Não Autônomo, 5G Autônomo), Banda de Frequência (Banda Baixa, Banda Média, Ondas Milimétricas), Indústria do Usuário Final (TI e Telecomunicações, Automotivo, Mobilidade e Transporte, Manufatura, Energia e Serviços Públicos, Saúde e Ciências da Vida, Serviços Bancários, Financeiros, Seguros e RegTech, Varejo, Mídia e Comércio Eletrônico, Governo, Defesa, Educação e Setor Público, Outras Indústrias), Aplicação (Comunicação e Colaboração, Rastreamento de Ativos, Cidades Inteligentes, Edifícios Inteligentes, Veículos Autônomos e Veículo para Tudo, Saúde Inteligente, Indústria 4.0, Serviços Públicos Inteligentes, Mídia Imersiva e Jogos, Segurança Pública e Comunicações de Missão Crítica) e Geografia (China, Índia, Japão, Coreia do Sul, Austrália e Nova Zelândia, Indonésia, Singapura, Restante da Ásia-Pacífico). As Previsões de Mercado são fornecidas em Valor (USD).
| Banda Larga Móvel Aprimorada |
| Comunicações de Ultra-Baixa Latência e Alta Confiabilidade |
| Comunicações Massivas do Tipo Máquina |
| Acesso Sem Fio Fixo |
| 5G Não Autônomo |
| 5G Autônomo |
| Banda Baixa |
| Banda Média |
| Ondas Milimétricas |
| TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte |
| Manufatura, Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros, Seguros e RegTech |
| Varejo, Mídia e Comércio Eletrônico |
| Governo, Defesa, Educação e Setor Público |
| Outras Indústrias do Usuário Final |
| Comunicação e Colaboração |
| Rastreamento de Ativos |
| Cidades Inteligentes |
| Edifícios Inteligentes |
| Veículos Autônomos e Veículo para Tudo |
| Saúde Inteligente |
| Indústria 4.0 |
| Serviços Públicos Inteligentes |
| Mídia Imersiva e Jogos |
| Segurança Pública e Comunicações de Missão Crítica |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália e Nova Zelândia |
| Indonésia |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo de Serviço | Banda Larga Móvel Aprimorada |
| Comunicações de Ultra-Baixa Latência e Alta Confiabilidade | |
| Comunicações Massivas do Tipo Máquina | |
| Acesso Sem Fio Fixo | |
| Por Arquitetura de Rede | 5G Não Autônomo |
| 5G Autônomo | |
| Por Banda de Frequência | Banda Baixa |
| Banda Média | |
| Ondas Milimétricas | |
| Por Indústria do Usuário Final | TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte | |
| Manufatura, Energia e Serviços Públicos | |
| Saúde e Ciências da Vida | |
| Serviços Bancários, Financeiros, Seguros e RegTech | |
| Varejo, Mídia e Comércio Eletrônico | |
| Governo, Defesa, Educação e Setor Público | |
| Outras Indústrias do Usuário Final | |
| Por Aplicação | Comunicação e Colaboração |
| Rastreamento de Ativos | |
| Cidades Inteligentes | |
| Edifícios Inteligentes | |
| Veículos Autônomos e Veículo para Tudo | |
| Saúde Inteligente | |
| Indústria 4.0 | |
| Serviços Públicos Inteligentes | |
| Mídia Imersiva e Jogos | |
| Segurança Pública e Comunicações de Missão Crítica | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Indonésia | |
| Singapura | |
| Restante da Ásia-Pacífico |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços 5G da Ásia-Pacífico?
O mercado de serviços 5G da Ásia-Pacífico é estimado em 59,02 bilhões de USD em 2026 e tem previsão de atingir 102,64 bilhões de USD até 2031, a um CAGR de 11,70%.
O que está impulsionando a adoção de serviços 5G na Ásia-Pacífico?
O maior tráfego móvel, a migração para redes Autônomas, as redes privadas empresariais, a IA-RAN e a computação de borda estão sustentando a demanda.
Qual tipo de serviço detém a maior participação de receita?
A banda larga móvel aprimorada liderou com 62,97% de participação em 2025, apoiada por grandes bases de consumidores 5G na China e na Índia.
Qual categoria de usuário final tem projeção de expansão mais rápida?
Manufatura, energia e serviços públicos têm projeção de expansão a um CAGR de 13,04% até 2031, apoiada por automação e uso de redes privadas.
Qual país lidera a receita de serviços 5G regional?
A China detinha 51,12% da receita regional em 2025, apoiada por extensa infraestrutura de rede e conexões industriais de IoT.
Quais restrições afetam a expansão regional dos serviços 5G?
Altos custos de implantação, acessibilidade de dispositivos, política de espectro fragmentada e requisitos de energia podem atrasar os retornos e a adoção.
Página atualizada pela última vez em:



