
Tamaño y Participación del Mercado de Servicios 5G en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 44.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 59.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 102.64 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.70 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios 5G en Asia-Pacífico por Mordor Intelligence
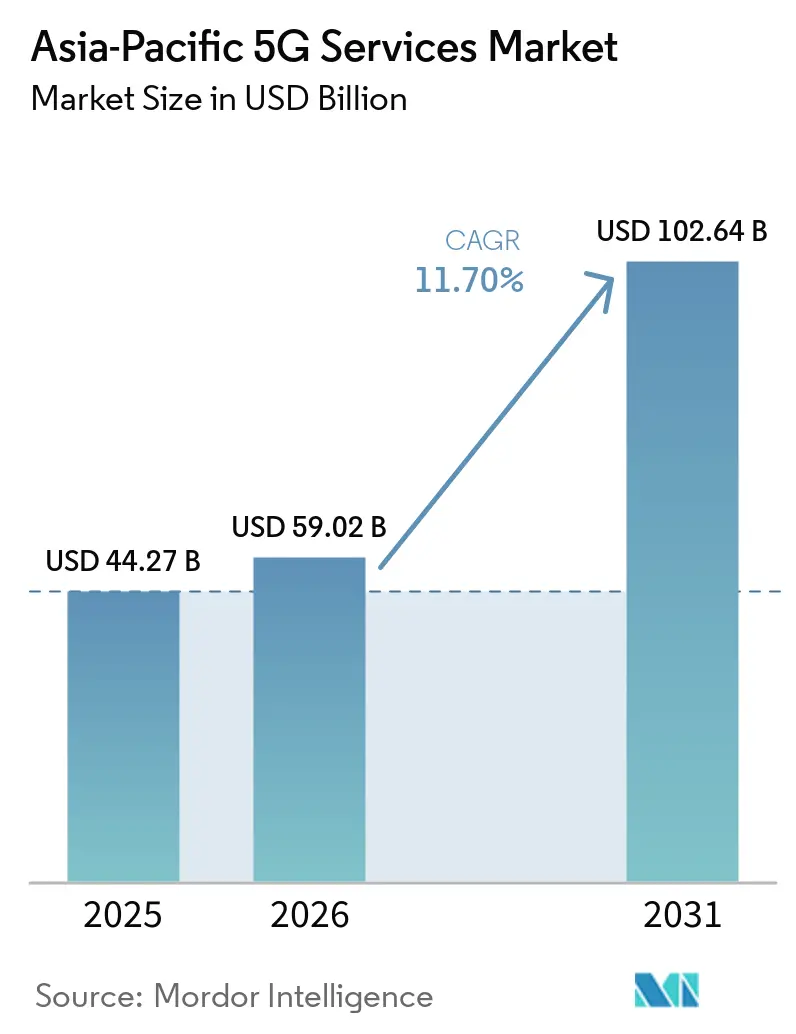
Se espera que el tamaño del Mercado de Servicios 5G en Asia-Pacífico crezca de 44,27 mil millones de USD en 2025 a 59,02 mil millones de USD en 2026 y se prevé que alcance los 102,64 mil millones de USD en 2031 a una CAGR del 11,70% durante 2026-2031.
El mercado de servicios 5G en Asia-Pacífico está siendo moldeado por los operadores que migran de redes No Independientes hacia núcleos Independientes, los cuales pueden admitir servicios de menor latencia y conexiones empresariales más personalizadas. El creciente tráfico móvil está aumentando la necesidad de capacidad adicional, particularmente en China e India, mientras que la alta demanda urbana está incrementando el valor del espectro de banda media y de onda milimétrica. Los operadores también están desplazando la inversión hacia redes de radio habilitadas por IA y computación en el borde, lo que puede generar ingresos más allá de los planes de datos para consumidores. Este cambio es importante porque los planes ilimitados para consumidores pueden aumentar el tráfico al tiempo que limitan los ingresos por unidad de datos, incrementando la necesidad de acceso inalámbrico fijo, servicios empresariales gestionados y paquetes de aplicaciones. El mercado de servicios 5G en Asia-Pacífico también enfrenta disponibilidad de espectro desigual, barreras de asequibilidad de dispositivos y mayores costos de energía en los sitios, lo que puede ampliar la brecha entre las redes más avanzadas y los mercados emergentes.
Conclusiones Clave del Informe
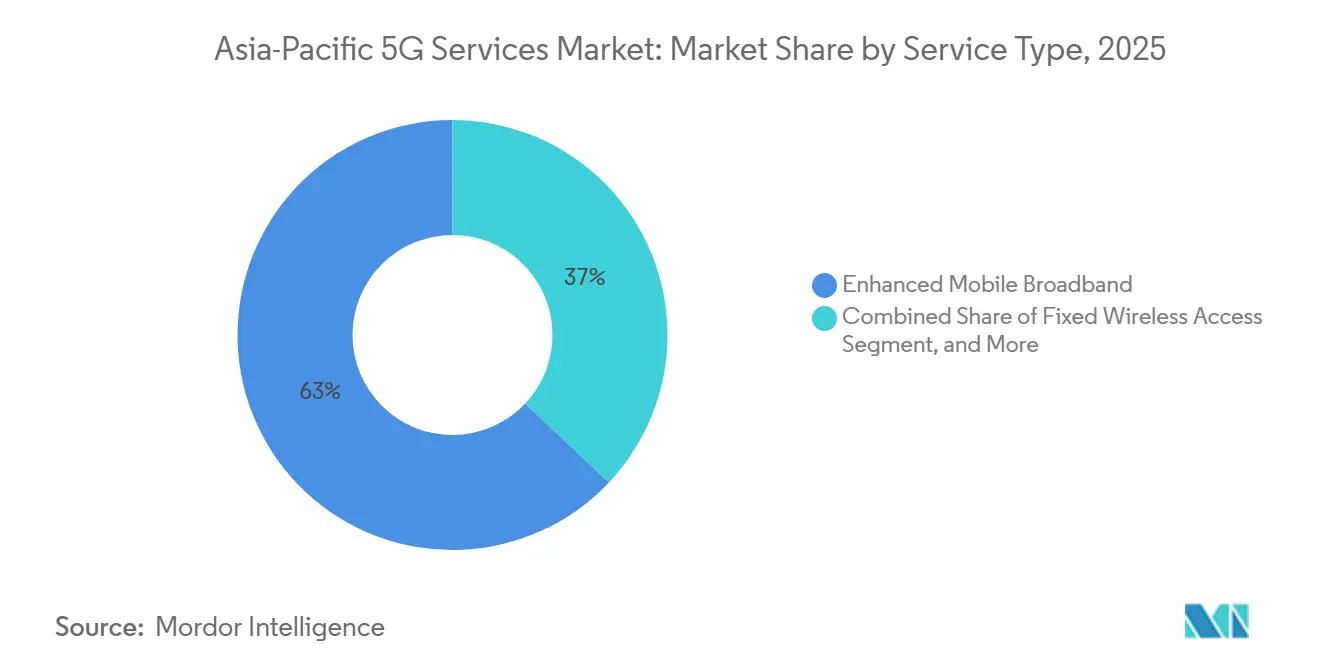
- Por tipo de servicio, la banda ancha móvil mejorada representó el 62,97% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025, mientras que se proyecta que las comunicaciones masivas de tipo máquina se expandirán a una CAGR del 12,18% hasta 2031.
- Por arquitectura de red, el 5G No Independiente representó el 66,31% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025, mientras que se proyecta que el 5G Independiente se expandirá a una CAGR del 12,52% hasta 2031.
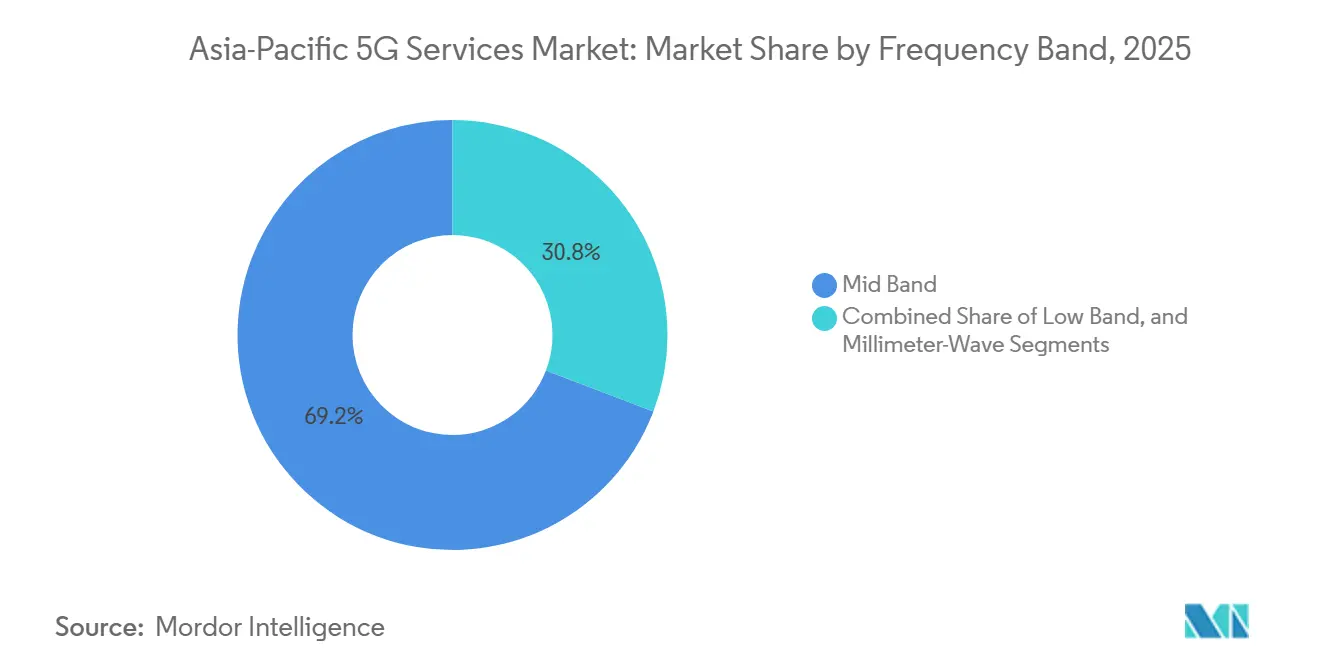
- Por banda de frecuencia, la banda media representó el 69,21% del tamaño del mercado de servicios 5G en Asia-Pacífico en 2025, mientras que se proyecta que la onda milimétrica se expandirá a una CAGR del 12,36% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones representaron el 29,63% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025, mientras que se proyecta que manufactura, energía y servicios públicos se expandirán a una CAGR del 13,04% hasta 2031.
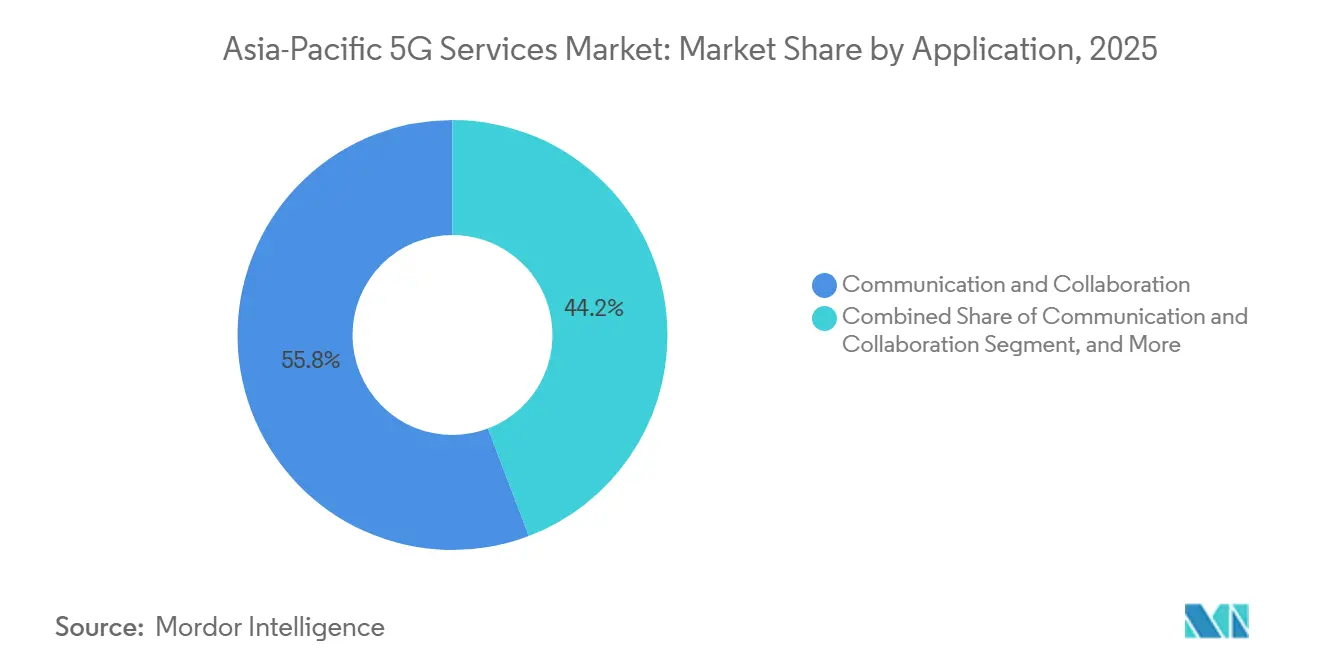
- Por aplicación, comunicación y colaboración representaron el 55,78% del tamaño del mercado de servicios 5G en Asia-Pacífico en 2025, mientras que se proyecta que la Industria 4.0 se expandirá a una CAGR del 12,97% hasta 2031.
- Por geografía, China representó el 51,12% de los ingresos regionales en 2025, mientras que se proyecta que India se expandirá a una CAGR del 12,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios 5G en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento del Tráfico de Datos Móviles | +2.1% | Global, concentrado en el Noreste de Asia y el Sur de Asia, incluidos China e India | Corto plazo (≤ 2 años) |
| Demanda de IA-RAN y Computación en el Borde en la Nube | +1.9% | Japón, Corea del Sur y China, con expansión a Indonesia e India | Mediano plazo (2-4 años) |
| Demanda de los Consumidores de Banda Ancha Móvil Mejorada | +1.7% | China e India, con expansión a Malasia, Vietnam y Tailandia | Corto plazo (≤ 2 años) |
| Casos de Uso de Transformación Digital Empresarial | +1.4% | China, Corea del Sur, Singapur y Australia, con expansión a India e Indonesia | Mediano plazo (2-4 años) |
| Iniciativas Gubernamentales de Liberación de Espectro | +1.1% | Indonesia, India, Vietnam y Filipinas | Corto plazo (≤ 2 años) |
| Armonización de 3,5 GHz Transfronteriza y Brechas de Itinerancia | +0.8% | Sudeste Asiático, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Explosivo Tráfico de Datos Móviles Remodela la Economía de la Capacidad de Red
El 5G transportó el 48% del tráfico mundial de datos móviles a finales de 2025, en comparación con el 34% a finales de 2024, y se prevé que su participación alcance el 85% en 2031. El Noreste de Asia registró un tráfico mensual promedio de 23 GB por smartphone activo en 2025, y se prevé que el uso alcance los 45 GB en 2031. El Sudeste Asiático y Oceanía registraron 21 GB por smartphone activo en 2025, y se prevé que el uso alcance los 40 GB en 2031. El tráfico de red, incluido el acceso inalámbrico fijo, aumentó un 22% interanual en el primer trimestre de 2026, liderado por India y el Noreste de Asia. La demanda se concentra en determinadas horas y ubicaciones, por lo que los operadores necesitan mayor densidad de capacidad y mejor gestión del tráfico en lugar de una expansión uniforme de la red. El mercado de servicios 5G en Asia-Pacífico se beneficia, por tanto, de un gasto sostenido en infraestructura, incluso cuando los operadores buscan formas de menor costo para gestionar la demanda máxima.
La IA-RAN y las Cargas de Trabajo de Computación en el Borde en la Nube Impulsan una Nueva Capa de Ingresos para los Operadores
La IA-RAN puede utilizar los recursos informáticos de las estaciones base para cargas de trabajo de IA y puede ofrecer a los operadores una fuente de ingresos más allá de los precios de datos tradicionales. KT Corporation y Samsung Electronics validaron la optimización de IA-RAN en la red 5G comercial de KT en diciembre de 2025, utilizando configuraciones de IA a nivel de usuario para reducir las interrupciones del servicio. SoftBank puso a disposición comercial su plataforma AITRAS en 2026, habilitando cargas de trabajo industriales en el borde de terceros sobre recursos GPU en estaciones base. El Ministerio de Ciencia y TIC de Corea del Sur seleccionó consorcios liderados por SK Telecom y KT para un proyecto piloto de Red Hiper-IA de KRW 16 mil millones, 11,4 millones de USD, en julio de 2026. Nokia e Indosat Ooredoo Hutchison firmaron un acuerdo plurianual en junio de 2026 para modernizar la red de radio 5G de Indonesia y desarrollar servicios de IA-RAN, con pruebas de campo previstas para finales de 2026. Estos proyectos demuestran que el mercado de servicios 5G en Asia-Pacífico está cada vez más vinculado a la informática empresarial y las aplicaciones industriales.
La Alta Demanda de los Consumidores de Banda Ancha Móvil Mejorada Presiona los Modelos Heredados de ARPU
La banda ancha móvil mejorada sigue siendo la principal base de ingresos para los consumidores del mercado de servicios 5G en Asia-Pacífico. India envió más del 90% de smartphones habilitados para 5G en 2025, mientras que el tráfico mensual de datos 5G aumentó un 70% interanual hasta los 12,9 exabytes. Reliance Jio contaba con 285 millones de suscriptores True5G en junio de 2026, y sus usuarios de 5G generaron 1,5 veces el tráfico de datos de los clientes de 4G. Jio AirFiber alcanzó los 13 millones de suscriptores en el ejercicio fiscal 26, demostrando el papel del acceso inalámbrico fijo en la extensión del valor de la capacidad 5G. Singapur completó su transición nacional a 5G Independiente en 2026, haciendo que la segmentación de red, la Voz sobre Nueva Radio y la menor latencia sean características competitivas más relevantes. Los operadores deberán vincular estas características de red a servicios por los que los clientes estén dispuestos a pagar, en lugar de depender únicamente de mayores asignaciones de datos.
Los Casos de Uso de Transformación Digital Empresarial Aceleran la Diversificación de Ingresos B2B
Las redes 5G privadas están ganando terreno en manufactura, logística, energía y salud. Una encuesta de GSMA Foundry realizada en diciembre de 2025 encontró que el 67% de los líderes hospitalarios en 7 mercados de Asia-Pacífico esperaban aumentar la inversión en 5G. La eficiencia operativa, la atención virtual y el monitoreo de pacientes fueron casos de uso clave en la encuesta. Indosat Ooredoo Hutchison desplegó redes privadas de 4G y 5G en campos petroleros, minas, fábricas y ubicaciones logísticas de Indonesia, logrando una cobertura del 99-100% y reduciendo el tiempo de inactividad en casi un 30%. Los clientes empresariales requieren cada vez más compromisos de nivel de servicio y cumplimiento de seguridad bajo estándares como IEC 62443 e ISO/IEC 27001. Esto desplaza la competencia hacia proveedores que pueden combinar conectividad, servicios gestionados y soporte operativo específico de la industria.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Despliegue y Largos Horizontes de Retorno | -1.8% | Global, más agudo en el Sudeste Asiático y la India rural | Corto plazo (≤ 2 años) |
| Limitada Disponibilidad de Dispositivos 5G | -1.5% | Indonesia, Filipinas, Vietnam y Bangladés | Corto plazo (≤ 2 años) |
| Política de Espectro Fragmentada en el Sudeste Asiático | -1.3% | Indonesia y Tailandia, con implicaciones más amplias para la ASEAN | Mediano plazo (2-4 años) |
| Limitaciones de la Red Eléctrica y Costos de Energía en los Sitios | -1.1% | Sur de Asia y Sudeste Asiático, con expansión a ciudades secundarias de China e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Despliegue y los Largos Horizontes de Retorno Limitan la Densificación de la Red
Los despliegues densos de 5G requieren radios integradas en antenas, equipos de banda base, fronthaul óptico y software, lo que puede extender los costos de propiedad a lo largo de un ciclo de vida de 7 años. Las radios integradas en antenas representan entre el 45% y el 55% de la lista de materiales de un sitio denso. China Mobile gastó RMB 150,9 mil millones, 20,8 mil millones de USD, en gastos de capital en el ejercicio fiscal 2025 y planea RMB 136,6 mil millones, 18,8 mil millones de USD, en 2026 a medida que dirige más gasto hacia infraestructura informática y de IA.[1]China Mobile Limited, "Resultados Anuales 2025," Relaciones con Inversores de China Mobile, chinamobileltd.com. La transición de núcleos No Independientes a Independientes puede retrasar aún más los retornos porque los operadores deben invertir antes de que todas las funciones empresariales estén disponibles comercialmente. Corea del Sur exigió que las estaciones base 5G se conectaran a equipos de núcleo Independiente en 2026 y ofreció tarifas más bajas de reasignación de espectro LTE para despliegues interiores de 5G que cumplieran los requisitos. El mercado de servicios 5G en Asia-Pacífico dependerá de que los operadores alineen las inversiones con contratos que reconozcan el valor de un servicio fiable y de baja latencia.
La Limitada Disponibilidad de Dispositivos 5G Retrasa el Crecimiento de Ingresos en los Mercados Emergentes
La asequibilidad de los dispositivos puede limitar la adopción del 5G incluso donde la cobertura de red está disponible. La penetración del 5G en Indonesia fue del 2% en 2025 tras su lanzamiento en 2021, lo que refleja la barrera de costos que enfrentan muchos consumidores. El 5G representó el 35% de los envíos de smartphones en Indonesia en el segundo trimestre de 2025, respaldado por dispositivos de menor precio, pero los ciclos de actualización más amplios siguen siendo sensibles a los presupuestos de los hogares. Los envíos de smartphones en todo el Sudeste Asiático cayeron un 9% interanual en el primer trimestre de 2026, retrasando la demanda de reemplazo en mercados sensibles al precio. Esto puede debilitar los retornos a corto plazo de la inversión en espectro y red en Indonesia, Filipinas, Vietnam y Camboya. Los operadores pueden necesitar financiamiento de dispositivos y ofertas específicas de dispositivos junto con la expansión de la red para mejorar la adopción y los ingresos por servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Banda Ancha Móvil Mejorada Mantiene la Base de Ingresos Mientras las Comunicaciones Masivas de Tipo Máquina Ganan Uso Industrial
La banda ancha móvil mejorada representó el 62,97% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025. Su posición refleja una gran base de suscriptores de consumo en China e India, donde el 5G se utiliza para video, juegos, comunicaciones y datos móviles en general. China Mobile reportó 642 millones de clientes de red 5G en 2025. El acceso inalámbrico fijo está extendiendo este modelo orientado al consumidor a hogares y pequeñas empresas. Más del 50% de los envíos de equipos en las instalaciones del cliente de acceso inalámbrico fijo en China y el resto de Asia-Pacífico fueron dispositivos 5G en diciembre de 2025. Jio AirFiber alcanzó los 13 millones de hogares en el ejercicio fiscal 26, añadiendo un caso de uso práctico de banda ancha para la capacidad 5G. Las comunicaciones de ultra baja latencia y alta fiabilidad siguen siendo menores, pero son relevantes para el control industrial y los usos críticos para la seguridad. Los despliegues de fábricas indonesias de Indosat documentaron bucles de control operativo por debajo de los 30 milisegundos.
Se proyecta que las comunicaciones masivas de tipo máquina se expandirán a una CAGR del 12,18% hasta 2031. El servicio admite grandes cantidades de dispositivos conectados en fábricas, sitios logísticos y operaciones agrícolas. Los dispositivos de Capacidad Reducida pueden admitir conexiones de IoT de menor complejidad sin el costo o las necesidades de energía de los dispositivos 5G de clase smartphone completa. Esto los hace relevantes donde las redes heredadas de bajo consumo han servido a sensores básicos. El tamaño del mercado de servicios 5G en Asia-Pacífico para las comunicaciones masivas de tipo máquina dependerá de una adopción más amplia de redes privadas y ecosistemas de dispositivos. La segmentación de red también es importante porque puede reservar características de servicio para una aplicación empresarial específica. Los operadores que utilizan núcleos Independientes están mejor posicionados para ofrecer estas funciones que los operadores que aún dependen de sistemas de núcleo heredados. Las versiones 17 y 18 del 3GPP definen los requisitos clave de RedCap y 5G Avanzado que guían la certificación de dispositivos y redes. Estos estándares pueden reducir las barreras de interoperabilidad a medida que los despliegues industriales escalan.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Red: El 5G No Independiente Lidera Hoy Mientras la Migración al 5G Independiente se Expande
El 5G No Independiente representó el 66,31% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025. La arquitectura permite a los operadores utilizar las inversiones existentes en núcleo 4G mientras despliegan cobertura de radio 5G. Esto redujo el costo inicial y aceleró los primeros lanzamientos para consumidores en toda la región. Sin embargo, no proporciona todas las capacidades necesarias para segmentos de red dedicados y algunos servicios empresariales de baja latencia. China registró una participación de muestra de 5G Independiente del 80,9% en el cuarto trimestre de 2025, mientras que India registró una participación del 49,2%. La arquitectura nacional de Reliance Jio es completamente Independiente, lo que respalda el resultado más alto de India. Singapur completó su transición nacional al 5G Independiente en 2026. Estos mercados muestran cómo la arquitectura se está convirtiendo en un diferenciador comercial más que en una simple elección técnica.
Se proyecta que el 5G Independiente se expandirá a una CAGR del 12,52% de 2026 a 2031. Seis de los diez principales países del mundo por alcance del 5G Independiente estaban en Asia-Pacífico en 2025. NTT DOCOMO y NEC lanzaron la primera red de núcleo 5G comercial de Japón en AWS en marzo de 2026.[2]NTT DOCOMO, "DOCOMO y NEC Lanzan el Primer Núcleo 5G Comercial de Japón en AWS," NTT DOCOMO, docomo.ne.jp. El despliegue utilizó IA para automatizar el diseño y la construcción de la red de núcleo, reduciendo el tiempo de construcción en un 80%. SK Telecom, KT Corporation y LG Uplus tienen como objetivo lanzar servicios Independientes a nivel nacional en diciembre de 2026. Su migración puede mejorar la disponibilidad de acuerdos de nivel de servicio empresarial y niveles de red diferenciados. El mercado de servicios 5G en Asia-Pacífico tiene un fuerte incentivo para avanzar hacia sistemas Independientes porque permiten paquetes de servicios más diferenciados. La carga de inversión sigue siendo significativa, especialmente donde los precios para los consumidores aún no reflejan la capacidad adicional.
Por Banda de Frecuencia: La Banda Media Proporciona Cobertura y Capacidad Mientras la Onda Milimétrica Sirve a Sitios Densos
La banda media representó el 69,21% del tamaño del mercado de servicios 5G en Asia-Pacífico en 2025. El rango de 3,5 GHz ofrece un equilibrio entre cobertura utilizable y capacidad, lo que explica su papel central en China, India, Japón, Corea del Sur y Australia. Es especialmente útil para el servicio urbano de área amplia donde los operadores necesitan más capacidad de la que puede proporcionar la banda baja. La gran red de China y el rápido despliegue de India han convertido a la banda media en la principal capa de capacidad regional. La banda media también admite una cobertura de población más amplia que los despliegues de onda milimétrica. El mercado de servicios 5G en Asia-Pacífico utiliza este espectro para atender tanto el tráfico de consumidores como muchos de los primeros despliegues empresariales. El acceso limitado de Indonesia al espectro de 3,5 GHz despejado limita una capacidad comparable. Esto pone de relieve cómo la política de espectro puede dar forma a la calidad del servicio y los retornos de inversión en mercados vecinos.
Se proyecta que la onda milimétrica se expandirá a una CAGR del 12,36% hasta 2031. Los operadores de Japón, incluidos NTT DOCOMO, KDDI, SoftBank y Rakuten Mobile, tienen despliegues comerciales de 28 GHz. Corea del Sur también otorgó licencias de espectro de 28 GHz para aplicaciones empresariales y de recintos. NTT DOCOMO desplegó comercialmente el Procesador RAN 6672 de Ericsson en julio de 2026. El procesador ofreció 4 veces la eficiencia de capacidad anterior y redujo el consumo de energía en más del 50%. La banda baja sigue siendo importante para la cobertura rural, incluido el despliegue Independiente de 700 MHz a nivel nacional de Reliance Jio. Indonesia finalizó las asignaciones de espectro de 700 MHz y 2,6 GHz en julio de 2026, mientras que su plan nacional designó 24,25-27,5 GHz para 5G e IMT de alta capacidad. Esta combinación apoya el desarrollo gradual de capas de capacidad adecuadas para diferentes densidades de población.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras Manufactura, Energía y Servicios Públicos se Aceleran
TI y telecomunicaciones representaron el 29,63% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025. El segmento incluye conectividad gestionada, comunicaciones empresariales y servicios que respaldan las propias plataformas de los operadores. Su liderazgo refleja el papel fundamental de la infraestructura de telecomunicaciones en la economía digital más amplia de la región. Muchos despliegues empresariales comienzan con conectividad y gestión de red antes de pasar a aplicaciones industriales especializadas. El segmento también se beneficia de la demanda de acceso móvil seguro y herramientas de trabajo conectadas a la nube. El mercado de servicios 5G en Asia-Pacífico continúa dependiendo de esta amplia base de ingresos por conectividad empresarial. Las organizaciones gubernamentales, de defensa, educativas y del sector público proporcionan una demanda estable adicional a través de programas nacionales de infraestructura digital. El comercio minorista, los medios de comunicación, el comercio electrónico, la banca, los servicios financieros, los seguros y el RegTech están desarrollando casos de uso en torno a transacciones, experiencia del cliente y operaciones digitales.
Se proyecta que manufactura, energía y servicios públicos se expandirán a una CAGR del 13,04% de 2026 a 2031. Las redes industriales pueden admitir automatización, gemelos digitales, mantenimiento predictivo y conectividad de máquinas. La red privada de Indosat funciona en campos petroleros y sitios industriales de Indonesia, reduciendo el tiempo de inactividad en casi un 30%. Bharti Airtel desplegó su primera fábrica inteligente privada de 5G en India en 2025. Los programas de Corea del Sur también están probando robótica asistida por IA para soldadura, pintura y mantenimiento. La salud es otro sector vertical en desarrollo, respaldado por 5G privado para atención virtual y aplicaciones clínicas remotas. Los usos de automoción y transporte incluyen pruebas de vehículo a todo en Japón y Corea del Sur. Estos despliegues requieren cobertura confiable, controles de seguridad y condiciones comerciales que reconozcan el valor operativo.
Por Aplicación: Comunicación y Colaboración Lidera Mientras la Industria 4.0 Amplía la Demanda
Comunicación y colaboración representaron el 55,78% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025. La voz mejorada, la videoconferencia y las herramientas de productividad en el lugar de trabajo siguen siendo usos centrales del servicio 5G. Esta participación refleja el enfoque inicial en consumidores y empresas de los despliegues regionales. Estas aplicaciones pueden utilizar una cobertura amplia y mayor capacidad móvil sin requerir todas las funciones avanzadas del 5G Independiente. Su gran base instalada continuará respaldando los ingresos de los operadores durante el período de pronóstico. El mercado de servicios 5G en Asia-Pacífico también sirve a ciudades inteligentes y servicios públicos a través de sensores conectados para la gestión del tráfico, la energía y el agua. El seguimiento de activos se está desarrollando a través de dispositivos RedCap que no necesitan capacidad de nivel smartphone completo. La seguridad pública y las comunicaciones de misión crítica son oportunidades especializadas en Australia, Corea del Sur y Japón.
Se proyecta que la Industria 4.0 se expandirá a una CAGR del 12,97% hasta 2031. Combina el 5G con gemelos digitales, inspección de calidad basada en IA y robots móviles autónomos. China tiene más de 64.000 redes privadas empresariales, lo que respalda su gran base industrial. La salud inteligente y los vehículos conectados también necesitan conectividad confiable de baja latencia, especialmente para datos y control sensibles al tiempo. NTT DOCOMO y NTT demostraron análisis de video de IA de baja latencia utilizando computación en la red en marzo de 2026. Estos servicios requieren una relación más estrecha entre el diseño de la red, el procesamiento en la nube y el rendimiento de las aplicaciones. Las redes Independientes y las capacidades de ultra baja latencia y alta fiabilidad pueden mejorar su viabilidad comercial. El mercado de servicios 5G en Asia-Pacífico estará cada vez más determinado por si los operadores pueden convertir estas capacidades técnicas en servicios repetibles específicos del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 51,12% de la participación del mercado de servicios 5G en Asia-Pacífico en 2025. El país contaba con 2,77 millones de estaciones base 5G a finales de 2025 y 2,94 millones en el primer semestre de 2026. China Mobile reportó 1.011 millones de clientes móviles y 687 millones de clientes de red 5G en el primer semestre de 2026. También reportó 1.511 millones de conexiones de tarjetas IoT, lo que respalda aplicaciones industriales y logísticas. La inversión en redes de IA aumentó un 85,2% hasta RMB 3,7 mil millones, 511 millones de USD, en el primer semestre de 2026, mientras que la inversión en redes de comunicaciones disminuyó un 9,8%. Japón registró una adopción del 5G del 45% en 2025 y se prevé que alcance el 92% en 2030. Sus despliegues Independientes y de onda milimétrica lo convierten en un entorno importante para los servicios de IA-RAN y computación en el borde.
Corea del Sur registró una adopción del 5G del 36% en 2025 y se prevé que alcance el 86% en 2030. SK Telecom tenía 17,49 millones de suscriptores de 5G a finales de 2025.[3]SK Telecom, "Infografía de Resultados Anuales 2025 de SK Telecom," SK Telecom, news.sktelecom.com. Los principales operadores del país planean lanzar servicios Independientes a nivel nacional en diciembre de 2026. El proyecto piloto de Red Hiper-IA vincula esta transición a la robótica industrial y las operaciones de red habilitadas por IA. India es la geografía de más rápido crecimiento, con el tamaño del mercado de servicios 5G en Asia-Pacífico en India proyectado para expandirse a una CAGR del 12,07% hasta 2031. Los 285 millones de suscriptores True5G de Jio en junio de 2026 representaron la mayor base para un operador de un solo país fuera de China. La migración al 5G Independiente de Bharti Airtel en 22 círculos de servicio y las nuevas plataformas de chipsets de menor costo están mejorando el ecosistema para una adopción más amplia.
Australia alcanzó el 95% de cobertura de población 5G, con Telstra actualizando casi 1.200 sitios con capacidad 5G Avanzado y construyendo más de 150 sitios en el ejercicio fiscal 26. Telstra y Google se asociaron en junio de 2026 para expandir la infraestructura digital a través de la red de fibra Aura de Telstra. Singapur completó su transición nacional al 5G Independiente en 2026. Indonesia finalizó las asignaciones de espectro de 700 MHz y 2,6 GHz en julio de 2026, pero el uso satelital de 3,5 GHz sigue siendo una limitación para los servicios de mayor capacidad. El modelo de red dual de Malasia obtuvo apoyo del acuerdo mayorista de RM 2,4 mil millones, 545 millones de USD, a 3 años de Telekom Malaysia con U Mobile. Vietnam retuvo a Ericsson y Nokia para su núcleo 5G y seleccionó a Huawei y ZTE para los contratos de antenas. Pakistán lanzó servicios 5G comerciales tras su subasta de espectro de marzo de 2026, sumándose a la huella 5G activa de la región.
Panorama Competitivo
El mercado de servicios 5G en Asia-Pacífico incluye operadores móviles, proveedores de equipos de red, proveedores de núcleo de red y empresas de semiconductores. China Mobile, Reliance Jio Infocomm, China Telecom, Bharti Airtel y SK Telecom tienen una escala de operador sustancial en toda la región. Huawei, Ericsson, Nokia, ZTE y Samsung Electronics son proveedores de equipos centrales. Huawei tiene una posición sólida en China y mantiene despliegues de radio y núcleo en varios mercados del Sudeste Asiático. Ericsson y Nokia tienen posiciones más sólidas en Singapur, Australia y otros mercados sensibles a la seguridad. El acuerdo de Nokia de junio de 2026 con Indosat amplió su papel en la modernización de la red de Indonesia. El acuerdo de Ericsson de marzo de 2026 con Dialog Axiata respaldó el despliegue de una red de radio 5G en Sri Lanka.[4]Ericsson, "Ericsson Firma un Acuerdo con Dialog Axiata para Desplegar RAN 5G," Ericsson, telecomramblings.com. La selección de proveedores, por tanto, difiere según el país y está influenciada por la política local, la infraestructura existente y los requisitos empresariales.
Los proveedores compiten cada vez más en eficiencia energética y rendimiento de radio habilitado por IA. El acuerdo de Nokia con Indosat combina productos de radio de Nokia con computación acelerada por GPU de NVIDIA para servicios de IA-RAN. El despliegue de NTT DOCOMO del Procesador RAN 6672 de Ericsson en julio de 2026 demostró una eficiencia de capacidad 4 veces mayor y un consumo de energía más del 50% menor que la generación anterior. Estos resultados importan donde el uso de energía en los sitios y las necesidades de capacidad urbana afectan la economía de las redes densas. Los proveedores de Open RAN como NEC, IPLOOK, Mavenir y Rakuten Symphony ofrecen arquitecturas alternativas para los operadores que buscan mayor flexibilidad de proveedores. NTT DOCOMO y NEC establecieron una empresa respaldada por el gobierno en mayo de 2026 para desarrollar una red 5G de alta velocidad basada en Open RAN en Singapur. El movimiento añade una opción de infraestructura alternativa en un mercado donde Huawei fue excluido de los contratos 5G. Los estándares, incluidos el 3GPP Release 18 y los requisitos de interoperabilidad de la UIT, también determinan la elegibilidad de los proveedores.
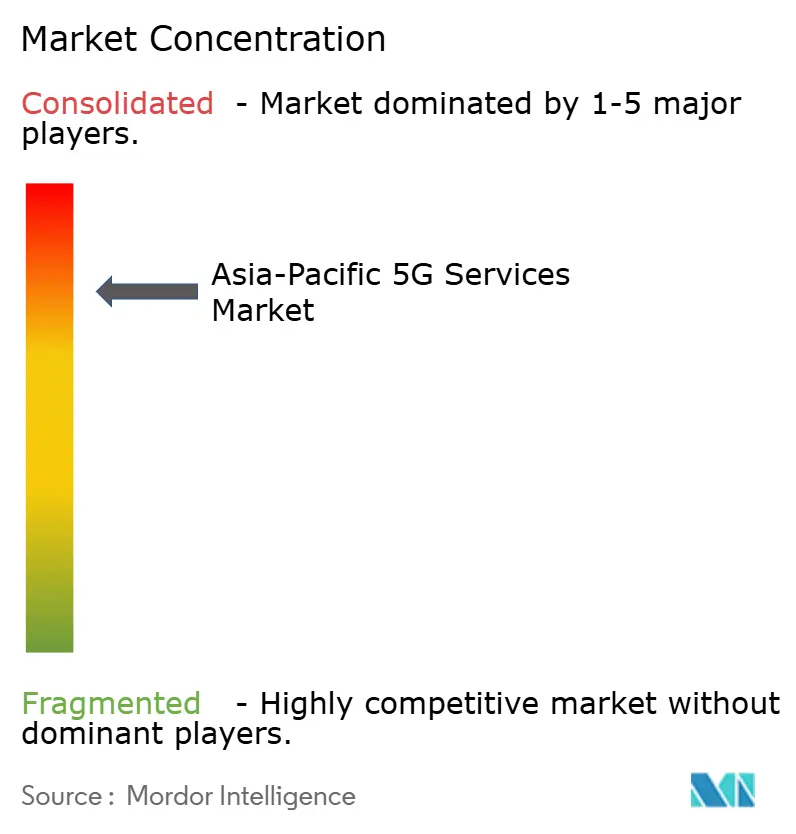
El mercado sigue concentrado entre un grupo limitado de grandes operadores y proveedores de infraestructura, aunque las condiciones competitivas varían según la geografía y la capa de red. Los grandes operadores conservan ventajas derivadas de sus tenencias de espectro, activos de red instalados y extensas bases de suscriptores. Los proveedores de equipos se benefician de la experiencia en certificación, la escala de productos y las relaciones a largo plazo con los clientes. Al mismo tiempo, los núcleos nativos de la nube y el Open RAN crean vías de entrada para empresas con ofertas tecnológicas más específicas. Es probable que el mercado de servicios 5G en Asia-Pacífico recompense a los proveedores que puedan satisfacer simultáneamente las necesidades de fiabilidad, seguridad, energía e integración empresarial. Los compradores empresariales evalúan cada vez más la entrega de extremo a extremo en lugar de solo el equipo de radio. Esto favorece las asociaciones entre operadores, proveedores de equipos, proveedores de nube y empresas de tecnología industrial. También hace que los ciclos de adquisición sean más complejos en mercados donde los gobiernos buscan un mayor control sobre la infraestructura de comunicaciones crítica.
Líderes de la Industria de Servicios 5G en Asia-Pacífico
China Mobile Limited
Reliance Jio Infocomm Limited
China Telecom Corporation Limited
Bharti Airtel Limited
SK Telecom Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: SK Telecom, KT Corporation y LG Uplus establecieron un consejo de inversión en redes público-privadas con el Ministerio de Ciencia y TIC de Corea del Sur (MSIT), con los operadores apuntando a la comercialización del 5G Independiente a nivel nacional para finales de 2026. El gobierno también está preparando medidas de inversión, regulación y apoyo que cubren IA-RAN, 6G, cables submarinos, satélites e infraestructura de centros de datos de IA.
- Julio de 2026: NTT DOCOMO, en colaboración con Ericsson, completó el primer despliegue comercial de Japón del Procesador RAN 6672 de Ericsson, ofreciendo hasta cuatro veces mayor eficiencia de capacidad y más del 50% menos de consumo de energía en comparación con la generación anterior.
- Julio de 2026: SK Telecom y KT Corporation fueron seleccionados como organizaciones implementadoras del proyecto fundacional de Red Hiper-IA liderado por el gobierno de Corea del Sur, combinando tecnologías de 5G Independiente e IA-RAN para aplicaciones de IA física. Los dos proyectos tienen un presupuesto gubernamental combinado de aproximadamente KRW 17,2 mil millones hasta 2027, con SK Telecom enfocándose en la infraestructura de IA-RAN y KT desarrollando una red autónoma basada en IA para aplicaciones industriales.
- Junio de 2026: Nokia e Indosat Ooredoo Hutchison firmaron un acuerdo plurianual para modernizar la red 5G nacional de Indonesia e introducir capacidades de IA-RAN. Nokia suministrará sus familias de radio Habrok y Pandion, mientras que las empresas colaborarán con NVIDIA en IA-RAN acelerada por GPU. Se planea 5G de banda baja en toda la huella de la red y 5G de banda media en aproximadamente el 80% de la red durante 3,5 años, con pruebas de campo previstas para finales de 2026.


Alcance del Informe del Mercado de Servicios 5G en Asia-Pacífico
El Informe del Mercado de Servicios 5G en Asia-Pacífico está segmentado por Tipo de Servicio (Banda Ancha Móvil Mejorada, Comunicaciones de Ultra Baja Latencia y Alta Fiabilidad, Comunicaciones Masivas de Tipo Máquina, Acceso Inalámbrico Fijo), Arquitectura de Red (5G No Independiente, 5G Independiente), Banda de Frecuencia (Banda Baja, Banda Media, Onda Milimétrica), Industria de Usuario Final (TI y Telecomunicaciones, Automotriz, Movilidad y Transporte, Manufactura, Energía y Servicios Públicos, Salud y Ciencias de la Vida, Banca, Servicios Financieros, Seguros y RegTech, Comercio Minorista, Medios de Comunicación y Comercio Electrónico, Gobierno, Defensa, Educación y Sector Público, Otras Industrias), Aplicación (Comunicación y Colaboración, Seguimiento de Activos, Ciudades Inteligentes, Edificios Inteligentes, Vehículos Autónomos y Vehículo a Todo, Salud Inteligente, Industria 4.0, Servicios Públicos Inteligentes, Medios Inmersivos y Juegos, Seguridad Pública y Comunicaciones de Misión Crítica) y Geografía (China, India, Japón, Corea del Sur, Australia y Nueva Zelanda, Indonesia, Singapur, Resto de Asia-Pacífico). Los Pronósticos del Mercado se proporcionan en Valor (USD).
| Banda Ancha Móvil Mejorada |
| Comunicaciones de Ultra Baja Latencia y Alta Fiabilidad |
| Comunicaciones Masivas de Tipo Máquina |
| Acceso Inalámbrico Fijo |
| 5G No Independiente |
| 5G Independiente |
| Banda Baja |
| Banda Media |
| Onda Milimétrica |
| TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte |
| Manufactura, Energía y Servicios Públicos |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros, Seguros y RegTech |
| Comercio Minorista, Medios de Comunicación y Comercio Electrónico |
| Gobierno, Defensa, Educación y Sector Público |
| Otras Industrias de Usuario Final |
| Comunicación y Colaboración |
| Seguimiento de Activos |
| Ciudades Inteligentes |
| Edificios Inteligentes |
| Vehículos Autónomos y Vehículo a Todo |
| Salud Inteligente |
| Industria 4.0 |
| Servicios Públicos Inteligentes |
| Medios Inmersivos y Juegos |
| Seguridad Pública y Comunicaciones de Misión Crítica |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia y Nueva Zelanda |
| Indonesia |
| Singapur |
| Resto de Asia-Pacífico |
| Por Tipo de Servicio | Banda Ancha Móvil Mejorada |
| Comunicaciones de Ultra Baja Latencia y Alta Fiabilidad | |
| Comunicaciones Masivas de Tipo Máquina | |
| Acceso Inalámbrico Fijo | |
| Por Arquitectura de Red | 5G No Independiente |
| 5G Independiente | |
| Por Banda de Frecuencia | Banda Baja |
| Banda Media | |
| Onda Milimétrica | |
| Por Industria de Usuario Final | TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte | |
| Manufactura, Energía y Servicios Públicos | |
| Salud y Ciencias de la Vida | |
| Banca, Servicios Financieros, Seguros y RegTech | |
| Comercio Minorista, Medios de Comunicación y Comercio Electrónico | |
| Gobierno, Defensa, Educación y Sector Público | |
| Otras Industrias de Usuario Final | |
| Por Aplicación | Comunicación y Colaboración |
| Seguimiento de Activos | |
| Ciudades Inteligentes | |
| Edificios Inteligentes | |
| Vehículos Autónomos y Vehículo a Todo | |
| Salud Inteligente | |
| Industria 4.0 | |
| Servicios Públicos Inteligentes | |
| Medios Inmersivos y Juegos | |
| Seguridad Pública y Comunicaciones de Misión Crítica | |
| Por Geografía | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Indonesia | |
| Singapur | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios 5G en Asia-Pacífico?
El mercado de servicios 5G en Asia-Pacífico se estima en 59,02 mil millones de USD en 2026 y se prevé que alcance los 102,64 mil millones de USD en 2031, a una CAGR del 11,70%.
¿Qué está impulsando la adopción de servicios 5G en Asia-Pacífico?
El mayor tráfico móvil, la migración a redes Independientes, las redes privadas empresariales, la IA-RAN y la computación en el borde están respaldando la demanda.
¿Qué tipo de servicio tiene la mayor participación de ingresos?
La banda ancha móvil mejorada lideró con una participación del 62,97% en 2025, respaldada por grandes bases de consumidores de 5G en China e India.
¿Qué categoría de usuario final se proyecta que se expanda más rápido?
Se proyecta que manufactura, energía y servicios públicos se expandirán a una CAGR del 13,04% hasta 2031, respaldados por la automatización y el uso de redes privadas.
¿Qué país lidera los ingresos regionales de servicios 5G?
China representó el 51,12% de los ingresos regionales en 2025, respaldada por una extensa infraestructura de red y conexiones industriales de IoT.
¿Qué limitaciones afectan la expansión regional del servicio 5G?
Los altos costos de despliegue, la asequibilidad de los dispositivos, la política de espectro fragmentada y los requisitos de energía pueden retrasar los retornos y la adopción.
Última actualización de la página el:



