
Größe und Marktanteil des 5G-Dienste-Markts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
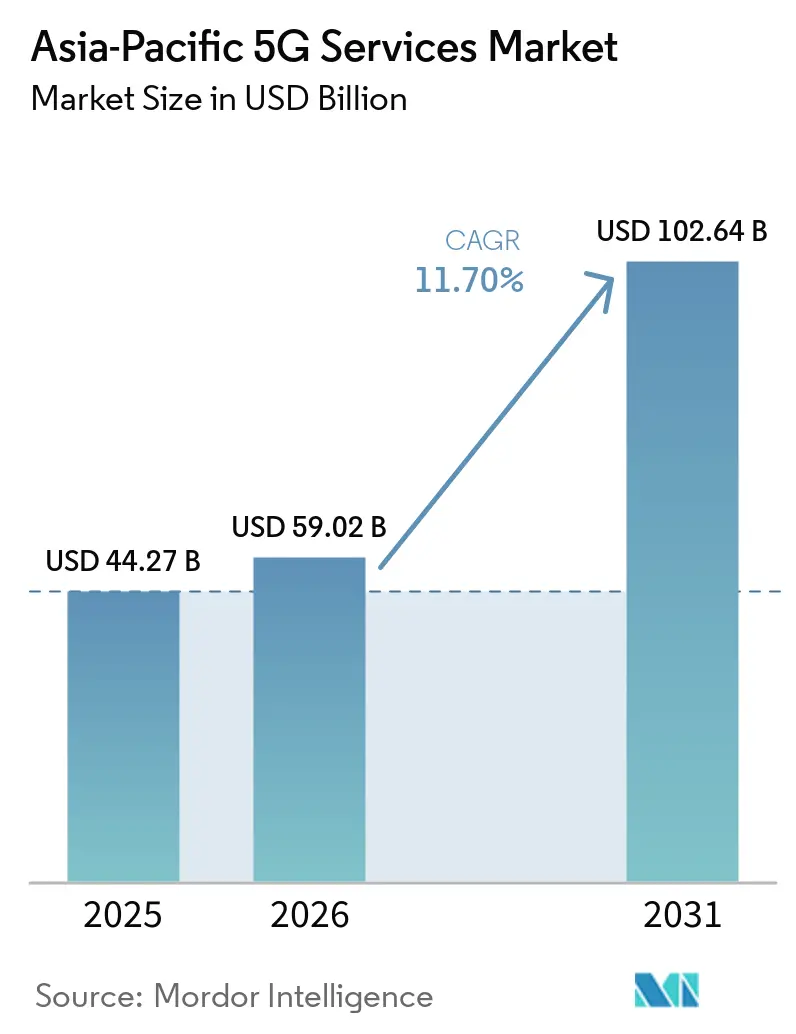
| Marktgröße im Basisjahr (2025) | 44.27 Milliarden US-Dollar |
| Marktgröße (2026) | 59.02 Milliarden US-Dollar |
| Marktgröße (2031) | 102.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.70 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des 5G-Dienste-Markts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Größe des 5G-Dienste-Markts im asiatisch-pazifischen Raum soll von 44,27 Milliarden USD im Jahr 2025 auf 59,02 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,70 % über den Zeitraum 2026–2031 voraussichtlich 102,64 Milliarden USD erreichen.
Der 5G-Dienste-Markt im asiatisch-pazifischen Raum wird durch Betreiber geprägt, die von Nicht-Standalone-Netzwerken zu Standalone-Kernen übergehen, welche Dienste mit geringerer Latenz und maßgeschneiderte Unternehmensverbindungen unterstützen können. Der steigende mobile Datenverkehr erhöht den Bedarf an zusätzlicher Kapazität, insbesondere in China und Indien, während die dichte städtische Nachfrage den Wert von Mittelband- und Millimeterwellen-Spektrum steigert. Betreiber verlagern ihre Investitionen auch in Richtung KI-gestützter Funknetzwerke und Edge-Computing, was Einnahmen über Verbraucherdatentarife hinaus generieren kann. Diese Veränderung ist wichtig, weil unbegrenzte Verbrauchertarife den Datenverkehr steigern, aber den Umsatz pro Dateneinheit begrenzen können, was den Bedarf an Festnetz-Wireless-Zugang, verwalteten Unternehmensdiensten und Anwendungspaketen erhöht. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum sieht sich zudem mit ungleichmäßiger Spektrumverfügbarkeit, Hürden bei der Gerätebezahlbarkeit und höheren Standortenergiekosten konfrontiert, was die Lücke zwischen fortgeschritteneren Netzwerken und Schwellenmärkten vergrößern kann.
Wichtigste Erkenntnisse des Berichts
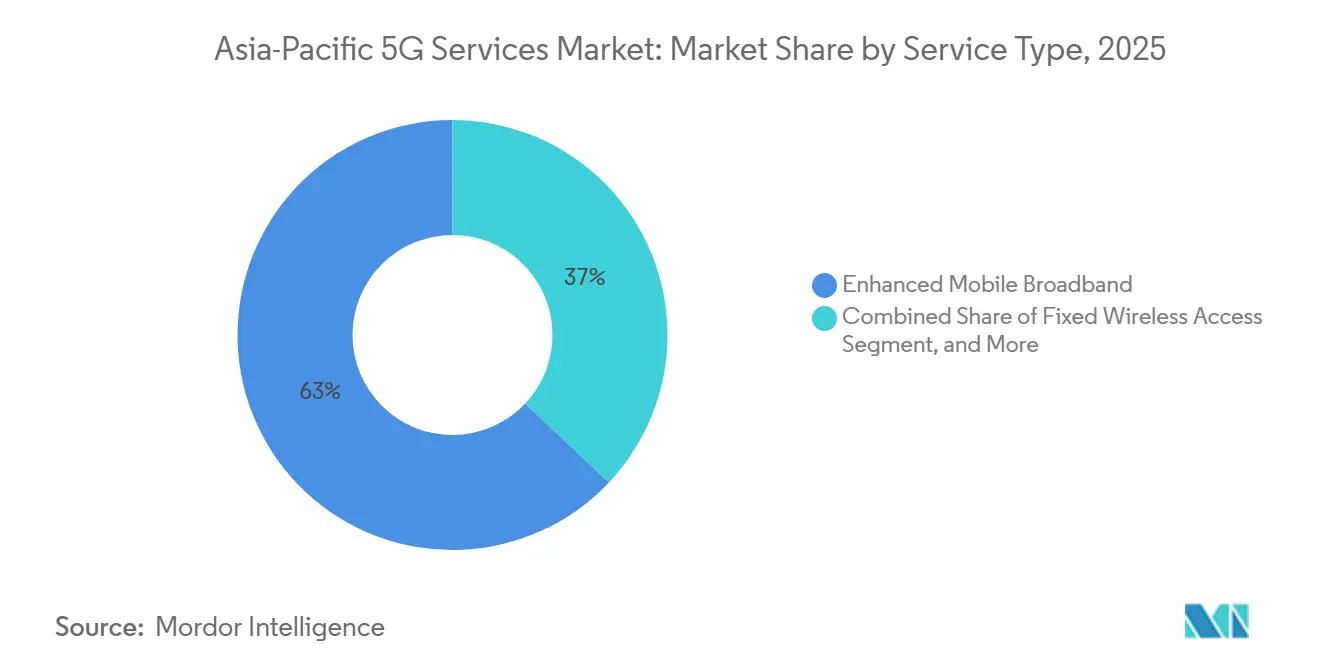
- Nach Diensttyp hielt Enhanced Mobile Broadband im Jahr 2025 einen Marktanteil von 62,97 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum, während Massive Machine-Type Communications bis 2031 voraussichtlich mit einer CAGR von 12,18 % wachsen wird.
- Nach Netzwerkarchitektur hielt Nicht-Standalone-5G im Jahr 2025 einen Marktanteil von 66,31 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum, während Standalone-5G bis 2031 voraussichtlich mit einer CAGR von 12,52 % wachsen wird.
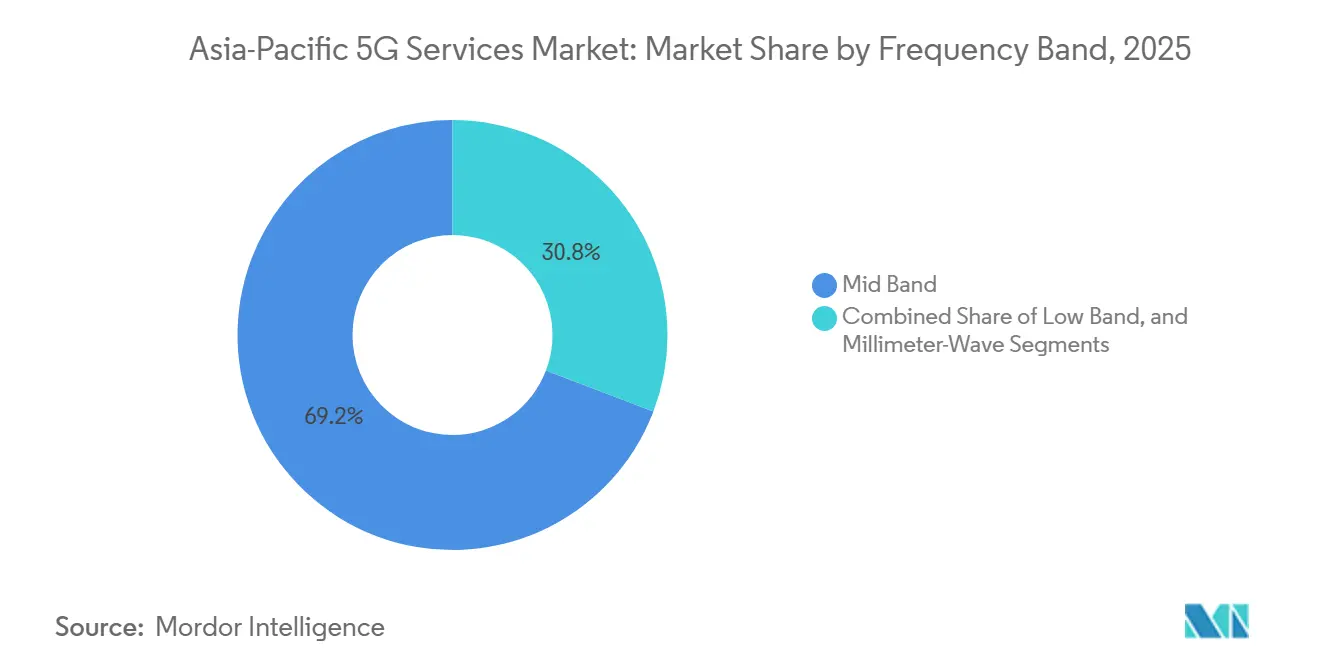
- Nach Frequenzband entfiel im Jahr 2025 ein Anteil von 69,21 % der Marktgröße des 5G-Dienste-Markts im asiatisch-pazifischen Raum auf das Mittelband, während Millimeterwellen bis 2031 voraussichtlich mit einer CAGR von 12,36 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2025 einen Marktanteil von 29,63 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum, während Fertigung, Energie und Versorgungsunternehmen bis 2031 voraussichtlich mit einer CAGR von 13,04 % wachsen werden.
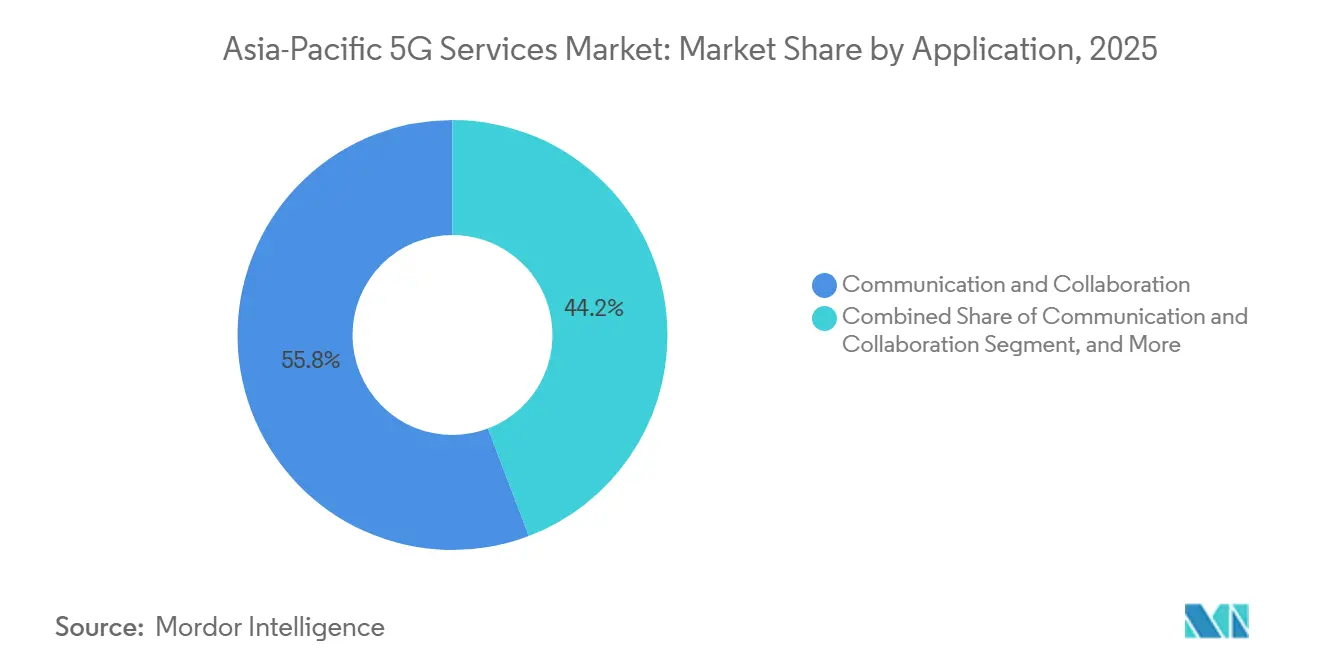
- Nach Anwendung hielt Kommunikation und Zusammenarbeit im Jahr 2025 einen Anteil von 55,78 % an der Marktgröße des 5G-Dienste-Markts im asiatisch-pazifischen Raum, während Industrie 4.0 bis 2031 voraussichtlich mit einer CAGR von 12,97 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 51,12 % des regionalen Umsatzes auf China, während Indien bis 2031 voraussichtlich mit einer CAGR von 12,07 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des 5G-Dienste-Markts im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des mobilen Datenverkehrs | +2.1% | Global, konzentriert in Nordostasien und Südasien, einschließlich China und Indien | Kurzfristig (≤ 2 Jahre) |
| KI-RAN und Edge-Cloud-Nachfrage | +1.9% | Japan, Südkorea und China, mit Ausstrahlungseffekten auf Indonesien und Indien | Mittelfristig (2–4 Jahre) |
| Verbrauchernachfrage nach Enhanced Mobile Broadband | +1.7% | China und Indien, mit Ausstrahlungseffekten auf Malaysia, Vietnam und Thailand | Kurzfristig (≤ 2 Jahre) |
| Anwendungsfälle der digitalen Unternehmenstransformation | +1.4% | China, Südkorea, Singapur und Australien, mit Ausstrahlungseffekten auf Indien und Indonesien | Mittelfristig (2–4 Jahre) |
| Staatliche Spektrum-Freigabeinitiativen | +1.1% | Indonesien, Indien, Vietnam und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende 3,5-GHz- Harmonisierung und Roaming-Lücken | +0.8% | Südostasien, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explodierender mobiler Datenverkehr verändert die Netzwerkkapazitätswirtschaft
5G trug Ende 2025 48 % des globalen mobilen Datenverkehrs, verglichen mit 34 % Ende 2024, und sein Anteil soll bis 2031 auf 85 % steigen. Nordostasien verzeichnete 2025 einen durchschnittlichen monatlichen Datenverkehr von 23 GB pro aktivem Smartphone, und die Nutzung soll bis 2031 auf 45 GB steigen. Südostasien und Ozeanien verzeichneten 2025 21 GB pro aktivem Smartphone, und die Nutzung soll bis 2031 auf 40 GB steigen. Der Netzwerkverkehr, einschließlich Festnetz-Wireless-Zugang, stieg im ersten Quartal 2026 im Jahresvergleich um 22 %, angeführt von Indien und Nordostasien. Die Nachfrage konzentriert sich auf bestimmte Stunden und Standorte, sodass Betreiber eine dichtere Kapazität und ein besseres Verkehrsmanagement benötigen, anstatt das Netzwerk gleichmäßig auszubauen. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum profitiert daher von anhaltenden Infrastrukturausgaben, auch wenn Betreiber nach kostengünstigeren Möglichkeiten zur Bewältigung von Spitzennachfragen suchen.
KI-RAN und Edge-Cloud-Workloads schaffen eine neue Umsatzschicht für Betreiber
KI-RAN kann Rechenressourcen von Basisstationen für KI-Workloads nutzen und Betreibern eine Einnahmequelle jenseits der traditionellen Datenpreisgestaltung bieten. KT Corporation und Samsung Electronics validierten die KI-RAN-Optimierung im kommerziellen 5G-Netz von KT im Dezember 2025 mithilfe von KI-Konfigurationen auf Benutzerebene zur Reduzierung von Dienstunterbrechungen. SoftBank stellte seine AITRAS-Plattform 2026 kommerziell zur Verfügung und ermöglichte damit industrielle Edge-Workloads von Drittanbietern auf GPU-Ressourcen an Basisstationen. Das südkoreanische Ministerium für Wissenschaft und IKT wählte im Juli 2026 von SK Telecom und KT geführte Konsortien für ein Hyper-AI-Netzwerk-Pilotprojekt im Wert von 16 Milliarden KRW, 11,4 Millionen USD, aus. Nokia und Indosat Ooredoo Hutchison unterzeichneten im Juni 2026 eine mehrjährige Vereinbarung zur Modernisierung des indonesischen 5G-Funknetzes und zur Entwicklung von KI-RAN-Diensten, wobei Feldversuche bis Ende 2026 geplant sind. Diese Projekte zeigen, dass der 5G-Dienste-Markt im asiatisch-pazifischen Raum zunehmend mit Unternehmensrechnen und industriellen Anwendungen verknüpft ist.
Hohe Verbrauchernachfrage nach Enhanced Mobile Broadband belastet veraltete ARPU-Modelle
Enhanced Mobile Broadband bleibt die wichtigste Verbrauchereinnahmebasis für den 5G-Dienste-Markt im asiatisch-pazifischen Raum. Indien lieferte 2025 mehr als 90 % 5G-fähige Smartphones aus, während der monatliche 5G-Datenverkehr im Jahresvergleich um 70 % auf 12,9 Exabyte stieg. Reliance Jio hatte im Juni 2026 285 Millionen True5G-Abonnenten, und seine 5G-Nutzer erzeugten 1,5-mal so viel Datenverkehr wie 4G-Kunden. Jio AirFiber erreichte im Geschäftsjahr 2026 13 Millionen Abonnenten und demonstrierte damit die Rolle des Festnetz-Wireless-Zugangs bei der Erweiterung des Werts der 5G-Kapazität. Singapur schloss 2026 seinen landesweiten 5G-Standalone-Übergang ab und machte Network Slicing, Voice over New Radio und geringere Latenz zu relevanteren Wettbewerbsmerkmalen. Betreiber müssen diese Netzwerkfunktionen mit Diensten verbinden, für die Kunden bereit sind zu zahlen, anstatt sich nur auf größere Datenkontingente zu verlassen.
Anwendungsfälle der digitalen Unternehmenstransformation beschleunigen die B2B-Umsatzdiversifizierung
Private 5G-Netzwerke gewinnen in den Bereichen Fertigung, Logistik, Energie und Gesundheitswesen an Bedeutung. Eine GSMA-Foundry-Umfrage aus dem Dezember 2025 ergab, dass 67 % der Krankenhausleiter in 7 Märkten des asiatisch-pazifischen Raums planten, ihre 5G-Investitionen zu erhöhen. Betriebliche Effizienz, virtuelle Versorgung und Patientenüberwachung waren wichtige Anwendungsfälle in der Umfrage. Indosat Ooredoo Hutchison setzte private 4G- und 5G-Netzwerke auf indonesischen Ölfeldern, in Minen, Fabriken und Logistikstandorten ein und erzielte eine Abdeckung von 99–100 % sowie eine Reduzierung der Ausfallzeiten um fast 30 %. Unternehmenskunden verlangen zunehmend Service-Level-Verpflichtungen und Sicherheitskonformität nach Standards wie IEC 62443 und ISO/IEC 27001. Dies verlagert den Wettbewerb hin zu Anbietern, die Konnektivität, verwaltete Dienste und branchenspezifische Betriebsunterstützung kombinieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bereitstellungskosten und lange Amortisationszeiträume | -1.8% | Global, am stärksten in Südostasien und im ländlichen Indien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte 5G-Gerätebereitschaft | -1.5% | Indonesien, die Philippinen, Vietnam und Bangladesch | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte südostasiatische Spektrumpolitik | -1.3% | Indonesien und Thailand, mit weitreichenden ASEAN-Implikationen | Mittelfristig (2–4 Jahre) |
| Stromnetzeinschränkungen und Standortenergiekosten | -1.1% | Südasien und Südostasien, mit Ausstrahlungseffekten auf Sekundärstädte in China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bereitstellungskosten und lange Amortisationszeiträume hemmen die Netzwerkverdichtung
Dichte 5G-Bereitstellungen erfordern antennenintegrierte Radios, Basisbandgeräte, optisches Fronthaul und Software, was die Eigentumskosten über einen 7-jährigen Lebenszyklus ausdehnen kann. Antennenintegrierte Radios machen 45–55 % der Stückliste eines dichten Standorts aus. China Mobile gab im Geschäftsjahr 2025 150,9 Milliarden RMB, 20,8 Milliarden USD, für Investitionsausgaben aus und plant für 2026 136,6 Milliarden RMB, 18,8 Milliarden USD, da mehr Ausgaben auf Rechen- und KI-Infrastruktur gelenkt werden.[1]China Mobile Limited, "2025 Annual Results," China Mobile Investor Relations, chinamobileltd.com. Der Übergang von Nicht-Standalone- zu Standalone-Kernen kann die Renditen weiter verzögern, da Betreiber investieren müssen, bevor alle Unternehmensfunktionen kommerziell verfügbar werden. Südkorea verlangte bis 2026, dass 5G-Basisstationen mit Standalone-Kerngeräten verbunden werden, und bot niedrigere LTE-Spektrum-Umwidmungsgebühren für qualifizierte Indoor-5G-Bereitstellungen an. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum wird davon abhängen, dass Betreiber Investitionen mit Verträgen abstimmen, die den Wert zuverlässiger Dienste mit geringer Latenz anerkennen.
Begrenzte 5G-Gerätebereitschaft verzögert den Umsatzanstieg in Schwellenmärkten
Die Gerätebezahlbarkeit kann die 5G-Einführung selbst dort einschränken, wo eine Netzabdeckung verfügbar ist. Indonesiens 5G-Durchdringung betrug 2025 nach seinem Start im Jahr 2021 2 % und spiegelt die Kostenbarriere wider, mit der viele Verbraucher konfrontiert sind. 5G machte im zweiten Quartal 2025 35 % der indonesischen Smartphone-Lieferungen aus, unterstützt durch günstigere Geräte, aber breitere Upgrade-Zyklen bleiben empfindlich gegenüber Haushaltsbudgets. Die Smartphone-Lieferungen in Südostasien sanken im ersten Quartal 2026 im Jahresvergleich um 9 % und verzögerten die Ersatznachfrage in preissensiblen Märkten. Dies kann die kurzfristigen Renditen aus Spektrum- und Netzwerkinvestitionen in Indonesien, den Philippinen, Vietnam und Kambodscha schwächen. Betreiber benötigen möglicherweise Smartphone-Finanzierungen und gezielte Geräteangebote neben dem Netzausbau, um die Einführung und den Dienstleistungsumsatz zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Diensttyp: Enhanced Mobile Broadband hält die Umsatzbasis, während mMTC industrielle Nutzung gewinnt
Enhanced Mobile Broadband hielt 2025 einen Marktanteil von 62,97 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum. Seine Position spiegelt eine große Verbraucherabonnentenbasis in China und Indien wider, wo 5G für Video, Gaming, Kommunikation und allgemeine mobile Daten genutzt wird. China Mobile meldete 2025 642 Millionen 5G-Netzwerkkunden. Der Festnetz-Wireless-Zugang erweitert dieses verbraucherorientierte Modell auf Haushalte und kleine Unternehmen. Mehr als 50 % der Festnetz-Wireless-Zugang-Kundengerätelieferungen in China und dem übrigen asiatisch-pazifischen Raum waren im Dezember 2025 5G-Geräte. Jio AirFiber erreichte im Geschäftsjahr 2026 13 Millionen Haushalte und fügte einen praktischen Breitband-Anwendungsfall für 5G-Kapazität hinzu. Ultra-zuverlässige Kommunikation mit geringer Latenz bleibt kleiner, ist aber für industrielle Steuerung und sicherheitskritische Anwendungen relevant. Indosats indonesische Fabrikbereitstellungen dokumentierten Betriebssteuerungsschleifen unter 30 Millisekunden.
Massive Machine-Type Communications soll bis 2031 mit einer CAGR von 12,18 % wachsen. Der Dienst unterstützt eine große Anzahl verbundener Geräte in Fabriken, Logistikstandorten und landwirtschaftlichen Betrieben. Reduced-Capability-Geräte können einfachere IoT-Verbindungen ohne die Kosten oder den Energiebedarf von vollwertigen Smartphone-Klasse-5G-Geräten unterstützen. Dies macht sie relevant, wo ältere Niedrigenergie-Netzwerke einfache Sensoren bedient haben. Die Marktgröße des 5G-Dienste-Markts im asiatisch-pazifischen Raum für mMTC wird von der breiteren Einführung privater Netzwerke und Geräte-Ökosystemen abhängen. Network Slicing ist ebenfalls wichtig, da es Diensteigenschaften für eine bestimmte Unternehmensanwendung reservieren kann. Betreiber, die Standalone-Kerne verwenden, sind besser positioniert, um diese Funktionen anzubieten, als Betreiber, die noch von älteren Kernsystemen abhängig sind. 3GPP Release 17 und Release 18 definieren wichtige RedCap- und 5G-Advanced-Anforderungen, die die Geräte- und Netzwerkzertifizierung leiten. Diese Standards können Interoperabilitätshürden reduzieren, wenn industrielle Bereitstellungen skalieren.


Nach Netzwerkarchitektur: Nicht-Standalone führt heute, während die Standalone-Migration zunimmt
Nicht-Standalone-5G hielt 2025 einen Marktanteil von 66,31 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum. Die Architektur ermöglicht es Betreibern, bestehende 4G-Kerninvestitionen zu nutzen und gleichzeitig 5G-Funkabdeckung bereitzustellen. Dies reduzierte die anfänglichen Kosten und beschleunigte frühe Verbraucherstarts in der Region. Sie bietet jedoch nicht alle Fähigkeiten, die für dedizierte Netzwerk-Slices und einige Unternehmens-Dienste mit geringer Latenz erforderlich sind. China verzeichnete im vierten Quartal 2025 einen 5G-Standalone-Stichprobenanteil von 80,9 %, während Indien einen Anteil von 49,2 % verzeichnete. Die landesweite Architektur von Reliance Jio ist vollständig Standalone und unterstützt Indiens höheres Ergebnis. Singapur schloss 2026 seinen landesweiten Standalone-Übergang ab. Diese Märkte zeigen, wie Architektur zu einem kommerziellen Differenzierungsmerkmal wird und nicht nur eine technische Entscheidung ist.
Standalone-5G soll von 2026 bis 2031 mit einer CAGR von 12,52 % wachsen. Sechs der weltweit zehn führenden Länder nach 5G-Standalone-Reichweite befanden sich 2025 im asiatisch-pazifischen Raum. NTT DOCOMO und NEC starteten im März 2026 Japans erstes kommerzielles 5G-Kernnetzwerk auf AWS.[2]NTT DOCOMO, "DOCOMO and NEC Launch Japan's First Commercial 5G Core on AWS," NTT DOCOMO, docomo.ne.jp. Die Bereitstellung nutzte KI zur Automatisierung des Kernnetzwerkdesigns und -baus und reduzierte die Bauzeit um 80 %. SK Telecom, KT Corporation und LG Uplus planen, bis Dezember 2026 landesweite Standalone-Dienste zu starten. Ihre Migration kann die Verfügbarkeit von Unternehmens-Service-Level-Vereinbarungen und differenzierten Netzwerktiers verbessern. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum hat einen starken Anreiz, zu Standalone-Systemen überzugehen, da diese unterschiedlichere Servicepakete ermöglichen. Die Investitionsbelastung bleibt erheblich, insbesondere dort, wo die Verbraucherpreisgestaltung die zusätzliche Leistungsfähigkeit noch nicht widerspiegelt.
Nach Frequenzband: Mittelband bietet Abdeckung und Kapazität, während Millimeterwellen dichte Standorte bedienen
Das Mittelband machte 2025 69,21 % der Marktgröße des 5G-Dienste-Markts im asiatisch-pazifischen Raum aus. Der 3,5-GHz-Bereich bietet ein Gleichgewicht zwischen nutzbarer Abdeckung und Kapazität, was seine zentrale Rolle in China, Indien, Japan, Südkorea und Australien erklärt. Es ist besonders nützlich für den städtischen Flächendienst, wo Betreiber mehr Kapazität benötigen, als das Niedrigband bieten kann. Chinas großes Netzwerk und Indiens rascher Ausbau haben das Mittelband zur wichtigsten regionalen Kapazitätsschicht gemacht. Das Mittelband unterstützt auch eine breitere Bevölkerungsabdeckung als Millimeterwellen-Bereitstellungen. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum nutzt dieses Spektrum, um sowohl Verbraucherverkehr als auch viele frühe Unternehmensbereitstellungen zu bedienen. Indonesiens begrenzter Zugang zu freigegebenem 3,5-GHz-Spektrum schränkt vergleichbare Fähigkeiten ein. Dies verdeutlicht, wie die Spektrumpolitik die Dienstqualität und Investitionsrenditen in benachbarten Märkten beeinflussen kann.
Millimeterwellen sollen bis 2031 mit einer CAGR von 12,36 % wachsen. Japans Betreiber, darunter NTT DOCOMO, KDDI, SoftBank und Rakuten Mobile, haben kommerzielle 28-GHz-Bereitstellungen. Südkorea lizenzierte ebenfalls 28-GHz-Spektrum für Unternehmens- und Veranstaltungsanwendungen. NTT DOCOMO setzte Ericssons RAN Processor 6672 im Juli 2026 kommerziell ein. Der Prozessor lieferte eine viermal höhere Kapazitätseffizienz als zuvor und reduzierte den Energieverbrauch um mehr als 50 %. Das Niedrigband bleibt wichtig für die ländliche Abdeckung, einschließlich Reliance Jios landesweiter 700-MHz-Standalone-Bereitstellung. Indonesien schloss im Juli 2026 die Spektrumzuweisungen für 700 MHz und 2,6 GHz ab, während sein nationaler Plan 24,25–27,5 GHz für 5G und hochkapazitives IMT vorsah. Diese Kombination unterstützt die schrittweise Entwicklung von Kapazitätsschichten, die für unterschiedliche Bevölkerungsdichten geeignet sind.
Nach Endnutzerbranche: IT und Telekommunikation führt, während Fertigung, Energie und Versorgungsunternehmen beschleunigen
IT und Telekommunikation hielt 2025 einen Marktanteil von 29,63 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum. Das Segment umfasst verwaltete Konnektivität, Unternehmenskommunikation und Dienste zur Unterstützung der eigenen Plattformen der Betreiber. Seine Führungsposition spiegelt die grundlegende Rolle der Telekommunikationsinfrastruktur in der breiteren digitalen Wirtschaft der Region wider. Viele Unternehmensbereitstellungen beginnen mit Konnektivität und Netzwerkmanagement, bevor sie zu spezialisierten industriellen Anwendungen übergehen. Das Segment profitiert auch von der Nachfrage nach sicherem mobilem Zugang und cloud-verbundenen Arbeitsmitteln. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum stützt sich weiterhin auf diese breite Basis an Unternehmenskonnektivitätsumsätzen. Regierung, Verteidigung, Bildung und Organisationen des öffentlichen Sektors bieten durch nationale digitale Infrastrukturprogramme zusätzliche stabile Nachfrage. Einzelhandel, Medien, E-Commerce, Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech entwickeln Anwendungsfälle rund um Transaktionen, Kundenerfahrung und digitale Abläufe.
Fertigung, Energie und Versorgungsunternehmen sollen von 2026 bis 2031 mit einer CAGR von 13,04 % wachsen. Industrielle Netzwerke können Automatisierung, digitale Zwillinge, vorausschauende Wartung und Maschinenkonnektivität unterstützen. Indosats privates Netzwerk funktioniert auf indonesischen Ölfeldern und Industriestandorten und reduziert Ausfallzeiten um fast 30 %. Bharti Airtel setzte 2025 seine erste private 5G-Smart-Factory in Indien ein. Südkoreanische Programme testen auch KI-gestützte Robotik für Schweißen, Lackieren und Wartung. Das Gesundheitswesen ist ein weiteres sich entwickelndes Segment, unterstützt durch privates 5G für virtuelle Versorgung und klinische Fernwendungen. Automobil und Transport umfassen Fahrzeug-zu-allem-Versuche in Japan und Südkorea. Diese Bereitstellungen erfordern zuverlässige Abdeckung, Sicherheitskontrollen und kommerzielle Bedingungen, die den betrieblichen Wert anerkennen.
Nach Anwendung: Kommunikation und Zusammenarbeit führt, während Industrie 4.0 die Nachfrage verbreitert
Kommunikation und Zusammenarbeit hielt 2025 einen Marktanteil von 55,78 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum. Verbesserte Sprach-, Videokonferenz- und Arbeitsplatz-Produktivitätswerkzeuge bleiben zentrale Nutzungen für den 5G-Dienst. Dieser Anteil spiegelt den frühen Verbraucher- und Geschäftsfokus regionaler Bereitstellungen wider. Diese Anwendungen können eine breite Abdeckung und höhere mobile Kapazität nutzen, ohne jede fortgeschrittene Standalone-Funktion zu benötigen. Ihre große installierte Basis wird den Betreiberumsatz während des Prognosezeitraums weiterhin unterstützen. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum bedient auch Smart Cities und Versorgungsunternehmen durch verbundene Sensoren für Verkehrs-, Energie- und Wassermanagement. Asset-Tracking entwickelt sich durch RedCap-Geräte, die keine vollständige Smartphone-Klasse-Fähigkeit benötigen. Öffentliche Sicherheit und missionskritische Kommunikation sind spezialisierte Möglichkeiten in Australien, Südkorea und Japan.
Industrie 4.0 soll bis 2031 mit einer CAGR von 12,97 % wachsen. Es kombiniert 5G mit digitalen Zwillingen, KI-basierter Qualitätsprüfung und autonomen mobilen Robotern. China hat mehr als 64.000 private Unternehmensnetzwerke, die seine große Industriebasis unterstützen. Intelligentes Gesundheitswesen und vernetzte Fahrzeuge benötigen ebenfalls zuverlässige Konnektivität mit geringer Latenz, insbesondere für zeitkritische Daten und Steuerung. NTT DOCOMO und NTT demonstrierten im März 2026 KI-Videoanalyse mit geringer Latenz unter Verwendung von In-Network-Computing. Diese Dienste erfordern eine engere Beziehung zwischen Netzwerkdesign, Cloud-Verarbeitung und Anwendungsleistung. Standalone-Netzwerke und ultra-zuverlässige Fähigkeiten mit geringer Latenz können ihre kommerzielle Machbarkeit verbessern. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum wird zunehmend davon geprägt sein, ob Betreiber diese technischen Fähigkeiten in wiederholbare branchenspezifische Dienste umwandeln können.
Geografische Analyse
China hielt 2025 einen Marktanteil von 51,12 % am 5G-Dienste-Markt im asiatisch-pazifischen Raum. Das Land hatte Ende 2025 2,77 Millionen 5G-Basisstationen und bis zum ersten Halbjahr 2026 2,94 Millionen. China Mobile meldete im ersten Halbjahr 2026 1,011 Milliarden Mobilfunkkunden und 687 Millionen 5G-Netzwerkkunden. Es meldete auch 1,511 Milliarden IoT-Kartenverbindungen, was industrielle und logistische Anwendungen unterstützt. KI-Netzwerkinvestitionen stiegen um 85,2 % auf 3,7 Milliarden RMB, 511 Millionen USD, im ersten Halbjahr 2026, während Kommunikationsnetzwerkinvestitionen um 9,8 % zurückgingen. Japan verzeichnete 2025 eine 5G-Einführungsrate von 45 % und soll bis 2030 92 % erreichen. Seine Standalone- und Millimeterwellen-Bereitstellungen machen es zu einem wichtigen Umfeld für KI-RAN- und Edge-Computing-Dienste.
Südkorea verzeichnete 2025 eine 5G-Einführungsrate von 36 % und soll bis 2030 86 % erreichen. SK Telecom hatte Ende 2025 17,49 Millionen 5G-Abonnenten.[3]SK Telecom, "SK Telecom 2025 Annual Results Infographic," SK Telecom, news.sktelecom.com. Die wichtigsten Betreiber des Landes planen, bis Dezember 2026 landesweite Standalone-Dienste zu starten. Das Hyper-AI-Netzwerk-Pilotprojekt verknüpft diesen Übergang mit industrieller Robotik und KI-gestützten Netzwerkoperationen. Indien ist die am schnellsten wachsende Geografie, wobei die Marktgröße des 5G-Dienste-Markts im asiatisch-pazifischen Raum in Indien bis 2031 voraussichtlich mit einer CAGR von 12,07 % wachsen wird. Jios 285 Millionen True5G-Abonnenten im Juni 2026 stellten die größte Basis für einen Einzelland-Betreiber außerhalb Chinas dar. Bharti Airtels Standalone-Migration über 22 Servicekreise und neue kostengünstigere Chipsatz-Plattformen verbessern das Ökosystem für eine breitere Einführung.
Australien erreichte eine 5G-Bevölkerungsabdeckung von 95 %, wobei Telstra fast 1.200 Standorte mit 5G-Advanced-Fähigkeit aufrüstete und im Geschäftsjahr 2026 mehr als 150 Standorte baute. Telstra und Google schlossen im Juni 2026 eine Partnerschaft zur Erweiterung der digitalen Infrastruktur über Telstras Aura-Glasfasernetz. Singapur schloss 2026 seinen landesweiten 5G-Standalone-Übergang ab. Indonesien schloss im Juli 2026 die Spektrumzuweisungen für 700 MHz und 2,6 GHz ab, aber die Satellitennutzung von 3,5 GHz bleibt eine Einschränkung für Dienste mit höherer Kapazität. Malaysias Dual-Netzwerk-Modell erhielt Unterstützung durch Telekom Malaysias 3-jährige Großhandelsvereinbarung mit U Mobile im Wert von 2,4 Milliarden RM, 545 Millionen USD. Vietnam behielt Ericsson und Nokia für seinen 5G-Kern und wählte Huawei und ZTE für Antennenverträge. Pakistan startete nach seiner Spektrumauktion im März 2026 kommerzielle 5G-Dienste und erweiterte damit den aktiven 5G-Fußabdruck der Region.
Wettbewerbslandschaft
Der 5G-Dienste-Markt im asiatisch-pazifischen Raum umfasst Mobilfunkbetreiber, Netzwerkausrüstungsanbieter, Kernnetzwerkanbieter und Halbleiterunternehmen. China Mobile, Reliance Jio Infocomm, China Telecom, Bharti Airtel und SK Telecom verfügen über erhebliche Betreiberskala in der Region. Huawei, Ericsson, Nokia, ZTE und Samsung Electronics sind zentrale Ausrüstungslieferanten. Huawei hat eine starke Position in China und unterhält Radio- und Kernbereitstellungen in mehreren südostasiatischen Märkten. Ericsson und Nokia haben stärkere Positionen in Singapur, Australien und anderen sicherheitssensiblen Märkten. Nokias Vereinbarung vom Juni 2026 mit Indosat erweiterte seine Rolle bei der Netzwerkmodernisierung Indonesiens. Ericssons Vereinbarung vom März 2026 mit Dialog Axiata unterstützte die Bereitstellung eines 5G-Funknetzes in Sri Lanka.[4]Ericsson, "Ericsson Signs Agreement with Dialog Axiata to Deploy 5G RAN," Ericsson, telecomramblings.com. Die Lieferantenauswahl unterscheidet sich daher je nach Land und wird durch lokale Politik, bestehende Infrastruktur und Unternehmensanforderungen beeinflusst.
Anbieter konkurrieren zunehmend bei Energieeffizienz und KI-gestützter Funkleistung. Nokias Indosat-Vereinbarung kombiniert Nokia-Funkprodukte mit NVIDIA-GPU-beschleunigtem Computing für KI-RAN-Dienste. NTT DOCOMOs Bereitstellung von Ericssons RAN Processor 6672 im Juli 2026 demonstrierte eine viermal höhere Kapazitätseffizienz und mehr als 50 % geringeren Energieverbrauch als die Vorgängergeneration. Diese Ergebnisse sind wichtig, wo Standortenergiekosten und städtischer Kapazitätsbedarf die Wirtschaftlichkeit dichter Netzwerke beeinflussen. Open-RAN-Anbieter wie NEC, IPLOOK, Mavenir und Rakuten Symphony bieten alternative Architekturen für Betreiber, die mehr Anbieterflexibilität suchen. NTT DOCOMO und NEC gründeten im Mai 2026 ein staatlich gefördertes Unternehmen zur Entwicklung eines auf Open RAN basierenden Hochgeschwindigkeits-5G-Netzwerks in Singapur. Der Schritt fügt eine alternative Infrastrukturoption in einem Markt hinzu, in dem Huawei von 5G-Verträgen ausgeschlossen wurde. Standards wie 3GPP Release 18 und ITU-Interoperabilitätsanforderungen beeinflussen ebenfalls die Lieferantenberechtigung.
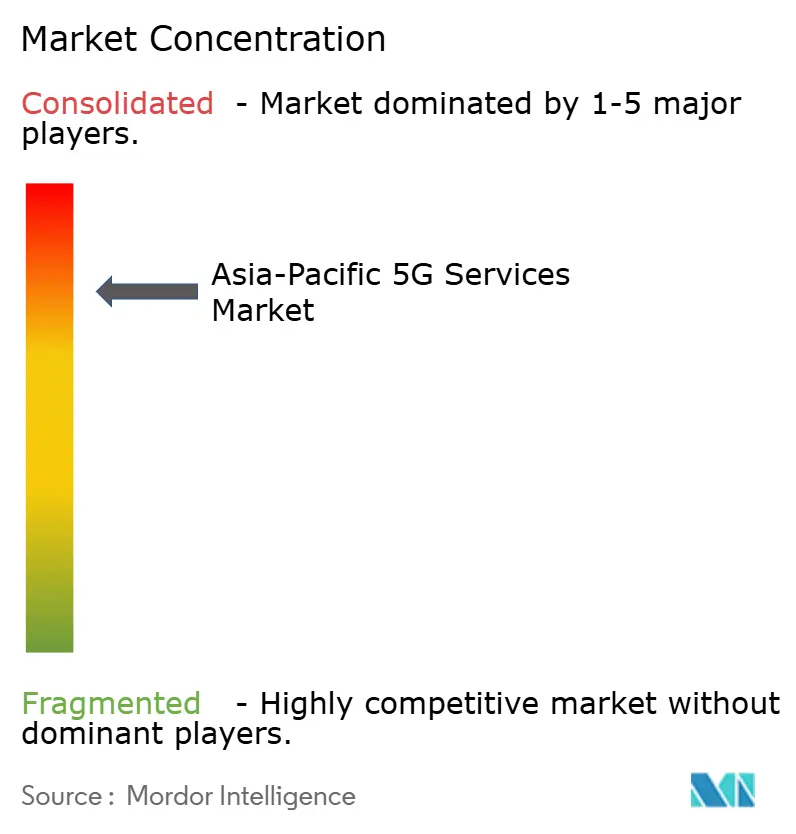
Der Markt bleibt auf eine begrenzte Gruppe großer Betreiber und Infrastrukturlieferanten konzentriert, obwohl die Wettbewerbsbedingungen je nach Geografie und Netzwerkschicht variieren. Große Betreiber behalten Vorteile durch Spektrumbestände, installierte Netzwerkanlagen und umfangreiche Abonnentenstämme. Ausrüstungsanbieter profitieren von Zertifizierungserfahrung, Produktskala und langfristigen Kundenbeziehungen. Gleichzeitig schaffen cloud-native Kerne und Open RAN Einstiegspfade für Unternehmen mit schmaleren Technologieangeboten. Der 5G-Dienste-Markt im asiatisch-pazifischen Raum wird voraussichtlich Anbieter belohnen, die gleichzeitig Zuverlässigkeits-, Sicherheits-, Energie- und Unternehmensintegrationsanforderungen erfüllen können. Unternehmenskäufer bewerten zunehmend die End-to-End-Lieferung anstatt nur Funkausrüstung. Dies begünstigt Partnerschaften zwischen Betreibern, Ausrüstungsanbietern, Cloud-Anbietern und Industrietechnologieunternehmen. Es macht auch Beschaffungszyklen in Märkten komplexer, in denen Regierungen eine größere Kontrolle über kritische Kommunikationsinfrastruktur anstreben.
Marktführer der 5G-Dienste-Branche im asiatisch-pazifischen Raum
China Mobile Limited
Reliance Jio Infocomm Limited
China Telecom Corporation Limited
Bharti Airtel Limited
SK Telecom Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: SK Telecom, KT Corporation und LG Uplus gründeten gemeinsam mit dem südkoreanischen Ministerium für Wissenschaft und IKT (MSIT) einen öffentlich-privaten Netzwerkinvestitionsrat, wobei die Betreiber die landesweite 5G-Standalone-Kommerzialisierung bis Ende 2026 anstreben. Die Regierung bereitet auch Investitions-, Regulierungs- und Unterstützungsmaßnahmen vor, die KI-RAN, 6G, Unterseekabel, Satelliten und KI-Rechenzentrumsinfrastruktur abdecken.
- Juli 2026: NTT DOCOMO schloss in Zusammenarbeit mit Ericsson Japans erste kommerzielle Bereitstellung von Ericssons RAN Processor 6672 ab und lieferte bis zu viermal höhere Kapazitätseffizienz und mehr als 50 % geringeren Energieverbrauch im Vergleich zur Vorgängergeneration.
- Juli 2026: SK Telecom und KT Corporation wurden als durchführende Organisationen für Südkoreas staatlich geführtes Hyper-AI-Netzwerk-Grundlagenprojekt ausgewählt, das 5G-Standalone- und KI-RAN-Technologien für physische KI-Anwendungen kombiniert. Die beiden Projekte haben ein kombiniertes staatliches Budget von etwa 17,2 Milliarden KRW bis 2027, wobei SK Telecom sich auf KI-RAN-Infrastruktur konzentriert und KT ein KI-basiertes autonomes Netzwerk für industrielle Anwendungen entwickelt.
- Juni 2026: Nokia und Indosat Ooredoo Hutchison unterzeichneten eine mehrjährige Vereinbarung zur Modernisierung des landesweiten 5G-Netzes Indonesiens und zur Einführung von KI-RAN-Fähigkeiten. Nokia wird seine Habrok- und Pandion-Funkfamilien liefern, während die Unternehmen mit NVIDIA bei GPU-beschleunigtem KI-RAN zusammenarbeiten werden. Niedrigband-5G ist über den gesamten Netzwerkfußabdruck geplant und Mittelband-5G über etwa 80 % des Netzwerks über 3,5 Jahre, mit Feldversuchen bis Ende 2026.


Berichtsumfang des 5G-Dienste-Markts im asiatisch-pazifischen Raum
Der Bericht über den 5G-Dienste-Markt im asiatisch-pazifischen Raum ist segmentiert nach Diensttyp (Enhanced Mobile Broadband, Ultra-zuverlässige Kommunikation mit geringer Latenz, Massive Machine-Type Communications, Festnetz-Wireless-Zugang), Netzwerkarchitektur (Nicht-Standalone-5G, Standalone-5G), Frequenzband (Niedrigband, Mittelband, Millimeterwellen), Endnutzerbranche (IT und Telekommunikation, Automobil, Mobilität und Transport, Fertigung, Energie und Versorgungsunternehmen, Gesundheitswesen und Biowissenschaften, Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech, Einzelhandel, Medien und E-Commerce, Regierung, Verteidigung, Bildung und öffentlicher Sektor, sonstige Branchen), Anwendung (Kommunikation und Zusammenarbeit, Asset-Tracking, Smart Cities, Smart Buildings, autonome Fahrzeuge und Fahrzeug-zu-allem, intelligentes Gesundheitswesen, Industrie 4.0, intelligente Versorgungsunternehmen, immersive Medien und Gaming, öffentliche Sicherheit und missionskritische Kommunikation) sowie Geografie (China, Indien, Japan, Südkorea, Australien und Neuseeland, Indonesien, Singapur, übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wert (USD) angegeben.
| Enhanced Mobile Broadband |
| Ultra-zuverlässige Kommunikation mit geringer Latenz |
| Massive Machine-Type Communications |
| Festnetz-Wireless-Zugang |
| Nicht-Standalone-5G |
| Standalone-5G |
| Niedrigband |
| Mittelband |
| Millimeterwellen |
| IT und Telekommunikation |
| Automobil, Mobilität und Transport |
| Fertigung, Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech |
| Einzelhandel, Medien und E-Commerce |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Kommunikation und Zusammenarbeit |
| Asset-Tracking |
| Smart Cities |
| Smart Buildings |
| Autonome Fahrzeuge und Fahrzeug-zu-allem |
| Intelligentes Gesundheitswesen |
| Industrie 4.0 |
| Intelligente Versorgungsunternehmen |
| Immersive Medien und Gaming |
| Öffentliche Sicherheit und missionskritische Kommunikation |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien und Neuseeland |
| Indonesien |
| Singapur |
| Übriger asiatisch-pazifischer Raum |
| Nach Diensttyp | Enhanced Mobile Broadband |
| Ultra-zuverlässige Kommunikation mit geringer Latenz | |
| Massive Machine-Type Communications | |
| Festnetz-Wireless-Zugang | |
| Nach Netzwerkarchitektur | Nicht-Standalone-5G |
| Standalone-5G | |
| Nach Frequenzband | Niedrigband |
| Mittelband | |
| Millimeterwellen | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| Automobil, Mobilität und Transport | |
| Fertigung, Energie und Versorgungsunternehmen | |
| Gesundheitswesen und Biowissenschaften | |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech | |
| Einzelhandel, Medien und E-Commerce | |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor | |
| Sonstige Endnutzerbranchen | |
| Nach Anwendung | Kommunikation und Zusammenarbeit |
| Asset-Tracking | |
| Smart Cities | |
| Smart Buildings | |
| Autonome Fahrzeuge und Fahrzeug-zu-allem | |
| Intelligentes Gesundheitswesen | |
| Industrie 4.0 | |
| Intelligente Versorgungsunternehmen | |
| Immersive Medien und Gaming | |
| Öffentliche Sicherheit und missionskritische Kommunikation | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Indonesien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der 5G-Dienste-Markt im asiatisch-pazifischen Raum?
Der 5G-Dienste-Markt im asiatisch-pazifischen Raum wird für 2026 auf 59,02 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 11,70 % 102,64 Milliarden USD erreichen.
Was treibt die Einführung von 5G-Diensten im asiatisch-pazifischen Raum an?
Höherer mobiler Datenverkehr, Standalone-Netzwerkmigration, private Unternehmensnetzwerke, KI-RAN und Edge-Computing unterstützen die Nachfrage.
Welcher Diensttyp hat den größten Umsatzanteil?
Enhanced Mobile Broadband führte 2025 mit einem Anteil von 62,97 %, unterstützt durch große Verbraucher-5G-Basen in China und Indien.
Welche Endnutzerkategorie soll am schnellsten wachsen?
Fertigung, Energie und Versorgungsunternehmen sollen bis 2031 mit einer CAGR von 13,04 % wachsen, unterstützt durch Automatisierung und private Netzwerknutzung.
Welches Land führt beim regionalen 5G-Dienste-Umsatz?
China hielt 2025 einen Anteil von 51,12 % am regionalen Umsatz, unterstützt durch umfangreiche Netzwerkinfrastruktur und industrielle IoT-Verbindungen.
Welche Einschränkungen beeinflussen die regionale 5G-Dienste-Expansion?
Hohe Bereitstellungskosten, Gerätebezahlbarkeit, fragmentierte Spektrumpolitik und Energieanforderungen können Renditen und Einführung verzögern.
Seite zuletzt aktualisiert am:



