
アジア太平洋5Gサービス市場規模とシェ
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
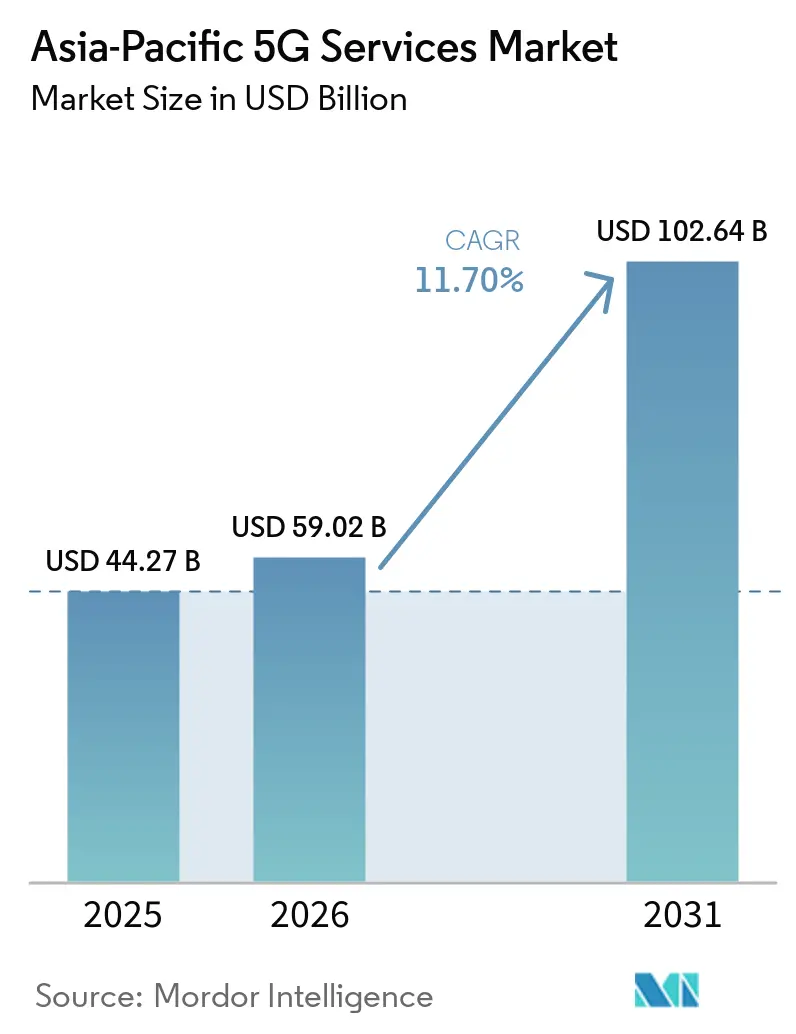
| 基準年の市場規模 (2025) | 44.27 十億米ドル |
| 市場規模 (2026) | 59.02 十億米ドル |
| 市場規模 (2031) | 102.64 十億米ドル |
| Growth Rate (2026 - 2031) | 11.70 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋5Gサービス市場分析
アジア太平洋5Gサービス市場規模は、2025年の442.7 ビリオン 米ドルから2026年には590.2 ビリオン 米ドルに成長し、2026年から2031年にかけて11.70%のCAGRで2031年までに1,026.4 ビリオン 米ドルに達すると予測されています。
アジア太平洋5Gサービス市場は、オペレーターがノンスタンドアロンネットワークからスタンドアロンコアへ移行することで形成されており、これにより低遅延サービスやよりカスタマイズされたエンタープライズ接続のサポートが可能になります。モバイルトラフィックの増加は、特に中国とインドにおいて追加容量の需要を高めており、高密度な都市部の需要はミッドバンドおよびミリ波スペクトルの価値を高めています。オペレーターはまた、AI対応無線ネットワークとエッジコンピューティングへの投資をシフトしており、これにより消費者向けデータプランを超えた収益を生み出す可能性があります。この変化は重要です。なぜなら、無制限の消費者向けプランはトラフィックを増加させる一方でデータ単位あたりの収益を制限し、固定無線アクセス、マネージドエンタープライズサービス、およびアプリケーションバンドルの必要性を高めるからです。アジア太平洋5Gサービス市場はまた、スペクトルの利用可能性の不均一さ、デバイスの価格障壁、サイトエネルギーコストの上昇という課題に直面しており、これらが先進ネットワークと新興市場の間のギャップを拡大させる可能性があります。
主要レポートのポイント
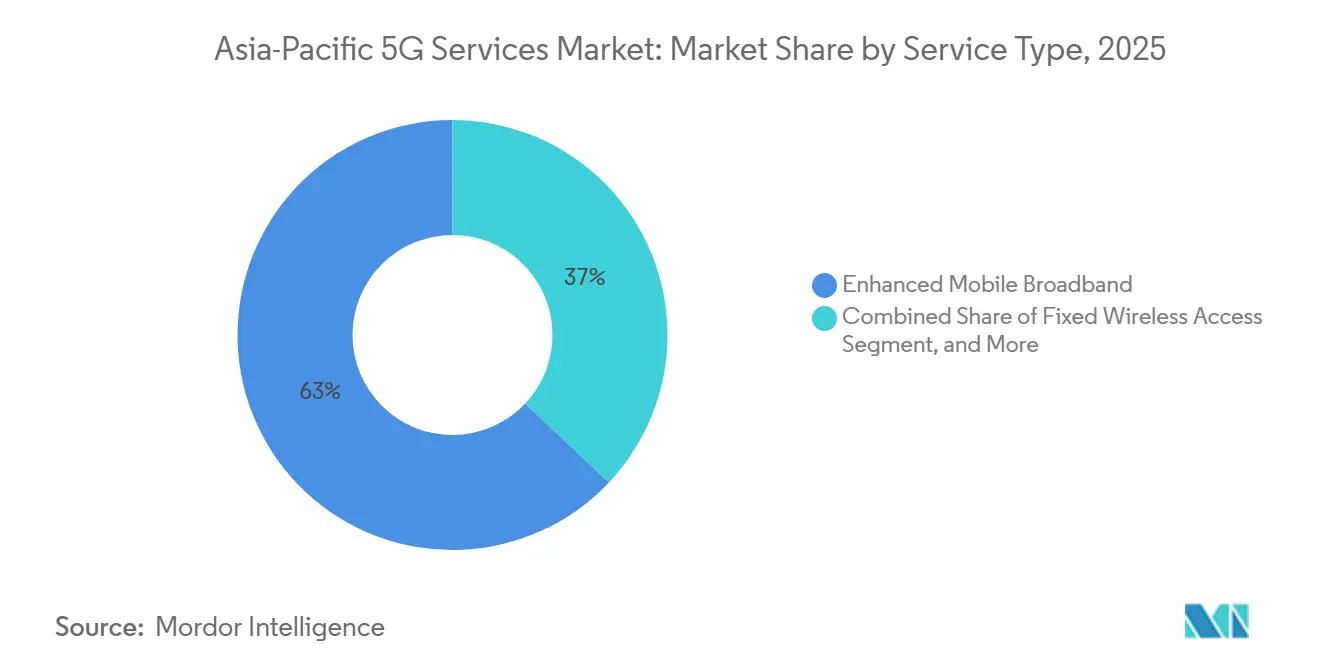
- サービスタイプ別では、拡張モバイルブロードバンドが2025年のアジア太平洋5Gサービス市場シェアの62.97%を占め、大規模マシンタイプ通信は2031年までに12.18%のCAGRで拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロン5Gが2025年のアジア太平洋5Gサービス市場シェアの66.31%を占め、スタンドアロン5Gは2031年までに12.52%のCAGRで拡大する見込みです。
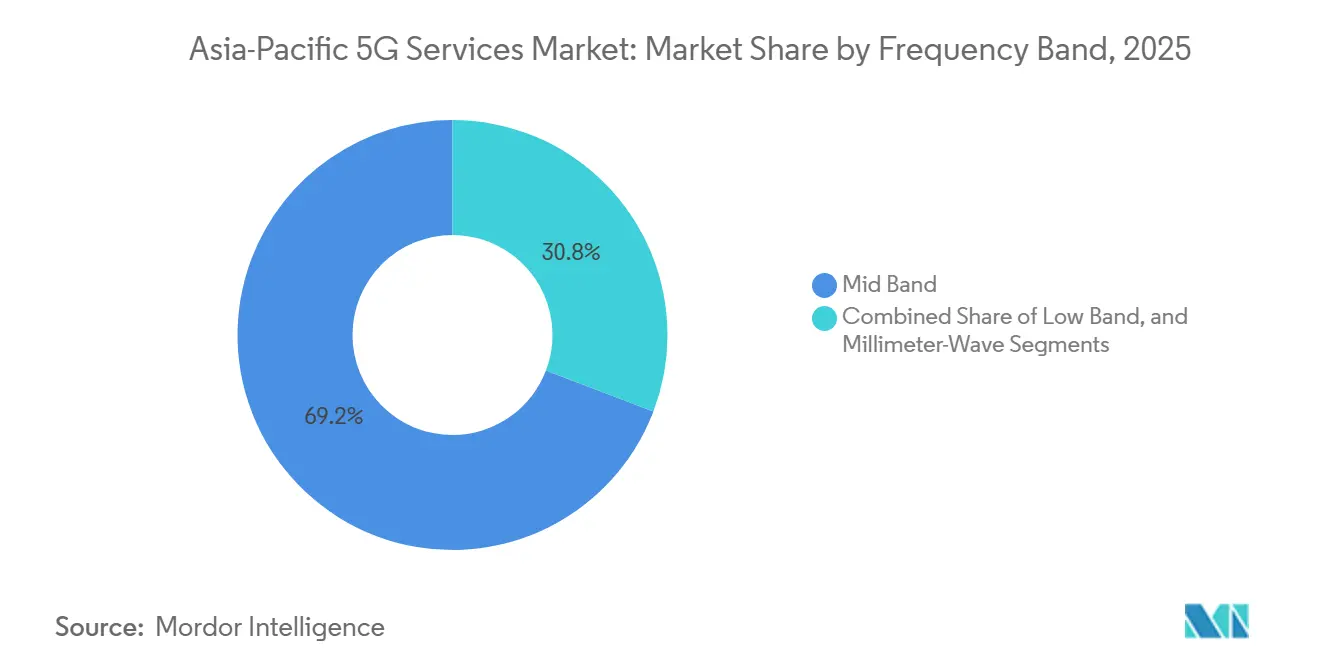
- 周波数帯域別では、ミッドバンドが2025年のアジア太平洋5Gサービス市場規模の69.21%を占め、ミリ波は2031年までに12.36%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年のアジア太平洋5Gサービス市場シェアの29.63%を占め、製造業・エネルギー・公益事業は2031年までに13.04%のCAGRで拡大する見込みです。
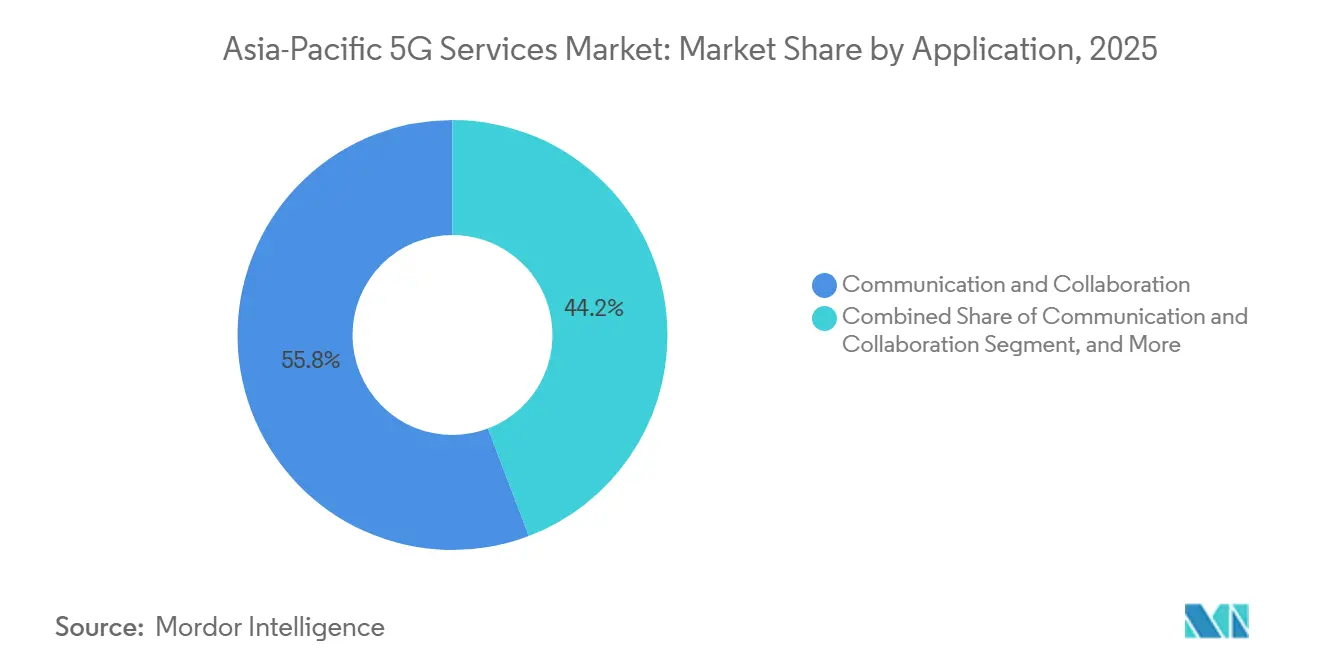
- アプリケーション別では、コミュニケーションおよびコラボレーションが2025年のアジア太平洋5Gサービス市場規模の55.78%を占め、インダストリー4.0は2031年までに12.97%のCAGRで拡大する見込みです。
- 地域別では、中国が2025年の地域収益の51.12%を占め、インドは2031年までに12.07%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋5Gサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への 影響(%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイルデータ トラフィックの成長 | +2.1% | グローバル、北東アジアおよび南アジア(中国とインドを含む)に集中 | 短期(2年 以内) |
| AI-RANおよび エッジクラウド需要 | +1.9% | 日本、韓国、 中国、インドネシアおよびインドへの波及 | 中期(2〜4 年) |
| 拡張モバイルブロードバンドに対する 消費者需要 | +1.7% | 中国とインド、 マレーシア、ベトナム、タイへの波及 | 短期(2年 以内) |
| エンタープライズ デジタルトランスフォーメーションのユースケース | +1.4% | 中国、韓国、 シンガポール、オーストラリア、インドおよびインドネシアへの波及 | 中期(2〜4 年) |
| 政府による スペクトル解放イニシアチブ | +1.1% | インドネシア、インド、 ベトナム、フィリピン | 短期(2年 以内) |
| 国境を越えた3.5 GHz調和とローミングギャップ | +0.8% | 東南アジア、 日本、韓国 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
急増するモバイルデータトラフィックがネットワーク容量の経済性を再形成
5Gは2025年末時点でグローバルモバイルデータトラフィックの48%を担い、2024年末の34%から増加しており、そのシェアは2031年までに85%に達すると予測されています。北東アジアでは2025年にアクティブスマートフォン1台あたりの月間平均トラフィックが23GBを記録し、2031年までに45GBに達すると予測されていす。東南アジアおよびオセアニアでは2025年にアクティブスマートフォン1台あたり21GBを記録し、2031年までに40GBに達すると予測されています。固定無線アクセスを含むネットワークトラフィックは2026年第1四半期に前年比22%増加し、インドと北東アジアが牽引しました。需要は特定の時間帯と場所に集中しているため、オペレーターは均一なネットワーク拡張よりも高密度な容量とより優れたトラフィック管理を必要としています。アジア太平洋5Gサービス市場は、オペレーターがピーク需要を低コストで処理する方法を模索しながらも、持続的なインフラ支出の恩恵を受けています。
AI-RANとエッジクラウドワークロードがオペレーターに新たな収益レイヤーをもたらす
AI-RANは基地局のコンピューティングリソースをAIワークロードに活用でき、オペレーターに従来のデータ価格設定を超えた収益源をもたらす可能性があります。KT CorporationとSamsung Electronics Co., Ltd.は2025年12月にKTの商用5Gネットワーク上でAI-RAN最適化を検証し、ユーザーレベルのAI設定を使用してサービス中断を低減しました。SoftBank Corp.2026年にAITRASプラットフォームを商用化し、基地局のGPUリソース上でサードパーティの産業用エッジワークロードを可能にしました。韓国の科学技術情報通信部は2026年7月にSK Telecom Co., Ltd.とKT Corporationが主導するコンソーシアムを160 ビリオン 韓国ウォン(1,140 ミリオン 米ドル)のハイパーAIネットワークパイロットに選定しました。Nokia CorporationとIndosat Ooredoo Hutchinsonは2026年6月にインドネシアの5G無線ネットワークの近代化とAI-RANサービスの開発に関する複数年契約を締結し、2026年末までにフィールドトライアルを計画しています。これらのプロジェクトは、アジア太平洋5Gサービス市場がエンタープライズコンピューティングおよび産業用アプリケーションとますます結びついていることを示しています。
拡張モバイルブロードバンドに対する高い消費者需要が従来のARPUモデルを圧迫
拡張モバイルブロードバンドはアジア太平洋5Gサービス市場における主要な消費者収益基盤であり続けています。インドでは2025年に90%以上の5G対応スマートフォンが出荷され、月間5Gデータトラフィックは前年比70%増12.9エクサバイトに達しました。Reliance Jio Infocomm Limitedは2026年6月に2億8,500万のTrue5G加入者を有し、5Gユーザーは4G顧客の1.5倍のデータトラフィックを生成しました。Jio AirFiberはFY26に1,300万加入者に達し、5G容量の価値を拡大する固定無線アクセスの役割を実証しました。シンガポールは2026年に全国的な5Gスタンドアロン移行を完了し、ネットワークスライシング、ニューラジオ上の音声通話、低遅延をより重要な競争上の特徴としました。オペレーターは、より大きなデータ許容量のみに依存するのではなく、これらのネットワーク機能を顧客が対価を支払う意欲のあるサービスに結びつける必要があります。
エンタープライズデジタルトランスフォーメーションのユースケースがB2B収益の多様化を加速
プライベート5Gネットワークは製造、物流、エネルギー、ヘルスケアにわたって普及しています。2025年12月に実施されたGSMAファウンドリーの調査では、アジア太平洋7市場の病院リーダーの67%が5G投資を増加させる意向を示しました。業務効率、バーチャルケア、患者モニタリングが調査における主要なースケースでした。Indosat Ooredoo Hutchinsonはインドネシアの油田、鉱山、工場、物流拠点にプライベート4Gおよび5Gネットワークを展開し、99〜100%のカバレッジを達成してダウンタイムを約30%削減しました。エンタープライズ顧客はIEC 62443やISO/IEC 27001などの標準に基づくサービスレベルコミットメントとセキュリティコンプライアンスをますます要求しています。これにより、接続性、マネージドサービス、および業界固有の運用サポートを組み合わせることができるプロバイダーへの競争がシフトしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への 影響(%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い展開 コストと長い回収期間 | -1.8% | グローバル、東南アジアおよびインド農村部で最も深刻 | 短期(2年 以内) |
| 5Gデバイスの 普及準備不足 | -1.5% | インドネシア、 フィリピン、ベトナム、バングラデシュ | 短期(2年 以内) |
| 東南アジアにおける 断片化したスペクトル政策 | -1.3% | インドネシアと タイ、より広いASEANへの影響 | 中期(2〜4 年) |
| 電力グリッの 制約と基地局エネルギーコスト | -1.1% | 南アジアと 東南アジア、中国とインドの地方都市への波及 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
高い展開コストと長い回収期間がネットワーク高密度化を制約
高密度5G展開にはアンテナ統合型無線機、ベースバンド機器、光フロントホール、ソフトウェアが必要であり、7年間のライフサイクルにわたって所有コストが拡大する可能性があります。アンテナ統合型無線機は高密度サイトの部品表の45〜55%を占めます。China Mobile LimitedはFY2025に1,509 ビリオン 人民元(208 ビリオン 米ドル)の設備投資を行い、コンピューティングおよびAIインフラへの支出を増やしながら2026年には1,366 ビリオン 人民元(188 ビリオン 米ドル)を計画しています。[1]China Mobile Limited、「2025年年次決算」、China Mobile投資家向け広報、chinamobileltd.com。 ノンスタンドアロンからスタンドアロンコアへの移行は、すべてのエンタープライズ機能が商業的に利用可能になる前にオペレーターが投資しなければならないため、回収をさらに遅らせる可能性があります。韓国は2026年までに5G基地局をスタンドアロンコア機器に接続することを義務付け、適格な屋内5G展開に対してLTEスペクトル再割り当て料金の引き下げを提供しました。アジア太平洋5Gサービス市場は、オペレーターが信頼性の高い低遅延サービスの価値を認識する契約と投資を一致させることに依存しています。
5Gデバイスの普及準備不足が新興市場での収益立ち上がりを遅延
デバイスの価格手頃さは、ネットワークカバレッジが利用可能な場合でも5G普及を制限する可能性があります。インドネシアの5G普及率は2021年の開始後、2025年に2%であり、多くの消費者が直面するコスト障壁を反映しています。5Gは2025年第2四半期のインドネシアのスマートフォン出荷の35%を占め、低価格デバイスに支えられましたが、より広いアップグレードサイクルは家計予算に敏感なままです。東南アジア全体のスマートフォン出荷は2026年第1四半期に前年比9%減少し、価格に敏感な市場での買い替需要を遅らせました。これにより、インドネシア、フィリピン、ベトナム、カンボジアにおけるスペクトルおよびネットワーク投資からの短期的な回収が弱まる可能性があります。オペレーターは、普及とサービス収益を改善するために、ネットワーク拡張と並行して端末ファイナンスや的を絞ったデバイスオファーが必要になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:拡張モバイルブロードバンドが収益基盤を維持しながらmMTCが産業用途を拡大
拡張モバイルブロードバンドは2025年のアジア太平洋5Gサービス市場シェアの62.97%を占めました。その地位は、5Gが動画、ゲーム、通信、一般モバイルデータに使用されている中国とインドの大規模な消費者加入者基盤を反映しています。China Mobile Limitedは2025年に6億4,200万の5Gネットワーク顧客を報告しました。固定無線アクセスはこの消費者主導モデルを家庭や中小企業に拡大しています。2025年12月時点で中国およびアジア太平洋のその他地域における固定無線アクセスの顧客宅内機器出荷の50%以上が5Gデバイスでした。Jio AirFiberはFY26に1,300万世帯に達し、5G容量の実用的なブロードバンドユースケースを追加しました。超高信頼低遅延通信は規模は小さいものの、産業制御および安全性が重要な用途に関連しています。IndosatのインドネシアにおけるFactory展開では、30ミリ秒未満の運用制御ループが記録されました。
大規模マシンタイプ通信は2031年までに12.18%のCAGRで拡大する見込みです。このサービスは工場、物流拠点、農業運営における多数の接続デバイスをサポートします。Reduced Capabilityデバイスは、フルスマートフォンクラスの5Gデバイスのコストや電力需要なしに、より低複雑性のIoT接続をサポートできます。これにより、従来の低電力ネットワークが基本センサーに対応してきた場所での関連性が高まります。mMTCのアジア太平洋5Gサービス市場規模は、プライベートネットワークとデバイスエコシステムのより広い普及に依存します。ネットワークスライシングも重要です。なぜなら、特定のエンタープライズアプリケーションのサービス特性を予約できるからです。スタンドアロンコアを使用するオペレーターは、レガシーコシステムに依存するオペレーターよりもこれらの機能を提供するのに有利な立場にあります。3GPPリリース17およびリリース18は、デバイスとネットワーク認証を導く主要なRedCapおよび5G Advancedの要件を定義しています。これらの標準は、産業展開が拡大するにつれて相互運用性の障壁を低減できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


ネットワークアーキテクチャ別:ノンスタンドアロンが現在リードしながらスタンドアロン移行が拡大
ノンスタンドアロン5Gは2025年のアジア太平洋5Gサービス市場シェアの66.31%を占めました。このアーキテクチャにより、オペレーターは既存の4Gコア投資を活用しながら5G無線カバレッジを展開できます。これにより初期コストが削減され、地域全体での早期消費者向けサービス開始が加速しました。ただし、専用ネットワークスライスや一部の低遅延エンタープライズサービスに必要なすべての機能を提供するわけではありません。中国は2025年第4四半期に5Gスタンドアロンのサンプルシェアが80.9%を記録し、インドは49.2%を記録しました。Reliance Jio Infocomm Limitedの全国アーキテクチャは完全にスタンドアロンであり、インドのより高い結果を支えています。シンガポールは2026年に全国的なスタンドアロン移行を完了しました。これらの市場は、アーキテクチャが単なる技術的選択ではなく商業的差別化要因になりつつあることを示しています。
スタンドアロン5Gは2026年から2031年にかけて12.52%のCAGRで拡大する見込みです。2025年に5Gスタンドアロンリーチで世界トップ10カ国のうち6カ国がアジア太平洋地域にありました。NTT DOCOMO, INC.とNEC Corporationは2026年3月に日本初の商用5GコアネットワークをAWS上で開始しした。[2]NTT DOCOMO、「DOCOMOとNECが日本初の商用5GコアをAWS上で開始」、NTT DOCOMO、docomo.ne.jp。 この展開ではAIを使用してコアネットワークの設計と構築を自動化し、構築時間を80%削減しました。SK Telecom Co., Ltd.、KT Corporation、LG Uplus Corp.は2026年12月までに全国スタンドアロンサービスの開始を目指しています。この移行により、エンタープライズサービスレベルアグリーメントと差別化されたネットワーク層の利用可能性が向上する可能性があります。アジア太平洋5Gサービス市場は、スタンドアロンシステムへの移行に強いインセンティブを持っています。なぜなら、それがより明確なサービスパッケージを可能にするからです。投資負担は依然として大きく、特に消費者価格設定が追加機能をまだ反映していない場所では顕著です。
周波数帯域別:ミッドバンドがカバレッジと容量を提供しながらミリ波が高密度サイトに対応
ミッバンドは2025年のアジア太平洋5Gサービス市場規模の69.21%を占めました。3.5GHz帯域は使用可能なカバレッジと容量のバランスを提供しており、これが中国、インド、日本、韓国、オーストラリアにおける中心的な役割を説明しています。これは特に、オペレーターがローバンドが提供できる以上の容量を必要とする広域都市サービスに有用です。中国の大規模ネットワークとインドの急速な構築により、ミッドバンドが主要な地域容量レイヤーとなっています。ミッドバンドはミリ波展開よりも広い人口カバレッジもサポートします。アジア太平洋5Gサービス市場はこのスペクトルを消費者トラフィックと多くの初期エンタープライズ展開の両方に使用しています。インドネシアのクリアされた3.5GHzスペクトルへの限られたアクセスは、同等の能力を制約しています。これは、スペクトル政策が隣接する市場間でサービス品質と投資回収をどのように形成できるかを浮き彫りにしています。
ミリ波は2031年までに12.36%のCAGRで拡大する見込みです。NTT DOCOMO, INC.、KDDI Corporation、SoftBank Corp.、Rakuten Mobile, Inc.を含む日のオペレーターは商用28GHz展開を有しています。韓国もエンタープライズおよびベニューアプリケーション向けに28GHzスペクトルをライセンスしました。NTT DOCOMO, INC.は2026年7月にTelefonaktiebolaget LM EricssonのRANプロセッサー6672を商用展開しました。このプロセッサーは従来比4倍の容量効率を実現し、エネルギー消費を50%以上削減しました。ローバンドは農村カバレッジにとって引き続き重要であり、Reliance Jio Infocomm Limitedの全国700MHzスタンドアロン展開を含みます。インドネシアは2026年7月に700MHzおよび2.6GHzのスペクトル割り当てを確定し、国家計画では24.25〜27.5GHzを5GおよびハイキャパシティIMT向けに指定しました。この組み合わせは、異なる人口密度に適した容量レイヤーの段階的な開発を支援します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:ITおよび通信がリードしながら製造業・エネルギー・公益事業が加速
ITおよび通信は2025年のアジア太平洋5Gサービス市場シェアの29.63%を占めました。このセグメントにはマネージド接続、エンタープライズ通信、オペレーター自身のプラットフォームをサポートするサービスが含まれます。そのリードは、地域のより広いデジタル経済における通信インフラの基盤的役割を反映しています。多くのエンタープライズ展開は、特化した産業用アプリケーションに移行する前に接続性とネットワーク管理から始まります。このセグメントはまた、セキュアなモバイルアクセスとクラウド接続型ワークツールへの需要からも恩恵を受けています。アジア太平洋5Gサービス市場は引き続きこの広範なビジネス接続収益基盤に依存しています。政府、防衛、教育、公共部門組織は、国家デジタルインフラプログラムを通じて追加の安定した需要を提供します。小売、メディア、eコマース、銀行、金融サービス、保険、RegTechは、取引、顧客体験、デジタル運営に関するユースケースを開発しています。
製造業・エネルギー・公益事業は2026年から2031年にかけて13.04%のCAGRで拡大する見込みです。産業用ネットワークは自動化、デジタルツイン、予知保全、機械接続をサポートできます。IndosatのプライベートネットワークはインドネシアのOilフィールドや産業サイトで機能し、ダウンタイムを約30%削減しています。Bharti Airtel Limitedは2025年にインドで初のプライベート5Gスマートファクトリーを展開しました。韓国のプログラムも溶接、塗装、保守のためのAI支援ロボティクスをテストしています。ヘルスケアはバーチャルケアおよびリモート臨床アプリケーション向けのプライベート5Gに支えられた別の発展中の垂直市場です。自動車および輸送の用途には日本と韓国でのV2X(Vehicle-to-Everything)トライアルが含まれます。これらの展開には信頼性の高いカバレッジ、セキュリティ管理、および運用価値を認識する商業条件が必要です。
アプリケション別:コミュニケーションおよびコラボレーションがリードしながらインダストリー4.0が需要を拡大
コミュニケーションおよびコラボレーションは2025年のアジア太平洋5Gサービス市場シェアの55.78%を占めました。拡張音声、ビデオ会議、職場生産性ツールは5Gサービスの中心的な用途であり続けています。このシェアは地域展開の初期消費者およびビジネスフォーカスを反映しています。これらのアプリケーションは、すべての高度なスタンドアロン機能を必要とせずに広いカバレッジと高いモバイル容量を使用できます。その大規模なインストールベースは予測期間中もオペレーター収益を支え続けるでしょう。アジア太平洋5Gサービス市場はまた、交通、エネルギー、水管理のための接続センサーを通じてスマートシティと公益事業にも対応しています。資産追跡はフルスマートフォンレベルの機能を必要としないRedCapデバイスを通じて発展しています。公共安全とミッションクリティカル通信はオーストラリア、韓国、日本における特化した機会です。
インダストリー4.0は2031年までに12.97%のCAGRで拡大する見込みです。5Gをデジタルツイン、AIベースの品質検査、自律移動ロボットと組み合わせます。中国には64,000以上のエンタープライズプライベートネットワークがあり、大規模な産業基盤を支えています。スマートヘルスケアとコネクテッドビークルも、特に時間に敏感なデータと制御のために信頼性の高い低遅延接続を必要とします。NTT DOCOMO, INC.とNTTは2026年3月にネットワーク内コンピューティングを使用した低遅延AIビデオ分析を実証しました。これらのサービスにはネットワーク設計、クラウド処理、アプリケーションパフォーマンス間のより緊密な関係が必要です。スタンドアロンネットワークと超高信頼低遅延機能はその商業的実現可能性を向上させることができます。アジア太平洋5Gサービス市場は、オペレーターがこれらの技術的能力を繰り返し可能なセクター固有のサービスに変換できるかどうかによってますます形成されるでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2025年のアジア太平洋5Gサービス市場シェアの51.12%を占めました。同国は2025年末時点で277万の5G基地局を有し、2026年上半期には294万に達しました。China Mobile Limitedは2026年上半期に10億1,100万のモバイル顧客と6億8,700万の5Gネットワーク顧客を報告しました。また、産業および物流アプリケーションをサポートする15億1,100万のIoTカード接続も報告しました。AIネットワーク投資は2026年上半期に85.2%増加して370 ビリオン 人民元(5,110 ミリオン 米ドル)に達し、通信ネットワーク投資は9.8%減少しました。日本は2025年に5G普及率45%を記録し、2030年までに92%に達すると予測されています。スタドアロンおよびミリ波展開により、AI-RANとエッジコンピューティングサービスの重要な場となっています。
韓国は2025年に5G普及率36%を記録し、2030年までに86%に達すると予測されています。SK Telecom Co., Ltd.は2025年末時点で1,749万の5G加入者を有していました。[3]SK Telecom、「SK Telecom 2025年年次決算インフォグラフィック」、SK Telecom、news.sktelecom.com。 同国の主要オペレーターは2026年12月までに全国スタンドアロンサービスの開始を計画しています。ハイパーAIネットワークパイロットはこの移行を産業用ロボティクスとAI対応ネットワーク運用に結びつけています。インドは最も成長が速い地域であり、インドにおけるアジア太平洋5Gサービス市場規模は2031年までに12.07%のCAGRで拡大する見込みです。2026年6月のJioの2億8,500万のTrue5G加入者は、中国以外の単一国オペレーターとして最大の基盤を代表しています。Bharti Airtel Limitedの22サースサークルにわたるスタンドアロン移行と新しい低コストチップセットプラットフォームは、より広い普及のためのエコシステムを改善しています。
オーストラリアは5G人口カバレッジ95%に達し、Telstra Group Limitedは約1,200サイトを5G Advancedキャパビリティにアップグレードし、FY26に150以上のサイトを構築しました。Telstra Group LimitedとGoogleは2026年6月にTelstraのAuraファイバーネットワークを通じてデジタルインフラを拡大するためにパートナーシップを締結しました。シンガポールは2026年に全国的な5Gスタンドアロン移行を完了しました。インドネシアは2026年7月に700MHzおよび2.6GHzのスペクトル割り当てを確定しましたが、3.5GHzの衛星利用は高容量サービスの制約となっています。マレーシアのデュアルネットワークモデルは、Telekom MalaysiaのRM 24 ビリオン(5,450 ミリオン 米ドル)の3年間卸売契約によりU Mobileとの支持を得ました。ベトナムは5Gコアにためにエリクソンとノキアを維持し、アンテナ契約にはHuawei Technologies Co., Ltd.とZTE Corporationを選定しました。パキスタンは2026年3月のスペクトルオークション後に用5Gサービスを開始し、地域の活発な5Gフットプリントに加わりました。
競争環境
アジア太平洋5Gサービス市場にはモバイルオペレーター、ネットワーク機器ベンダー、コアネットワークプロバイダー、半導体企業が含まれます。China Mobile Limited、Reliance Jio Infocomm Limited、China Telecom Corporation Limited、Bharti Airtel Limited、SK Telecom Co., Ltd.は地域全体で相当なオペレータースケールを有しています。Huawei Technologies Co., Ltd.、Telefonaktiebolaget LM Ericsson、Nokia Corporation、ZTE Corporation、Samsung Electronics Co., Ltd.は中心的な機器サプライヤーです。Huawei Technologies Co., Ltd.は中国で強固な地位を持ち、東南アジアのいくつかの市場で無線およびコア展開を維持しています。Telefonaktiebolaget LM EricssonとNokia Corporationはシンガポール、オーストラリア、その他のセキュリティに敏感な市場でより強固な地位を持っています。Nokia Corporationの2026年6月のIndosatとの契約はインドネシアのネットワーク近代化における役割を拡大しました。Telefonaktiebolaget LM Ericssonの2026年3月のDialog Axiataとの契約はスリランカでの5G無線ネットワーク展開を支援しました。[4]Telefonaktiebolaget LM Ericsson、「EricssonがDialog Axiataと5G RANを展開する契約を締結」、Telefonaktiebolaget LM Ericsson、telecomramblings.com。 したがって、サプライヤーの選定は国によって異なり、現地の政策、既存のインフラ、エンタープライズ要件の影響を受けます。
ベンダーはエネルギー効率とAI対応無線性能でますます競争しています。Nokia CorporationのIndosat契約はNokiaの無線製品とNVIDIA GPUアクセラレーテッドコンピューティングをAI-RANサービスのために組み合わせています。NTT DOCOMO, INC.の2026年7月のTelefonaktiebolaget LM EricssonのRANプロセッサー6672の展開は、前世代比4倍の容量効率と50%以上の低エネルギー消費を実証しました。これらの結果は、サイトエネルギー使用と都市部の容量ニーズが高密度ネットワークの経済性に影響する場所で重要です。NEC Corporation、IPLOOK、Mavenir、Rakuten Symphony等のオプンRANサプライヤーは、より多くのベンダー柔軟性を求めるオペレーターに代替アーキテクチャを提供しています。NTT DOCOMO, INC.とNEC Corporationは2026年5月に政府支援のベンチャーを設立し、シンガポールでオープンRANベースの高速5Gネットワークを開発しています。この動きは、Huawei Technologies Co., Ltd.が5G契約から除外された市場に代替インフラオプションを追加します。3GPPリリース18およびITU相互運用性要件を含む標準もサプライヤーの適格性を形成しています。
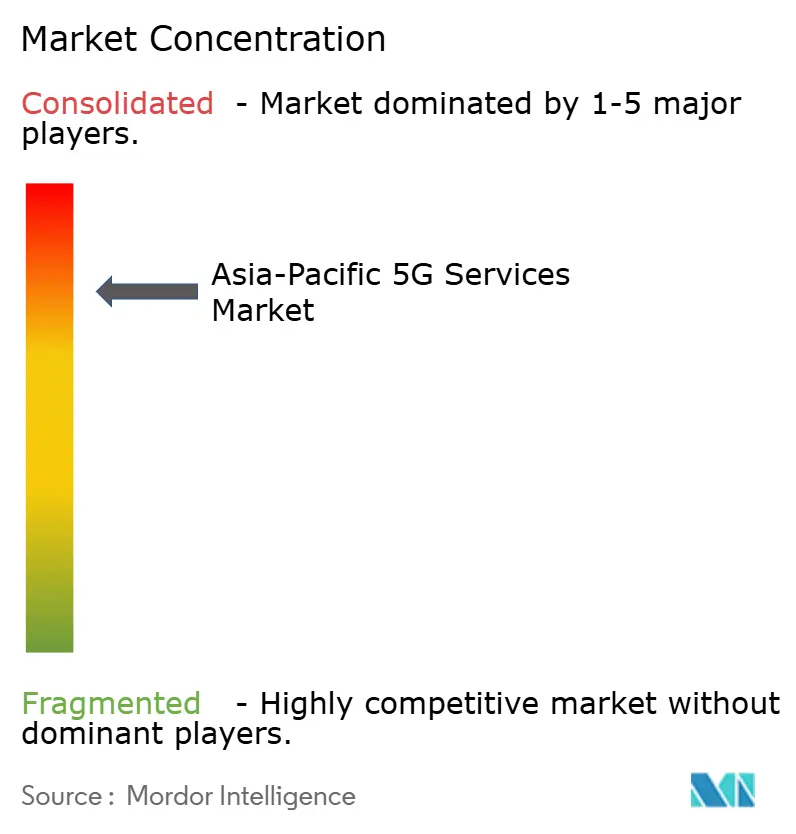
市場は限られた大規模オペレーターとインフラサプライヤーのグループに集中したままですが、競争条件は地域とネットワーク層によって異なります。大規模オペレーターはスペクトル保有、設置済みネットワーク資産、広範な加入者基盤から優位性を維持しています。機器ベンダーは認証経験、製品スケール、長期的な顧客関係から恩恵を受けています。同時に、クラウドネイティブコアとオープンRANは、より狭い技術提供を持つ企業への参入経路を生み出しています。アジア太平洋5Gサービス市場は、信頼性、セキュリティ、エネルギー、エタープライズ統合ニーズを同時に満たすことができるサプライヤーを報いる可能性が高いです。エンタープライズバイヤーはますます無線機器単独ではなくエンドツーエンドの提供を評価しています。これにより、オペレーター、機器ベンダー、クラウドプロバイダー、産業技術企業間のパートナーシップが有利になります。また、政府が重要な通信インフラに対するより大きな管理を求める市場では調達サイクルがより複雑になります。
アジア太平洋5Gサービス産業リーダー
China Mobile Limited
Reliance Jio Infocomm Limited
China Telecom Corporation Limited
Bharti Airtel Limited
SK Telecom Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:SK Telecom Co., Ltd.、KT Corporation、LG Uplus Corp.は韓国の科学技術情報通信部(MSIT)と官民ネットワーク投資協議会を設立し、オペレーターは2026年末までに全国5Gスタンドアロン商用化を目指しています。政府はまた、AI-RAN、6G、海底ケーブル、衛星、AIデータセンターインフラをカバーする投資、規制、支援措置を準備しています。
- 2026年7月:NTT DOCOMO, INC.はTelefonaktiebolaget LM Ericssonと協力して、日本初のTelefonaktiebolaget LM EricssonのRANプロセッサー6672の商用展開を完了し、前世代比最大4倍の容量効率と50%以上の低エネルギー消費を実現しました。
- 2026年7月:SK Telecom Co., Ltd.とKT Corporationは、フィジカルAIアプリケーション向けに5Gスタンドアロンとアイ-RAN技術を組み合わせた韓国政府主導のハイパーAIネットワーク基盤プロジェクトの実施機関として選定されました。2つのプロジェクトの合計政府予算は2027年までに約172 ビリオン 韓国ウォンであり、SK Telecom Co., Ltd.はAI-RANインフラに注力し、KT CorporationはAIベースの産業用自律ネットワークを開発します。
- 2026年6月:Nokia CorporationとIndosat Ooredoo Hutchinsonはインドネシアの全国5Gネットワークの近代化とAI-RAN機能の導入に関する複数年契約を締結しました。Nokia CorporationはHabrokおよびPandion無線ファリーを供給し、両社はNVIDIAとGPUアクセラレーテッドAI-RANで協力します。ローバンド5Gはネットワーク全体のフットプリントにわたって計画され、ミッドバンド5Gは3.5年間でネットワークの約80%にわたって計画されており、2026年末までにフィールドトライアルが目標とされています。


アジア太平洋5Gサービス市場レポートの範囲
アジア太平洋5Gサービス市場レポートは、サービスタイプ(拡張モバイルブロードバンド、超高信頼低遅延通信、大規模マシンタイプ通信、固定無線アクセス)、ネットワークアーキテクチャ(ノンスタンドアロン5G、スタンドアロン5G)、周波数帯域(ローバンド、ミッドバンド、ミリ波)、エンドユーザー産業(ITおよび通信、自動車・モビリティ・輸送、製造業・エネルギー・公益事業、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険・RegTech、小売・メディア・eコマース、政府・防衛・教育・公共部門、その他の産業)、アプリケーション(コミュニケーションおよびコラボレーション、資産追跡、スマートシティ、スマートビルディング、自律走行車およびV2X(Vehicle-to-Everything)、スマートヘルスケア、インダストリー4.0、スマート公益事業、イマーシブメディアおよびゲーミング、公共安全およびミッションクリティカル通信)、地域(中国、インド、日本、韓国、オーストラリアおよびニュージーランド、インドネシア、シンガポール、アジア太平洋のその他地域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 |
| 大規模マシンタイプ通信 |
| 固定無線アクセス |
| ノンスタンドアロン5G |
| スタンドアロン5G |
| ローバンド |
| ミッドバンド |
| ミリ波 |
| ITおよび通信 |
| 自動車・モビリティ・輸送 |
| 製造業・エネルギー・公益事業 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険・RegTech |
| 小売・メディア・eコマース |
| 政府・防衛・教育・公共部門 |
| その他のエンドユーザー産業 |
| コミュニケーションおよびコラボレーション |
| 資産追跡 |
| スマートシティ |
| スマートビルディング |
| 自律走行車およびV2X(Vehicle-to-Everything) |
| スマートヘルスケア |
| インダストリー4.0 |
| スマート公益事業 |
| イマーシブメディアおよびゲーミング |
| 公共安全およびミッションクリティカル通信 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリアおよびニュージーランド |
| インドネシア |
| シンガポール |
| アジア太平洋のその他地域 |
| サービスタイプ別 | 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 | |
| 大規模マシンタイプ通信 | |
| 固定無線アクセス | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン5G |
| スタンドアロン5G | |
| 周波数帯域別 | ローバンド |
| ミッドバンド | |
| ミリ波 | |
| エンドユーザー産業別 | ITおよび通信 |
| 自動車・モビリティ・輸送 | |
| 製造業・エネルギー・公益事業 | |
| ヘルスケアおよびライフサイエンス | |
| 銀行・金融サービス・保険・RegTech | |
| 小売・メディア・eコマース | |
| 政府・防衛・教育・公共部門 | |
| その他のエンドユーザー産業 | |
| アプリケーション別 | コミュニケーションおよびコラボレーション |
| 資産追跡 | |
| スマートシティ | |
| スマートビルディング | |
| 自律走行車およびV2X(Vehicle-to-Everything) | |
| スマートヘルスケア | |
| インダストリー4.0 | |
| スマート公益事業 | |
| イマーシブメディアおよびゲーミング | |
| 公共安全およびミッションクリティカル通信 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| インドネシア | |
| シンガポール | |
| アジア太平洋のその他地域 |


レポートで回答される主要な質問
アジア太平洋5Gサービス市場の規模はどのくらいですか?
アジア太平洋5Gサービス市場は2026年に590.2 ビリオン 米ドルと推定され、11.70%のCAGRで2031年までに1,026.4 ビリオン 米ドルに達すると予測されています。
アジア太平洋全域での5Gサービス普及を促進しているものは何ですか?
より高いモバイルトラフィック、スタンドアロンネットワーク移行、エンタープライズプライベートネットワーク、AI-RAN、エッジコンピューティングが需要を支えています。
最大の収益シェアを持つサービスタイプはどれですか?
拡張モバイルブロードバンドが2025年に62.97%のシェアでリードし、中国とインドの大規模な消費者5G基盤に支えられています。
最も速く拡大すると予測されているエンドユーザーカテゴリーはどれですか?
製造業・エネルギー・公益事業は自動化とプライベートネットワーク利用に支えられ、2031年までに13.04%のCAGRで拡大する見込みです。
地域の5Gサービス収益でリードしている国はどこですか?
中国は広範なネットワークインフラと産業用IoT接続に支えられ、2025年の地域収益の51.12%を占めました。
地域の5Gサービス拡大に影響する制約は何ですか?
高い展開コスト、デバイスの価格手頃さ、断片化したスペクトル政策、エネルギー要件が回収と普及を遅らせる可能性があります。
最終更新日:



