
Taille et Part du Marché des Services 5G en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 44.27 Milliards de dollars |
| Taille du Marché (2026) | 59.02 Milliards de dollars |
| Taille du Marché (2031) | 102.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.70 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services 5G en Asie-Pacifique par Mordor Intelligence
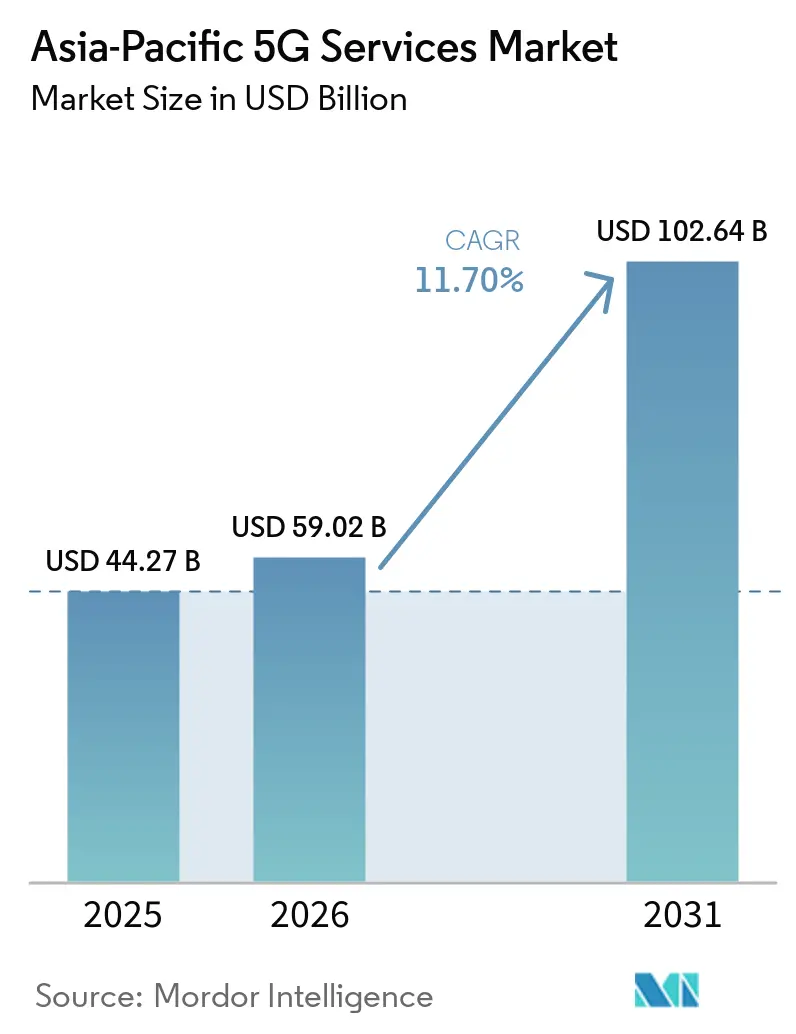
La taille du marché des services 5G en Asie-Pacifique devrait passer de 44,27 milliards USD en 2025 à 59,02 milliards USD en 2026 et atteindre 102,64 milliards USD d'ici 2031, à un CAGR de 11,70 % sur la période 2026-2031.
Le marché des services 5G en Asie-Pacifique est façonné par les opérateurs qui migrent des réseaux Non-Autonomes vers des cœurs Autonomes, capables de prendre en charge des services à latence plus faible et des connexions d'entreprise plus personnalisées. La hausse du trafic mobile accroît le besoin de capacité supplémentaire, notamment en Chine et en Inde, tandis que la forte demande urbaine valorise davantage le spectre en bande moyenne et en ondes millimétriques. Les opérateurs orientent également leurs investissements vers les réseaux radio pilotés par l'IA et l'informatique en périphérie, susceptibles de générer des revenus au-delà des forfaits de données grand public. Cette évolution est importante car les forfaits grand public illimités peuvent augmenter le trafic tout en limitant les revenus par unité de données, renforçant ainsi le besoin d'accès sans fil fixe, de services d'entreprise gérés et de bouquets d'applications. Le marché des services 5G en Asie-Pacifique est également confronté à une disponibilité inégale du spectre, à des obstacles liés à l'accessibilité des appareils et à des coûts énergétiques plus élevés sur les sites, ce qui pourrait creuser l'écart entre les réseaux les plus avancés et les marchés émergents.
Points Clés du Rapport
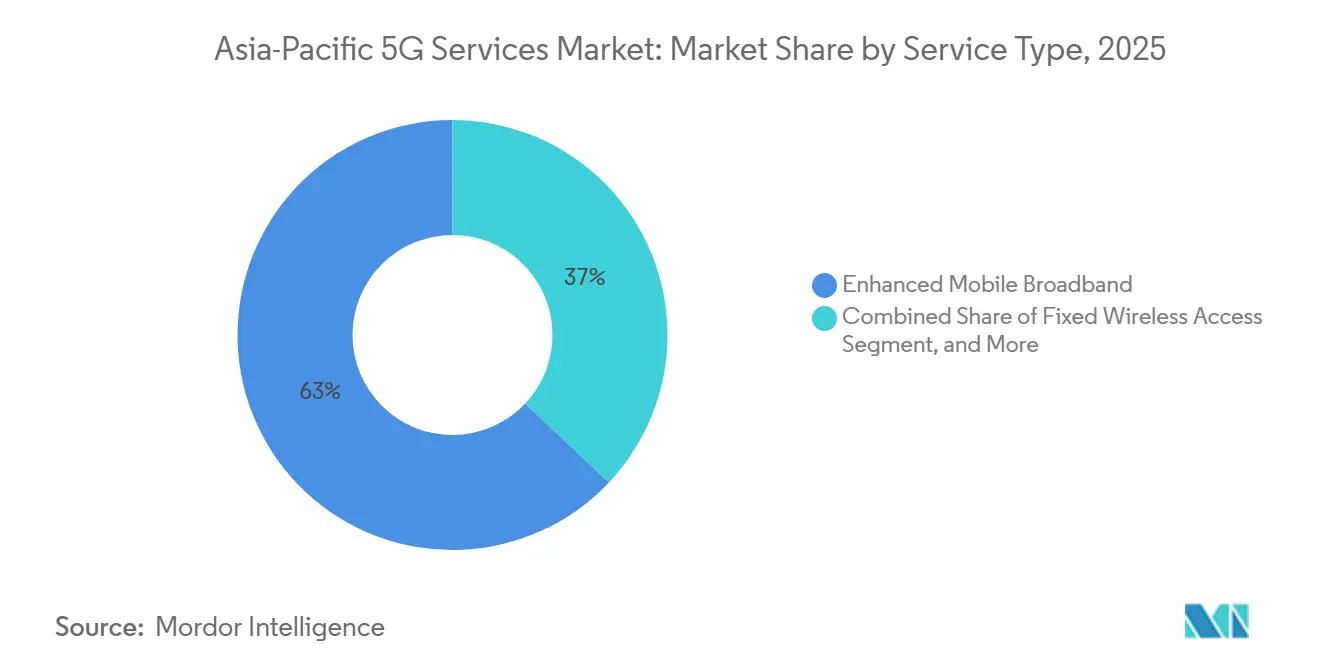
- Par type de service, le haut débit mobile amélioré détenait 62,97 % de la part du marché des services 5G en Asie-Pacifique en 2025, tandis que les communications massives de type machine devraient progresser à un CAGR de 12,18 % jusqu'en 2031.
- Par architecture réseau, la 5G Non-Autonome détenait 66,31 % de la part du marché des services 5G en Asie-Pacifique en 2025, tandis que la 5G Autonome devrait progresser à un CAGR de 12,52 % jusqu'en 2031.
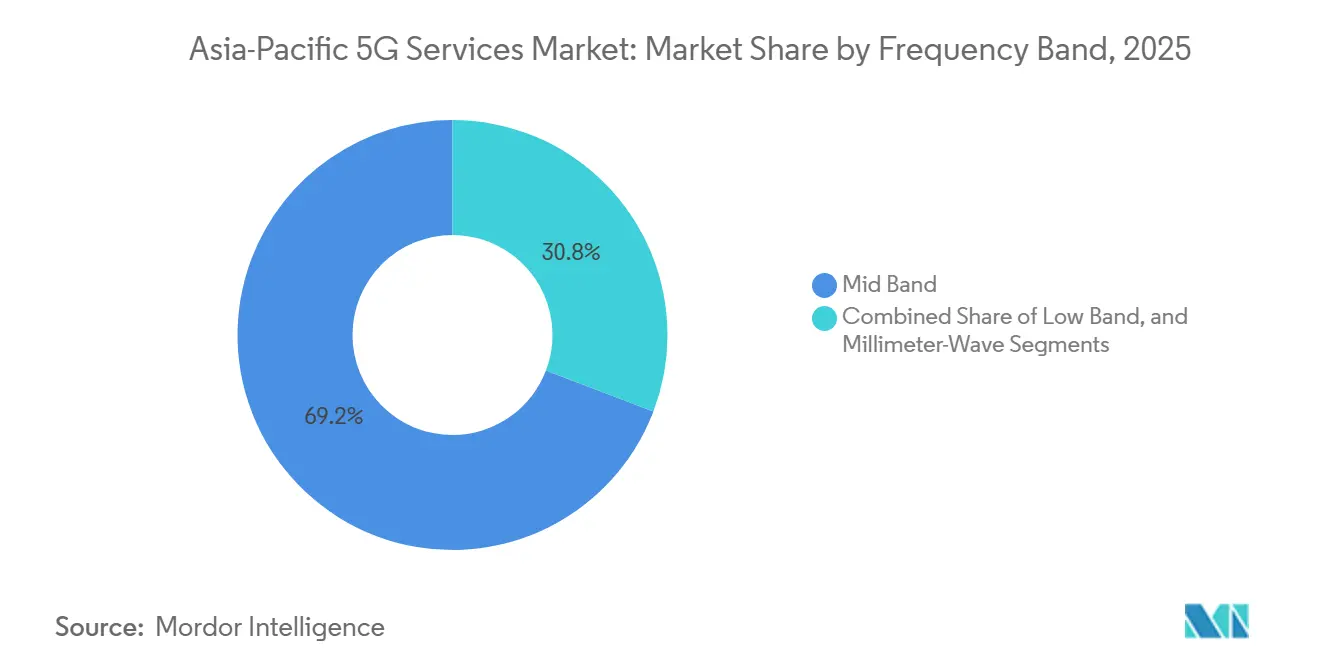
- Par bande de fréquence, la bande moyenne représentait 69,21 % de la taille du marché des services 5G en Asie-Pacifique en 2025, tandis que les ondes millimétriques devraient progresser à un CAGR de 12,36 % jusqu'en 2031.
- Par secteur d'utilisation final, l'IT et les télécommunications détenaient 29,63 % de la part du marché des services 5G en Asie-Pacifique en 2025, tandis que la fabrication, l'énergie et les services aux collectivités devraient progresser à un CAGR de 13,04 % jusqu'en 2031.
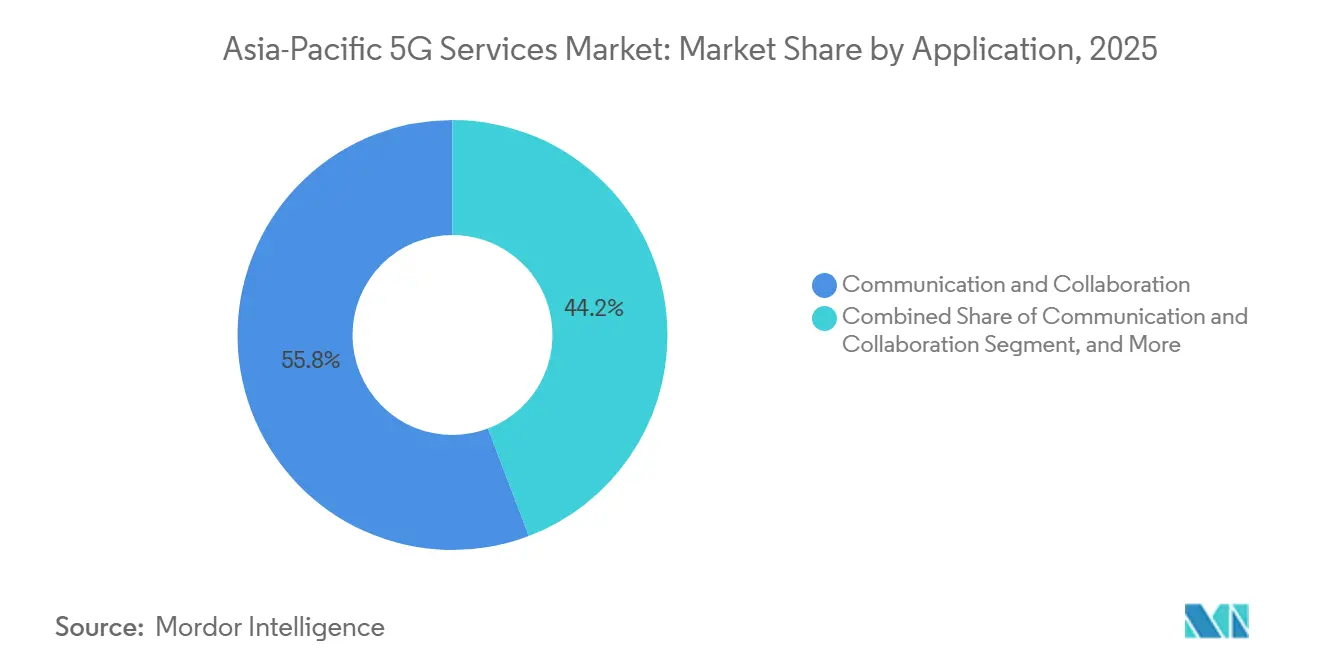
- Par application, la communication et la collaboration détenaient 55,78 % de la taille du marché des services 5G en Asie-Pacifique en 2025, tandis que l'Industrie 4.0 devrait progresser à un CAGR de 12,97 % jusqu'en 2031.
- Par géographie, la Chine représentait 51,12 % des revenus régionaux en 2025, tandis que l'Inde devrait progresser à un CAGR de 12,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Services 5G en Asie-Pacifique
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Trafic de Données Mobiles | +2.1% | Mondial, concentré en Asie du Nord-Est et en Asie du Sud, notamment en Chine et en Inde | Court terme (≤ 2 ans) |
| Demande en IA-RAN et Informatique en Périphérie-Cloud | +1.9% | Japon, Corée du Sud et Chine, avec des retombées vers l'Indonésie et l'Inde | Moyen terme (2-4 ans) |
| Demande des Consommateurs pour le Haut Débit Mobile Amélioré | +1.7% | Chine et Inde, avec des retombées vers la Malaisie, le Vietnam et la Thaïlande | Court terme (≤ 2 ans) |
| Cas d'Usage de Transformation Numérique des Entreprises | +1.4% | Chine, Corée du Sud, Singapour et Australie, avec des retombées vers l'Inde et l'Indonésie | Moyen terme (2-4 ans) |
| Initiatives Gouvernementales de Libération du Spectre | +1.1% | Indonésie, Inde, Vietnam et Philippines | Court terme (≤ 2 ans) |
| Harmonisation Transfrontalière à 3,5 GHz et Lacunes en Matière d'Itinérance | +0.8% | Asie du Sud-Est, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Explosion du Trafic de Données Mobiles Redéfinit l'Économie de la Capacité Réseau
La 5G transportait 48 % du trafic mondial de données mobiles fin 2025, contre 34 % fin 2024, et sa part devrait atteindre 85 % d'ici 2031. L'Asie du Nord-Est a enregistré un trafic mensuel moyen de 23 Go par smartphone actif en 2025, et l'utilisation devrait atteindre 45 Go d'ici 2031. L'Asie du Sud-Est et l'Océanie ont enregistré 21 Go par smartphone actif en 2025, et l'utilisation devrait atteindre 40 Go d'ici 2031. Le trafic réseau, y compris l'accès sans fil fixe, a augmenté de 22 % d'une année sur l'autre au premier trimestre 2026, porté par l'Inde et l'Asie du Nord-Est. La demande est concentrée à certaines heures et à certains endroits, de sorte que les opérateurs ont besoin d'une capacité plus dense et d'une meilleure gestion du trafic plutôt que d'une expansion uniforme du réseau. Le marché des services 5G en Asie-Pacifique bénéficie donc d'un investissement soutenu dans les infrastructures, même si les opérateurs cherchent des moyens moins coûteux de gérer les pics de demande.
L'IA-RAN et les Charges de Travail Informatiques en Périphérie-Cloud Créent une Nouvelle Couche de Revenus pour les Opérateurs
L'IA-RAN peut utiliser les ressources informatiques des stations de base pour des charges de travail d'IA et pourrait offrir aux opérateurs une source de revenus au-delà de la tarification traditionnelle des données. KT Corporation et Samsung Electronics ont validé l'optimisation de l'IA-RAN sur le réseau 5G commercial de KT en décembre 2025, en utilisant des configurations d'IA au niveau utilisateur pour réduire les interruptions de service. SoftBank a rendu sa plateforme AITRAS disponible commercialement en 2026, permettant des charges de travail industrielles en périphérie de tiers sur des ressources GPU aux stations de base. Le ministère des Sciences et des TIC de Corée du Sud a sélectionné les consortiums dirigés par SK Telecom et KT pour un projet pilote de Réseau Hyper-IA de 16 milliards KRW, soit 11,4 millions USD, en juillet 2026. Nokia et Indosat Ooredoo Hutchison ont signé un accord pluriannuel en juin 2026 pour moderniser le réseau radio 5G de l'Indonésie et développer des services IA-RAN, avec des essais sur le terrain prévus d'ici fin 2026. Ces projets montrent que le marché des services 5G en Asie-Pacifique est de plus en plus lié à l'informatique d'entreprise et aux applications industrielles.
La Forte Demande des Consommateurs pour le Haut Débit Mobile Amélioré Met à Rude Épreuve les Modèles ARPU Traditionnels
Le haut débit mobile amélioré reste la principale base de revenus grand public pour le marché des services 5G en Asie-Pacifique. L'Inde a expédié plus de 90 % de smartphones compatibles 5G en 2025, tandis que le trafic mensuel de données 5G a augmenté de 70 % d'une année sur l'autre pour atteindre 12,9 exaoctets. Reliance Jio comptait 285 millions d'abonnés True5G en juin 2026, et ses utilisateurs 5G généraient 1,5 fois le trafic de données des clients 4G. Jio AirFiber a atteint 13 millions d'abonnés au cours de l'exercice 26, démontrant le rôle de l'accès sans fil fixe dans l'extension de la valeur de la capacité 5G. Singapour a achevé sa transition nationale vers la 5G Autonome en 2026, rendant le découpage réseau, la voix sur nouvelle radio et la latence plus faible plus pertinents comme caractéristiques concurrentielles. Les opérateurs devront relier ces fonctionnalités réseau à des services pour lesquels les clients sont prêts à payer, plutôt que de s'appuyer uniquement sur des allocations de données plus importantes.
Les Cas d'Usage de Transformation Numérique des Entreprises Accélèrent la Diversification des Revenus B2B
Les réseaux 5G privés gagnent du terrain dans les secteurs de la fabrication, de la logistique, de l'énergie et de la santé. Une enquête GSMA Foundry menée en décembre 2025 a révélé que 67 % des dirigeants d'hôpitaux dans 7 marchés d'Asie-Pacifique prévoyaient d'augmenter leurs investissements 5G. L'efficacité opérationnelle, les soins virtuels et la surveillance des patients étaient des cas d'usage clés dans l'enquête. Indosat Ooredoo Hutchison a déployé des réseaux 4G et 5G privés dans des champs pétrolifères, des mines, des usines et des sites logistiques indonésiens, atteignant une couverture de 99 à 100 % et réduisant les temps d'arrêt de près de 30 %. Les clients entreprises exigent de plus en plus des engagements de niveau de service et une conformité en matière de sécurité selon des normes telles que IEC 62443 et ISO/IEC 27001. Cela déplace la concurrence vers les fournisseurs capables de combiner connectivité, services gérés et support opérationnel spécifique à l'industrie.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Déploiement Élevés et Longs Horizons de Retour | -1.8% | Mondial, plus aigu en Asie du Sud-Est et dans l'Inde rurale | Court terme (≤ 2 ans) |
| Disponibilité Limitée des Appareils 5G | -1.5% | Indonésie, Philippines, Vietnam et Bangladesh | Court terme (≤ 2 ans) |
| Politique Spectrale Fragmentée en Asie du Sud-Est | -1.3% | Indonésie et Thaïlande, avec des implications plus larges pour l'ASEAN | Moyen terme (2-4 ans) |
| Contraintes du Réseau Électrique et Coûts Énergétiques des Sites | -1.1% | Asie du Sud et Asie du Sud-Est, avec des retombées vers les villes secondaires en Chine et en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts de Déploiement Élevés et les Longs Horizons de Retour Freinent la Densification du Réseau
Les déploiements 5G denses nécessitent des radios intégrées aux antennes, des équipements de bande de base, un fronthaul optique et des logiciels, ce qui peut étendre les coûts de possession sur un cycle de vie de 7 ans. Les radios intégrées aux antennes représentent 45 à 55 % du coût des matériaux d'un site dense. China Mobile a dépensé 150,9 milliards RMB, soit 20,8 milliards USD, en dépenses d'investissement au cours de l'exercice 2025 et prévoit 136,6 milliards RMB, soit 18,8 milliards USD, en 2026, en orientant davantage ses dépenses vers l'informatique et l'infrastructure d'IA.[1]China Mobile Limited, "2025 Annual Results," China Mobile Investor Relations, chinamobileltd.com. La transition des cœurs Non-Autonomes vers les cœurs Autonomes peut retarder davantage les retours, car les opérateurs doivent investir avant que toutes les fonctionnalités d'entreprise ne soient disponibles commercialement. La Corée du Sud a exigé que les stations de base 5G se connectent aux équipements de cœur Autonome d'ici 2026 et a proposé des frais de réaffectation du spectre LTE réduits pour les déploiements 5G intérieurs éligibles. Le marché des services 5G en Asie-Pacifique dépendra de la capacité des opérateurs à aligner les investissements sur des contrats qui reconnaissent la valeur d'un service fiable à faible latence.
La Disponibilité Limitée des Appareils 5G Retarde la Montée en Puissance des Revenus dans les Marchés Émergents
L'accessibilité des appareils peut limiter l'adoption de la 5G même là où la couverture réseau est disponible. La pénétration de la 5G en Indonésie était de 2 % en 2025 après son lancement en 2021, reflétant la barrière des coûts à laquelle font face de nombreux consommateurs. La 5G représentait 35 % des expéditions de smartphones en Indonésie au deuxième trimestre 2025, soutenue par des appareils à prix plus bas, mais les cycles de mise à niveau plus larges restent sensibles aux budgets des ménages. Les expéditions de smartphones en Asie du Sud-Est ont chuté de 9 % d'une année sur l'autre au premier trimestre 2026, retardant la demande de remplacement dans les marchés sensibles aux prix. Cela peut affaiblir les retours à court terme sur les investissements en spectre et en réseau en Indonésie, aux Philippines, au Vietnam et au Cambodge. Les opérateurs pourraient avoir besoin de financement de terminaux et d'offres d'appareils ciblées en parallèle de l'expansion du réseau pour améliorer l'adoption et les revenus de services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Le Haut Débit Mobile Amélioré Maintient la Base de Revenus Tandis que le mMTC Gagne des Usages Industriels
Le haut débit mobile amélioré détenait 62,97 % de la part du marché des services 5G en Asie-Pacifique en 2025. Sa position reflète une large base d'abonnés grand public en Chine et en Inde, où la 5G est utilisée pour la vidéo, les jeux, les communications et les données mobiles générales. China Mobile a déclaré 642 millions de clients réseau 5G en 2025. L'accès sans fil fixe étend ce modèle axé sur le grand public aux foyers et aux petites entreprises. Plus de 50 % des expéditions d'équipements locaux clients pour l'accès sans fil fixe en Chine et dans le reste de l'Asie-Pacifique étaient des appareils 5G en décembre 2025. Jio AirFiber a atteint 13 millions de foyers au cours de l'exercice 26, ajoutant un cas d'usage pratique de haut débit pour la capacité 5G. Les communications ultra-fiables à faible latence restent plus modestes mais sont pertinentes pour le contrôle industriel et les usages critiques pour la sécurité. Les déploiements en usine indonésienne d'Indosat ont documenté des boucles de contrôle opérationnel inférieures à 30 millisecondes.
Les communications massives de type machine devraient progresser à un CAGR de 12,18 % jusqu'en 2031. Le service prend en charge un grand nombre d'appareils connectés dans les usines, les sites logistiques et les opérations agricoles. Les appareils à capacité réduite peuvent prendre en charge des connexions IoT moins complexes sans les coûts ou les besoins en énergie des appareils 5G de classe smartphone. Cela les rend pertinents là où les réseaux basse consommation traditionnels ont servi des capteurs de base. La taille du marché des services 5G en Asie-Pacifique pour le mMTC dépendra d'une adoption plus large des réseaux privés et des écosystèmes d'appareils. Le découpage réseau est également important car il peut réserver des caractéristiques de service pour une application d'entreprise spécifique. Les opérateurs utilisant des cœurs Autonomes sont mieux placés pour offrir ces fonctionnalités que les opérateurs encore dépendants des systèmes de cœur traditionnels. Les versions 17 et 18 du 3GPP définissent les principales exigences RedCap et 5G Advanced qui guident la certification des appareils et des réseaux. Ces normes peuvent réduire les obstacles à l'interopérabilité à mesure que les déploiements industriels se développent.


Par Architecture Réseau : Le Non-Autonome Domine Aujourd'hui Tandis que la Migration vers l'Autonome s'Étend
La 5G Non-Autonome détenait 66,31 % de la part du marché des services 5G en Asie-Pacifique en 2025. L'architecture permet aux opérateurs d'utiliser les investissements existants dans le cœur 4G tout en déployant la couverture radio 5G. Cela a réduit le coût initial et accéléré les premiers lancements grand public dans la région. Cependant, elle ne fournit pas toutes les capacités nécessaires pour les tranches réseau dédiées et certains services d'entreprise à faible latence. La Chine a enregistré une part d'échantillon de 5G Autonome de 80,9 % au quatrième trimestre 2025, tandis que l'Inde a enregistré une part de 49,2 %. L'architecture nationale de Reliance Jio est entièrement Autonome, soutenant le résultat plus élevé de l'Inde. Singapour a achevé sa transition nationale vers l'Autonome en 2026. Ces marchés montrent comment l'architecture devient un différenciateur commercial plutôt qu'un simple choix technique.
La 5G Autonome devrait progresser à un CAGR de 12,52 % de 2026 à 2031. Six des dix premiers pays mondiaux par portée de la 5G Autonome se trouvaient en Asie-Pacifique en 2025. NTT DOCOMO et NEC ont lancé le premier réseau de cœur 5G commercial du Japon sur AWS en mars 2026.[2]NTT DOCOMO, "DOCOMO and NEC Launch Japan's First Commercial 5G Core on AWS," NTT DOCOMO, docomo.ne.jp. Le déploiement a utilisé l'IA pour automatiser la conception et la construction du réseau de cœur, réduisant le temps de construction de 80 %. SK Telecom, KT Corporation et LG Uplus visent à lancer des services Autonomes à l'échelle nationale d'ici décembre 2026. Leur migration pourrait améliorer la disponibilité des accords de niveau de service d'entreprise et des niveaux de réseau différenciés. Le marché des services 5G en Asie-Pacifique a une forte incitation à migrer vers les systèmes Autonomes car ils permettent des offres de services plus distinctes. La charge d'investissement reste significative, notamment là où la tarification grand public ne reflète pas encore la capacité ajoutée.
Par Bande de Fréquence : La Bande Moyenne Offre Couverture et Capacité Tandis que les Ondes Millimétriques Servent les Sites Denses
La bande moyenne représentait 69,21 % de la taille du marché des services 5G en Asie-Pacifique en 2025. La plage 3,5 GHz offre un équilibre entre couverture utilisable et capacité, ce qui explique son rôle central en Chine, en Inde, au Japon, en Corée du Sud et en Australie. Elle est particulièrement utile pour le service urbain à grande zone où les opérateurs ont besoin de plus de capacité que ce que la bande basse peut fournir. Le grand réseau de la Chine et le déploiement rapide de l'Inde ont fait de la bande moyenne la principale couche de capacité régionale. La bande moyenne prend également en charge une couverture de population plus large que les déploiements en ondes millimétriques. Le marché des services 5G en Asie-Pacifique utilise ce spectre pour servir à la fois le trafic grand public et de nombreux premiers déploiements d'entreprise. L'accès limité de l'Indonésie au spectre 3,5 GHz dégagé contraint une capacité comparable. Cela souligne comment la politique spectrale peut façonner la qualité de service et les retours sur investissement dans les marchés voisins.
Les ondes millimétriques devraient progresser à un CAGR de 12,36 % jusqu'en 2031. Les opérateurs japonais, notamment NTT DOCOMO, KDDI, SoftBank et Rakuten Mobile, disposent de déploiements commerciaux à 28 GHz. La Corée du Sud a également accordé des licences de spectre à 28 GHz pour les applications d'entreprise et de sites. NTT DOCOMO a déployé commercialement le processeur RAN 6672 d'Ericsson en juillet 2026. Le processeur a livré 4 fois l'efficacité de capacité précédente et réduit la consommation d'énergie de plus de 50 %. La bande basse reste importante pour la couverture rurale, notamment le déploiement Autonome national de Reliance Jio à 700 MHz. L'Indonésie a finalisé les allocations de spectre à 700 MHz et 2,6 GHz en juillet 2026, tandis que son plan national a désigné 24,25-27,5 GHz pour la 5G et l'IMT à haute capacité. Cette combinaison soutient le développement progressif de couches de capacité adaptées à différentes densités de population.
Par Secteur d'Utilisation Final : L'IT et les Télécommunications en Tête Tandis que la Fabrication, l'Énergie et les Services aux Collectivités Accélèrent
L'IT et les télécommunications détenaient 29,63 % de la part du marché des services 5G en Asie-Pacifique en 2025. Le segment comprend la connectivité gérée, les communications d'entreprise et les services soutenant les propres plateformes des opérateurs. Sa position de tête reflète le rôle fondamental de l'infrastructure télécom dans l'économie numérique plus large de la région. De nombreux déploiements d'entreprise commencent par la connectivité et la gestion réseau avant de passer à des applications industrielles spécialisées. Le segment bénéficie également de la demande d'accès mobile sécurisé et d'outils de travail connectés au cloud. Le marché des services 5G en Asie-Pacifique continue de s'appuyer sur cette large base de revenus de connectivité d'entreprise. Les organisations gouvernementales, de défense, d'éducation et du secteur public fournissent une demande stable supplémentaire grâce aux programmes nationaux d'infrastructure numérique. La vente au détail, les médias, le commerce électronique, les services bancaires, les services financiers, l'assurance et la RegTech développent des cas d'usage autour des transactions, de l'expérience client et des opérations numériques.
La fabrication, l'énergie et les services aux collectivités devraient progresser à un CAGR de 13,04 % de 2026 à 2031. Les réseaux industriels peuvent prendre en charge l'automatisation, les jumeaux numériques, la maintenance prédictive et la connectivité des machines. Le réseau privé d'Indosat fonctionne dans des champs pétrolifères et des sites industriels indonésiens, réduisant les temps d'arrêt de près de 30 %. Bharti Airtel a déployé sa première usine intelligente 5G privée en Inde en 2025. Les programmes sud-coréens testent également la robotique assistée par IA pour le soudage, la peinture et la maintenance. La santé est un autre secteur vertical en développement, soutenu par la 5G privée pour les soins virtuels et les applications cliniques à distance. Les usages automobiles et de transport comprennent des essais de communication véhicule-à-tout au Japon et en Corée du Sud. Ces déploiements nécessitent une couverture fiable, des contrôles de sécurité et des conditions commerciales qui reconnaissent la valeur opérationnelle.
Par Application : La Communication et la Collaboration en Tête Tandis que l'Industrie 4.0 Élargit la Demande
La communication et la collaboration détenaient 55,78 % de la part du marché des services 5G en Asie-Pacifique en 2025. La voix améliorée, la vidéoconférence et les outils de productivité en milieu de travail restent des usages centraux du service 5G. Cette part reflète l'orientation initiale grand public et entreprise des déploiements régionaux. Ces applications peuvent utiliser une large couverture et une capacité mobile plus élevée sans nécessiter toutes les fonctionnalités Autonomes avancées. Leur large base installée continuera à soutenir les revenus des opérateurs pendant la période de prévision. Le marché des services 5G en Asie-Pacifique sert également les villes intelligentes et les services aux collectivités grâce à des capteurs connectés pour la gestion du trafic, de l'énergie et de l'eau. Le suivi des actifs se développe grâce aux appareils RedCap qui n'ont pas besoin de capacité de niveau smartphone complet. La sécurité publique et les communications critiques de mission sont des opportunités spécialisées en Australie, en Corée du Sud et au Japon.
L'Industrie 4.0 devrait progresser à un CAGR de 12,97 % jusqu'en 2031. Elle combine la 5G avec les jumeaux numériques, l'inspection qualité basée sur l'IA et les robots mobiles autonomes. La Chine compte plus de 64 000 réseaux privés d'entreprise, soutenant sa large base industrielle. La santé intelligente et les véhicules connectés ont également besoin d'une connectivité fiable à faible latence, notamment pour les données et le contrôle sensibles au temps. NTT DOCOMO et NTT ont démontré une analyse vidéo IA à faible latence utilisant l'informatique en réseau en mars 2026. Ces services nécessitent une relation plus étroite entre la conception réseau, le traitement cloud et les performances des applications. Les réseaux Autonomes et les capacités ultra-fiables à faible latence peuvent améliorer leur faisabilité commerciale. Le marché des services 5G en Asie-Pacifique sera de plus en plus façonné par la capacité des opérateurs à transformer ces capacités techniques en services sectoriels reproductibles.
Analyse Géographique
La Chine détenait 51,12 % de la part du marché des services 5G en Asie-Pacifique en 2025. Le pays comptait 2,77 millions de stations de base 5G fin 2025 et 2,94 millions au premier semestre 2026. China Mobile a déclaré 1,011 milliard de clients mobiles et 687 millions de clients réseau 5G au premier semestre 2026. Elle a également déclaré 1,511 milliard de connexions de cartes IoT, ce qui soutient les applications industrielles et logistiques. L'investissement dans les réseaux IA a augmenté de 85,2 % pour atteindre 3,7 milliards RMB, soit 511 millions USD, au premier semestre 2026, tandis que l'investissement dans les réseaux de communications a diminué de 9,8 %. Le Japon a enregistré un taux d'adoption de la 5G de 45 % en 2025 et devrait atteindre 92 % d'ici 2030. Ses déploiements Autonomes et en ondes millimétriques en font un cadre important pour les services IA-RAN et d'informatique en périphérie.
La Corée du Sud a enregistré un taux d'adoption de la 5G de 36 % en 2025 et devrait atteindre 86 % d'ici 2030. SK Telecom comptait 17,49 millions d'abonnés 5G fin 2025.[3]SK Telecom, "SK Telecom 2025 Annual Results Infographic," SK Telecom, news.sktelecom.com. Les principaux opérateurs du pays prévoient des lancements de services Autonomes à l'échelle nationale d'ici décembre 2026. Le projet pilote de Réseau Hyper-IA relie cette transition à la robotique industrielle et aux opérations réseau pilotées par l'IA. L'Inde est la géographie à la croissance la plus rapide, avec la taille du marché des services 5G en Asie-Pacifique en Inde projetée pour progresser à un CAGR de 12,07 % jusqu'en 2031. Les 285 millions d'abonnés True5G de Jio en juin 2026 représentaient la plus grande base pour un opérateur d'un seul pays en dehors de la Chine. La migration Autonome de Bharti Airtel dans 22 cercles de service et les nouvelles plateformes de puces à moindre coût améliorent l'écosystème pour une adoption plus large.
L'Australie a atteint 95 % de couverture de population 5G, Telstra ayant mis à niveau près de 1 200 sites avec la capacité 5G Advanced et construit plus de 150 sites au cours de l'exercice 26. Telstra et Google se sont associés en juin 2026 pour étendre l'infrastructure numérique via le réseau fibre Aura de Telstra. Singapour a achevé sa transition nationale vers la 5G Autonome en 2026. L'Indonésie a finalisé les allocations de spectre à 700 MHz et 2,6 GHz en juillet 2026, mais l'utilisation satellitaire du 3,5 GHz reste une contrainte sur les services à plus haute capacité. Le modèle à double réseau de la Malaisie a bénéficié du soutien de l'accord de gros de 3 ans de 2,4 milliards RM, soit 545 millions USD, de Telekom Malaysia avec U Mobile. Le Vietnam a retenu Ericsson et Nokia pour son cœur 5G et a sélectionné Huawei et ZTE pour les contrats d'antennes. Le Pakistan a lancé des services 5G commerciaux à la suite de son enchère de spectre de mars 2026, s'ajoutant à l'empreinte 5G active de la région.
Paysage Concurrentiel
Le marché des services 5G en Asie-Pacifique comprend des opérateurs mobiles, des fournisseurs d'équipements réseau, des fournisseurs de cœur réseau et des entreprises de semi-conducteurs. China Mobile, Reliance Jio Infocomm, China Telecom, Bharti Airtel et SK Telecom ont une envergure d'opérateur substantielle dans la région. Huawei, Ericsson, Nokia, ZTE et Samsung Electronics sont des fournisseurs d'équipements centraux. Huawei occupe une position forte en Chine et maintient des déploiements radio et de cœur dans plusieurs marchés d'Asie du Sud-Est. Ericsson et Nokia ont des positions plus fortes à Singapour, en Australie et dans d'autres marchés sensibles à la sécurité. L'accord de Nokia de juin 2026 avec Indosat a élargi son rôle dans la modernisation du réseau indonésien. L'accord d'Ericsson de mars 2026 avec Dialog Axiata a soutenu le déploiement d'un réseau radio 5G au Sri Lanka.[4]Ericsson, "Ericsson Signs Agreement with Dialog Axiata to Deploy 5G RAN," Ericsson, telecomramblings.com. La sélection des fournisseurs diffère donc selon les pays et est influencée par la politique locale, l'infrastructure existante et les exigences des entreprises.
Les fournisseurs se font de plus en plus concurrence sur l'efficacité énergétique et les performances radio pilotées par l'IA. L'accord d'Indosat de Nokia combine les produits radio Nokia avec l'informatique accélérée par GPU NVIDIA pour les services IA-RAN. Le déploiement de juillet 2026 de NTT DOCOMO du processeur RAN 6672 d'Ericsson a démontré une efficacité de capacité 4 fois supérieure et une consommation d'énergie inférieure de plus de 50 % par rapport à la génération précédente. Ces résultats importent là où la consommation d'énergie des sites et les besoins de capacité urbaine affectent l'économie des réseaux denses. Les fournisseurs Open RAN tels que NEC, IPLOOK, Mavenir et Rakuten Symphony offrent des architectures alternatives aux opérateurs cherchant plus de flexibilité vis-à-vis des fournisseurs. NTT DOCOMO et NEC ont créé une coentreprise soutenue par le gouvernement en mai 2026 pour développer un réseau 5G haut débit basé sur l'Open RAN à Singapour. Cette initiative ajoute une option d'infrastructure alternative sur un marché où Huawei a été exclu des contrats 5G. Les normes incluant la version 18 du 3GPP et les exigences d'interopérabilité de l'UIT façonnent également l'ligibilité des fournisseurs.
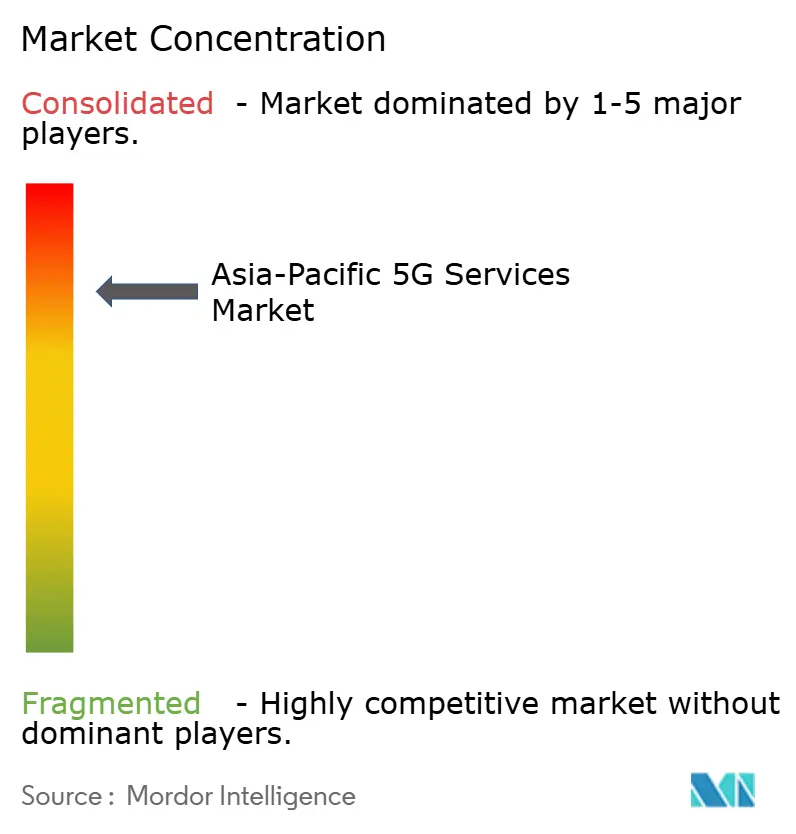
Le marché reste concentré parmi un groupe limité de grands opérateurs et de fournisseurs d'infrastructure, bien que les conditions concurrentielles varient selon la géographie et la couche réseau. Les grands opérateurs conservent des avantages grâce à leurs portefeuilles de spectre, leurs actifs réseau installés et leurs larges bases d'abonnés. Les fournisseurs d'équipements bénéficient de l'expérience en certification, de l'échelle des produits et des relations clients à long terme. Dans le même temps, les cœurs natifs du cloud et l'Open RAN créent des voies d'entrée pour les entreprises ayant des offres technologiques plus étroites. Le marché des services 5G en Asie-Pacifique est susceptible de récompenser les fournisseurs capables de répondre simultanément aux besoins de fiabilité, de sécurité, d'énergie et d'intégration d'entreprise. Les acheteurs d'entreprise évaluent de plus en plus la livraison de bout en bout plutôt que les seuls équipements radio. Cela favorise les partenariats entre opérateurs, fournisseurs d'équipements, fournisseurs de cloud et entreprises de technologie industrielle. Cela rend également les cycles d'approvisionnement plus complexes dans les marchés où les gouvernements cherchent un plus grand contrôle sur l'infrastructure de communications critiques.
Leaders du Secteur des Services 5G en Asie-Pacifique
China Mobile Limited
Reliance Jio Infocomm Limited
China Telecom Corporation Limited
Bharti Airtel Limited
SK Telecom Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : SK Telecom, KT Corporation et LG Uplus ont créé un conseil d'investissement réseau public-privé avec le ministère des Sciences et des TIC de Corée du Sud (MSIT), les opérateurs visant la commercialisation nationale de la 5G Autonome d'ici fin 2026. Le gouvernement prépare également des mesures d'investissement, réglementaires et de soutien couvrant l'IA-RAN, la 6G, les câbles sous-marins, les satellites et l'infrastructure de centres de données IA.
- Juillet 2026 : NTT DOCOMO, en collaboration avec Ericsson, a achevé le premier déploiement commercial au Japon du processeur RAN 6672 d'Ericsson, offrant jusqu'à quatre fois une efficacité de capacité supérieure et plus de 50 % de consommation d'énergie inférieure par rapport à la génération précédente.
- Juillet 2026 : SK Telecom et KT Corporation ont été sélectionnés comme organisations de mise en œuvre pour le projet fondateur de Réseau Hyper-IA dirigé par le gouvernement sud-coréen, combinant les technologies 5G Autonome et IA-RAN pour les applications d'IA physique. Les deux projets ont un budget gouvernemental combiné d'environ 17,2 milliards KRW jusqu'en 2027, SK Telecom se concentrant sur l'infrastructure IA-RAN et KT développant un réseau autonome basé sur l'IA pour les applications industrielles.
- Juin 2026 : Nokia et Indosat Ooredoo Hutchison ont signé un accord pluriannuel pour moderniser le réseau 5G national de l'Indonésie et introduire des capacités IA-RAN. Nokia fournira ses familles radio Habrok et Pandion, tandis que les entreprises collaboreront avec NVIDIA sur l'IA-RAN accélérée par GPU. La 5G en bande basse est prévue sur l'ensemble du réseau et la 5G en bande moyenne sur environ 80 % du réseau sur 3,5 ans, avec des essais sur le terrain ciblés pour fin 2026.


Périmètre du Rapport sur le Marché des Services 5G en Asie-Pacifique
Le rapport sur le marché des services 5G en Asie-Pacifique est segmenté par type de service (haut débit mobile amélioré, communications ultra-fiables à faible latence, communications massives de type machine, accès sans fil fixe), architecture réseau (5G Non-Autonome, 5G Autonome), bande de fréquence (bande basse, bande moyenne, ondes millimétriques), secteur d'utilisation final (IT et télécommunications, automobile, mobilité et transport, fabrication, énergie et services aux collectivités, santé et sciences de la vie, services bancaires, services financiers, assurance et RegTech, vente au détail, médias et commerce électronique, gouvernement, défense, éducation et secteur public, autres secteurs), application (communication et collaboration, suivi des actifs, villes intelligentes, bâtiments intelligents, véhicules autonomes et communication véhicule-à-tout, santé intelligente, Industrie 4.0, services aux collectivités intelligents, médias immersifs et jeux, sécurité publique et communications critiques de mission), et géographie (Chine, Inde, Japon, Corée du Sud, Australie et Nouvelle-Zélande, Indonésie, Singapour, reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en valeur (USD).
| Haut Débit Mobile Amélioré |
| Communications Ultra-Fiables à Faible Latence |
| Communications Massives de Type Machine |
| Accès Sans Fil Fixe |
| 5G Non-Autonome |
| 5G Autonome |
| Bande Basse |
| Bande Moyenne |
| Ondes Millimétriques |
| IT et Télécommunications |
| Automobile, Mobilité et Transport |
| Fabrication, Énergie et Services aux Collectivités |
| Santé et Sciences de la Vie |
| Services Bancaires, Services Financiers, Assurance et RegTech |
| Vente au Détail, Médias et Commerce Électronique |
| Gouvernement, Défense, Éducation et Secteur Public |
| Autres Secteurs d'Utilisation Final |
| Communication et Collaboration |
| Suivi des Actifs |
| Villes Intelligentes |
| Bâtiments Intelligents |
| Véhicules Autonomes et Communication Véhicule-à-Tout |
| Santé Intelligente |
| Industrie 4.0 |
| Services aux Collectivités Intelligents |
| Médias Immersifs et Jeux |
| Sécurité Publique et Communications Critiques de Mission |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie et Nouvelle-Zélande |
| Indonésie |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par Type de Service | Haut Débit Mobile Amélioré |
| Communications Ultra-Fiables à Faible Latence | |
| Communications Massives de Type Machine | |
| Accès Sans Fil Fixe | |
| Par Architecture Réseau | 5G Non-Autonome |
| 5G Autonome | |
| Par Bande de Fréquence | Bande Basse |
| Bande Moyenne | |
| Ondes Millimétriques | |
| Par Secteur d'Utilisation Final | IT et Télécommunications |
| Automobile, Mobilité et Transport | |
| Fabrication, Énergie et Services aux Collectivités | |
| Santé et Sciences de la Vie | |
| Services Bancaires, Services Financiers, Assurance et RegTech | |
| Vente au Détail, Médias et Commerce Électronique | |
| Gouvernement, Défense, Éducation et Secteur Public | |
| Autres Secteurs d'Utilisation Final | |
| Par Application | Communication et Collaboration |
| Suivi des Actifs | |
| Villes Intelligentes | |
| Bâtiments Intelligents | |
| Véhicules Autonomes et Communication Véhicule-à-Tout | |
| Santé Intelligente | |
| Industrie 4.0 | |
| Services aux Collectivités Intelligents | |
| Médias Immersifs et Jeux | |
| Sécurité Publique et Communications Critiques de Mission | |
| Par Géographie | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Indonésie | |
| Singapour | |
| Reste de l'Asie-Pacifique |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services 5G en Asie-Pacifique ?
Le marché des services 5G en Asie-Pacifique est estimé à 59,02 milliards USD en 2026 et devrait atteindre 102,64 milliards USD d'ici 2031, à un CAGR de 11,70 %.
Quels sont les facteurs qui stimulent l'adoption des services 5G en Asie-Pacifique ?
La hausse du trafic mobile, la migration vers les réseaux Autonomes, les réseaux privés d'entreprise, l'IA-RAN et l'informatique en périphérie soutiennent la demande.
Quel type de service détient la plus grande part de revenus ?
Le haut débit mobile amélioré était en tête avec une part de 62,97 % en 2025, soutenu par de larges bases de consommateurs 5G en Chine et en Inde.
Quelle catégorie d'utilisateurs finaux devrait connaître la croissance la plus rapide ?
La fabrication, l'énergie et les services aux collectivités devraient progresser à un CAGR de 13,04 % jusqu'en 2031, soutenus par l'automatisation et l'utilisation des réseaux privés.
Quel pays est en tête des revenus régionaux des services 5G ?
La Chine détenait 51,12 % des revenus régionaux en 2025, soutenue par une vaste infrastructure réseau et des connexions IoT industrielles.
Quelles contraintes affectent l'expansion régionale des services 5G ?
Les coûts de déploiement élevés, l'accessibilité des appareils, la politique spectrale fragmentée et les exigences énergétiques peuvent retarder les retours et l'adoption.
Dernière mise à jour de la page le:



