
Tamanho e Participaão do Mercado de Ferramentas de Código com IA
Análise do Mercado de Ferramentas de Código com IA por Mordor Intelligence
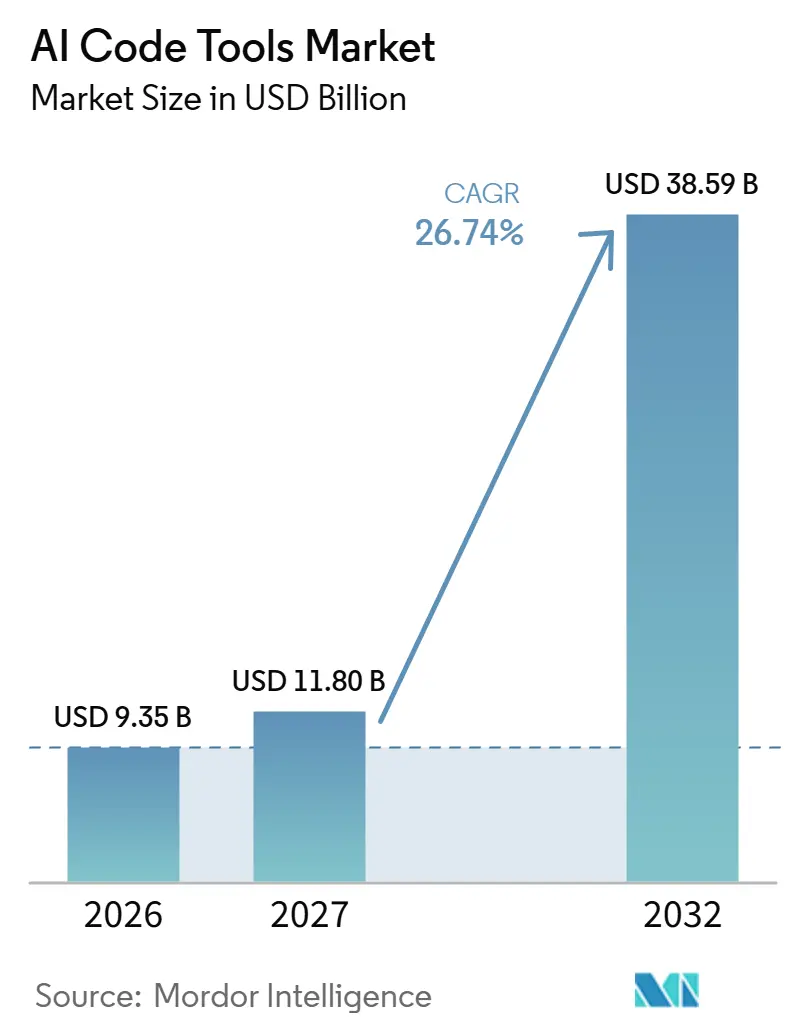
Espera-se que o tamanho do mercado de ferramentas de código com IA cresça de 9,35 bilhões de USD em 2026 para 11,8 bilhões de USD em 2027, com previsão de atingir 38,59 bilhões de USD até 2032, a um CAGR de 26,74% no período 2027-2032.
O melhor desempenho em tarefas delimitadas e os plug-ins para IDE reduzem o esforço de delegar trabalho de desenvolvimento. No Japão, o uso corporativo em engenharia oferece aos fornecedores um caminho do acesso individual para a demanda organizacional recorrente. Os fornecedores respondem com fluxos de trabalho mais amplos de execução de tarefas e controles administrativos que definem como a assistência entra no processo de desenvolvimento. A exposição a direitos autorais e os defeitos de segurança adicionam trabalho de aprovação e verificação que limita o valor da produção mais rápida de código. Uma abordagem híbrida que separa a prototipagem em nuvem da execução de código protegido oferece aos fornecedores uma rota de expansão por meio de cargas de trabalho sensíveis, ao lado de assistência amplamente acessível.
Principais Conclusões do Relatório
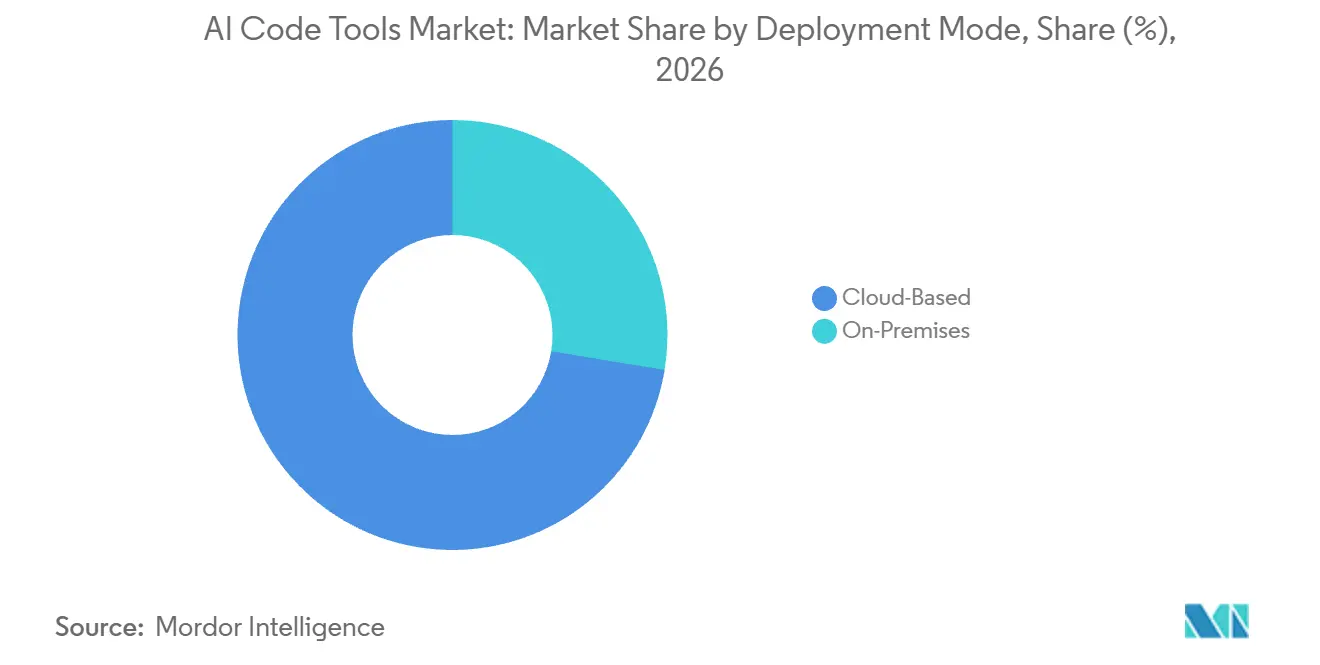
- Por modo de implantação, as ferramentas baseadas em nuvem lideraram com 72,4% de participação no mercado de ferramentas de código com IA em 2026, enquanto as ferramentas locais têm previsão de crescimento mais rápido, com CAGR de 27,05% no período 2027-2032.
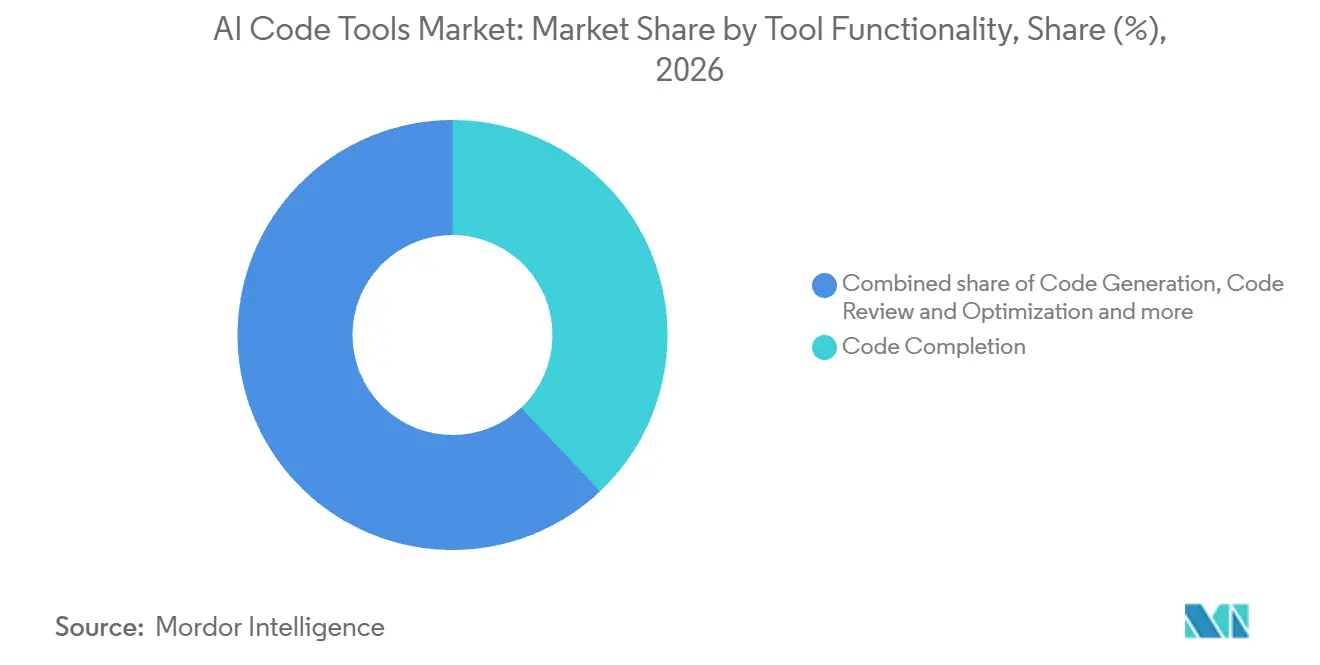
- Em termos de funcionalidade da ferramenta, a conclusão de código deteve 37,96% do tamanho do mercado de ferramentas de código com IA em 2026, e a geração de código tem previsão de crescimento mais rápido, com CAGR de 27,5% no período 2027-2032.
- Entre os setores de usuários finais, TI e telecomunicações responderam por 31,81% da receita total em 2026, enquanto o segmento de saúde e ciências da vida tem previsão de crescimento mais rápido, com CAGR de 27,45% no período 2027-2032.
- Por porte da organização, as grandes empresas detiveram 59,36% da receita total em 2026, com as pequenas e médias empresas com previsão de crescimento mais rápido, com CAGR de 27,1% no período 2027-2032.
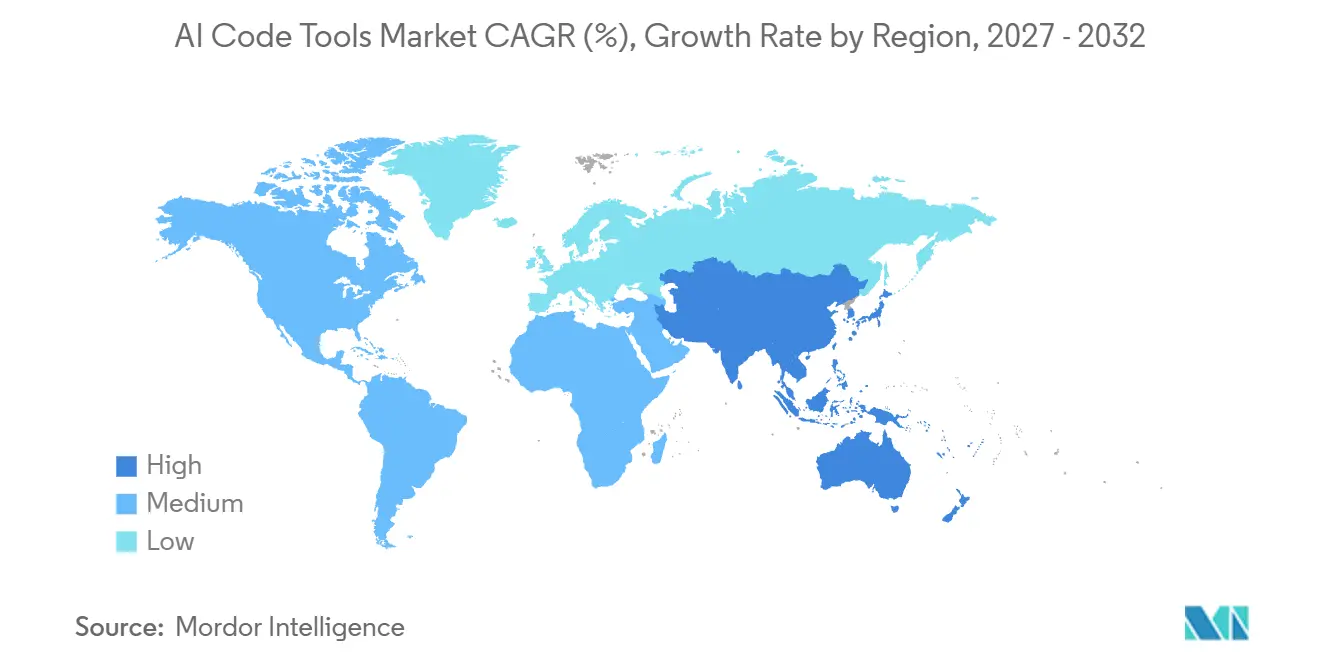
- Geograficamente, a América do Norte liderou com 41,83% da receita total em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com CAGR de 27,2% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Explosão da Precisão dos LLMs (>90% no HumanEval) | +9.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Plug-ins para IDE (VS Code, JetBrains) | +8.4% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Créditos de Nuvem Incluídos por Fornecedores e Planos Gratuitos | +6.6% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| 75% dos Engenheiros de Software Corporativos Utilizarão Assistentes de Código com IA até 2028 | +5.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Migração para Modelos Privados ou Locais para Controle de Propriedade Intelectual | +2.7% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| LLMs Otimizados para Dispositivos de Borda Reduzindo a Latência para Codificação em AR e VR | +0.8% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Precisão Explosiva de LLMs (>90% no HumanEval)
Resultados mais confiáveis podem tornar tarefas de codificação com escopo bem definido adequadas para delegação a um assistente. O Qwen3-Coder-480B-A35B-Instruct obteve 93,9% de pass@1 nos testes base do HumanEval no registro de avaliação do vLLM, e o vLLM data a adição do modelo em 23 de julho de 2025. O caso comercial mais sólido é para um desenvolvedor que consegue enunciar o resultado pretendido com precisão e decidir se uma implementação proposta o alcança. Nesse contexto, maior precisão reduz o trabalho corretivo necessário antes que o código proposto seja útil, aumentando o valor da assistência para a tarefa. Os fornecedores precisam alinhar o trabalho delegado ao desempenho que seu serviço pode entregar, para que o desenvolvedor mantenha uma base prática para aceitar o resultado. Um resultado de referência de primeira tentativa nesse nível fortalece o argumento para experimentar tarefas de codificação testáveis, onde o tempo de correção determina o valor comercial da assistência.
Adoção Crescente de Plug-ins para IDE (VS Code, JetBrains)
A integração com IDE oferece aos assistentes de codificação uma rota de distribuição capaz de suportar trabalhos mais substanciais do que sugestões isoladas. A listagem da extensão do VS Code do GitHub Copilot registrou 74,78 milhões de instalações em 20 de outubro de 2026. Em maio de 2025, a Microsoft anunciou o modo agente para todos os desenvolvedores do VS Code e em pré-visualização pública para IDEs JetBrains, com capacidades para planejar e implementar tarefas de codificação de alto nível. Essa combinação vincula uma grande base de distribuição de extensões a uma unidade de trabalho mais ampla dentro do editor. Para os fornecedores, oferecer suporte à delegação de tarefas em diferentes configurações de editor pode expandir o serviço oferecido por meio de um plug-in instalado, criando um motivo para competir tanto na cobertura de fluxo de trabalho quanto no alcance de distribuição.
Créditos de Nuvem Incluídos por Fornecedores e Planos Gratuitos
O acesso gratuito reduz o custo de assinatura para experimentar a assistência de codificação, enquanto os limites de uso definem onde o serviço pago pode se tornar comercialmente relevante. O GitHub oferece aos desenvolvedores individuais o Copilot Free com cotas mensais de 2.000 conclusões e 50 solicitações de chat, incluindo o Copilot Edits, excluindo usuários com licenças Business ou Enterprise atribuídas. A Amazon Web Services oferece o Amazon Q Developer Free Tier com 50 interações mensais de chat para perguntas e respostas e codificação agêntica, um limite que entrou em vigor em 1º de agosto de 2025. Essas cotas permitem uso delimitado sem comprometer-se com uma assinatura recorrente, ampliando o acesso para desenvolvedores cuja carga de trabalho inicial se enquadra nos limites. Para um desenvolvedor que precisa de mais de 50 solicitações ou interações mensais de chat, o acesso pago torna-se relevante para continuar essa carga de trabalho.
75% dos Engenheiros de Software Corporativos Utilizarão Assistentes de Código com IA até 2028
A adoção corporativa expande a base potencial de usuários pagos entre as equipes de engenharia. A pesquisa de 2026 da GitLab com 1.528 desenvolvedores e compradores de tecnologia em 6 países constatou que 91% das organizações pesquisadas tinham 2 ou mais ferramentas de codificação com IA em uso ativo.[1] O GitHub cobra das organizações por licenças Copilot atribuídas e pelo uso além dos pools de créditos de IA incluídos, enquanto as conclusões de código e as sugestões de próxima edição permanecem ilimitadas nos planos pagos. A extensão do acesso pago aumenta as licenças faturáveis, com receita de consumo possível acima do pool incluído. Na mesma pesquisa, 43% dos respondentes afirmaram que sua organização não conseguia distinguir de forma confiável o código gerado por IA do código escrito por humanos em sua base de código. Essa lacuna torna a rastreabilidade parte da proposta de implantação paga, conectando o acesso mais amplo ao assistente ao controle organizacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Responsabilidade de Propriedade Intelectual e Direitos Autorais | -2.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Risco de Alucinação de Modelos e Bugs de Segurança | -2.7% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez Crescente de GPUs ou ASICs para Clusters Locais | -1.4% | Japão, América do Norte | Curto prazo (≤ 2 anos) |
| Erosão de Habilidades do Desenvolvedor (Paradoxo do Engenheiro de Prompts) | -0.8% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Responsabilidade de Propriedade Intelectual e Direitos Autorais
A exposição a direitos autorais torna a permissão para usar o código gerado uma decisão separada da questão de se esse código funciona. A pesquisa de 2025 da JetBrains com desenvolvedores que trabalham com a linguagem C constatou que eles citaram preocupações com segurança e propriedade intelectual como os principais obstáculos à adoção corporativa de agentes de codificação com IA. Para empresas cujos engenheiros escrevem em C, a responsabilidade não resolvida por reivindicações pode adicionar revisão jurídica ao trabalho técnico necessário antes da adoção. Os Termos de Serviços de IA Generativa da GitHub de março de 2026 estendem a defesa contra reivindicações de terceiros a serviços e resultados apenas quando o contrato do cliente prevê essa defesa. Como essa proteção depende do contrato, verificar a cláusula de defesa do contrato pode adicionar uma etapa de revisão antes que esses compradores autorizem um uso mais amplo.
Risco de Alucinação de Modelos e Bugs de Segurança
Os defeitos de segurança limitam a quantidade de código gerado que uma equipe de desenvolvimento pode aceitar com responsabilidade sem verificação adicional. O estudo de 2026 da Veracode constatou que aproximadamente 44% das tarefas de geração de código com IA testadas introduziram uma vulnerabilidade conhecida.[2] Esse resultado torna o esforço de validação central para o valor comercial da assistência, uma vez que a geração mais rápida por si só não pode estabelecer se uma implementação é segura. Em 14 de julho de 2026, o GitHub anunciou um comando de aplicativo Copilot em pré-visualização pública que verificava alterações em andamento em busca de vulnerabilidades comuns e sugeria correções. Para equipes que consideram uma implantação mais ampla, o ônus restante é verificar as alterações e correções propostas, o que pode reduzir a economia de mão de obra disponível para justificar gastos adicionais com ferramentas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
Escala em Nuvem e Execução ControladaAs ferramentas baseadas em nuvem responderam por 72,4% do tamanho do mercado de ferramentas de código com IA em 2026. A Microsoft reportou 50 milhões de usuários do GitHub Copilot em julho de 2026 em todas as superfícies do serviço baseado em nuvem. Para o maior segmento, uma base de usuários dessa escala oferece ao fornecedor um amplo relacionamento operacional com desenvolvedores por meio de um serviço compartilhado. Para os compradores, a escolha econômica centra-se em obter assistência de codificação por meio desse serviço, em vez de assumir a responsabilidade pelo seu ambiente de execução. Um serviço de nuvem concorrente precisa conquistar desenvolvedores de uma plataforma com essa base de usuários estabelecida.
As ferramentas locais têm previsão de ser o segmento de crescimento mais rápido, com CAGR de 27,05% no período 2027-2032. A Mistral AI reportou em junho de 2025 que a Abanca havia implantado o Mistral Code em escala para equipes de desenvolvimento, com o código de banco central mantido localmente em uma configuração híbrida. O arranjo permite que os desenvolvedores façam protótipos na nuvem enquanto o código de banco central permanece dentro da própria infraestrutura do banco, vinculando a implantação local à sensibilidade desse código. Isso torna a responsabilidade pela implantação parte da decisão de compra, pois o comprador deve ponderar o controle local em relação ao esforço de operar esse ambiente. A divisão híbrida oferece aos fornecedores uma rota para atender cargas de trabalho bancárias protegidas sem exigir que o banco mova a prototipagem em nuvem para o ambiente local.

Por Funcionalidade da Ferramenta:
Conclusão Diária e Expansão da Geração de CódigoA conclusão de código representou 37,96% de participação no mercado de ferramentas de código com IA em 2026. Em 23 de outubro de 2025, o GitHub descreveu a conclusão como o recurso mais amplamente utilizado do Copilot, ajudando milhões de desenvolvedores todos os dias. O uso diário do maior segmento confere à conclusão uma base comercial em assistência recorrente dentro de uma rotina de desenvolvimento estabelecida. Para um fornecedor, a consequência importante é que o recurso pode permanecer relevante por meio de atividade de codificação repetida sem exigir que um desenvolvedor delegue uma tarefa inteira. As sugestões diárias no editor definem o padrão de comparação que uma ferramenta de conclusão concorrente precisa superar.
A geração de código tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 27,5% no período 2027-2032. A JetBrains reportou que a adoção do Codex no ambiente de trabalho entre desenvolvedores profissionais pesquisados em todo o mundo subiu de 3% em janeiro de 2026 para 16% entre maio e julho de 2026. O Codex é um agente de codificação que ajuda profissionais a escrever código, portanto, sua ascensão mostra com que rapidez um produto de escrita de código entrou nos ambientes de trabalho profissionais. Isso oferece aos fornecedores de geração uma rota para o desenvolvimento profissional por meio de um agente que assume o trabalho de escrita de código. A variação de aproximadamente cinco vezes dentro desses meses torna o ritmo de adoção no ambiente de trabalho uma consideração competitiva além de simplesmente oferecer uma capacidade de escrita de código.
Por Setor do Usuário Final:
Escala Operacional em Telecomunicações e Padronização na SaúdeTI e telecomunicações foi o maior segmento, respondendo por 31,81% da receita total em 2026. A NTT DOCOMO reportou 3.674 usuários do GitHub Copilot Business em 17 de novembro de 2025, com cerca de 1.000 ativos a cada dia útil. O grupo também reportou a adoção de cerca de 25% de aproximadamente 30.000 sugestões diárias de código durante o mês anterior a 26 de novembro de 2025. Um grande volume de sugestões combinado com aceitação seletiva torna a decisão do desenvolvedor de usar uma proposta central para o valor da ferramenta. Para um fornecedor que vende para engenharia de telecomunicações, as sugestões aceitas fornecem uma medida mais útil da adoção pelo desenvolvedor do que o volume de sugestões isoladamente.
Saúde e ciências da vida tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 27,45% no período 2027-2032. A Pearl Health fornece ferramentas, inteligência e suporte para provedores de atenção primária e organizações de saúde envolvidas em cuidados baseados em valor. Em junho de 2025, ela decidiu padronizar seus engenheiros no Claude Code, permitindo o Cursor Pro para aqueles que preferem uma experiência orientada por IDE. A Pearl afirmou que a proliferação de ferramentas havia prejudicado as práticas compartilhadas e confundido os novos contratados sobre quais ferramentas escolher. O padrão definido pela Pearl concentra a competição em tornar-se a ferramenta padrão da empresa, enquanto sua opção pelo Cursor preserva uma rota separada para assistência baseada em IDE.
Por Porte da Organização:
Cobertura Corporativa e Produtividade de Equipes MenoresAs grandes empresas foram o maior segmento, com 59,36% da receita total em 2026. A pesquisa da JetBrains de janeiro de 2026 constatou que 40% dos desenvolvedores em empresas com mais de 5.000 funcionários usavam o GitHub Copilot no trabalho. Isso estabelece uma população substancial de desenvolvedores em empregadores de grande porte, tornando a cobertura organizacional uma proposta comercial significativa. Para um fornecedor, atender essa população requer um relacionamento de produto que possa se estender além do primeiro usuário individual sem perder uma base clara para implantação. A expansão nesses empregadores pesquisados dependeria de alcançar desenvolvedores fora da base de usuários no ambiente de trabalho reportada pelo Copilot.
As pequenas e médias empresas têm previsão de ser o segmento de crescimento mais rápido, com CAGR de 27,1% no período 2027-2032. Na pesquisa da Sonar de outubro de 2025, 73% dos respondentes em empresas com menos de 200 funcionários reportaram o uso do Copilot por si mesmos, sua equipe ou sua empresa para tarefas de desenvolvimento de software durante o ano anterior. Os desenvolvedores nesse grupo de porte de empresa estimaram um aumento médio de 39% na produtividade pessoal devido às ferramentas de codificação com IA durante o mesmo período de pesquisa de campo. A combinação oferece aos empregadores menores tanto uma base de uso reportado quanto um benefício percebido para construir ao estender a assistência dentro de uma equipe de desenvolvimento. A oportunidade comercial em empregadores menores é converter essa base de uso reportado em acesso pago sustentado.
Análise Geográfica
Mercado de Ferramentas de Código com IA na América do Norte
A América do Norte respondeu por 41,83% do tamanho do mercado de ferramentas de código com IA em 2026 e foi a maior região. A JetBrains reportou que 47% dos desenvolvedores profissionais pesquisados nos Estados Unidos usavam o Claude Code no trabalho entre maio e julho de 2026. Esse público no ambiente de trabalho oferece aos fornecedores uma base comercial na atividade de desenvolvimento profissional por meio de uma forma estabelecida de assistência. Para um produto concorrente, a comparação relevante vai além do acesso a um agente até o papel que ele desempenha no fluxo de trabalho de um desenvolvedor. Um serviço concorrente precisa se posicionar ao lado ou deslocar uma ferramenta já em uso no ambiente de trabalho.
Mercado de Ferramentas de Código com IA na Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com CAGR de 27,2% no período 2027-2032. Em 26 de fevereiro de 2026, a TKC do Japão anunciou que havia iniciado um projeto de adoção do GitHub Copilot em toda a empresa, com o objetivo de tornar o uso de IA padrão para todos os engenheiros. O escopo em toda a empresa coloca a decisão de adoção no nível da organização de engenharia, com demanda potencial se estendendo por toda a força de trabalho nomeada no projeto. Transformar esse mandato em uso diário por cada engenheiro é o desafio de entrega do fornecedor, além de garantir o início do projeto.
A Europa inclui o uso de assistentes de codificação liderado por operadoras, ilustrado pela NOS de Portugal, que reportou em junho de 2025 ter implementado o GitHub Copilot para geração de código. Na América do Sul, mais de 450 usuários únicos da Localiza&Co por semana usaram o GitHub Copilot em março de 2026 no fluxo de trabalho de desenvolvimento da empresa em suas operações sul-americanas. No Oriente Médio e África, a e& UAE reportou em março de 2025 ter habilitado centenas de desenvolvedores a usar o GitHub Copilot para codificação, testes e documentação. Os 3 compradores são operadoras de telecomunicações ou mobilidade, portanto, essas implantações reportadas mostram assistentes de codificação entrando em equipes de engenharia dentro de empresas em operação. Cada uma das 3 implantações usou o GitHub Copilot, portanto, o GitHub é o fornecedor comum a esses exemplos nas 3 regiões.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fornecedores que oferecem ferramentas de código com IA a desenvolvedores corporativos. As obrigações aplicáveis dependem de se um serviço alcança o público, a categoria do sistema e do operador, ou o processamento de dados pessoais. A configuração de implantação é comercialmente importante porque um fornecedor deve estabelecer qual estrutura se aplica ao seu serviço antes de organizar o trabalho de conformidade associado.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Escritório do Comissário de Privacidade do Canadá e escritórios provinciais participantes | Agência Federal de Redes, em coordenação com outras autoridades competentes | CAC e outros departamentos responsáveis | ANPD |
| Principais instrumentos ou diretrizes | Leis de privacidade do setor privado e emendas federais recomendadas | Lei de IA da UE e lei nacional de implementação, KI-MIG | Medidas de IA generativa voltadas ao público e rascunho de consulta sobre serviços de internet de julho de 2026 | Aplicação da LGPD à IA e trabalho interpretativo contínuo da ANPD |
| Efeito comercial | Avaliar o uso de dados pessoais e as medidas de mitigação em relação aos testes estatutários aplicáveis | Mapear a categoria do sistema e o papel do operador para as obrigações em fases | Distinguir serviços públicos de aplicações empresariais não públicas excluídas | Avaliar os direitos de proteção de dados e a governança no treinamento e uso de IA |
| Atratividade atual da política | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
A classificação Médio do Canadá reflete as conclusões de maio de 2026 que aplicam testes estatutários e condições de mitigação ao uso de dados de usuários do ChatGPT pela OpenAI, incluindo outras questões de privacidade, enquanto Sem alteração reflete as recomendações de emenda de fevereiro de 2026 que propõem, em vez de promulgar, obrigações. A classificação Médio da Alemanha reflete o papel de coordenação de fiscalização da Agência Federal de Redes sob o KI-MIG, em vigor desde 29 de julho de 2026, enquanto Sem alteração reflete que as obrigações de transparência a partir de 2 de agosto de 2026 e as disposições específicas de alto risco em 2027 e 2028 dependem da categoria do sistema e do papel do operador, preservando a avaliação baseada em classificação em vez de impor novas condições uniformes aos fornecedores de ferramentas de codificação. A classificação Médio da China reflete a fronteira entre serviços voltados ao público dentro da China e o uso empresarial não público excluído, enquanto Sem alteração reflete que a consulta sobre serviços de internet de julho de 2026 propôs revisões em vez de alterar essa fronteira das Medidas de IA Generativa. A classificação Médio e a perspectiva Sem alteração do Brasil refletem o trabalho da ANPD de setembro de 2026 interpretando os direitos e a governança existentes da LGPD para treinamento e uso de IA, sem criar novas obrigações finais.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de modelos, a comercialização de ferramentas de codificação e a entrega nos fluxos de trabalho dos desenvolvedores. A Anthropic, PBC obtém receita de API upstream por meio de cobranças de tokens de entrada e saída, com cobranças de uso adicionais para algumas ferramentas do lado do servidor. Isso cria uma distinção econômica entre fornecer computação de modelo e vender o aplicativo que um desenvolvedor usa. A tarefa comercial de um fornecedor de ferramentas é empacotar esse consumo variável em um serviço cuja base de cobrança corresponda à atividade de desenvolvimento recorrente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecer inferência de modelo | Provedores de API de modelos, como a Anthropic, PBC | Taxas de tokens de entrada e saída, mais algumas cobranças de ferramentas do lado do servidor | Controlar o consumo medido por tarefa | Definir limites de consumo por tarefa e rotear solicitações delimitadas |
| Empacotar assistência de codificação | Fornecedores de ferramentas de codificação, como GitHub, Inc. e Amazon Web Services, Inc. | Assinaturas por licença concedida do GitHub e assinaturas por usuário do Amazon Q Developer Pro | Alinhar compromissos de licença recorrentes ao uso real | Reatribuir acesso conforme a atividade da equipe muda |
| Entregar assistência nos fluxos de trabalho dos desenvolvedores | Provedores de acesso a IDE e agentes, como JetBrains s.r.o. | Créditos opcionais de IA da JetBrains cobrados às taxas públicas de API | Coordenar credenciais e caminhos de financiamento de provedores alternativos | Manter opções de financiamento autorizadas sob uma política de acesso comum |
| Fonte: Mordor Intelligence | ||||
A captura de valor pode ocorrer em várias camadas do mesmo fluxo de trabalho de desenvolvimento, tornando a unidade de cobrança tão significativa quanto a interface. O GitHub cobra por licenças concedidas, enquanto a JetBrains permite assinaturas de provedores existentes ou chaves de API como alternativas aos seus próprios créditos. Essa flexibilidade pode deixar o provedor do fluxo de trabalho responsável pelo acesso enquanto outro fornecedor recebe o pagamento pelo modelo. O poder de barganha futuro dependerá, portanto, em parte de quem controla o uso recorrente pelo desenvolvedor e em parte de quem arca com o custo de consumo associado.
Cenário Competitivo
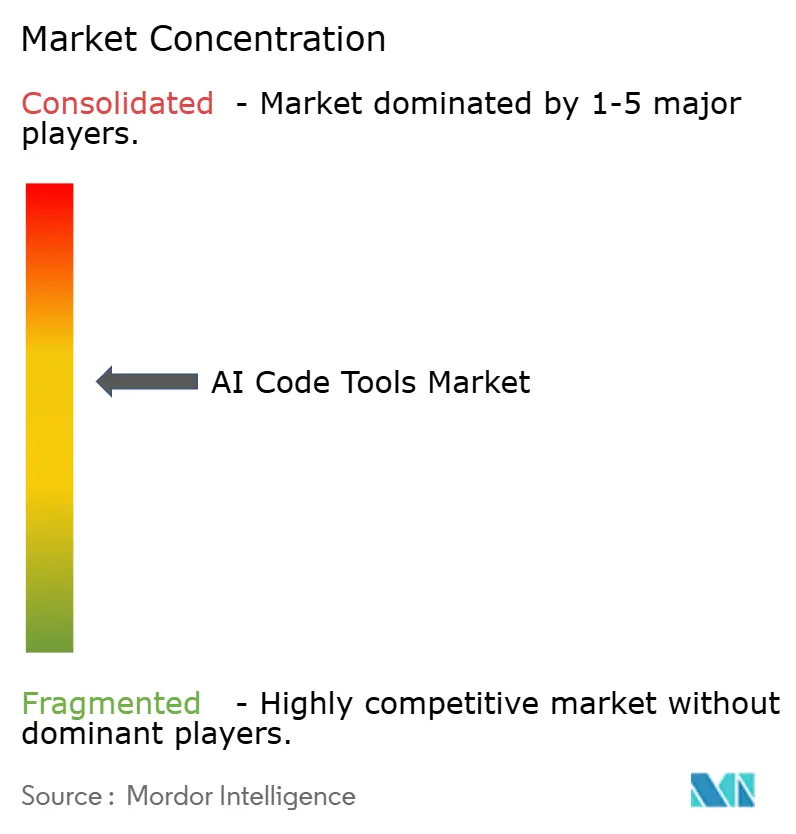
A competição é ancorada por grandes fornecedores de plataformas, com espaço para especialistas que possam diferenciar como os desenvolvedores delegam e revisam o trabalho. A Microsoft Corporation é a controladora da GitHub, Inc., que fornece o Copilot e seu agente de codificação. A Amazon.com, Inc. (Amazon Web Services, Inc.) fornece o Amazon Q Developer, a Google LLC oferece o Gemini Code Assist e a OpenAI OpCo, LLC fornece o Codex. No quarto trimestre do ano fiscal de 2026 da Microsoft, a receita do GitHub Copilot acelerou mais de 60% em relação ao trimestre anterior. A aceleração foi acompanhada por cobrança baseada em uso, crescimento de licenças Business e Enterprise e receita de consumo significativa, portanto, os rivais enfrentam um fornecedor que obtém receita tanto de licenças quanto de uso medido.
Os controles de processamento regional oferecem aos fornecedores uma forma de diferenciar a assistência corporativa por meio de uma escolha de implantação específica e administrativamente aplicável. Em 13 de abril de 2026, o GitHub anunciou a residência de dados do Copilot nos EUA e na UE, cobrindo o processamento de inferência e os dados associados dentro de uma geografia designada.[3] Os administradores de empresas e organizações devem habilitar explicitamente a política, que está desativada por padrão e restringe a organização a modelos adequados. Para compradores corporativos regulamentados, as restrições habilitadas pelo administrador vinculam a assistência de codificação a um limite de processamento controlável, oferecendo aos fornecedores uma base concreta de diferenciação ao atender empresas que precisam governar como a assistência é implantada.
A continuidade do produto é outra variável competitiva quando uma empresa incorporou a assistência em seu processo de engenharia. Em 30 de abril de 2026, a AWS anunciou que os plug-ins de IDE e as assinaturas pagas do Amazon Q Developer encerrariam o suporte em 30 de abril de 2027, com uma transição para o Kiro. O encerramento exclui o Q Developer no Console de Gerenciamento da AWS, sites de marketing e documentação, aplicativo móvel do Console e aplicativos de chat do Slack e do Microsoft Teams. Para compradores regulamentados, os limites de processamento nos EUA e na UE habilitados pelo administrador descritos acima também fornecem uma base concreta para avaliar uma substituição. A transição de 12 meses para o Kiro oferece aos clientes afetados de plug-ins de IDE e assinaturas pagas uma janela de decisão definida na qual fornecedores rivais podem competir por suas cargas de trabalho de codificação.
Líderes do Setor de Ferramentas de Código com IA
-
Microsoft Corporation
-
GitHub, Inc.
-
Amazon.com, Inc. (Amazon Web Services, Inc.)
-
Google LLC
-
OpenAI OpCo, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas de Código com IA Empresas cobertas neste relatório
- GitHub, Inc.
- Amazon.com, Inc. (Amazon Web Services, Inc.)
- Google LLC
- Microsoft Corporation
- International Business Machines Corporation
- JetBrains s.r.o.
- Tabnine Ltd.
- Sourcegraph, Inc.
- OpenAI OpCo, LLC
- Anthropic, PBC
- Meta Platforms, Inc.
- Hangzhou DeepSeek Artificial Intelligence Co., Ltd.
- Alibaba Cloud Computing Co., Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Replit, Inc.
- Anysphere, Inc.
- Magic AI, Inc.
- Qodo, Inc.
- Phind, Inc.
- Salesforce, Inc.
- Harness Inc.
- CodeRabbit, Inc.
- Cohere Inc.
- BigCode Project (ServiceNow and Hugging Face)
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam formas de transformar o uso frequente de agentes em serviços que uma organização de engenharia possa suportar de forma consistente. A pesquisa da JetBrains com mais de 15.000 desenvolvedores profissionais constatou que 90% usavam agentes de codificação no trabalho pelo menos semanalmente entre maio e julho de 2026, incluindo agentes locais ou remotos em nuvem. Essa atividade recorrente suporta oportunidades na administração e entrega de assistência em uma organização de engenharia. Oferecer suporte a um fluxo de trabalho de equipe comum em execução local e em nuvem cria uma proposta de serviço potencial ao lado do próprio agente.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Administração de equipe para agentes de codificação | Uso semanal estabelecido no ambiente de trabalho na pesquisa de desenvolvedores profissionais de 2026 | Equipes de engenharia corporativa | Empacotar a administração de acesso com a implantação em equipe | Atribuir supervisão à medida que o uso se expande | Fornecedores de ferramentas de codificação e provedores de integração corporativa |
| Fluxos de trabalho de codificação local e remoto integrados | A base de uso pesquisada inclui agentes locais e remotos em nuvem | Equipes de desenvolvimento profissional | Oferecer suporte a uma transferência consistente entre trabalho local e tarefas delegadas | Coordenar a responsabilidade entre configurações de execução | Fornecedores de IDE e fluxo de trabalho de agentes |
| Assistência de codificação governada para serviços financeiros | O Barclays anunciou metas de adoção por desenvolvedores que se estendem até 2027 | Equipes de engenharia de software bancário | Oferecer adoção em fases com autoridade de implantação definida | Governança de IA corporativa em uma organização altamente regulamentada | Anthropic, PBC e provedores de implantação corporativa |
| Fonte: Mordor Intelligence | |||||
A pesquisa de 2026 da JetBrains constatou que o uso do Claude Code no ambiente de trabalho entre desenvolvedores profissionais em todo o mundo subiu de 18% em janeiro para cerca de 39% entre maio e julho de 2026. Em 1º de outubro de 2026, o Barclays afirmou que esperava que a adoção do Claude Code atingisse 50% de sua população de desenvolvedores até o final de 2026 e a maioria de seus engenheiros de software em 2027. A Anthropic, PBC descreveu a governança disciplinada como um requisito para integrar a IA em uma organização grande e altamente regulamentada. Em conjunto, a expansão do uso por desenvolvedores e a ambição de implantação declarada pelo banco apontam para uma abertura para fornecedores que combinam acesso a agentes com autoridade organizacional definida sobre a implantação.
Desenvolvimentos industriais recentes em Mercado de Ferramentas de Código com IA
- Jul 2026: A Microsoft reportou que o GitHub Copilot tinha 50 milhões de usuários e que a receita do GitHub Copilot acelerou mais de 60% em relação ao trimestre anterior no quarto trimestre do ano fiscal de 2026.
- Jul 2026: O GitHub anunciou um comando de revisão de segurança do aplicativo Copilot em pré-visualização pública que verificava alterações de código em andamento em busca de vulnerabilidades comuns e sugeria correções.
- Abr 2026: A AWS anunciou que os plug-ins de IDE e as assinaturas pagas do Amazon Q Developer encerrariam o suporte em 30 de abril de 2027, com uma transição para o Kiro. O Q Developer no Console de Gerenciamento da AWS, sites de marketing e documentação, aplicativo móvel do Console e aplicativos de chat do Slack e do Microsoft Teams estava fora do encerramento planejado.
Mercado de Ferramentas de Código com IA Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de ferramentas de código com IA abrange produtos de software que utilizam inteligência artificial para auxiliar o desenvolvimento de software por meio de conclusão de código, geração de código, revisão e otimização de código, testes automatizados, assistência de segurança e conformidade, e documentação e comentários. Globalmente, seu valor corresponde ao gasto anual em ferramentas de código com IA pagas, entregues por meio de implantação baseada em nuvem ou local.
Exclusões de escopo: Modelos de fundação de uso geral e APIs de modelos vendidos separadamente de uma ferramenta de código com IA, computação em nuvem, GPUs e outras infraestruturas vendidas separadamente, mão de obra de desenvolvedores, serviços de consultoria e desenvolvimento de software personalizado, IDEs convencionais e softwares de desenvolvimento sem um produto de ferramenta de código com IA, e aplicativos de software acabados criados com ferramentas de código com IA estão excluídos.
Visão Geral da Segmentação
- Por Modo de Implantação
- Baseado em Nuvem
- Local
- Por Funcionalidade da Ferramenta
- Conclusão de Código
- Geração de Código
- Revisão e Otimização de Código
- Testes Automatizados
- Assistentes de Segurança e Conformidade
- Documentação e Comentários
- Por Setor do Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Mídia e Entretenimento
- Governo e Setor Público
- Outros Setores do Usuário Final
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas como a Pesquisa de Desenvolvedores do Stack Overflow, o Octoverse do GitHub, a síntese de estudos controlados e de campo da OCDE e a pesquisa Harris Poll da GitLab podem informar suposições sobre adoção, atividade de desenvolvedores, uso de fluxo de trabalho e produtividade. Essas fontes descrevem populações e medidas diferentes, portanto, o analista as utiliza para enquadrar os impulsionadores do mercado e verificar as suposições, em vez de tratar qualquer medida de adoção ou produtividade como receita de mercado.
Registros de empresas, relatórios anuais, materiais para investidores, documentação pública de produtos e preços e imprensa tecnológica e financeira de reputação podem complementar as evidências públicas de adoção com escopo do produto, preços, divulgações de clientes e mudanças nos modelos comerciais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e uma pesquisa breve teriam como alvo executivos de empresas de ferramentas de software, líderes de produto e vendas, participantes de canais e líderes de aquisição de software ou engenharia em regiões globais. Os respondentes ajudariam a testar evidências secundárias sobre adoção paga, escolhas de implantação, preços e funções de ferramentas, ao mesmo tempo em que esclareceriam lacunas como receita agrupada e a distinção entre assinaturas de software e cobranças de modelo ou hospedagem. Evidências conflitantes seriam trianguladas em relação a divulgações públicas e observações amostradas de licenças pagas e preços, com lacunas não resolvidas mantidas como intervalos ou suposições de cenário.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | CXOs: 20% | APAC: 36% |
| Nível intermediário: 40% | Líderes Funcionais/de Unidade: 35% | EMEA: 29% |
| Participantes Menores: 25% | Gerentes: 45% | Américas: 35% |
Dimensionamento do Mercado e Previsão
A estimativa começa de cima para baixo com a receita paga global de ferramentas de software que executam as funções de desenvolvimento definidas, atribuindo apenas a receita de ferramentas identificável de pacotes e contando cada venda uma vez. Verificações seletivas de baixo para cima multiplicam licenças pagas amostradas ou contas de usuários por preços anuais públicos ou reportados e reconciliam esses valores com as divulgações dos fornecedores. O modelo acompanha a adoção por desenvolvedores e organizações, a conversão de licenças pagas, o preço médio pago e o mix de uso, a adoção por função de ferramenta e a implantação em nuvem versus local, usando divulgações e sinais de pesquisa para informar cada entrada e construir participações de segmento a partir de receita de ferramenta paga atribuível ou evidências de implantação. A análise de cenários leva esses impulsionadores adiante sob diferentes caminhos de adoção, monetização e implantação, com suposições separadas para setores de usuários finais, portes de organização e regiões globais. Entrevistas com especialistas podem testar as escolhas de variáveis e a plausibilidade das previsões, enquanto observações esparsas ou conflitantes são tratadas como intervalos e verificadas em relação às estimativas seletivas de baixo para cima.
Ciclo de Validação e Atualização de Dados
Quando sinais de mercado independentes divergem, os analistas alinham seus períodos e cobertura antes de resolver a variância. Os analistas triangulam divulgações de receita de fornecedores, indicadores de preços e licenças, evidências de adoção por desenvolvedores e verificações amostradas de licença multiplicada por preço, depois investigam valores discrepantes, incompatibilidades de moeda ou período, vendas duplicadas e variância material entre sinais independentes antes da aprovação. Uma segunda revisão verifica os limites do mercado, as participações de segmento e os cálculos, com recontato acionado por atribuição de pacote não resolvida, evidências conflitantes de preço ou licença, ou uma mudança material de produto ou política. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova revisão pré-entrega.
Dimensionamento do Mercado de Ferramentas de Código com Inteligência Artificial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de ferramentas de código com IA abrange produtos de software que utilizam inteligência artificial para auxiliar o desenvolvimento de software por meio de conclusão de código, geração de código, revisão e otimização de código, testes automatizados, assistência de segurança e conformidade, e documentação e comentários.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha a adoção por desenvolvedores e organizações, a conversão de licenças pagas, o preço médio pago e o mix de uso, a adoção por função de ferramenta e a implantação em nuvem versus local, usando divulgações e sinais de pesquisa para informar cada entrada e construir participações de segmento a partir de receita de ferramenta paga atribuível ou evidências de implantação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,8 bilhões de USD (2027) | |
| Editora Global de Pesquisa A | 9,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 16,9% abaixo do valor de 2027 deste relatório de 11,8 bilhões de USD, 1 ano depois. A estimativa de 2026 antecede o ano de medição de 2027 do relatório em um mercado com previsão de expansão, e seu escopo também contabiliza ofertas de serviços ao lado das ferramentas. |
| Editora Global de Pesquisa B | 9,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 16,9% abaixo do valor de 2027 deste relatório de 11,8 bilhões de USD, 1 ano depois. A estimativa de 2026 antecede o ano de medição de 2027 do relatório, e seu escopo declarado também inclui construtores de aplicativos com IA e usuários não desenvolvedores. |
Os analistas da Mordor Intelligence triangulam divulgações de receita de fornecedores, indicadores de preços e licenças, evidências de adoção por desenvolvedores e verificações amostradas de licença multiplicada por preço, depois investigam valores discrepantes, incompatibilidades de moeda ou período, vendas duplicadas e variância material entre sinais independentes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de ferramentas de código com IA?
Espera-se que o tamanho cresça de 9,35 bilhões de USD em 2026 para 11,8 bilhões de USD em 2027 e atinja 38,59 bilhões de USD até 2032, com CAGR de 26,74% no período 2027-2032.
O que está incentivando a adoção de assistentes de codificação com IA?
O acesso gratuito reduz o custo de experimentar a assistência. O Copilot Free oferece aos desenvolvedores individuais cotas mensais de 2.000 conclusões e 50 solicitações de chat, incluindo o Copilot Edits, excluindo usuários com licenças Business ou Enterprise atribuídas.
Qual funcionalidade de ferramenta de codificação é o maior segmento?
A conclusão de código deteve 37,96% da receita total em 2026.
Quais fornecedores são proeminentes em ferramentas de codificação com IA?
A Microsoft Corporation, sua subsidiária GitHub, Inc., a Amazon.com, Inc. (Amazon Web Services, Inc.), a Google LLC e a OpenAI OpCo, LLC são os principais participantes.
O que limita o valor da geração automatizada de código?
A verificação adiciona trabalho antes que o código gerado possa ser aceito. O estudo de 2026 da Veracode constatou que aproximadamente 44% das tarefas de geração de código com IA testadas introduziram uma vulnerabilidade conhecida.
Qual região lidera as ferramentas de codificação com IA por receita?
A América do Norte deteve 41,83% da receita total em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com CAGR de 27,2% no período 2027-2032.