
Tamanho e Participação do Mercado de Descoberta e Inventário de API
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Descoberta e Inventário de API por Mordor Intelligence
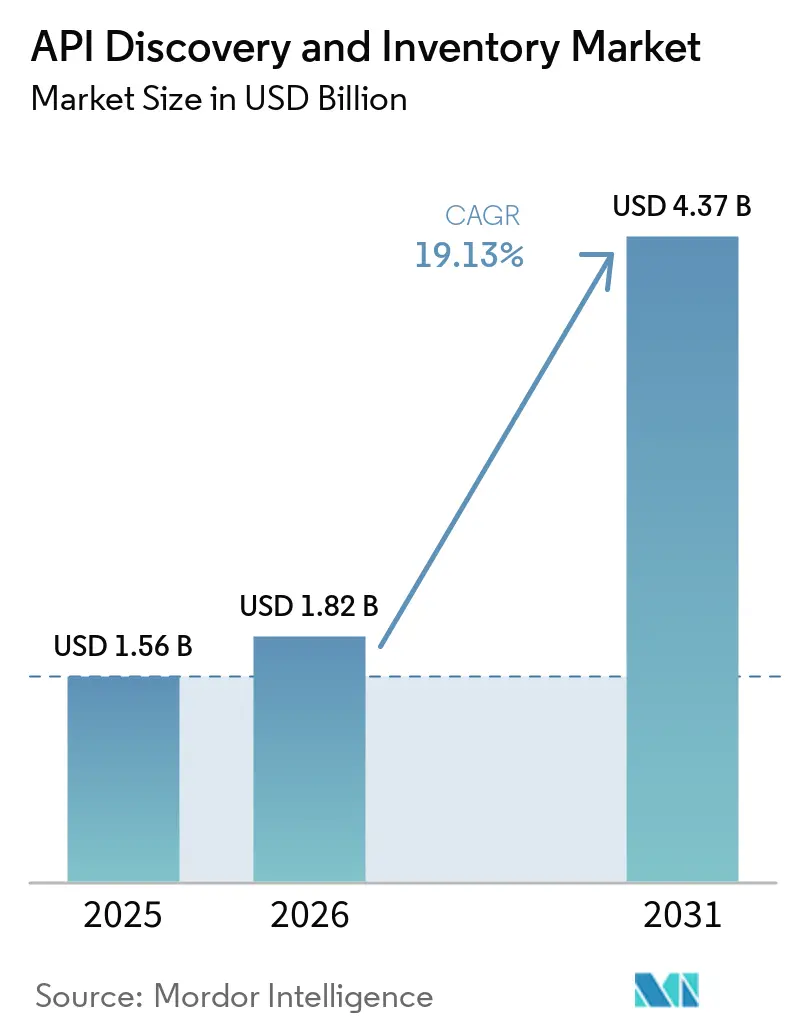
Espera-se que o tamanho do mercado de descoberta e inventário de API aumente de 1,56 bilhões de USD em 2025 para 1,9 bilhões de USD em 2026 e atinja 4,37 bilhões de USD até 2031, crescendo a um CAGR de 19,13% ao longo de 2026-2031. As empresas estão gerenciando portfólios de API maiores à medida que aplicações nativas em nuvem, microsserviços e sistemas de IA criam endpoints mais rapidamente do que os processos de governança convencionais conseguem acompanhar. A lacuna resultante entre APIs implantadas e documentadas está tornando a descoberta contínua um requisito operacional central. Segurança, conformidade e responsabilidade de dados estão convergindo nas decisões de compra, especialmente onde endpoints desconhecidos podem expor informações sensíveis. Grandes provedores de plataformas estão expandindo capacidades agrupadas, enquanto fornecedores especializados se concentram na completude entre nuvens, visibilidade em tempo de execução e governança para agentes de IA. Essas condições criam oportunidades para que os provedores mantenham um inventário preciso em ambientes de implantação em constante mudança.
Principais Conclusões do Relatório
- Por componente, o software detinha 70,31% da participação do mercado de descoberta e inventário de API em 2025, enquanto os serviços devem expandir a um CAGR de 21,62% até 2031.
- Por implantação, a nuvem detinha 68,55% da participação do mercado de descoberta e inventário de API em 2025, enquanto a implantação híbrida deve expandir a um CAGR de 21,06% até 2031.
- Por tamanho de organização, as grandes empresas detinham 72,16% da participação do mercado de descoberta e inventário de API em 2025, enquanto as PMEs devem expandir a um CAGR de 21,29% até 2031.
- Por tipo de API, as APIs REST detinham 37,41% da participação do mercado de descoberta e inventário de API em 2025, enquanto as APIs orientadas a eventos e assíncronas devem expandir a um CAGR de 20,74% até 2031.
- Por vertical do setor, TI e telecomunicações detinham 22,10% da participação do mercado de descoberta e inventário de API em 2025, enquanto o BFSI deve expandir a um CAGR de 20,14% até 2031.
- Por geografia, a América do Norte detinha 38,19% da participação do mercado de descoberta e inventário de API em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 20,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Descoberta e Inventário de API
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Descontrolada de APIs a partir de Arquiteturas Nativas em Nuvem e de Microsserviços | +4.1% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Exposição a APIs Sombra e APIs Zumbi | +3.8% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de APIs Geradas por IA e Consumidas por Agentes | +3.3% | América do Norte, Europa, núcleo da APAC | Curto prazo (≤ 2 anos) |
| Demanda Regulatória e de Auditoria por Responsabilidade sobre Ativos de API | +2.5% | Europa, América do Norte, APAC | Médio prazo (2-4 anos) |
| Monetização de APIs e Expansão do Ecossistema de Desenvolvedores | +1.9% | América do Norte, APAC, América do Sul | Médio prazo (2-4 anos) |
| Descoberta Sem Agente em Múltiplas Nuvens para Cobertura de Inventário Mais Rápida | +1.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Descontrolada de APIs a partir de Arquiteturas Nativas em Nuvem e de Microsserviços
O desenvolvimento nativo em nuvem reduz o tempo entre a criação de uma API e o momento em que um endpoint requer governança. Aplicações baseadas em microsserviços podem adicionar muitos endpoints durante um ciclo de implantação, o que torna as atualizações periódicas de inventário menos confiáveis. A Salt Security relatou em abril de 2026 que 66% das organizações viram o número de APIs crescer mais de 50% em 1 ano.[1]Salt Security, "Salt Security Releases 1H 2026 State of AI and API Security," Salt Security, salt.security. Esse ritmo pode superar a capacidade dos processos manuais de revisão e registro. O mercado de descoberta e inventário de API se beneficia quando as organizações precisam de cobertura contínua para aplicar políticas de acesso, limites de taxa e controles de ciclo de vida. A descoberta automatizada torna-se mais importante quando as equipes de desenvolvimento lançam serviços com frequência em ambientes de nuvem.
Aumento da Exposição a APIs Sombra e APIs Zumbi
As APIs sombra e zumbi ampliam a necessidade de descoberta para além das equipes de desenvolvimento e para dentro das operações de segurança. A Salt Security relatou em 2025 que 76% das organizações tinham APIs sombra e 43% tinham APIs zumbi ativas. As APIs sombra operam sem documentação formal, enquanto as APIs zumbi permanecem expostas após o término de seu uso pretendido. A Akamai relatou que a parcela de entrevistados que sabia quais APIs de inventário retornavam dados sensíveis caiu de 40% em 2022 para 23% em 2026. Inventários estáticos, baseados apenas em gateway, podem deixar passar endpoints que operam fora dos caminhos de tráfego visíveis. O mercado de descoberta e inventário de API, portanto, favorece plataformas que usam o tráfego em tempo de execução observado para identificar serviços não documentados e apoiar a remediação.
Proliferação de APIs Geradas por IA e Consumidas por Agentes
Os agentes de IA criam um desafio de inventário separado porque podem gerar e consumir APIs sem a revisão de design humano habitual. A Salt Security relatou em abril de 2026 que 92% das organizações careciam da maturidade de segurança necessária para ambientes agênticos. Isso cria pressão para identificar endpoints e os agentes que os acessam antes que as lacunas se tornem problemas de segurança ou conformidade. Esses sistemas podem criar atividade além dos caminhos normais de revisão que suportam a documentação de APIs. Catálogos legíveis por máquina ajudam os agentes a interagir com serviços documentados em vez de depender de informações incompletas. O mercado de descoberta e inventário de API está, consequentemente, avançando em direção a ferramentas que combinam visibilidade de ativos com controles para atividades relacionadas à IA.
Demanda Regulatória e de Auditoria por Responsabilidade sobre Ativos de API
Os requisitos regulatórios estão expandindo o papel dos inventários de API nos programas de risco e conformidade. A Lei de IA da UE tornou-se geralmente aplicável em 2 de agosto de 2026, aumentando os requisitos de manutenção de registros para APIs que suportam sistemas de IA de alto risco. As organizações precisam entender quais endpoints expõem dados, as permissões aplicadas a esses endpoints e os sistemas que recebem os dados. Essa necessidade é especialmente importante onde os registros devem ser produzidos para auditoria ou revisão interna. Um inventário atualizado também pode apoiar o exame dos fluxos de dados quando os serviços mudam. O mercado de descoberta e inventário de API ganha relevância quando os compradores precisam de registros auditáveis de exposição e acesso a dados de endpoints.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Agrupamento por Hiperescaladores e Substituição por Código Aberto | -3.5% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Integração entre Gateways, Malhas e Telemetria em Tempo de Execução | -2.6% | Global | Médio prazo (2-4 anos) |
| Erosão da Precisão do Inventário por Tráfego Efêmero e Criptografado | -1.8% | Global | Médio prazo (2-4 anos) |
| Lacunas de Responsabilidade entre Equipes para Remediação e Controle do Ciclo de Vida | -1.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Agrupamento por Hiperescaladores e Substituição por Código Aberto
Os provedores de nuvem incluem cada vez mais recursos de catálogo, descoberta e governança nos serviços de gateway de API. Esse agrupamento cria uma alternativa para compradores que operam principalmente em 1 ambiente de nuvem. Opções de código aberto como Kong Community Edition, Gravitee e Tyk também podem atrair PMEs sensíveis ao orçamento que priorizam a independência de fornecedores. Essas opções podem restringir fornecedores independentes onde os requisitos se limitam a funções básicas de catálogo. Os compradores podem comparar os recursos nativos com o custo e o esforço de adicionar uma plataforma dedicada. O mercado de descoberta e inventário de API permanece mais favorável para provedores que atendem a portfólios de múltiplas nuvens ou requisitos rigorosos de instalação local que as ferramentas agrupadas podem não cobrir totalmente.
Complexidade de Integração entre Gateways, Malhas e Telemetria em Tempo de Execução
Inventários precisos dependem de integração entre gateways, malhas de serviço, runtimes sem servidor e telemetria de tráfego. Cada ambiente pode expor metadados por meio de esquemas e ciclos de atualização diferentes. Isso cria um ônus operacional porque as ferramentas de inventário devem interpretar dados de múltiplas fontes antes de apresentar um registro comum. Os fornecedores devem manter conectores e tradutores para várias plataformas, o que pode aumentar o tempo de implementação e os custos de serviços profissionais. A complexidade também requer controle cuidadoso sobre as integrações que acessam dados de gerenciamento e tempo de execução. Organizações menores podem enfrentar cronogramas de projeto mais longos quando carecem de recursos de engenharia de plataforma para gerenciar essas integrações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Software Lidera Enquanto os Serviços Apoiam a Implantação
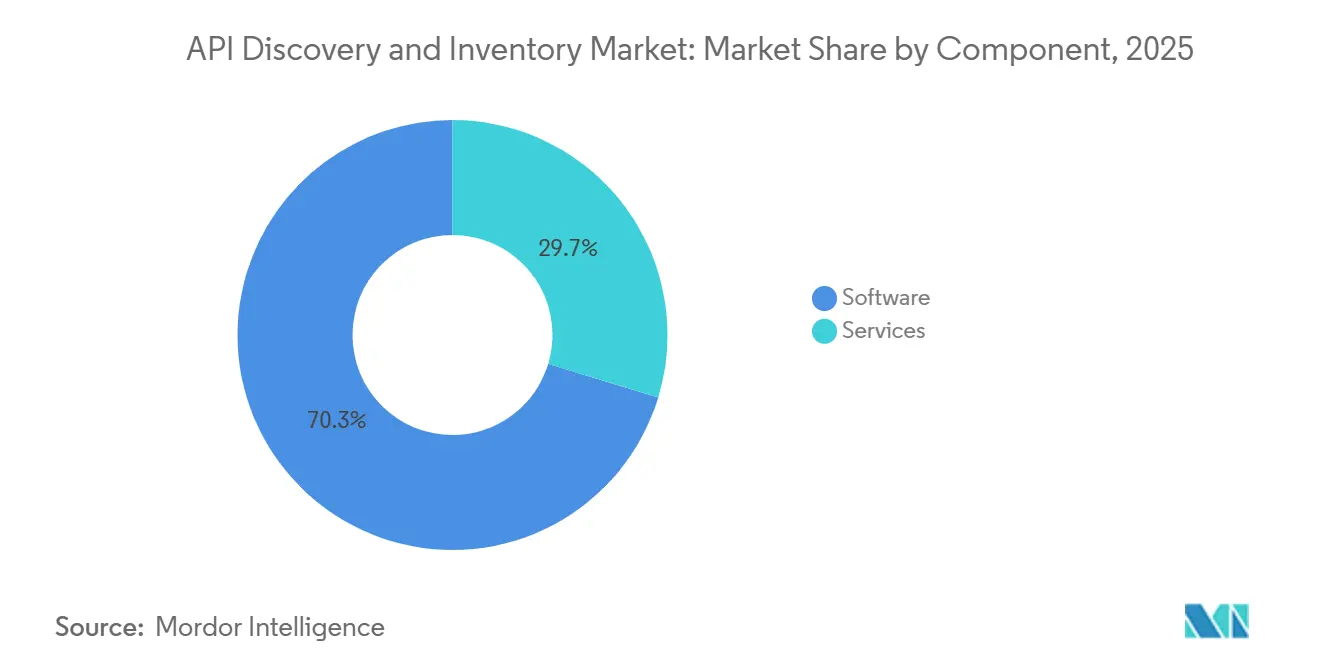
O software representou 70,31% do tamanho do mercado de descoberta e inventário de API em 2025. Plataformas de catálogo, módulos integrados a gateways, painéis de gerenciamento de postura e capacidades de classificação formam a base de software para a governança de APIs. Muitos compradores precisam de visibilidade sobre os endpoints existentes antes de adicionar serviços gerenciados ou de consultoria. Os serviços devem crescer a um CAGR de 21,62% até 2031. Consultoria de implementação, descoberta gerenciada e trabalho de integração abordam endpoints não documentados que o software não consegue resolver por conta própria.
Organizações que operam em ambientes de nuvem e locais precisam de ajuda para reconciliar metadados de gateway em 1 catálogo governado. A Postman, Inc. introduziu uma plataforma de API nativa de IA com um Catálogo de API em março de 2026. A empresa descreveu o catálogo como um sistema unificado de registro para APIs e serviços em mais de 40 milhões de desenvolvedores e 500.000 organizações. Capacidades de catálogo incorporadas podem reduzir a necessidade de serviços exclusivos de descoberta em ambientes mais simples. Elas ainda podem deixar demanda por integração de ciclo de vida, remediação e governança de múltiplos ambientes.


Por Implantação: Nuvem Lidera Enquanto a Demanda Híbrida se Expande
A nuvem detinha 68,55% da participação do mercado de descoberta e inventário de API em 2025. A descoberta entregue via SaaS reduz o trabalho de gerenciamento de infraestrutura e se alinha com portfólios de API construídos em nuvens públicas. As plataformas de nuvem expõem metadados de API por meio de consoles e interfaces de observabilidade, o que pode ajudar as ferramentas a estabelecer um inventário inicial. A implantação híbrida deve expandir a um CAGR de 21,06% até 2031. Os requisitos de residência de dados em serviços financeiros, saúde e governo apoiam essa demanda porque os metadados de tráfego podem precisar permanecer dentro do perímetro de uma organização.
A implantação local permanece relevante para ambientes isolados e altamente regulamentados. Organizações de defesa, infraestrutura crítica e bancárias podem restringir a movimentação de metadados de API por redes públicas. A WSO2 LLC lançou sua Plataforma de API em março de 2026 com opções autogerenciadas, SaaS e híbridas sob um plano de controle unificado. A plataforma suporta federação entre Kong, AWS API Gateway e Azure API Management. Fornecedores que não conseguem operar em modelos de nuvem, híbrido e local podem enfrentar posições mais fracas em processos de aquisição regulamentados.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Ganham Acesso
As grandes empresas detinham 72,16% da participação do mercado de descoberta e inventário de API em 2025. Seus portfólios de múltiplos gateways e múltiplas nuvens frequentemente exigem acesso baseado em funções, históricos de versões e trilhas de auditoria. Os requisitos de segurança e conformidade em nível de conselho também podem apoiar investimentos em plataformas de vários anos. As PMEs devem crescer a um CAGR de 21,29% até 2031. Produtos SaaS por assinatura e edições de código aberto podem reduzir os custos de entrada para equipes de tecnologia menores.
Ambientes de desenvolvimento assistidos por IA podem tornar o trabalho de especificação de API menos oneroso para as PMEs. Um artigo de conferência IEEE de 2026 constatou que abordagens de política como código e gates automatizados de CI/CD podem fornecer padrões de governança sem os requisitos de recursos dos modelos manuais. Isso torna a governança mais gerenciável como um processo de configuração em vez de um requisito de pessoal dedicado. Organizações menores podem, portanto, formalizar inventários mais cedo em seu ciclo de desenvolvimento. A adoção ainda depende de se as necessidades de integração permanecem proporcionais à capacidade de plataforma de uma PME.
Por Tipo de API: REST Mantém Escala Enquanto as APIs Assíncronas Crescem
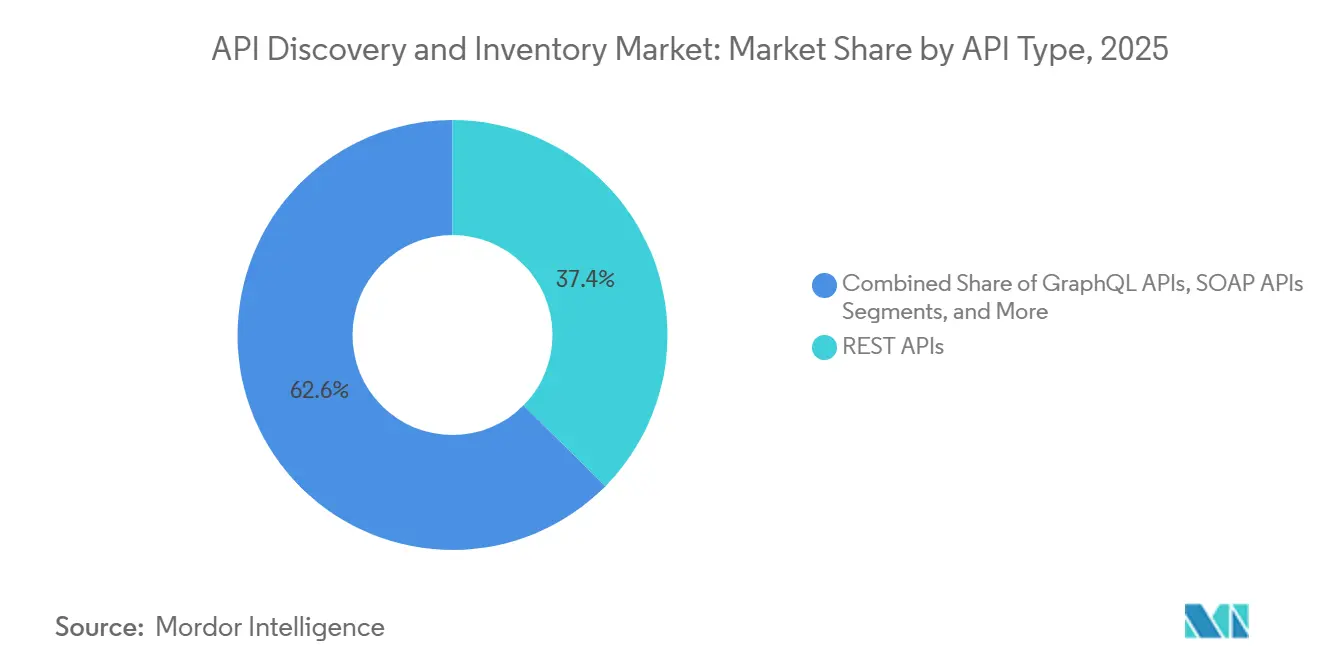
As APIs REST representaram 37,41% do tamanho do mercado de descoberta e inventário de API em 2025. Sua base instalada permanece grande porque o REST suporta muitas interfaces públicas, de parceiros e internas. A compatibilidade de ferramentas e o ecossistema OpenAPI também reforçam o uso contínuo. Um estudo revisado por pares de 2026 constatou que as empresas frequentemente combinam REST para interfaces públicas, gRPC para serviços internos e GraphQL para agregação. As plataformas de descoberta, portanto, precisam reconhecer múltiplos estilos de API para fornecer um inventário completo.
As APIs orientadas a eventos e assíncronas devem crescer a um CAGR de 20,74% até 2031. Dados financeiros em tempo real, rastreamento logístico, mídia em streaming e mensagens de agentes de IA contribuem para seu uso mais amplo. Um estudo revisado por pares de 2024 relatou que 76,4% das organizações estavam implementando GraphQL, arquiteturas orientadas a eventos ou soluções de malha de API. AsyncAPI, Kafka, WebSocket e protocolos de streaming de eventos requerem lógica de coleta que difere da descoberta convencional de endpoints HTTP. Provedores que conseguem catalogar fluxos de eventos e APIs síncronas juntos podem se tornar mais difíceis de substituir em contas empresariais.

Por Vertical do Setor: TI e Telecomunicações Lideram Enquanto o BFSI Acelera
TI e telecomunicações representaram 22,10% do tamanho do mercado de descoberta e inventário de API em 2025. As operadoras de telecomunicações expõem APIs de rede 5G para desenvolvedores, enquanto as empresas de tecnologia dependem de catálogos internos de microsserviços. O setor adotou métodos DevOps e API-first mais cedo do que muitos outros setores. O BFSI deve expandir a um CAGR de 20,14% até 2031. As regras de open banking e as estratégias de monetização de APIs tornam a qualidade do inventário um requisito de conformidade e receita para as instituições financeiras.
A adoção pelo BFSI é apoiada por requisitos de open banking e estratégias de monetização de APIs que tornam a qualidade do inventário um requisito de conformidade e receita para as instituições financeiras. A Sensedia Tecnologia S.A. relatou crescimento global de 25% em 2025, citando expansão em open finance e adoção de IA entre clientes de serviços financeiros.[2]Sensedia Tecnologia, "Sensedia Demonstrates Impressive Traction Through First Half of 2025," Sensedia, sensedia.com. Banco Inter e Ebanx estavam entre as contas citadas pela empresa. Saúde e ciências da vida também exigem APIs documentadas para troca de dados de pacientes sob os requisitos de interoperabilidade HL7 FHIR. Governo, varejo, transporte, energia, mídia, educação e organizações de pesquisa adicionam demanda à medida que os programas digitais aumentam seus portfólios de APIs.
Análise Geográfica
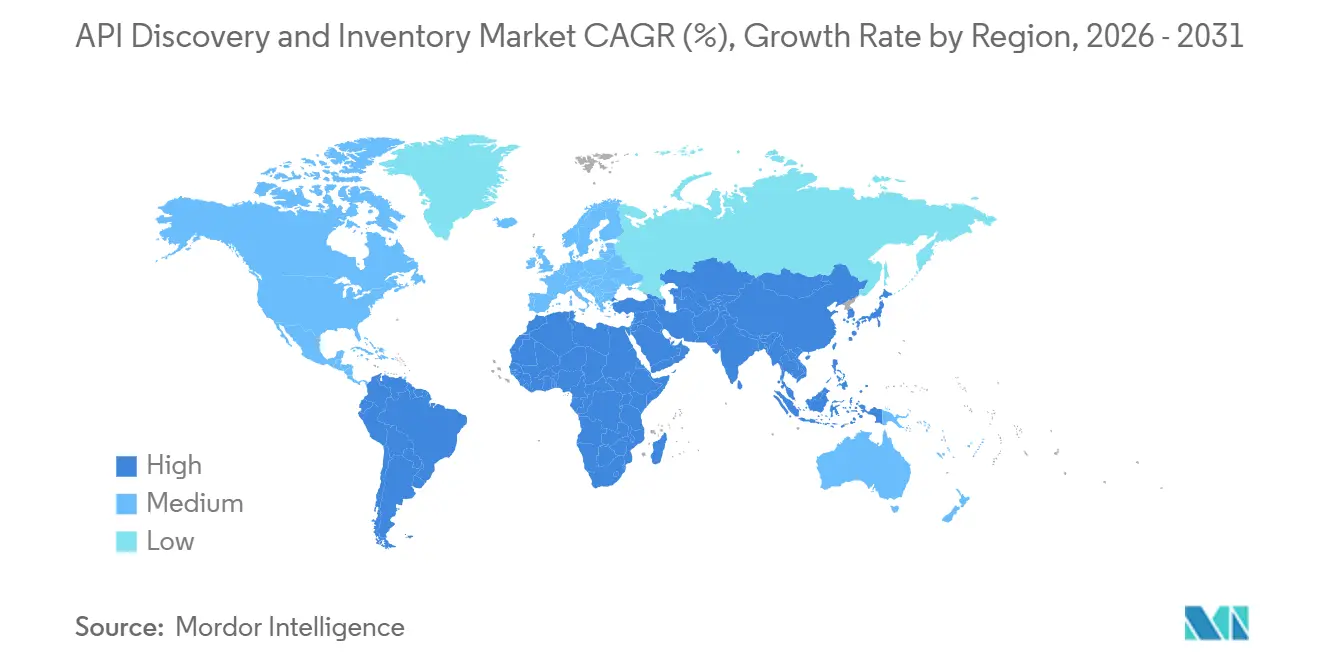
A América do Norte detinha 38,19% da participação do mercado de descoberta e inventário de API em 2025. A região tem uma densa concentração de infraestrutura de nuvem, talentos experientes em DevOps e compradores empresariais que inserem a governança de APIs nas funções de segurança e tecnologia. Os Estados Unidos sustentam essa posição por meio de suas empresas de software nativas em nuvem, fornecedores de API e grandes instituições financeiras. O Canadá adiciona demanda por meio de sua Diretiva Federal sobre Serviços e Digital.
A Europa tem um perfil de demanda distinto porque a conformidade é frequentemente o principal fator de aquisição. A Autoridade Bancária Europeia mantém padrões técnicos para portfólios de APIs de open banking. Alemanha, Reino Unido, França, Itália e os países do BENELUX respondem por grande parte da demanda empresarial da região. Outros mercados europeus estão adicionando demanda à medida que os programas de digitalização aumentam o uso de APIs. A data de aplicação geral da Lei de IA da UE, 2 de agosto de 2026, adiciona necessidades de manutenção de registros para sistemas de IA de alto risco.
A Ásia-Pacífico deve expandir a um CAGR de 20,37% até 2031. Os requisitos nacionais de responsabilidade de dados e localização de dados apoiam a governança em nível de API nas principais economias regionais. A infraestrutura pública digital da Índia, a atividade de fintech da Coreia do Sul e a reforma de privacidade da Austrália ampliam a oportunidade regional. A Microsoft Corporation anunciou um investimento de 2,9 bilhões de USD no Japão em 2024 para expandir a infraestrutura de nuvem e IA.[3]Microsoft Corporation, "Microsoft Announces USD 2.9 Billion Investment in Japan," Microsoft, news.microsoft.com. O Oriente Médio, a África e a América do Sul permanecem em estágios mais iniciais, com demanda concentrada em serviços financeiros e governo. O Brasil é um mercado notável na América do Sul porque o PIX e o Open Finance apoiaram o investimento em APIs nos principais bancos.

Cenário Competitivo
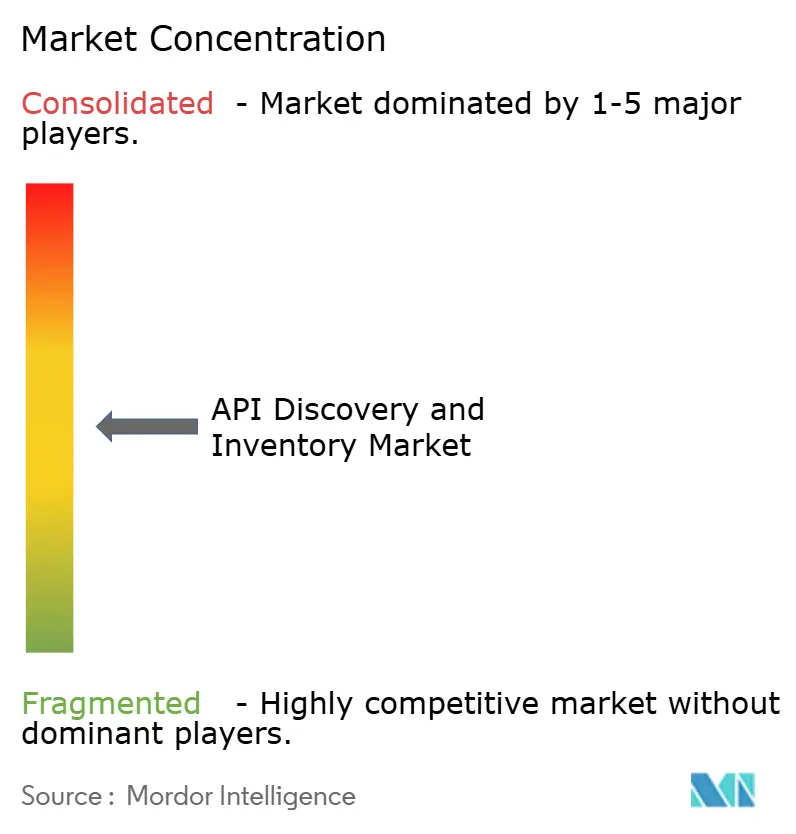
O mercado de descoberta e inventário de API é moderadamente fragmentado. Os hiperescaladores têm grandes bases instaladas por meio do agrupamento de infraestrutura, enquanto os fornecedores especializados competem por meio de cobertura entre ambientes, análise comportamental e governança de agentes de IA. A concorrência está se deslocando em direção à precisão para tráfego efêmero, criptografado e gerado por agentes. A Akamai Technologies, Inc. anunciou sua intenção de adquirir a Noname Security em maio de 2024 por 450 milhões de USD.[4]Akamai Technologies, "Akamai Announces Intent to Acquire API Security Company Noname Security," Akamai Technologies, ir.akamai.com. A transação combinou a descoberta de APIs e a detecção de APIs sombra com a plataforma de segurança da Akamai.
A Traceable, Inc. fundiu-se com a Harness em março de 2025 e tornou-se parte da Harness API Security. A Postman, Inc. concluiu sua aquisição da Fern em janeiro de 2026. A aquisição adicionou capacidades de documentação e geração de SDK que suportam catálogos de API legíveis por máquina. A Kong Inc. lançou o Context Mesh em fevereiro de 2026 para descobrir APIs empresariais e disponibilizá-las como ferramentas consumíveis por agentes. Esses movimentos mostram diferentes caminhos para diferenciação, incluindo integração de plataforma, cobertura de fluxo de trabalho de desenvolvedores e ferramentas para agentes de IA.
A precisão do inventário permanece difícil em ambientes efêmeros e criptografados porque a coleta padrão de tráfego pode introduzir latência ou problemas de conformidade. A governança de identidade de agentes de IA é outra lacuna, particularmente onde os compradores precisam identificar um agente, seu contexto de autorização e o endpoint de API que ele utilizou. A federação entre gateways também permanece importante para organizações que usam mais de 5 produtos de gateway. A WSO2 LLC e a Kong Inc. introduziram produtos que abordam necessidades de gerenciamento relacionadas a múltiplos gateways e agentes.
Líderes do Setor de Descoberta e Inventário de API
-
Microsoft Corporation
-
Salesforce, Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Salt Security Ltd. lançou um conjunto de regras gerenciadas do AWS WAF projetado para proteger APIs tradicionais e interações de agentes de IA, incluindo endpoints do Model Context Protocol. Estava disponível no AWS Marketplace e podia ser anexado a configurações de ACL da web existentes sem proxies ou redirecionamento de tráfego.
- Agosto de 2026: A Microsoft Corporation lançou um nível dedicado de Gateway de IA para o Azure API Management em visualização pública. O nível organizou seu plano de controle em torno de modelos de IA, servidores MCP e ferramentas, e suportou roteamento entre modelos hospedados no Foundry, AWS Bedrock e Google Vertex AI.
- Maio de 2026: A Sensedia Tecnologia S.A. lançou seu Gateway de IA para disponibilidade geral. A plataforma foi posicionada como uma camada de governança em tempo real entre agentes autônomos e sistemas empresariais, aplicando políticas no ponto de ação.
- Maio de 2026: A Boomi, LP anunciou sua intenção de adquirir a Lunar.dev para estender a conectividade de agentes governados em sistemas empresariais. Esperava-se que a aquisição adicionasse um gateway MCP ao Boomi Connect e suportasse conectividade por meio de mais de 1.000 ferramentas gerenciadas e habilitadas para MCP.


Escopo do Relatório Global do Mercado de Descoberta e Inventário de API
O Mercado de Descoberta e Inventário de API compreende plataformas de software e serviços associados projetados para identificar, catalogar, classificar, monitorar e manter automaticamente um inventário abrangente de APIs em ambientes empresariais. Essas soluções fornecem visibilidade contínua sobre APIs conhecidas, desconhecidas, sombra, zumbi, internas, externas, de parceiros e de terceiros implantadas em infraestruturas locais, em nuvem, híbridas e de múltiplas nuvens. O mercado inclui tecnologias que descobrem APIs por meio de análise de tráfego de rede, repositórios de código, gateways, integrações de aplicações, ambientes de tempo de execução e arquiteturas nativas em nuvem, permitindo que as organizações estabeleçam um inventário autoritativo de ativos de API e seus metadados associados. As soluções de descoberta e inventário de API ajudam as empresas a melhorar a governança de APIs, a postura de segurança, a conformidade, o gerenciamento do ciclo de vida, a avaliação de riscos e a visibilidade operacional, mantendo registros precisos de endpoints de API, versões, proprietários, dependncias, métodos de autenticação e níveis de exposição.
O Relatório do Mercado de Descoberta e Inventário de API é Segmentado por Componente (Software e Serviços), Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Tipo de API (APIs REST, APIs GraphQL, APIs SOAP, APIs gRPC e Outras APIs RPC, e APIs Orientadas a Eventos e Assíncronas), Vertical do Setor (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Utilidades, Petróleo e Gás, TI e Telecomunicações, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros [BFSI] e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| APIs REST |
| APIs GraphQL |
| APIs SOAP |
| APIs gRPC e Outras APIs RPC |
| APIs Orientadas a Eventos e Assíncronas |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Utilidades |
| Petróleo e Gás |
| TI e Telecomunicações |
| Mídia e Entretenimento |
| Instituições de Educação e Pesquisa |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| BENELUX | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Tipo de API | APIs REST | ||
| APIs GraphQL | |||
| APIs SOAP | |||
| APIs gRPC e Outras APIs RPC | |||
| APIs Orientadas a Eventos e Assíncronas | |||
| Por Vertical do Setor | Governo e Administração Pública | ||
| Manufatura Industrial | |||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Utilidades | |||
| Petróleo e Gás | |||
| TI e Telecomunicações | |||
| Mídia e Entretenimento | |||
| Instituições de Educação e Pesquisa | |||
| Saúde e Ciências da Vida | |||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | |||
| Outros Verticais do Setor | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| BENELUX | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de descoberta e inventário de API?
Espera-se que o tamanho do mercado de descoberta e inventário de API seja de 1,9 bilhões de USD em 2026 e atinja 4,37 bilhões de USD até 2031, a um CAGR de 19,13%.
Por que as empresas precisam de ferramentas de descoberta de API?
Essas ferramentas ajudam as organizações a identificar endpoints documentados, sombra e inativos para que possam aplicar controles de segurança, acesso e ciclo de vida.
Qual modelo de implantação lidera a adoção de descoberta de API?
A nuvem detinha 68,55% de participação em 2025, enquanto a implantação híbrida deve crescer a um CAGR de 21,06% até 2031.
Quais organizações estão adotando plataformas de inventário de API mais rapidamente?
As PMEs devem crescer a um CAGR de 21,29% até 2031 à medida que as opções de SaaS e código aberto reduzem as barreiras de adoção.
Qual tipo de API está crescendo mais rapidamente?
As APIs orientadas a eventos e assíncronas devem crescer a um CAGR de 20,74% até 2031 porque mais organizações estão usando sistemas em tempo real e baseados em agentes.
Qual região está se expandindo mais rapidamente para plataformas de inventário de API?
A Ásia-Pacífico deve crescer a um CAGR de 20,37% até 2031, apoiada por requisitos de responsabilidade de dados e expansão da infraestrutura digital.
Página atualizada pela última vez em:



