
Taille et part du marché de la découverte et de l'inventaire des API
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
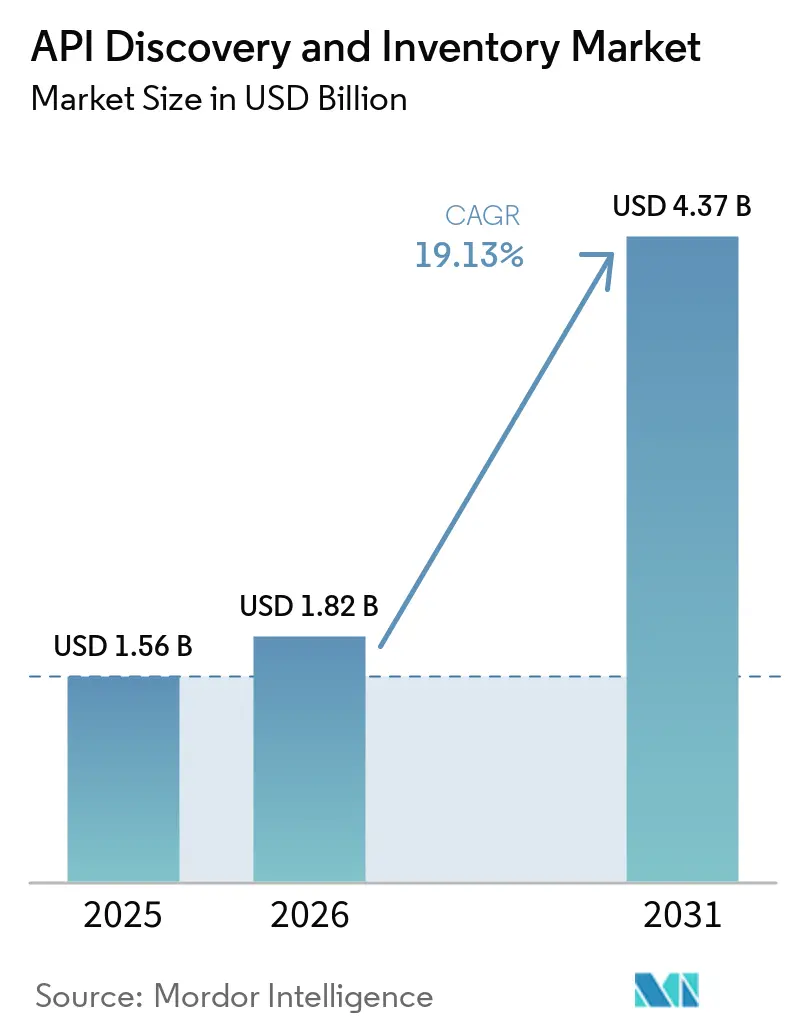
| Taille du Marché (2026) | 1.82 Milliards de dollars |
| Taille du Marché (2031) | 4.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
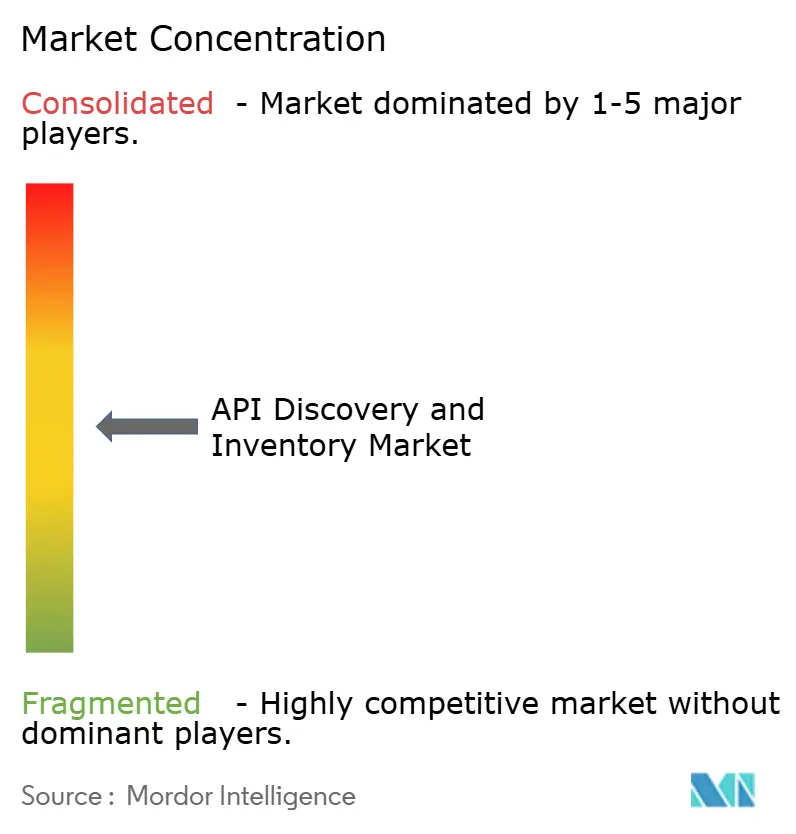
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la découverte et de l'inventaire des API par Mordor Intelligence
La taille du marché de la découverte et de l'inventaire des API devrait passer de 1,56 milliard USD en 2025 à 1,9 milliard USD en 2026 et atteindre 4,37 milliards USD d'ici 2031, avec un CAGR de 19,13 % sur la période 2026-2031. Les entreprises gèrent des parcs d'API de plus en plus importants, car les applications cloud-natives, les microservices et les systèmes d'IA créent des points de terminaison plus rapidement que les processus de gouvernance conventionnels ne peuvent suivre. L'écart qui en résulte entre les API déployées et documentées fait de la découverte continue une exigence opérationnelle fondamentale. La sécurité, la conformité et la responsabilité des données convergent dans les décisions d'achat, notamment lorsque des points de terminaison inconnus peuvent exposer des informations sensibles. Les grands fournisseurs de plateformes élargissent leurs capacités groupées, tandis que les fournisseurs spécialisés se concentrent sur la complétude multi-cloud, la visibilité en temps d'exécution et la gouvernance pour les agents d'IA. Ces conditions créent des opportunités pour les fournisseurs de maintenir un inventaire précis dans des environnements de déploiement en constante évolution.
Points clés du rapport
- Par composant, les logiciels détenaient 70,31 % de la part du marché de la découverte et de l'inventaire des API en 2025, tandis que les services devraient se développer à un CAGR de 21,62 % jusqu'en 2031.
- Par déploiement, le cloud détenait 68,55 % de la part du marché de la découverte et de l'inventaire des API en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 21,06 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 72,16 % de la part du marché de la découverte et de l'inventaire des API en 2025, tandis que les PME devraient se développer à un CAGR de 21,29 % jusqu'en 2031.
- Par type d'API, les API REST détenaient 37,41 % de la part du marché de la découverte et de l'inventaire des API en 2025, tandis que les API événementielles et asynchrones devraient se développer à un CAGR de 20,74 % jusqu'en 2031.
- Par secteur d'activité, l'informatique et les télécommunications détenaient 22,10 % de la part du marché de la découverte et de l'inventaire des API en 2025, tandis que le BFSI devrait se développer à un CAGR de 20,14 % jusqu'en 2031.
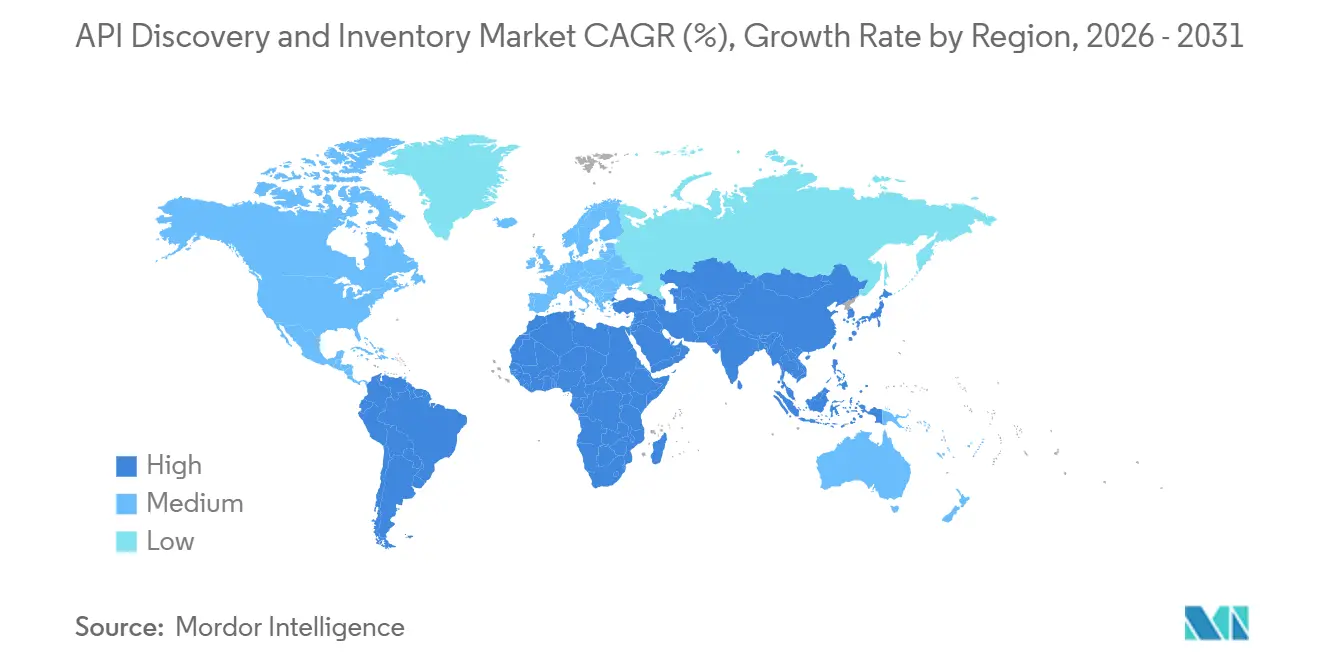
- Par géographie, l'Amérique du Nord détenait 38,19 % de la part du marché de la découverte et de l'inventaire des API en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la découverte et de l'inventaire des API
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prolifération des API liée aux architectures cloud-natives et aux microservices | +4.1% | Mondial | Court terme (≤ 2 ans) |
| Exposition croissante aux API fantômes et aux API zombies | +3.8% | Mondial | Court terme (≤ 2 ans) |
| Prolifération des API générées par l'IA et consommées par les agents | +3.3% | Amérique du Nord, Europe, cœur de l'APAC | Court terme (≤ 2 ans) |
| Exigences réglementaires et d'audit en matière de responsabilité des actifs API | +2.5% | Europe, Amérique du Nord, APAC | Moyen terme (2-4 ans) |
| Monétisation des API et expansion de l'écosystème développeur | +1.9% | Amérique du Nord, APAC, Amérique du Sud | Moyen terme (2-4 ans) |
| Découverte multi-cloud sans agent pour une couverture d'inventaire plus rapide | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des API liée aux architectures cloud-natives et aux microservices
Le développement cloud-natif réduit le délai entre la création d'une API et le moment où un point de terminaison nécessite une gouvernance. Les applications basées sur des microservices peuvent ajouter de nombreux points de terminaison au cours d'un cycle de déploiement, ce qui rend les mises à jour périodiques de l'inventaire moins fiables. Salt Security a rapporté en avril 2026 que 66 % des organisations ont vu leur nombre d'API augmenter de plus de 50 % en 1 an.[1]Salt Security, "Salt Security publie l'état de la sécurité de l'IA et des API pour le premier semestre 2026," Salt Security, salt.security. Ce rythme peut dépasser la capacité des processus de révision et d'enregistrement manuels. Le marché de la découverte et de l'inventaire des API bénéficie de la nécessité pour les organisations d'assurer une couverture continue pour appliquer les politiques d'accès, les limites de débit et les contrôles du cycle de vie. La découverte automatisée devient plus importante lorsque les équipes de développement publient fréquemment des services dans des environnements cloud.
Exposition croissante aux API fantômes et aux API zombies
Les API fantômes et les API zombies étendent le besoin de découverte au-delà des équipes de développement et jusque dans les opérations de sécurité. Salt Security a rapporté en 2025 que 76 % des organisations avaient des API fantômes et 43 % avaient des API zombies actives. Les API fantômes fonctionnent sans documentation formelle, tandis que les API zombies restent exposées après la fin de leur utilisation prévue. Akamai a rapporté que la proportion de répondants sachant quelles API d'inventaire renvoyaient des données sensibles est passée de 40 % en 2022 à 23 % en 2026. Les inventaires statiques basés uniquement sur les passerelles peuvent manquer des points de terminaison qui fonctionnent en dehors des chemins de trafic visibles. Le marché de la découverte et de l'inventaire des API favorise donc les plateformes qui utilisent le trafic d'exécution observé pour identifier les services non documentés et soutenir la remédiation.
Prolifération des API générées par l'IA et consommées par les agents
Les agents d'IA créent un défi d'inventaire distinct car ils peuvent générer et consommer des API sans la révision de conception humaine habituelle. Salt Security a rapporté en avril 2026 que 92 % des organisations manquaient de la maturité en matière de sécurité requise pour les environnements agentiques. Cela crée une pression pour identifier les points de terminaison et les agents qui y accèdent avant que les lacunes ne deviennent des problèmes de sécurité ou de conformité. Ces systèmes peuvent créer une activité au-delà des chemins de révision normaux qui soutiennent la documentation des API. Les catalogues lisibles par machine aident les agents à interagir avec des services documentés plutôt que de s'appuyer sur des informations incomplètes. Le marché de la découverte et de l'inventaire des API évolue par conséquent vers des outils qui combinent la visibilité des actifs avec des contrôles pour les activités liées à l'IA.
Exigences réglementaires et d'audit en matière de responsabilité des actifs API
Les exigences réglementaires élargissent le rôle des inventaires d'API dans les programmes de gestion des risques et de conformité. La loi européenne sur l'IA est devenue généralement applicable le 2 août 2026, augmentant les exigences de tenue de registres pour les API qui soutiennent les systèmes d'IA à haut risque. Les organisations doivent comprendre quels points de terminaison exposent des données, les autorisations appliquées à ces points de terminaison et les systèmes qui reçoivent les données. Ce besoin est particulièrement important lorsque des enregistrements doivent être produits pour un audit ou une révision interne. Un inventaire à jour peut également soutenir l'examen des flux de données lorsque les services changent. Le marché de la découverte et de l'inventaire des API gagne en pertinence lorsque les acheteurs ont besoin d'enregistrements auditables de l'exposition et de l'accès aux données des points de terminaison.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Regroupement par les hyperscalers et substitution par l'open source | -3.5% | Mondial | Court terme (≤ 2 ans) |
| Complexité d'intégration entre les passerelles, les maillages et la télémétrie d'exécution | -2.6% | Mondial | Moyen terme (2-4 ans) |
| Érosion de la précision de l'inventaire due au trafic éphémère et chiffré | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Lacunes dans la propriété inter-équipes pour la remédiation et le contrôle du cycle de vie | -1.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Regroupement par les hyperscalers et substitution par l'open source
Les fournisseurs de cloud incluent de plus en plus des fonctionnalités de catalogue, de découverte et de gouvernance dans leurs services de passerelle API. Ce regroupement crée une alternative pour les acheteurs qui opèrent principalement dans 1 environnement cloud. Les options open source telles que Kong Community Edition, Gravitee et Tyk peuvent également séduire les PME soucieuses de leur budget qui privilégient l'indépendance vis-à-vis des fournisseurs. Ces options peuvent contraindre les fournisseurs indépendants lorsque les exigences se limitent aux fonctions de catalogue de base. Les acheteurs peuvent comparer les fonctionnalités natives avec le coût et l'effort d'ajout d'une plateforme dédiée. Le marché de la découverte et de l'inventaire des API reste plus favorable pour les fournisseurs qui s'adressent aux parcs multi-cloud ou aux exigences strictes sur site que les outils groupés peuvent ne pas couvrir entièrement.
Complexité d'intégration entre les passerelles, les maillages et la télémétrie d'exécution
Des inventaires précis dépendent de l'intégration entre les passerelles, les maillages de services, les environnements d'exécution sans serveur et la télémétrie du trafic. Chaque environnement peut exposer des métadonnées via différents schémas et cycles d'actualisation. Cela crée une charge opérationnelle car les outils d'inventaire doivent interpréter les données provenant de plusieurs sources avant de présenter un enregistrement commun. Les fournisseurs doivent maintenir des connecteurs et des traducteurs pour diverses plateformes, ce qui peut augmenter le temps de mise en œuvre et les coûts des services professionnels. La complexité nécessite également un contrôle minutieux des intégrations qui accèdent aux données de gestion et d'exécution. Les petites organisations peuvent faire face à des délais de projet plus longs lorsqu'elles manquent de ressources en ingénierie de plateforme pour gérer ces intégrations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels sont en tête tandis que les services soutiennent le déploiement
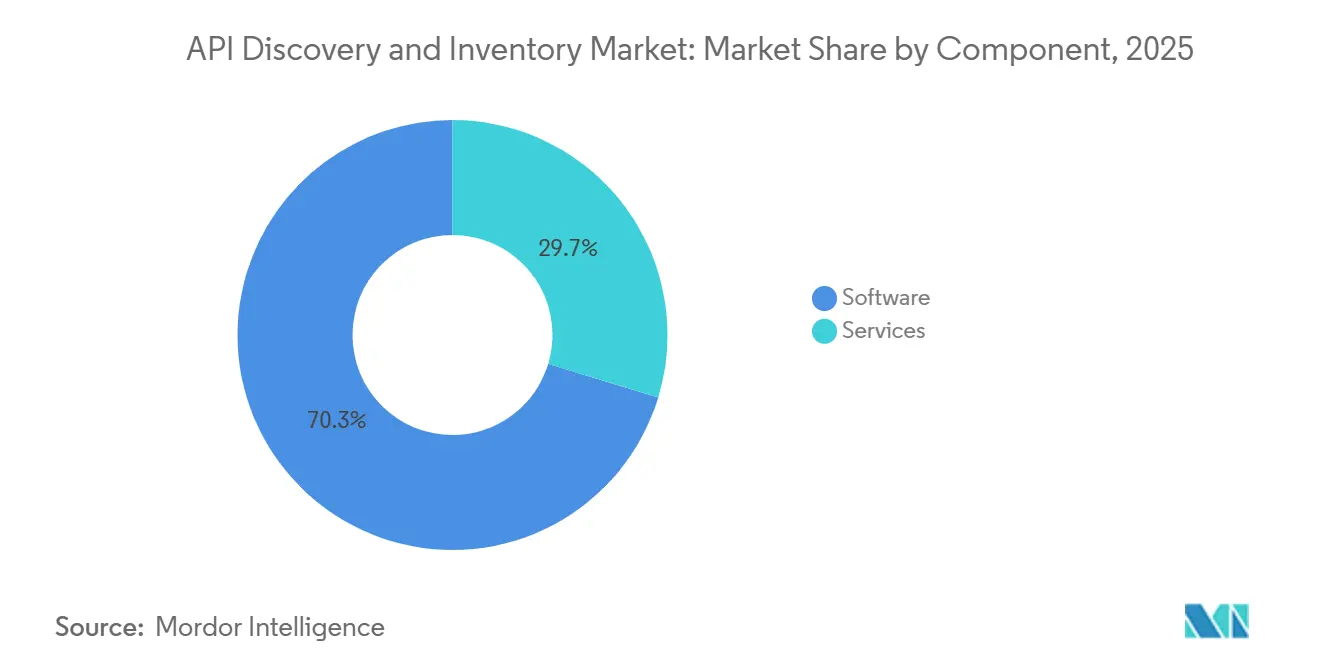
Les logiciels représentaient 70,31 % de la taille du marché de la découverte et de l'inventaire des API en 2025. Les plateformes de catalogue, les modules intégrés aux passerelles, les tableaux de bord de gestion de la posture et les capacités de classification constituent la base logicielle de la gouvernance des API. De nombreux acheteurs ont besoin d'une visibilité sur les points de terminaison existants avant d'ajouter des services gérés ou de conseil. Les services devraient croître à un CAGR de 21,62 % jusqu'en 2031. Le conseil en mise en œuvre, la découverte gérée et les travaux d'intégration traitent les points de terminaison non documentés que les logiciels ne peuvent pas résoudre seuls.
Les organisations opérant dans des environnements cloud et sur site ont besoin d'aide pour réconcilier les métadonnées des passerelles en 1 catalogue gouverné. Postman a introduit une plateforme API native à l'IA avec un catalogue d'API en mars 2026. La société a décrit le catalogue comme un système d'enregistrement unifié pour les API et les services couvrant plus de 40 millions de développeurs et 500 000 organisations. Les capacités de catalogue intégrées peuvent réduire le besoin de services dédiés à la découverte dans des environnements plus simples. Elles peuvent néanmoins laisser subsister une demande pour l'intégration du cycle de vie, la remédiation et la gouvernance multi-environnement.


Par déploiement : le cloud est en tête tandis que la demande hybride s'élargit
Le cloud détenait 68,55 % de la part du marché de la découverte et de l'inventaire des API en 2025. La découverte fournie en mode SaaS réduit le travail de gestion de l'infrastructure et s'aligne sur les parcs d'API construits dans les clouds publics. Les plateformes cloud exposent les métadonnées des API via des consoles et des interfaces d'observabilité, ce qui peut aider les outils à établir un inventaire initial. Le déploiement hybride devrait se développer à un CAGR de 21,06 % jusqu'en 2031. Les exigences de résidence des données dans les services financiers, la santé et le gouvernement soutiennent cette demande car les métadonnées de trafic peuvent devoir rester dans le périmètre d'une organisation.
Le déploiement sur site reste pertinent pour les environnements isolés et fortement réglementés. Les organisations de défense, d'infrastructure critique et bancaires peuvent restreindre le mouvement des métadonnées d'API via les réseaux publics. WSO2 a publié sa plateforme API en mars 2026 avec des options autogérées, SaaS et hybrides sous un plan de contrôle unifié. La plateforme prend en charge la fédération entre Kong, AWS API Gateway et Azure API Management. Les fournisseurs qui ne peuvent pas opérer dans des modèles cloud, hybrides et sur site peuvent se retrouver dans des positions plus faibles dans les appels d'offres réglementés.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les PME gagnent en accessibilité
Les grandes entreprises détenaient 72,16 % de la part du marché de la découverte et de l'inventaire des API en 2025. Leurs parcs multi-passerelles et multi-cloud nécessitent souvent un accès basé sur les rôles, des historiques de versions et des pistes d'audit. Les exigences de sécurité et de conformité au niveau du conseil d'administration peuvent également soutenir des investissements pluriannuels dans les plateformes. Les PME devraient croître à un CAGR de 21,29 % jusqu'en 2031. Les produits SaaS par abonnement et les éditions open source peuvent réduire les coûts d'entrée pour les équipes technologiques plus petites.
Les environnements de développement assistés par l'IA peuvent rendre le travail de spécification des API moins contraignant pour les PME. Un article de conférence IEEE de 2026 a constaté que les approches de politique en tant que code et les portes CI/CD automatisées peuvent fournir des normes de gouvernance sans les exigences en ressources des modèles manuels. Cela rend la gouvernance plus gérable en tant que processus de configuration plutôt qu'une exigence dédiée en effectifs. Les petites organisations peuvent donc formaliser les inventaires plus tôt dans leur cycle de développement. L'adoption dépend encore de la proportionnalité des besoins d'intégration par rapport à la capacité de plateforme d'une PME.
Par type d'API : REST conserve son échelle tandis que les API asynchrones progressent
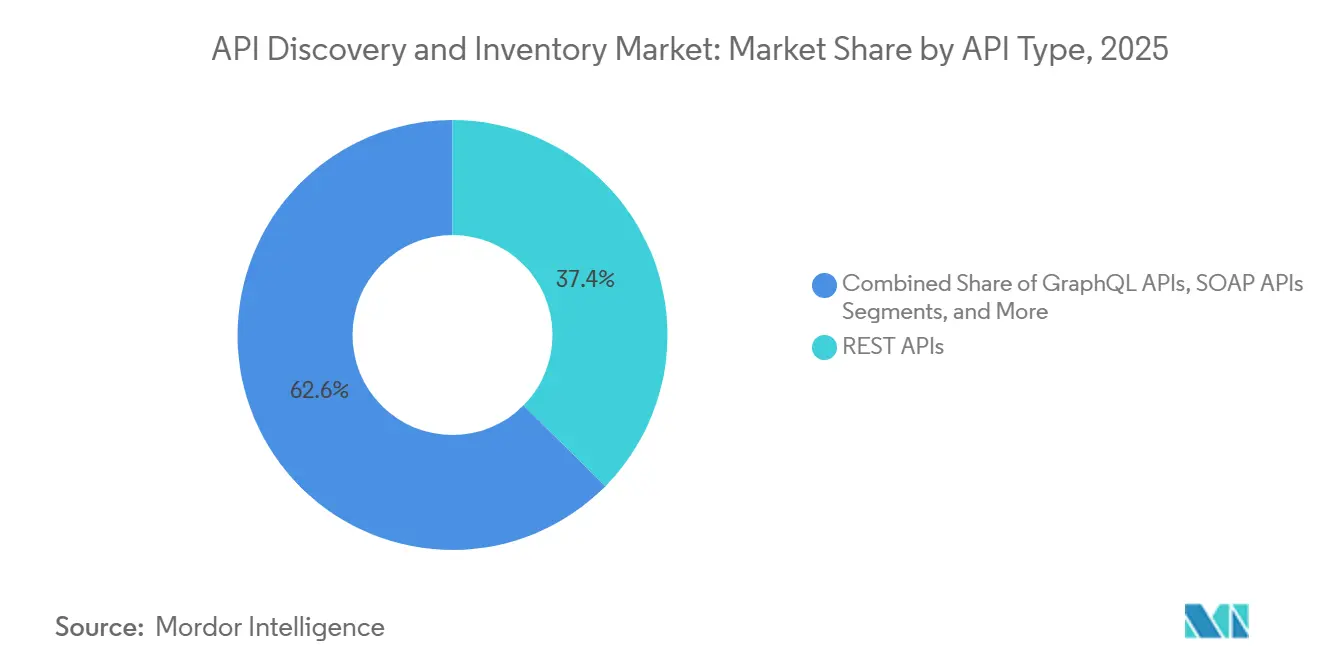
Les API REST représentaient 37,41 % de la taille du marché de la découverte et de l'inventaire des API en 2025. Leur base installée reste importante car REST prend en charge de nombreuses interfaces publiques, partenaires et internes. La compatibilité des outils et l'écosystème OpenAPI renforcent également leur utilisation continue. Une étude évaluée par des pairs en 2026 a constaté que les entreprises combinent souvent REST pour les interfaces publiques, gRPC pour les services internes et GraphQL pour l'agrégation. Les plateformes de découverte doivent donc reconnaître plusieurs styles d'API pour fournir un inventaire complet.
Les API événementielles et asynchrones devraient croître à un CAGR de 20,74 % jusqu'en 2031. Les données financières en temps réel, le suivi logistique, les médias en streaming et la messagerie des agents d'IA contribuent à leur utilisation plus large. Une étude évaluée par des pairs de 2024 a rapporté que 76,4 % des organisations mettaient en œuvre GraphQL, des architectures événementielles ou des solutions de maillage d'API. AsyncAPI, Kafka, WebSocket et les protocoles de diffusion d'événements nécessitent une logique de collecte différente de la découverte conventionnelle des points de terminaison HTTP. Les fournisseurs capables de cataloguer les flux d'événements et les API synchrones ensemble peuvent devenir plus difficiles à remplacer au sein des comptes d'entreprise.

Par secteur d'activité : l'informatique et les télécommunications sont en tête tandis que le BFSI accélère
L'informatique et les télécommunications représentaient 22,10 % de la taille du marché de la découverte et de l'inventaire des API en 2025. Les opérateurs de télécommunications exposent des API de réseau 5G aux développeurs, tandis que les entreprises technologiques s'appuient sur des catalogues de microservices internes. Le secteur a adopté les méthodes DevOps et API-first plus tôt que de nombreuses autres industries. Le BFSI devrait se développer à un CAGR de 20,14 % jusqu'en 2031. Les règles de banque ouverte et les stratégies de monétisation des API font de la qualité de l'inventaire une exigence de conformité et de revenus pour les institutions financières.
L'adoption par le BFSI est soutenue par les exigences de banque ouverte et les stratégies de monétisation des API qui font de la qualité de l'inventaire une exigence de conformité et de revenus pour les institutions financières. Sensedia a rapporté une croissance mondiale de 25 % en 2025, citant l'expansion dans la finance ouverte et l'adoption de l'IA parmi ses clients des services financiers.[2]Sensedia Tecnologia, "Sensedia démontre une traction impressionnante au cours du premier semestre 2025," Sensedia, sensedia.com. Banco Inter et Ebanx figuraient parmi les comptes cités par la société. La santé et les sciences de la vie nécessitent également des API documentées pour l'échange de données sur les patients dans le cadre des exigences d'interopérabilité HL7 FHIR. Les organisations gouvernementales, de commerce de détail, de transport, d'énergie, de médias, d'éducation et de recherche ajoutent de la demande à mesure que les programmes numériques augmentent leurs empreintes d'API.
Analyse géographique
L'Amérique du Nord détenait 38,19 % de la part du marché de la découverte et de l'inventaire des API en 2025. La région présente une forte concentration d'infrastructure cloud, de talents DevOps expérimentés et d'acheteurs d'entreprise qui intègrent la gouvernance des API dans les fonctions de sécurité et de technologie. Les États-Unis soutiennent cette position grâce à leurs entreprises de logiciels cloud-natifs, leurs fournisseurs d'API et leurs grandes institutions financières. Le Canada ajoute de la demande grâce à sa Directive fédérale sur les services et le numérique.
L'Europe présente un profil de demande distinct car la conformité est souvent le facteur d'achat clé. L'Autorité bancaire européenne maintient des normes techniques pour les parcs d'API de banque ouverte. L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays du BENELUX représentent une grande partie de la demande des entreprises de la région. D'autres marchés européens ajoutent de la demande à mesure que les programmes de numérisation augmentent l'utilisation des API. La date d'application générale de la loi européenne sur l'IA, le 2 août 2026, ajoute des besoins de tenue de registres pour les systèmes d'IA à haut risque.
L'Asie-Pacifique devrait se développer à un CAGR de 20,37 % jusqu'en 2031. Les exigences nationales de responsabilité des données et de localisation des données soutiennent la gouvernance au niveau des API dans les principales économies régionales. L'infrastructure publique numérique de l'Inde, l'activité fintech de la Corée du Sud et la réforme de la protection de la vie privée en Australie élargissent l'opportunité régionale. Microsoft a annoncé un investissement de 2,9 milliards USD au Japon en 2024 pour développer l'infrastructure cloud et d'IA.[3]Microsoft Corporation, "Microsoft annonce un investissement de 2,9 milliards USD au Japon," Microsoft, news.microsoft.com. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des zones à un stade précoce, avec une demande concentrée dans les services financiers et le gouvernement. Le Brésil est un marché sud-américain notable car PIX et Open Finance ont soutenu l'investissement dans les API dans les principales banques.

Paysage concurrentiel
Le marché de la découverte et de l'inventaire des API est modérément fragmenté. Les hyperscalers disposent de grandes bases installées grâce au regroupement d'infrastructures, tandis que les fournisseurs spécialisés se font concurrence grâce à la couverture multi-environnement, l'analyse comportementale et la gouvernance des agents d'IA. La concurrence se déplace vers la précision pour le trafic éphémère, chiffré et généré par les agents. Akamai a annoncé son intention d'acquérir Noname Security en mai 2024 pour 450 millions USD.[4]Akamai Technologies, "Akamai annonce son intention d'acquérir la société de sécurité API Noname Security," Akamai Technologies, ir.akamai.com. La transaction a combiné la découverte d'API et la détection d'API fantômes avec la plateforme de sécurité d'Akamai.
Traceable a fusionné avec Harness en mars 2025 et est devenu une partie de Harness API Security. Postman a finalisé l'acquisition de Fern en janvier 2026. L'acquisition a ajouté des capacités de documentation et de génération de SDK qui soutiennent les catalogues d'API lisibles par machine. Kong a lancé Context Mesh en février 2026 pour découvrir les API d'entreprise et les rendre disponibles en tant qu'outils consommables par les agents. Ces mouvements montrent différentes voies vers la différenciation, notamment l'intégration de plateformes, la couverture des flux de travail des développeurs et les outils pour agents d'IA.
La précision de l'inventaire reste difficile dans les environnements éphémères et chiffrés car la collecte standard du trafic peut introduire de la latence ou des problèmes de conformité. La gouvernance de l'identité des agents d'IA est une autre lacune, notamment lorsque les acheteurs ont besoin d'identifier un agent, son contexte d'autorisation et le point de terminaison d'API qu'il a utilisé. La fédération inter-passerelles reste également importante pour les organisations utilisant plus de 5 produits de passerelle. WSO2 et Kong ont introduit des produits qui répondent aux besoins de gestion multi-passerelles et liés aux agents.
Leaders du secteur de la découverte et de l'inventaire des API
Microsoft Corporation
Salesforce, Inc.
IBM Corporation
Oracle Corporation
SAP SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Salt Security a lancé un ensemble de règles gérées AWS WAF conçu pour sécuriser les API traditionnelles et les interactions des agents d'IA, y compris les points de terminaison du protocole de contexte de modèle. Il était disponible via AWS Marketplace et pouvait être attaché aux configurations ACL web existantes sans proxies ni redirection de trafic.
- Août 2026 : Microsoft a publié un niveau de passerelle d'IA dédié pour Azure API Management en préversion publique. Le niveau a organisé son plan de contrôle autour des modèles d'IA, des serveurs MCP et des outils, et a pris en charge le routage entre les modèles hébergés par Foundry, AWS Bedrock et Google Vertex AI.
- Mai 2026 : Sensedia a mis à disposition générale sa passerelle d'IA. La plateforme a été positionnée comme une couche de gouvernance en temps réel entre les agents autonomes et les systèmes d'entreprise, appliquant des politiques au point d'action.
- Mai 2026 : Boomi a annoncé son intention d'acquérir Lunar.dev pour étendre la connectivité des agents gouvernés dans les systèmes d'entreprise. L'acquisition devait ajouter une passerelle MCP à Boomi Connect et prendre en charge la connectivité via plus de 1 000 outils gérés compatibles MCP.


Périmètre du rapport mondial sur le marché de la découverte et de l'inventaire des API
Le marché de la découverte et de l'inventaire des API comprend des plateformes logicielles et des services associés conçus pour identifier, cataloguer, classifier, surveiller et maintenir automatiquement un inventaire complet des API dans les environnements d'entreprise. Ces solutions offrent une visibilité continue sur les API connues, inconnues, fantômes, zombies, internes, externes, partenaires et tierces déployées dans des infrastructures sur site, cloud, hybrides et multi-cloud. Le marché comprend des technologies qui découvrent les API via l'analyse du trafic réseau, les référentiels de code, les passerelles, les intégrations d'applications, les environnements d'exécution et les architectures cloud-natives, permettant aux organisations d'établir un inventaire faisant autorité des actifs API et de leurs métadonnées associées. Les solutions de découverte et d'inventaire des API aident les entreprises à améliorer la gouvernance des API, la posture de sécurité, la conformité, la gestion du cycle de vie, l'évaluation des risques et la visibilité opérationnelle en maintenant des enregistrements précis des points de terminaison d'API, des versions, des propriétaires, des dépendances, des méthodes d'authentification et des niveaux d'exposition.
Le rapport sur le marché de la découverte et de l'inventaire des API est segmenté par composant (logiciels et services), déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), type d'API (API REST, API GraphQL, API SOAP, API gRPC et autres API RPC, et API événementielles et asynchrones), secteur d'activité (gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, transport et logistique, énergie et services publics, pétrole et gaz, informatique et télécommunications, médias et divertissement, établissements d'enseignement et de recherche, santé et sciences de la vie, banque, services financiers et assurance [BFSI], et autres secteurs d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| API REST |
| API GraphQL |
| API SOAP |
| API gRPC et autres API RPC |
| API événementielles et asynchrones |
| Gouvernement et administration publique |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Énergie et services publics |
| Pétrole et gaz |
| Informatique et télécommunications |
| Médias et divertissement |
| Établissements d'enseignement et de recherche |
| Santé et sciences de la vie |
| Banque, services financiers et assurance (BFSI) |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| BENELUX | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Logiciels | ||
| Services | |||
| Par déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par type d'API | API REST | ||
| API GraphQL | |||
| API SOAP | |||
| API gRPC et autres API RPC | |||
| API événementielles et asynchrones | |||
| Par secteur d'activité | Gouvernement et administration publique | ||
| Fabrication industrielle | |||
| Commerce de détail et commerce électronique | |||
| Transport et logistique | |||
| Énergie et services publics | |||
| Pétrole et gaz | |||
| Informatique et télécommunications | |||
| Médias et divertissement | |||
| Établissements d'enseignement et de recherche | |||
| Santé et sciences de la vie | |||
| Banque, services financiers et assurance (BFSI) | |||
| Autres secteurs d'activité | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| BENELUX | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la découverte et de l'inventaire des API ?
La taille du marché de la découverte et de l'inventaire des API devrait être de 1,9 milliard USD en 2026 et atteindre 4,37 milliards USD d'ici 2031, avec un CAGR de 19,13 %.
Pourquoi les entreprises ont-elles besoin d'outils de découverte d'API ?
Ces outils aident les organisations à identifier les points de terminaison documentés, fantômes et inactifs afin qu'elles puissent appliquer des contrôles de sécurité, d'accès et de cycle de vie.
Quel modèle de déploiement est en tête de l'adoption de la découverte d'API ?
Le cloud détenait une part de 68,55 % en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 21,06 % jusqu'en 2031.
Quelles organisations adoptent le plus rapidement les plateformes d'inventaire des API ?
Les PME devraient croître à un CAGR de 21,29 % jusqu'en 2031, car les options SaaS et open source réduisent les obstacles à l'adoption.
Quel type d'API connaît la croissance la plus rapide ?
Les API événementielles et asynchrones devraient croître à un CAGR de 20,74 % jusqu'en 2031, car de plus en plus d'organisations utilisent des systèmes en temps réel et basés sur des agents.
Quelle région connaît la croissance la plus rapide pour les plateformes d'inventaire des API ?
L'Asie-Pacifique devrait croître à un CAGR de 20,37 % jusqu'en 2031, soutenue par les exigences de responsabilité des données et l'expansion de l'infrastructure numérique.
Dernière mise à jour de la page le:



