
APIディスカバリーおよびインベントリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
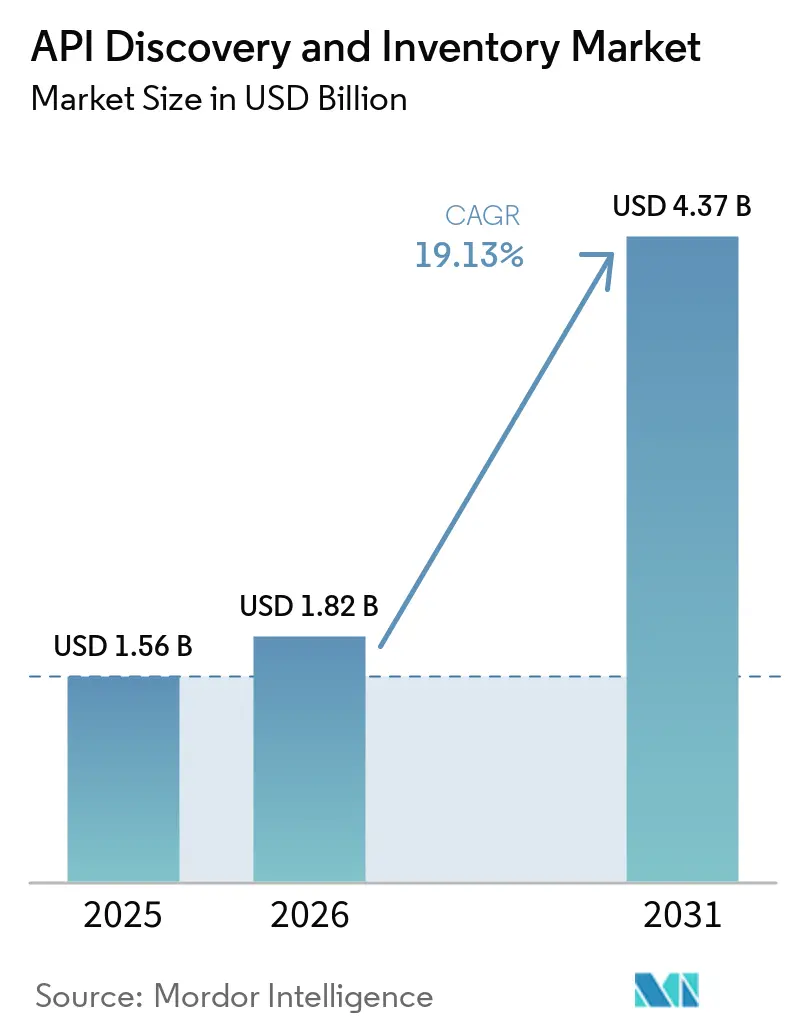
| 市場規模 (2026) | 1.82 十億米ドル |
| 市場規模 (2031) | 4.37 十億米ドル |
| 成長率 (2026 - 2031) | 19.13 % |
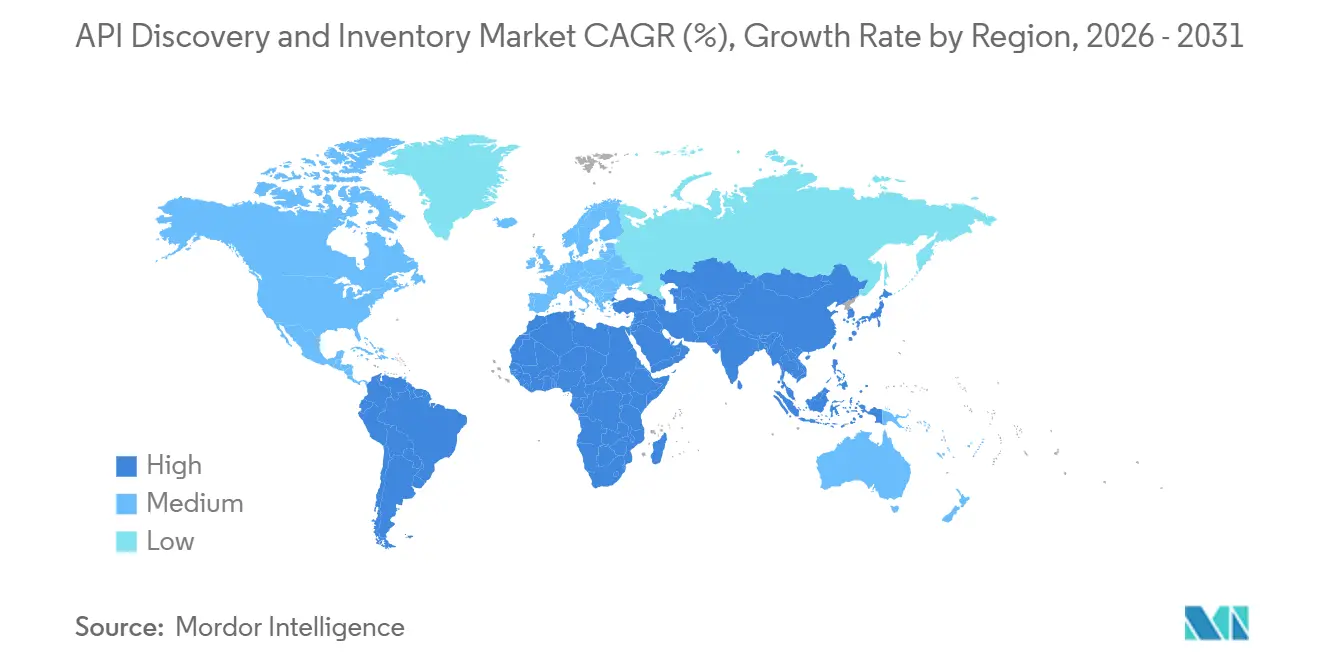
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
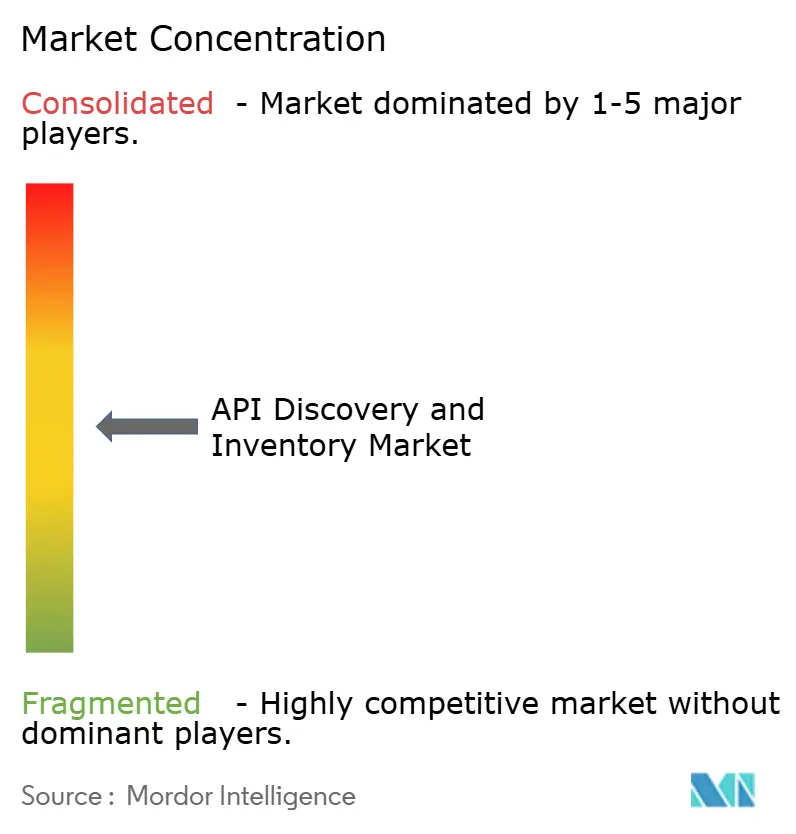
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAPIディスカバリーおよびインベントリー市場分析
API ディスカバリーおよびインベントリー市場の規模は、2025年の1.56 ビリオン 米ドルから2026年には1.82 ビリオン 米ドルへと拡大し、2031年までに4.37 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 19.13%で成長する見込みである。クラウドネイティブアプリケーション、マイクロサービス、およびAIシステムが従来のガバナンスプロセスの対応速度を上回るペースでエンドポイントを生成するにつれ、企業はより大規模なAPIエステートを管理するようになっている。デプロイ済みAPIと文書化済みAPIの間に生じるギャップにより、継続的なディスカバリーはコアとなる運用上の要件となりつつある。セキュリティ、コンプライアンス、およびデータアカウンタビリティは、特に未知のエンドポイントが機密情報を露出させる可能性がある場面において、購買意思決定の中で収束しつつある。大手プラットフォームプロバイダーはバンドルされた機能を拡充している一方、専門ベンダーはクロスクラウドの網羅性、ランタイムの可視性、およびAIエージェントに対するガバナンスに注力している。こうした状況は、変化するデプロイメント環境全体にわたって正確なインベントリーを維持するプロバイダーに機会をもたらしている。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年のAPIディスカバリーおよびインベントリー市場シェアの70.31%を占め、サービスは2031年にかけてCAGR 21.62%で拡大する見込みです。
- デプロイメント別では、クラウドが2025年のAPIディスカバリーおよびインベントリー市場シェアの68.55%を占め、ハイブリッドデプロイメントは2031年にかけてCAGR 21.06%で拡大する見込みです。
- 組織規模別では、大企業が2025年のAPIディスカバリーおよびインベントリー市場シェアの72.16%を占め、中小企業は2031年にかけてCAGR 21.29%で拡大する見込みです。
- APIタイプ別では、REST APIが2025年のAPIディスカバリーおよびインベントリー市場シェアの37.41%を占め、イベント駆動型および非同期APIは2031年にかけてCAGR 20.74%で拡大する見込みです。
- 業種別では、ITおよび通信が2025年のAPIディスカバリーおよびインベントリー市場シェアの22.10%を占め、BFSIは2031年にかけてCAGR 20.14%で拡大する見込みです。
- 地域別では、北米が2025年のAPIディスカバリーおよびインベントリー市場シェアの38.19%を占め、アジア太平洋地域は2031年にかけてCAGR 20.37%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブおよびマイクロサービスアーキテクチャによるAPIスプロール | +4.1% | グローバル | 短期(2年以内) |
| シャドーAPIおよびゾンビAPIの露出増大 | +3.8% | グローバル | 短期(2年以内) |
| AIが生成しエージェントが消費するAPIの急増 | +3.3% | 北米、欧州、APACコア | 短期(2以内) |
| APIアセットアカウンタビリティに対する規制・監査要求 | +2.5% | 欧州、北米、APAC | 中期(2〜4年) |
| APIマネタイゼーションおよびデベロッパーエコシステムの拡大 | +1.9% | 北米、APAC、南米 | 中期(2〜4年) |
| より迅速なインベントリーカバレッジのためのエージェントレスマルチクラウドディスカバリー | +1.6% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブおよびマイクロサービスアーキテクチャによるAPIスプロール
クラウドネイティブ開発は、API作成からエンドポイントにガバナンスが必要となるまでの時間を短縮します。マイクロサービスベースのアプリケーションは、デプロイメントサイクル中に多数のエンドポイントを追加する可能性があり、定期的なインベントリー更新の信頼性を低下させます。Salt Securityは2026年4月、組織の66%が1年間でAPIカウントが50%以上増加したと報告しました。[1] このペースは、手動によるレビューおよび登録プロセスの処理能力を超える可能性があります。組織がアクセスポリシー、レート制限、およびライフサイクル管理を適用するために継続的なカバレッジを必要とする場合、APIディスカバリーおよびインベントリー市場は恩恵を受けます。開発チームがクラウド環境全体で頻繁にサービスをリリースする場合、自動ディスカバリーはより重要になります。
シャドーAPIおよびゾンビAPIの露出増大
シャドーAPIおよびゾンビAPIは、ディスカバリーの必要性を開発チームを超えてセキュリティオペレーションにまで拡大させます。Salt Securityは2025年に、組織の76%がシャドーAPIを保有し、43%がアクティブなゾンビAPIを保有していると報告しました。シャドーAPIは正式な文書化なしに運用され、ゾンビAPIは意図された使用が終了した後も露出したままになります。Akamaiは、インベントリーAPIが機密データを返すことを把握していた回答者の割合が2022年の40%から2026年には23%に低下したと報告しました。静的なゲートウェイのみのインベントリーは、可視トラフィックパス外で動作するエンドポイントを見逃す可能性があります。したがって、APIディスカバリーおよびインベントリー市場は、観測されたランタイムトラフィックを使用して未文書化サービスを特定し、修復を支援するプラットフォームを優遇します。
AIが生成しエージェントが消費するAPIの急増
AIエージェントは、通常の人間によるデザインレビューなしにAPIを生成・消費できるため、独自のインベントリー上の課題を生み出します。Salt Securityは2026年4月、組織の92%がエージェント環境に必要なセキュリティ成熟度を欠いていると報告しました。これにより、ギャップがセキュリティまたはコンプライアンス上の問題となる前に、エンドポイントとそれにアクセスするエージェントを特定するプレッシャーが生じます。これらのシステムは、APIドキュメントをサポートする通常のレビューパスを超えたアクティビティを生み出す可能性があります。機械可読カタログは、エージェントが不完全な情報に依存するのではなく、文書化されたサービスと対話するのに役立ちます。その結果、APIディスカバリおよびインベントリー市場は、アセット可視性とAI関連アクティビティの管理を組み合わせたツールへと移行しています。
APIアセットアカウンタビリティに対する規制・監査要求
規制要件は、リスクおよびコンプライアンスプログラム内でのAPIインベントリーの役割を拡大しています。EU AI法は2026年8月2日に一般適用となり、高リスクAIシステムをサポートするAPIの記録保持要件が強化されました。組織は、どのエンドポイントがデータを露出させているか、それらのエンドポイントに適用されている権限、およびデータを受け取るシステムを把握する必要があります。このニーズは、監査または内部レビューのために記録を提出しなければならない場合に特に重要です。現在のインベントリーは、サービスが変更された際のデータフローの検証もサポートできます。購買者がエンドポイントのデータ露出とアクセスの監査可能な記録を必要とする場合、APIディスカバリーおよびインベントリー市場の関連性が高まります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーのバンドルおよびオープンソースによる代替 | -3.5% | グローバル | 短期(2年以内) |
| ゲートウェイ、メッシュ、およびランタイムテレメトリーにわたる統合の複雑性 | -2.6% | グローバル | 中期(2〜4年) |
| 一時的および暗号化されたトラフィックによるインベントリー精度の低下 | -1.8% | グローバル | 中期(2〜4年) |
| 修復およびライフサイクル管理のためのチーム横断的なオーナーシップのギャップ | -1.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーのバンドルおよびオープンソースによる代替
クラウドプロバイダーは、APIゲートウェイサービスにカタログ、ディスカバリー、およびガバナンス機能をますます組み込んでいます。このバンドルは、主に1つのクラウド環境内で運用する購買者に代替手段を提供します。Kong Community Edition、Gravitee、およびTykなどのオープンソースオプションも、ベンダー独立性を優先するコスト意識の高い中小企業にアピールする可能性があります。これらのオプションは、要件が基本的なカタログ機能に限定されている場合、スタンドアロンベンダーを制約する可能性があります。購買者は、ネイティブ機能と専用プラットフォームを追加するコストおよび労力を比較する場合があります。APIディスカバリーおよびインベントリー市場は、バンドルツールが完全にカバーできないマルチクラウドエステートまたは厳格なオンプレミス要件に対応するプロバイダーにとって引き続き有利です。
ゲートウェイ、メッシュ、およびランタイムテレメトリーにわたる統合の複雑性
正確なインベントリーは、ゲートウェイ、サービスメッシュ、サーバーレスランタイム、およびトラフィックテレメトリーにわたる統合に依存します。各環境は、異なるスキーマおよびリフレッシュサイクルを通じてメタデータを露出させる可能性があります。インベントリーツールは、共通レコードを提示する前に複数のソースからのデータを解釈しなければならないため、運用上の負担が生じます。ベンダーはさまざまなプラットフォーム向けのコネクターおよびトランスレーターを維持しなければならず、実装時間とプロフェッショナルサービスコストが増加する可能性があります。この複雑性は、管理およびランタイムデータにアクセスす統合の慎重な管理も必要とします。小規模な組織は、それらの統合を管理するためのプラットフォームエンジニアリングリソースが不足している場合、プロジェクトスケジュールが長くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
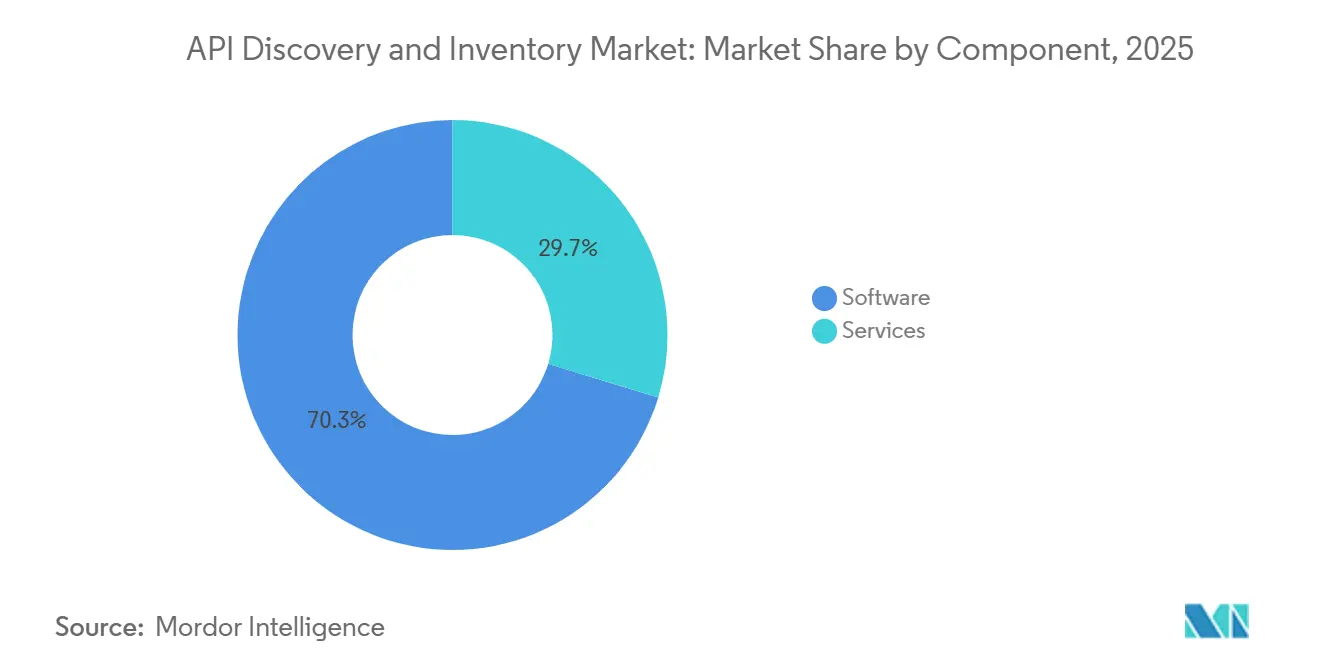
ソフトウェアがリードし、サービスがデプロイメントを支援ソフトウェアは2025年のAPIディスカバリーおよびインベントリー市場規模の70.31%を占めました。カタログプラットフォーム、ゲートウェイ統合モジュール、ポスチャー管理ダッシュボード、および分類機能がAPIガバナンスのソフトウェア基盤を形成しています。多くの購買者は、マネージドまたはアドバイザリーサービスを追加する前に、既存のエンドポイントへの可視性を必要としています。サービスは2031年にかけてCAGR 21.62%で成長する見込みです。実装コンサルティング、マネージドディスカバリー、および統合作業は、ソフトウェア単独では解決できない未文書化エンドポイントに対処します。
クラウドおよびオンプレミス環境にわたって運用する組織は、ゲートウェイメタデータを1つのガバナンスされたカタログに統合するための支援を必要としています。Postmanは2026年3月にAIネイティブAPIプラットフォームとAPIカタログを導入しました。同社はカタログを、4,000万人以上の開発者と500,000以上の組織にわたるAPIおよびサービスの統合された記録システムとして説明しました。組み込みカタログ機能は、よりシンプルな環境においてディスカバリー専用サービスの必要性を低減できます。それでも、ライフサイクル統合、修復、およびマルチ環境ガバナンスへの需要は残ります。
デプロイメント別:
クラウドがリードし、ハイブリッド需要が拡大クラウドは2025年のAPIディスカバリーおよびインベントリー市場シェアの68.55%を占めました。SaaS提供のディスカバリーはインフラ管理作業を削減し、パブリッククラウドで構築されたAPIエステートと整合します。クラウドプラットフォームはコンソールおよびオブザーバビリティインターフェースを通じてAPIメタデータを露出させ、ツールが初期インベントリーを確立するのに役立ちます。ハイブリッドデプロイメントは2031年にかけてCAGR 21.06%で拡大する見込みです。金融サービス、ヘルスケア、および政府におけるデータレジデンシー要件がこの需要を支えており、トラフィックメタデータが組織の境界内に留まる必要がある場合があります。
オンプレミスデプロイメントは、エアギャップおよび厳格に規制された環境において引き続き関連性があります。防衛、重要インフラ、および銀行組織は、パブリックネットワークを通じたAPIメタデータの移動を制限する場合があります。WSO2は2026年3月に、統合コントロールプレーンの下でセルフマネージド、SaaS、およびハイブリッドオプションを備えたAPIプラットフォームをリリースしました。このプラットフォームは、Kong、AWS API Gateway、およびAzure API Managementにわたるフェデレーションをサポートします。クラウド、ハイブリッ、およびオンプレミスモデルにわたって運用できないベンダーは、規制された調達において弱い立場に置かれる可能性があります。
組織規模別:
大企業がリードし、中小企業がアクセスを拡大大企業は2025年のAPIディスカバリーおよびインベントリー市場シェアの72.16%を占めました。マルチゲートウェイおよびマルチクラウドエステートは、多くの場合、ロールベースのアクセス、バージョン履歴、および監査証跡を必要とします。取締役会レベルのセキュリティおよびコンプライアンス要件も、複数年にわたるプラットフォーム投資を支援できます。中小企業は2031年にかけてCAGR 21.29%で成長する見込みです。サブスクリプションSaaS製品およびオープンソースエディションは、小規模な技術チームの参入コストを低減できます。
AI支援開発環境は、中小企業にとってAPI仕様作業の負担を軽減できます。2026年のIEEE会議論文では、ポリシーアズコードアプローチおよび自動化されたCI/CDゲートが、手動モデルのリソース要件なしにガバナンス標準を提供できることが示されました。これにより、ガバナンスは専任の人員要件ではなく、設定プロセスとしてより管理しやすくなります。したがって、小規模な組織は開発サイクルの早い段階でインベントリーを正式化できます。採用は、統合ニーズが中小企業のプラットフォーム容量に見合っているかどうかに依然として依存します。
APIタイプ別:
RESTが規模を維持し、非同期APIが成長REST APIは2025年のAPIディスカバリーおよびインベントリー市場規模の37.41%を占めました。RESTは多くのパブリック、パートナー、および内部インターフェースをサポートしているため、インストールベースは依然として大きいです。ツーリングの互換性とOpenAPIエコシステムも継続的な使用を強化しています。2026年の査読済み研究では、企業がパブリックインターフェースにREST、内部サービスにgRPC、集約にGraphQLを組み合わせることが多いことが示されました。したがって、ディスカバリープラットフォームは完全なインベントリーを提供するために複数のAPIスタイルを認識する必要があります。
イベント駆動型および非同期APIは2031年にかけてCAGR 20.74%で成長する見込みです。リアルタイム金融データ、物流追跡、ストリーミングメディア、およびAIエージェントメッセージングがより広範な使用に貢献しています。2024年の査読済み研究では、組織の76.4%がGraphQL、イベント駆動型アーキテクチャ、またはAPIメッシュソリューションを実装していると報告されました。AsyncAPI、Kafka、WebSocket、およびイベントストリーミングプロトコルは、従来のHTTPエンドポイントディスカバリーとは異なる収集ロジックを必要とします。イベントストリームと同期APIを一緒にカタログ化できるプロバイダーは、エンタープライズアカウント内での代替が困難になる可能性があります。
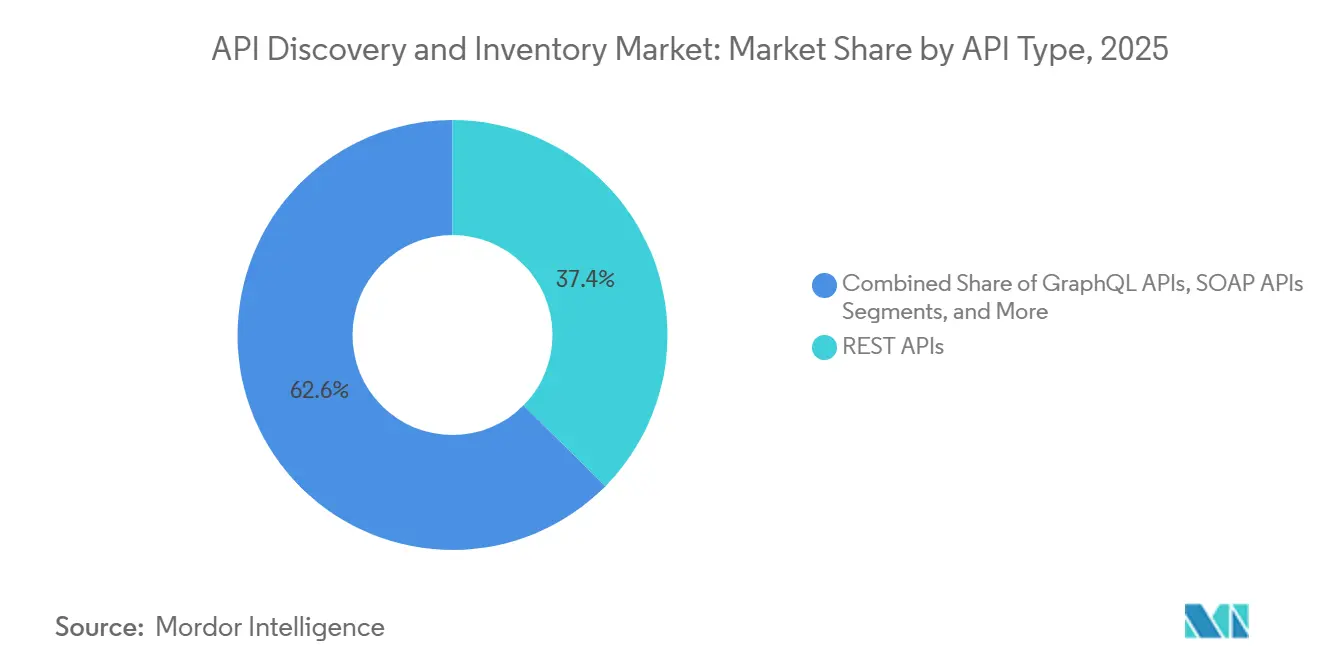
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
業種別:
ITおよび通信がリードし、BFSIが加速ITおよび通信は2025年のAPIディスカバリーおよびインベントリー市場規模の22.10%を占めました。通信事業者は開発者向けに5Gネットワークを露出させ、テクノロジー企業は内部マイクロサービスカタログに依存しています。このセクターは、他の多くの業界よりも早くDevOpsおよびAPIファーストの手法を採用しました。BFSIは2031年にかけてCAGR 20.14%で拡大する見込みです。オープンバンキング規制およびAPIマネタイゼーション戦略により、金融機関にとってインベントリー品質はコンプライアンスおよび収益の要件となっています。
BFSIの採用は、金融機関にとってインベントリー品質をコンプライアンスおよび収益の要件とするオープンバンキング要件およびAPIマネタイゼーション戦略によって支えられています。Sensediaは2025年に25%のグローバル成長を報告し、金融サービスクライアントにおけるオープンファイナンスおよびAI採用の拡大を挙げました。[2] Banco InterおよびEbanxは同社が挙げたアカウントの中に含まれていました。ヘルスケアおよびライフサイエンスも、HL7 FHIR相互運用性要件に基づく患者データ交換のための文書化されたAPIを必要としています。政府、小売、輸送、エネルギー、メディア、教育、および研究機関は、デジタルプログラムがAPIフットプリントを拡大するにつれて需要を追加しています。
地域分析
北米 API ディスカバリーおよびインベントリー市場
北米は2025年における API ディスカバリーおよびインベントリー市場シェアの38.19%を占めた。同地域はクラウドインフラの高密度な集積、経験豊富な DevOps 人材、および API ガバナンスをセキュリティ・テクノロジー機能に位置づけるエンタープライズバイヤーを擁している。米国はクラウドネイティブソフトウェア企業、API ベンダー、および主要金融機関を通じてこの地位を支えている。カナダはデジタルサービスに関する連邦指令(Directive on Service and Digital)を通じて需要を加えている。
欧州 API ディスカバリーおよびインベントリー市場
欧州はコンプライアンスが主要な調達要因となることが多いため、独自の需要プロファイルを持つ。欧州銀行監督機構(EBA)はオープンバンキング API 資産に関する技術標準を維持している。ドイツ、英国、フンス、イタリア、およびベネルクス諸国が同地域のエンタープライズ需要の大部分を占めている。その他の欧州市場では、デジタル化プログラムによる API 利用の増加に伴い需要が拡大している。2026年8月2日を一般適用日とする EU AI 法は、高リスク AI システムに対する記録保持要件を追加している。
アジア太平洋、中東・アフリカおよび南米 API ディスカバリーおよびインベントリー市場
アジア太平洋地域は2031年までに20.37%の CAGR で拡大すると予測されている。国家レベルのデータ説明責任およびデータローカライゼーション要件が、主要な地域経済全体における API レベルのガバナンスを支えている。インドのデジタル公共インフラ、韓国の fintech 活動、およびオーストラリアのプライバシー改革が地域の機会を広げている。Microsoft Corporation は2024年に日本のクラウドおよび AI インフラ拡充のため29億米ドルの投資を発表した。[3] 中東、アフリカ、および南米は依然として初期段階の地域であり、需要は金融サービスおよび政府部門に集中している。ブラジルは南米において注目すべき市場であり、PIX およびオープンファイナンスが主要銀行における API 投資を後押ししている。
競合ランドスケープ
APIディスカバリーおよびインベントリー市場は中程度に分散しています。ハイパースケーラーはインフラバンドルを通じて大規模なインストールベースを持ち、専門ベンダーはクロス環境カバレッジ、行動分析、およびAIエージェントガバナンスを通じて競争しています。競争は、一時的、暗号化、およびエージェント生成トラフィックの精度に向けてシフトしています。Akamaiは2024年5月にNoname Securityを450 ミリオン 米ドルで買収する意向を発表しました。[4] この取引により、APIディスカバリーおよびシャドーAPI検出がAkamaiのセキュリティプラットフォームと統合されました。
TraceableはHarnessと2025年3月に合併し、Harness APIセキュリティの一部となりました。Postmanは2026年1月にFernの買収を完了しました。この買収により、機械可読APIカタログをサポートするドキュメントおよびSDK生成機能が追加されました。Kongは2026年2月にContext Meshを立ち上げ、エンタープライズAPIを発見してエージェントが消費可能なツールとして利用できるようにしました。これらの動きは、プラットフォーム統合、開発者ワークフローカバレッジ、およびAIエージェントツーリングを含む差別化への異なるルートを示しています。
インベントリーの精度は、標準的なトラフィック収集がレイテンシーまたはコンプライアンス上の問題を引き起こす可能性があるため、一時的および暗号化された環境では依然として困難です。AIエージェントのアイデンティティガバナンスも、特に購買者がエージェント、その認可コンテキスト、および使用したAPIエンドポイントを特定する必要がある場合に、もう一つのギャップです。クロスゲートウェイフェデレーションも、5つ以上のゲートウェイ製品を使用する組織にとって引き続き重要です。WSO2およびKongは、マルチゲートウェイおよびエージェント関連の管理ニーズに対応する製品を導入しました。
APIディスカバリーおよびインベントリー業界リーダー
-
Microsoft Corporation
-
Salesforce, Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- 注:主要企業の掲載順は順位を示すものではありません。
API ディスカバリーおよびインベントリー市場 このレポートでカバーされる企業
- Postman, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Salesforce, Inc.
- IBM Corporation
- Kong Inc.
- SmartBear Software, Inc.
- WSO2 LLC
- Axway Software SA
- Tyk Technologies Ltd.
- RapidAPI, Inc.
- Stoplight, Inc.
- Broadcom Inc.
- Red Hat, Inc.
- Oracle Corporation
- SAP SE
- Akamai Technologies, Inc.
- Salt Security Ltd.
- 42Crunch Limited
- Gravitee.io Limited
- Boomi, LP
- Sensedia Tecnologia S.A.
- Traceable, Inc.
- Wallarm, Inc.
最近の産業開発事情 API ディスカバリーおよびインベントリー市場
- 2026年8月:Salt Securityは、従来のAPIおよびAIエージェントのインタラクション(Model Context Protocolエンドポイントを含む)を保護するために設計されたAWS WAFマネージドルールセットをデビューさせました。これはAWS Marketplaceを通じて利用可能であり、プロキシやトラフィックリダイレクトなしに既存のウェブACL設定に添付できました。
- 2026年8月:Microsoft CorporationはAzure API Managementの専用AIゲートウェイティアをパブリックプレビューでリリースしました。このティアはAIモデル、MCPサーバー、およびツールを中心にコントロールプレーンを整理し、Foundryホスト型モデル、AWS Bedrock、およびGoogle Vertex AIにわたるルーティングをサポートしました。
- 2026年5月:SensediaはAIゲートウェイを一般提供としてリリースしました。このプラットフォームは、自律エージェントとエンタープライズシステムの間のリアルタイムガバナンスレイヤーとして位置づけられ、アクションの時点でポリシーを適用しました。
- 2026年5月:Boomiはエンタープライズシステム全体にわたるガバナンスされたエージェント接続を拡張するためにLunar.devを買収する意向を発表しました。この買収により、Boomi ConnectにMCPゲートウェイが追加され、1,000以上のマネージドなMCP対応ツールを通じた接続がサポートされることが期待されました。
グローバルAPIディスカバリーおよびインベントリー市場レポートの範囲
APIディスカバリーおよびインベントリー市場は、エンタープライズ環境全体のAPIを自動的に特定、カタログ化、分類、監視、および包括的なインベントリーとして維持するために設計されたソフトウェアプラットフォームおよび関連サービスで構成されています。これらのソリューションは、オンプレミス、クラウド、ハイブリッド、およびマルチクラウドインフラにわたってデプロイされた既知、未知、シャドー、ゾンビ、内部、外部、パートナー、およびサードパーティAPIへの継続的な可視性を提供します。市場には、ネットワークトラフィック分析、コードリポジトリ、ゲートウェイ、アプリケーション統合、ランタイム環境、およびクラウドネイティブアーキテクチャを通じてAPIを発見するテクノロジーが含まれており、組織がAPIアセットとその関連メタデータの権威あるインベントリーを確立できるようにします。APIディスカバリーおよびインベントリーソリューションは、APIエンドポイント、バージョン、オーナー、依存関係、認証方法、および露出レベルの正確な記録を維持することで、企業がAPIガバナンス、セキュリティポスチャー、コンプライアンス、ライフサイクル管理、リスク評価、および運用可視性を向上させるのに役立ちます。
APIディスカバリーおよびインベントリー市場レポートは、コンポーネント(ソフトウェアおよびサービス)、デプロイメント(クラウド、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、APIタイプ(REST API、GraphQL API、SOAP API、gRPCおよびその他のRPC API、ならびにイベント駆動型および非同期API)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・公益事業、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険〔BFSI〕、およびその他の業種)、ならびに地域(北米、南米、欧州、アジア太平洋、および中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| REST API |
| GraphQL API |
| SOAP API |
| gRPCおよびその他のRPC API |
| イベント駆動型および非同期API |
| 政府・公共行政 |
| 産業製造 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギー・公益事業 |
| 石油・ガス |
| ITおよび通信 |
| メディア・エンターテインメント |
| 教育・研究機関 |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| APIタイプ別 | REST API | ||
| GraphQL API | |||
| SOAP API | |||
| gRPCおよびその他のRPC API | |||
| イベント駆動型および非同期API | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギー・公益事業 | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
APIディスカバリーおよびインベントリー市場の規模はどのくらいですか?
API ディスカバリーおよびインベントリー市場の規模は、2026年に1.82 ビリオン 米ドルとなり、2031年までに4.37 ビリオン 米ドルに達すると予測されており、CAGRは19.13%である。
企業がAPIディスカバリーツールを必要とする理由は何ですか?
これらのツールは、組織が文書化済み、シャドー、および非アクティブなエンドポイントを特定し、セキュリティ、アクセス、およびライフサイクル管理を適用できるよう支援します。
APIディスカバリー採用をリードするデプロイメントモデルはどれですか?
クラウドは2025年に68.55%のシェアを占め、ハイブリッドデプロイメントは2031年にかけてCAGR 21.06%で成長する見込みです。
APIインベントリープラットフォームを最も速く採用している組織はどこですか?
中小企業はSaaSおよびオープンソースオプションが採用障壁を低減するため、2031年にかけてCAGR 21.29%で成長する見込みです。
最も速く成長しているAPIタイプはどれですか?
イベント駆動型および非同期APIは、より多くの組織がリアルタイムおよびエージェントベースのシステムを使用しているため、2031年にかけてCAGR 20.74%で成長する見込みです。
APIインベントリープラットフォームで最も速く拡大している地域はどこですか?
アジア太平洋地域は、データアカウンタビリティ要件とデジタルインフラ拡大に支えられ、2031年にかけてCAGR 20.37%で成長する見込みです。