
API Discovery and Inventory Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
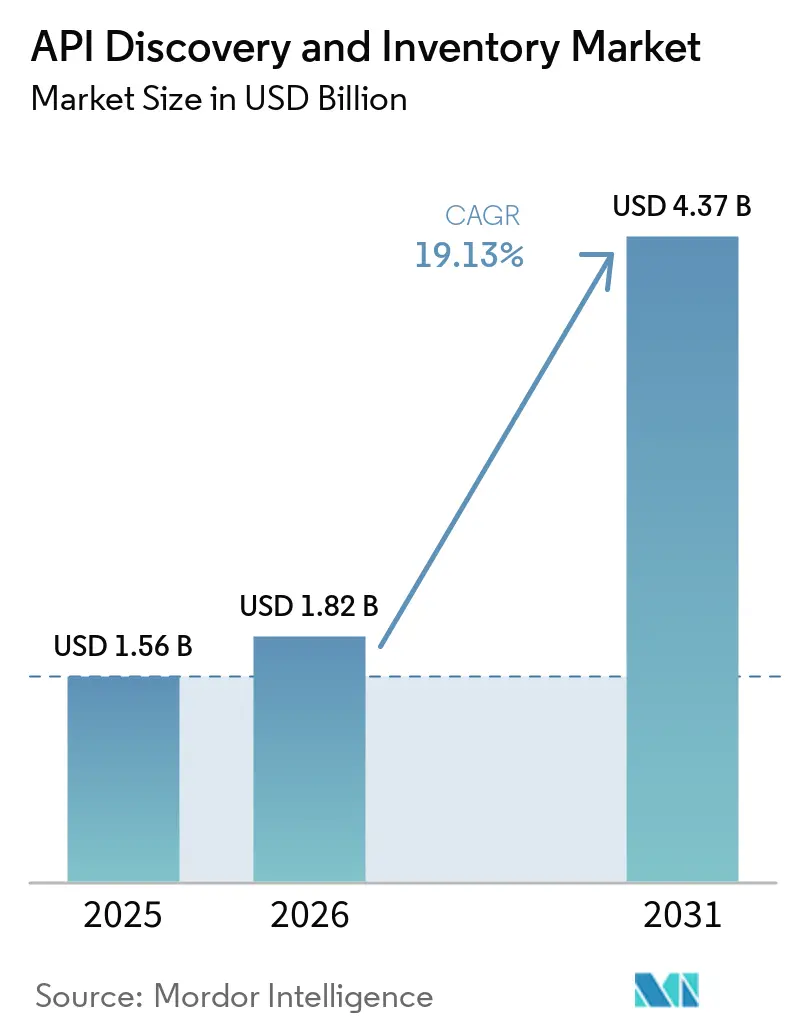
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 4.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
API Discovery and Inventory Marktanalyse von Mordor Intelligence
Die Marktgröße für API Discovery and Inventory wird voraussichtlich von 1,56 Milliarden USD im Jahr 2025 auf 1,9 Milliarden USD im Jahr 2026 steigen und bis 2031 4,37 Milliarden USD erreichen, mit einer CAGR von 19,13 % über den Zeitraum 2026–2031. Unternehmen verwalten größere API-Bestände, da Cloud-native Anwendungen, Microservices und KI-Systeme Endpunkte schneller erstellen, als herkömmliche Governance-Prozesse mithalten können. Die daraus resultierende Lücke zwischen bereitgestellten und dokumentierten APIs macht eine kontinuierliche Erkennung zu einer zentralen betrieblichen Anforderung. Sicherheit, Compliance und Datenverantwortlichkeit fließen in Kaufentscheidungen zusammen, insbesondere dort, wo unbekannte Endpunkte sensible Informationen preisgeben können. Große Plattformanbieter erweitern gebündelte Funktionen, während spezialisierte Anbieter sich auf Cross-Cloud-Vollständigkeit, Laufzeittransparenz und Governance für KI-Agenten konzentrieren. Diese Bedingungen schaffen Chancen für Anbieter, ein genaues Inventar über sich verändernde Bereitstellungsumgebungen hinweg aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 70,31 % am API Discovery and Inventory Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 21,62 % wachsen werden.
- Nach Bereitstellung hielt Cloud im Jahr 2025 einen Marktanteil von 68,55 % am API Discovery and Inventory Markt, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 21,06 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 72,16 % am API Discovery and Inventory Markt, während KMU bis 2031 voraussichtlich mit einer CAGR von 21,29 % wachsen werden.
- Nach API-Typ hielten REST-APIs im Jahr 2025 einen Marktanteil von 37,41 % am API Discovery and Inventory Markt, während ereignisgesteuerte und asynchrone APIs bis 2031 voraussichtlich mit einer CAGR von 20,74 % wachsen werden.
- Nach Branchenvertikale hielt IT und Telekommunikation im Jahr 2025 einen Marktanteil von 22,10 % am API Discovery and Inventory Markt, während BFSI bis 2031 voraussichtlich mit einer CAGR von 20,14 % wachsen wird.
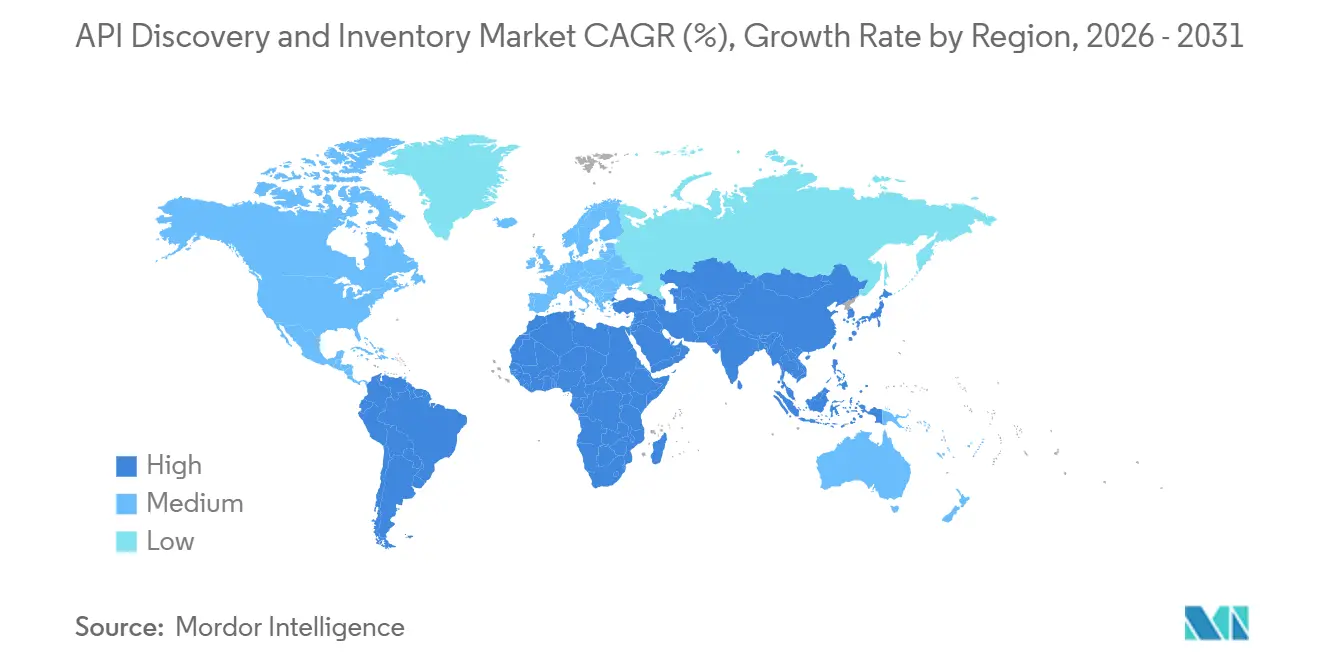
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,19 % am API Discovery and Inventory Markt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 20,37 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale API Discovery and Inventory Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| API-Ausbreitung durch Cloud-native und Microservices-Architekturen | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Exposition durch Shadow-APIs und Zombie-APIs | +3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Proliferation KI-generierter und von Agenten genutzter APIs | +3.3% | Nordamerika, Europa, APAC-Kernregion | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Prüfungsanforderungen an die Rechenschaftspflicht für API-Assets | +2.5% | Europa, Nordamerika, APAC | Mittelfristig (2–4 Jahre) |
| API-Monetarisierung und Erweiterung des Entwickler-Ökosystems | +1.9% | Nordamerika, APAC, Südamerika | Mittelfristig (2–4 Jahre) |
| Agentenlose Multi-Cloud-Erkennung für schnellere Inventarabdeckung | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
API-Ausbreitung durch Cloud-native und Microservices-Architekturen
Cloud-native Entwicklung verkürzt die Zeit zwischen der API-Erstellung und dem Zeitpunkt, an dem ein Endpunkt Governance erfordert. Microservice-basierte Anwendungen können während eines Bereitstellungszyklus viele Endpunkte hinzufügen, was periodische Inventaraktualisierungen weniger zuverlässig macht. Salt Security berichtete im April 2026, dass 66 % der Organisationen einen Anstieg der API-Anzahl um mehr als 50 % innerhalb eines Jahres verzeichneten.[1]Salt Security, „Salt Security veröffentlicht den State of AI and API Security für das erste Halbjahr 2026”, Salt Security, salt.security. Dieses Tempo kann die Kapazität manueller Überprüfungs- und Registrierungsprozesse übersteigen. Der API Discovery and Inventory Markt profitiert, wenn Organisationen eine kontinuierliche Abdeckung benötigen, um Zugriffsrichtlinien, Ratenbegrenzungen und Lebenszykluskontrollen anzuwenden. Automatisierte Erkennung wird wichtiger, wenn Entwicklungsteams Dienste häufig in Cloud-Umgebungen veröffentlichen.
Zunehmende Exposition durch Shadow-APIs und Zombie-APIs
Shadow- und Zombie-APIs erweitern den Bedarf an Erkennung über Entwicklungsteams hinaus in den Bereich der Sicherheitsoperationen. Salt Security berichtete im Jahr 2025, dass 76 % der Organisationen Shadow-APIs und 43 % aktive Zombie-APIs hatten. Shadow-APIs operieren ohne formale Dokumentation, während Zombie-APIs nach dem Ende ihrer beabsichtigten Nutzung weiterhin exponiert bleiben. Akamai berichtete, dass der Anteil der Befragten, die wussten, welche Inventar-APIs sensible Daten zurückgaben, von 40 % im Jahr 2022 auf 23 % im Jahr 2026 zurückging. Statische, nur auf Gateways basierende Inventare können Endpunkte übersehen, die außerhalb sichtbarer Verkehrspfade operieren. Der API Discovery and Inventory Markt begünstigt daher Plattformen, die beobachteten Laufzeitverkehr nutzen, um nicht dokumentierte Dienste zu identifizieren und die Behebung zu unterstützen.
Proliferation KI-generierter und von Agenten genutzter APIs
KI-Agenten stellen eine separate Inventarherausforderung dar, da sie APIs ohne die übliche menschliche Designüberprüfung generieren und nutzen können. Salt Security berichtete im April 2026, dass 92 % der Organisationen nicht über die für agentische Umgebungen erforderliche Sicherheitsreife verfügten. Dies erzeugt Druck, Endpunkte und die Agenten, die auf sie zugreifen, zu identifizieren, bevor Lücken zu Sicherheits- oder Compliance-Problemen werden. Diese Systeme können Aktivitäten außerhalb der normalen Überprüfungspfade erzeugen, die die API-Dokumentation unterstützen. Maschinenlesbare Kataloge helfen Agenten, mit dokumentierten Diensten zu interagieren, anstatt sich auf unvollständige Informationen zu verlassen. Der API Discovery and Inventory Markt entwickelt sich daher in Richtung Tools, die Asset-Transparenz mit Kontrollen für KI-bezogene Aktivitäten kombinieren.
Regulatorische und Prüfungsanforderungen an die Rechenschaftspflicht für API-Assets
Regulatorische Anforderungen erweitern die Rolle von API-Inventaren innerhalb von Risiko- und Compliance-Programmen. Der EU-KI-Act wurde am 2. August 2026 allgemein anwendbar und erhöht die Aufzeichnungspflichten für APIs, die Hochrisiko-KI-Systeme unterstützen. Organisationen müssen verstehen, welche Endpunkte Daten preisgeben, welche Berechtigungen auf diese Endpunkte angewendet werden und welche Systeme die Daten empfangen. Dieser Bedarf ist besonders wichtig, wenn Aufzeichnungen für Prüfungen oder interne Überprüfungen erstellt werden müssen. Ein aktuelles Inventar kann auch die Untersuchung von Datenflüssen bei Änderungen von Diensten unterstützen. Der API Discovery and Inventory Markt gewinnt an Relevanz, wenn Käufer prüfbare Aufzeichnungen über die Datenexposition und den Zugriff auf Endpunkte benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bündelung durch Hyperscaler und Substitution durch Open-Source | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität über Gateways, Meshes und Laufzeit-Telemetrie hinweg | -2.6% | Global | Mittelfristig (2–4 Jahre) |
| Erosion der Inventargenauigkeit durch kurzlebigen und verschlüsselten Datenverkehr | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Lücken in der teamübergreifenden Verantwortlichkeit für Behebung und Lebenszyklussteuerung | -1.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bündelung durch Hyperscaler und Substitution durch Open-Source
Cloud-Anbieter integrieren zunehmend Katalog-, Erkennungs- und Governance-Funktionen in API-Gateway-Dienste. Diese Bündelung schafft eine Alternative für Käufer, die hauptsächlich in einer Cloud-Umgebung operieren. Open-Source-Optionen wie Kong Community Edition, Gravitee und Tyk können auch budgetsensible KMU ansprechen, die Anbieterunabhängigkeit priorisieren. Diese Optionen können eigenständige Anbieter einschränken, wenn die Anforderungen auf grundlegende Katalogfunktionen beschränkt sind. Käufer können native Funktionen mit den Kosten und dem Aufwand für das Hinzufügen einer dedizierten Plattform vergleichen. Der API Discovery and Inventory Markt bleibt für Anbieter günstiger, die Multi-Cloud-Bestände oder strenge On-Premises-Anforderungen adressieren, die gebündelte Tools möglicherweise nicht vollständig abdecken.
Integrationskomplexität über Gateways, Meshes und Laufzeit-Telemetrie hinweg
Genaue Inventare hängen von der Integration über Gateways, Service-Meshes, serverlose Laufzeiten und Datenverkehrs-Telemetrie ab. Jede Umgebung kann Metadaten über unterschiedliche Schemata und Aktualisierungszyklen bereitstellen. Dies schafft eine betriebliche Belastung, da Inventar-Tools Daten aus mehreren Quellen interpretieren müssen, bevor sie einen gemeinsamen Datensatz präsentieren. Anbieter müssen Konnektoren und Übersetzer für verschiedene Plattformen pflegen, was die Implementierungszeit und die Kosten für professionelle Dienstleistungen erhöhen kann. Die Komplexität erfordert auch eine sorgfältige Kontrolle über die Integrationen, die auf Verwaltungs- und Laufzeitdaten zugreifen. Kleinere Organisationen können mit längeren Projektzeitplänen konfrontiert sein, wenn ihnen die Plattform-Engineering-Ressourcen fehlen, um diese Integrationen zu verwalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt, während Dienstleistungen die Bereitstellung unterstützen
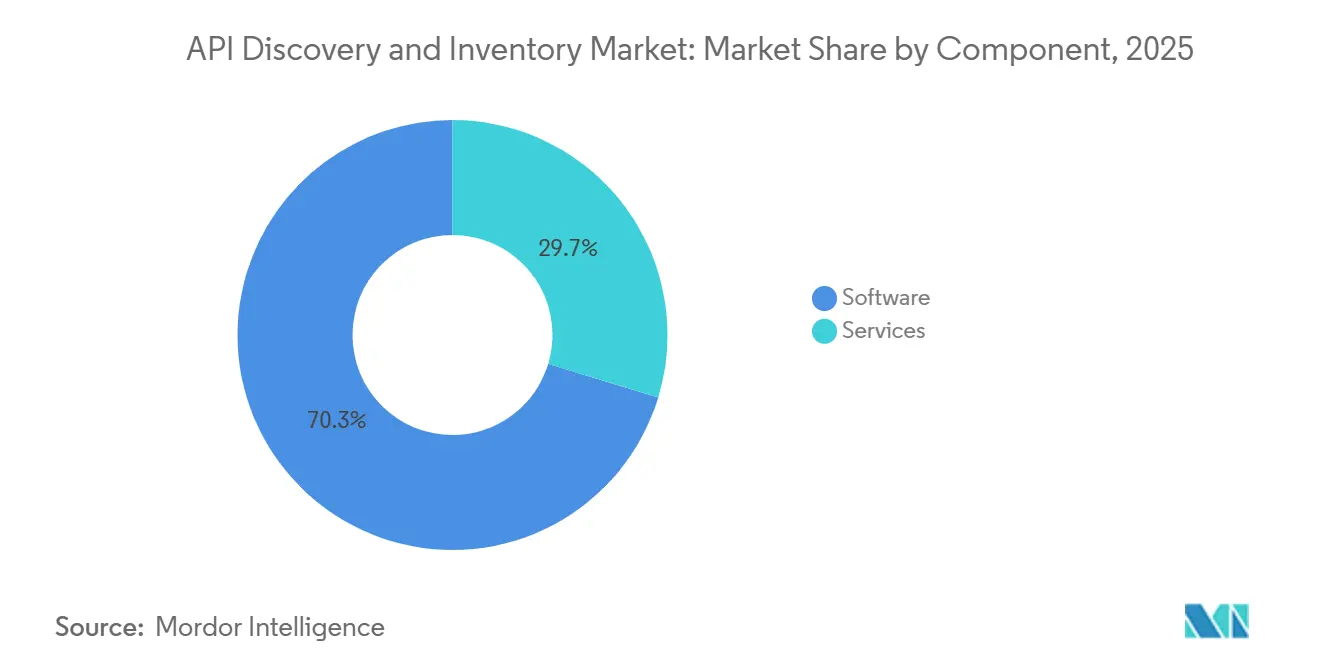
Software machte im Jahr 2025 70,31 % der API Discovery and Inventory Marktgröße aus. Katalogplattformen, gateway-integrierte Module, Dashboards für das Posture-Management und Klassifizierungsfunktionen bilden die Software-Basis für API-Governance. Viele Käufer benötigen Transparenz über bestehende Endpunkte, bevor sie verwaltete oder beratende Dienstleistungen hinzufügen. Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 21,62 % wachsen. Implementierungsberatung, verwaltete Erkennung und Integrationsarbeiten adressieren nicht dokumentierte Endpunkte, die Software allein nicht lösen kann.
Organisationen, die in Cloud- und On-Premises-Umgebungen tätig sind, benötigen Hilfe bei der Zusammenführung von Gateway-Metadaten in einen einzigen verwalteten Katalog. Postman, Inc. stellte im März 2026 eine KI-native API-Plattform mit einem API-Katalog vor. Das Unternehmen beschrieb den Katalog als einheitliches Aufzeichnungssystem für APIs und Dienste für mehr als 40 Millionen Entwickler und 500.000 Organisationen. Eingebettete Katalogfunktionen können den Bedarf an reinen Erkennungsdiensten in einfacheren Umgebungen reduzieren. Sie können dennoch Bedarf an Lebenszyklusintegration, Behebung und Multi-Umgebungs-Governance hinterlassen.


Nach Bereitstellung: Cloud führt, während die Hybrid-Nachfrage wächst
Cloud hielt im Jahr 2025 einen Marktanteil von 68,55 % am API Discovery and Inventory Markt. SaaS-basierte Erkennung reduziert den Infrastrukturverwaltungsaufwand und ist auf API-Bestände ausgerichtet, die in öffentlichen Clouds aufgebaut wurden. Cloud-Plattformen stellen API-Metadaten über Konsolen und Observability-Schnittstellen bereit, was Tools helfen kann, ein erstes Inventar zu erstellen. Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 21,06 % wachsen. Anforderungen an die Datenresidenz in Finanzdienstleistungen, Gesundheitswesen und Regierung unterstützen diese Nachfrage, da Datenverkehrs-Metadaten möglicherweise innerhalb des Perimeters einer Organisation verbleiben müssen.
On-Premises-Bereitstellung bleibt für luftgespaltene und stark regulierte Umgebungen relevant. Verteidigungs-, kritische Infrastruktur- und Bankenorganisationen können die Übertragung von API-Metadaten über öffentliche Netzwerke einschränken. WSO2 veröffentlichte im März 2026 seine API-Plattform mit selbstverwalteten, SaaS- und Hybrid-Optionen unter einer einheitlichen Steuerungsebene. Die Plattform unterstützt die Föderierung über Kong, AWS API Gateway und Azure API Management. Anbieter, die nicht über Cloud-, Hybrid- und On-Premises-Modelle hinweg operieren können, können in regulierten Beschaffungsprozessen schwächere Positionen einnehmen.
Nach Unternehmensgröße: Großunternehmen führen, während KMU Zugang gewinnen
Großunternehmen hielten im Jahr 2025 einen Marktanteil von 72,16 % am API Discovery and Inventory Markt. Ihre Multi-Gateway- und Multi-Cloud-Bestände erfordern häufig rollenbasierte Zugriffskontrolle, Versionshistorien und Prüfpfade. Sicherheits- und Compliance-Anforderungen auf Vorstandsebene können auch mehrjährige Plattforminvestitionen unterstützen. KMU werden bis 2031 voraussichtlich mit einer CAGR von 21,29 % wachsen. SaaS-Abonnementprodukte und Open-Source-Editionen können die Einstiegskosten für kleinere Technologieteams senken.
KI-gestützte Entwicklungsumgebungen können die API-Spezifikationsarbeit für KMU weniger aufwändig machen. Ein IEEE-Konferenzbeitrag aus dem Jahr 2026 stellte fest, dass Policy-as-Code-Ansätze und automatisierte CI/CD-Gates Governance-Standards ohne den Ressourcenbedarf manueller Modelle bereitstellen können. Dies macht Governance als Konfigurationsprozess handhabbarer, anstatt eine dedizierte Personalanforderung zu sein. Kleinere Organisationen können daher Inventare früher in ihrem Entwicklungszyklus formalisieren. Die Einführung hängt weiterhin davon ab, ob die Integrationsanforderungen proportional zur Plattformkapazität eines KMU bleiben.
Nach API-Typ: REST behält seine Skalierung, während asynchrone APIs wachsen
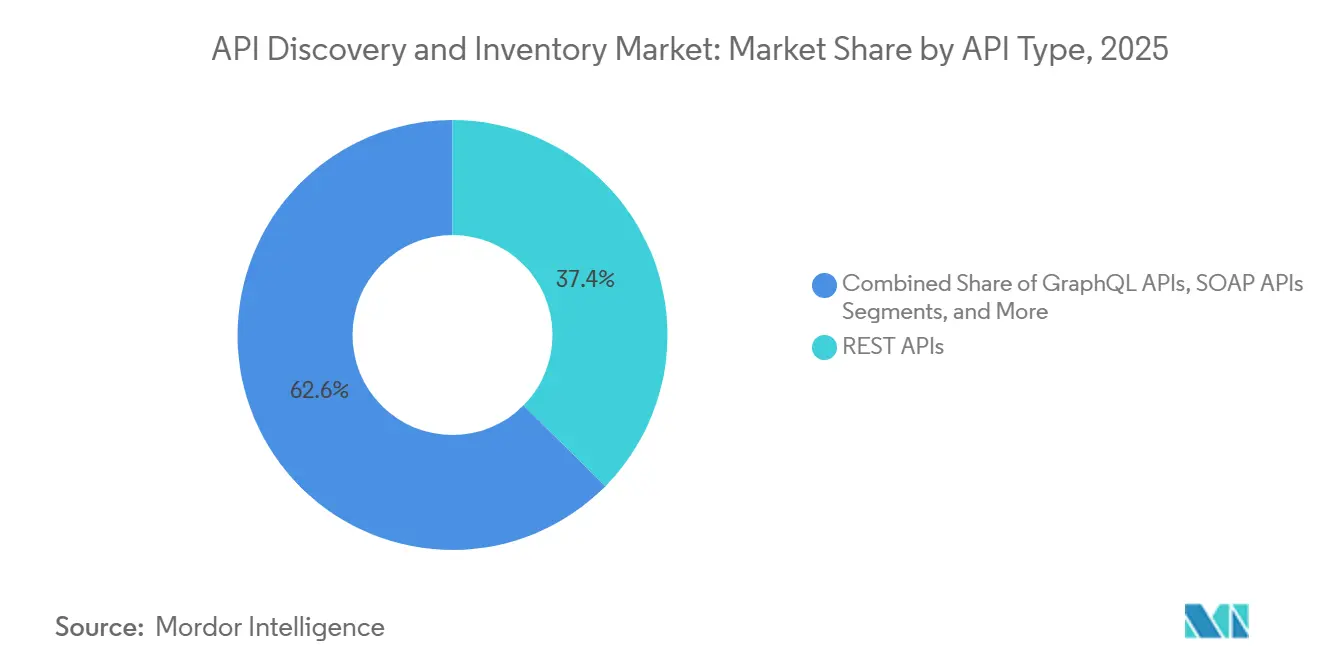
REST-APIs machten im Jahr 2025 37,41 % der API Discovery and Inventory Marktgröße aus. Ihre installierte Basis bleibt groß, da REST viele öffentliche, Partner- und interne Schnittstellen unterstützt. Tooling-Kompatibilität und das OpenAPI-Ökosystem stärken die weitere Nutzung. Eine peer-reviewed Studie aus dem Jahr 2026 stellte fest, dass Unternehmen häufig REST für öffentliche Schnittstellen, gRPC für interne Dienste und GraphQL für die Aggregation kombinieren. Erkennungsplattformen müssen daher mehrere API-Stile erkennen, um ein vollständiges Inventar bereitzustellen.
Ereignisgesteuerte und asynchrone APIs werden bis 2031 voraussichtlich mit einer CAGR von 20,74 % wachsen. Echtzeit-Finanzdaten, Logistikverfolgung, Streaming-Medien und KI-Agenten-Messaging tragen zu ihrer weiteren Verbreitung bei. Eine peer-reviewed Studie aus dem Jahr 2024 berichtete, dass 76,4 % der Organisationen GraphQL, ereignisgesteuerte Architekturen oder API-Mesh-Lösungen implementierten. AsyncAPI, Kafka, WebSocket und Event-Streaming-Protokolle erfordern eine Erfassungslogik, die sich von der herkömmlichen HTTP-Endpunkterkennung unterscheidet. Anbieter, die Ereignisströme und synchrone APIs gemeinsam katalogisieren können, können innerhalb von Unternehmenskonten schwerer zu ersetzen sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale: IT und Telekommunikation führen, während BFSI beschleunigt
IT und Telekommunikation machten im Jahr 2025 22,10 % der API Discovery and Inventory Marktgröße aus. Telekommunikationsanbieter stellen 5G-Netzwerk-APIs für Entwickler bereit, während Technologieunternehmen auf interne Microservice-Kataloge angewiesen sind. Der Sektor hat DevOps- und API-First-Methoden früher als viele andere Branchen übernommen. BFSI wird bis 2031 voraussichtlich mit einer CAGR von 20,14 % wachsen. Open-Banking-Regeln und API-Monetarisierungsstrategien machen die Inventarqualität zu einer Compliance- und Umsatzanforderung für Finanzinstitute.
Die BFSI-Einführung wird durch Open-Banking-Anforderungen und API-Monetarisierungsstrategien unterstützt, die die Inventarqualität zu einer Compliance- und Umsatzanforderung für Finanzinstitute machen. Sensedia berichtete im Jahr 2025 von einem globalen Wachstum von 25 % und nannte die Expansion im Bereich Open Finance und KI-Einführung bei Finanzdienstleistungskunden als Grund.[2]Sensedia Tecnologia, „Sensedia demonstriert beeindruckende Dynamik im ersten Halbjahr 2025”, Sensedia, sensedia.com. Banco Inter und Ebanx gehörten zu den vom Unternehmen genannten Kunden. Gesundheitswesen und Biowissenschaften erfordern ebenfalls dokumentierte APIs für den Patientendatenaustausch gemäß den HL7-FHIR-Interoperabilitätsanforderungen. Regierung, Einzelhandel, Transport, Energie, Medien, Bildung und Forschungsorganisationen erhöhen die Nachfrage, da digitale Programme ihre API-Bestände ausweiten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,19 % am API Discovery and Inventory Markt. Die Region verfügt über eine dichte Konzentration von Cloud-Infrastruktur, erfahrenem DevOps-Fachpersonal und Unternehmenskäufern, die API-Governance in Sicherheits- und Technologiefunktionen einbetten. Die Vereinigten Staaten stärken diese Position durch ihre Cloud-native Softwareunternehmen, API-Anbieter und große Finanzinstitute. Kanada erhöht die Nachfrage durch seine föderale Direktive zu Diensten und Digitalisierung.
Europa hat ein eigenständiges Nachfrageprofil, da Compliance häufig der entscheidende Beschaffungsfaktor ist. Die Europäische Bankenaufsichtsbehörde pflegt technische Standards für Open-Banking-API-Bestände. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die BENELUX-Länder machen einen Großteil der Unternehmensnachfrage der Region aus. Andere europäische Märkte erhöhen die Nachfrage, da Digitalisierungsprogramme die API-Nutzung steigern. Das allgemeine Anwendungsdatum des EU-KI-Acts vom 2. August 2026 fügt Aufzeichnungspflichten für Hochrisiko-KI-Systeme hinzu.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 20,37 % wachsen. Nationale Anforderungen an Datenverantwortlichkeit und Datenlokalisierung unterstützen die API-Governance in den wichtigsten regionalen Volkswirtschaften. Indiens digitale öffentliche Infrastruktur, Südkoreas fintech-Aktivität und Australiens Datenschutzreform erweitern die regionale Chance. Microsoft kündigte 2024 eine Investition von 2,9 Milliarden USD in Japan an, um Cloud- und KI-Infrastruktur auszubauen.[3]Microsoft Corporation, „Microsoft kündigt Investition von 2,9 Milliarden USD in Japan an”, Microsoft, news.microsoft.com. Der Nahe Osten, Afrika und Südamerika sind noch frühere Entwicklungsphasen, wobei die Nachfrage auf Finanzdienstleistungen und Regierung konzentriert ist. Brasilien ist ein bemerkenswerter südamerikanischer Markt, da PIX und Open Finance API-Investitionen bei führenden Banken unterstützt haben.

Wettbewerbslandschaft
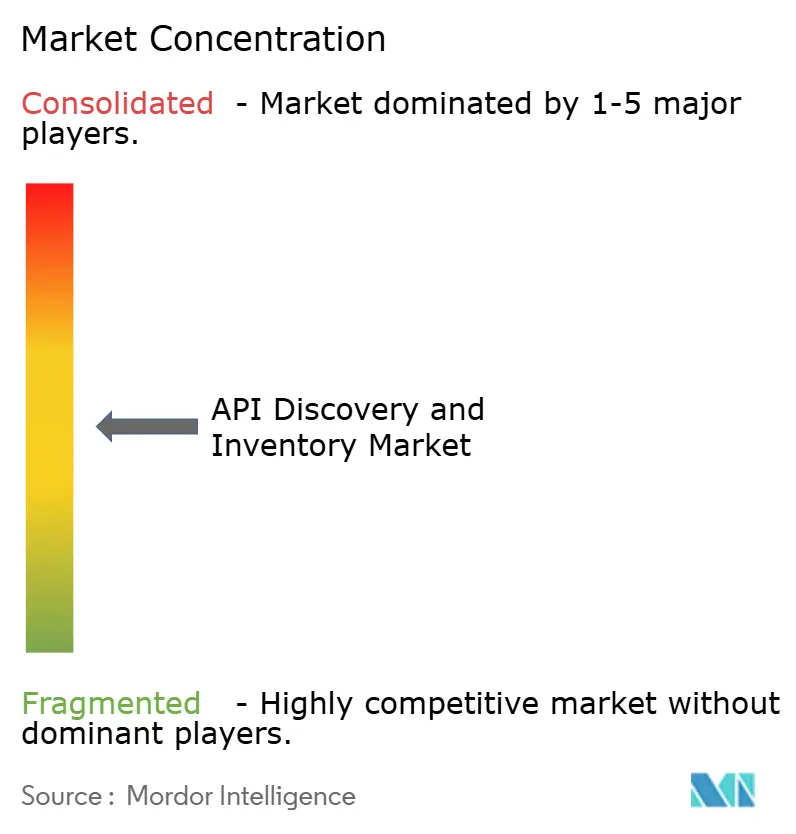
Der API Discovery and Inventory Markt ist mäßig fragmentiert. Hyperscaler verfügen über große installierte Basen durch Infrastrukturbündelung, während spezialisierte Anbieter durch umgebungsübergreifende Abdeckung, Verhaltensanalyse und KI-Agenten-Governance konkurrieren. Der Wettbewerb verlagert sich in Richtung Genauigkeit bei kurzlebigem, verschlüsseltem und agentengenerierten Datenverkehr. Akamai Technologies, Inc. kündigte im Mai 2024 die Absicht an, Noname Security für 450 Millionen USD zu übernehmen.[4]Akamai Technologies, „Akamai kündigt Absicht zur Übernahme des API-Sicherheitsunternehmens Noname Security an”, Akamai Technologies, ir.akamai.com. Die Transaktion kombinierte API-Erkennung und Shadow-API-Erkennung mit der Sicherheitsplattform von Akamai.
Traceable fusionierte im März 2025 mit Harness und wurde Teil von Harness API Security. Postman, Inc. schloss im Januar 2026 die Übernahme von Fern ab. Die Übernahme fügte Dokumentations- und SDK-Generierungsfunktionen hinzu, die maschinenlesbare API-Kataloge unterstützen. Kong Inc. startete im Februar 2026 Context Mesh, um Unternehmens-APIs zu entdecken und sie als agentennutzbare Tools bereitzustellen. Diese Schritte zeigen verschiedene Wege zur Differenzierung, einschließlich Plattformintegration, Abdeckung von Entwickler-Workflows und KI-Agenten-Tooling.
Die Inventargenauigkeit bleibt in kurzlebigen und verschlüsselten Umgebungen schwierig, da die standardmäßige Datenverkehrserfassung Latenz oder Compliance-Probleme verursachen kann. Die Identitäts-Governance für KI-Agenten ist eine weitere Lücke, insbesondere wenn Käufer einen Agenten, seinen Autorisierungskontext und den verwendeten API-Endpunkt identifizieren müssen. Die Gateway-übergreifende Föderierung bleibt auch für Organisationen wichtig, die mehr als 5 Gateway-Produkte verwenden. WSO2 LLC und Kong Inc. haben Produkte eingeführt, die Multi-Gateway- und agentenbezogene Verwaltungsanforderungen adressieren.
API Discovery and Inventory Branchenführer
Microsoft Corporation
Salesforce, Inc.
IBM Corporation
Oracle Corporation
SAP SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Salt Security Ltd. stellte einen verwalteten AWS-WAF-Regelsatz vor, der darauf ausgelegt ist, herkömmliche APIs und KI-Agenten-Interaktionen zu sichern, einschließlich Model-Context-Protocol-Endpunkten. Er war über den AWS Marketplace verfügbar und konnte ohne Proxys oder Datenverkehrsumleitung an bestehende Web-ACL-Konfigurationen angehängt werden.
- August 2026: Microsoft Corporation veröffentlichte eine dedizierte KI-Gateway-Stufe für Azure API Management in der öffentlichen Vorschau. Die Stufe organisierte ihre Steuerungsebene rund um KI-Modelle, MCP-Server und Tools und unterstützte das Routing über Foundry-gehostete Modelle, AWS Bedrock und Google Vertex AI.
- Mai 2026: Sensedia Tecnologia S.A. veröffentlichte sein KI-Gateway zur allgemeinen Verfügbarkeit. Die Plattform wurde als Echtzeit-Governance-Schicht zwischen autonomen Agenten und Unternehmenssystemen positioniert und wendet Richtlinien am Aktionspunkt an.
- Mai 2026: Boomi, LP kündigte die Absicht an, Lunar.dev zu übernehmen, um die verwaltete Agentenkonnektivität über Unternehmenssysteme hinweg zu erweitern. Die Übernahme sollte ein MCP-Gateway zu Boomi Connect hinzufügen und die Konnektivität über mehr als 1.000 verwaltete, MCP-fähige Tools unterstützen.


Globaler API Discovery and Inventory Marktbericht – Umfang
Der API Discovery and Inventory Markt umfasst Softwareplattformen und zugehörige Dienste, die darauf ausgelegt sind, APIs in Unternehmensumgebungen automatisch zu identifizieren, zu katalogisieren, zu klassifizieren, zu überwachen und ein umfassendes Inventar zu pflegen. Diese Lösungen bieten kontinuierliche Transparenz über bekannte, unbekannte, Shadow-, Zombie-, interne, externe, Partner- und Drittanbieter-APIs, die in On-Premises-, Cloud-, Hybrid- und Multi-Cloud-Infrastrukturen bereitgestellt werden. Der Markt umfasst Technologien, die APIs durch Netzwerkverkehrsanalyse, Code-Repositories, Gateways, Anwendungsintegrationen, Laufzeitumgebungen und Cloud-native Architekturen entdecken und es Organisationen ermöglichen, ein maßgebliches Inventar von API-Assets und den zugehörigen Metadaten zu erstellen. API Discovery and Inventory Lösungen helfen Unternehmen, API-Governance, Sicherheitslage, Compliance, Lebenszyklusmanagement, Risikobewertung und betriebliche Transparenz zu verbessern, indem sie genaue Aufzeichnungen über API-Endpunkte, Versionen, Eigentümer, Abhängigkeiten, Authentifizierungsmethoden und Expositionsniveaus pflegen.
Der API Discovery and Inventory Marktbericht ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), API-Typ (REST-APIs, GraphQL-APIs, SOAP-APIs, gRPC und andere RPC-APIs sowie ereignisgesteuerte und asynchrone APIs), Branchenvertikale (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen [BFSI] sowie andere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| REST-APIs |
| GraphQL-APIs |
| SOAP-APIs |
| gRPC und andere RPC-APIs |
| Ereignisgesteuerte und asynchrone APIs |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildungs- und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach API-Typ | REST-APIs | ||
| GraphQL-APIs | |||
| SOAP-APIs | |||
| gRPC und andere RPC-APIs | |||
| Ereignisgesteuerte und asynchrone APIs | |||
| Nach Branchenvertikale | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Andere Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der API Discovery and Inventory Markt?
Die Marktgröße für API Discovery and Inventory wird voraussichtlich im Jahr 2026 1,9 Milliarden USD betragen und bis 2031 4,37 Milliarden USD erreichen, bei einer CAGR von 19,13 %.
Warum benötigen Unternehmen API-Erkennungstools?
Diese Tools helfen Organisationen, dokumentierte, Shadow- und inaktive Endpunkte zu identifizieren, damit sie Sicherheits-, Zugriffs- und Lebenszykluskontrollen anwenden können.
Welches Bereitstellungsmodell führt bei der API-Erkennungseinführung?
Cloud hielt im Jahr 2025 einen Anteil von 68,55 %, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 21,06 % wachsen wird.
Welche Organisationen führen API-Inventarplattformen am schnellsten ein?
KMU werden bis 2031 voraussichtlich mit einer CAGR von 21,29 % wachsen, da SaaS- und Open-Source-Optionen die Einführungshürden senken.
Welcher API-Typ wächst am schnellsten?
Ereignisgesteuerte und asynchrone APIs werden bis 2031 voraussichtlich mit einer CAGR von 20,74 % wachsen, da mehr Organisationen Echtzeit- und agentenbasierte Systeme einsetzen.
Welche Region wächst am schnellsten bei API-Inventarplattformen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 20,37 % wachsen, unterstützt durch Anforderungen an Datenverantwortlichkeit und den Ausbau digitaler Infrastruktur.
Seite zuletzt aktualisiert am:



