
Tamaño y Participación del Mercado de Descubrimiento e Inventario de API
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.13 % |
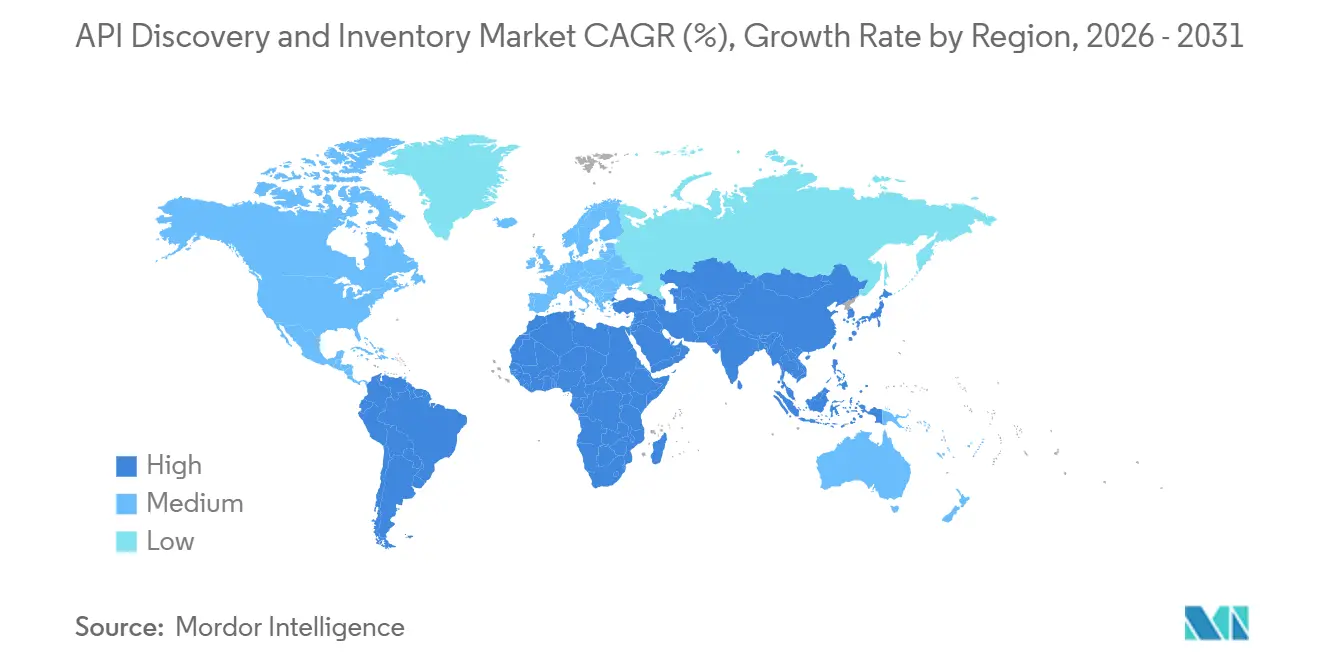
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
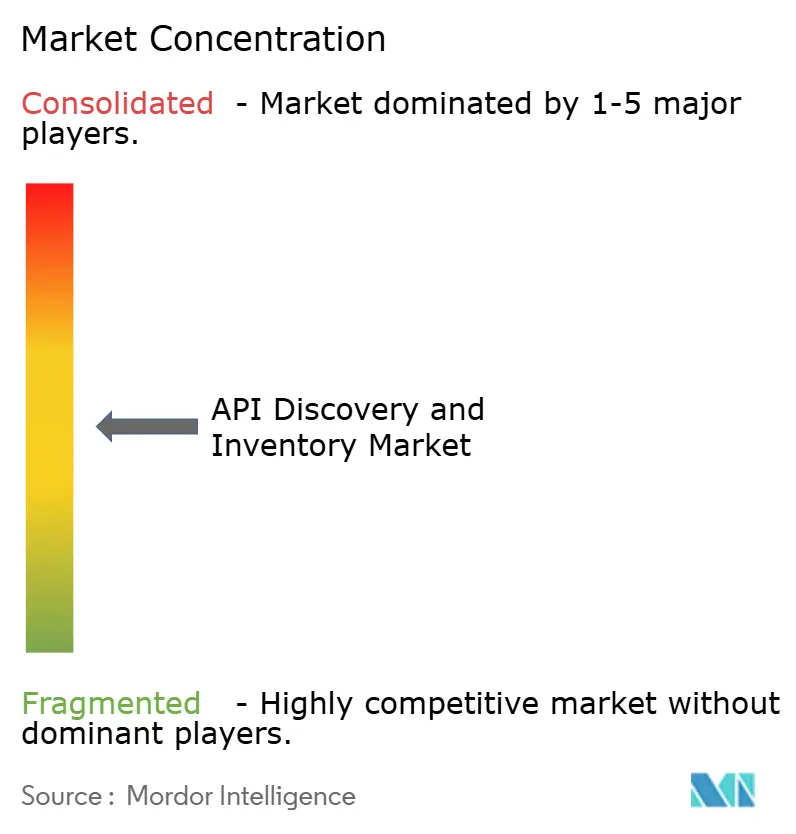
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Descubrimiento e Inventario de API por Mordor Intelligence
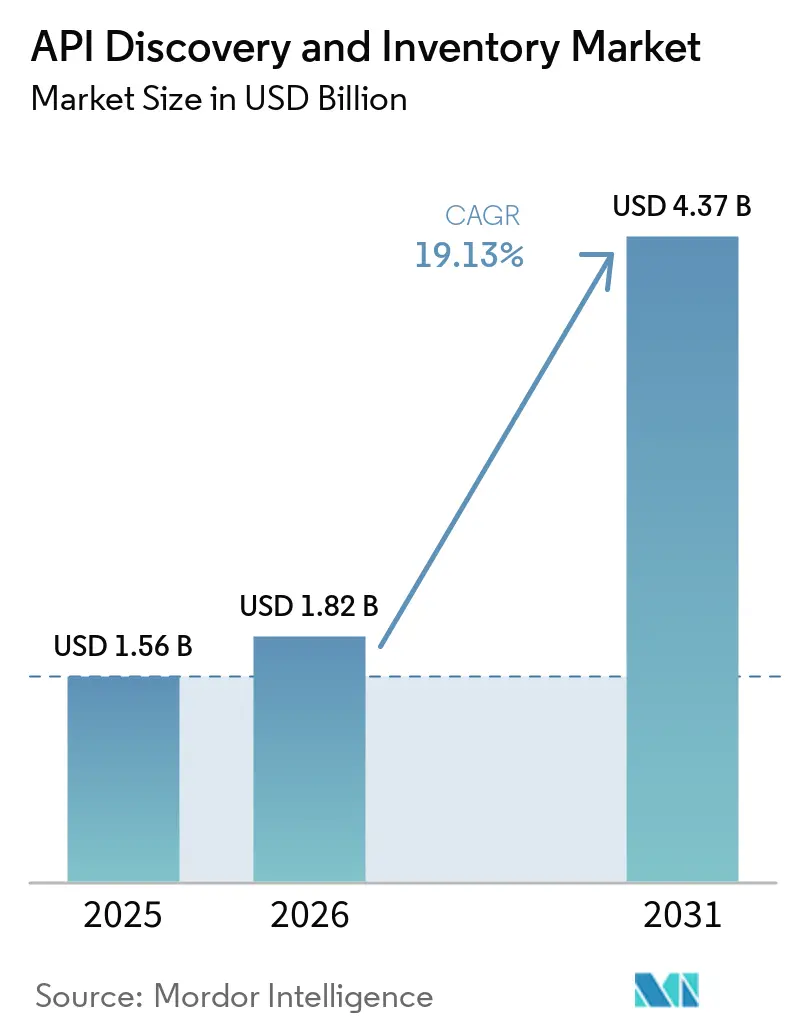
Se espera que el tamaño del mercado de descubrimiento e inventario de API aumente de 1,56 mil millones de USD en 2025 a 1,9 mil millones de USD en 2026 y alcance los 4,37 mil millones de USD en 2031, creciendo a una CAGR del 19,13% durante 2026-2031. Las empresas están gestionando patrimonios de API más grandes a medida que las aplicaciones nativas de la nube, los microservicios y los sistemas de inteligencia artificial crean puntos de conexión más rápido de lo que los procesos de gobernanza convencionales pueden seguir el ritmo. La brecha resultante entre las API implementadas y las documentadas está convirtiendo el descubrimiento continuo en un requisito operativo fundamental. La seguridad, el cumplimiento normativo y la responsabilidad de los datos están convergiendo en las decisiones de compra, especialmente cuando los puntos de conexión desconocidos pueden exponer información sensible. Los grandes proveedores de plataformas están ampliando las capacidades incluidas, mientras que los proveedores especializados se centran en la cobertura multicnube completa, la visibilidad en tiempo de ejecución y la gobernanza para agentes de inteligencia artificial. Estas condiciones crean oportunidades para que los proveedores mantengan un inventario preciso en entornos de implementación cambiantes.
Conclusiones Clave del Informe
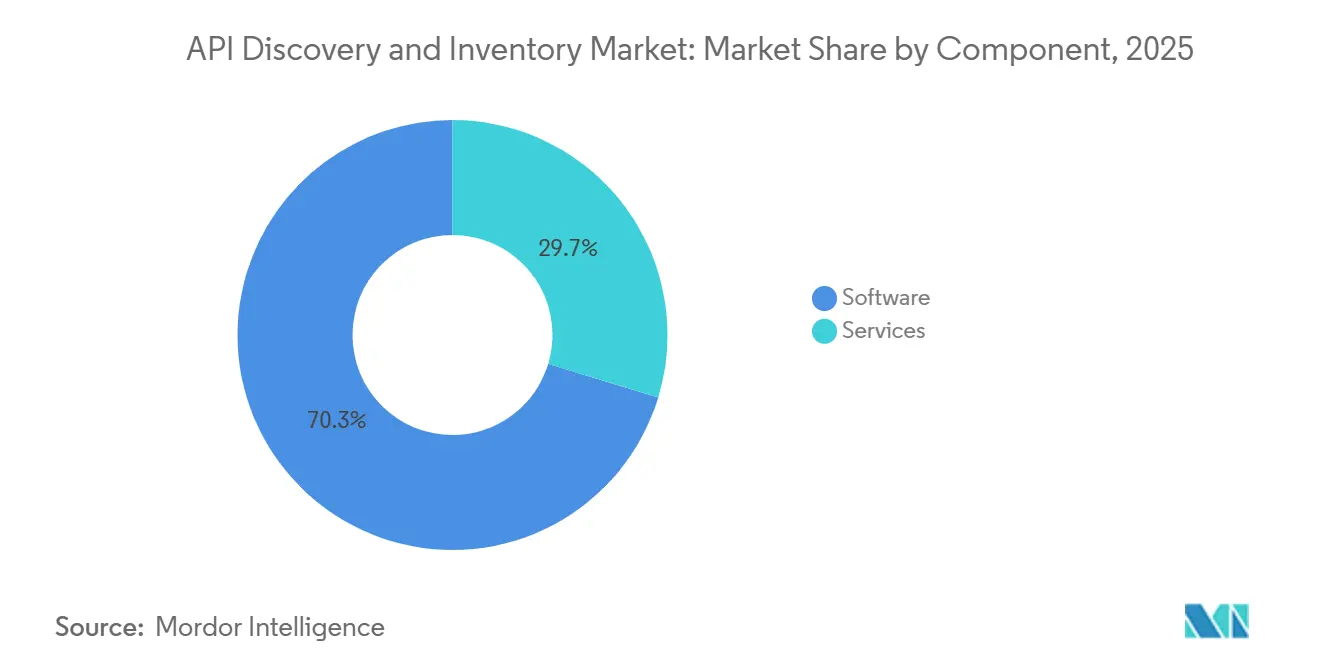
- Por componente, el software representó el 70,31% de la participación del mercado de descubrimiento e inventario de API en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 21,62% hasta 2031.
- Por implementación, la nube representó el 68,55% de la participación del mercado de descubrimiento e inventario de API en 2025, mientras que se proyecta que la implementación híbrida se expandirá a una CAGR del 21,06% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 72,16% de la participación del mercado de descubrimiento e inventario de API en 2025, mientras que se proyecta que las pymes se expandirán a una CAGR del 21,29% hasta 2031.
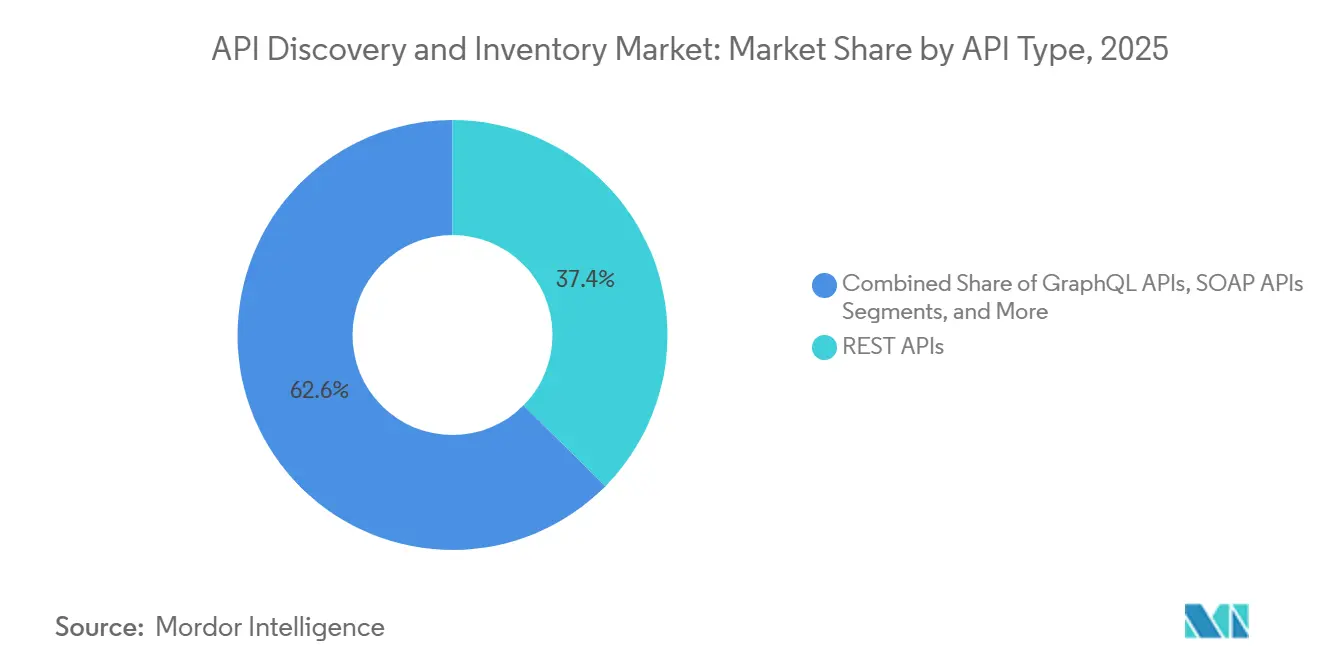
- Por tipo de API, las API REST representaron el 37,41% de la participación del mercado de descubrimiento e inventario de API en 2025, mientras que se proyecta que las API orientadas a eventos y asíncronas se expandirán a una CAGR del 20,74% hasta 2031.
- Por vertical industrial, las tecnologías de la información y las telecomunicaciones representaron el 22,10% de la participación del mercado de descubrimiento e inventario de API en 2025, mientras que se proyecta que el sector BFSI se expandirá a una CAGR del 20,14% hasta 2031.
- Por geografía, América del Norte representó el 38,19% de la participación del mercado de descubrimiento e inventario de API en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 20,37% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Descubrimiento e Inventario de API
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de API por Arquitecturas Nativas de la Nube y de Microservicios | +4.1% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Exposición a API Ocultas y API Zombi | +3.8% | Global | Corto plazo (≤ 2 años) |
| Proliferación de API Generadas por Inteligencia Artificial y Consumidas por Agentes | +3.3% | América del Norte, Europa, núcleo de APAC | Corto plazo (≤ 2 años) |
| Demanda Regulatoria y de Auditoría de Responsabilidad sobre Activos de API | +2.5% | Europa, América del Norte, APAC | Mediano plazo (2-4 años) |
| Monetización de API y Expansión del Ecosistema de Desarrolladores | +1.9% | América del Norte, APAC, América del Sur | Mediano plazo (2-4 años) |
| Descubrimiento Multicnube sin Agente para una Cobertura de Inventario más Rápida | +1.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de API por Arquitecturas Nativas de la Nube y de Microservicios
El desarrollo nativo de la nube reduce el tiempo entre la creación de una API y el momento en que un punto de conexión requiere gobernanza. Las aplicaciones basadas en microservicios pueden agregar muchos puntos de conexión durante un ciclo de implementación, lo que hace que las actualizaciones periódicas del inventario sean menos confiables. Salt Security informó en abril de 2026 que el 66% de las organizaciones vio que el número de API aumentó en más del 50% en 1 año.[1]Salt Security, "Salt Security Releases 1H 2026 State of AI and API Security," Salt Security, salt.security. Este ritmo puede superar la capacidad de los procesos manuales de revisión y registro. El mercado de descubrimiento e inventario de API se beneficia cuando las organizaciones necesitan cobertura continua para aplicar políticas de acceso, límites de velocidad y controles del ciclo de vida. El descubrimiento automatizado se vuelve más importante cuando los equipos de desarrollo lanzan servicios con frecuencia en entornos de nube.
Aumento de la Exposición a API Ocultas y API Zombi
Las API ocultas y zombi extienden la necesidad de descubrimiento más allá de los equipos de desarrollo y hacia las operaciones de seguridad. Salt Security informó en 2025 que el 76% de las organizaciones tenía API ocultas y el 43% tenía API zombi activas. Las API ocultas operan sin documentación formal, mientras que las API zombi permanecen expuestas después de que su uso previsto ha finalizado. Akamai informó que la proporción de encuestados que sabían qué API del inventario devolvían datos sensibles disminuyó del 40% en 2022 al 23% en 2026. Los inventarios estáticos basados únicamente en puertas de enlace pueden pasar por alto puntos de conexión que operan fuera de las rutas de tráfico visibles. El mercado de descubrimiento e inventario de API, por lo tanto, favorece las plataformas que utilizan el tráfico en tiempo de ejecución observado para identificar servicios no documentados y apoyar la remediación.
Proliferación de API Generadas por Inteligencia Artificial y Consumidas por Agentes
Los agentes de inteligencia artificial crean un desafío de inventario separado porque pueden generar y consumir API sin la revisión de diseño humano habitual. Salt Security informó en abril de 2026 que el 92% de las organizaciones carecía de la madurez de seguridad requerida para entornos agénticos. Esto crea presión para identificar los puntos de conexión y los agentes que acceden a ellos antes de que las brechas se conviertan en problemas de seguridad o cumplimiento normativo. Estos sistemas pueden crear actividad más allá de las rutas de revisión normales que respaldan la documentación de API. Los catálogos legibles por máquina ayudan a los agentes a interactuar con servicios documentados en lugar de depender de información incompleta. El mercado de descubrimiento e inventario de API está, en consecuencia, avanzando hacia herramientas que combinan la visibilidad de activos con controles para la actividad relacionada con la inteligencia artificial.
Demanda Regulatoria y de Auditoría de Responsabilidad sobre Activos de API
Los requisitos regulatorios están ampliando el papel de los inventarios de API dentro de los programas de riesgo y cumplimiento normativo. La Ley de Inteligencia Artificial de la UE entró en aplicación general el 2 de agosto de 2026, aumentando los requisitos de mantenimiento de registros para las API que respaldan sistemas de inteligencia artificial de alto riesgo. Las organizaciones necesitan comprender qué puntos de conexión exponen datos, los permisos aplicados a esos puntos de conexión y los sistemas que reciben los datos. Esta necesidad es especialmente importante cuando los registros deben producirse para auditorías o revisiones internas. Un inventario actualizado también puede respaldar el examen de los flujos de datos cuando los servicios cambian. El mercado de descubrimiento e inventario de API gana relevancia cuando los compradores necesitan registros auditables de la exposición de datos de los puntos de conexión y el acceso a ellos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Agrupación de Hiperescaladores y Sustitución por Código Abierto | -3.5% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Integración entre Puertas de Enlace, Mallas y Telemetría en Tiempo de Ejecución | -2.6% | Global | Mediano plazo (2-4 años) |
| Erosión de la Precisión del Inventario por Tráfico Efímero y Cifrado | -1.8% | Global | Mediano plazo (2-4 años) |
| Brechas de Propiedad entre Equipos para la Remediación y el Control del Ciclo de Vida | -1.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Agrupación de Hiperescaladores y Sustitución por Código Abierto
Los proveedores de nube incluyen cada vez más funciones de catálogo, descubrimiento y gobernanza en los servicios de puerta de enlace de API. Esta agrupación crea una alternativa para los compradores que operan principalmente dentro de 1 entorno de nube. Las opciones de código abierto, como Kong Community Edition, Gravitee y Tyk, también pueden atraer a las pymes sensibles al presupuesto que priorizan la independencia del proveedor. Estas opciones pueden limitar a los proveedores independientes cuando los requisitos se limitan a funciones básicas de catálogo. Los compradores pueden comparar las funciones nativas con el costo y el esfuerzo de agregar una plataforma dedicada. El mercado de descubrimiento e inventario de API sigue siendo más favorable para los proveedores que abordan patrimonios multinube o requisitos estrictos en las instalaciones que las herramientas agrupadas pueden no cubrir completamente.
Complejidad de Integración entre Puertas de Enlace, Mallas y Telemetría en Tiempo de Ejecución
Los inventarios precisos dependen de la integración entre puertas de enlace, mallas de servicios, tiempos de ejecución sin servidor y telemetría de tráfico. Cada entorno puede exponer metadatos a través de diferentes esquemas y ciclos de actualización. Esto crea una carga operativa porque las herramientas de inventario deben interpretar datos de múltiples fuentes antes de presentar un registro común. Los proveedores deben mantener conectores y traductores para varias plataformas, lo que puede aumentar el tiempo de implementación y los costos de servicios profesionales. La complejidad también requiere un control cuidadoso sobre las integraciones que acceden a los datos de gestión y tiempo de ejecución. Las organizaciones más pequeñas pueden enfrentar cronogramas de proyectos más largos cuando carecen de recursos de ingeniería de plataformas para gestionar esas integraciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera Mientras los Servicios Apoyan la Implementación
El software representó el 70,31% del tamaño del mercado de descubrimiento e inventario de API en 2025. Las plataformas de catálogo, los módulos integrados en puertas de enlace, los paneles de gestión de postura y las capacidades de clasificación forman la base de software para la gobernanza de API. Muchos compradores necesitan visibilidad de los puntos de conexión existentes antes de agregar servicios gestionados o de asesoramiento. Se proyecta que los servicios crecerán a una CAGR del 21,62% hasta 2031. La consultoría de implementación, el descubrimiento gestionado y el trabajo de integración abordan los puntos de conexión no documentados que el software no puede resolver por sí solo.
Las organizaciones que operan en entornos de nube y locales necesitan ayuda para conciliar los metadatos de las puertas de enlace en 1 catálogo gobernado. Postman, Inc. introdujo una plataforma de API nativa de inteligencia artificial con un Catálogo de API en marzo de 2026. La empresa describió el catálogo como un sistema unificado de registro para API y servicios en más de 40 millones de desarrolladores y 500.000 organizaciones. Las capacidades de catálogo integradas pueden reducir la necesidad de servicios exclusivos de descubrimiento en entornos más simples. Aún pueden dejar demanda de integración del ciclo de vida, remediación y gobernanza en múltiples entornos.


Por Implementación: La Nube Lidera Mientras la Demanda Híbrida se Expande
La nube representó el 68,55% de la participación del mercado de descubrimiento e inventario de API en 2025. El descubrimiento entregado como SaaS reduce el trabajo de gestión de infraestructura y se alinea con los patrimonios de API construidos en nubes públicas. Las plataformas de nube exponen metadatos de API a través de consolas e interfaces de observabilidad, lo que puede ayudar a las herramientas a establecer un inventario inicial. Se proyecta que la implementación híbrida se expandirá a una CAGR del 21,06% hasta 2031. Los requisitos de residencia de datos en servicios financieros, atención médica y gobierno respaldan esta demanda porque los metadatos de tráfico pueden necesitar permanecer dentro del perímetro de una organización.
La implementación local sigue siendo relevante para entornos con aislamiento de red y altamente regulados. Las organizaciones de defensa, infraestructura crítica y banca pueden restringir el movimiento de metadatos de API a través de redes públicas. WSO2 lanzó su Plataforma de API en marzo de 2026 con opciones autogestionadas, SaaS e híbridas bajo un plano de control unificado. La plataforma admite federación entre Kong, AWS API Gateway y Azure API Management. Los proveedores que no pueden operar en modelos de nube, híbridos y locales pueden enfrentar posiciones más débiles en las adquisiciones reguladas.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Ganan Acceso
Las grandes empresas representaron el 72,16% de la participación del mercado de descubrimiento e inventario de API en 2025. Sus patrimonios de múltiples puertas de enlace y multinube a menudo requieren acceso basado en roles, historiales de versiones y registros de auditoría. Los requisitos de seguridad y cumplimiento normativo a nivel de directorio también pueden respaldar inversiones en plataformas plurianuales. Se proyecta que las pymes crecerán a una CAGR del 21,29% hasta 2031. Los productos SaaS por suscripción y las ediciones de código abierto pueden reducir los costos de entrada para los equipos tecnológicos más pequeños.
Los entornos de desarrollo asistidos por inteligencia artificial pueden hacer que el trabajo de especificación de API sea menos oneroso para las pymes. Un artículo de conferencia del IEEE de 2026 encontró que los enfoques de política como código y las puertas automatizadas de integración y entrega continuas pueden proporcionar estándares de gobernanza sin los requisitos de recursos de los modelos manuales. Esto hace que la gobernanza sea más manejable como un proceso de configuración en lugar de un requisito de personal dedicado. Las organizaciones más pequeñas pueden, por lo tanto, formalizar los inventarios antes en su ciclo de desarrollo. La adopción aún depende de si las necesidades de integración siguen siendo proporcionales a la capacidad de plataforma de una pyme.
Por Tipo de API: REST Mantiene la Escala Mientras las API Asíncronas Crecen
Las API REST representaron el 37,41% del tamaño del mercado de descubrimiento e inventario de API en 2025. Su base instalada sigue siendo grande porque REST admite muchas interfaces públicas, de socios e internas. La compatibilidad de herramientas y el ecosistema OpenAPI también refuerzan el uso continuo. Un estudio revisado por pares de 2026 encontró que las empresas a menudo combinan REST para interfaces públicas, gRPC para servicios internos y GraphQL para la agregación. Las plataformas de descubrimiento, por lo tanto, necesitan reconocer múltiples estilos de API para proporcionar un inventario completo.
Se proyecta que las API orientadas a eventos y asíncronas crecerán a una CAGR del 20,74% hasta 2031. Los datos financieros en tiempo real, el seguimiento logístico, los medios de transmisión y la mensajería de agentes de inteligencia artificial contribuyen a su uso más amplio. Un estudio revisado por pares de 2024 informó que el 76,4% de las organizaciones estaba implementando GraphQL, arquitecturas orientadas a eventos o soluciones de malla de API. AsyncAPI, Kafka, WebSocket y los protocolos de transmisión de eventos requieren una lógica de recopilación que difiere del descubrimiento convencional de puntos de conexión HTTP. Los proveedores que pueden catalogar flujos de eventos y API síncronas juntos pueden volverse más difíciles de reemplazar dentro de las cuentas empresariales.

Por Vertical Industrial: TI y Telecomunicaciones Lideran Mientras el Sector BFSI se Acelera
Las tecnologías de la información y las telecomunicaciones representaron el 22,10% del tamaño del mercado de descubrimiento e inventario de API en 2025. Los operadores de telecomunicaciones exponen API de redes 5G para desarrolladores, mientras que las empresas tecnológicas dependen de catálogos internos de microservicios. El sector adoptó los métodos DevOps y de API primero antes que muchas otras industrias. Se proyecta que el sector BFSI se expandirá a una CAGR del 20,14% hasta 2031. Las normas de banca abierta y las estrategias de monetización de API hacen que la calidad del inventario sea un requisito de cumplimiento normativo e ingresos para las instituciones financieras.
La adopción del sector BFSI está respaldada por los requisitos de banca abierta y las estrategias de monetización de API que hacen que la calidad del inventario sea un requisito de cumplimiento normativo e ingresos para las instituciones financieras. Sensedia informó un crecimiento global del 25% en 2025, citando la expansión en finanzas abiertas y la adopción de inteligencia artificial entre los clientes de servicios financieros.[2]Sensedia Tecnologia, "Sensedia Demonstrates Impressive Traction Through First Half of 2025," Sensedia, sensedia.com. Banco Inter y Ebanx estuvieron entre las cuentas citadas por la empresa. La atención médica y las ciencias de la vida también requieren API documentadas para el intercambio de datos de pacientes bajo los requisitos de interoperabilidad HL7 FHIR. Las organizaciones gubernamentales, de comercio minorista, transporte, energía, medios de comunicación, educación e investigación agregan demanda a medida que los programas digitales aumentan sus huellas de API.
Análisis Geográfico
América del Norte representó el 38,19% de la participación del mercado de descubrimiento e inventario de API en 2025. La región tiene una densa concentración de infraestructura de nube, talento experimentado en DevOps y compradores empresariales que ubican la gobernanza de API dentro de las funciones de seguridad y tecnología. Los Estados Unidos respaldan esta posición a través de sus empresas de software nativo de la nube, proveedores de API y principales instituciones financieras. Canadá agrega demanda a través de su Directiva Federal sobre Servicios y Digital.
Europa tiene un perfil de demanda distinto porque el cumplimiento normativo es a menudo el factor clave de adquisición. La Autoridad Bancaria Europea mantiene estándares técnicos para los patrimonios de API de banca abierta. Alemania, el Reino Unido, Francia, Italia y los países del BENELUX representan gran parte de la demanda empresarial de la región. Otros mercados europeos están agregando demanda a medida que los programas de digitalización aumentan el uso de API. La fecha de aplicación general de la Ley de Inteligencia Artificial de la UE del 2 de agosto de 2026 agrega necesidades de mantenimiento de registros para los sistemas de inteligencia artificial de alto riesgo.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 20,37% hasta 2031. Los requisitos nacionales de responsabilidad de datos y localización de datos respaldan la gobernanza a nivel de API en las principales economías regionales. La infraestructura pública digital de India, la actividad fintech de Corea del Sur y la reforma de privacidad de Australia amplían la oportunidad regional. Microsoft anunció una inversión de 2,9 mil millones de USD en Japón en 2024 para expandir la infraestructura de nube e inteligencia artificial.[3]Microsoft Corporation, "Microsoft Announces USD 2.9 Billion Investment in Japan," Microsoft, news.microsoft.com. Oriente Medio, África y América del Sur siguen siendo áreas en etapas más tempranas, con demanda concentrada en servicios financieros y gobierno. Brasil es un mercado notable de América del Sur porque PIX y Open Finance han respaldado la inversión en API en los principales bancos.

Panorama Competitivo
El mercado de descubrimiento e inventario de API está moderadamente fragmentado. Los hiperescaladores tienen grandes bases instaladas a través de la agrupación de infraestructura, mientras que los proveedores especializados compiten a través de la cobertura en múltiples entornos, el análisis de comportamiento y la gobernanza de agentes de inteligencia artificial. La competencia está evolucionando hacia la precisión para el tráfico efímero, cifrado y generado por agentes. Akamai anunció su intención de adquirir Noname Security en mayo de 2024 por 450 millones de USD.[4]Akamai Technologies, "Akamai Announces Intent to Acquire API Security Company Noname Security," Akamai Technologies, ir.akamai.com. La transacción combinó el descubrimiento de API y la detección de API ocultas con la plataforma de seguridad de Akamai.
Traceable se fusionó con Harness en marzo de 2025 y pasó a formar parte de Harness API Security. Postman, Inc. completó su adquisición de Fern en enero de 2026. La adquisición agregó capacidades de documentación y generación de SDK que respaldan los catálogos de API legibles por máquina. Kong lanzó Context Mesh en febrero de 2026 para descubrir API empresariales y ponerlas a disposición como herramientas consumibles por agentes. Estos movimientos muestran diferentes rutas hacia la diferenciación, incluida la integración de plataformas, la cobertura del flujo de trabajo del desarrollador y las herramientas para agentes de inteligencia artificial.
La precisión del inventario sigue siendo difícil en entornos efímeros y cifrados porque la recopilación de tráfico estándar puede introducir latencia o problemas de cumplimiento normativo. La gobernanza de identidad de agentes de inteligencia artificial es otra brecha, particularmente donde los compradores necesitan identificar un agente, su contexto de autorización y el punto de conexión de API que utilizó. La federación entre puertas de enlace también sigue siendo importante para las organizaciones que utilizan más de 5 productos de puerta de enlace. WSO2 y Kong han introducido productos que abordan las necesidades de gestión de múltiples puertas de enlace y relacionadas con agentes.
Líderes de la Industria de Descubrimiento e Inventario de API
-
Microsoft Corporation
-
Salesforce, Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Salt Security presentó un conjunto de reglas gestionadas de AWS WAF diseñado para proteger las API tradicionales y las interacciones de agentes de inteligencia artificial, incluidos los puntos de conexión del Protocolo de Contexto de Modelo. Estaba disponible a través de AWS Marketplace y podía adjuntarse a las configuraciones de ACL web existentes sin proxies ni redirección de tráfico.
- Agosto de 2026: Microsoft lanzó un nivel de Puerta de Enlace de Inteligencia Artificial dedicado para Azure API Management en versión preliminar pública. El nivel organizó su plano de control en torno a modelos de inteligencia artificial, servidores MCP y herramientas, y admitió el enrutamiento entre modelos alojados en Foundry, AWS Bedrock y Google Vertex AI.
- Mayo de 2026: Sensedia lanzó su Puerta de Enlace de Inteligencia Artificial con disponibilidad general. La plataforma se posicionó como una capa de gobernanza en tiempo real entre los agentes autónomos y los sistemas empresariales, aplicando políticas en el punto de acción.
- Mayo de 2026: Boomi anunció su intención de adquirir Lunar.dev para extender la conectividad de agentes gobernada en los sistemas empresariales. Se esperaba que la adquisición agregara una puerta de enlace MCP a Boomi Connect y admitiera la conectividad a través de más de 1.000 herramientas gestionadas habilitadas para MCP.


Alcance del Informe Global del Mercado de Descubrimiento e Inventario de API
El Mercado de Descubrimiento e Inventario de API comprende plataformas de software y servicios asociados diseñados para identificar, catalogar, clasificar, monitorear y mantener automáticamente un inventario completo de API en entornos empresariales. Estas soluciones proporcionan visibilidad continua de las API conocidas, desconocidas, ocultas, zombi, internas, externas, de socios y de terceros implementadas en infraestructuras locales, de nube, híbridas y multinube. El mercado incluye tecnologías que descubren API a través del análisis del tráfico de red, repositorios de código, puertas de enlace, integraciones de aplicaciones, entornos de tiempo de ejecución y arquitecturas nativas de la nube, lo que permite a las organizaciones establecer un inventario autorizado de activos de API y sus metadatos asociados. Las soluciones de descubrimiento e inventario de API ayudan a las empresas a mejorar la gobernanza de API, la postura de seguridad, el cumplimiento normativo, la gestión del ciclo de vida, la evaluación de riesgos y la visibilidad operativa mediante el mantenimiento de registros precisos de los puntos de conexión de API, versiones, propietarios, dependencias, métodos de autenticación y niveles de exposición.
El Informe del Mercado de Descubrimiento e Inventario de API está segmentado por Componente (Software y Servicios), Implementación (Nube, Local e Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipo de API (API REST, API GraphQL, API SOAP, API gRPC y Otras API RPC, y API Orientadas a Eventos y Asíncronas), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros y Seguros [BFSI] y Otras Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Nube |
| Local |
| Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| API REST |
| API GraphQL |
| API SOAP |
| API gRPC y Otras API RPC |
| API Orientadas a Eventos y Asíncronas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones de Educación e Investigación |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otras Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Implementación | Nube | ||
| Local | |||
| Híbrida | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Tipo de API | API REST | ||
| API GraphQL | |||
| API SOAP | |||
| API gRPC y Otras API RPC | |||
| API Orientadas a Eventos y Asíncronas | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Manufactura Industrial | |||
| Comercio Minorista y Comercio Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Petróleo y Gas | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Instituciones de Educación e Investigación | |||
| Atención Médica y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otras Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de descubrimiento e inventario de API?
Se espera que el tamaño del mercado de descubrimiento e inventario de API sea de 1,9 mil millones de USD en 2026 y alcance los 4,37 mil millones de USD en 2031, a una CAGR del 19,13%.
¿Por qué las empresas necesitan herramientas de descubrimiento de API?
Estas herramientas ayudan a las organizaciones a identificar puntos de conexión documentados, ocultos e inactivos para que puedan aplicar controles de seguridad, acceso y ciclo de vida.
¿Qué modelo de implementación lidera la adopción del descubrimiento de API?
La nube representó el 68,55% de la participación en 2025, mientras que se proyecta que la implementación híbrida crecerá a una CAGR del 21,06% hasta 2031.
¿Qué organizaciones están adoptando plataformas de inventario de API más rápidamente?
Se proyecta que las pymes crecerán a una CAGR del 21,29% hasta 2031 a medida que las opciones SaaS y de código abierto reducen las barreras de adopción.
¿Qué tipo de API está creciendo más rápido?
Se proyecta que las API orientadas a eventos y asíncronas crecerán a una CAGR del 20,74% hasta 2031 porque más organizaciones están utilizando sistemas en tiempo real y basados en agentes.
¿Qué región se está expandiendo más rápido en plataformas de inventario de API?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 20,37% hasta 2031, respaldado por los requisitos de responsabilidad de datos y la expansión de la infraestructura digital.
Última actualización de la página el:



